标签: 美国联邦储备系统
依托美元霸权,美联储加息催生资本虹吸,资金大批回流美国,导致多国货币贬值、资产缩
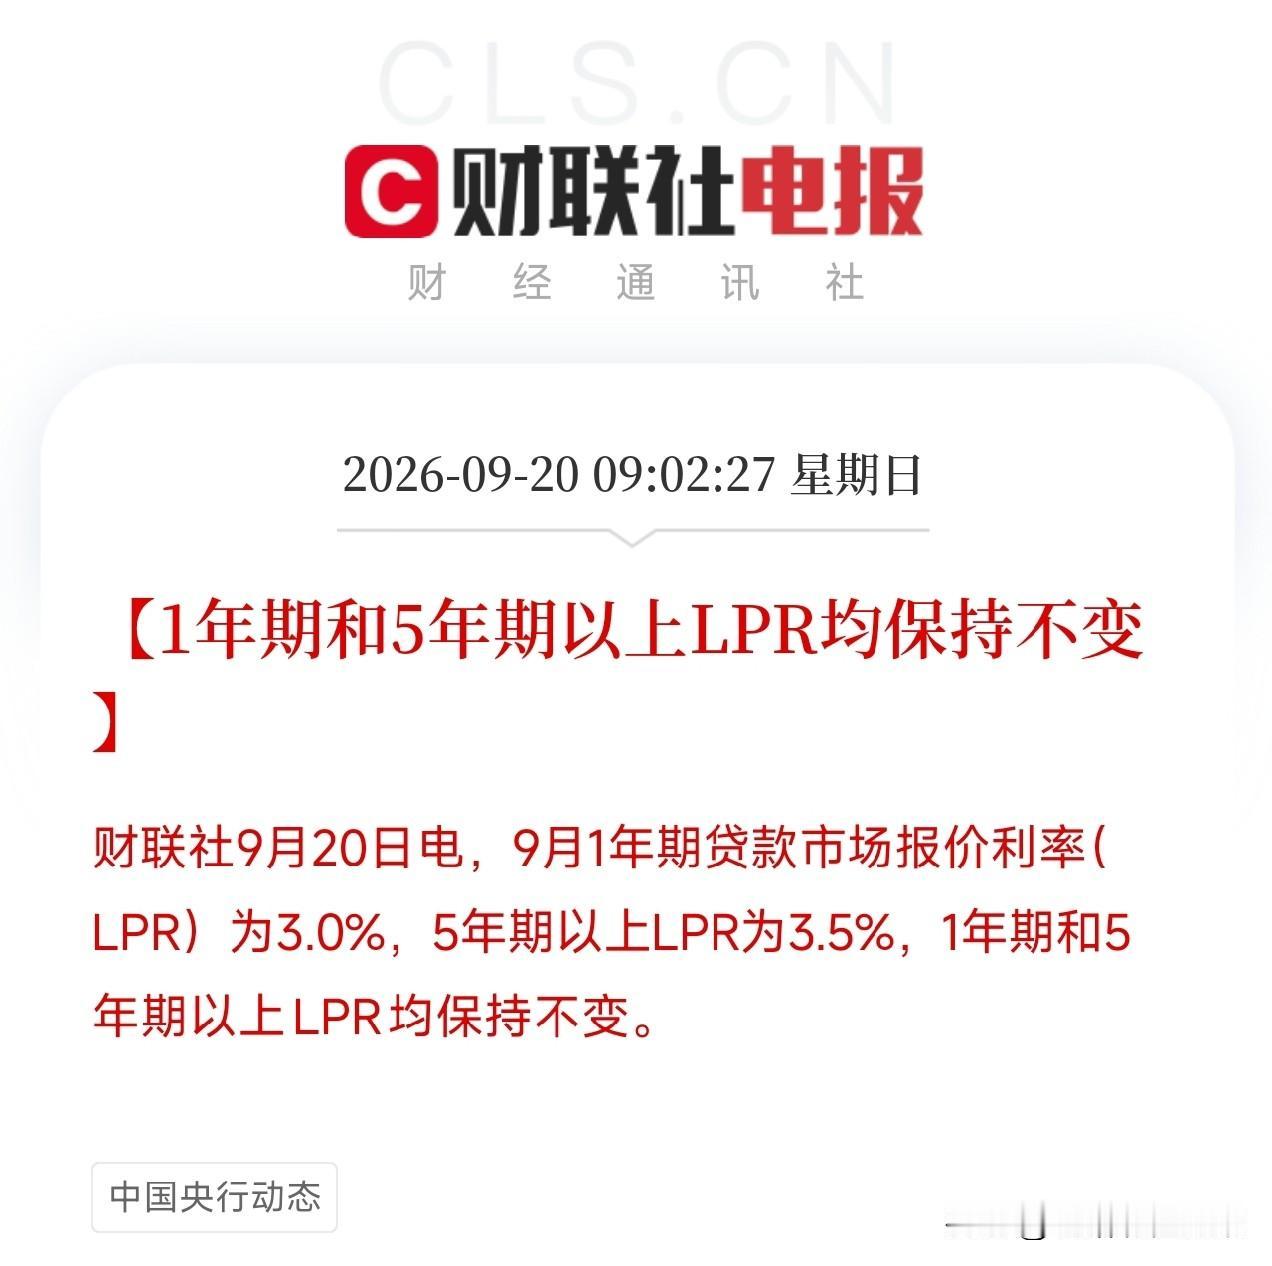
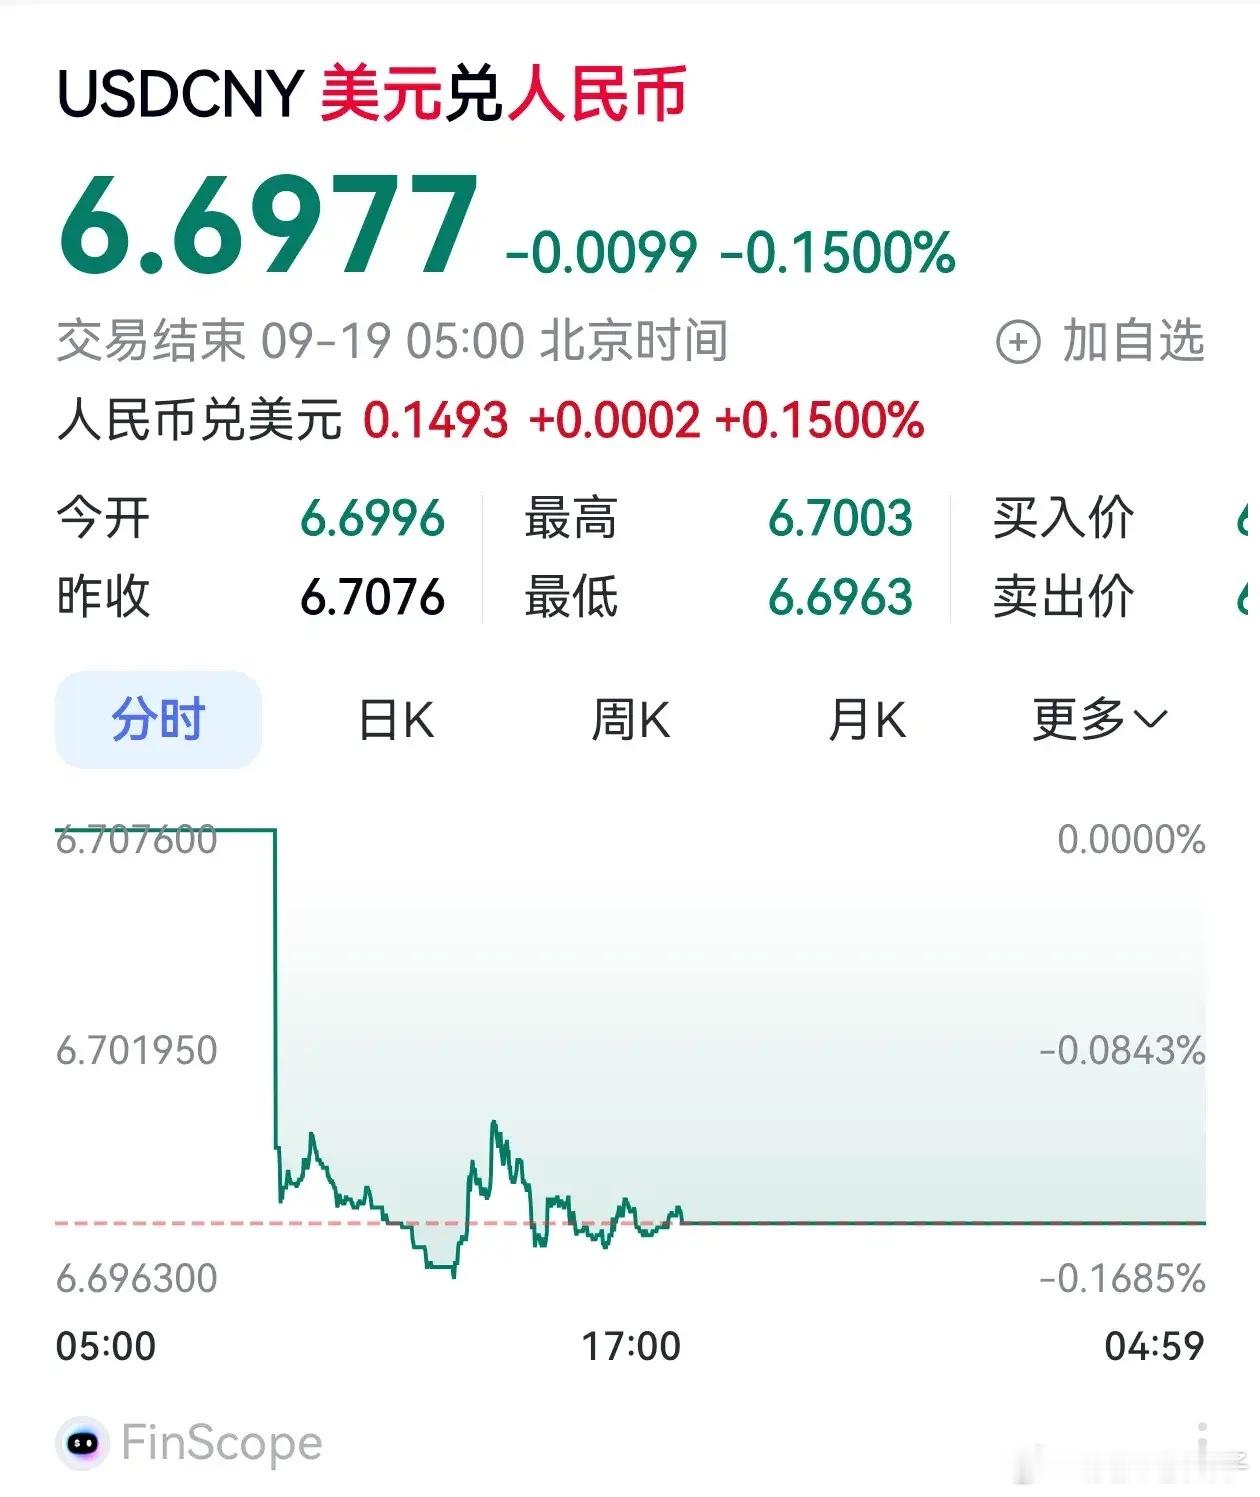
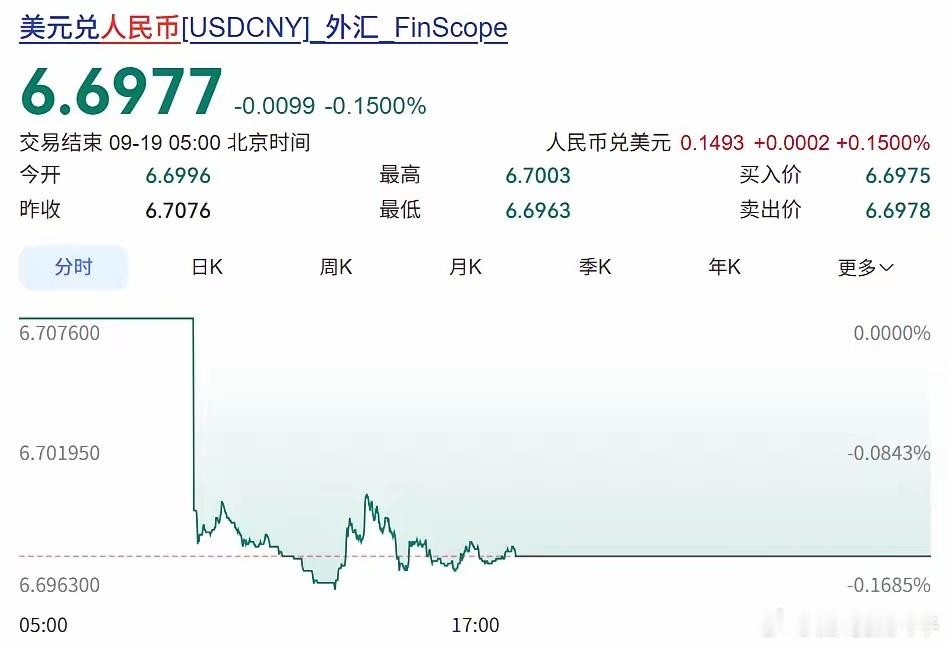
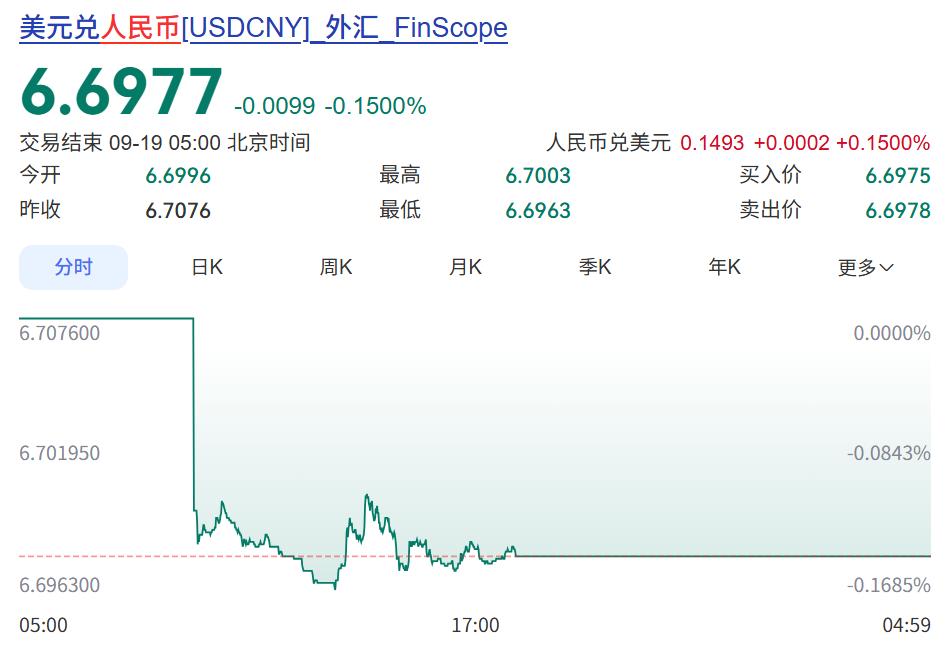
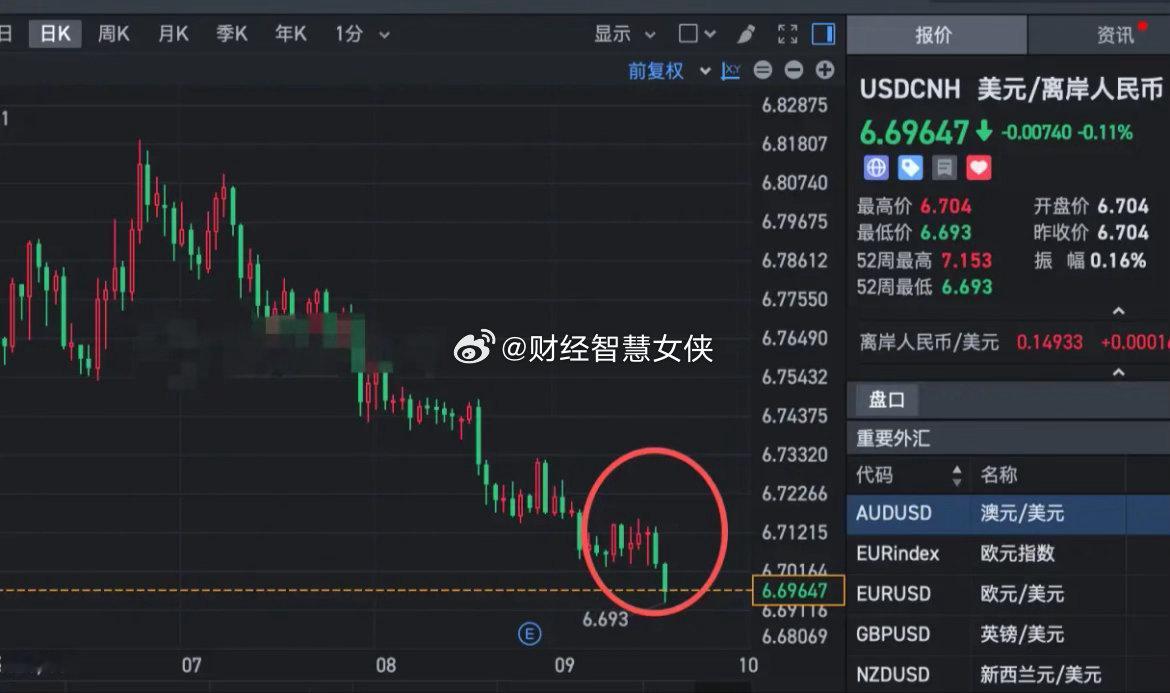
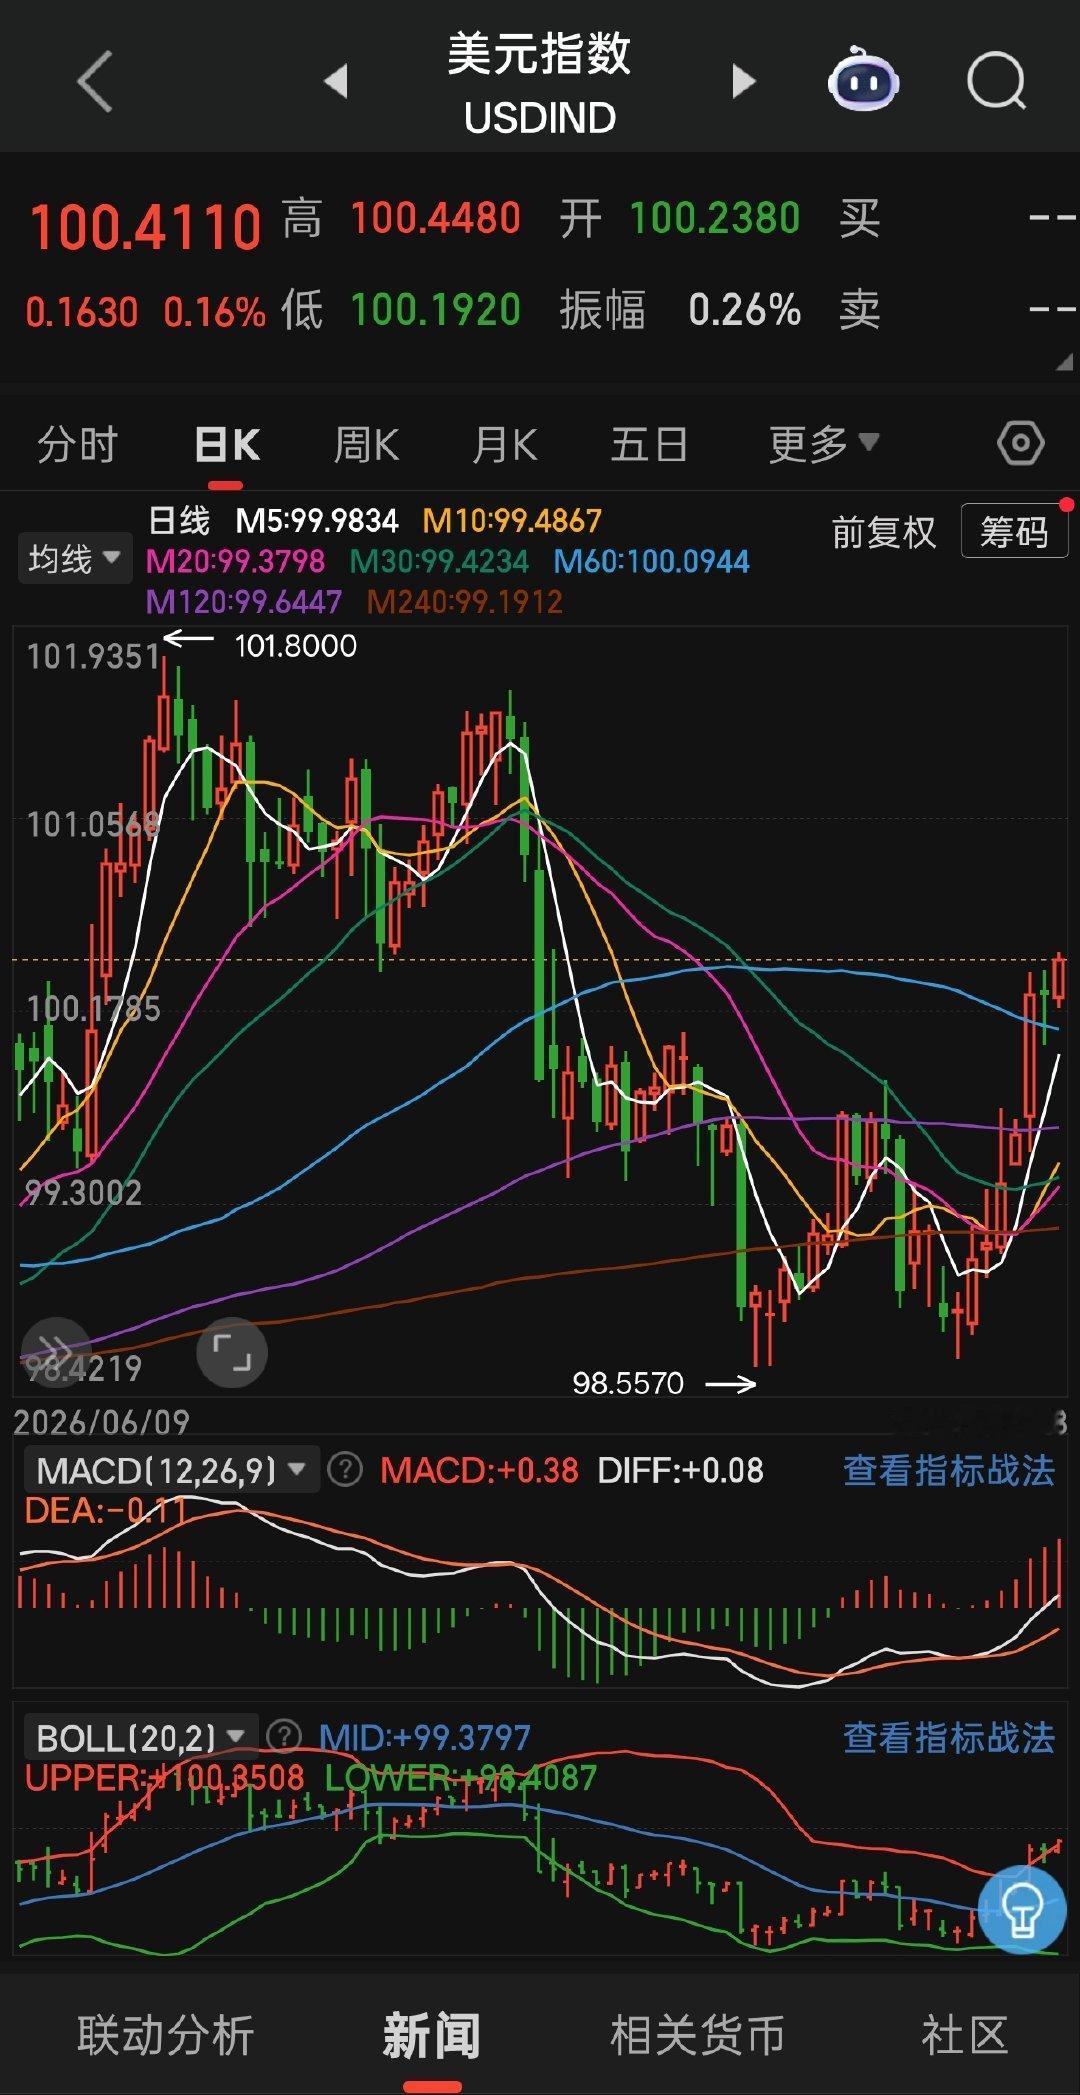
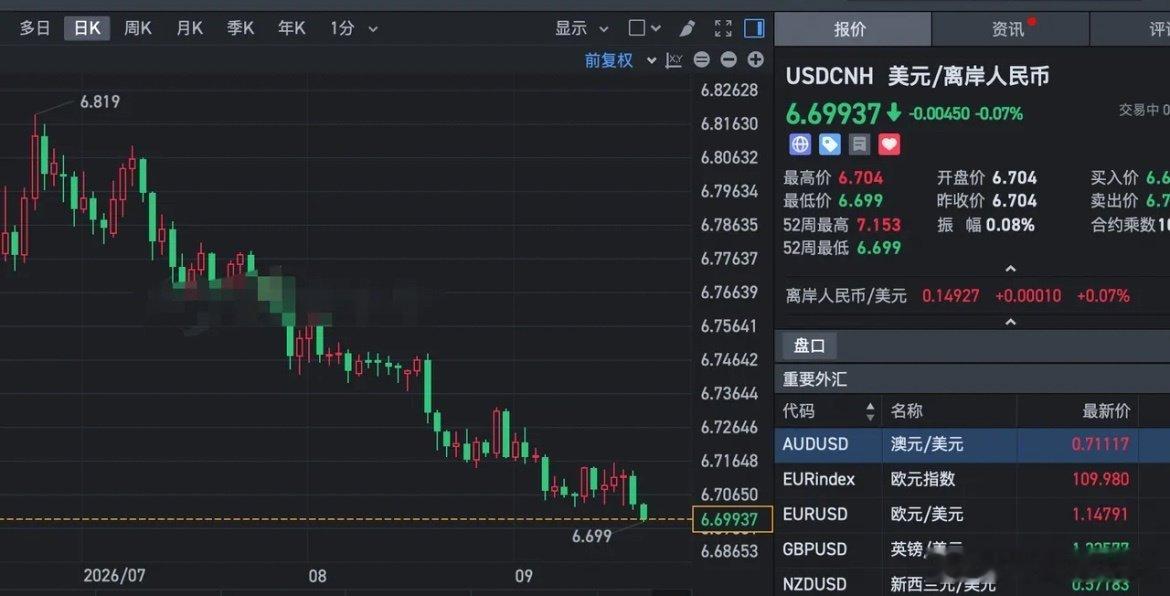
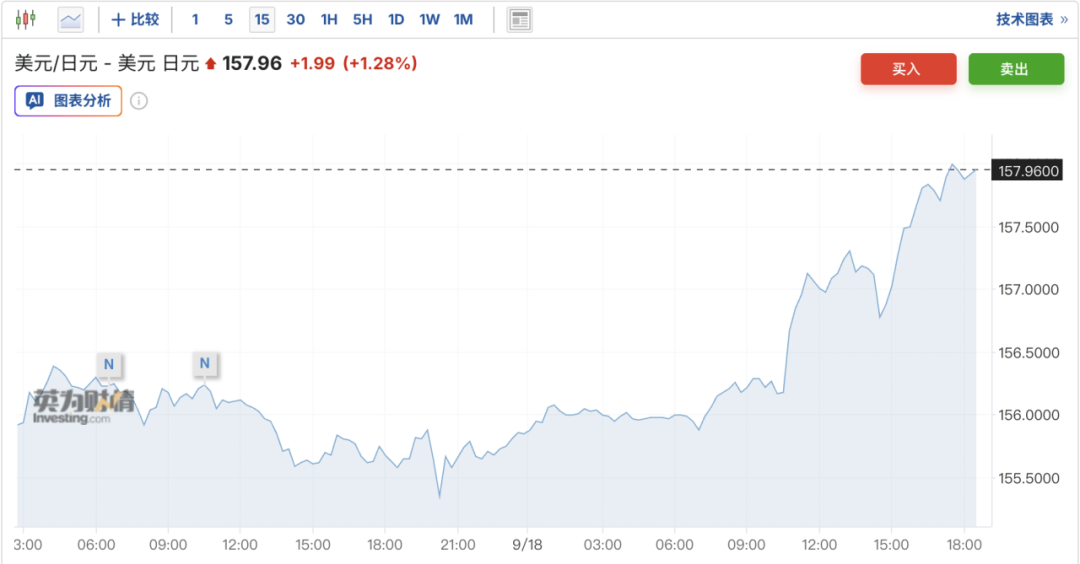
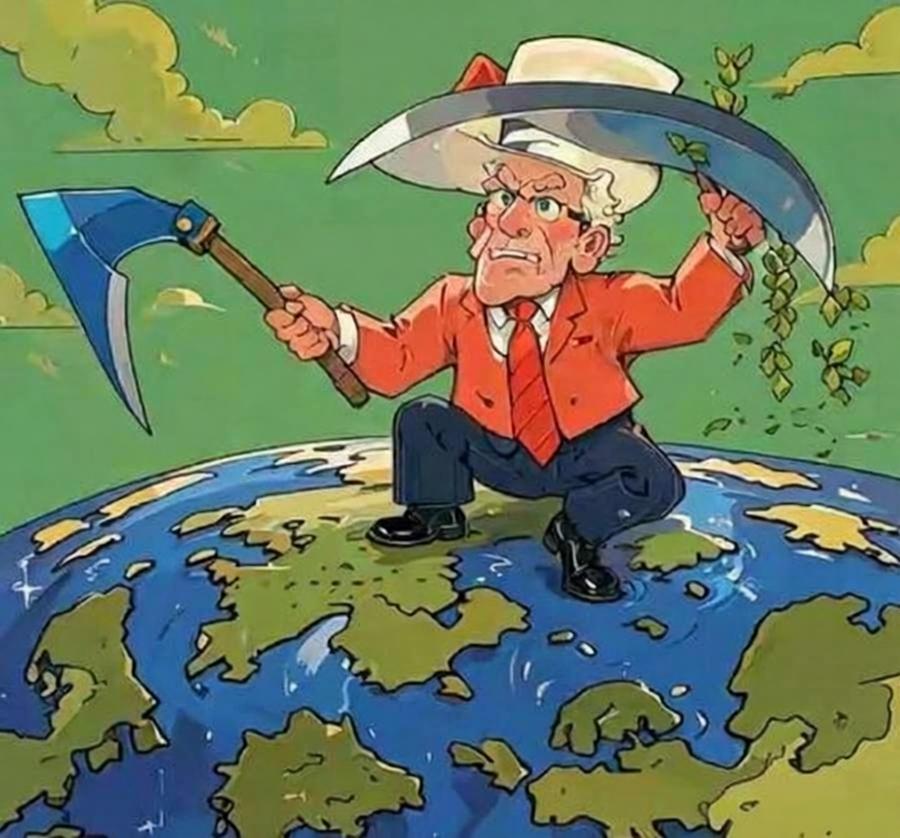
依托美元霸权,美联储加息催生资本虹吸,资金大批回流美国,导致多国货币贬值、资产缩水,这便是收割全球的“美元潮汐”。发达经济体里,日元对美元汇率多次创下数十年新低,欧元一度和美元平价,英镑也出现过大幅下跌。新兴市场的情况更糟,阿根廷比索常年维持高贬值幅度,埃及镑官方汇率和黑市汇率相差悬殊,斯里兰卡更是因为外汇储备彻底耗尽,直接宣布主权债务违约。国际货币基金组织的全球金融稳定报告明确提到,美元快速走强会给所有非美经济体带来输入性通胀压力,经济结构越脆弱的国家,受到的冲击越明显。背后的逻辑不难理解,美联储加息后,美元存款、美债的收益率跟着上涨,持有美元能拿到更高的利息,全球市场上的美元就会变得更稀缺,别国货币相对美元自然就会贬值。对美国来说,货币贬值的代价全由别国承担,自己既能靠加息压下国内通胀,还能让进口商品变得更便宜,相当于让全球一起帮美国分担通胀压力。另外美元加息带来的利差,会驱动全球资本主动向美国流动,普通投资者会把手里的别国货币换成美元,存进美国银行或者买美债赚利息,大型机构也会调整全球资产配置,减少新兴市场的投资占比,增加美元资产的持仓。过去几轮加息周期里,亚洲、拉美多个新兴市场都出现过资本集中外流的情况,很多国家的外汇储备在短时间内快速消耗,本币贬值压力越来越大,最后不得不跟着美国加息,哪怕国内经济根本承受不了高利率。世界银行的报告也证实,美联储激进加息是引发新兴市场资本外流的核心诱因,很多发展中国家为了留住外汇,只能被迫收紧货币政策,进一步打压国内经济。这背后不止是资本逐利的自然选择,还有美国刻意引导的成分。每次加息周期前后,美国都会配合制造一些区域地缘冲突或者金融动荡,让全球资本觉得别的地方都不安全,只有美国市场最稳妥,主动往美国跑,本质上就是用动荡倒逼资本回流。最关键的是,资本大规模从别国流出,直接后果就是当地的股市、楼市、实体资产价格全面下跌。很多发展中国家的核心企业、优质矿产、基础设施资产,本来价格很高,美元潮汐一来,市场流动性枯竭,没人接盘,资产价格就会跌到低位。这时候手里握着美元的美国资本就会进场抄底,用远低于实际价值的价格,买下别国的优质资产。上世纪八十年代的拉美债务危机,九十年代的亚洲金融危机,背后都有美元潮汐的影子,每次危机过后,美国资本都能低价收割大量当地核心资产。联合国贸易和发展会议的报告提到,美元走强周期中,发展中国家的资产价值普遍出现明显缩水,大量优质股权会被外资低价收购。这才是美元潮汐的最终目的,加息只是手段,把别国资产价格打下来低价买入,等后续降息周期开启,美元重新泛滥,资产价格涨回去再高价卖出,一进一出就能收割天量财富。这套玩法能反复生效,核心底牌就是美元的全球霸权地位。现在全球大部分国际贸易都用美元结算,各国的外汇储备里美元占比最高,大宗商品也基本都用美元定价。这就意味着全世界都离不开美元,美联储的一举一动,都会影响到每个国家的经济。美国从来不会因为顾及别国经济就调整自己的政策,永远都是本土利益优先,通胀高了就加息,经济差了就放水,反正溢出的代价有全球一起承担。每一轮美元潮汐,本质都是一次全球财富的重新分配,美国永远站在获利的那一端,这套操作美国已经玩了几十年,轻车熟路。对中国来说,美元潮汐带来的冲击同样不能忽视。中国是全球最大的发展中国家,经济深度融入全球体系,不可能完全置身事外。首先是汇率层面的阶段性压力,美元走强的时候,人民币会面临被动贬值的压力,虽然中国经济基本面扎实,外汇储备充足,不会出现大幅贬值的情况,但短期波动难免影响外贸企业和普通居民的换汇成本。其次是短期资本流动的波动,部分投机性的短期资本可能会跟随美元潮汐流出,对国内股市、债市造成一定的短期冲击。更需要警惕的是,美国大概率会配合金融周期,在亚太地区制造地缘紧张氛围,通过挑动区域矛盾,驱赶亚太地区的资本流向美国,放大美元潮汐的虹吸效果。应对这种冲击,最根本的就是稳住自身经济基本盘,稳步推进人民币国际化,扩大人民币在国际贸易和投资中的使用比例,逐步降低对美元的依赖,从根源上减弱美元潮汐带来的影响。
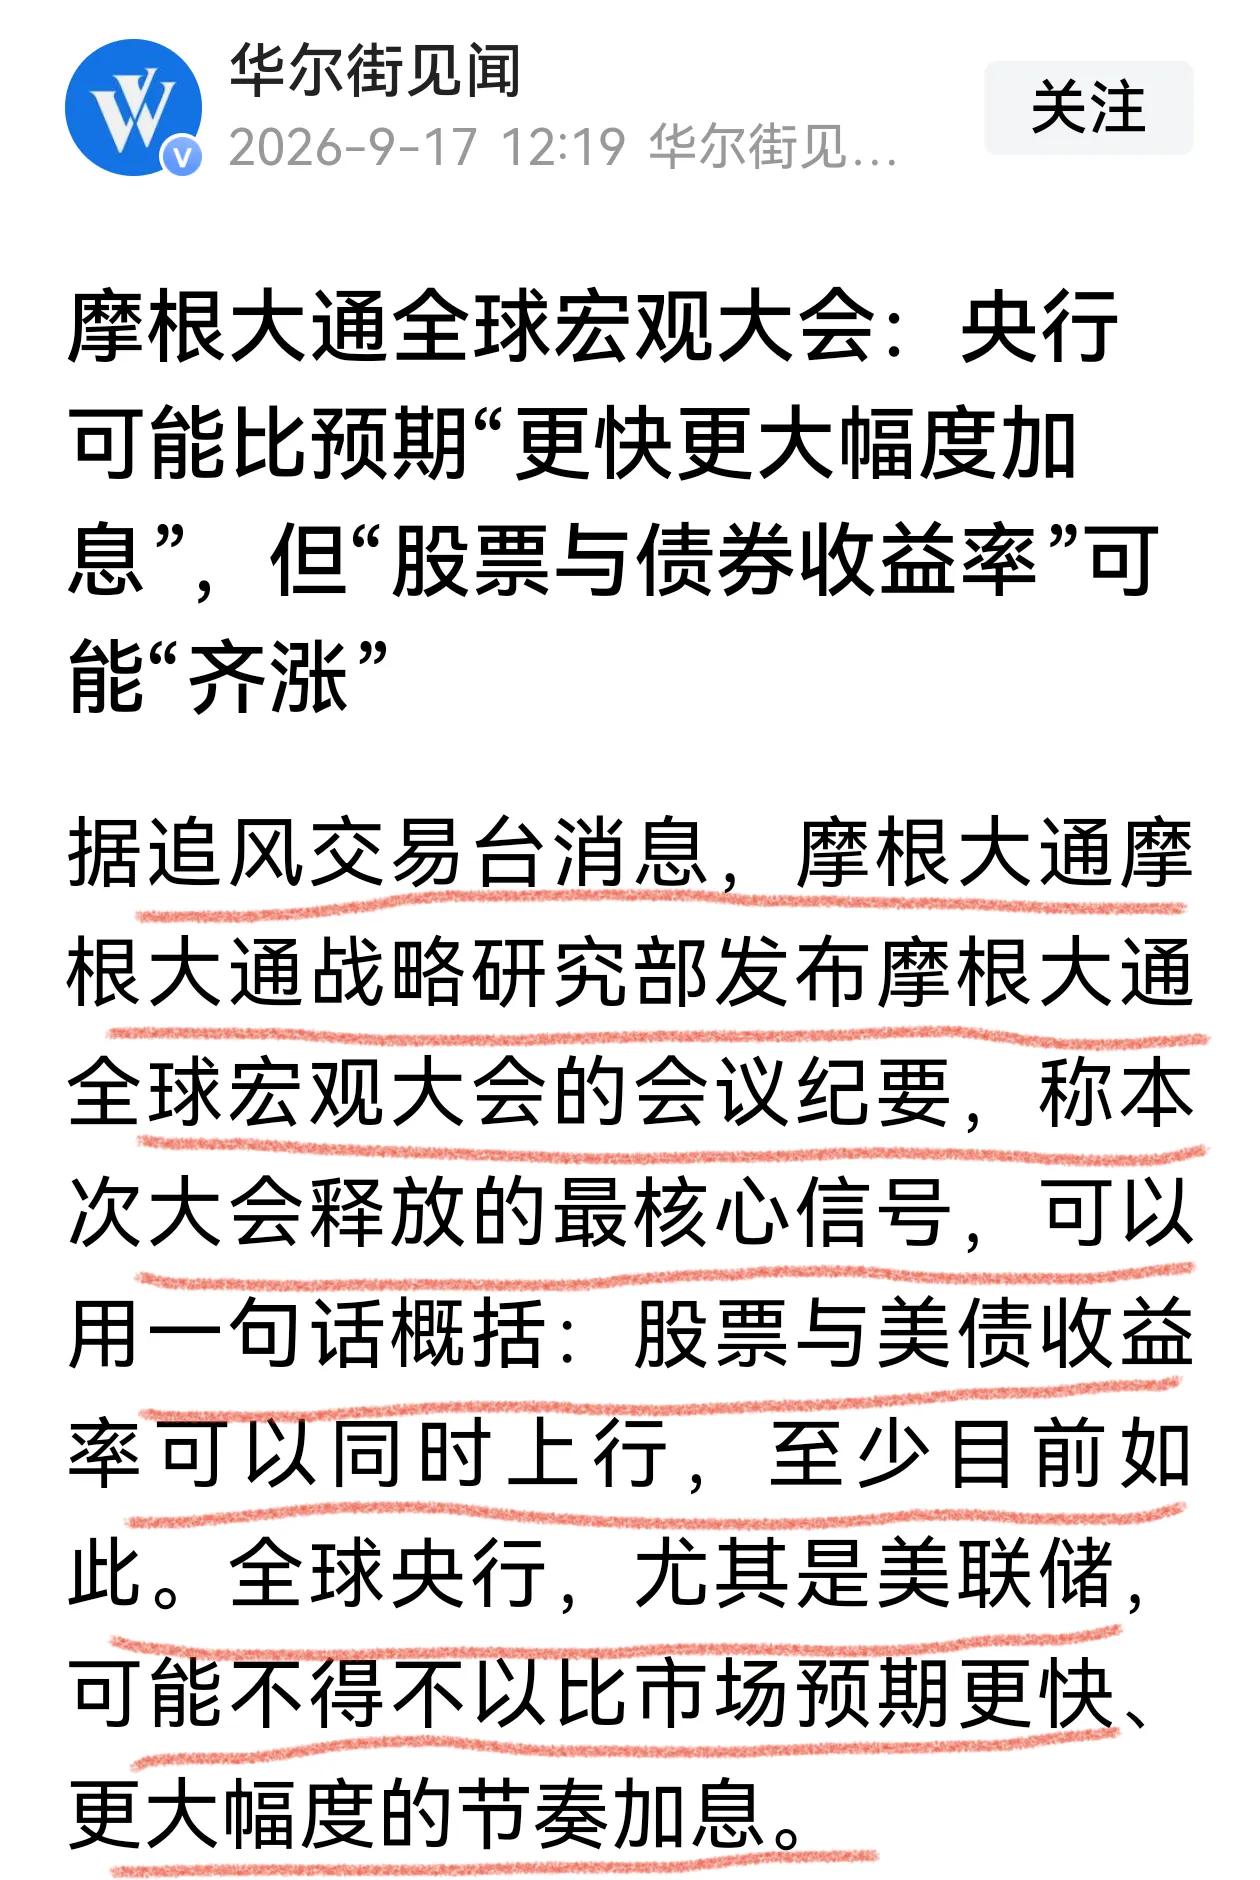


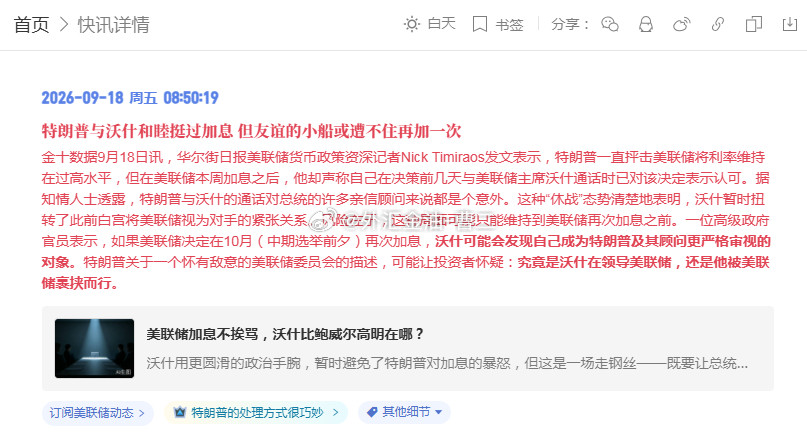
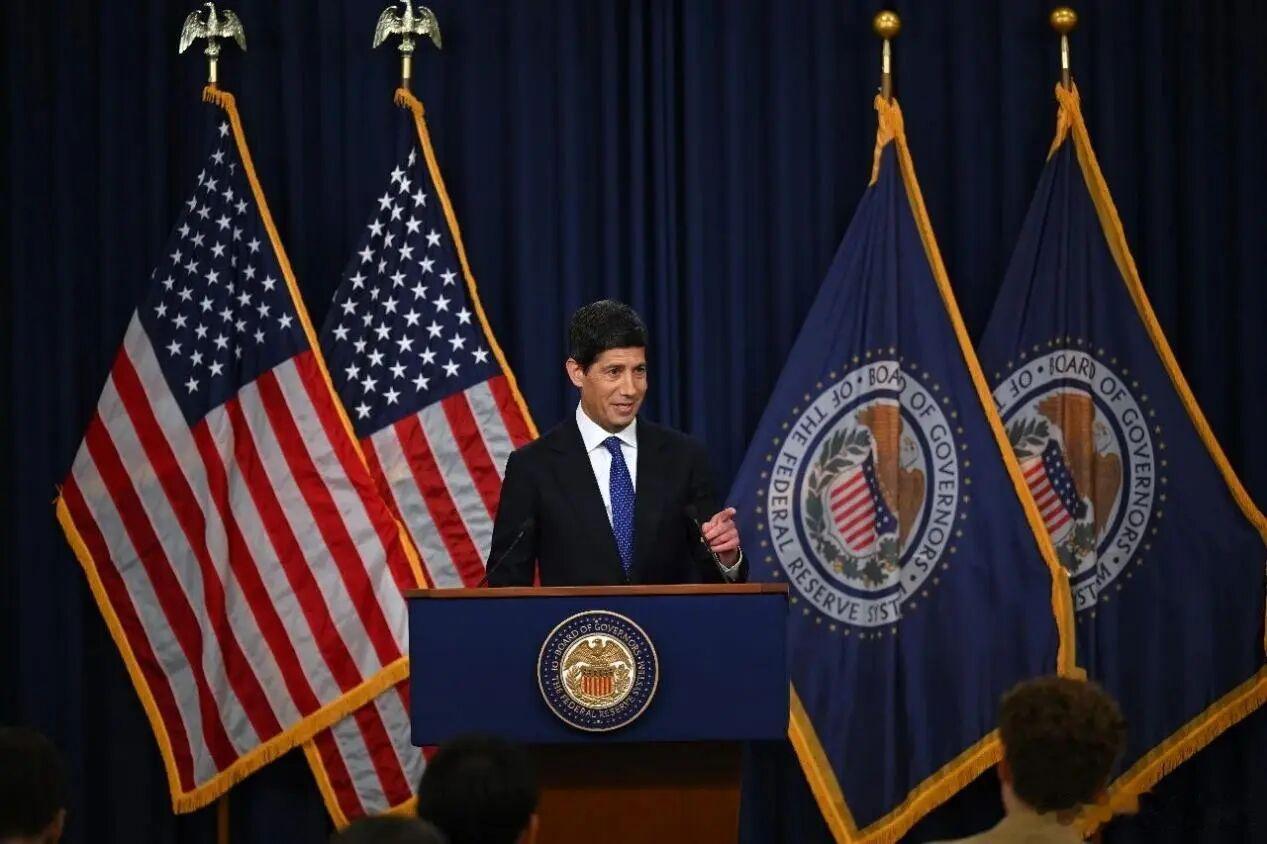
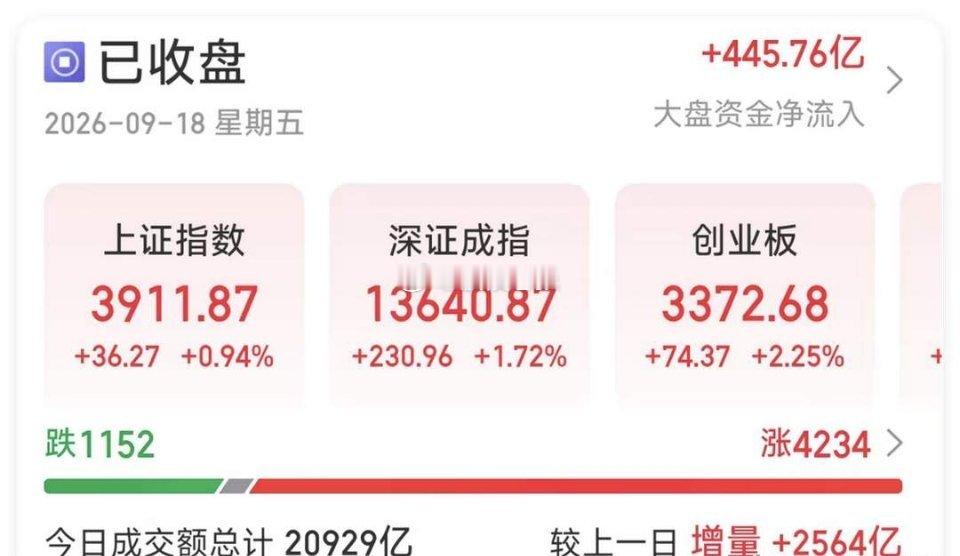
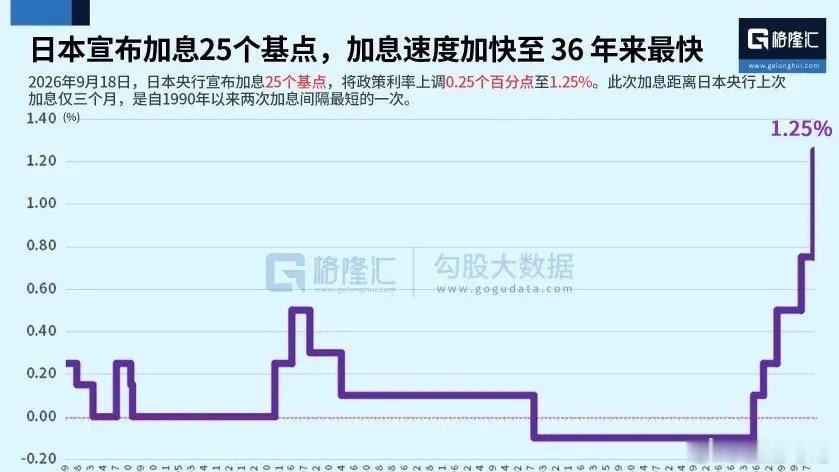
#主要央行纷纷加息#美联储重启加息之后,欧日韩等多家主要央行跟进收紧,一部分是本国通胀黏性高企的内生
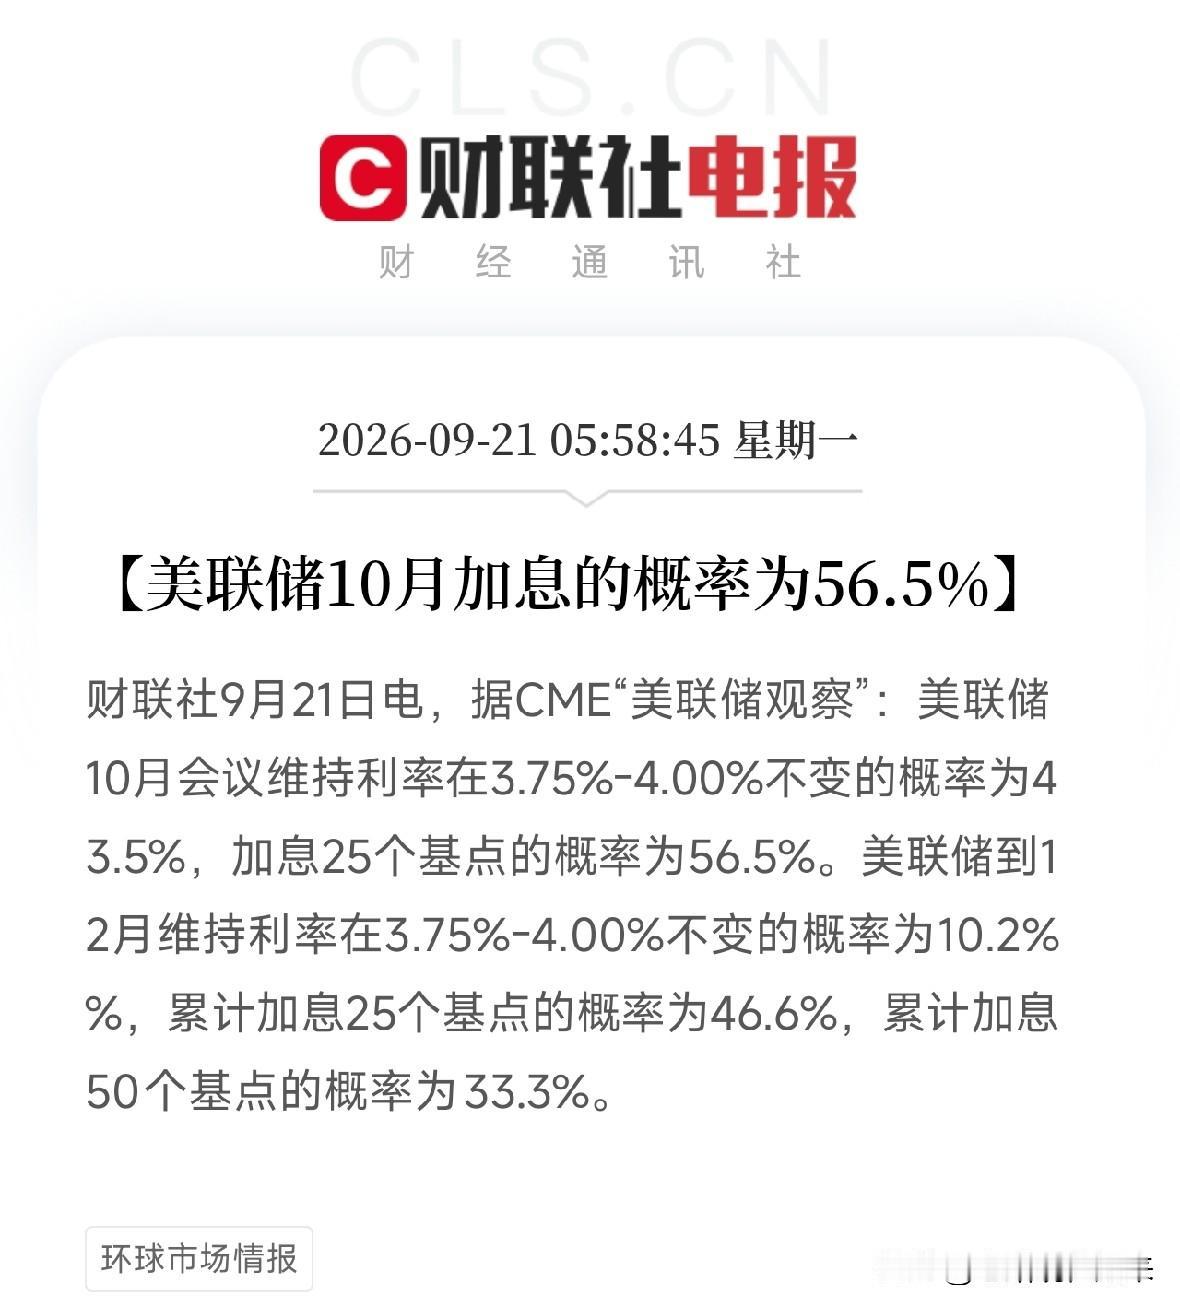
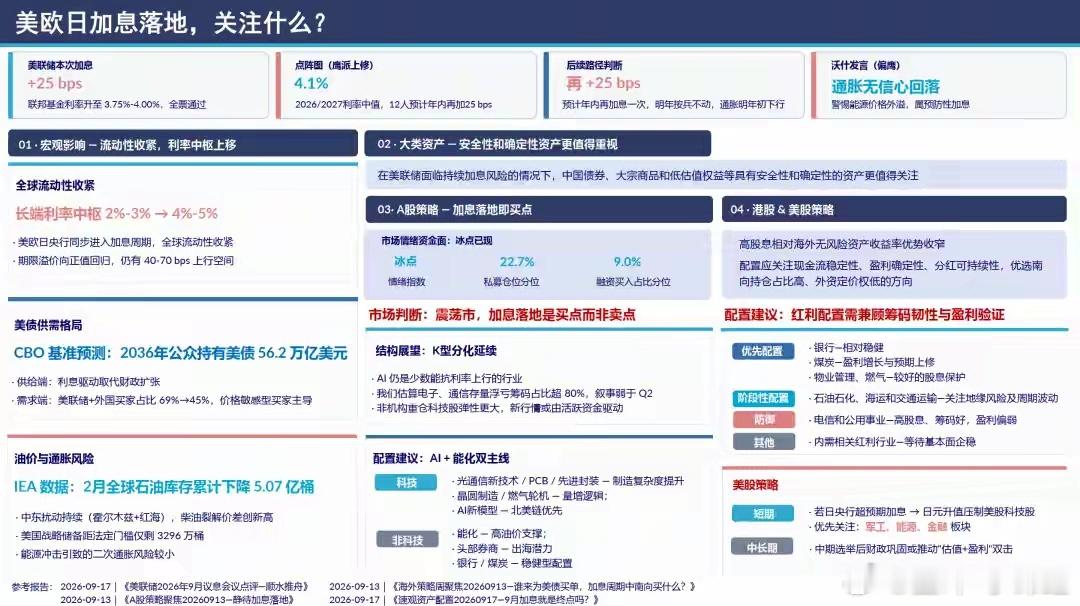
#主要央行纷纷加息#美联储重启加息之后,欧日韩等多家主要央行跟进收紧,一部分是本国通胀黏性高企的内生需求,另一部分属于被动防御,防止利差拉大引发资本外流、本币大幅贬值。全球流动性同步收紧,抬高全球借贷成本,外债压力大的新兴市场会承受更大汇率与债务压力,但各国并非无脑跟随,仍会结合主要央行纷纷加息美联储重启加息之后,欧日韩等多家主要央行跟进收紧,一部分是本国通胀黏性高企的内生需求,另一部分属于被动防御,防止利差拉大引发资本外流、本币大幅贬值。全球流动性同步收紧,抬高全球借贷成本,外债压力大的新兴市场会承受更大汇率与债务压力,但各国并非无脑跟随,仍会结合自身经济基本面做分化抉择,全球进入高利率维持阶段,股市债市、大宗商品都将面临流动性层面的扰动。日本加息
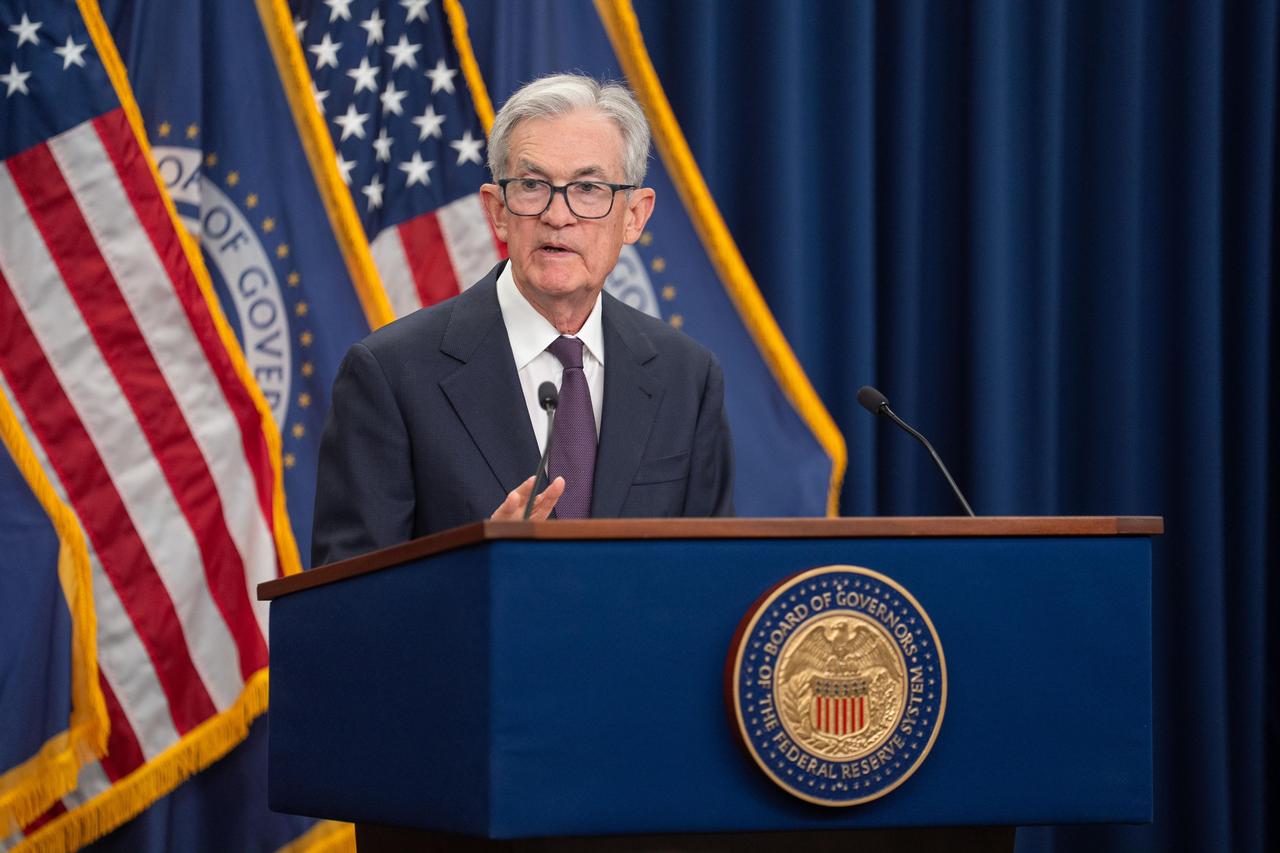

美联储稍有动作,世界经济市场就会震荡,如何改变这一状况?让美元体系失去制动作用。
美联储稍有动作,世界经济市场就会震荡,如何改变这一状况?让美元体系失去制动作用。美元体系的根基不是某种货币,而是网络效应和基础设施垄断。要让它“失去制动作用”,不是简单换一种货币,而是把美元从“唯一默认选项”稀释为“选项之一”。四条路径:1.支付绕行:CIPS升级、mBridge、BRICSPay,建不依赖SWIFT的平行结算网。2.计价脱钩:石油人民币、本币结算扩大,削弱“石油美元”需求。3.区域互联:金砖推本币结算网络,建平行金融生态。4.数字货币换道:数字人民币、多边央行数字货币桥,重构跨境支付底层。难点在于:美元仍占全球外汇交易近九成、大宗计价约九成,网络效应和利益捆绑极强。结论:现实目标不是“击败美元”,而是建一个美元不再不可或缺的平行体系。当足够多贸易流、支付流、储备在美元体系外闭环,美元制动效力就会从全局性降为区域性。
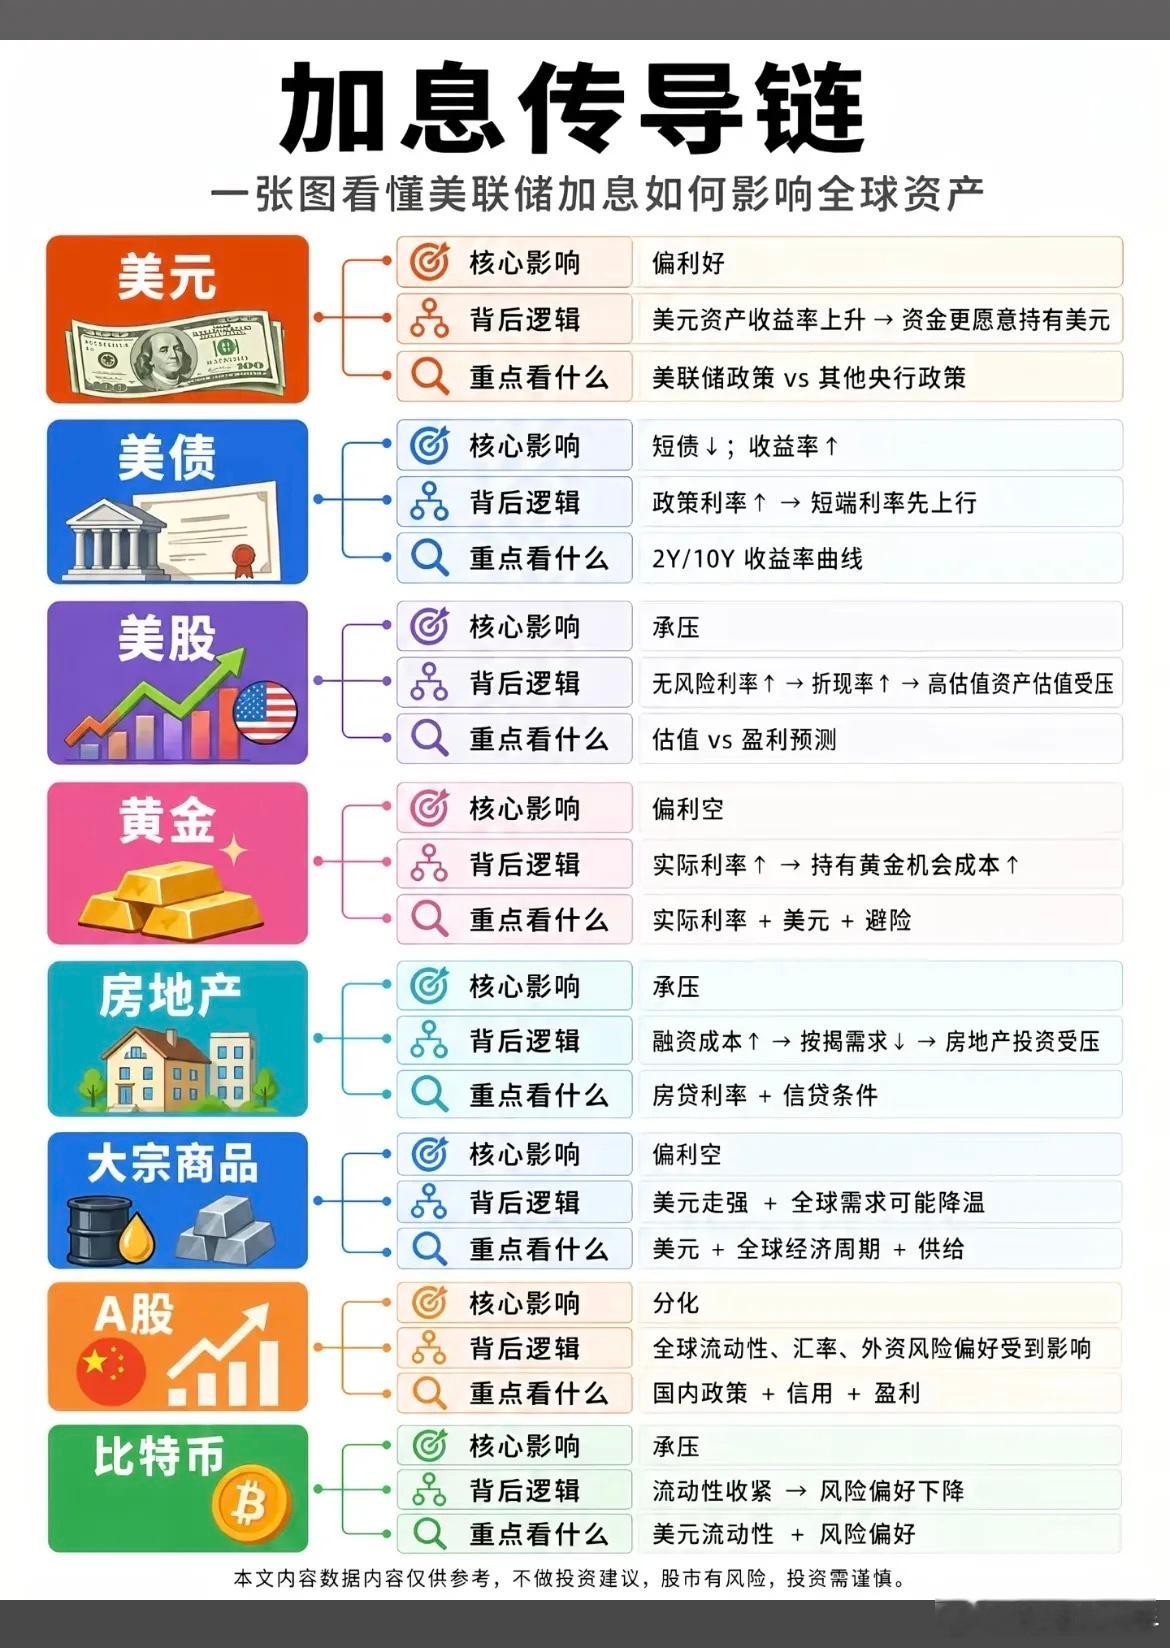
美联储加息传导链:美元、黄金、A股,到底谁受益谁承压?不少投资者看财经新闻,经常
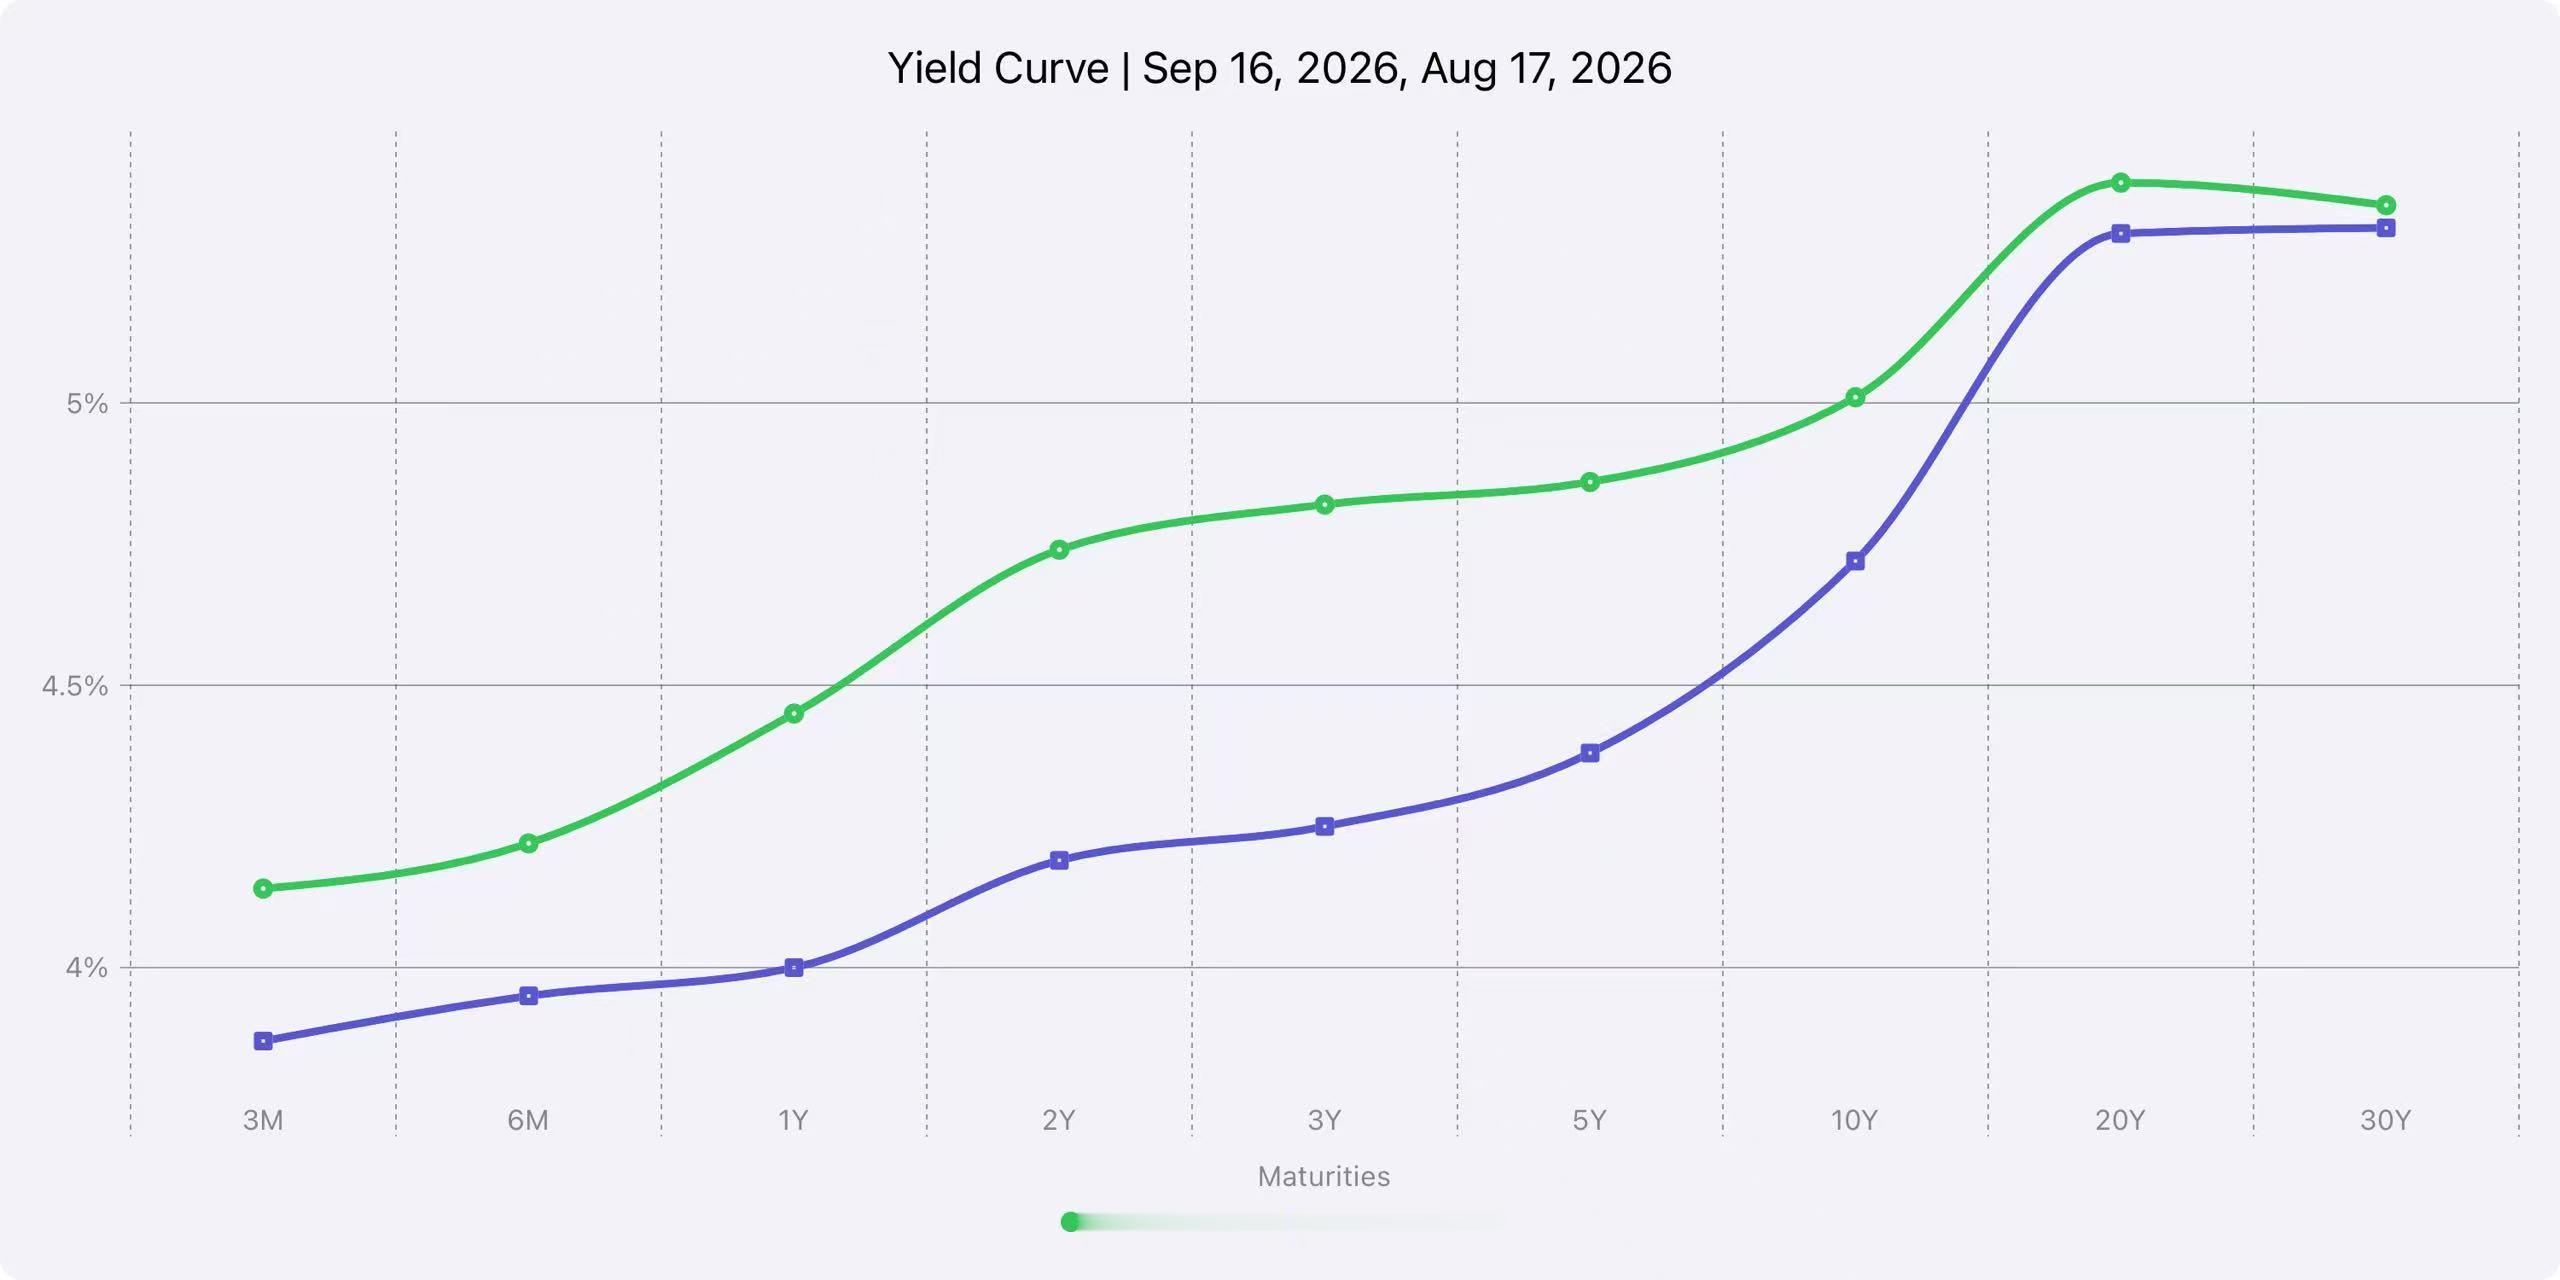
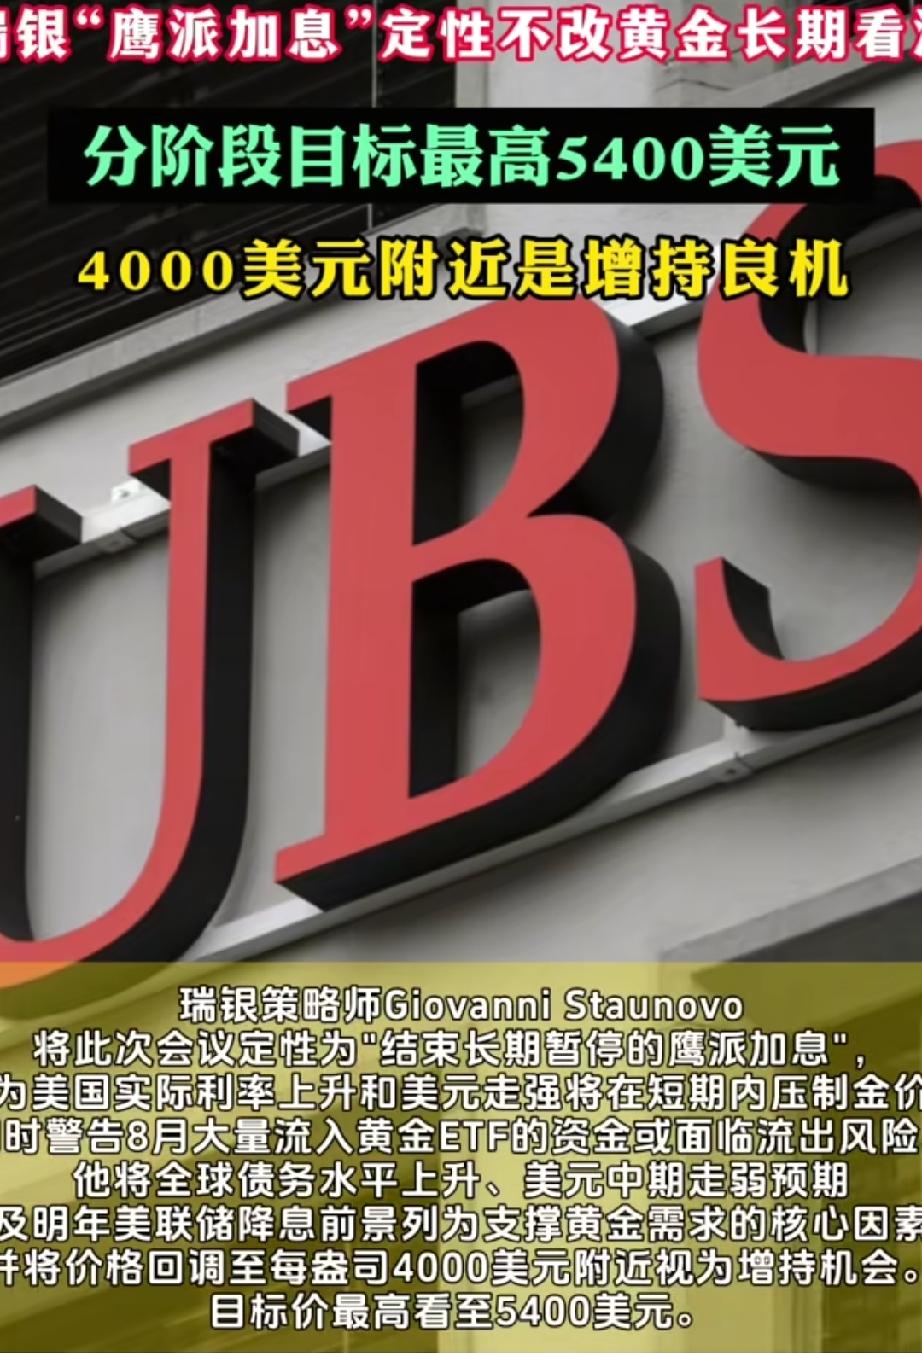
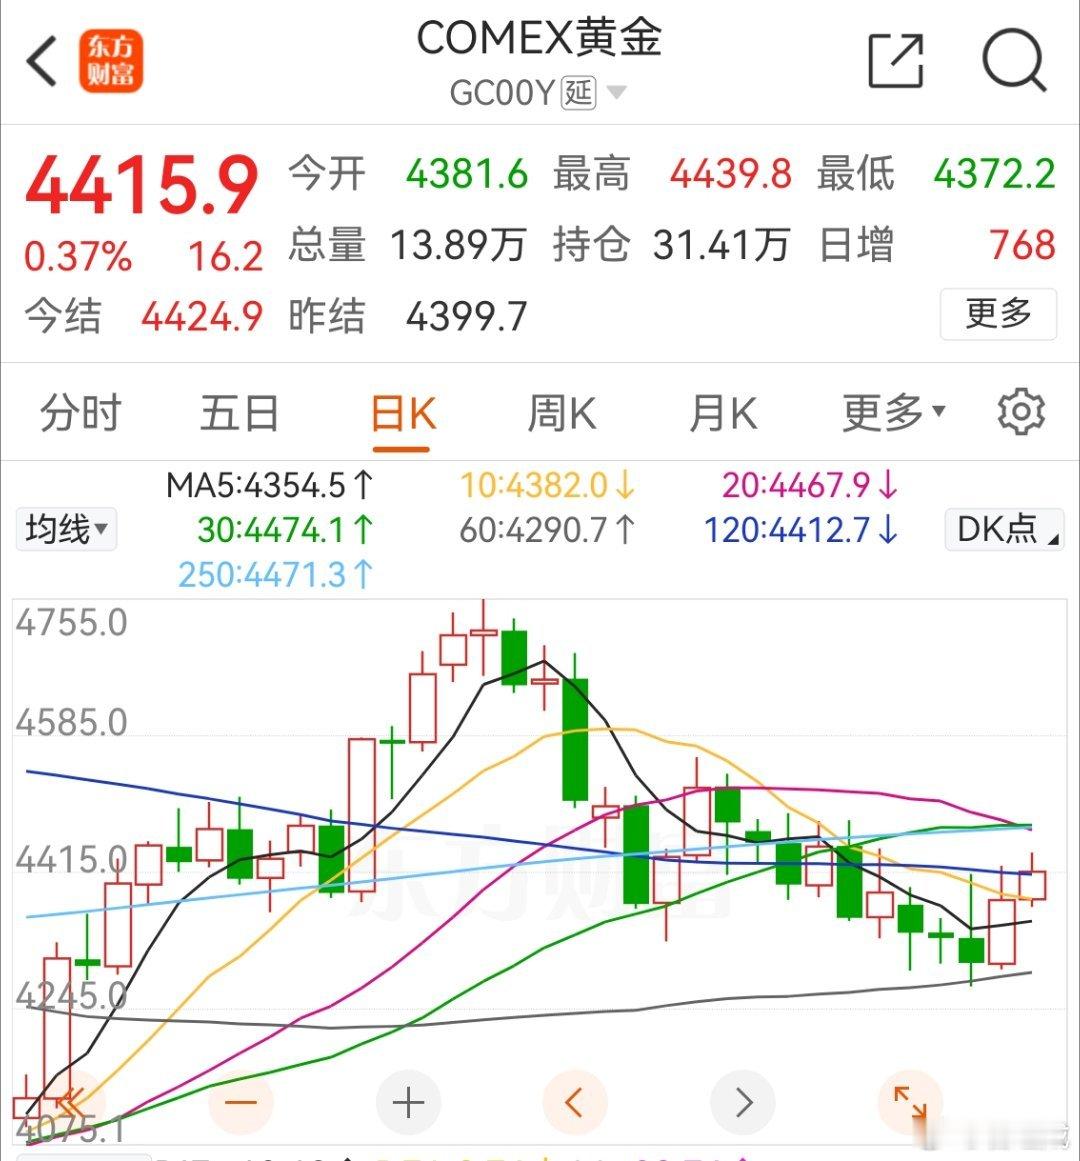
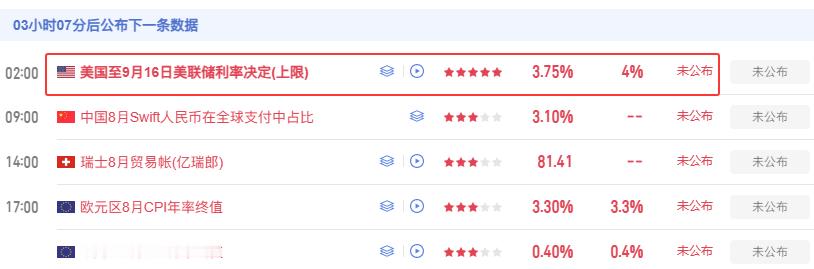
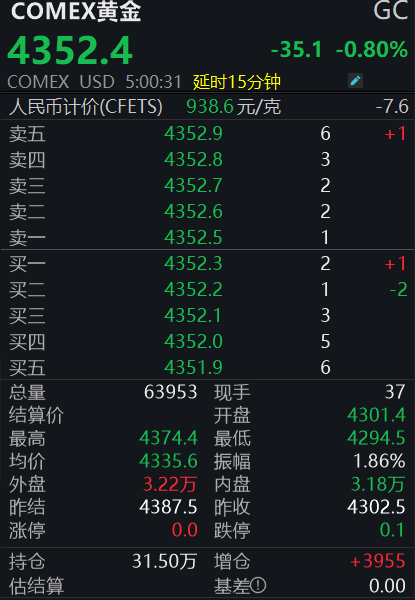
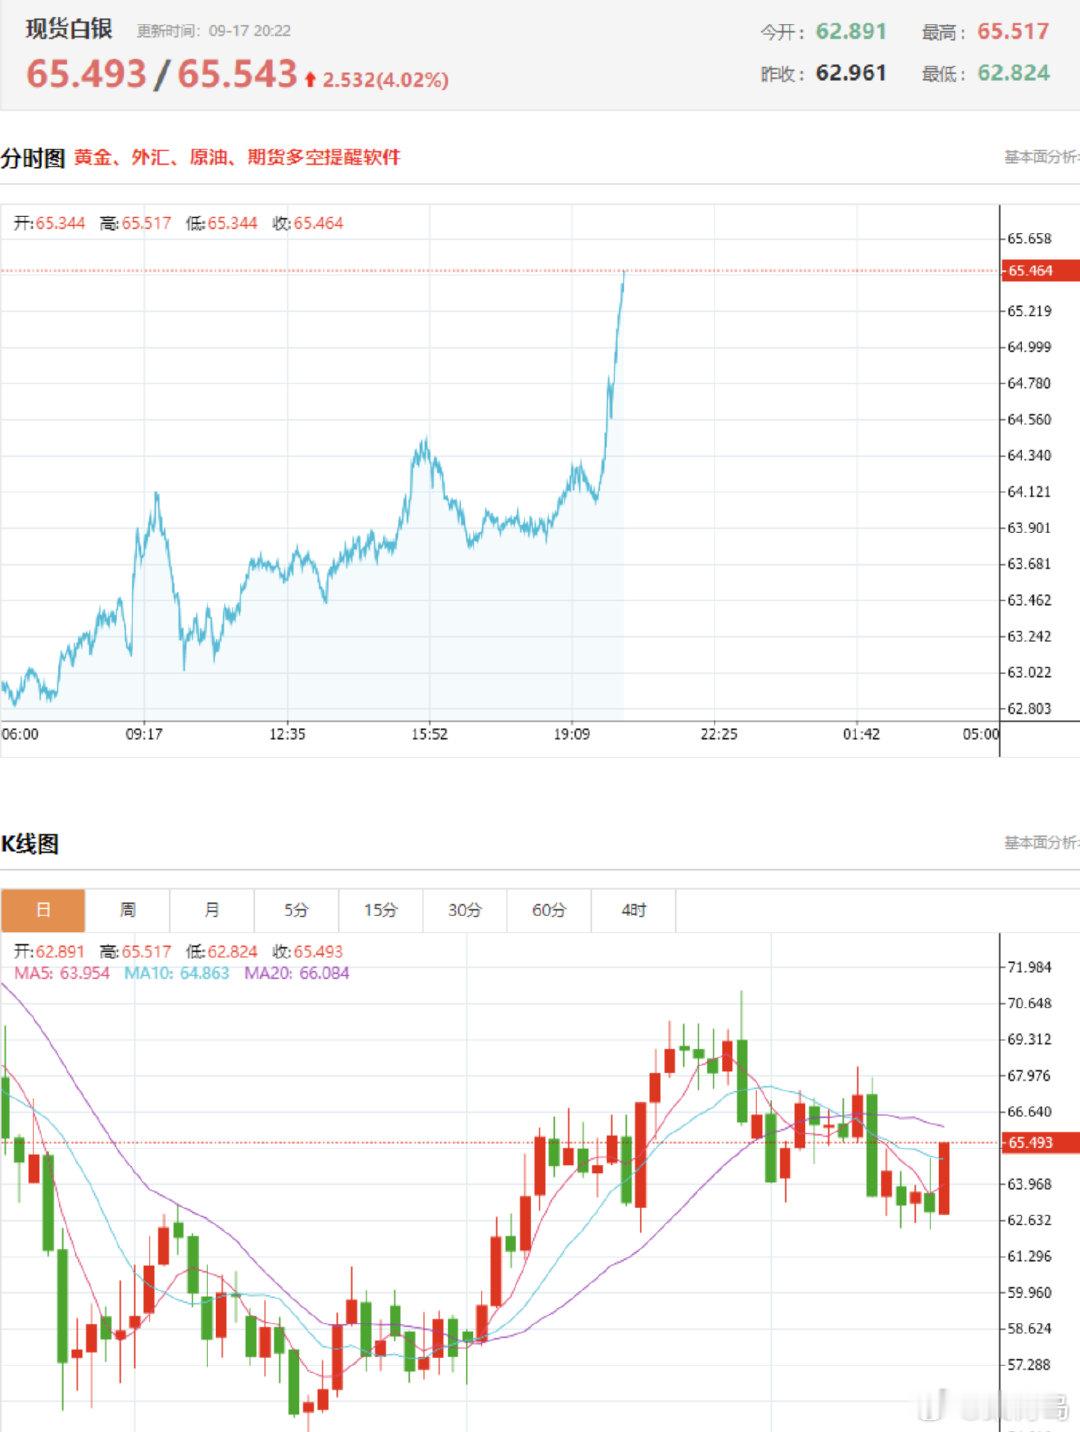
美联储加息传导链:美元、黄金、A股,到底谁受益谁承压?不少投资者看财经新闻,经常看到美联储加息的消息,但很难理清它对各类资产的连锁影响。利率调整不是单一事件,会沿着完整链条向外扩散,美元、美债、大宗商品、A股都会受到不同程度的扰动。1、美元和美债的直接变化美联储加息,美元资产收益率提升,资金更愿意持有美元,利好美元走强。政策利率上调后,短期美债收益率率先上行,平时重点可以观察2年期与10年期美债收益率曲线,判断市场对未来利率的预期。2、黄金、大宗商品、地产的影响逻辑黄金不产生利息,加息推高实际利率,持有黄金的机会成本上升,整体偏利空。大宗商品受美元走强、全球需求预期降温影响,价格容易承压。地产板块融资成本抬高,购房按揭需求下降,地产投资会受到压制。3、A股市场要理性看待加息会影响全球流动性、汇率以及外资风险偏好,但不会直接决定A股涨跌。A股行情核心看国内政策、信用环境和企业盈利,不用一听到加息就过度恐慌。美股、加密资产这类高估值品种,在流动性收紧环境下更容易承压。风险提示:本文仅做知识科普,不构成任何投资建议。各类资产走势受多重因素影响,股市有风险,投资决策请独立审慎判断。
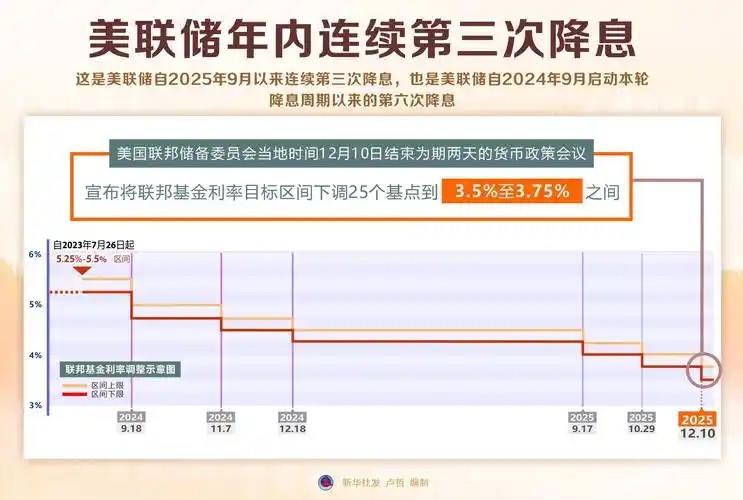
别被“美联储加息A股必跌”的固有认知绑死了,真的没那么非黑即白。说白了加息本质
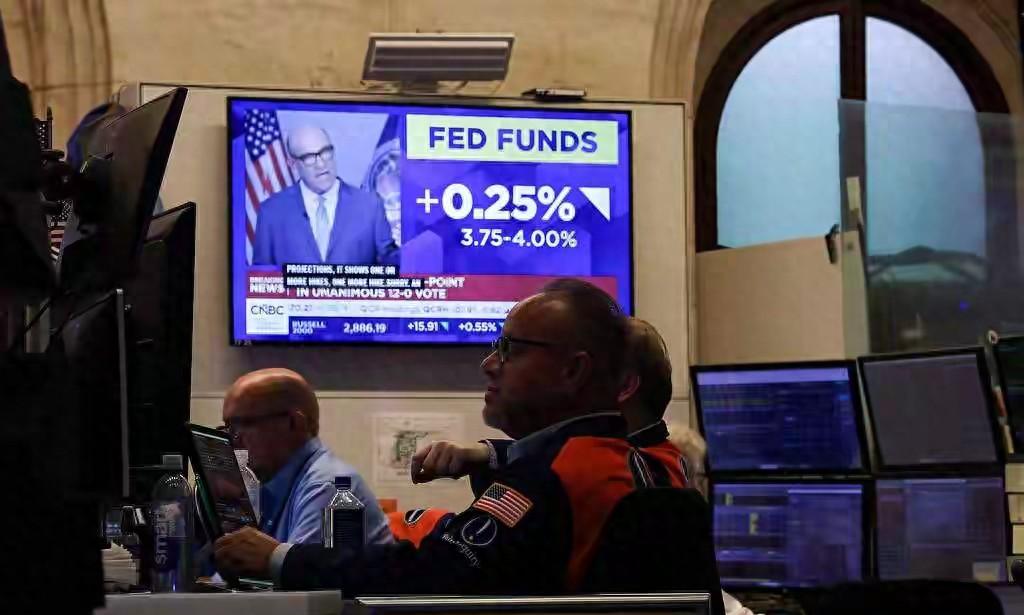
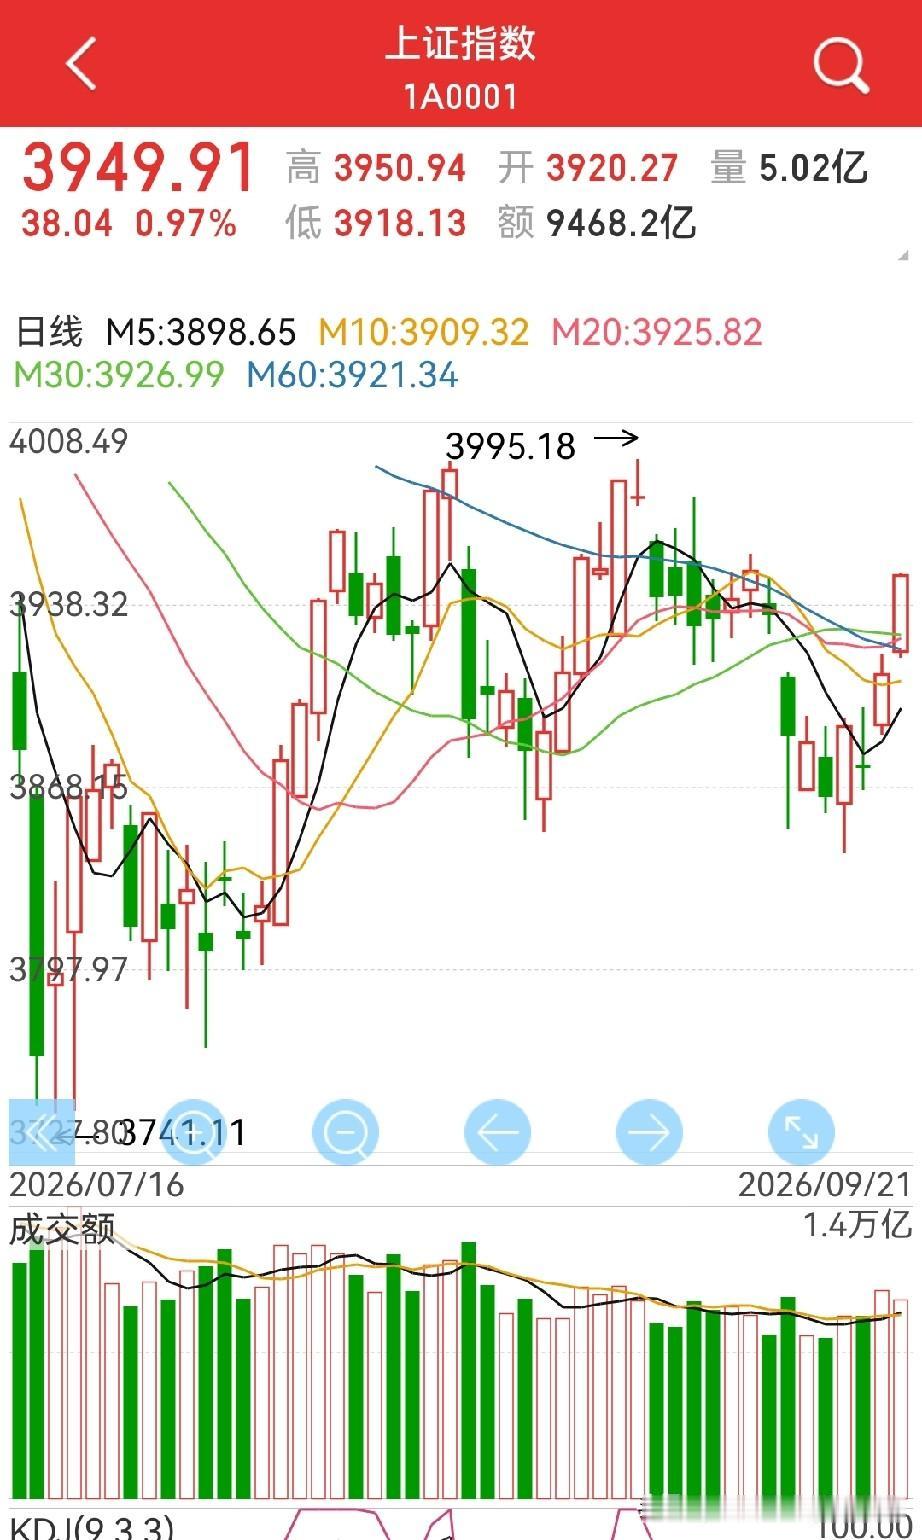
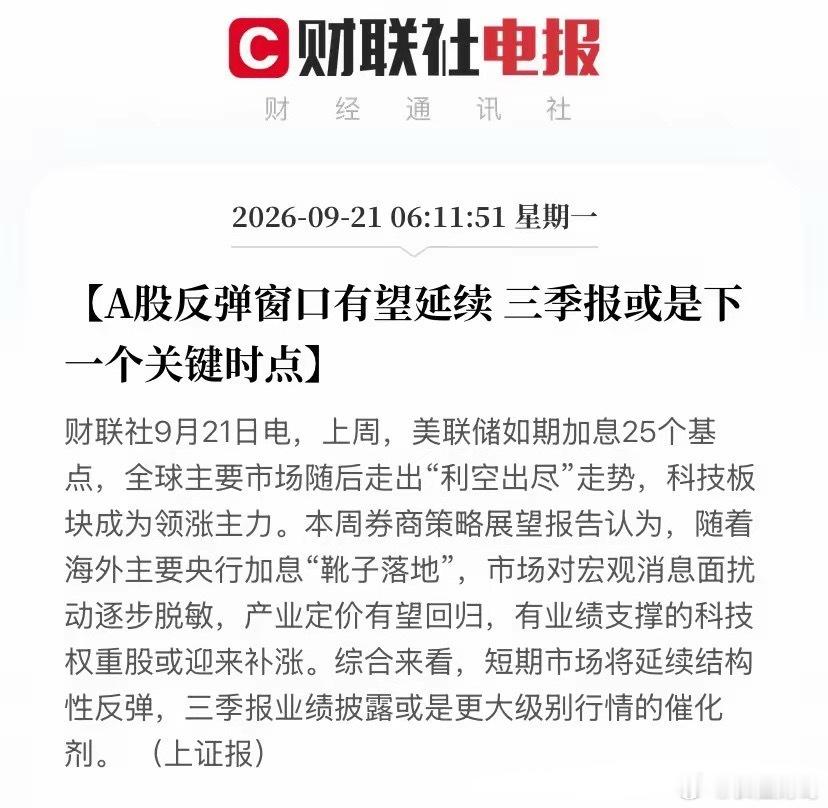
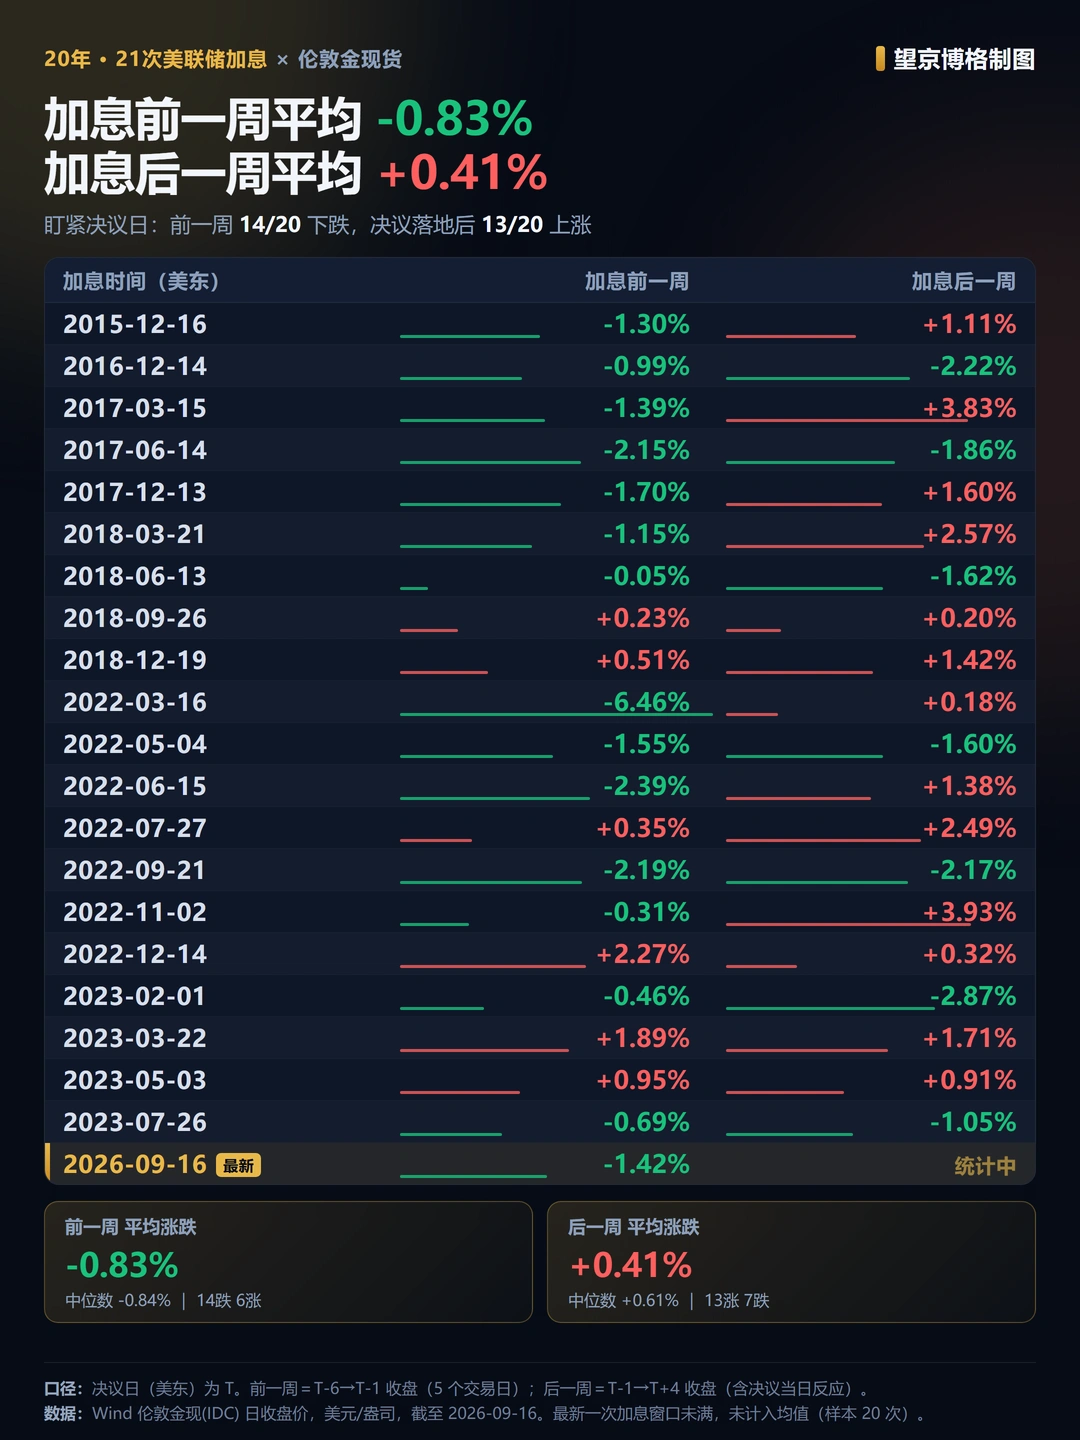
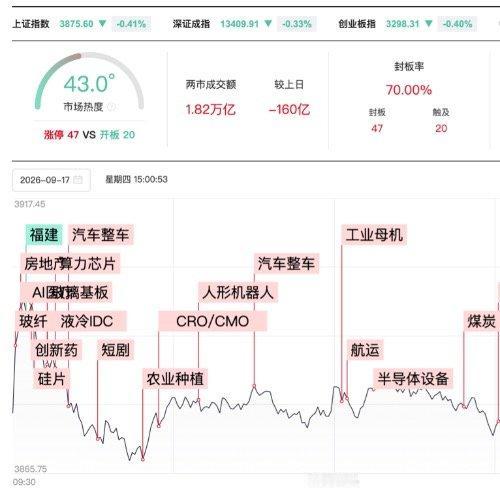
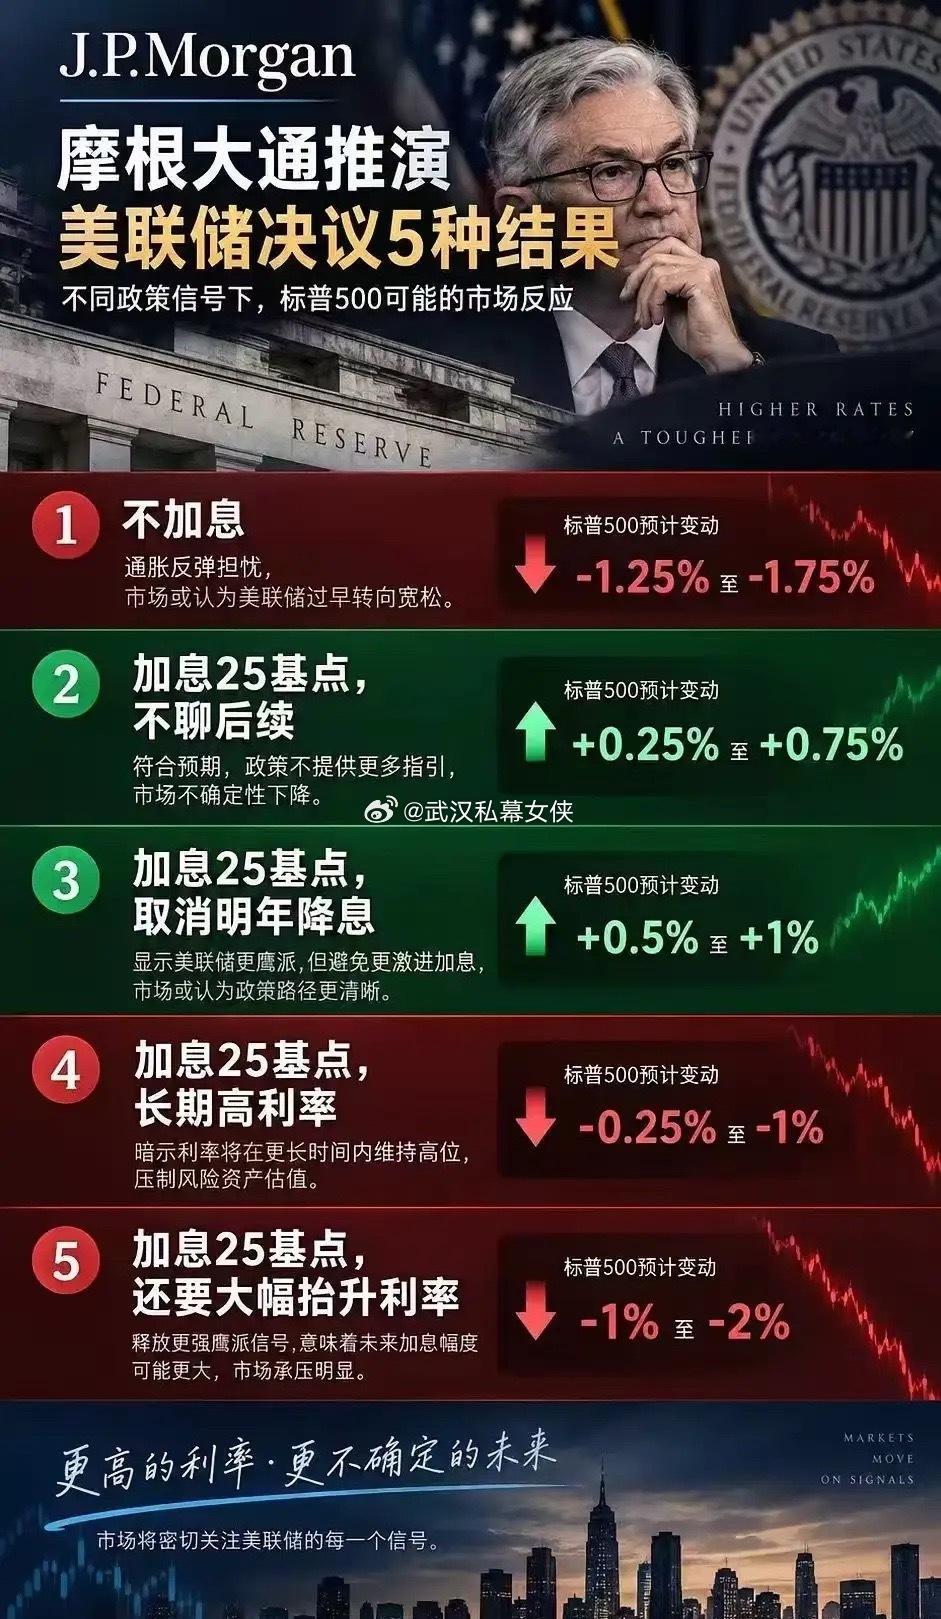
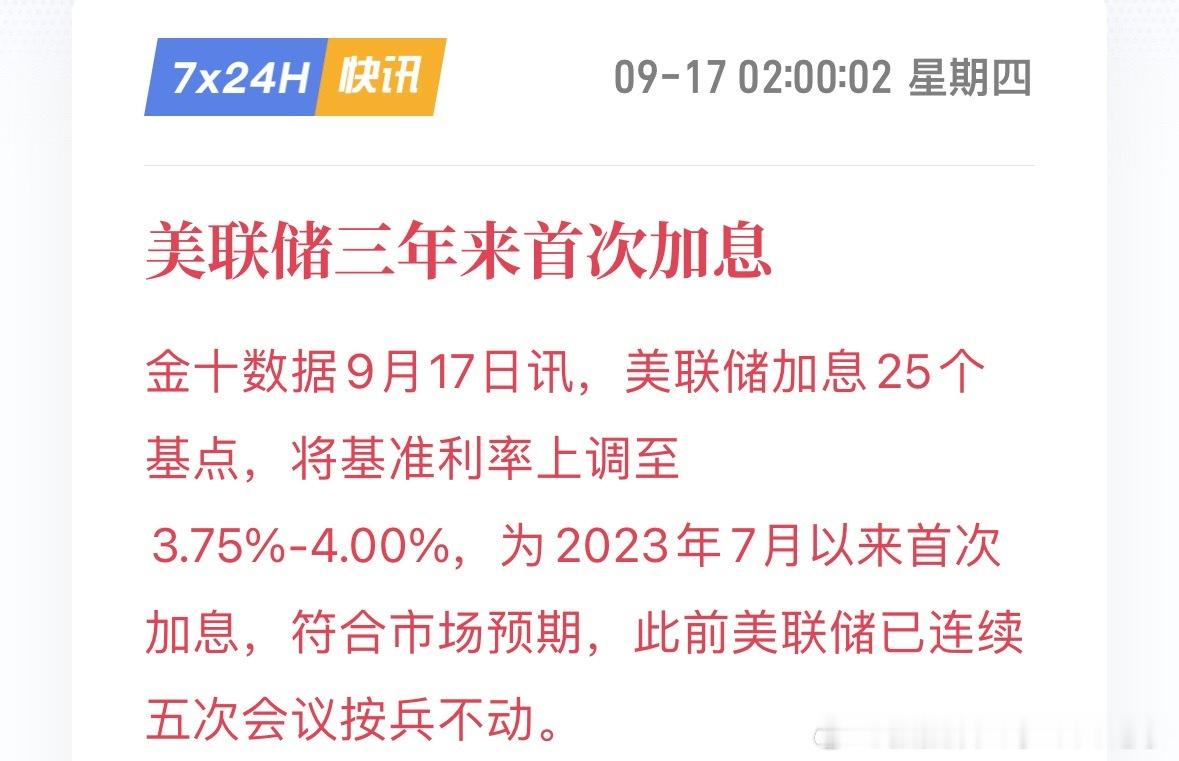
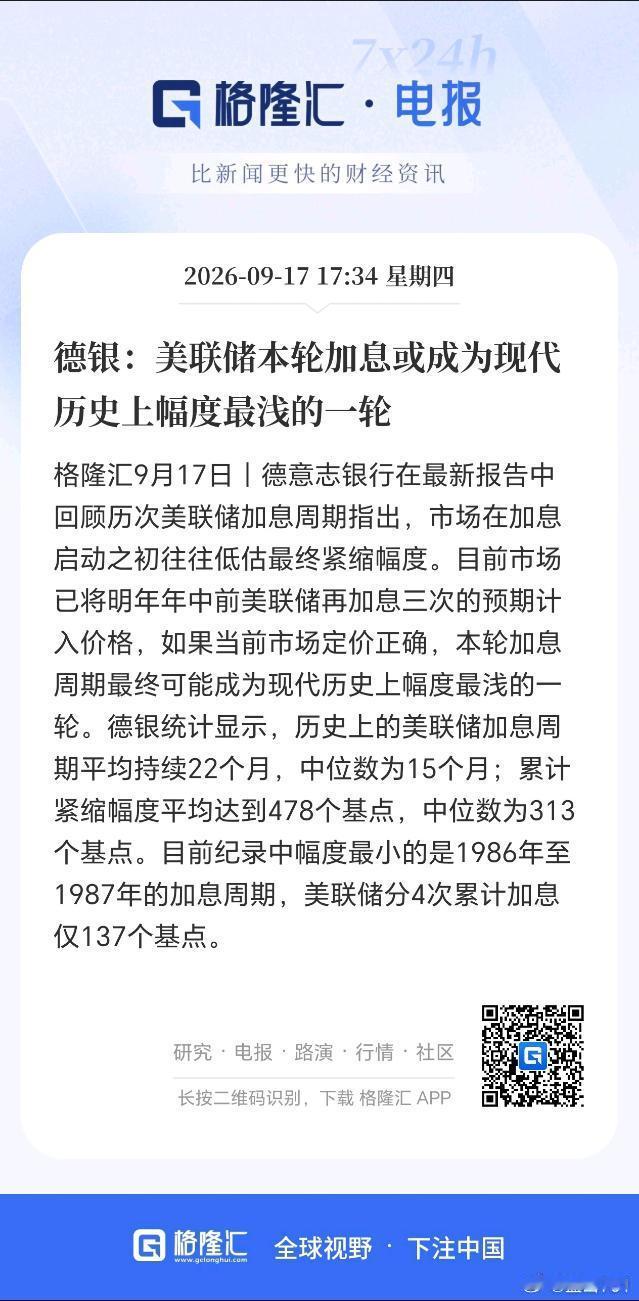
别被“美联储加息A股必跌”的固有认知绑死了,真的没那么非黑即白。说白了加息本质是抬升美元资金成本,美债收益率一涨,全球资本自然会往美国跑,短期确实会通过北向资金阶段性流出、人民币贬值压力、压制高估值成长股估值这三条路径给A股带来情绪扰动。但影响大不大,核心看有没有提前消化。这次加息25bp,完全在市场预期内,落地之后反而会走一波利空出尽的修复行情。真的能带来持续压力的,从来不是单次加息本身,是美联储放出来的持续鹰派信号,让市场觉得紧缩周期要拉长。翻过往加息周期的行情就懂,A股根本不会因为美联储加息就必然走熊,国内经济基本面、托底政策、企业盈利才是真正的定盘星。之前几次国内经济韧性足的时候,哪怕海外流动性收得紧,A股照样走出独立行情。

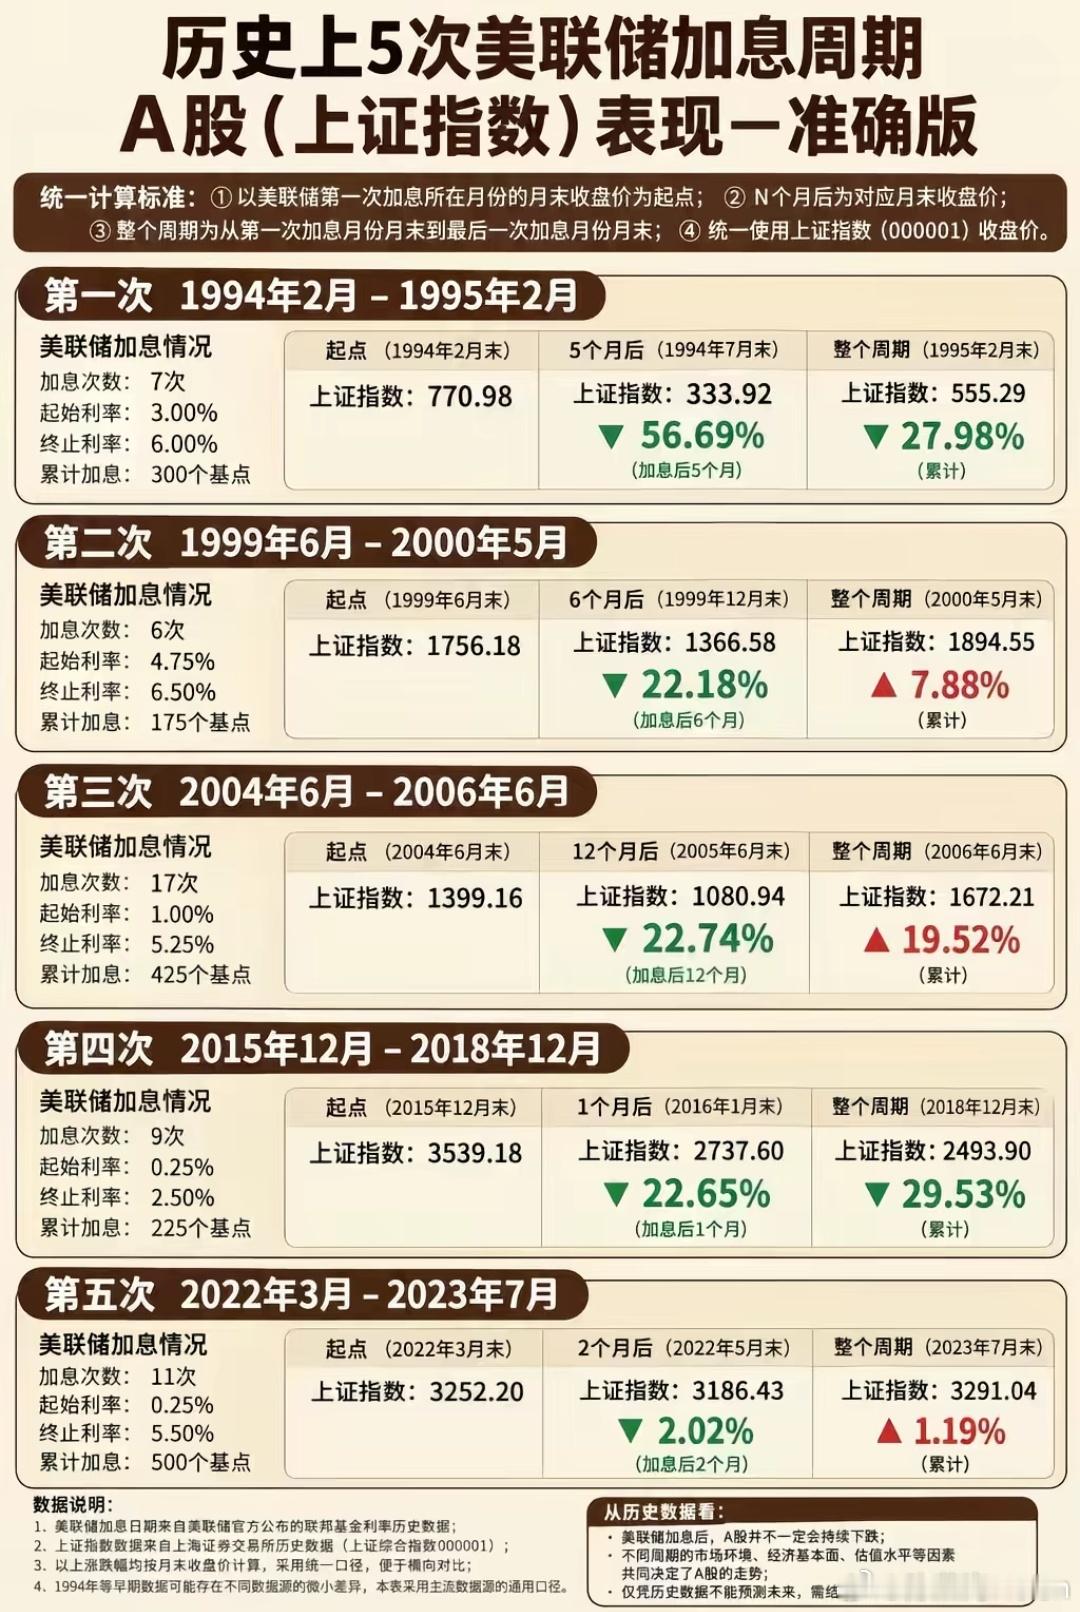
历史美联储加息周期对应A股走势
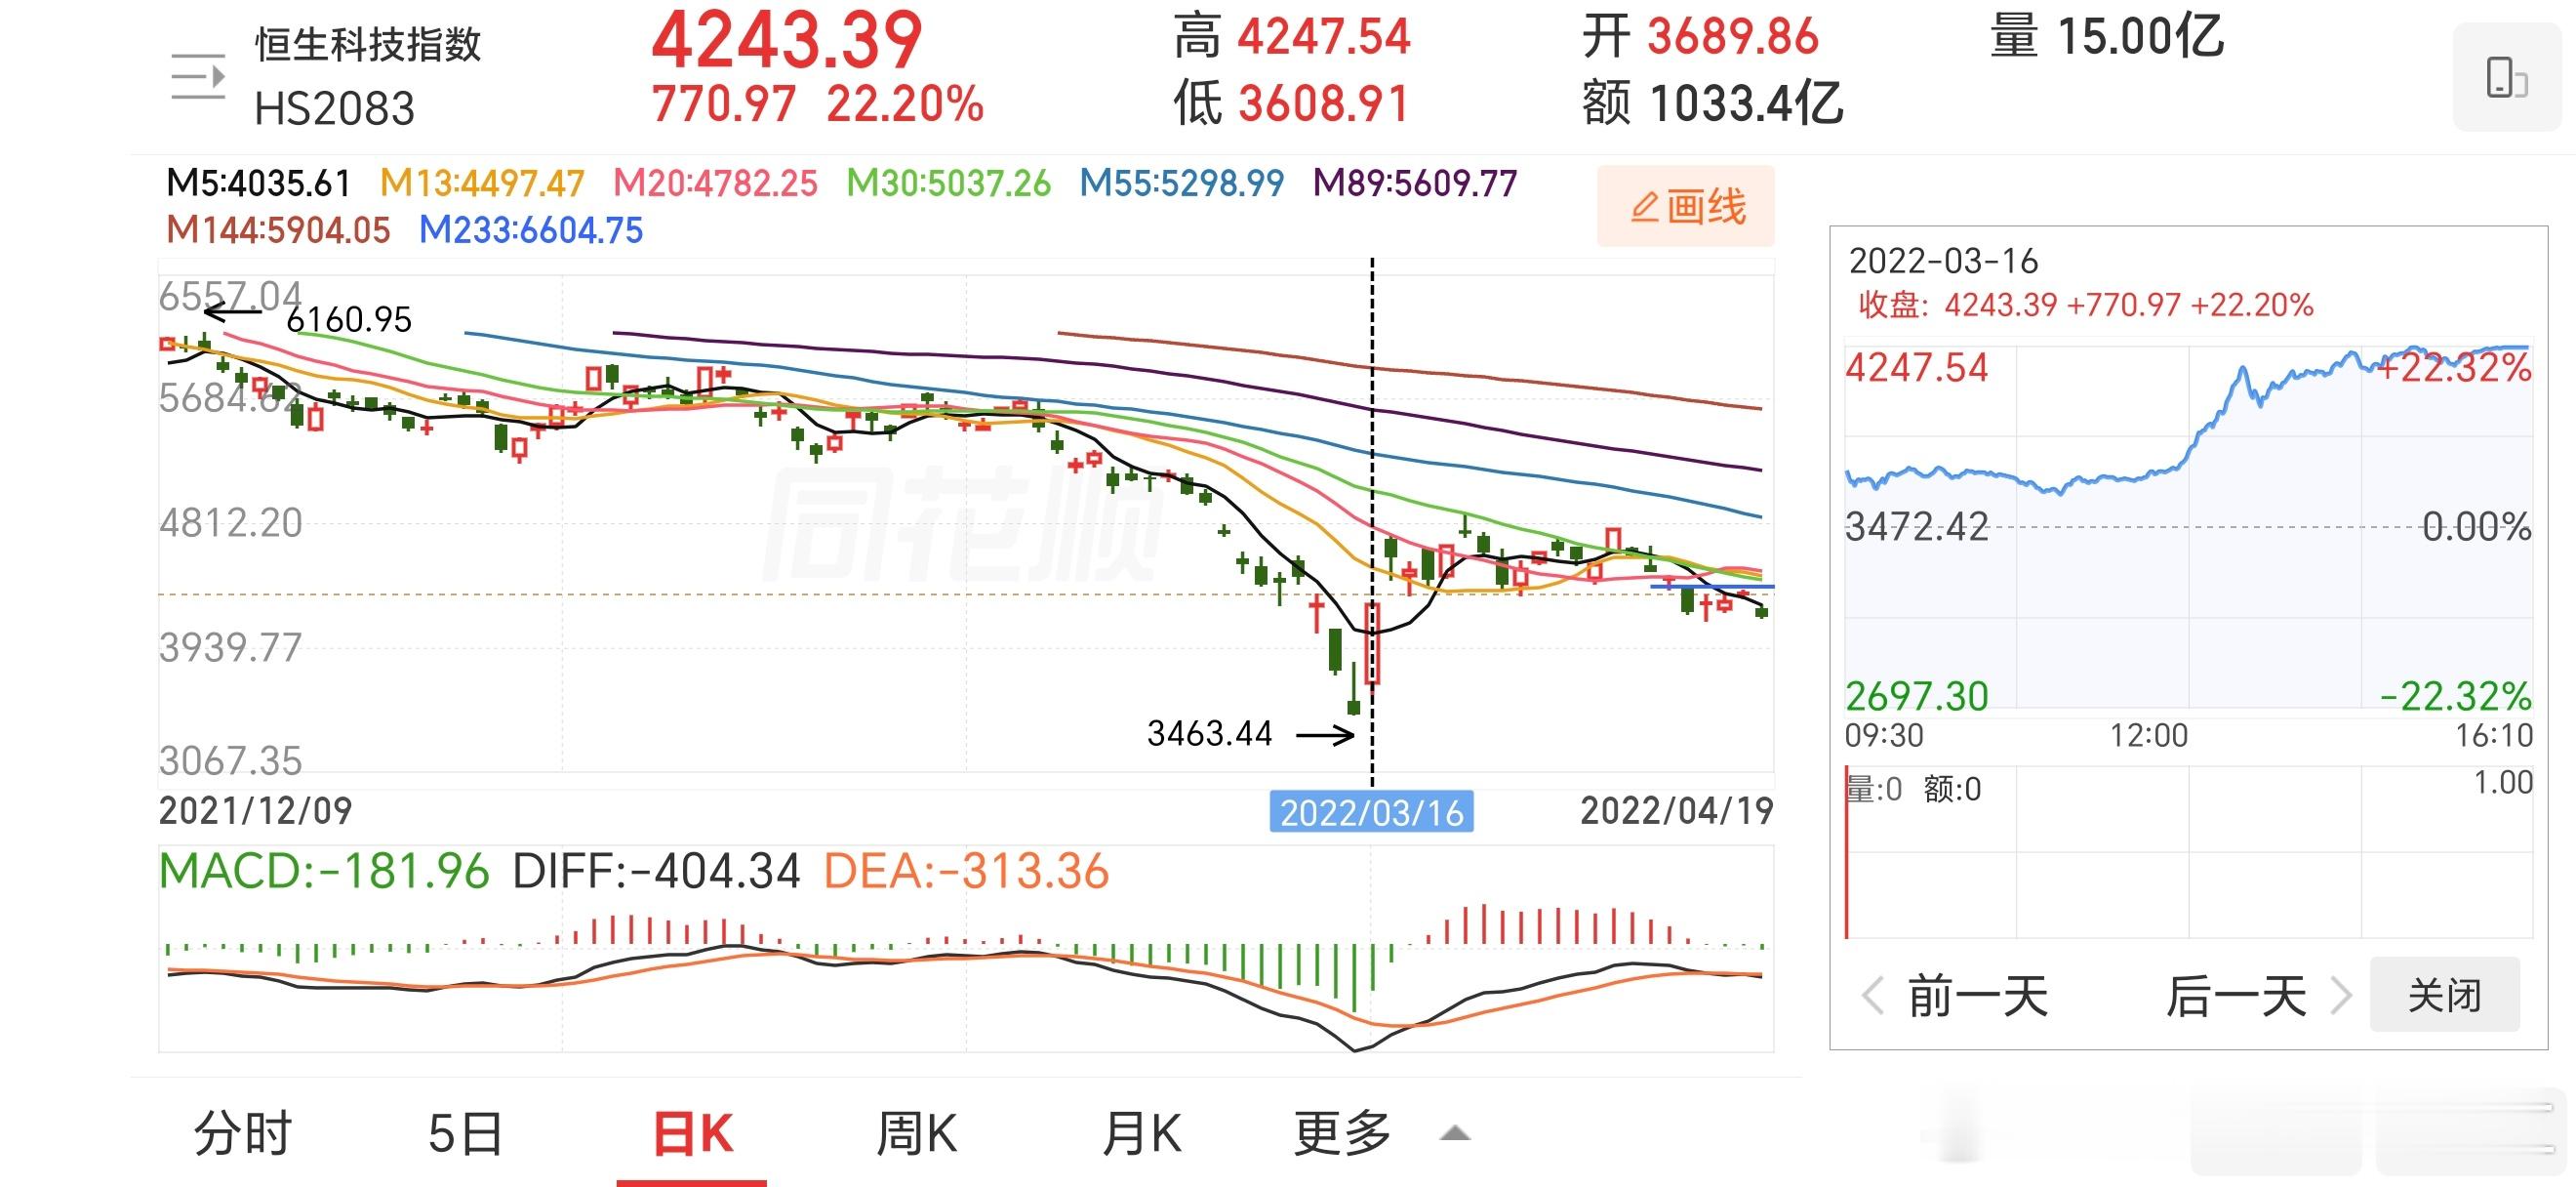
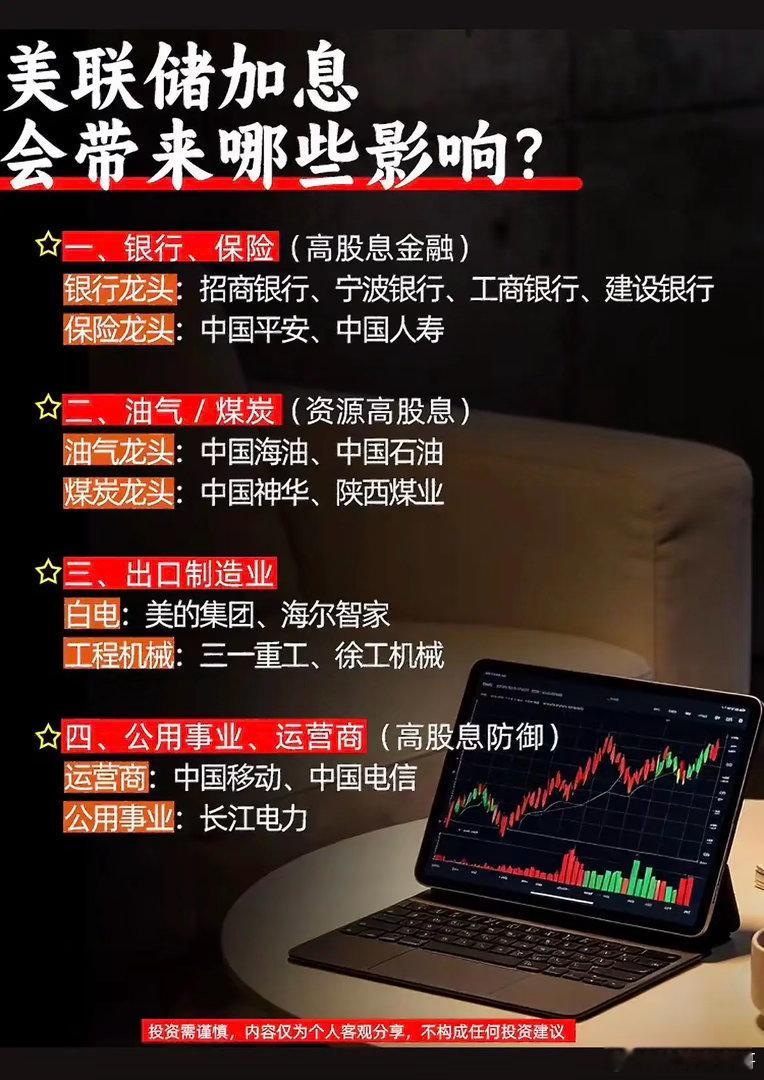
历史美联储加息周期对应A股走势