我是爱说的大白。
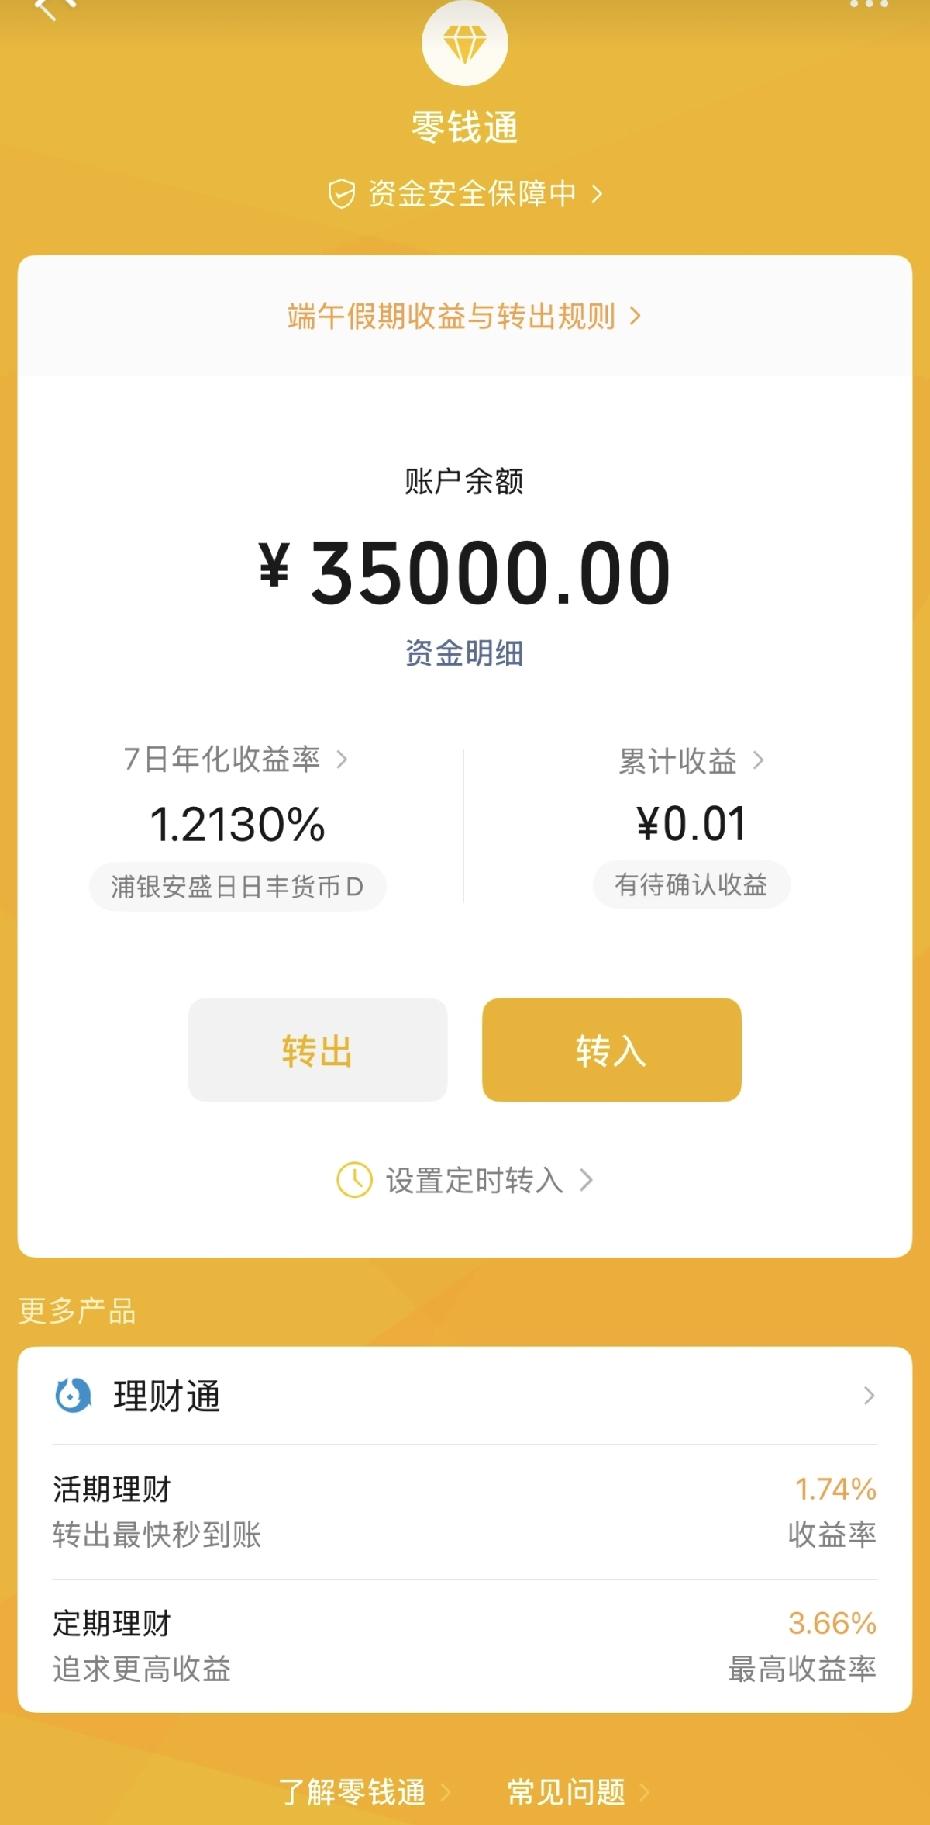
直接说结论:3万放零钱通,基本安全、极少亏钱,但有一个隐形大坑,90%的人都踩过!
很多朋友手里攒了3万闲钱,放微信零钱没利息,存银行定期又不能随时取用。
于是都想存进零钱通赚点零花钱,但心里一直犯嘀咕:钱会不会亏?会不会被盗?能不能随便取?
首先纠正所有人的最大误区:
✅零钱通不是银行存款,是低风险货币基金!
它由正规基金公司运作、银行托管、证监会监管,微信只是代销平台,绝对不会卷钱跑路。
日常放几万块备用金,本金基本稳当,收益稳定,适合日常周转。
但重点来了:它不保本!极端行情下有极小概率波动,更坑的是手续费陷阱!
3万放零钱通,实实在在的好处
1. 随存随取,灵活方便
日常扫码付款、转账、还账单,零钱通的钱可以直接用。急用钱快速赎回秒到账,比银行定期灵活太多。
2. 闲置钱能赚收益
2026年零钱通年化利率稳定在1%-1.6%左右。
3万块存进去,一天大概赚0.8-1.3元,日积月累,一年也能多几百块零花钱,比放零钱躺平划算。
3. 账户安全有保障
自带微信百万保障,搭配密码、人脸、设备锁多重防护。
正规官方防护,日常被盗风险极低,普通人完全可以放心。
重点避坑!3万存零钱通,3个致命隐患
看似稳赚省心,实则藏着普通人看不懂的坑,一定要记牢!
🔥第一大坑:零钱转入,提现必扣手续费(最多亏300元)
这是所有人踩过的通病!
零钱余额转入零钱通,以后转出到银行卡,照样扣0.1%手续费!
3万块全额零钱转入,提现直接扣300元,赚的利息还不够抵扣手续费,纯属白忙活!
✅正确做法:只用银行卡转入零钱通,原路转回银行卡完全免费!
🔥第二大坑:不保本,有极低亏损概率
零钱通主打低风险,不是零风险。
虽然常年稳赚不亏,几乎没有本金亏损案例,但合同明确不保本。
极端市场波动时,可能出现收益下跌、小幅本金浮动,接受不了一点波动的人慎存。
🔥第三大坑:账号风险比亏钱风险更大
零钱通本身很安全,最怕手机丢失、密码泄露、点击陌生链接。
一旦账号被盗,资金会有被盗刷风险,这是最常见的安全问题。
2026年最新存钱干货建议(普通人直接照做)
1. 只存备用金,不存全部积蓄
零钱通适合放3-5万日常周转的闲钱。长期不用的大额存款,优先存银行定期,保本更踏实。
2. 严格卡转入方式
牢记:银行卡转入免费随取,零钱转入必扣手续费,千万别存错!
3. 做好账号防护
开启微信人脸验证、设备锁,不泄露验证码,不点陌生链接,守住资金安全。
4. 心态放平,接受小幅波动
想灵活取用、赚小额收益,选零钱通;追求绝对保本、高安全,直接存银行。
3万块放零钱通,安全靠谱、适合周转、能赚小钱,普通人放心用。
只要避开零钱转入的手续费大坑,基本没有任何问题。
它不是完美存钱方式,却是日常闲钱打理最好用的工具之一。
💬互动聊聊:
你平时会把闲钱放零钱通吗?有没有踩过提现手续费的坑?
手里有3万闲钱,你更愿意存零钱通还是银行?欢迎评论区留言交流!
微信零钱通 存钱小技巧 理财科普 普通人理财微信零钱赚钱