四万美元的命,谁来买单?
有没有想过,有一天你的学生贷款账单会变成一张征兵令?这不是电影剧本。
以色列一家媒体真的这么建议了:美国年轻人只要愿意去伊朗打仗,学贷、信用卡债,政府帮你一笔勾销,听起来像是天上掉馅饼,可这馅饼的代价,可能是你回不来。
这件事的源头在2026年8月底,《耶路撒冷邮报》登了一篇文章,作者是个加拿大退役军官。
他算了一笔账:美国要是对伊朗发动地面战,需要七十五万到一百五十万兵力,可美国陆军现役满打满算才四十五万出头。
人不够怎么办?他给出的方案是,别搞强制征兵,太难看,直接跟年轻人做交易,服役两三年,政府替你清掉学贷和信用卡债。
这位作者甚至把美国年轻人的债务压力形容成五角大楼“最有效的转换机制”,说白了就是把欠债的人转化成上战场的人。
得先明白美国年轻人被债压成什么样了,四千多万人背着学生贷款,总盘子超过一点七万亿美元,2026届毕业生人均欠款四万三。
信用卡债更吓人,总额冲到一点二六万亿,逾期超过九十天的比例飙到百分之十二以上,是十几年来的最高点。
很多人毕业就失业,找到工作也还不起最低还款,从2026年1月开始,联邦政府直接对违约的人强制扣工资,六十多岁还在还学贷的,有三百万,这不是什么“经济压力”,这是慢性绞杀。
美军那边也急,国防部长自己都承认,年轻人要么太胖,要么太笨,要么有案底,招不到合格的人。
年龄上限从三十五拉到四十二,大麻前科也放宽了,可还是不够,一个负债累累的年轻人站在征兵站门口,面前摆着一张纸:签字,债务清零,这画面想想就知道会有人动心。
可这笔交易最大的坑不在战场,在纸面上,今年三月,一位空军少校在对伊朗的军事行动中坠机身亡。
他妻子等来的不是完整抚恤,而是一句“因为美国没有正式宣战,你和孩子不能领取某些津贴”,危险津贴没了,战区免税没了。
一个少校的遗孀都要为一纸名分奔波,那些冲着免债去参军的普通年轻人,真到了出事那天,家属手里能剩下什么?合同上写的是“服役期满清偿债务”,可没写“阵亡后债务还清吗”。
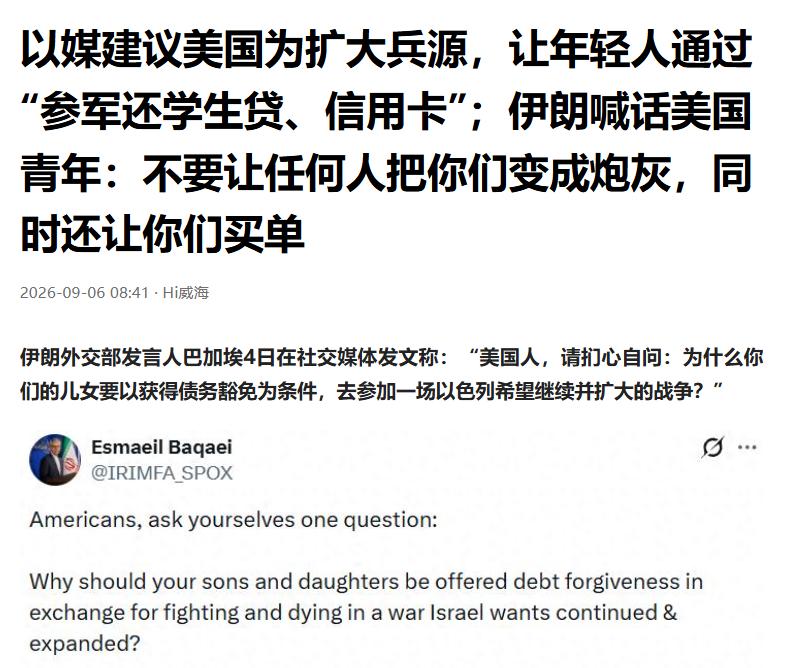
伊朗那边看到这篇文章,外交部发言人直接对着美国年轻人喊话:别让任何人把你们变成炮灰,还得自己买单,这话糙,但戳到根上了。
一个国家的年轻人要靠上战场来摆脱读书欠下的债,这本身就把问题说透了,学费是学校收的,贷款是银行放的,利息是利滚利的,政府没管住前面任何一环,最后把账单和枪一起递过来。
这套逻辑最冷的地方在于,它把社会制造出来的窟窿,包装成个人改变命运的机会,有钱人家的孩子毕业了,父母帮忙还债,找份体面工作。
普通家庭的孩子毕业了,账单追着跑,信用分数往下掉,突然有人告诉你,去中东打两年仗就自由了。自由确实是自由了,要么是债务自由,要么是人生自由,二选一。
真正该问的问题不是“这个方案有没有吸引力”,而是“为什么一个号称世界上最富的国家,会把年轻人逼到需要靠打仗来还学费的地步”。
仗打不打,政客说了算。债还不还,银行说了算,命要不要,你自己说了算,可当那张征兵桌上的免债协议推到你面前的时候,你真的还有的选吗?