宇树股价腰斩,真正需要警惕的,并不只是股价本身
先说我的一个核心判断:宇树科技股价大幅回撤,和这家企业能不能活下去,关系并不大。但它折射出来的行业焦虑,却值得所有人认真琢磨。
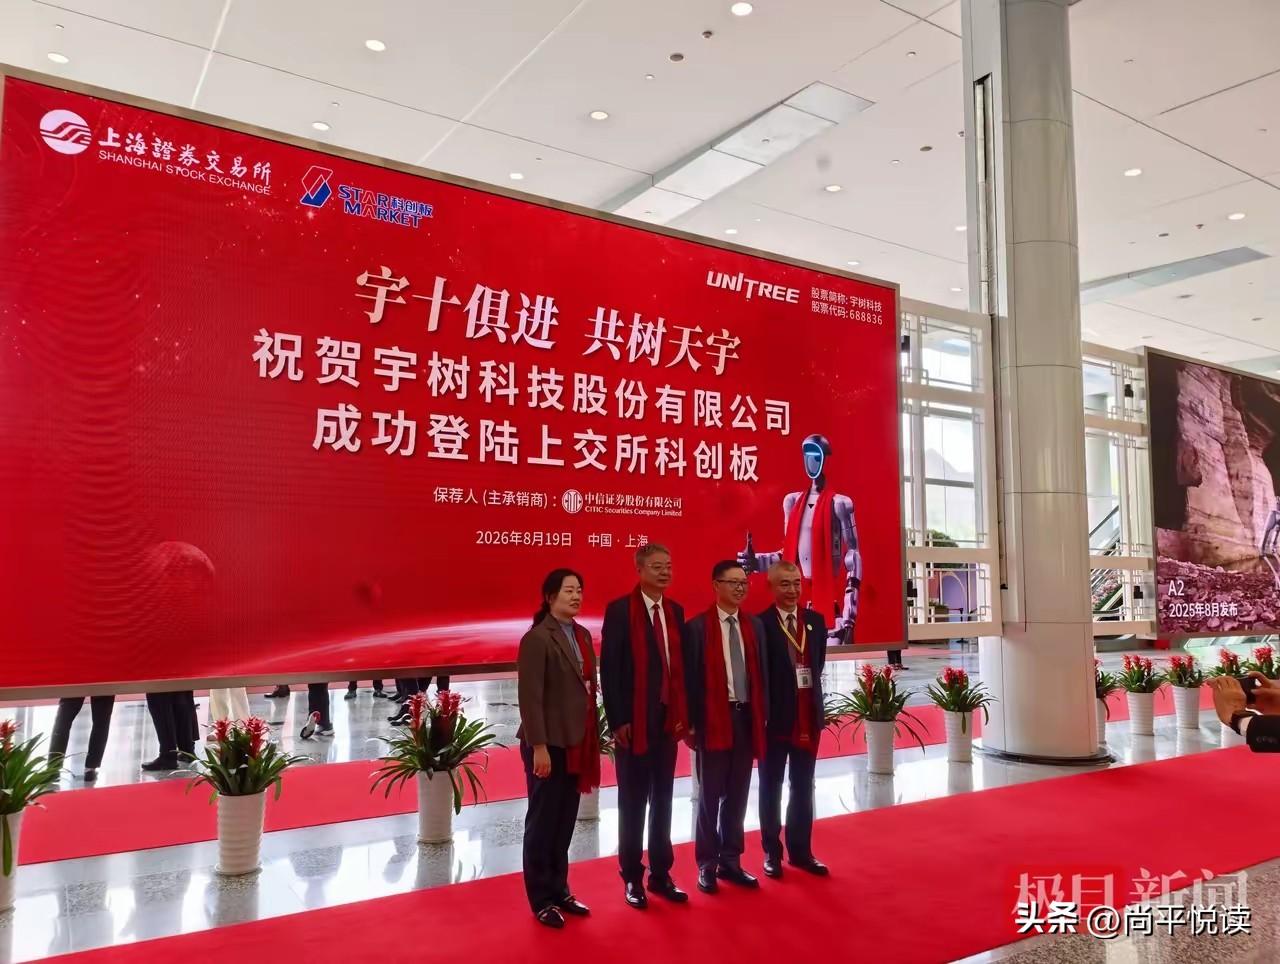
去年8月19日,宇树科技登陆科创板,发行价150.8元,上市首日开盘直接冲到1100元,最高市值达到4449亿元。
短短十多个交易日,股价近乎腰斩,如今已经跌破500元,总市值不足2000亿,数千亿市值就此蒸发。
可翻看企业经营数据,公司基本面并没有出现崩塌。2025年全年营收16.99亿元,人形机器人出货超过5500台,稳居全球第一。
整机累计下线约1.8万台;2026上半年出货5900台,全球市占率31%。扣非净利润也从2023年一千八百多万的亏损,转为2025年5.91亿元盈利。这份成绩单,放在全球人形机器人赛道当中,已经处在第一梯队。
股价与基本面出现如此明显的背离,究竟是市场过度反应,还是企业本身暗藏隐患?在我看来,财报与市场双方各有账要算,但更深层的矛盾,其实处在资本市场之外的产业层面。
先说说盈利这件事。宇树能够实现盈利,数据是真实的,不过盈利的成色,仍然要打上问号。
公司毛利率长期维持60%以上,曾经一度拥有很高的净利率水平。
但是2026年开始,增长结构已经发生变化。一季度营收4.23亿元,同比上涨68%,扣非净利润却直接腰斩。
上半年营收11.52亿元,同比增长超48%,扣非净利润反而同比下滑19.34%。
背后原因不难看懂:研发、销售费用正在快速抬升。企业正在单纯依靠卖硬件赚钱,转向重金投入具身大模型,也就是行业常说的机器人“大脑”。
还有一个不容忽视的现实:此前宇树机器人大部分订单来自高校、科研实验室。也就是说,现阶段主力客户是科研机构,还没有真正大规模走进工厂完成工业落地。
机器人跑跳演示不难,想要在真实生产场景稳定干活,算法能力仍是最大短板。
企业创始人王兴兴也曾提到,希望人形机器人未来能够真正上岗工作。愿景很好,但算法、数据的投入什么时候能够转化成商业化回报,目前仍然充满不确定性。
再来看当初的高估值。上市发行市盈率高达219倍,行业平均水平仅38倍上下,估值本身就已经透支了很远的未来。机构内部的观点分歧也十分巨大,各家给出的目标价差距悬殊。
首日二级市场资金疯狂把股价推到1100元,其实大家买入的,不完全是宇树这家公司,而是“人形机器人”这个宏大的产业故事。
一个很有意思的现象:社保基金、DeepSeek、腾讯、美团、阿里等机构早已布局,大多是长期锁定的战略持仓,瞄准的是未来十年产业格局。而上市初期冲进二级市场炒作的短线资金,看重的却是短期股价涨跌。
同一盘面,两拨资金,完全两套游戏逻辑。股价从高位持续回落,本质就是短线投机资金逐步退场,市场开始重新给企业理性定价。阵痛无可避免,但也算一次估值回归。
比财报数字更值得深思的,还有两件外部变量。
第一是行业内部白热化的竞争。2026上半年,智元机器人出货量达到8400台,已经反超宇树,拿下行业出货第一。
仅仅一年时间,行业头把交椅就发生更迭。两家头部企业,合计占据全球接近75%的出货量。
宇树选择以降价换取市场份额,硬件降价的确可以快速做大出货,却会持续挤压利润空间。
第二,供应链与地缘环境带来的不确定性。硬件层面,宇树零部件国产化率已经达到约90%,成本控制做得十分出色。可机器人的智能算法平台,现阶段深度依赖英伟达。
美国FCC在7月底,把境外先进机器人设备纳入管制清单。虽然现有产品不受影响,但后续新机型,如果拿不到豁免,就无法进入美国市场,而美国市场,占到宇树营收的13‑18%。
国内芯片方案技术路径是存在的,可是完成完整切换需要时间。人形机器人行业的竞争窗口期十分有限,这正是资本市场心底放不下的担忧。
总而言之,股价的大起大落,只是表象。
长期战略投资者,更看重产业的长期空间,并不会被短期K线左右;追逐行情的短线资金,自然会被估值波动裹挟。本文仅基于公开信息做产业层面的观察分析,不构成任何投资建议,股市本身具备极高风险。
回到标题最初的问题,真正在“慌”的,其实不是一家企业,而是整个赛道。人形机器人硬件已经跑通量产,但是智能化落地、外部供应链风险,一道道关卡还横在面前。这盘产业大棋,其实才刚刚开局。
你如何看待人形机器人这条赛道的前景?欢迎评论区交流。
……
信息来源:上市公司公告、券商公开研报、行业公开统计数据。
产业观察 人形机器人