啤酒
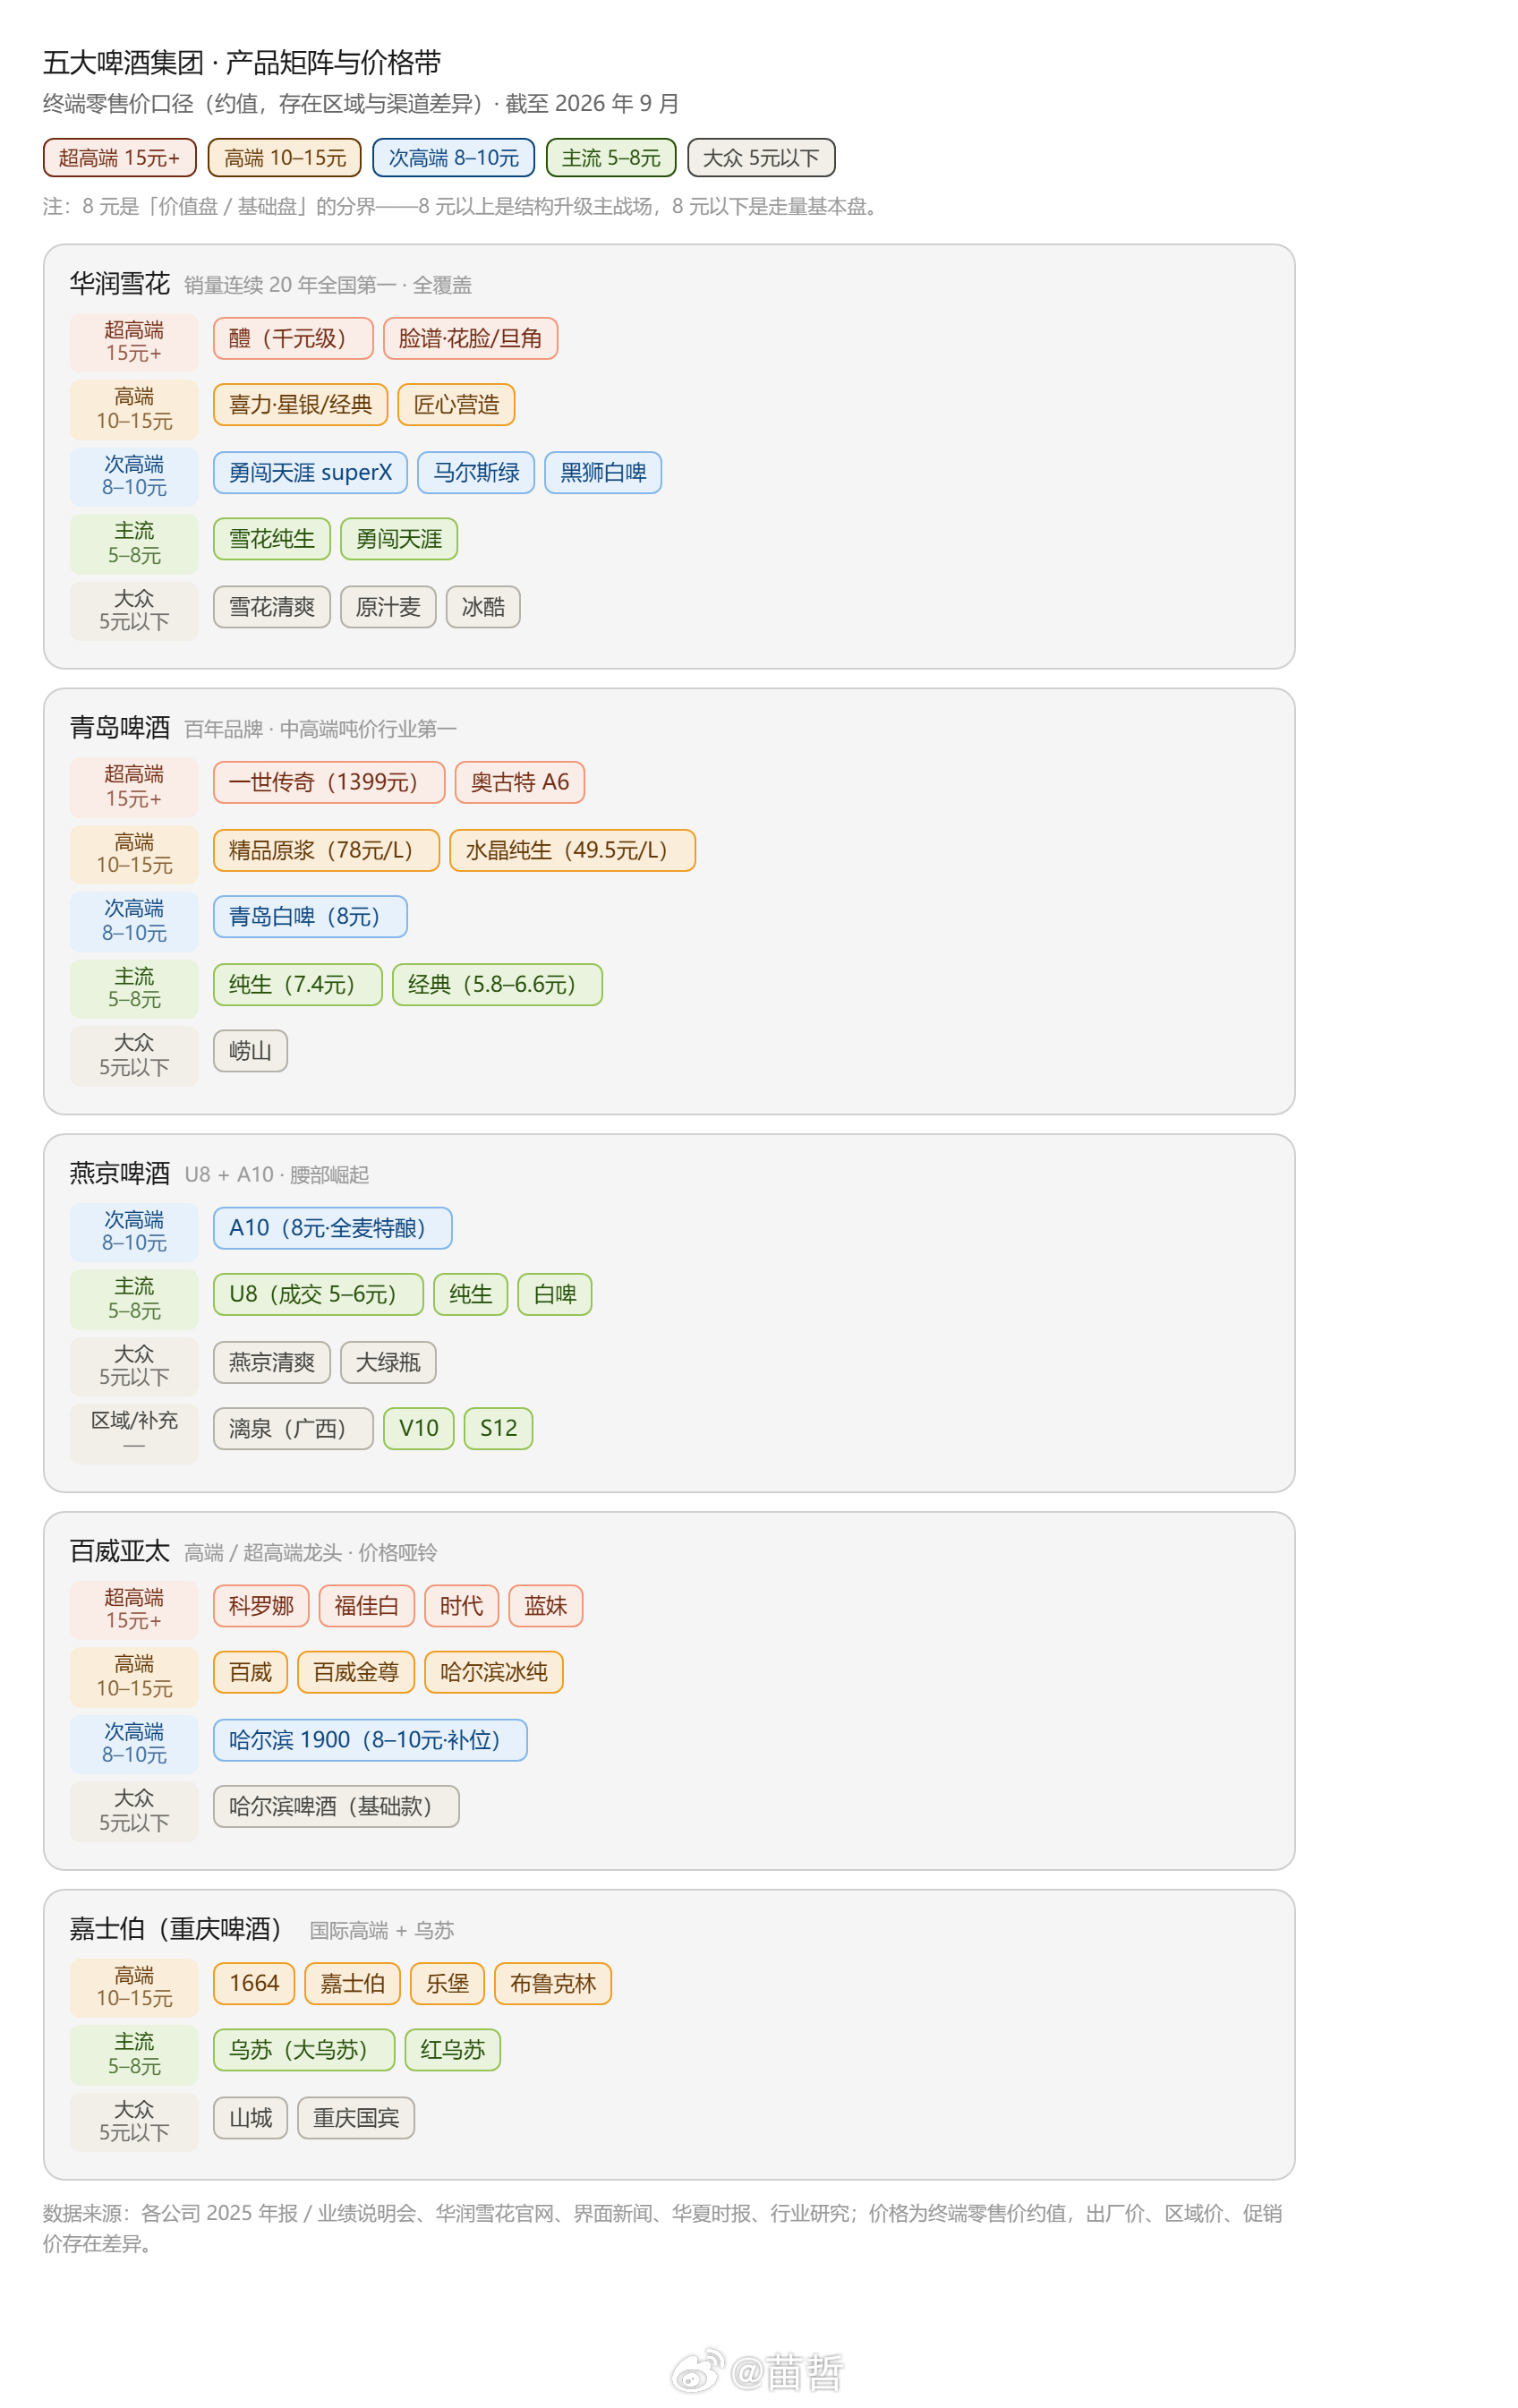
5家主要啤酒厂的产品矩阵图
这张图里藏着几个一眼能看出来的结构特征:
1.看 8 元这条分界线,五家高下立现。 8 元以上是"价值盘"(赚结构升级的钱),8 元以下是"基础盘"(走量)。谁在 8 元以上排兵最厚,谁就在吃这轮高端化的红利。
2. 华润是唯一的"全覆盖"——从千元级的醴一路铺到 3 元的雪花清爽,5 档全占。这是它"销量第一"的底气,但也印证了上一轮我说的:牌太多、每个都要喂,所以它做不出第二个 U8 式的聚焦单品。
3. 青啤是"中高端密度最高"——从 5.8 元的经典到 1399 元的一世传奇,每档都有明确的主力单品,这就是它出厂吨价 4980 元、甩开华润(3300)和燕京(3260)的根源。但它的问题是"够到位了",吨价 2025 年已经在回落。
4. 燕京是"腰部最聚焦"的——它的产品几乎全压在 5–8 元(U8)和 8 元(A10)这两档,往上看不到 10 元以上的产品,往下靠清爽、大绿瓶兜底。这就是典型的"双大单品"打法,天花板也在这:燕京至今没有一款真正站上 10 元+ 的产品。
5. 百威是标准的"哑铃"——一头是科罗娜、福佳、时代这些 15 元+ 的超高端,一头是 3–5 元的哈尔滨基础款,中间 8–10 元长期是空的,2025 年才靠"哈尔滨 1900"去补位。这是它在中国连续 8 个季度营收下滑的结构性病根。
6. 嘉士伯是"两头翘"——国际高端(1664、嘉士伯、乐堡)撑着高端,乌苏撑着主流,但乌苏那端正在退潮,大众档的山城又几乎退出市场,中间是断的。做个补充:U8 名义上"站稳 8 元价格带"(官方建议零售价),但市场实际成交价只有 5–6 元——这说明 U8 干的其实是"把大众从 3 元拉到 5–6 元"的升级,还没真正摸到 8 元。A10 才是燕京第一次把一只脚踩进真·8 元。所以燕京的高端化,比表面数字看起来要"浅一层"。