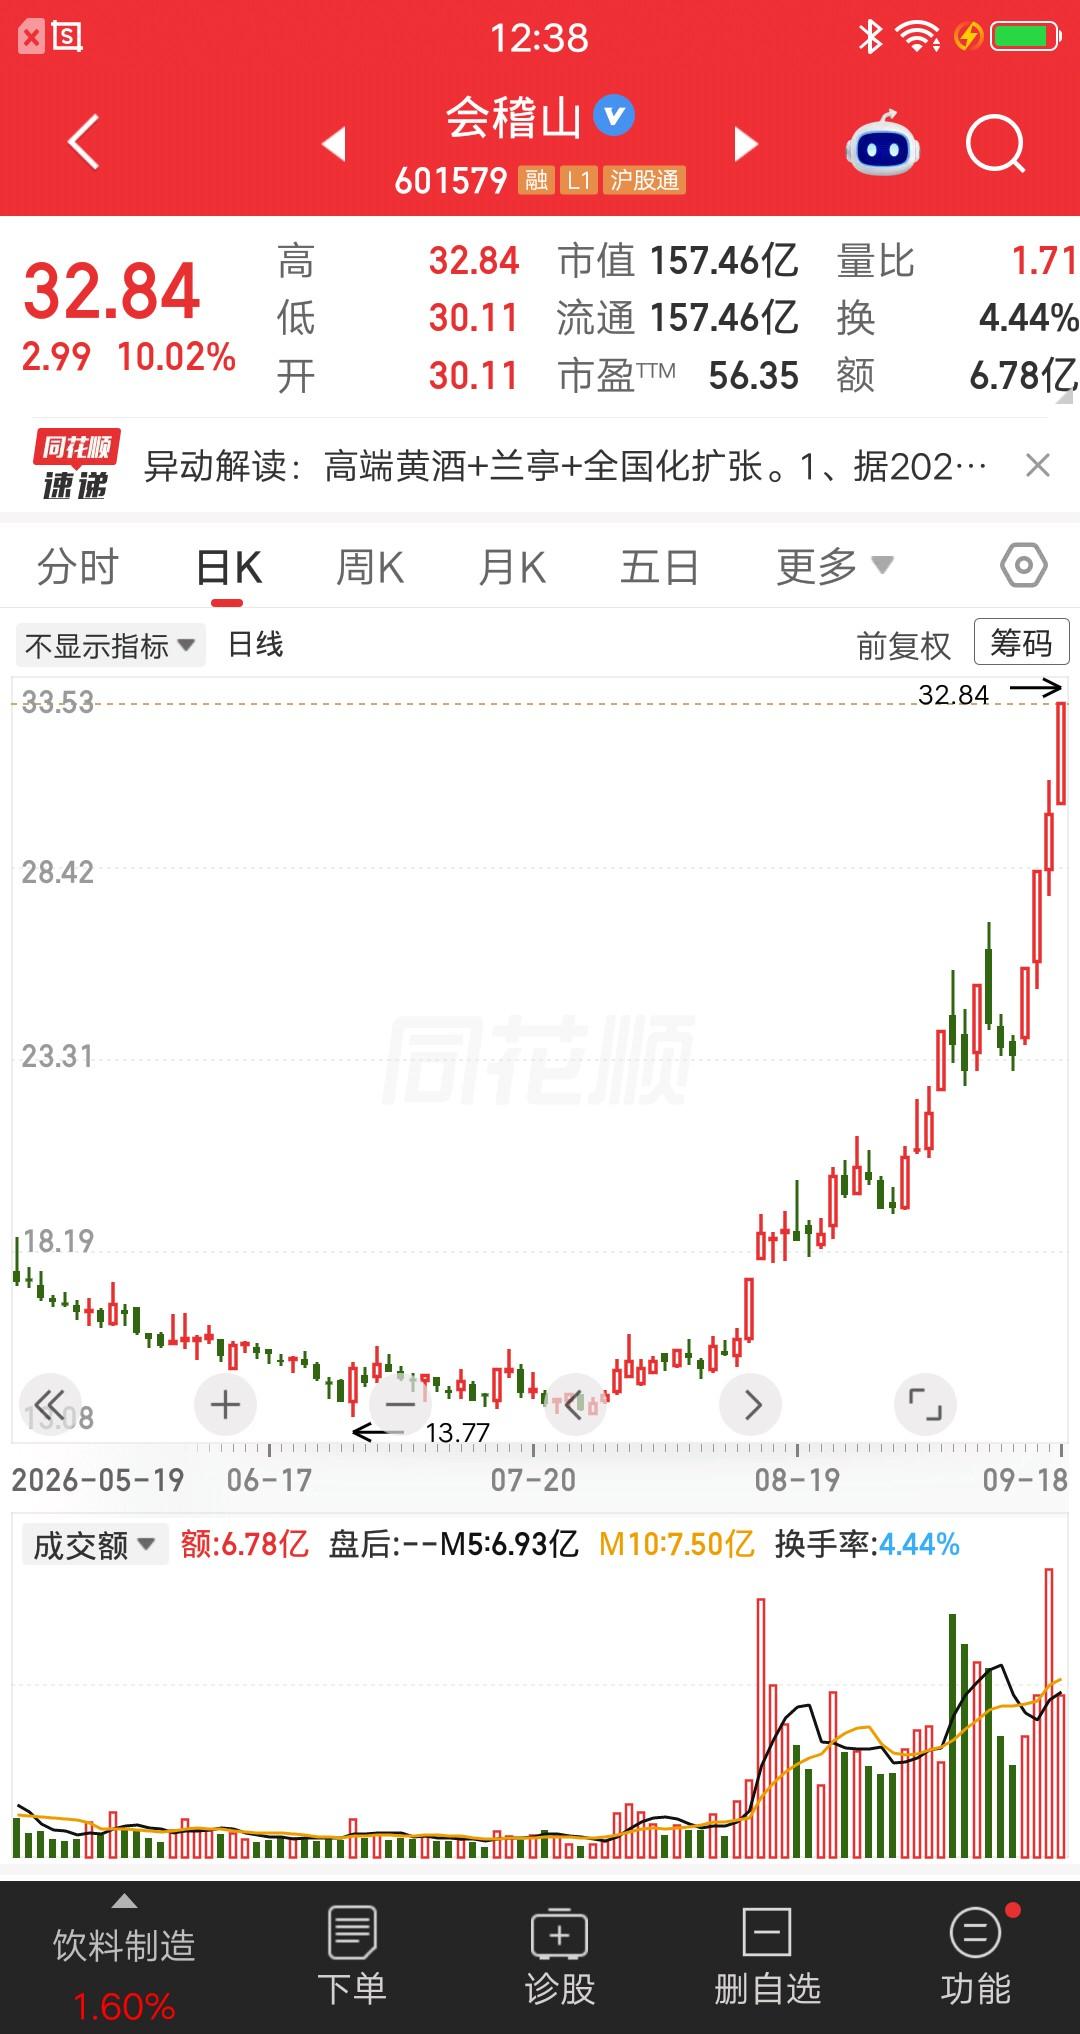
一位股民发视频笑疯了,他在15元建仓会稽山,大概买了19万块。当时股价在底部趴着,也不知道啥时候有行情。
他学巴菲特买在无人问津时,准备拿中长线,没想到短短两个月,就赚了一倍的利润,运气真的太好了。
9月18日,会稽山涨停,股价来到32.84元,创上市以来新高,4个交易日里拿到3个涨停。
证券时报报道,9月以来14个交易日涨幅已经接近70%,古越龙山、金枫酒业也跟着走强,黄酒并不是只有一只股票在动。
按视频自述的15元成本去看,9月18日32.84元的收盘价与“赚一倍”的描述并不冲突。
我更愿意说,他这次真正踩中的不是一句“别人不看我就买”的口号,而是一个已经有基本面变化、又处在市场低关注阶段的品种。
会稽山2026年半年报显示,上半年营收8.53亿元,同比增长4.43%,归母净利润1.29亿元,同比增长37.04%,中高端黄酒销售收入5.95亿元,同比增长14.17%。
这几组数据至少说明,公司不是完全靠概念在走,利润和产品结构确实出现了改善。
兰亭也不是网上临时编出来的故事,公司年报把“兰亭”列入主要品牌和产品体系,高端化、年轻化也一直写进经营思路。
拿这个品牌去解释公司产品升级,有公开资料可查;把股价上涨直接归功于某一款酒,就有点说得太满了。
可股价涨得快,不等于业绩增长速度也一样快。
这是我觉得很多人最容易忽略的地方,上半年净利润增长37.04%已经不低,可股价两个月接近翻倍,市场给出的涨幅明显跑在当期利润增速前面。
股价会提前交易预期,这很正常,可预期一旦跑得太远,后面就得靠业绩一点点去兑现。
更值得留意的是,公司自己已经出来提示风险。
会稽山在股票交易异常波动公告里明确表示,公司生产经营正常,市场环境和行业政策没有发生重大调整,也没有发现应披露而未披露的重大事项。
公告还提到,截至9月16日,公司滚动市盈率48.61倍,高于所属行业同期水平,并提醒投资者注意二级市场交易风险。
这就把网上最热闹的一个说法戳开了。
有人说白酒拉不起来,资金才去黄酒里“另辟蹊径”,听上去很顺,可这只是市场解释,不是已经被上市公司确认的事实。
黄酒板块确实出现联动,会稽山基本面也有改善,资金偏好、题材轮动、业绩预期、短线情绪都可能参与其中,谁要把股价上涨只归结成某一路“主力”的统一行动,证据是不够的。
我也不太赞成把这位股民的经历简单包装成“巴菲特式投资成功”。
巴菲特那套东西真正难的地方,从来不是专挑没人看的股票买,而是判断企业长期价值、现金流和竞争力,再接受可能很长时间都没有市场反馈。
买在冷门区,碰上两个月翻倍,这个结果很漂亮,可它更像一次正确判断叠加了行情节奏,而不是一套方法已经被一次交易证明。
19万元如果真是在15元附近买入,遇到股价翻倍,账面盈利来到20万元上下并不奇怪。
可股市里最容易制造错觉的,恰恰就是结果出来后倒推逻辑。
涨了,人们会把每个理由都讲得很完整;没涨,那些理由可能根本没人愿意听。
在我看来,这个故事给普通投资者最大的提醒,不是去找下一只会稽山,而是学会把“公司变好”和“股价已经涨很多”分开看。
会稽山的半年报数据有改善,高端化也在推进,这属于基本面信息;9月股价连续大涨,估值明显抬升,这属于市场定价;视频博主买了多少、赚了多少、啥时候卖,这属于个人自述,三件事不能揉成一句“这票还能涨”。
还有人看到黄酒三家公司一起活跃,就觉得整个行业要全面起飞,我觉得也得留点余地。
证券时报的报道提到,会稽山上半年表现更亮眼,古越龙山和金枫酒业的经营情况并不完全一样,板块一起涨,不代表每家公司基本面都处在同一节奏。
这也是投资里很有意思的一点,行业故事可以一起讲,企业利润却要一家一家算。
会稽山这轮行情确实让早买的人吃到了大肉,这位视频博主如果持仓和收益都属实,那确实踩中了很好的节奏,开心也正常。
可站在没上车的人角度,最没必要做的事,就是看别人晒盈利后才冲进去复制他的成本线。
我的看法是,赚钱案例可以看,方法可以学,账户截图和情绪不能替自己做决策。
投资更需要尊重事实、尊重风险、尊重市场规律,别把一次幸运当成永远有效的答案,也别把别人的盈利变成自己的冲动。
理性投资,量力而行,守住本金和生活节奏,比追一个热闹故事更重要。