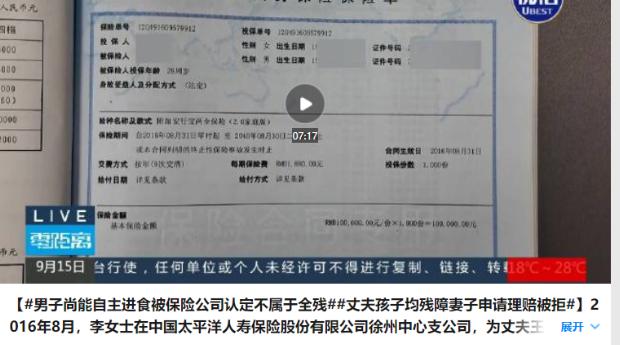
“玩不起?”江苏徐州,一名女子连续十年为丈夫缴纳保险,本以为这份保单能换来一份安稳保障。谁料丈夫前往内蒙古旅游途中意外坠船,脊髓严重受损,下肢完全瘫痪,被评定为一级残疾。妻子整理好全部材料,申请十万元全残理赔,保险公司却以“人还能自己吃饭”为由拒绝赔付。
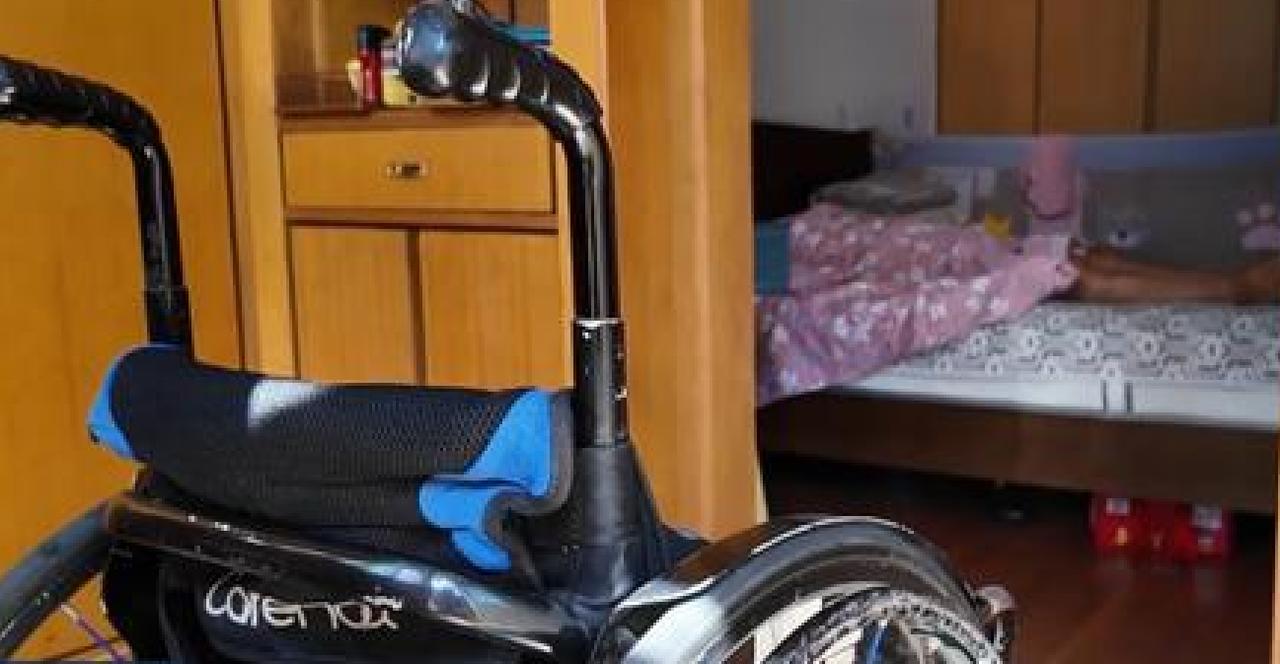
一级残疾在普通人认知里,已经是重度伤残,患者丧失行走站立能力,日常起居高度依赖他人照料,吃饭尚且可以张嘴吞咽,但是起身、移动、如厕、洗澡全都无法独立完成。
妻子整理好全部伤残材料,向保险公司申请十万元的全残理赔,本以为符合赔付条件,可保险公司给出的答复,直接击碎了她的期待。
保险公司的核保理由很简单,合同内写明全残认定需要同时满足六项生活能力全部丧失,包含食物摄取、大小便、穿脱衣、起居、步行、入浴,只要六项里还有一项能够独立完成,就达不到全残标准。
丈夫可以自主进食,仅凭这一点,就直接判定不满足全残理赔条件。
这个判定逻辑,立刻引发巨大争议,普通人理解的全残,是身体重大损伤,丧失独立生活能力,而保险公司的标准,被压缩到六项动作的逐项核查。
同类型的纠纷并不是个案,2025年全国法院一共受理39.2万件保险纠纷案件,人身保险合同纠纷的同比涨幅达到34.1%,当年监管部门针对保险承保、理赔违规行为开出237张罚单。
海量纠纷背后,是无数普通家庭在遭遇变故之后,还要投入精力和保险公司拉锯。
但法律层面,早就明确了处理这类格式条款争议的原则,《保险法》第三十条规定,对于格式合同条款产生争议,应当做出有利于被保险人和受益人的解释。
国内多地法院也已经有同类判例,云南文山州一名当事人意外十级伤残遭遇拒赔,法院认定保险公司没有尽到充分说明条款的义务,判决赔付十一万余元。
浙江奉化早年还有一起案件,工人双下肢截瘫,保险公司以四肢尚存为由拒绝赔付,法院最终支持伤者诉求。
法院的判决逻辑很清晰,保险机构不能只在签单时简化宣传,在理赔阶段放大严苛细则。
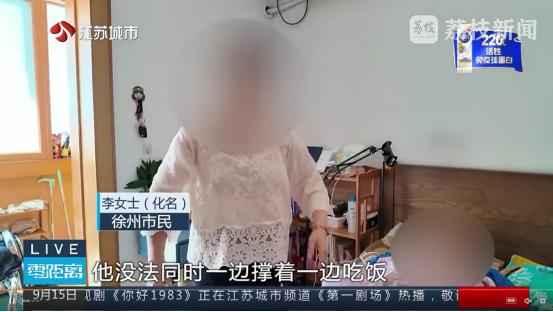
另一个让人唏嘘的案例是李女士一家,丈夫重伤瘫痪,她早产,新生儿确诊智力与肢体二级残疾,一户家庭背负两个重度残疾人的照料压力。
2018年她选择退保的时候,太平洋人寿顺利全额退还保费。收取保费流程顺畅,赔付却层层设限,这种反差,也是很多投保人反感的地方。
保险产品的销售,本质是一份风险契约,投保人按月按年交出保费,换取意外发生时的经济缓冲。
如果保险机构把大量精力投入到抠字眼寻找拒赔理由,就背离了保险本身分担风险的初衷。
很多人看完这起案件,简单将矛盾归结为保险公司冷血,这样的判断不够客观。
保险公司的精算体系需要划定赔付边界,控制经营风险,这本身无可厚非,但边界的划定,不能只藏在密密麻麻的合同小字之中。
保险销售环节,应当主动向投保人清晰、完整地告知全残认定的全部条件,不能只渲染保障权益,刻意淡化理赔门槛。
大量投保人属于普通民众,没有专业法律和保险知识,很难自行读懂冗长的保险格式合同。
当宣传口径和合同细则出现巨大落差,纠纷就会源源不断产生。
保险存在的意义,是为遭遇灾祸的家庭提供托底,而不是在灾难降临之后,用文字细则继续为难受害者。
如果保险行业持续依靠条款文字游戏降低赔付,消耗的是大众对保险行业的整体信任,一旦信任持续流失,整个行业的根基都会受到冲击。
监管和司法层面的约束,固然可以在纠纷爆发之后维护投保人权益,但最好的方式,是从销售源头做到信息透明,减少信息差带来的矛盾。
投保人与保险公司之间,不该总是走到法庭对峙这一步,普通人花费多年缴纳保费,想要的从来不是一份随时会被细则卡住的纸面合同,而是危难时刻可以依靠的保障。
面对这种合同标准和大众常识严重割裂的情况,普通投保人要怎么提前看懂保险合同里隐藏的理赔门槛?
官方信源1:新浪新闻,2026-09-16——“丈夫意外残疾遭太平洋人寿拒赔 妻子认为符合‘全残’”
官方信源2:法治日报,2025-11-03——“保险纠纷案件逐年增多,格式条款争议成审理难点”
评论列表