一位股民21年在4元的成本重仓投入60万进场,本来是看好行情,想着抓到一波启动行情,等股价拉升吃肉。
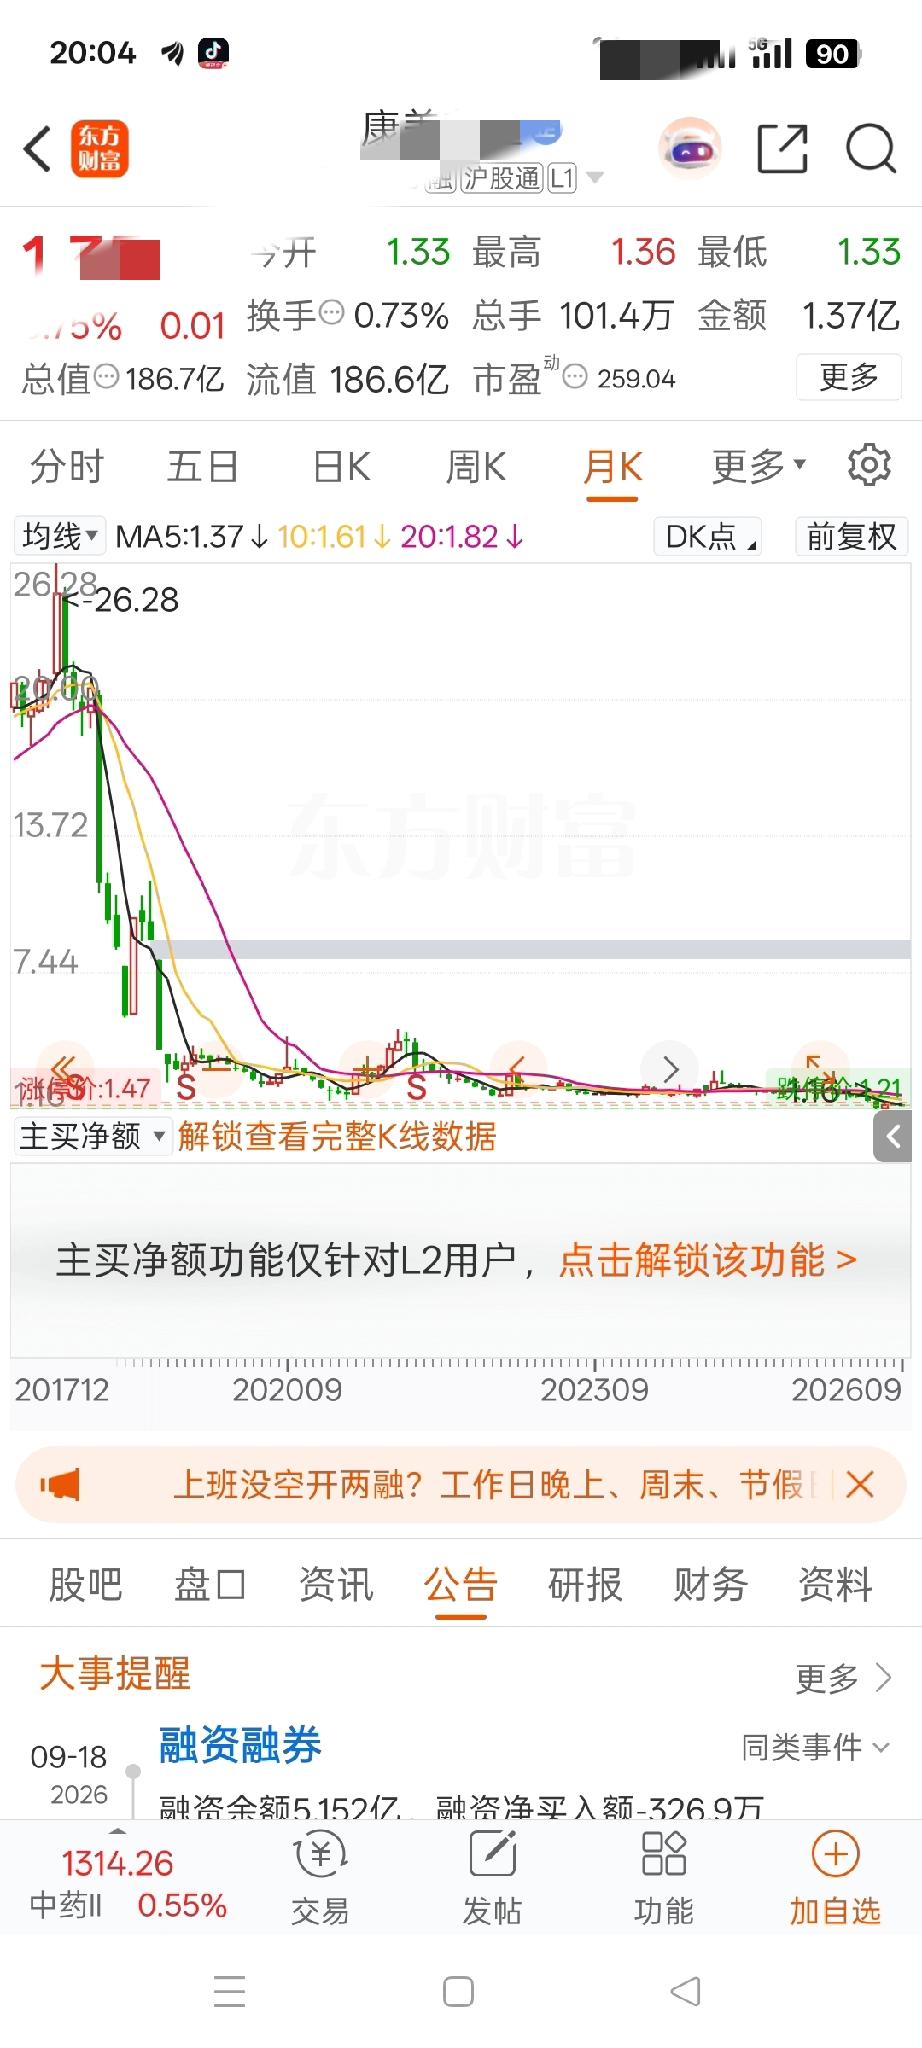
万万没想到,进场之后行情直接反转,一路持续下跌,如今股价只剩1.35元,粗略算下来,这笔持仓浮亏已经接近66.25%,60万资金大幅缩水。
这只票当年最高曾经冲到26.28元,从历史高点到现在,跌幅更是巨大。
我认为,这个故事真正值得讨论的,不是账户里那一串亏损数字,而是一个很多股民都会碰到的问题:明明买的是自己看好的行业,明明觉得价格已经很低,为啥拿了几年还是越套越深?
先看这笔60万的账,假设真的是4元买进60万元,又不考虑后面的股份变动、交易费用等因素,那就是大约15万股。
股价1.35元时,对应市值20.25万元,账面少了39.75万元,简单计算跌幅正好是66.25%。
很多人看到这里会下意识觉得,既然亏了66.25%,以后涨66.25%不就回来了?
这笔账差得非常远,1.35元重新回到4元,需要上涨大约196.3%。
股价从4元跌到1.35元,只需要跌掉三分之二左右;从1.35元爬回4元,却差不多要接近翻两倍。
这也是深度套牢最难受的地方,下跌和回本从来不是对称的。
可这只股票还有一件事不能漏掉。
康美药业2021年经历破产重整,当年12月实施资本公积金转增股本,以约49.39亿股为基数,每10股转增18股,共转增约88.90亿股。
其中约11.13亿股用于向符合方案要求的中小股东分配。
股权登记日是2021年12月14日,具体分配还涉及股东排名、持股数量等规则。
这就意味着,如果故事里的股民是在2021年较早时候买入,12月14日仍然持股,又符合当年的权益分配要求,他后面的股票数量可能已经发生变化。
我觉得这一点很重要,一些文章直接拿“4元成本减去1.35元现价”算出66.25%的亏损,再用60万乘一下,就说只剩20多万元,这种算法只能当粗算,不能当真实账户收益。
真正亏了多少,要把2021年的股份变化、有没有补仓、有没有减仓、有没有获得转增股份全部翻出来看交易记录。
再回到2021年买入这件事,如果把当时的公开资料翻出来,会发现那根本不是一家只有“中药赛道逻辑”的普通公司。
2021年上半年,康美药业营业收入约20.69亿元,归母净利润亏损约9.30亿元;当年6月,法院已经裁定受理公司破产重整,股票名称处在*ST康美阶段。
更早之前,中国证监会已经对康美药业信息披露违法违规作出行政处罚。
2021年11月,全国首例证券虚假陈述责任纠纷特别代表人诉讼案宣判,法院判令康美药业向5万多名投资者赔偿约24.59亿元。
在我看来,这才是当年买入时最该盯住的信息。
股价两三块、四五块,看着确实比二十多块便宜,可一家企业经历过重大财务和治理问题,又进入司法重整阶段,判断标准就不能只剩下“跌了这么多”“中药以后还有行情”。
便宜是价格概念,风险是公司概念,两件事完全不是一回事。
那经历重整这么多年,康美药业现在恢复得怎么样?
2026年半年报给出的数据很有意思,公司上半年实现营业收入约22.90亿元,同比下降11.13%;归母净利润约3603万元,同比增长113.21%。
乍一看,利润增长了一倍多,似乎恢复得挺快,可把扣非数据拉出来,味道就不一样了。
同期扣除非经常性损益后的归母净利润约为亏损5959万元。
半年报还披露,公司处置上海德大堂国药有限公司股权形成约7795万元投资收益。
也就是说,报表上的3603万元归母净利润里,存在一笔金额不小的资产处置收益。
我的看法是,看这类经历过重整的公司,与其盯着一次利润增长100%多,不如盯住扣非利润什么时候能够稳定转正。
资产卖一次就少一块,主营业务能不能自己持续赚钱,才决定企业后面有没有更扎实的价值支撑。
我觉得很容易把投资做成跟自己的成本价较劲。
60万重仓一只股票,真正昂贵的教训也不只那几十万元浮亏。
重仓意味着判断错一次,就可能锁住家庭多年可以灵活使用的资金;套牢时间越长,人越容易从分析公司变成研究怎么回本,从研究未来变成怀念过去的高点。
投资市场有机会,也有风险。
尊重公开信息、尊重企业基本面、合理控制仓位,比赌一场翻身更重要。
钱是自己辛苦挣来的,保持理性、量力而行,才是对自己和家庭真正负责。