日本为何似乎不惧中国的制裁?甚至连稀土管制都敢硬扛?为什么还会频频试探、不断加码?归根结底,因为日本这些年早已准备了两套方案!真正要看的,是这份底气究竟来自实力,还是来自拿国家成本换战略时间?
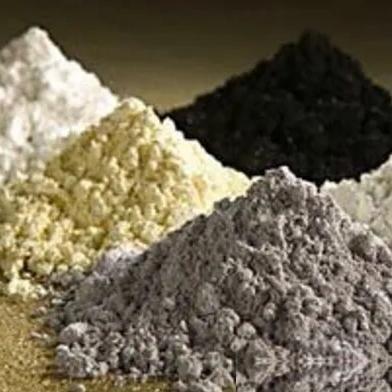
日本经产省2026年制造业白皮书写得相当直接:日本的重稀土进口仍然100%依赖中国。镝、铽这些元素恰恰又关系到高性能永磁体、电机、机器人、汽车以及部分航空航天设备。所谓“日本已经不需要中国稀土”,与公开数据完全对不上。
问题也就来了:既然依赖这么深,它为什么还敢把对华关系中的经济风险往上推?原因之一,是日本相信供应短缺带来的冲击可以被时间换掉。企业库存、国家储备、长期合同、第三国货源、材料替代和回收技术,哪一项都解决不了全部问题,但几项叠在一起,就能把“马上断气”变成“成本暴涨”。
澳大利亚Lynas就是这个思路留下的结果。日本长期通过JOGMEC和企业资金扶持Lynas,现在又把重点放到镝、铽等重稀土分离能力上。到2026年,日本经产省已经把Lynas和法国Caremag列为重稀土替代供应项目。它们离中国的规模优势还很远,可对东京而言,“有第二家”本身就有战略价值。
日本还把触角伸到了非洲。7月30日,JOGMEC宣布参与纳米比亚Lofdal稀土项目,新设专门公司,计划最多投入4766.8万加元,折合约54.6亿日元。这个项目的重要之处不只在矿量,更在于它瞄准的就是全球供应较紧的重稀土。日本是在一点一点拆掉过去的单点依赖。
8月,日本又把印度拉进回收链。8月23日公开的信息显示,日印两国政府在新德里举办首次关键矿物回收合作活动,约130名政府和企业代表参加。印度电子废弃物规模巨大,日本看中的就是“城市矿山”:手机、电机、硬盘、汽车零部件里的稀土,都可以成为新的二次来源。
再看南鸟岛,就会发现东京铺的是一张几十年的网。2026年初,“地球号”在约6000米深海测试稀土泥开采系统,到7月公布结果时,实际扬上来的稀土泥约50吨,其中约54%的稀土成分属于钇、钆、镝等中重稀土。这证明了一件事:日本确实能够从这么深的海底把泥抽上来。
可这距离商业化还差得很远。深海6000米的采矿设备、管线可靠性、海上处理、运输、分离精炼以及长期维护,任何一个环节都烧钱。8月的公开报道也承认,全球至今没有类似超深海稀土项目进入成熟商业开采阶段。南鸟岛更像日本手中的长期战略期权,而不是明年就能替代中国进口的矿山。
所以,日本敢承担压力,还有一个经常被忽略的原因:它不是单独付账。美国正在用政府投资、最低价格保障、长期采购等方式重建关键矿物供应链,日本、澳大利亚、法国、印度也在往同一方向靠。9月14日公布的数据仍显示,中国在全球稀土精炼中的份额约为85%,但西方国家正在用财政补贴强行托起那些原本缺乏价格竞争力的项目。
这就形成一种很特别的博弈。中国稀土产业靠几十年形成的矿山、分离、冶炼、磁材制造和完整配套取胜,日本和美国则试图用国家资本给低效率产能续命。前者优势在规模和成本,后者押注的是安全溢价。短期比拼,中国优势明显;时间拖长以后,对方会不会花钱堆出冗余产能,才值得持续观察。
2026年的实际情况已经说明,日本并非毫无痛感。中国2月24日对20家日本实体实施出口管制,另外20家被列入关注名单;到5月,镝、铽、钇等对日供应已接近停滞,日本永磁材料产业的压力迅速上升。日本国内随后加快新冶炼设施和海外矿源投资,本身就说明压力是真实存在的。
到了9月,钇又成了新的焦点。它用量不算惊人,却进入半导体、耐高温涂层和航空航天产业。9月13日路透的分析提到,日本产业界依旧受到中国相关出口限制的影响。一个不起眼的小元素,就可能让一条价值巨大的工业链重新计算库存和交货期,这才是中国稀土产业链真正的分量。
但东京也从这些冲击中得出了自己的结论:只要一次断供没有让日本工业彻底停下来,下一轮它就会投入更多钱做替代。矿山不够就投矿山,分离不够就建分离厂,回收不够就去印度找废旧设备,陆地不够就把目光移到6000米深的海底。效率可以先放在后面,供应存在本身排在前面。
这也是为什么,仅仅问“稀土能不能卡住日本”已经太简单。真正的问题是,压力可以让日本付出多大代价、持续多久,以及这些代价会不会反过来加速其供应链重构。今天中国真正占优的,不只是地下埋着多少稀土,而是从矿山到分离、精炼再到磁材的工业体系,这个优势远比一座矿值钱。