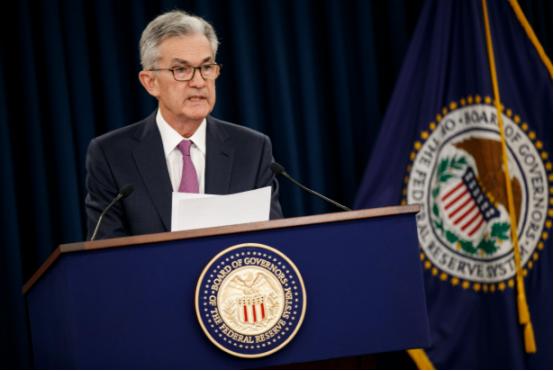
美联储加息0.25%,欧盟、日韩、海湾国家排队跟进,一场“收割全球”的大戏眼看又要开锣。可回头一看,中国央行稳坐钓鱼台,压根不打算跟
麻烦看官老爷们右上角点击一下“关注”,感谢您的支持!
9月16日,美联储结束为期两天的货币政策会议,以12票赞成、0票反对的结果,将联邦基金利率目标区间上调25个基点,调整到3.75%至4.00%。
这是美联储自2023年7月以来再次加息。这个动作一出来,全球市场自然会紧张,因为美元利率一动,影响的不只是美国自己的贷款和投资,也会通过汇率、资本流动和金融市场传导到其他国家。
但我觉得,这一次真正值得关注的,反而不是美联储加了多少,而是中国为什么没有跟着一起加。
很多人看到美国加息,第一反应就是中美利差扩大,人民币会不会承压,资金会不会往美国跑。
这个担心并不是没有道理,可如果只盯着利差看,就容易把货币政策理解成一场简单的“你加我也得加”的比赛。事实上,各国央行首先考虑的还是自己国内的经济状况。
美国目前面对的问题非常明确:通胀仍然高于美联储2%的长期目标。
美国劳工统计局9月11日公布的数据表明,2026年8月美国CPI同比上涨3.4%,剔除食品和能源后的核心CPI同比上涨2.4%。其中能源价格同比上涨16.3%,汽油价格同比上涨27.4%。
所以,美联储这次加息并不是凭空做出的决定。9月16日的声明直接指出,通胀仍处于较高水平,本次行动是为了推动通胀更及时地回到2%的目标。
美联储最新经济预测还显示,官员预计2026年PCE通胀率中值为3.7%,核心PCE为3.4%,到2029年才回到2%的目标水平。
换句话说,美国面对的是“价格压力还没有完全下去”的问题。
中国面对的情况却不一样。
国家统计局9月9日公布的数据显示,2026年8月全国CPI同比上涨0.8%,扣除食品和能源后的核心CPI同比上涨1.0%。8月份CPI环比上涨0.4%,虽然比7月份有所改善,但整体价格水平依然处于温和状态。
我觉得这个对比非常重要。
一边是通胀仍然高于政策目标,另一边是物价涨幅相对温和。在这种情况下,如果简单认为“美国加息,所以中国也应该加息”,其实就是把两个完全不同的经济环境硬套进同一个公式。
货币政策从来不是为了跟别人保持一样,而是为了服务本国经济。
如果美国继续面对较强的通胀压力,美联储提高利率,可以通过提高融资成本、降低需求等方式给物价降温;
但如果一个经济体面对的是内需不足、价格水平偏低,那么过早收紧货币条件,反而可能增加企业和居民融资成本,对经济修复形成压力。
所以我更愿意把现在的中美货币政策差异理解成“经济周期不同”,而不是简单理解成谁跟谁较劲。
当然,中美利差扩大确实会带来一些现实影响。
美国利率提高之后,美元资产的收益率吸引力可能增强,部分资金会重新评估全球资产配置。人民币汇率也会受到美元强弱、贸易状况、市场预期等多重因素影响。
因此,说利差扩大完全没有影响,是不符合金融市场运行规律的。
但反过来也不能把利差看成决定人民币汇率的唯一因素。
中国的经常账户、进出口、企业结售汇、跨境资本流动以及市场预期,都会影响人民币。尤其是在中国商品出口保持一定韧性的情况下,贸易所形成的外汇供求也会对人民币形成支撑。
至于人民币未来具体怎么走,则不能简单用一次美联储加息来判断。
债券市场也是一样。
最近美国长期国债收益率明显上升,10年期美债一度逼近甚至突破5%的关键位置。
这里面除了美联储政策,还涉及美国财政赤字、国债供给、通胀预期以及投资者对长期利率的重新定价。
把所有变化都归结为“美联储加息”,同样过于简单。相关市场变化已经说明,美国货币政策和财政状况正在共同影响长期融资成本。
而中国债券市场的利率水平相对较低,也并不意味着资本市场已经给出了某种简单的“安全投票”。
债券收益率本质上反映的是经济增长、通胀预期、资金供求和政策环境等多种因素。中美两国债券收益率出现明显差异,背后对应的也是两套不同的宏观经济条件。
所以说到这里,我反而觉得“美国加息、中国不跟就是赢了”这种说法没有必要。
真正值得我们关注的,是中国有没有自己的政策空间。
从此前人民银行公开的货币政策框架来看,中国货币政策强调根据国内外经济金融形势进行逆周期调节,并强调保持流动性合理充裕、支持实体经济和扩大内需。
人民银行此前发布的货币政策执行报告也明确提出,要平衡好内部均衡与外部均衡,而不是机械跟随海外央行。
这才是我认为这次中美货币政策分化最值得看的地方。
美国要解决的是通胀,中国更重要的是保持经济稳定、扩大内需和推动价格水平温和回升。目标不同,工具当然可以不同。