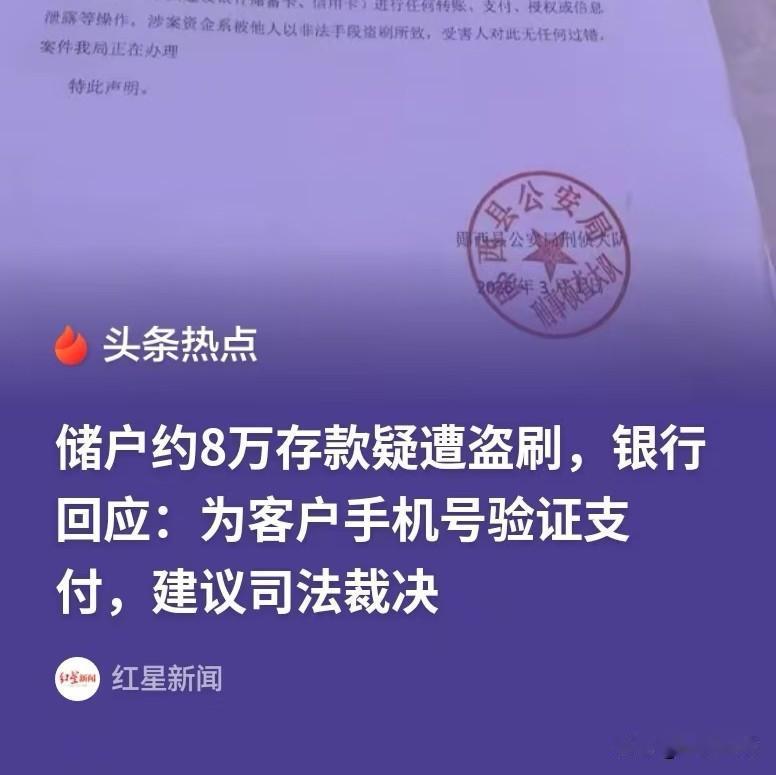
河北十堰,男子的妻子患了癌,急需医药费,还好他们之前存了8.2万。可当男子去查询时,却发现卡里只剩不到4000元。他卡里的钱被盗刷了,他赶紧报警。公安机关给周先生出具了无过错证明,周先生要求存款行先行赔付。但是工作人员表示,公安认定当事人没有责任,不代表存款行就有责任。
真是太诡异了,明明卡在自己身上,8.2万却在几分钟内被分批转走,真的让人觉得太不靠谱了。钱就这么不见了,这可是周先生和妻子辛辛苦苦攒的血汗钱啊。
而且这笔钱对他们来说真的很重要,当周先生发现这8.2万被盗刷走了,他发现这些钱被转走也没有信息通知。
明明他每个月都要被扣三元的信息费,可是这些钱被转走,根本没有信息通知,所以才导致他都不知道他的钱被转走了。
如今,卡里只剩不到4000元,周先生心急如焚,他现在太需要这笔钱了。
他的妻子患了癌,这8.2万是他妻子的救命钱,妻子正等着这8.2万元作为医疗费。
没有这笔钱,妻子就无法进行治疗,更没钱买药控制病情。
当时,他得知妻子患了癌,就已经很着急了。由于他和妻子之前省吃俭用,存下了8.2万在卡里。周先生想着这笔钱,心里才有了一些底气,他打算将这笔钱全部用在妻子身上,只要妻子能恢复健康,花完这笔钱,他也不可惜。
钱没有了可以再挣,但是这笔钱没有用在妻子身上就没有了,周先生是难以接受的。
明明卡就在自己身上,钱怎么无缘无故就没有了呢?
周先生很肯定地说,他没有在手机上做过任何操作,他也没有进行过任何转账,也没买过任何东西,更没有进行任何授权,卡就在身上,信息也没有泄露。
可是周先生卡里的钱就是不见了,后来在查询之下才知道,这些钱都被他人以非法手段盗刷了。
为了搞清楚他们到底是怎么盗走这些钱的,周先生查看了流水截图。
只见1月24上午短短的7分钟时间内,就有17笔数字人民币进行交易,金额从99.9元到1999元。
有三笔数字人民币,一共是1500元。另外的就是银联消费,都是大几百,大几千的,其中还有跨行汇款1万元。
他的钱就是以这些方式被盗刷走了。
可是周先生觉得很奇怪,他自己没有开通数字人民币功能,他根本就不懂这个功能,境外交易的收款方他也不认识。
这么多异常的交易,周先生却一条短信都没有收到。
正常情况下,周先生的每一笔消费都是有短信提示的,因为他本来就一直交着短信信息费,每一笔消费账户的进出都有信息提示的。
但是这些异常消费却没有一个短信,这足以证明他卡里的钱不见了,就是有问题的。
卡里的钱就这么不见了,他妻子的病被耽搁着治疗,他真的心急如焚,报了警。
他迫切想把这些钱追回来给妻子治病,他妻子的病是真的拖不起了。
民警在调查的过程中,也发现周先生并没有任何过错,因为卡就在他的身上,他没有泄露自己的信息,也没有进行过任何有可能会被盗刷的操作。
他的钱纯粹就是卡在身上,钱无缘无故被盗刷走了,因此,公安机关认为周先生是没有过错的。
既然公安机关认为周先生没有过错,周先生觉得自己把钱存进卡里,银行没有保护好他的钱,导致他的钱被盗刷走了。现在公安机关证明他没有过错,并出具证明,那么存款行就应当先行赔付。
但是存款行却不愿意先行赔付,他们认为公安机关虽然证明周先生无过错,无责任,但不代表存款行就有责任。
他们出具的意见书显示,这些交易都是通过手机号验证支付的,并且有一些支出是他本人同名账号转账。
因此,周先生要求他们先行赔付,他们没有同意,他们让周先生起诉,他们会根据法院的判定履行赔偿义务。
周先生把钱存进卡里,与存款行构成合同关系,那么存款行就有义务保证周先生的资金安全。
《民法典》第509条规定:当事人应当按照约定全面履行自己的义务;当事人应当遵循诚信原则,根据合同的性质、目的和交易习惯履行通知、协助、保密等义务。
周先生已经拿出证据证明自己在这件事情上没有过错,卡在身上,没有泄露信息,也没有进行任何操作,那么他就属于无过错方。发生这种事情,存款行就是有责任的,他们没有保护好储户的资金安全。
《法院关于审理银行卡民事纠纷案件若干问题的规定》第四条规定,持卡人主张争议交易为网络盗刷的,可提供报警记录、账户交易明细等证据证明;发卡行主张交易为持卡人本人或其授权交易的,应当承担举证责任。
在这里,周先生可以举证责任倒置,他只需要证明盗刷的事实,如果存款行要免责,周先生可以要求他们证明这些操作是周先生授权的,或者是周先生自己操作的,以及卡在周先生身上,如果他们无法证明,那么就证明这是盗刷,就是存款行的责任。
《商业银行法》第6条规定:商业银行应当保障存款人的合法权益不受任何单位和个人的侵犯。
储户把钱存进存款行,存款行就是要履行安全保障义务。
那么,你对周先生的事情有何看法呢?