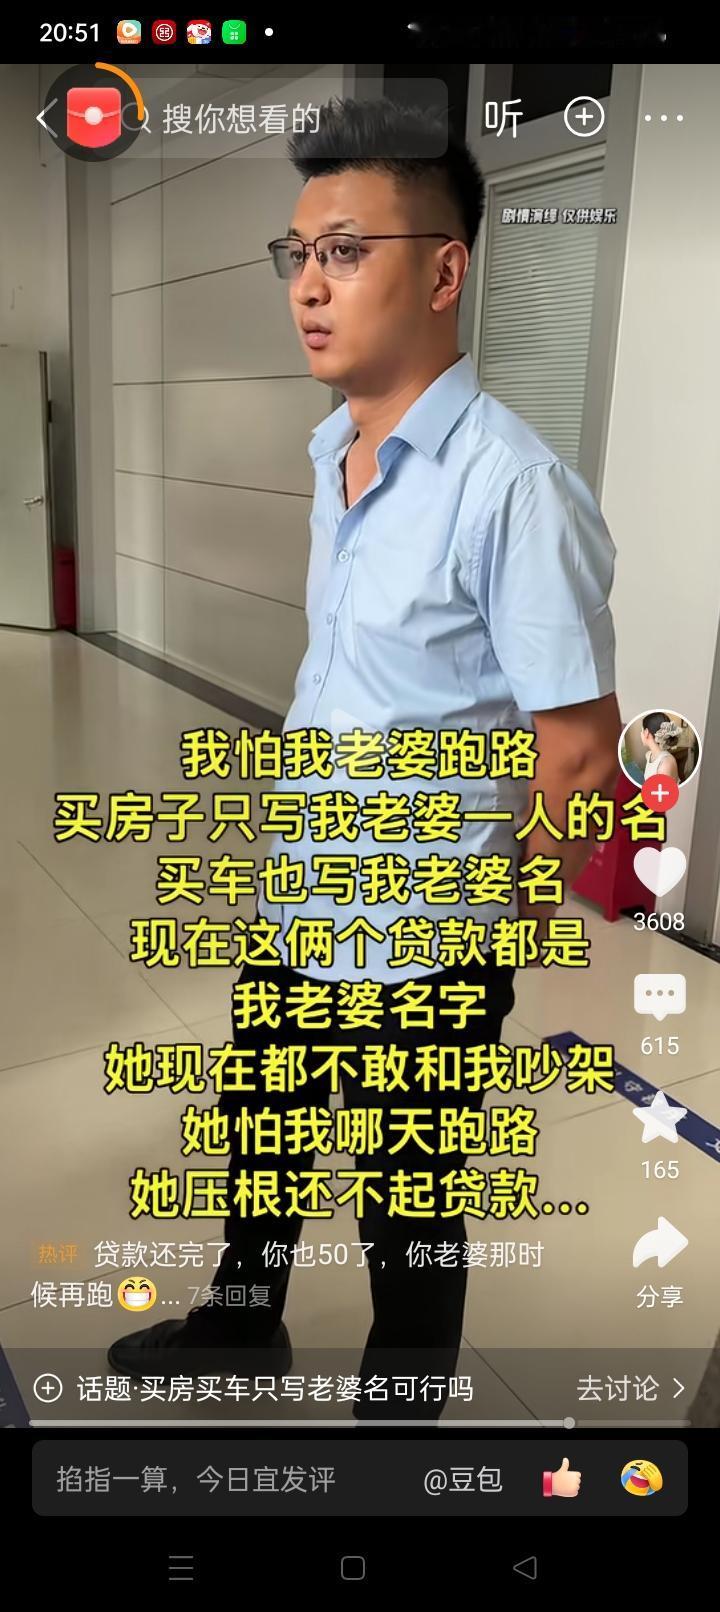
这男的很聪明,怕老婆跑路,买房买车全部只写老婆的名,贷款也在老婆名下。于是。他打个五块钱的麻将,老婆都在后面跟着。
网络上一帮看客把这套做派奉为驭妻妙计,甚至纷纷留言讨教背后的机巧。
男方哪怕只是在街角茶馆打个五块钱的散碎麻将,女方也得步步紧跟在身后伺候着。
平日里无论遇到什么琐事,妻子都习惯性退让妥协,连半句重话都不敢轻易出口。
外人眼里看去仿佛是女方性格温顺到了极致,实际上她只是被心底的巨大惶恐彻底吓住了。
这场看起来极其滑稽的家庭相处模式,本质上是一场设计精巧的微观债务围猎。
男方表面上主动交出了不动产登记的所有权,把全家最值钱的家当尽数送予伴侣。
在我看来,这种看似倾其所有的让利表象,骨子里属于极其冷血的金融风险转移操作。
普通人往往只盯住房产证上的署名权,误以为名字写给谁就代表谁占据了绝对优势。
现代商业银行在办理大额个人住房抵押贷款时,只认准借款合同上的主债务人身份。
主贷人每个月都要面对征信系统的刚性考核,一旦逾期便会立刻触发不良信用惩戒机制。
这套操作把房贷与车贷的直接偿付压力,全部压在了女方一个人脆弱的征信记录上。
在我看来,这种把家庭债务单边化的做法,在道德伦理上已经构成了隐秘的经济霸凌。
背负上百万房贷的主贷人根本经不起任何家庭变故,生活容错率几乎被压缩到了零点。
一旦男方甩手走人或者断缴供款,银行催收机构的第一张律师函只会直接寄到女方手里。
无力偿还的借款人不仅会沦为失信被执行人,名下资产还会面临极为苛刻的司法拍卖程序。
男方正是看准了这把悬在头顶的金融利剑,才敢肆无忌惮地享受伴侣的无条件顺从。
我觉得,当亲密关系退化成单方面的情绪勒索,所谓的和谐不过是沙滩上的危楼。
我的看法是,很多人误以为男方在法律框架内能够彻底金蝉脱壳,这在司法实务中存在严重误区。
我国现行《民法典》第一千零六十四条对于夫妻共同债务有着十分明确且详尽的裁量标准。
婚姻关系存续期间购置的家庭共同生活用房,即便单方签字借贷,另一方也存在极高连带清偿风险。
只要女方能在诉讼环节证明借款资金全额注入家庭生活,法院完全有法理依据判决双方共担。
男方自以为用单方贷款筑牢了防火墙,在专业法官面前其实不过是掩耳盗铃的障眼法。
我觉得,这套把戏最令人不适的地方在于它利用了伴侣对金融常识与法律条款的认知鸿沟。
缺乏法律知识的普通女性往往被沉重的还贷名义吓退,误以为自己已经退无可退。
男方借助金融机构庞大的威慑机器,硬生生把商业银行变成了全天候监管妻子的看守所。
当家庭生活变成看守与人质的猫鼠游戏,人世间最珍贵的温情便被蚕食得一干二净。
我的看法是,以爱之名的算计比明目张胆的伤害更能消解婚姻的法律神圣性。
我更愿意说,这种靠经济绞索维系起来的畸形服从,远比明火执仗的家庭纷争更加致命。
表面上看家里风平浪静没有任何争吵摩擦,实际上屋檐下早已没有半点真诚与信任可言。
那个连打五块钱麻将都要贴身盯防的身影,不过是极端恐惧支配下的机械肢体动作。
伴侣之间如果连基本的安全感都无法赋予彼此,同床共枕的岁月无异于漫长的精神折磨。
在我看来,试图拿负债当锁链来绑架婚姻的做法,在宏观资产波动的现实面前脆弱不堪。
资产市场的价格走势从来不会遵从某个自私投机者的如意算盘去发展。
伴随部分城市房地产市场回归理性,不少加杠杆购入的资产正面临净值缩水的客观考验。
假使某天房屋市价跌穿尚未还清的贷款总额,女方索性痛下决心选择断供法拍并申请个人债务清理。
到了那个地步,这套原本用来锁死伴侣的算计工具,便会演变成引爆家庭财政的连环地雷。
我认为,把过日子当成特务防谍战的行径,恰好暴露了男方骨子里的无能与胆怯。
一个真正具有担当意识的成年男性,应当在风浪来袭时主动上前为家庭遮风挡雨。
唯有自身缺乏生存竞争优势的弱者,才会终日琢磨怎样用卑劣条款束缚亲密伴侣的脚步。
我的看法是,网络舆论场对这类冷血计谋的追捧,正在给青年群体的婚恋观带来极其恶劣的误导。
不少自媒体博主把精细算计包装成所谓高情商智慧,诱导年轻人在相处中互相设防下套。
我更愿意说,现代家庭抵御未知风险的最佳途径,始终应当回归法治化与契约化的阳光轨道。
面对数额庞大的重大资产买卖,夫妻双方完全可以通过正规婚内协议明确界定权属边界。
把责权利清晰透明地落实在白纸黑字上,比在背地里机关算尽不知高明多少倍。
在我看来,真正经得起风吹雨打的家庭共同体,永远离不开彼此之间的坦诚相待与荣辱与共。
用心呵护相濡以沫的优良家风,才是确保个人幸福与社会和谐稳定的坚实保障。