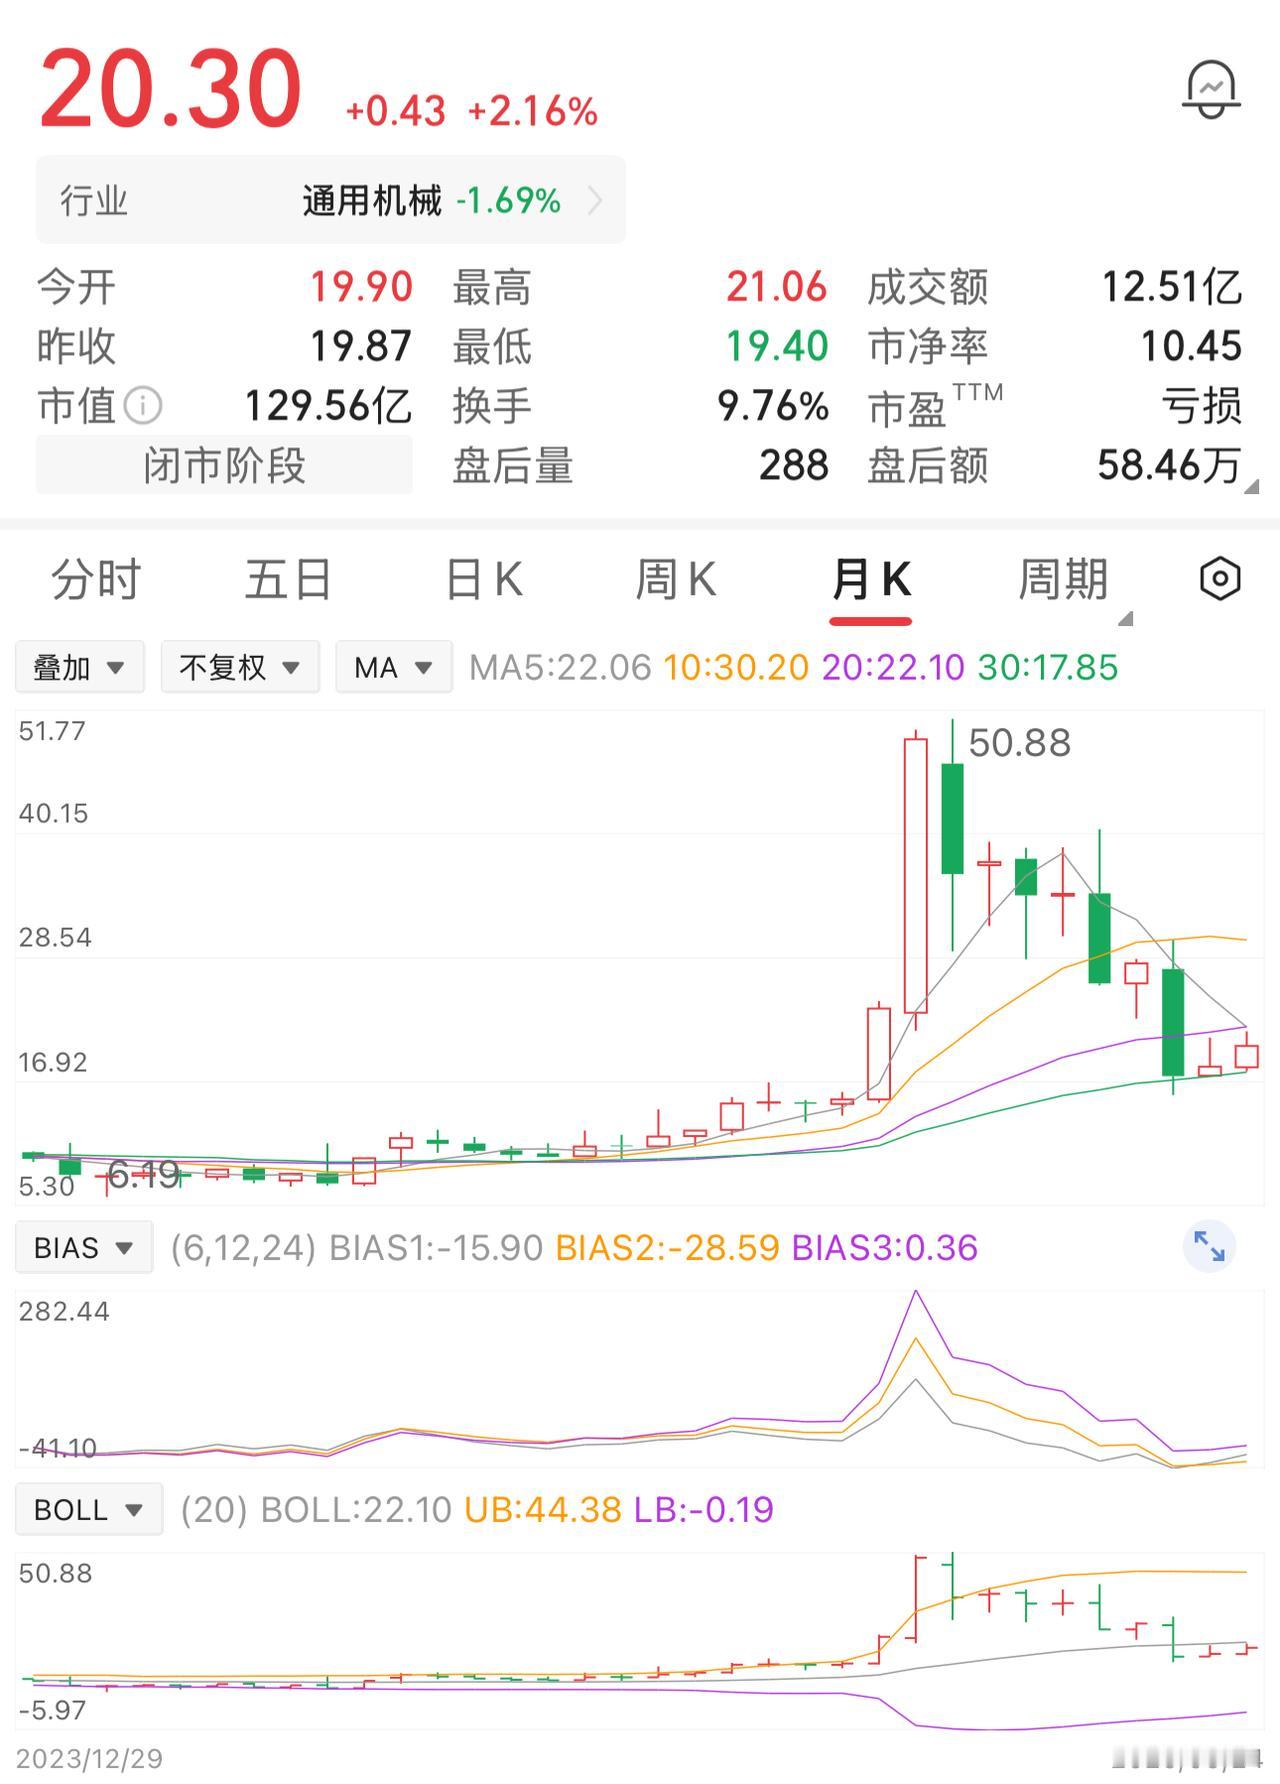
一位股民在12元时买入4万股,总投入48万元。拿着整整一年,股价慢慢涨到18元,他选择全部卖出,这次落袋盈利24万元。
我认为,这个故事里最折磨人的,其实不是少赚了多少钱,而是人特别容易拿后来已经知道的答案,回头批评当时那个根本不知道答案的自己。
股市最容易制造的一种错觉,就是高点出现以后,每个人都觉得那个高点似乎本来就应该抓住。
可交易发生在18元的时候,投资者面对的是18元之后无数种可能,不是后来已经画完整的K线。
18元之后可以涨到50.88元,也可以涨到22元再跌回15元,还可能直接跌破成本价。
人在50.88元出现以后回头看,会自动把真实发生的这一条路径看得格外清楚,却忘了当初还有很多没有发生的路径。
这也是我更愿意说的地方:评价一笔交易,不能拿未来最高价倒推当时决策对不对。
假如一个人买入前就定好了自己的估值区间、止盈原则和风险承受范围,12元买进,18元退出,赚到50%以后执行原计划,这套行为本身未必有问题。
要是他原本判断公司长期价值远高于18元,只是看到盈利越来越多,害怕利润回吐,临时把全部持仓卖掉,那才值得复盘。
两个结果看起来一模一样,背后的投资质量可能完全不同。
中国投资者网介绍“处置效应”时提到,个人投资者常见的一种行为,是更愿意卖掉已经盈利的股票,却继续抱着亏损股票,损失厌恶会影响人的交易判断。
这里要注意,赚钱以后卖股票并不天然等于犯错,关键得看卖出的依据到底来自基本面和投资计划,还是单纯害怕已经赚到的钱再掉回去。
我个人觉得,这位投资者真正需要警惕的,甚至不是18元那次卖出,而是后来反复盯着50.88元不放。
这个50.88元已经变成了他脑子里的一根“锚”。
上交所投教内容谈投资情绪时,就提到锚定效应、处置效应、确认偏误等心理偏差会影响判断;中国投资者网公布的投教活动里,也专门用案例解释过锚定效应,把历史价格当成判断依据,容易让投资者忽视眼下真正重要的信息。
这件事放到这里就很好理解了。
股票后来哪怕从50.88元跌回20元,在他的脑子里,参照物可能依旧不是自己的12元成本,也不是18元已经兑现的利润,而是那座50.88元的山峰。
这么一比较,赚24万元都能被自己想成亏了131万元。
可真实账户不是这么算的,12元买、18元卖,他赚24万元;假设一直拿到20元,账面利润是32万元,两者真正能够直接比较的差额只有8万元。
拿50.88元去算131.52万元,本质上额外增加了一个极强的假设:他不光要两个月一股不卖,还得恰好在最高点附近全部卖出。
现实交易里,这两件事都需要重新作决策。
站在事后看K线,最高点永远很醒目;站在当时看市场,最高点根本没有标签。
我甚至觉得,投资里有个很反常识的地方:一个人越习惯用历史最高价评价自己,越容易永远觉得自己做错了。
股票卖完继续涨,会嫌卖早了;拿到高位开始回落,又会嫌没卖;卖掉以后跌了,会觉得自己判断精准;它过段时间重新上涨,又会怀疑自己是不是下车太快。
拿结果不停重写标准,人很难得到满意答案,真正能复盘的东西应该更具体。
当初为什么12元买?公司的盈利能力、现金流、行业位置有没有变化?18元对应的估值跟买入时相比发生了什么?卖出是提前设计的规则,还是临时害怕回撤?仓位是不是大到让自己天天睡不好觉?
证监会开展“读懂上市公司报告”投资者教育活动时,明确提出要引导投资者通过上市公司信息披露文件分析经营能力、识别风险、了解企业基本面,自主判断投资价值。
我更认可这种复盘方式,股价是答案的一部分,却不是全部答案。
一笔交易卖掉以后翻三倍,并不能自动证明卖出错误;一只股票卖完以后腰斩,也不能自动证明卖出水平有多高。
真正有价值的是,当时掌握了什么信息,依据什么规则做决定,承担了多大的风险,这套方法能不能在未来重复使用。
50.88元高点和“现在20元附近”也缺少对应证券和日期,没法独立核实。把它作为投资心理案例来讨论没问题,把它包装成已经核实的真人真事就不严谨。
能确认的是数学关系:48万元本金、24万元已实现利润、155.52万元假设高点利润、131.52万元假设收益差,这些都可以直接计算出来。
我的看法是,投资最可惜的并不是没有吃到某只股票最后一段上涨,而是赚到钱以后,还长期用一个自己当时根本无法预知的最高价惩罚自己。
市场从来不会要求每个人卖在最高点,理性投资更重要的是尊重事实、研究基本面、建立适合自己的规则,也尊重风险。
守住规则、独立判断、量力而行,比沉浸在一根已经过去的K线里更有意义。