昨天跌停卖出沈鼓集团的股民,估计大腿又要拍肿了!
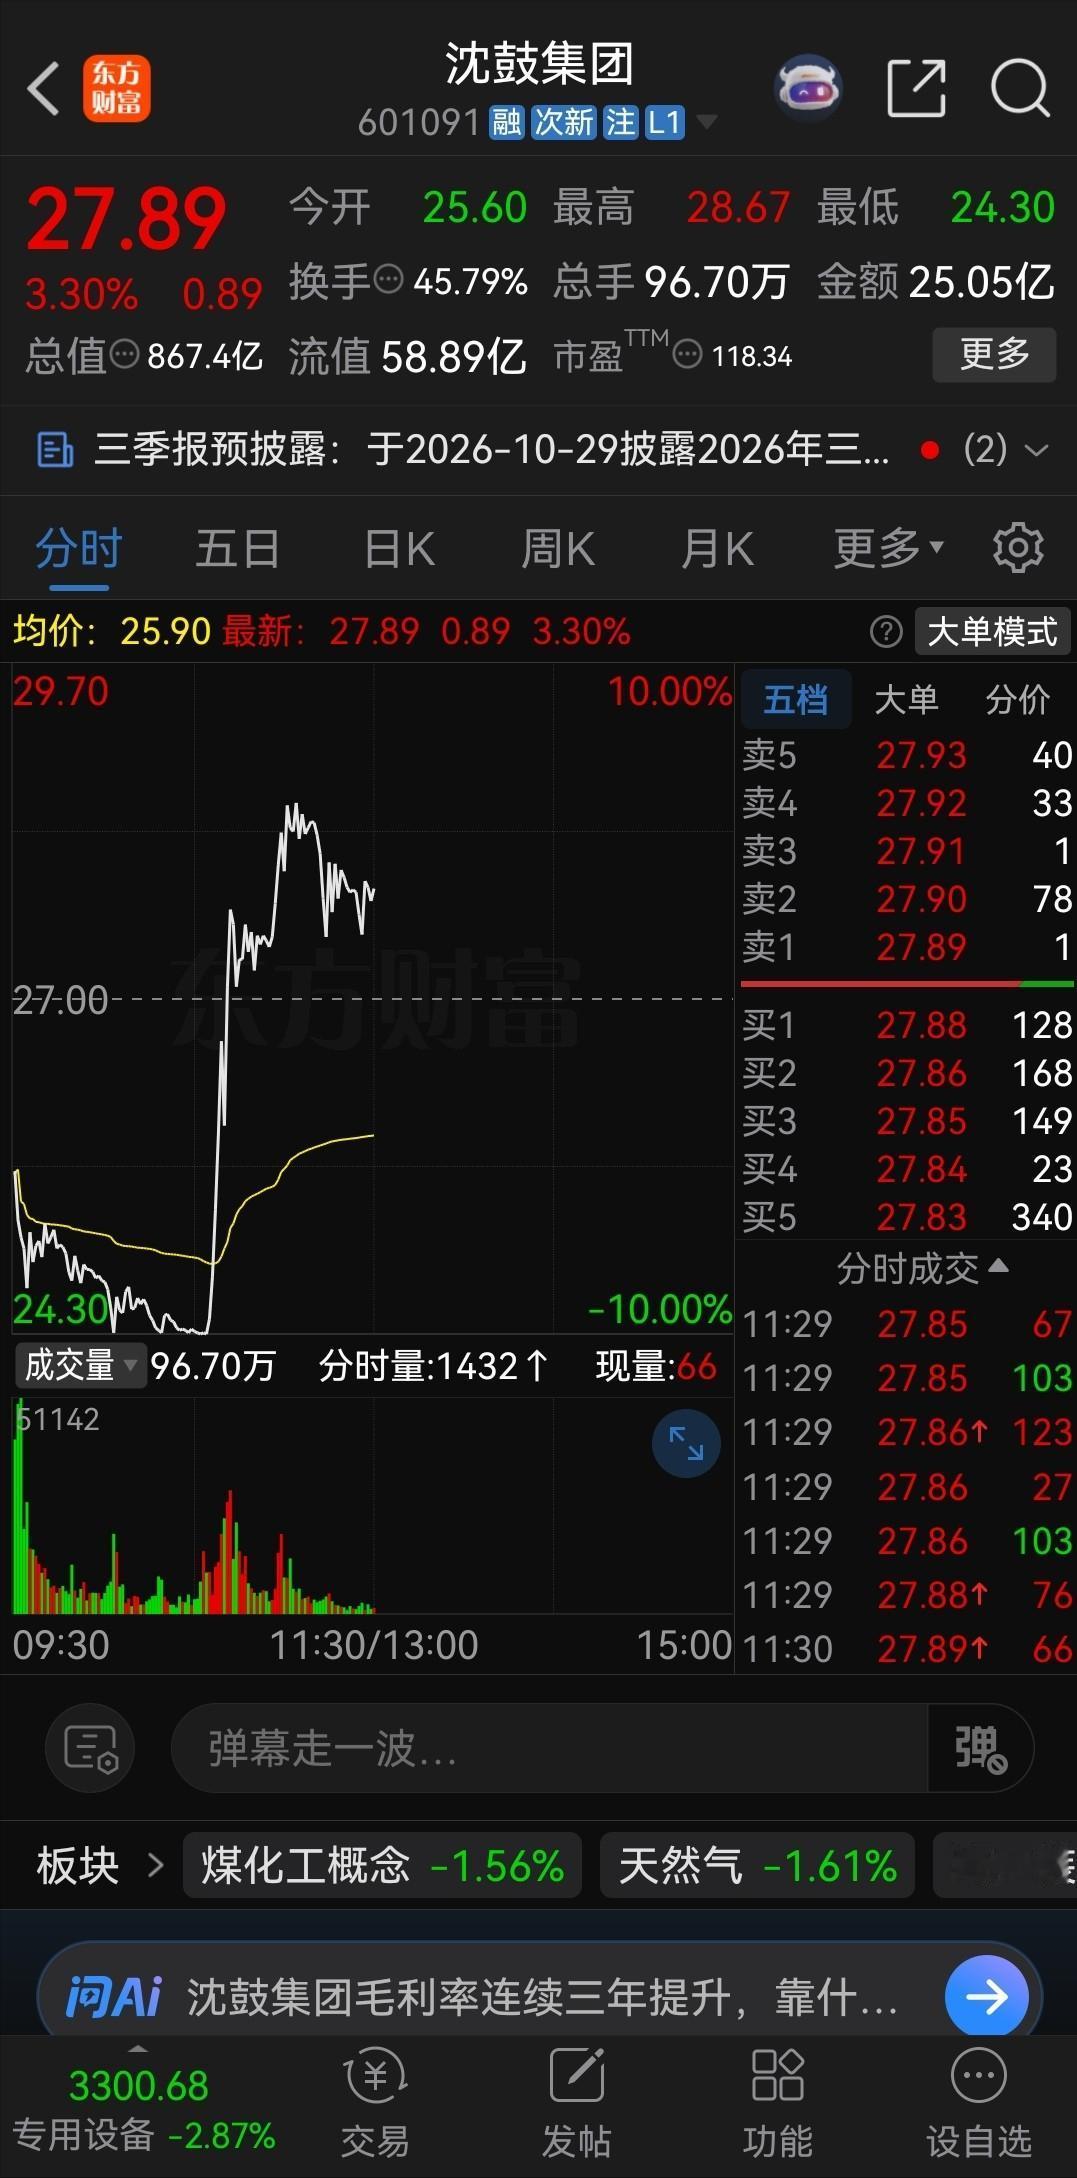
继上个交易日跌停后,昨天再次大幅低开于25.60元,开盘后快速闪崩下跌,上午十点触及跌停,从10点20分到10点35分,一直在跌停价附近震荡徘徊,不少之前高位追涨的股民,看到这样糟糕的走势,彻底心凉了,还怕封死跌停出不来,于是选择了割肉离场。
结果这边刚割完,镰刀还没放下,那边股价突然旱地拔葱,火箭发射,直线拉升,盘中翻红并最高涨到了28.67元,涨幅一度超过6%,截至昨天上午收盘股价报收于27.89元,仍然上涨3.30%。
这一天最刺激的地方,不是收盘涨了两个多点,而是盘中从跌停附近一路拉到翻红。
对在低位恐慌卖出的人来说,卖完没多久就看到股价往上窜,心里难受很正常。
可我更愿意说,真正该复盘的不是“怎么没卖在高点”,而是自己为什么会在一个波动这么夸张的新股上,被几分钟的价格变化牵着走。
再往前看,上一交易日沈鼓集团已经以27元跌停收盘。
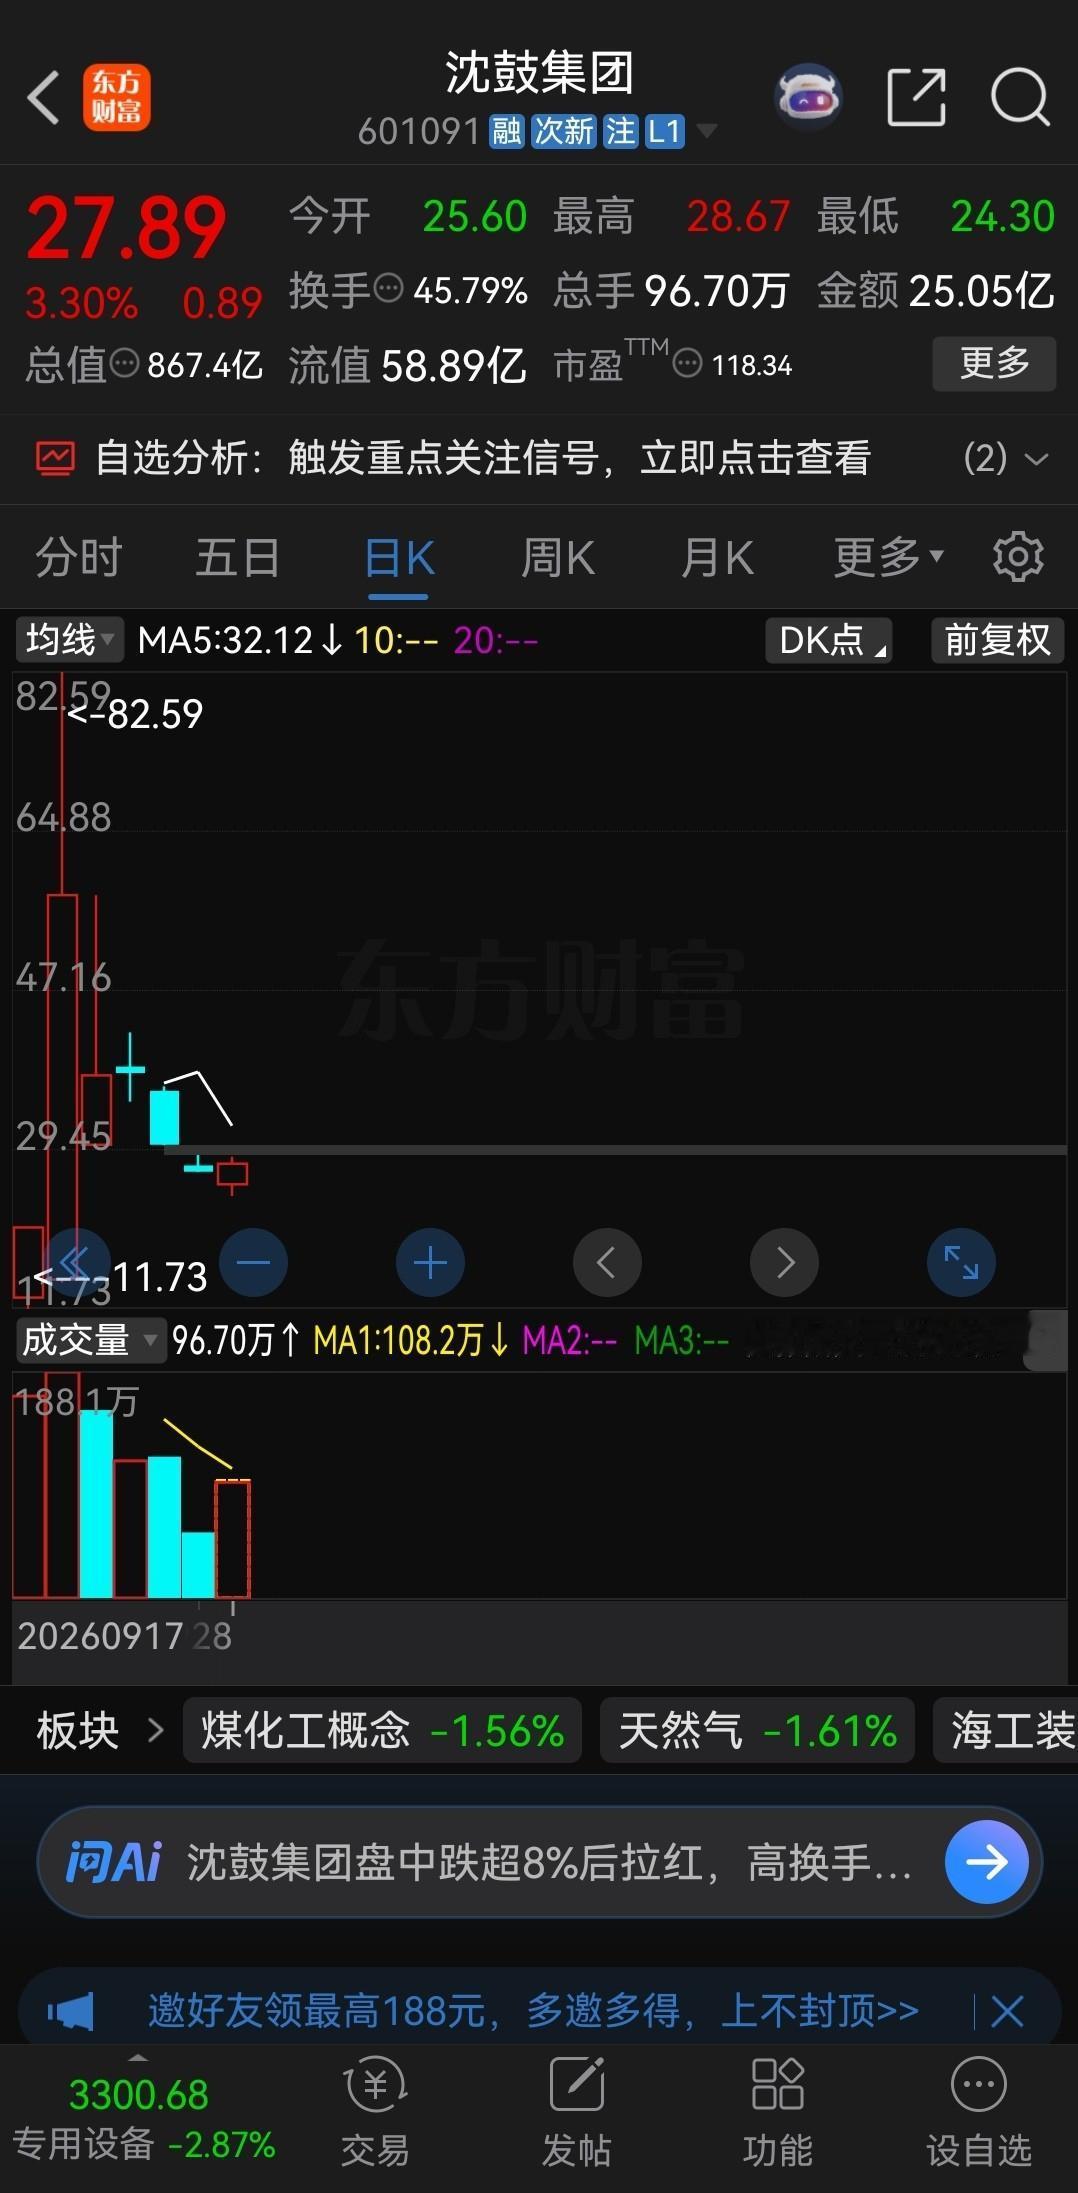
9月18日,它盘中最高到过82.59元,到了9月28日收盘只剩27.71元,较高点回撤约66%。
十天左右,从82元上方掉到20多元,这已经不是普通震荡,而是很典型的高波动博弈。
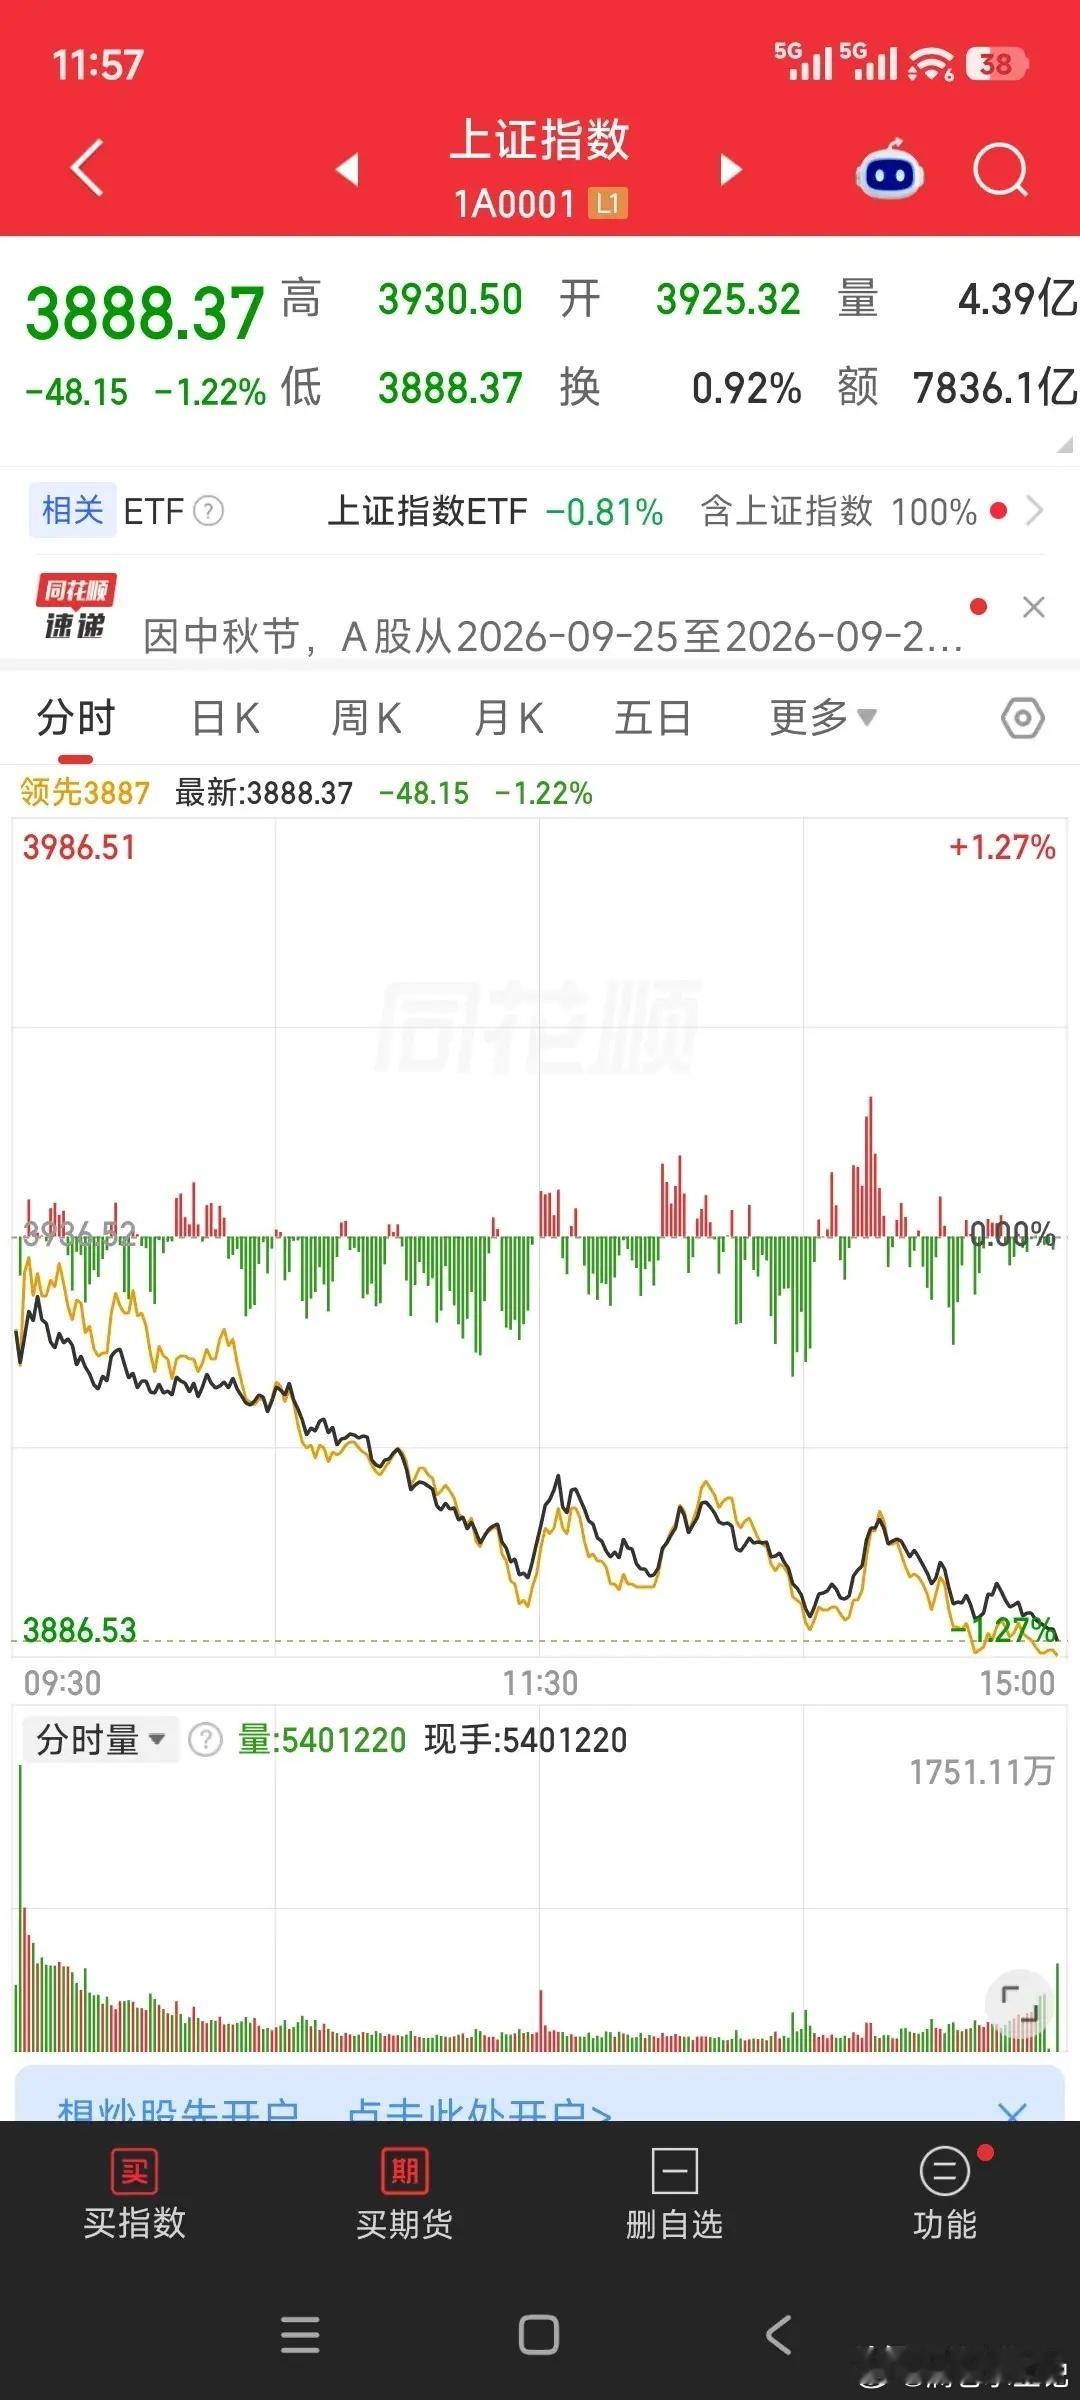
更值得注意的是,9月28日A股上午整体偏弱,沪指半日跌1.74%,深成指跌3.37%,创业板指跌4.32%,全市场超过4800只个股下跌。
沈鼓集团偏偏在这种环境里从跌停附近快速拉起,确实很容易吸引眼球。
可“逆势拉升”不能自动等于“主力故意诱多”。
一些文章喜欢把分时图写成完整剧本:谁在砸盘,谁在吸筹,谁在拉高,下一步准备怎么收割。
问题是,分时图只能告诉我们价格发生了什么,不能告诉我们某一群资金心里在想什么。
没有交易所调查结论,没有公开证据,直接认定“故意拉高骗散户接盘”,这就把个人判断写成了事实。
上交所早在沈鼓集团上市第二个交易日就已关注到相关异常交易。
公开信息显示,部分投资者在交易该股过程中存在影响股票交易正常秩序的异常交易行为,交易所依规采取了自律监管措施。
公司自己也发布过风险提示,明确提到股价累计涨幅较大,估值显著高于所属行业平均水平,短期股价波动加剧、换手率较高,存在快速上涨后大幅回调的风险,这才是我觉得最应该盯住的东西。
不是猜谁是“庄”,而是看已经公开的信息到底告诉了我们什么。
沈鼓集团发行价只有4.39元,9月28日收盘27.71元,现价大约是发行价的6.31倍,若按照涨幅计算,较发行价上涨约531%。
一些文章写“较发行价大涨超过6倍”,这句话其实很容易让人误解。
价格是发行价的六倍多,不等于“上涨了六倍多”,中间差着一个本金。
估值也得看口径,公司披露的风险提示公告里,以9月18日数据计算,沈鼓集团静态市盈率为242.96倍,对应通用设备制造业静态市盈率为41.74倍。
一些行情软件显示的TTM市盈率又是另一套计算方式。
把不同日期、不同统计口径的数据直接摆到一起,再得出“现在就是多少倍”的结论,看起来很专业,实际很容易把读者绕进去。
再看基本面,公司2026年上半年实现营业收入48.93亿元,同比增长3.60%,归母净利润2.80亿元,同比下降2.28%。
证券时报披露的前三季度业绩预告口径显示,公司预计归母净利润4.56亿元至5.50亿元,同比下降8.13%至23.83%。
沈鼓集团有大型离心压缩机、往复压缩机、核泵这些实打实的制造业业务,这一点没必要否认。
可一家公司的产业价值,和二级市场几天时间愿意给出多少价格,本来就不是同一件事。
我个人不太认同“跌多了自然就便宜”这种判断。
82.59元跌到27元附近,看着像打了三折,可判断一只股票贵不贵,不能只拿历史最高价当尺子。
高点本身要是带着很强的交易情绪,跌掉六成也不能自动证明估值已经进入合理区域。
我也不赞成看到盘中从跌停拉红,就马上得出“反转来了”的结论。
9月28日沈鼓集团全天换手率53.59%,振幅达到17.98%,这两个数字已经说明筹码交换非常激烈。
对普通投资者来说,这种行情真正危险的地方,不只是看错一次方向,而是连续的大涨大跌把自己的交易纪律全部打乱。
涨起来怕错过,跌下来怕跑不掉,到了后面已经不是按照信息做决策,而是在跟着分时线的情绪走。
市场里很贵的一课,往往不是少赚十几个点,而是把一次偶然的盘中反抽,当成自己判断完全正确。
一次卖飞,不代表卖错;一次抄到底,也不代表方法有效。
真正值得留下的经验,还是看得懂公开信息,分得清事实和猜测,知道自己到底能承受多大的价格波动。
我的看法是,沈鼓集团这段行情值得研究,更适合拿来当一堂“新股高波动风险课”。
尊重市场、尊重规则、尊重公开信息,比追着一根分时线猜资金意图更有价值。