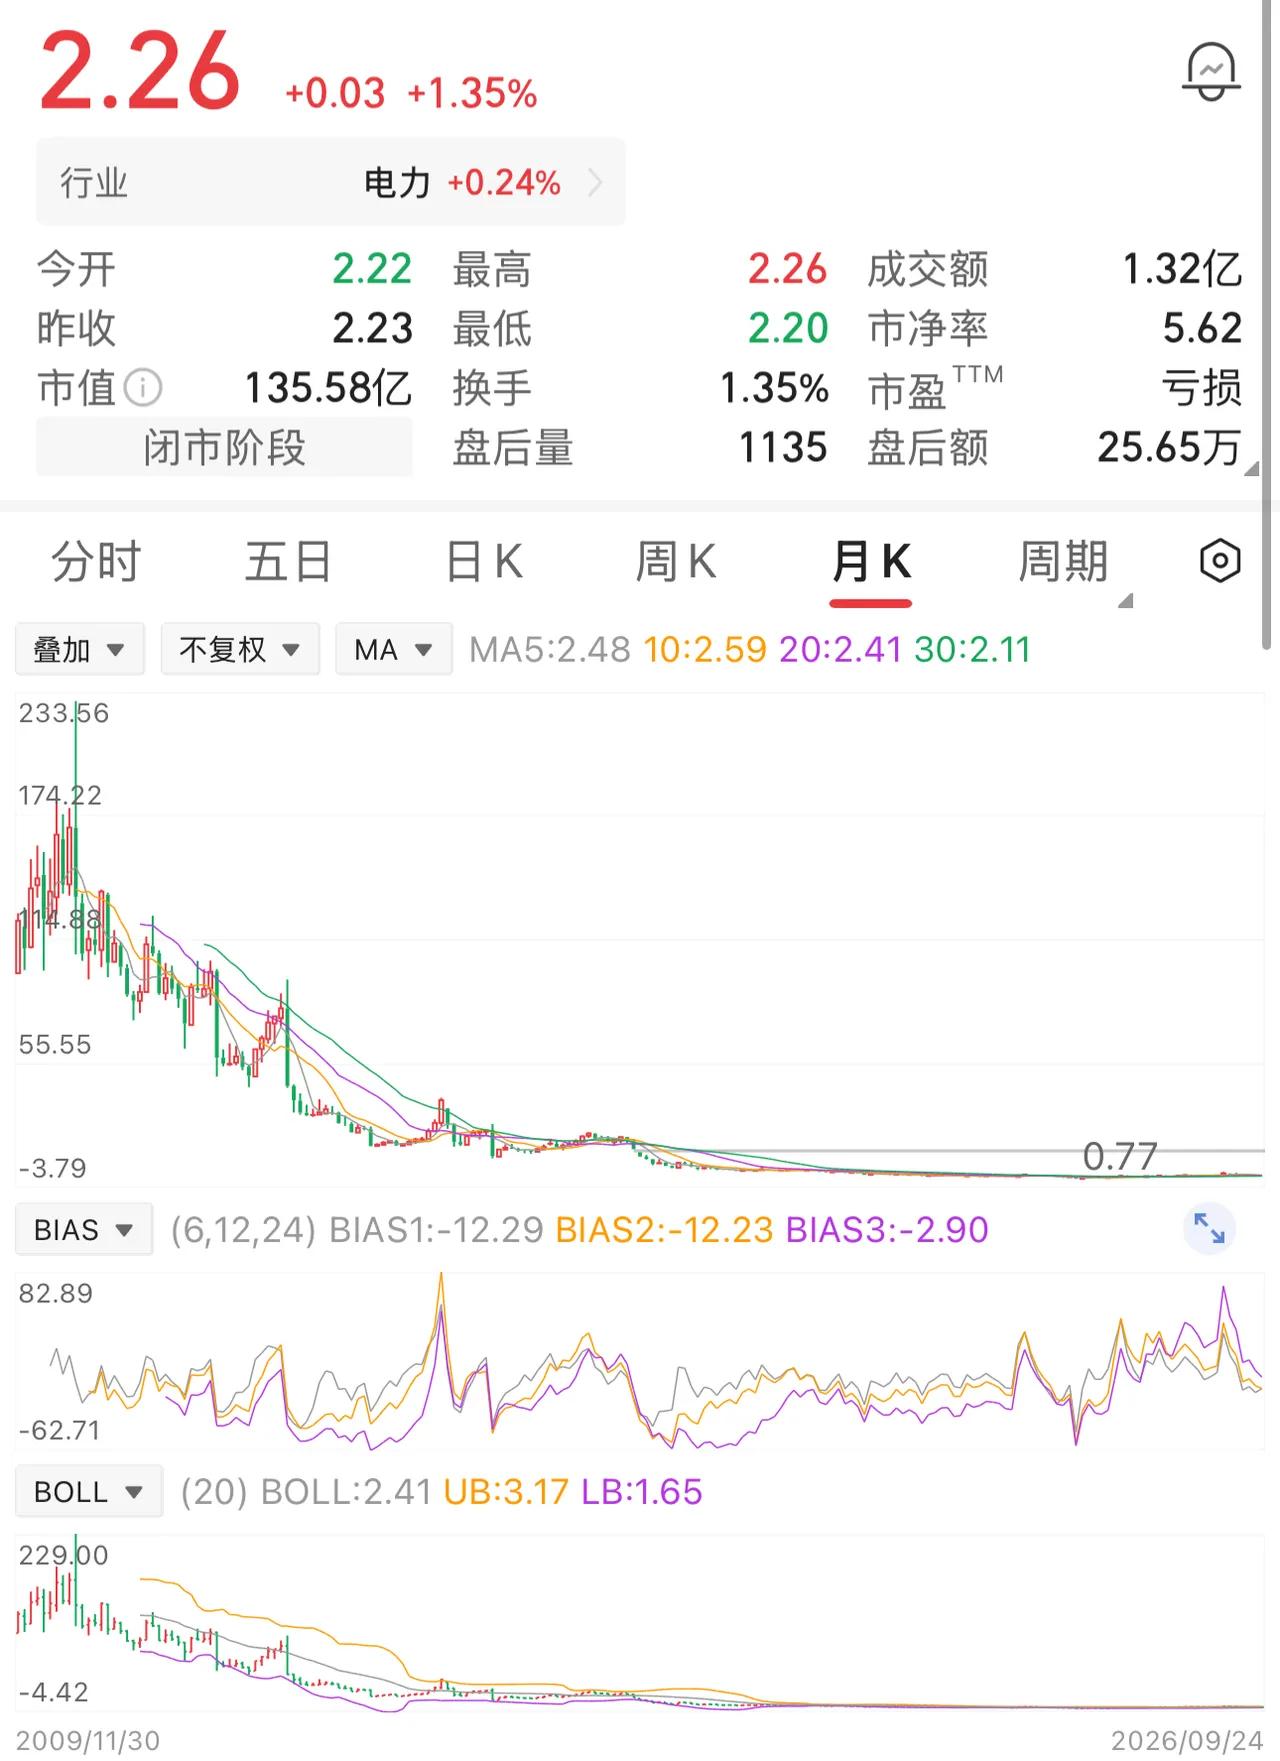
一位股民在230元的价位买入3000股,合计投入本金69万元。谁料刚完成建仓,股价便掉头持续下行。
面对不断缩水的账户,他不断自我安慰,认定这只是主力短暂的洗盘,行情很快就能修复,舍不得割肉离场,选择硬扛下跌。
我认为,真正危险的不是下跌本身,而是一个人开始给下跌编理由。
跌10%说是洗盘,跌30%说主力挖坑,跌得更多又觉得现在卖太可惜。
到了这一步,分析公司已经退到后面,维护自己的旧判断反倒成了第一目标。
很多亏损越拖越大,问题也在这里:买入时看未来,套牢后只盯成本价,可市场不认识你的成本。
230元买入也好,23元买入也好,公司未来能赚多少钱、现金流怎么样、负债重不重、行业位置有没有变化,才是长期判断里更重要的东西。
人民网旗下刊物的财经科普也提到,价值投资不等于无脑持有,核心仍是看企业内在价值,而内在价值要靠财务状况、竞争优势和行业前景去分析。
“都跌成这样了,还能跌到哪去?”
我觉得这句话在投资里几乎没有分析价值。
股价从230元跌到100元,看着已经很惨,100元仍能跌到50元;价格低不等于估值低,跌幅大也不等于风险出清。
证监会投教资料也提醒,证券投资本身就有不确定性,不能把“风险更大”机械理解成“收益一定更高”。
补仓也是一个道理,我觉得最容易被忽略的一点,是补仓不是给上一笔交易“打补丁”,而是今天拿一笔新钱,再买一次这家公司。
假设你手里没有这只股票,只拿着现金,看到现在这个价格,你还愿不愿意买?
如果答案是否定的,只为了把成本摊低去加仓,逻辑就很勉强。
平均成本下降只是账户里的数学变化,不代表公司价值上升。
要是企业经营出现实质问题,补仓只是把更多资金压在同一个风险上;要是经营没有明显恶化,价格回落更多来自情绪、流动性或交易结构,才有重新评估的空间。
新华网转载的市场分析也提到,价格短期会受到流动性、风险偏好和交易结构影响,长期价值判断还得落到现金流、资本回报和公司治理上。
这也解释了为什么“止损”和“死扛”都不能变成机械动作。
有人一跌就卖,可能把正常波动当成趋势反转;有人无论发生什么都拿着,也可能把基本面恶化当成情绪错杀。
真正该复盘的是买入理由:产品竞争力还在不在,盈利能力有没有变化,负债有没有恶化,公司治理有没有出现新风险,行业空间是不是发生了根本变化。
我的看法是,判断一笔持仓要不要继续,更值得盯的是“买入逻辑有没有失效”,而不是固定跌多少。
固定比例可以用来管理风险,却替代不了研究。
投资者连自己为什么买都说不清,跌了以后也很难知道该拿、该减,还是该重新评估。
还有个现实问题,很多人舍不得卖亏损股,不一定真是看好公司,而是不愿承认当初判断错了。
账面亏损没卖,心理上还能告诉自己“早晚会回来”;一旦卖出,就像给这次判断盖了章。
可投资不是面子工程,过去买错了,不代表以后也得继续错。
拿未来的钱去证明过去的自己没错,才是更危险的选择。
我觉得这类案例真正有价值的地方,不是制造焦虑,而是提醒大家尊重市场、尊重事实,也尊重自己的资金边界。
投资有风险,判断要建立在公开信息和独立研究上,理性看待涨跌,量力而行,比靠情绪硬扛更重要。