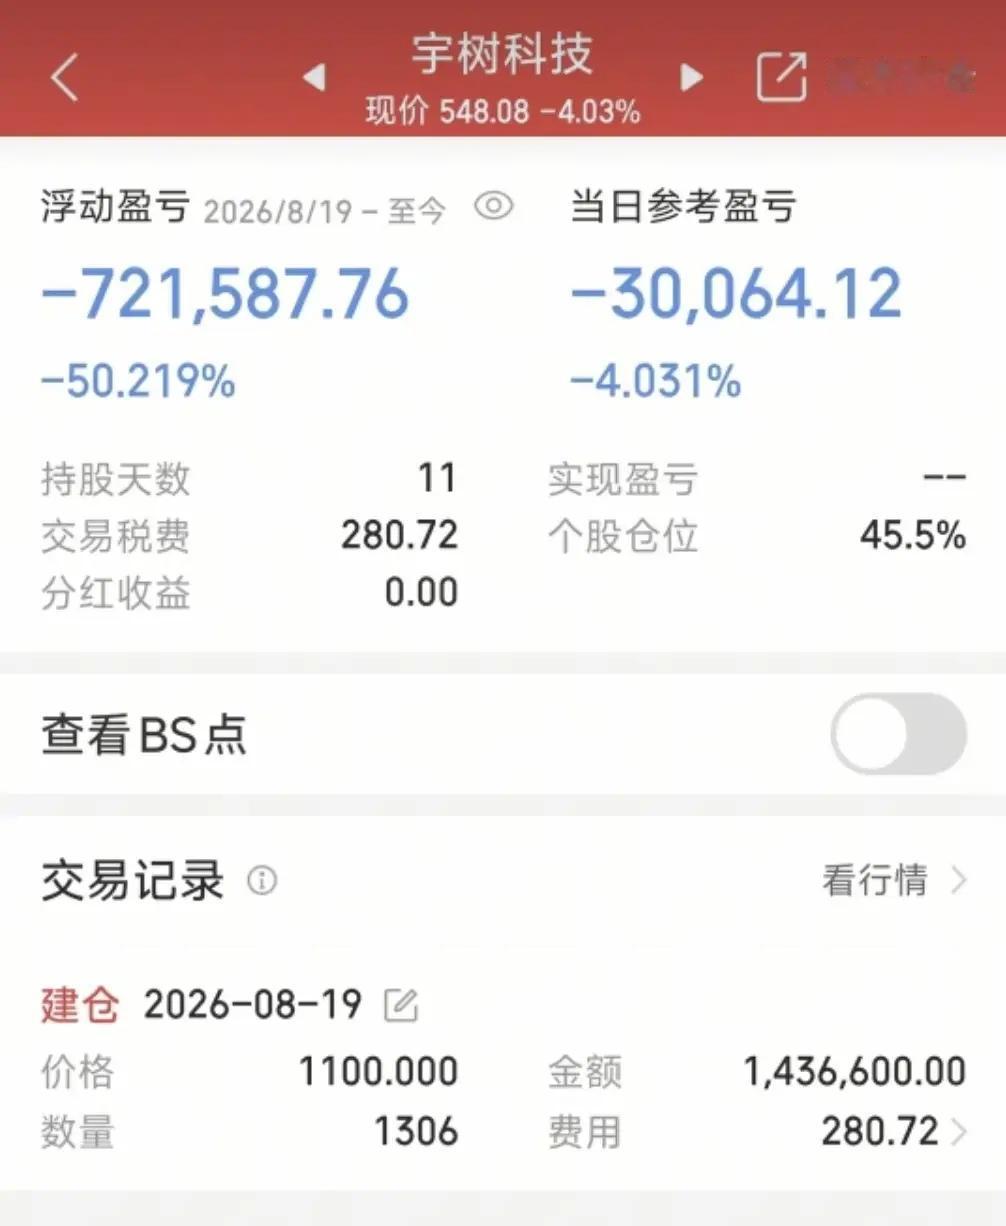
有一位股民8月19日,他在宇树科技上市之初,以1100元的高价进场,买入1306股,一次性投入本金高达143.7万元。
不曾想,买入之后股价便开启持续下跌,直接深度被套。面对账户的大幅缩水,他选择一股不动,全程硬扛,没有做任何减仓操作。
到9月2日,也就是宇树科技上市后的第11个交易日,这笔持仓浮亏就已经突破72万元,亏损幅度直接超过50%。哪怕本金近乎腰斩,他依旧没有打算割肉止损,继续选择死拿等待反弹。
如今宇树科技股价已经回落至458.9元,这笔持仓亏损达到58.36%,当初投入的一百多万资金,大半已经化为账面浮亏。
我认为,宇树科技这波从1100元一路回落到400多元,真正值得研究的,不是哪位股民亏了多少钱,而是一个很容易被忽略的问题:
一家好公司、一条热门赛道和一只值得用任何价格买入的股票,从来不是一回事。
证券时报报道显示,宇树科技8月19日正式登陆科创板,发行价150.80元,开盘直接冲到1100元,相比发行价上涨629.44%,首日收盘还有845元。
一个在1100元成交的投资者,实际上不是在参与150.80元的新股发行,而是在二级市场接下了一只已经比发行价涨了6倍多的股票。
这两件事看着只隔了一个上午,风险结构完全不同。
到了9月2日,证券时报旗下人民财讯记录的盘中最低价已经到了546元。
假定真有人以1100元买入1306股并一直持有,成本是143.66万元,按546.02元附近计算,账面亏损约72.35万元,确实已经超过本金的一半。
再看9月28日,证券时报数据宝给出的完整收盘价是459.65元。
按这个价格算,1306股市值只剩约60.03万元,账面浮亏约83.63万元,亏损比例约58.21%。
有意思的地方来了,很多人看到“跌了58%”,第一感觉是只要后面涨58%,差不多就能回来。
账不是这么算的,1100元跌到459.65元,大约跌58.21%;459.65元想重新回到1100元,却需要上涨约139.3%。
亏50%需要涨100%才能回本,亏60%附近,后面的修复难度已经完全不是一个数量级。
这也是我觉得高位重仓最容易被低估的风险。
真正麻烦的并不只是账户上少了几十万元,而是回本门槛会随着亏损扩大迅速抬高。
更值得注意的是价格锚点,假如一个人只盯着1100元,他会觉得459.65元已经“跌得够便宜了”;可要是把参照物换成150.80元的发行价,459.65元依旧是发行价的3倍左右。
同样一个价格,只改一下参照点,一个人可能觉得便宜得不得了,另一个人可能还是觉得不低。
市场里最危险的念头之一,就是拿自己的买入价当成股票应该回去的合理价格。
1100元只是某一时刻市场愿意成交出来的价格,它不会由于有人套在这里,就天然变成未来必须回去的位置。
宇树科技自己的上市公告其实已经把风险写得很清楚。
还有一个细节,上市初期无限售流通股只有3008.772万股,占发行后总股本约7.44%。
热门题材遇上较小的初始流通盘,价格弹性本来就可能很大。
再叠加科创板交易制度,上市后的前5个交易日不设价格涨跌幅限制,第6个交易日起涨跌幅限制为20%。
上交所自己在投资者教育材料里也专门提醒,新股上市初期日内波动可能明显放大,个人投资者需要审慎参与,切忌盲目跟风。
我的看法是,这才是1100元这个价格最值得复盘的地方。
当时市场看到的是人形机器人、具身智能、明星公司、稀缺标的,再叠加“中一签能赚几十万元”的财富效应,很容易把“别人150.80元中签赚了很多钱”,误读成“我1100元买进去也有很高安全垫”。
可中签者的成本是150.80元,开盘追进去的成本是1100元,两个人买的是同一家公司的股票,面对的安全边际却完全不同。
这也解释了一个经常出现的现象:企业基本面明明没有突然发生翻天覆地的变化,二级市场投资者却能在很短时间里出现巨额亏损。
变的未必是公司,变的是投资者付出的价格。
我更愿意说,判断一笔投资是不是“长期投资”,不能只看拿了多久。
买入之前研究行业空间、公司盈利能力、竞争格局、估值和风险,确定自己愿意承受多大波动,再按照计划长期持有,这叫投资策略。
看见热门股票飞涨,重仓追进去,跌下来后不愿面对亏损,把“不卖”改名叫“长期持有”,本质上是另一回事。
不卖并不会自动降低风险,持有时间也不会自动把高估值变成低估值。
还有一笔账经常没人算,那就是资金占用。
投资市场允许不同判断,也允许投资者为自己的判断承担结果。
追逐科技创新没有问题,看好机器人产业也没有问题,真正需要守住的是理性、独立判断和风险意识。
尊重市场规律,不盲从热点,不把一次交易变成情绪对赌,才更有利于保护自己的劳动成果,也更符合长期、健康的投资理念。