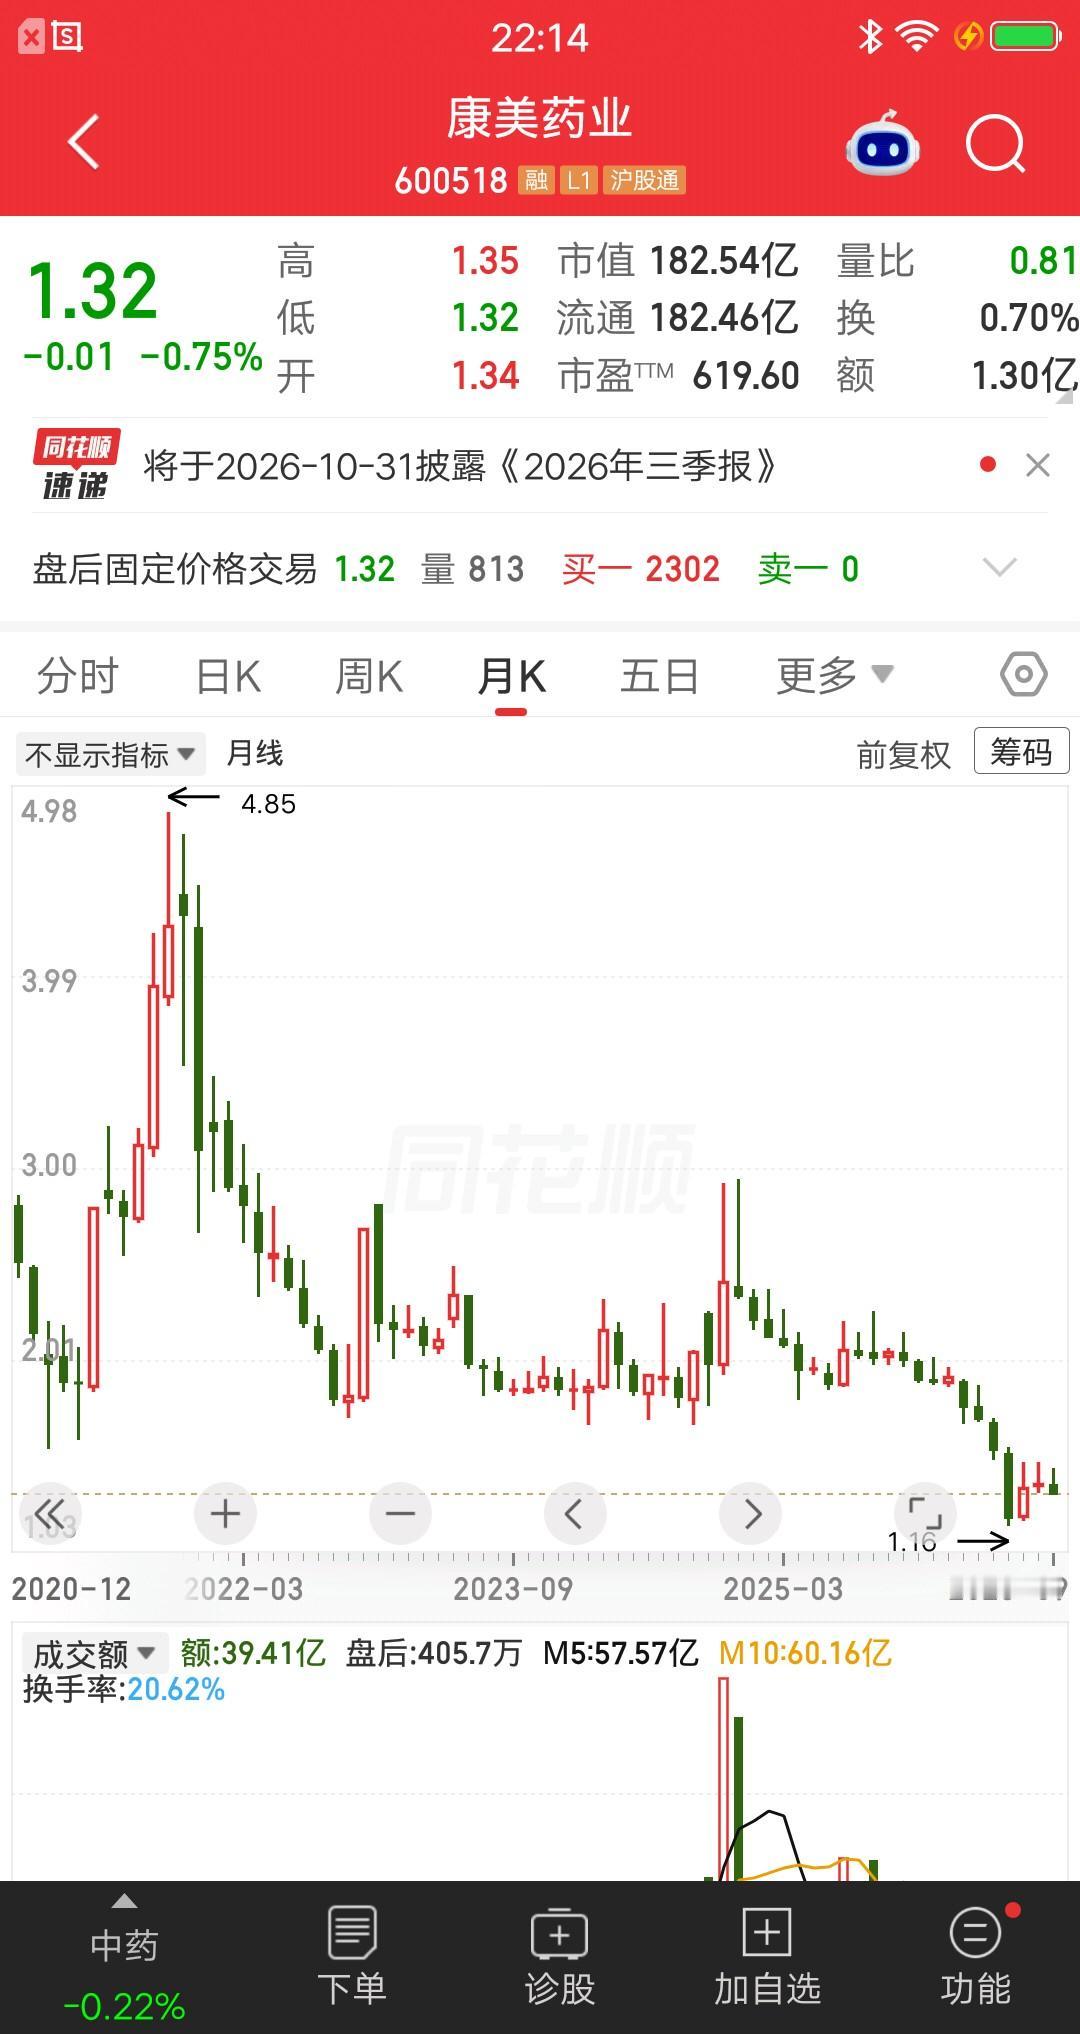
一位股民发视频嚎啕大哭,5年前重仓轰动A股的重整股,名叫康美药业。心想如果公司能摆脱泥潭,业务走上正轨的话,那么股价绝对起飞。于是在3元附近建仓120余万,能否大富大贵就靠一票了。
如今股价依旧在底部趴着,最新股价1.32元,他持仓亏损56%了。是继续坚持,还是认亏割肉,他不知该如何是好呀?
我认为,这个故事真正值得讨论的,并不是一个股民亏了多少钱,而是很多人买重整股时容易犯的一个认知错误:
把“公司活下来了”,直接等同于“公司以后能赚很多钱”,再顺手推导成“股价迟早会涨回来”。
这三件事,其实完全不是一回事,网传视频里,这位股民自称在2022年1月前后,以3元附近的价格投入120余万元买入康美药业。
只按120万元、每股3元粗略计算,大约能买40万股。
按9月28日康美药业1.32元的收盘价算,市值大约52.8万元,账面缩水约67.2万元,跌幅刚好是56%左右。
也就是说,视频里这个亏损比例在数学上能对得上,但具体账户情况外界无法验证。
1.32元是目前能够核实到的最近一个完整交易日收盘价,盘中价格还得以实时行情为准。
这位股民当年的逻辑,其实很好理解。
康美药业曾经不是一家没人听说过的小公司,它长期深耕中医药产业,眼下公司的战略定位依旧是“以中药饮片为核心的智慧型中医药大健康品牌企业”,业务涉及中药、医疗康养、中药城、健康品、医药商业等板块。
真正改变公司命运的,是那场轰动资本市场的财务造假案。
2018年12月28日,康美药业收到证监会调查通知书,涉嫌信息披露违法违规被立案调查。
2019年5月,证监会对外通报调查进展,称已经初步查明公司2016年至2018年的财务报告存在重大虚假。
2025年,公司营业收入52.52亿元,归母净利润1032.8万元,看着已经盈利,可扣除非经常性损益后的归母净利润仍亏损2.94亿元。
往前看,2024年扣非亏损5.33亿元,2023年扣非亏损7.53亿元,亏损规模确实是在收窄。
到了2026年上半年,情况又出现了一个很有意思的变化。
公司实现营业收入22.90亿元,同比下降11.13%;归母净利润3603.48万元,同比增长113.21%,单看净利润甚至挺亮眼。
可扣非净利润是负5958.74万元,上年同期只有负361.86万元,主营盈利这一块反倒承受了更明显的压力。
这里才是看康美药业不能绕过去的数据。
上半年归母净利润有3603万元,扣非后却亏了5959万元,中间差了大约9562万元。
财报披露的非经常性损益合计正是9562.22万元,其中非流动资产处置损益就达到8138万元左右。
也就是说,账面实现盈利,不等于主营业务已经恢复到能够稳定创造利润的状态。
我的看法是,这比单纯盯着“股价已经很便宜”有意义得多。
一只股票从30元跌到3元,不代表3元便宜;从3元跌到1.32元,也不能自动推出1.32元更有价值。
股价是价格,公司持续创造现金和利润的能力才是价值来源,两者可能很长时间不同步。
很多重整股投资者最容易掉进另一个坑,就是觉得“以前那么辉煌,现在只剩这么点市值,回到过去一半都不得了”。
资本市场不认这种算法,过去的康美药业和经过财务造假、债务危机、破产重整后的康美药业,在资产质量、股本结构、盈利能力、市场信用上都已经发生很大变化,拿历史最高价当锚点,本身就容易把判断带偏。
再看股东人数,截至2026年6月30日,康美药业股东总数285909户,也就是大家常说的28.59万户,这个数据是真的。
可把28.59万户直接解释成“有28万多人都在押注康美翻身”,我觉得也不合适。
这里可能有长期套牢的老股东,有短线交易者,有资金规模很小的账户,也有看中医药行业的人。
股东户数只能告诉我们持有人很多,不能告诉我们这些人的成本、策略和看多理由,更不能证明人越多,公司未来上涨的概率越高。
那位亏损56%的股民该不该继续坚持?
外人没法替他的账户做决定,可有一件事可以想明白:别问“已经亏这么多了,还能不能回本”,而要问“假如今天手里没有康美药业,看到22.9亿元半年营收、3603万元归母净利润、5959万元扣非亏损以及大量非经常性收益,自己还愿不愿意按照现在的价格重新买入”。
前一个问题盯着过去的成本,后一个问题盯着今天的公司。
这两种思路,做出来的判断很可能完全不同。
我并不觉得康美药业重整几年就等于没有变化,债务风险得到处理、控股股东更换、经营现金流改善以及扣非亏损较前几年明显收窄。
这些都是真实进展;我也不会仅凭这些变化,就把“经营修复”直接写成“股价起飞”。
投资可以有判断,也可以有分歧,但不能拿全部身家去赌一个故事。
尊重市场规律、关注上市公司真实经营、量力而行、理性投资,比猜哪一天回本更重要。