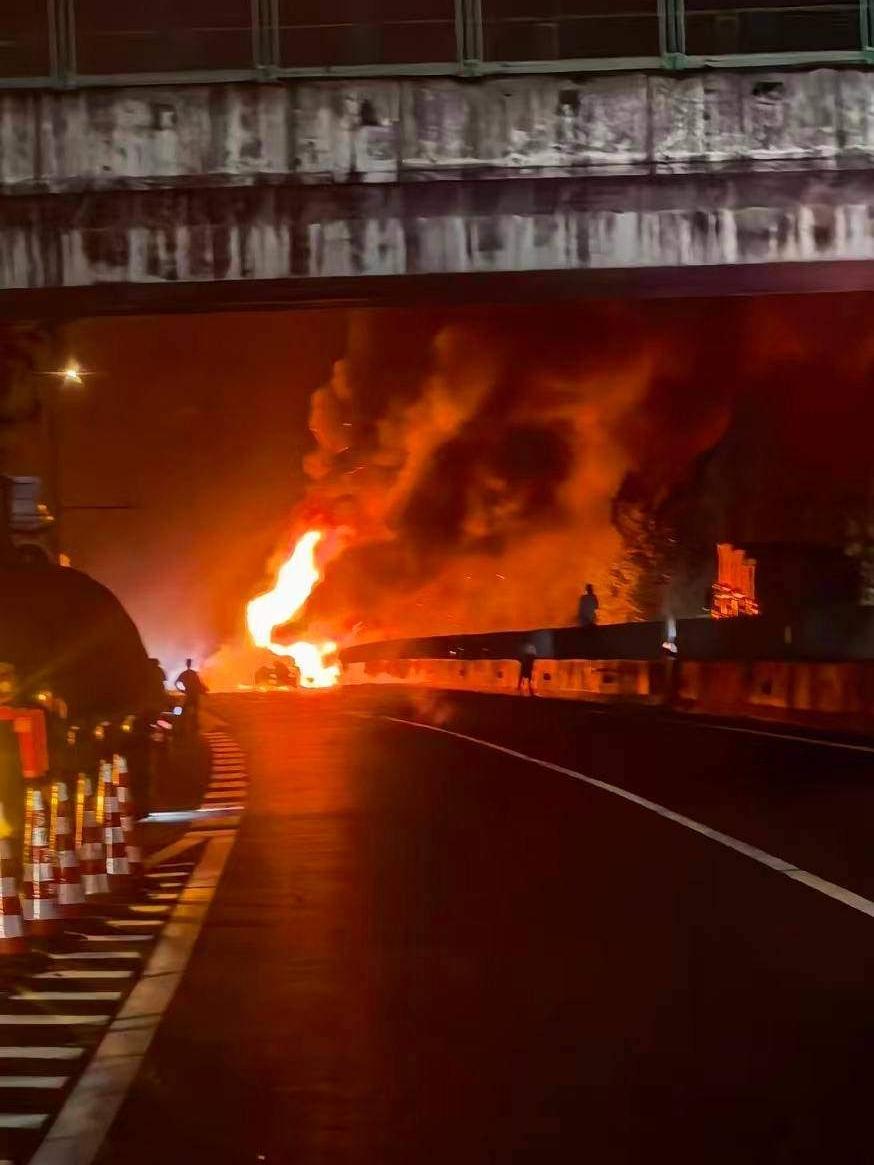
沪昆高速重大事故6人遇难!到底谁来赔?保险够赔吗?很多人都想错了
沪昆高速这起重大交通事故一出,瞬间引爆全网,打开今日头条评论区,无数网友一边为遇难的家庭痛心,同时所有人最关心一个非常现实的问题:一次性多条人命、多台车烧毁,这笔巨额赔偿,到底该由谁赔付?大车买的保险,到底能不能扛得住?
6条人命没了,4个人受伤,好几台车烧成架子。出事之后,很多人第一反应是:买保险了,保险赔就行了。但真相没这么简单!
先算一笔账。单人死亡赔偿金大概106万,丧葬费约5万,精神抚慰金约5万,加起来一个死者就是110万左右,如果有老人孩子要养,还要再加几十万。6个人就是600多万,再加4个伤者的医疗和后续费用,总额上千万。
那保险能赔多少?交强险有责情况下死亡伤残限额只有18万,总限额20万。20万扔进上千万的窟窿,基本可以忽略。真正能扛事的是商业三者险,一般大货车买200万到300万保额,已经算不错了。但就算按300万算,也远远不够填这个坑。
更麻烦的是,这起事故司机涉嫌疲劳驾驶。商业险合同里,疲劳驾驶往往被列为免责条款。之前上海就有案例,司机疲劳驾驶出事,法院终审判保险公司拒赔商业险获支持。
保险赔完之后剩下的大头怎么办?按民法典规定,交强险赔完不够的走商业险,商业险还不够的,由侵权人来赔。说白了就是司机和背后的运输公司自己淘腰包。
但现实很残裤。湖南浏阳一个案子,5个伤者损失近300万,保险只能赔170万,缺口巨大,肇事司机名下没财产,最后靠调解才解决。还有河南一个案子,肇事车买的是“安全统筹”不是正规商业险,家属判了90万,四年只拿到30万,剩下的一直执行不到位。
所以这事真不能光指望保险。一次死伤多人的事故,保险那点额度根本兜不住。真正能兜底的,是侵权人自己的家底。对普通家庭来说,这就是灭顶之灾。开车上路,买足商业三者险,不光是保护别人,也是在保护自己。