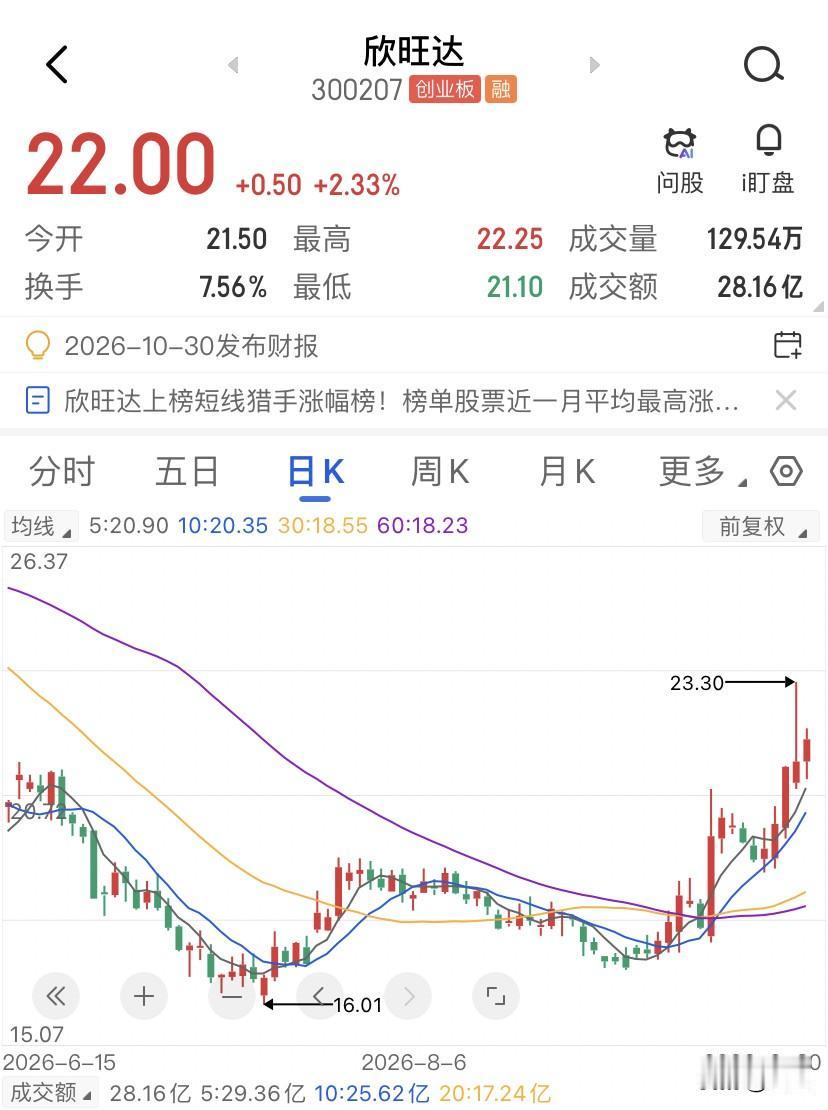
当一家亏损公司被理想和小米同时看中,欣旺达这票,52周最高摸到37.81块,最低砸到16.01块,当前22块钱,处在中低位了。但最近走势非常的有意思,9月9日RSI金叉,9月10日MACD在0轴以下金叉,9月18日双线上穿0轴,从17块钱一路推到了22块,RSI已经打到84附近,短期超买信号已经很明显了。
21块钱附近盘中两次回踩都撑住了,这里确实是短期比较重要的位置。筹码平均成本大约是在27块的附近,意味着上方套牢盘很多,每往上走一步都有人想着解套跑路,换手率7.56%,成交额28个亿,活跃度吧还算是可以的,但没有那种放量突破的一往无前。
用PE看欣旺达确实很难看懂,当前市盈率TTM大约50倍,市净率1.68倍,而欣旺达动力25年净亏损31.69个亿,六年累计亏掉93个亿。按照传统的估值框架,一家母公司一年只赚10个亿出头、核心子公司年年巨亏的公司,凭什么可以值400个亿呢?
答案就在9月4日,理想出资26.5个亿拿下欣旺达8.79%股权,投后的估值竟然干到了301.45亿,小米同日官宣“龙甲电池”的战略合作,欣旺达负责它的电芯制造。产业资本用真金白银给了一个定价,而且理想这轮入股价格和前次C轮一致,没有折价,这说明了在产业资本的眼里,欣旺达动力的价值至少也值301个亿啊,不是那种打折货。
为什么产业资本愿意给这个价?因为HEV混动电池全球出货量第一的制造能力,以及苹果、特斯拉、大众、雷诺-日产全部认证过的品控体系。欣旺达2018年通过雷诺-日产联盟的审核,2019年量产第一代混动电池,连续五年中国HEV混动锂电池出货量第一,26年二季度的装机量跃居全球第一。
在纯电增速放缓、混动卖爆的当下,这个位置没有第二个二线厂商能替代,中创新航体量更大但姿态未必这么低,国轩高科绑死了大众,亿纬锂能重心在储能。
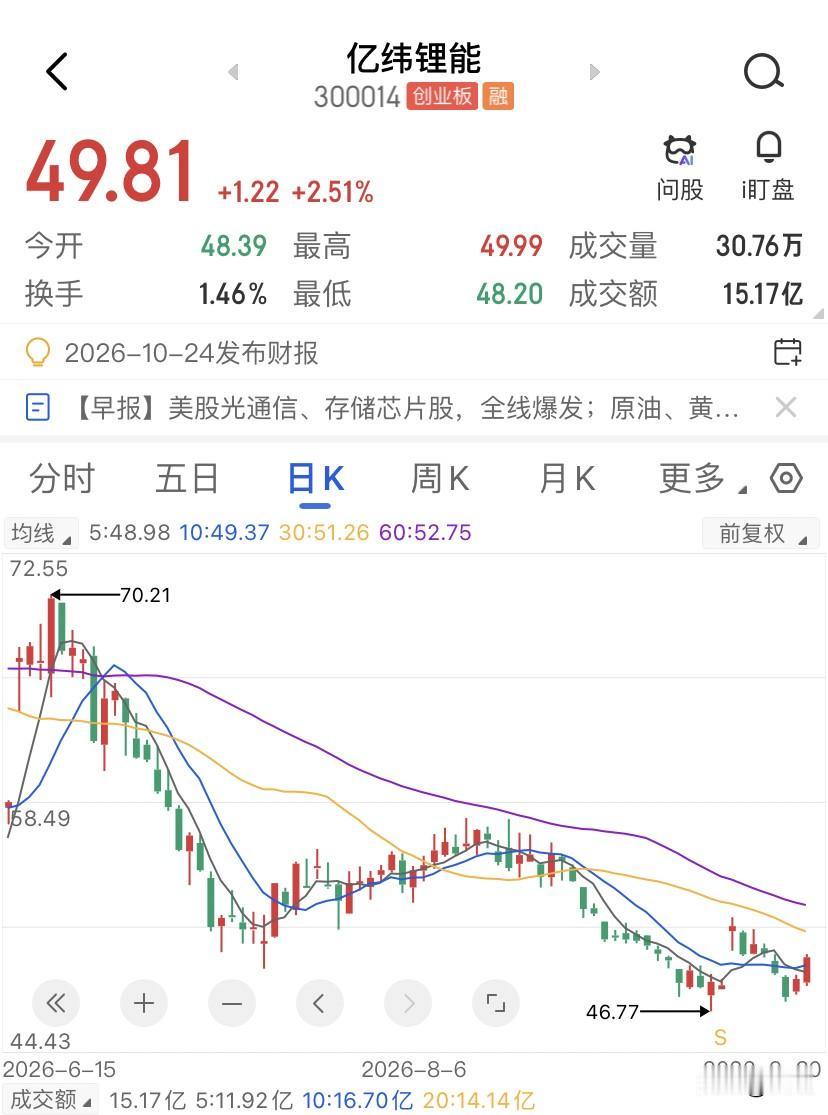
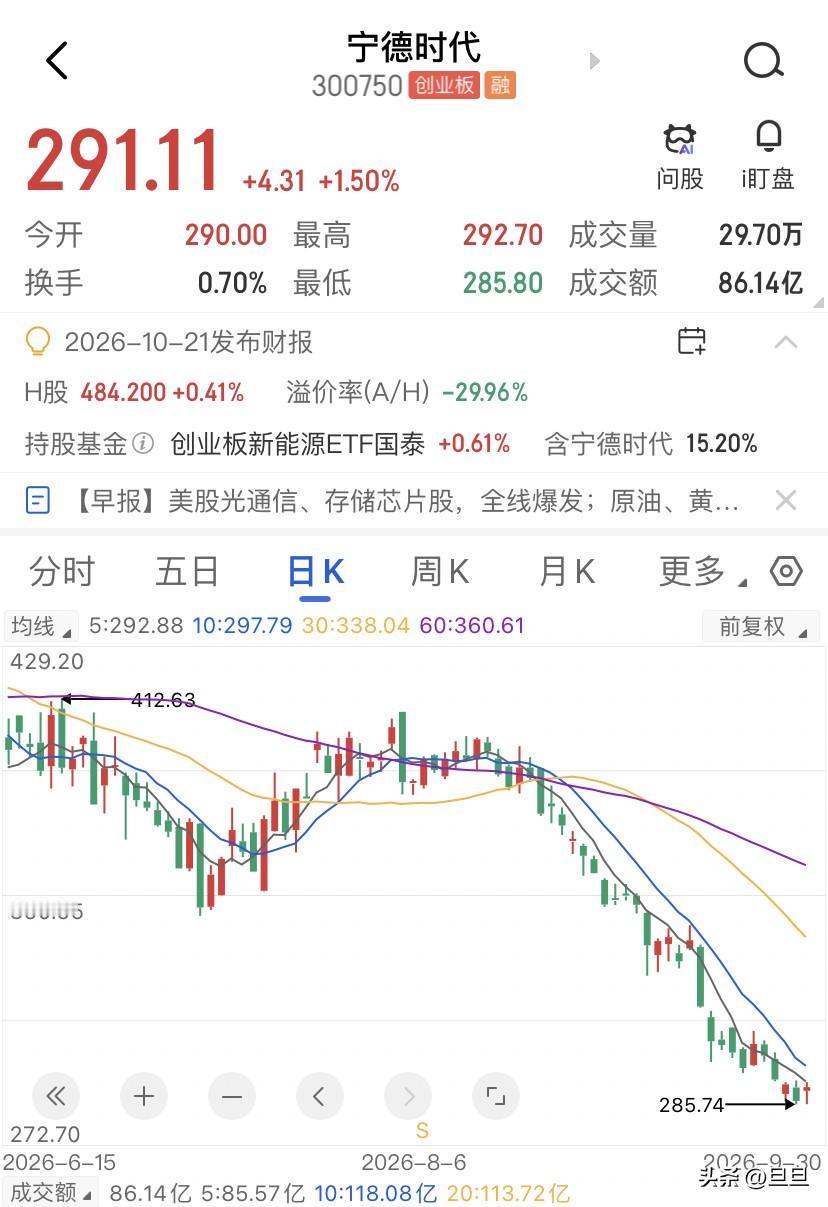
同样的产业资本背书的亿纬锂能,26年上半年亿纬净利润33个亿,扣非净利润24.51g个亿,扣非/归母高达74.2%,利润是真金白银。而欣旺达净利润6个亿,扣非只有0.97亿,扣非/归母仅16%,利润只是算出来的。还有单Wh盈利:宁德时代0.09元,亿纬锂能0.02元,国轩高科和中创新航各0.01元,欣旺达呢?亏损0.05元。
这是最扎心的,产业资本给了欣旺达动力301g个亿的估值,但同一时间,欣旺达动力上半年营收155亿、还在亏3.24亿。理想的扔进来的26.5个亿是一张信任票,不是利润表。就好比你朋友看好你创业,给你投了钱,但你店还没开始赚钱,信任能撑估值,但撑不了现金流。
所以,产业资本的定价锚是期权价值,不是盈利能力,中创新航26年好不容易扭亏,约6.9个亿的利润规模,跟宁德时代比差了70多倍。二线电池厂集体处在被需要但不赚钱的阶段,欣旺达不是一个特例,是这个梯队里的一个典型而已。
欣旺达的港股IPO进展非常的重要,48个亿定增撤回后转道港交所,但招股书已经两次失效。如果港股上市成功,融资渠道被打开,高杠杆的压力就会缓解;如果继续拖延,财务费用会持续侵蚀掉利润。
关键价格上,欣旺达在18元以下(PB约1.4倍)是产业资本认可的安全边际区域,这个位置理想26.5亿入股的定价逻辑在托底,22-28块是中性震荡区间,市场在等三季度的业绩验证,28块以上需要动力子公司扭亏+AIDC储能放量双确认,才撑得住。短期RSI已经84,追高风险不小,21块附近如果能撑住回踩确认,反而是一个相对舒服的观察窗口。
22块钱的欣旺达,本质上是一张押注子公司扭亏的期权。产业资本的301个亿的估值告诉你方向是对的,理想和小米押的不是欣旺达今天的利润,是明年后年的拐点,你如果要跟,得想清楚自己愿不愿意等这个时间差,以及中途可能30%的回撤你能不能扛得住。