氢硼核聚变之所以被反复提起,不只是因为“难”,还因为它一旦做成,带来的变化非常直接。首先就是反应本身很“干净”,生成物是氦,不会像氘氚聚变那样产生大量快中子,这一点非常关键。
没有快中子,就意味着不会产生那种半衰期很长的强辐射物质,核辐射问题基本可以忽略,这直接改变了核聚变在安全性上的逻辑。
可这份“干净”的代价,大到超出很多人的想象。氢硼反应需要的最低离子温度是氘氚反应的几十倍,大约在十亿到三十亿摄氏度之间。劳森判据的最新评估显示,最小三乘积值达到1.3×10²² m⁻³s,前提还是完全不考虑辐射损失。
一旦把轫致辐射的能量损失算进去,门槛还要再往上翻。研究表明只有当电子温度显著低于离子温度时,聚变功率才能超过辐射损失。换句话说,你得把等离子体里的离子加热到极高温,同时把电子死死摁在低温状态。等于在同一个炉子里,让火苗呼呼烧,炉壁还得冰冰凉。
这个“又热又冷”的矛盾,就是氢硼路线最大的拦路虎。电子和离子在等离子体里天然会碰撞交换能量,想把它们的温度拉开,需要极强磁场或特殊的非平衡手段。轫致辐射在同条件下甚至会超过聚变功率,直接把等离子体冷却下去。
工程门槛究竟高到什么程度,看几组数据就能感受到。国际热核聚变实验堆ITER的目标是实现Q=10的能量增益,用的还是氘氚路线,装置造价超过两百亿美元,建设周期跨越几十年。
氢硼路线的目标是把聚变反应从“能发生”变成“能持续”,而且要求在更苛刻的条件下实现更高的增益,技术难度比氘氚路线高出不止一个量级。
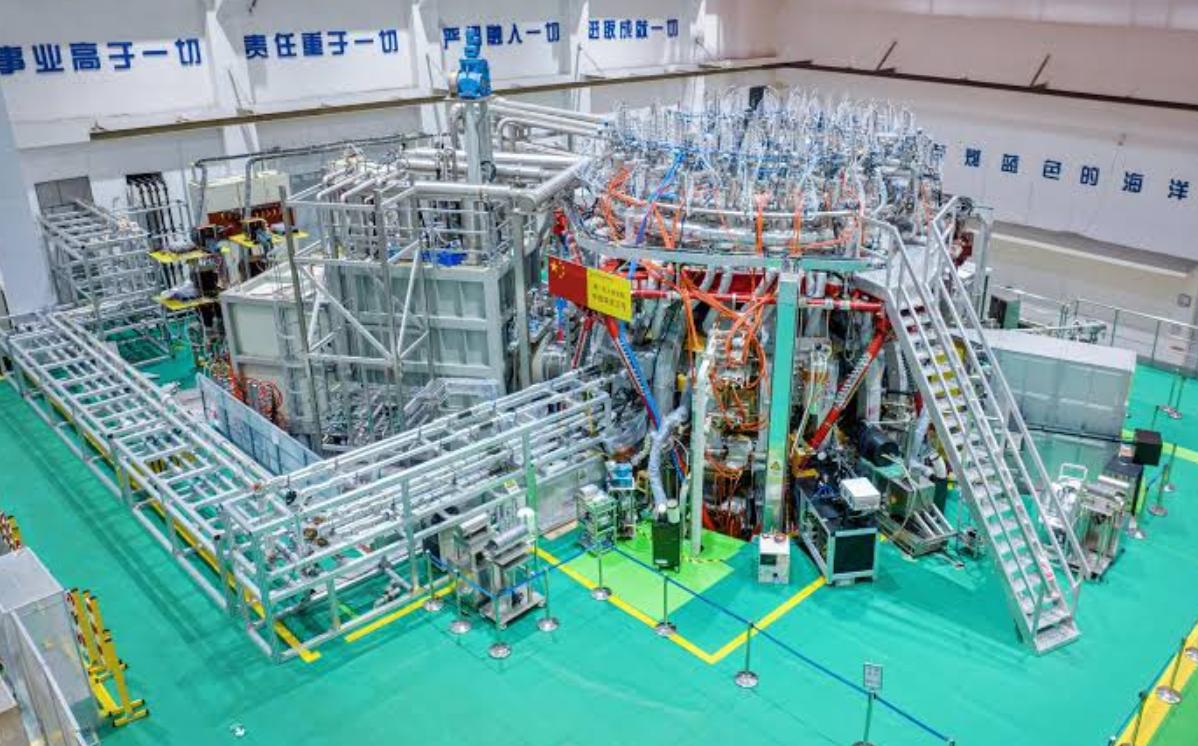
2026年9月,中国民营企业新奥聚变在“玄龙-50U”装置上实现了超过每秒10⁸次的氢硼聚变反应率。这是全球商业化聚变公司首次在自有装置上实现氢硼聚变反应,也是中国磁约束装置首次加注氢硼燃料完成清洁无中子聚变实验。
团队靠高能中性束注入与射频波协同,大幅提高了反应第一共振峰的非热平衡快质子份额,才把反应率推上去。这个“非热平衡”四个字,是打开氢硼聚变大门的钥匙。
大洋彼岸,美国TAE Technologies早在1998年就选定了氢硼路线,2026年4月完成首座聚变电厂多州选址考察,计划2030年代初投运首座约50兆瓦的示范电厂。英国原子能管理局也与TAE成立了合资公司,联合开发氢硼聚变核心技术。
澳大利亚的HB11 Energy走的是激光惯性约束路线,跟欧洲激光巨头ELI ERIC签了合作协议,用超低密度泡沫靶材把激光能量转换成兆电子伏级质子束,质子数量比传统固体靶高出几十到几百倍。
氢硼路线还有一个氘氚路线根本比不了的优势。氘氚反应八成能量被中子带走,中子不带电,没法直接变成电,只能先转化成热再烧开水。
氢硼反应产物全是带电粒子,动能可以直接通过电磁场转化成电能,能量转换效率理论上能到九成以上。这就是“直接能量转换”,彻底甩掉蒸汽轮机那套老古董。
燃料成本更是天壤之别。硼在全球储量丰富,价格便宜,氢是宇宙中最常见的元素。氚在自然界几乎不存在,得靠锂增殖来造,成本高昂,半衰期只有十二年。氢硼路线从燃料账本上就把经济性拉到了另一个层面。
但账要算清楚。目前氢硼路线距离商业发电还有相当距离。新奥的三步走规划是2026年实现反应、2030年点亮第一盏灯、2035年前实现稳态大功率发电进入示范堆阶段。每一步都是一道硬门槛,跨过去都需要大量真金白银和顶级人才。
研究人员也指出,氢硼聚变不仅在温度上要求更高,在密度和约束时间上同样更苛刻。反应截面在宽能区偏低,等离子体高约束模式下的稳定性控制、辐射损失抑制、高能质子输运等问题,都还没有完全解决。
所以到底该怎么看氢硼核聚变。方向是对的方向。无中子、燃料丰富、直接发电,这些优势一旦兑现,人类能源格局就是另一次工业革命。但从“实现反应”到“实现发电”,中间隔着几十年的硬仗要打。
资本已经在用脚投票。2026年上半年国内核聚变一级市场融资总额达72.68亿元,融资事件数同比增长八倍。新奥聚变Pre-A轮估值就冲到106亿元,成为国内聚变领域估值最高的民营企业。钱来了,人才在聚,技术路径也在多点突破,这是好事。
但越热的时候越要冷静。聚变能源的终极逻辑不是比谁先跑,而是比谁真正跑通。氢硼路线值得押注,前提是所有参与者都清楚这是一场长跑,不是短跑。谁能在离子和电子的温度鸿沟上找到那条通道,谁就握住了那把钥匙。