9月23日和24日,三个品牌的旗舰系列接连开售,首销成绩都不太好看。
有消息源透露,这三个系列首销都表现欠佳,随着更多数据浮出水面,这次遇冷的原因也比较清楚了:上游成本上涨,把整个行业都拖了下来。
对于如今的市场来说,或许不是消费者的购买欲望低了,而是新机的定价太高,直接失去了选择的欲望。
甚至等等党这次都输了,可见市场的情况确实是有点夸张,并且小米、OPPO、vivo三家摆在一起,谁都没能交出好成绩。
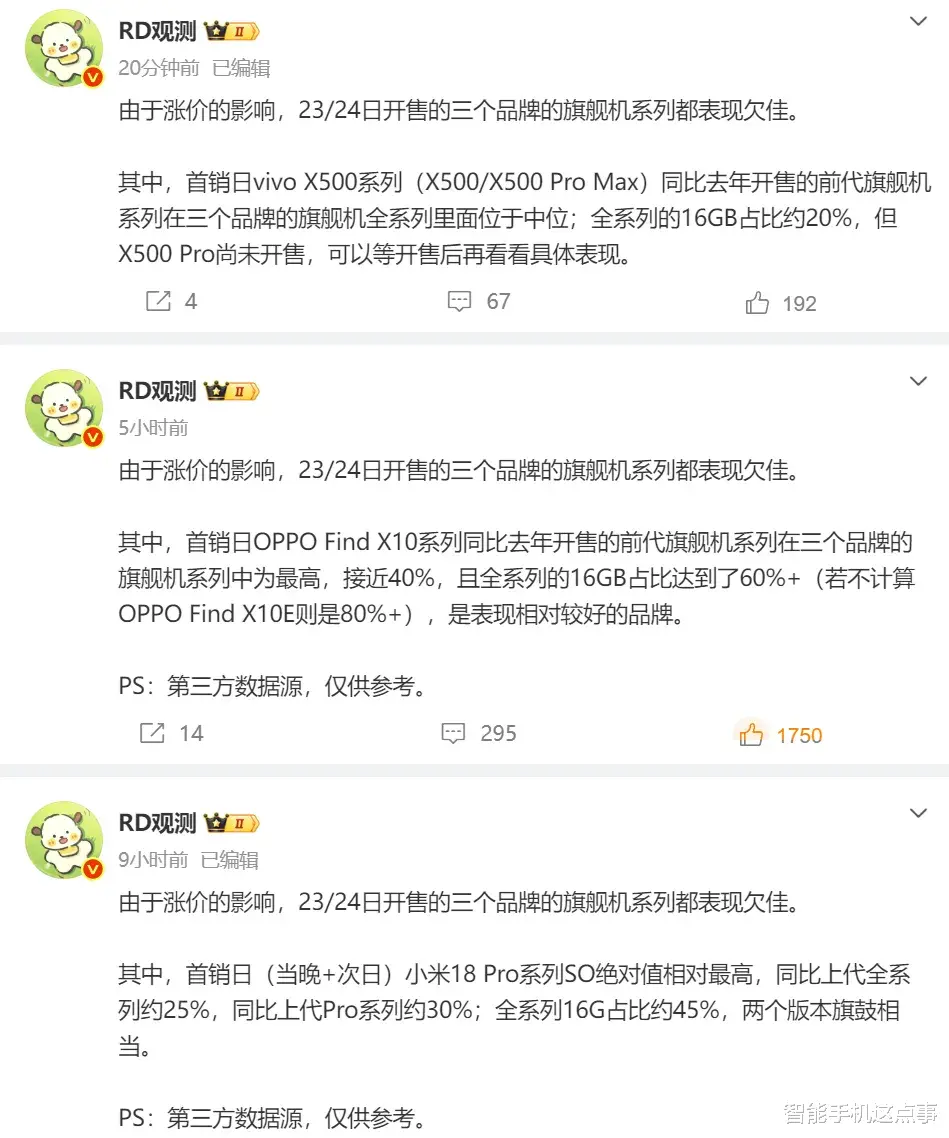
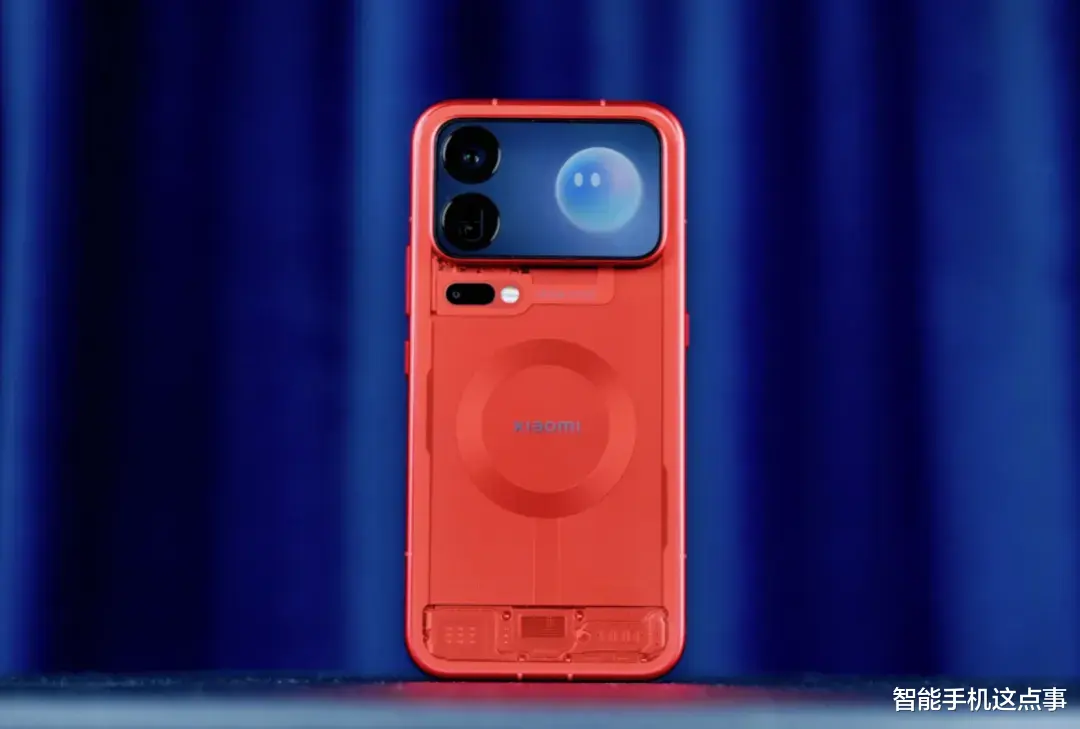
小米绝对值最高,跌得也最狠,首销日(当晚+次日)小米18 Pro系列的销售订单绝对值在三家中最高,但同比上代全系列下滑约25%,只跟上代Pro版本比,跌幅扩大到30%。
全系列16GB版本占比约45%,两个版本差不多各占一半,5999元的起售价,加上万元级的透明特别版,让不少米粉也捂紧了钱包。
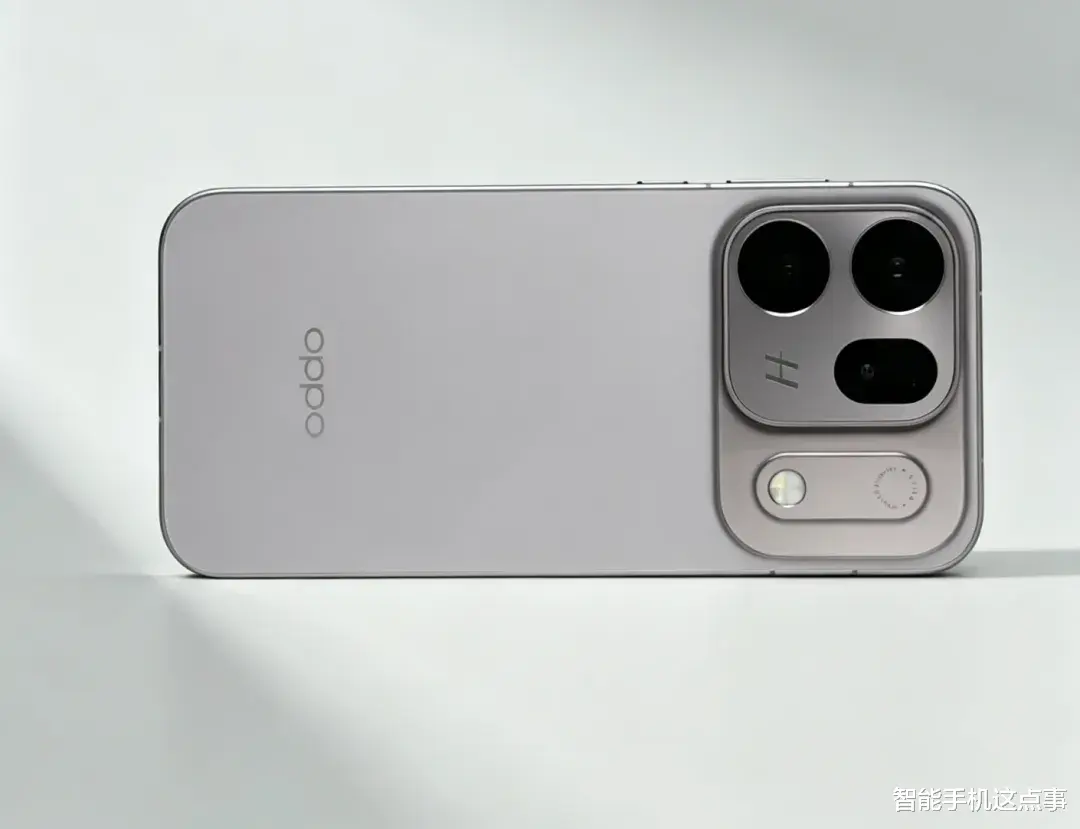
OPPO跌得最惨,数据却最割裂,OPPO Find X10系列同比去年开售的前代旗舰下滑接近40%,是三个品牌里跌幅最大的。
但全系列16GB版本占比达到60%以上,不算OPPO Find X10E的话,这一比例超过80%,买的人少了近四成,咬牙买单的却几乎都选了利润最高的顶配版本,OPPO的高端用户算是撑住了场面。
vivo降幅居中,主力还没上场,首销日vivo X500系列(X500/X500 Pro Max)同比前代旗舰,降幅在三家中居中位。
全系列16GB占比仅约20%,表现一般,不过X500 Pro尚未开售,vivo真正的主力机型还在后头,具体表现要等开售后再看。
其实出现以上原因也很正常,那就是这些新机的价格方面都迎来了很大幅度的上涨。
小米18 Pro系列起售价5999元,透明特别版直接进了万元区间,卢伟冰在发布会后说,内存价格从去年二季度开始猛涨,到现在已经涨了一年半,行业普遍预测2027年还会继续涨。
成本链条很清楚,内存芯片涨价来自四重因素叠加:AI算力爆发吸走了存储产能,三星、SK海力士、美光三家维持着刻意的控产节奏,行业库存已经见底,再加上DDR4向DDR5换代的空窗期,每一条都在推高价格。
三大内存厂在利润暴涨的同时还在踩刹车,三星2025年第四季度存储业务利润同比暴增465%,美光单季营收翻了近三倍,但TrendForce预计2026年DRAM行业资本支出增速只有14%,远低于历史扩张周期30%到50%的水平。
HBM每生产一颗AI级存储芯片,消耗的产能相当于3到4颗标准PC内存芯片,三大厂把18%到28%的DRAM产能分配给HBM,通用内存的供给被直接抽走。
连锁反应还在往下传,高通宣布自9月1日起全面上调芯片价格,涨幅达两位数百分比,覆盖智能手机、可穿戴设备等多个领域。
面对这种局面,厂商的第一反应是减产。
今年8月底,有爆料称由于涨价的情况非常离谱,多家厂商的旗舰机下调了30%-50%的计划量。
接近腰斩的收缩之外,涨价的同时配置还在倒退,近几年安卓旗舰中杯的入门配置通常是12GB+256GB,即将发布的新旗舰标准版内存回到8GB起步,顶配缩到12GB+1TB。
中低端市场更明显,部分厂商开始定制4GB+128GB的存储组合来压成本,涨价到一定程度,消费者的反应不是咬咬牙买单,而是直接不买了。
另外,此前上观新闻的一项问卷调查显示,68.5%的人在现有手机出现损坏、卡顿、电池老化时才会换手机,近40%的大学生换机周期超过三年,涨价被明确列为不换手机最重要的原因。
用户平均换机周期已经从早年的18个月拉长到40个月甚至42个月以上,非必要不换机成了主流,换一块电池、扩一次存储、修一修继续用,比花五六千买新旗舰划算得多。
Counterpoint Research预计2026年全球智能手机出货量同比下降12%,不足11亿部,创下2013年以来最低水平。
卢伟冰在业绩电话会上预判下半年内存涨价将趋缓,但涨势仍会持续,他在发布会上说得更直白:明年还会继续涨价,如果近期有换机需求,越早买价格一定越优惠。
总之,三大旗舰首销扑街,OPPO跌近四成,小米绝对值最高却难掩25%到30%的跌幅,vivo主力机型还没出牌就已经感受到寒意。
只能说内存被AI抢走,芯片涨价,厂商减产降配,消费者延长换机周期,这条链上谁都不好过,大家觉得呢?欢迎回复讨论。
评论列表