2026年的汽车行业,有一件事正在同时发生在五家完全不同的公司身上。
4月,地平线发布中国首款舱驾融合整车智能体芯片"星空"6系列,5nm车规制程,BPU算力650TOPS,同时发布整车智能体操作系统KaKaClaw。同月,黑芝麻智能宣布武当C1296芯片正式定点东风"天元智舱Plus"平台,首款本土舱驾一体量产芯片将率先上车东风奕派007。更早之前,高通骁龙8775已实现量产部署,拿到9款车型定点,极狐阿尔法T5成为"舱驾一体第一车"。英伟达DRIVE Thor于2025年量产,合作车企包括比亚迪、理想、极氪和小米。车企自研路线上,小鹏图灵芯片累计出货超20万片,理想6月发布全球首款数据流AI芯片马赫M100,单芯算力1280TOPS。
五家玩家,五种路线,同时在2026年押注同一件事:把智能座舱和智能驾驶塞进一颗芯片。这不是巧合。
 车规级芯片
成本账得从汽车行业的利润率说起。
乘联会数据显示,2026年7月中国汽车制造业的利润率仅为2.4%。按这个利润率推算,一台售价15万元的主流车型,利润大约3600元。而地平线公布的数据是:星空芯片使整车空间占用缩小50%,单车综合成本降低1500至4000元,研发交付周期从18个月缩短至8个月。德赛西威基于高通8775的方案,系统级降本20%至30%。高通官方的说法是,8775方案系统级成本降低约20%。
把这两组数字放在一起看:在某些车型上,这一颗芯片省下来的钱,可能接近整车的净利润。当然,成本降低不等于利润增加——车企可能将节省的成本让渡给消费者,但这恰恰说明舱驾一体在价格战中的战略价值:它给了车企降价的空间,而不必牺牲利润。
钱是怎么省出来的?传统方案下,智能座舱和智能驾驶各需要一颗芯片、一套内存、一个域控制器、一个供应商、一轮系统联调。舱驾一体把这些全部合并:两颗芯片变一颗,两套内存变一套,两个域控制器变一个,两个供应商变一个,两轮联调变一轮。少一套域控制器、少一个供应商、少一轮联调,每一个"少"都是真金白银。
研发周期的缩短可能比单车降本更重要。18个月缩短到8个月,意味着车企从立项到量产的时间压缩了一半以上。在汽车行业"半年一改款、一年一换代"的节奏下,研发周期就是竞争力。
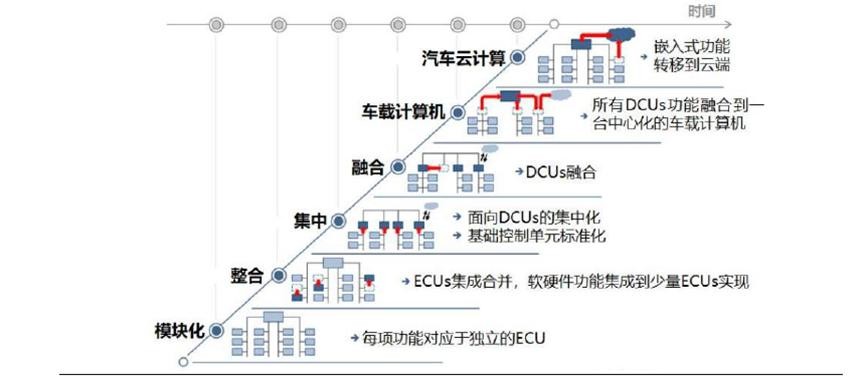 汽车电子电气架构从分布式到域集中再到中央计算的演进
物理节省只是表层,底层的变化在架构。
传统的座舱芯片和智驾芯片是两套独立系统,数据需要在不同芯片之间传输,延迟高、带宽占用大。舱驾一体采用统一内存架构,座舱和智驾共享同一块内存,数据无需在芯片间长途跋涉,实现毫秒级低延迟交互。地平线星空芯片配备了自适应计算引擎,可以在智驾、座舱、仪表和车控之间动态调度算力——车辆静止时优先分配给座舱娱乐,行驶时优先保障智驾安全。
安全性是舱驾一体绕不开的问题。座舱和智驾跑在同一颗芯片上,如果座舱系统崩溃,会不会影响智驾?芯擎科技CEO汪凯曾指出,座舱芯片是典型的异构芯片,复杂度远高于智驾芯片。地平线的方案是在芯片内部首创"城堡"物理隔离架构,座舱与智驾各自跑在独立的计算单元上,互不影响,但又能共享内存,智驾域达到ASIL-D最高安全等级。黑芝麻武当C1200同样采用硬件级隔离,单芯片实现座舱、智驾、网关、MCU车控四大域的融合。
从"分布式ECU"到"域集中"再到"中央计算",汽车的架构演进已经说了很多年。舱驾一体是这一进程中率先实现规模化落地的产品形态——它用一颗芯片重新定义了座舱和智驾的关系。
五条路线,五种赌法。
高通走的是性价比路线。骁龙8775主攻10万至20万元区间的车型,这个区间对BOM成本最敏感,舱驾一体降本20%的吸引力最大。8775于2023年CES发布,到2025年量产上车,是行业里第一颗同时处理座舱和ADAS的单芯片方案,先发优势明显。更高性能的8797已获得全球10个车型定点,零跑D19成为全球首搭双8797的量产车型,2026年4月上市,售价21.98万至26.98万元。8797能否在2026至2027年顺利接棒8775,决定了高通在20万元以上市场的位置。高通的路径是从座舱芯片的成熟生态向下兼容ADAS——座舱是它的基本盘,智驾是延伸。
英伟达走的是高端路线。DRIVE Thor基于Blackwell架构,单颗算力高达2000TOPS,是前代Orin的近8倍,主攻30万元以上的高端车型和L4级自动驾驶。但Orin单颗价格据行业报道在数百到上千美元区间,在中国车企推崇的"性价比智驾"路线面前,英伟达一度失速。Thor的算力优势明显,但价格和软件生态是短板,在中国市场可能更多局限于30万以上高端车型,难以向下渗透。
地平线走的是国产全栈路线,路径与高通恰好相反——从智驾芯片向上整合座舱。星空芯片不只是一颗芯片,还搭配了整车智能体操作系统KaKaClaw和全场景辅助驾驶系统HSD,形成"芯片+操作系统+智驾系统"的全栈方案。星空6P已斩获北汽、比亚迪、长安等十余家车企的合作意向。全栈的好处是软硬协同、交付周期短,风险是对车企来说绑定程度高——量产后如果车企想要更开放的供应链,地平线的全栈方案反而可能成为切换的障碍。
黑芝麻走的是本土量产路线。武当C1200是首款实现本土量产的舱驾一体产品,7nm车规级工艺,单芯片同时支撑座舱与智驾。武当C1296已定点东风,率先上车东风奕派007,计划2026至2027年在多款车型上规模化应用。目前黑芝麻的舱驾一体芯片主要定点东风一家,客户集中度较高——能否在2027年前拓展到东风之外的第二、第三家主流车企,决定了其在五条路线中的生存空间。
 智能座舱大屏
车企自研是第五条路线,也是最复杂的一条。小鹏图灵芯片单颗750TOPS有效算力,累计出货超20万片,2026年全年出货量目标近100万片。更关键的是,图灵芯片已开启对外商业化——大众成为首发外部客户,2026年二季度起大众全系车型逐步切换至图灵芯片+第二代VLA方案,大众与众08已量产下线并标配图灵芯片。2026款小鹏X9纯电版全系标配图灵芯片,最高有效算力达2250TOPS。小鹏GX搭载4颗图灵芯片总算力3000TOPS。理想6月发布的马赫M100走了一条更激进的路——全球首款动态数据流AI芯片,抛弃传统GPU路线,单芯算力1280TOPS,实际运行效率超82%,首发搭载全新理想L9 Livis。蔚来神玑芯片也已上车。蔚小理在自研芯片上的投入都在加码,本质上是用研发投入换供应链自主权——但当自研芯片的迭代速度跟不上第三方时,车企会不会被迫回到第三方方案?这个问题在2027至2028年会有答案。
五条路线的竞争,本质上是三种能力的较量:成本控制能力、生态绑定能力和算力天花板能力。高通和黑芝麻靠成本控制切入10万至20万元主流市场,地平线靠全栈生态绑定换取交付速度,英伟达和车企自研靠算力天花板争夺高端市场。2026至2027年是关键窗口期——如果五条路线都能在各自的细分市场站稳脚跟,行业可能长期共存;如果某条路线在2027年前出现明显短板(如高通8797跳票、地平线客户流失、黑芝麻始终只有东风一家、车企自研芯片算力被第三方超越),行业可能从"五条路线"收敛到"两到三条路线"。舱驾一体的市场格局,将在这两年内基本定型。
舱驾一体也不是没有隐忧。单一芯片同时承担座舱和智驾,如果芯片出现故障,两个系统会不会同时失效?物理隔离架构在理论上解决了这个问题,但量产验证还需要时间。舱驾一体对软件的要求更高——统一内存、统一底软、一次开发双域部署,这些都需要车企和供应商在软件层面深度协同,不是换一颗芯片就能搞定的。
还有一个更根本的问题:舱驾一体是真需求,还是营销概念?在10万至20万元的车型上,降本1500至4000元确实有吸引力。但在30万元以上的高端车型上,座舱和智驾分开用两颗高端芯片,性能冗余更大、安全性更高——蔚来ET9、理想L9等旗舰车型均采用双芯片方案,舱驾一体的成本优势就不那么明显了。英伟达Thor虽然也支持舱驾一体,但更多是用算力冗余来统一架构,而非为了降本。不同价位的车型,对舱驾一体的需求完全不同。
2026年是舱驾一体的爆发元年,但爆发不意味着成熟。五条路线谁能跑出来,现在下结论还太早。接下来的验证节点很清晰:据佐思汽研预测,2027年舱驾一体域控装配量约354.7万辆。如果实际装车量突破这一预期、实际降本幅度达到厂商宣传的1500至4000元、故障率与双芯片方案相当,说明舱驾一体从概念走向了规模落地;如果装车量不及预期、实际降本远低于宣传值、物理隔离在量产中出现安全问题,说明这条路线比预期更难。
汽车的"大脑"正在从两颗变成一颗。这背后是电子电气架构的范式转移,是成本结构的重新核算,是五条路线的生死竞速。一颗芯片省出4000元,省的不只是钱,更是汽车行业从"硬件堆砌"走向"架构定义"的关键一步。
本文为产业分析,文中数据来自地平线、黑芝麻、高通、英伟达、乘联会、佐思汽研等公开渠道,降本与研发周期数据为厂商宣传值,待量产验证,不构成任何投资建议。
#头条精选-薪火计划#