8月26日,亚马逊AWS跟英伟达签了300万颗GPU的大单。13天后,9月8日,亚马逊又给了高通一份协议:联合开发定制AI推理芯片,采购上限600亿美元,附带2500万股认股权证。
所有人都在说:高通拿下600亿大单,英伟达的王座要松动了。但这个解读偏了。这笔交易折射出的趋势是,AI芯片的定价权正在从英伟达手里滑向云厂商。亚马逊不是在二选一,而是同时握着三家的筹码,让供应商互相制衡。
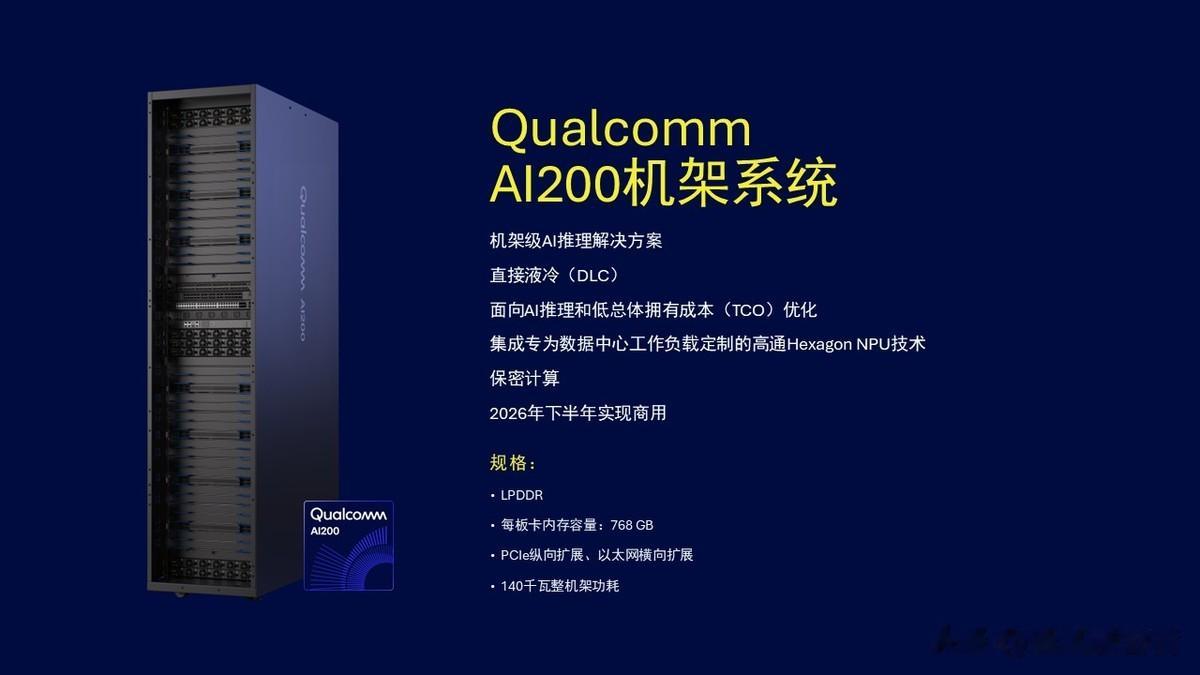 高通AI200机架级AI推理系统,2026年启动部署(图源:高通官方展示)
先把600亿这笔账算清楚。合作重点是AI推理芯片,不是训练芯片。高通负责把移动芯片领域的能效技术落地到数据中心,双方联合开发跨多代定制芯片,同时推进最高支持1.6T速率的光互联解决方案。
600亿美元是采购上限,不是确定金额。高通向亚马逊发行最多2500万股认股权证,行权价每股161.26美元,潜在总价值约40亿美元,有效期到2036年,分批归属绑定采购付款,其中375万股因初始采购承诺在签署时即告归属。按线性比例估算,采购300亿解锁约1250万股,只采购100亿只能解锁约417万股。
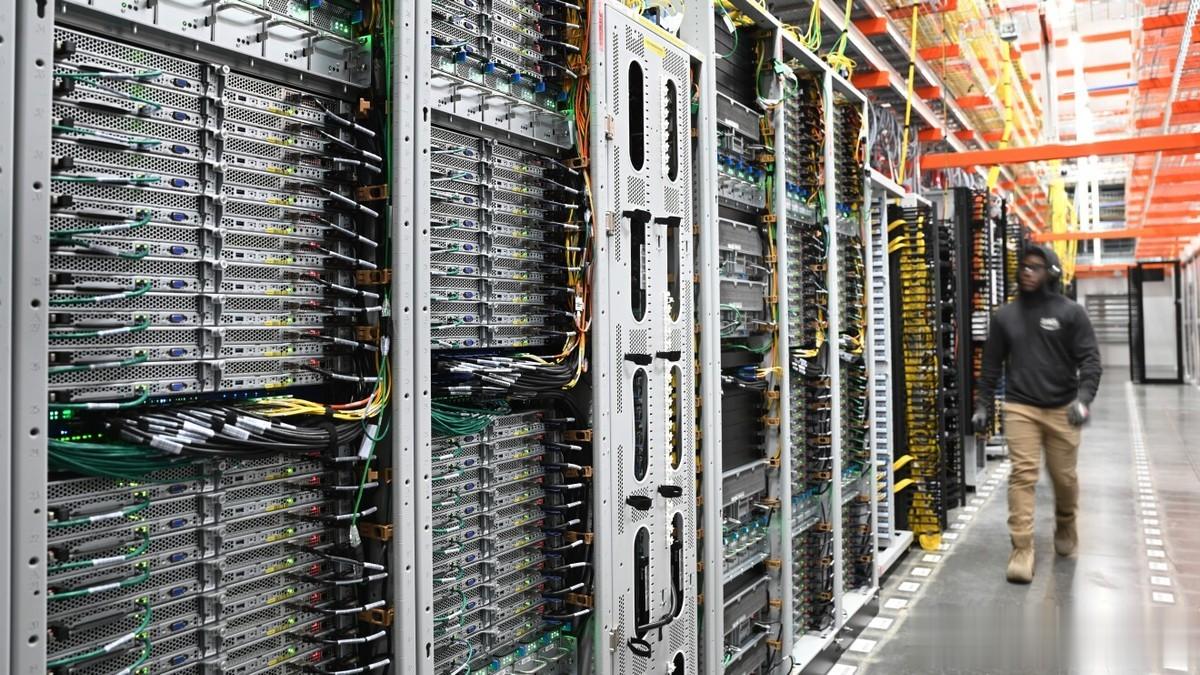 AWS数据中心内部(弗吉尼亚北部),亚马逊同时运营自研、英伟达、高通三条芯片路线(图源:亚马逊官方)
亚马逊的芯片布局不是在选谁,是在同时养三家。
第一家是英伟达。300万颗GPU,SemiAnalysis数据显示,2026年一季度英伟达在全球AI训练芯片市场占约92%。
第二家是亚马逊自研。Trainium和Inferentia已迭代到第三代,年化营收超250亿美元。据称,AWS 2027年规划中Trainium预计采购超300万片,英伟达GPU约100万张。
第三家是高通。600亿美元上限的定制推理芯片。三家同时在跑,英伟达负责高端训练,自研负责成本控制,高通负责推理差异化补充。一家涨价或交付延迟,另外两家就是备选。
这不是亚马逊一家的做法。三大云厂商都在用自研芯片降低对英伟达的依赖。
谷歌在自研芯片上走在前列。TPU已迭代到第八代,训推分离,推理成本显著低于英伟达GPU。2026年出货量约300万片,计划2028年部署1200到1500万颗,还对外销售给Anthropic等客户。
微软紧随其后。Maia 200已于2026年1月部署,推理成本比英伟达低约30%。下一代Maia 300已向台积电预订30万颗以上,2027年交付。不过据估算,微软Azure AI仍有约70%跑在英伟达芯片上。
这里需要区分两个口径。据Presenc AI统计,按营收计英伟达2026年仍占80%到85%;但按出货量计已降到62%到66%。这个差距本身就是英伟达定价权的体现,它卖得少但卖得贵。营收份额从92%降到80-85%,说明的不是英伟达不行了,而是买家选择多了,议价空间在变大。
定价权转移的一个间接信号来自英伟达的毛利率。FY2026第四财季为75%,但CFO指引FY2027第四财季将触底71%到72%。英伟达归因于内存成本上升,但毛利率从75%降到72%,本身就是定价权承压的信号。虽然72%在硬件行业仍然非常高,但从75%往下走的方向比绝对值更重要。
翻了一下英伟达近三年的10-K文件,客户集中度在快速上升:FY2024年只有1家客户超10%,占13%;FY2025年3家合计34%;FY2026年前两大客户占36%;FY2027第二季度前两大客户合计39%。英伟达的收入越来越依赖少数几家云厂商,而这几家恰恰是自研芯片投入最大的公司。供应商越依赖客户,客户的议价权就越强。
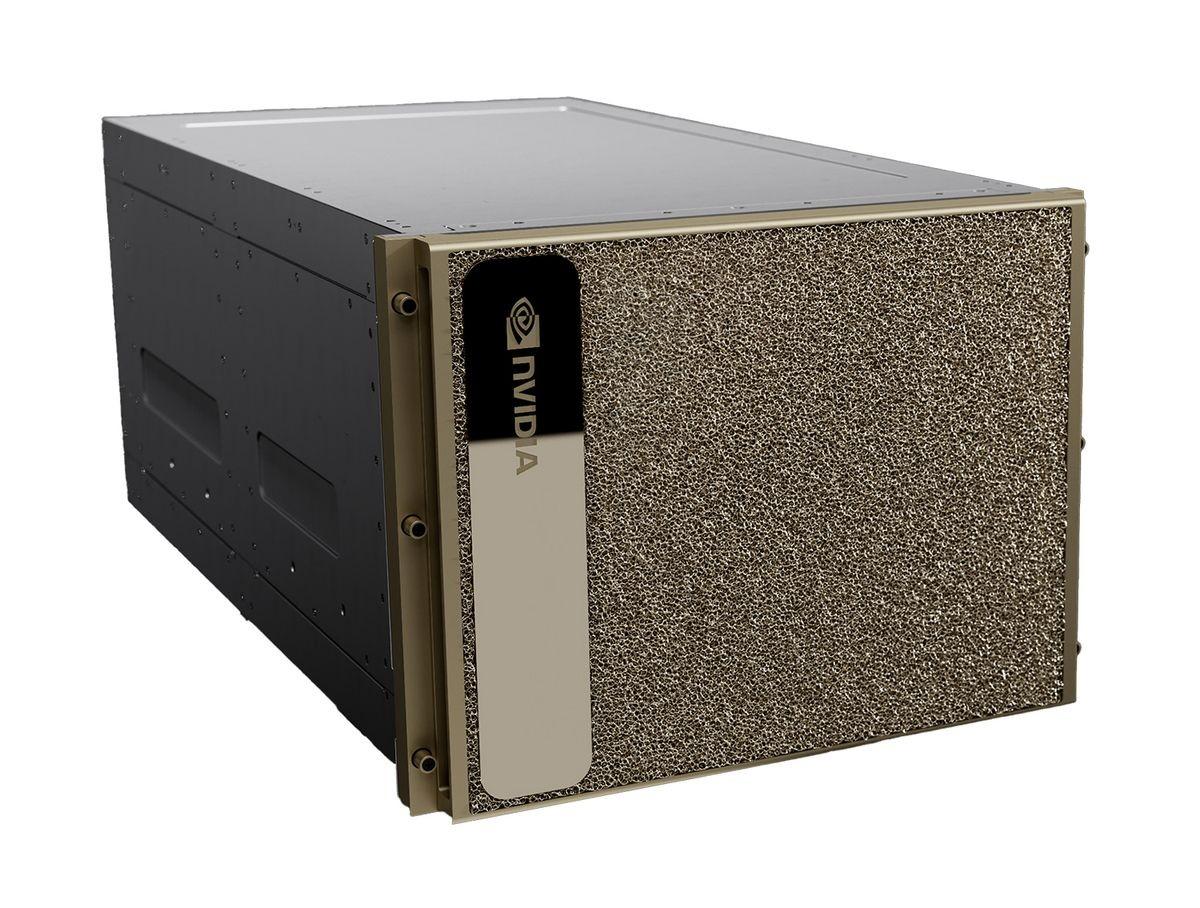 NVIDIA DGX H200 AI服务器,单台8颗GPU,是当前AI训练的主力硬件(图源:NVIDIA官方)
高通拿到的不是训练芯片,是推理芯片。这两个市场的格局完全不同。
训练是把模型从零教出来,英伟达占约92%,CUDA生态壁垒极厚。推理是把训练好的模型拿来用,对成本和能效敏感,英伟达只占约78%。据State of AI Silicon 2026测算,2026年推理将占AI计算支出的55%,首次超过训练。
高通没有正面硬刚训练市场,而是切入推理这个侧翼。推理对能效比敏感,恰好是高通在移动芯片领域积累了二十年的强项。AI200每张支持768GB LPDDR内存,AI250首发近存计算架构,有效内存带宽提升超10倍。这不是高通第一次尝试数据中心,2019年发布的Cloud AI 100因为内存容量偏小没打开局面。这次跟亚马逊深度绑定定制开发,是第二次进攻。
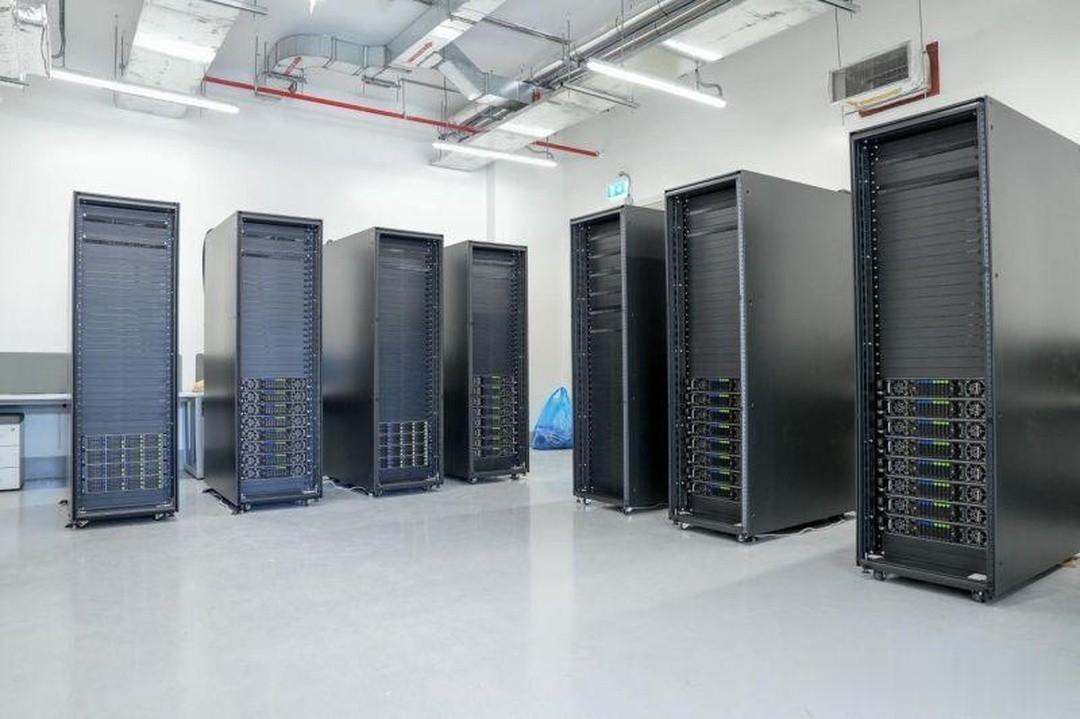 搭载高通AI100芯片的数据中心机房
这不是说英伟达不行了。CUDA 生态在训练市场的壁垒短期内难以撼动。但推理市场对生态依赖度低得多,模型一旦训练好,迁移到推理芯片的成本远低于训练,这就是所有挑战者都先从推理切入的原因。也不是说高通稳赢,定制芯片从开发到量产至少两到三年,600亿是上限,实际采购多少取决于高通能不能达到预期。
接下来可以盯三个信号。一是高通定制芯片2027年能否顺利部署。二是AWS自研与英伟达采购比例变化。三是英伟达推理市场份额是否从78%继续下降。
600亿美元的订单,表面是高通和亚马逊的合作,背后是AI芯片市场权力结构的变化。英伟达面对的买家已经不是两年前只能排队等货的买家了。当三大云厂商都在同时培养多家供应商,游戏规则就在变。
参考资料1. 高通官方声明:与亚马逊达成多代AI芯片合作,2026-09-08
2. 华尔街见闻:亚马逊押注高通AI芯片,最高600亿美元采购绑定2500万股认股权证,375万股初始归属,2026-09-08
3. 新浪财经:AWS与英伟达扩大战略合作,计划额外部署200万颗GPU,2026-08-28
4. 东方财富:AWS 2027年算力规划专家交流纪要,Trainium采购超300万片,2026-08-04
5. SemiAnalysis:2026年Q1全球AI芯片市场份额,训练约92%,推理约78%
6. State of AI Silicon 2026:推理占AI计算支出55%,首次超过训练
7. Presenc AI:Hyperscaler Custom Silicon Tracker 2026,英伟达按出货量计62-66%;AI Chip Market Share 2026,按营收计80-85%
8. 英伟达FY2026 10-K年报(SEC文件):前两大客户占比22%+14%=36%;FY2025 10-K:3家客户占12%/11%/11%;FY2024 10-K:1家客户占13%
9. 英伟达FY2027 Q2 10-Q(SEC文件):前两大客户占23%+16%=39%
10. 新浪财经/上海证券报:英伟达FY2026财报,Q4毛利率75%;FY2027 Q4毛利率指引71-72%,2026-02/08
11. 新浪财经:微软计划明年大幅增产下一代AI芯片Maia 300,2026-08-10
12. 中国经济网:2026年谷歌TPU出货量预计达300万片,2026-05-26
13. 界面新闻:高通2019年发布Cloud AI 100,2025年发布AI200/AI250,2025-10-29
14. 快科技:高通发布AI200和AI250芯片,2025-10-28
#头条精选-薪火计划#