标签: 密歇根州


美国密歇根落成了一座91公顷的超级电池厂:用着韩国人的技术,一条产线生产中国早已
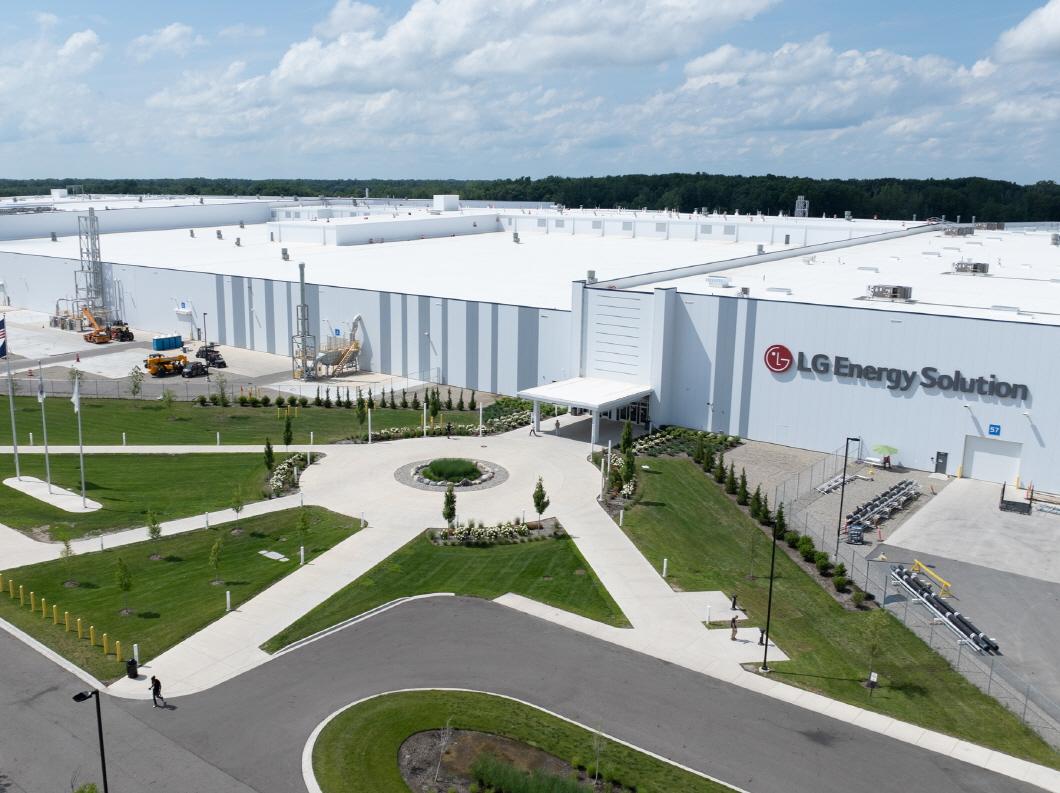
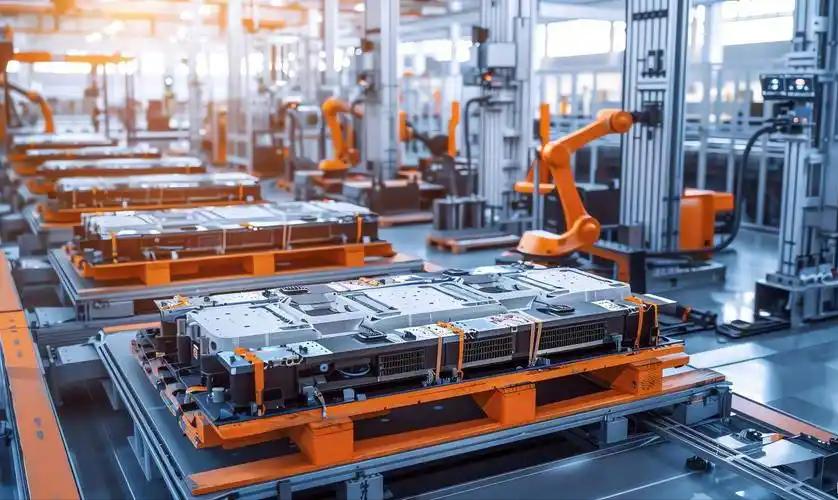
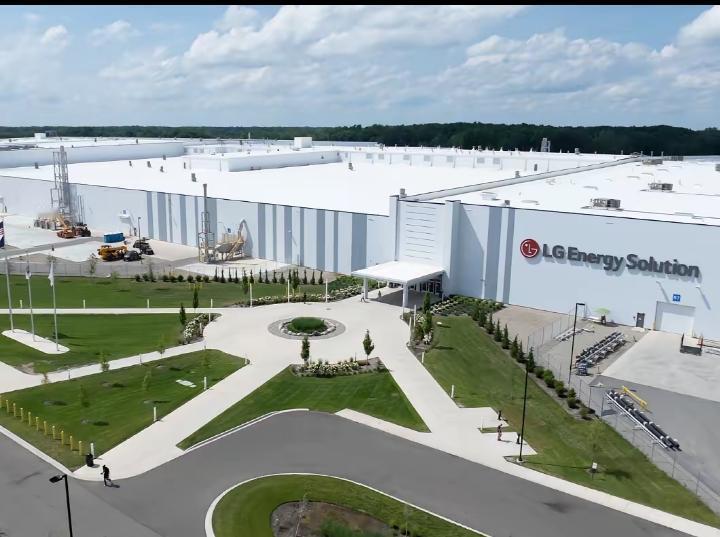
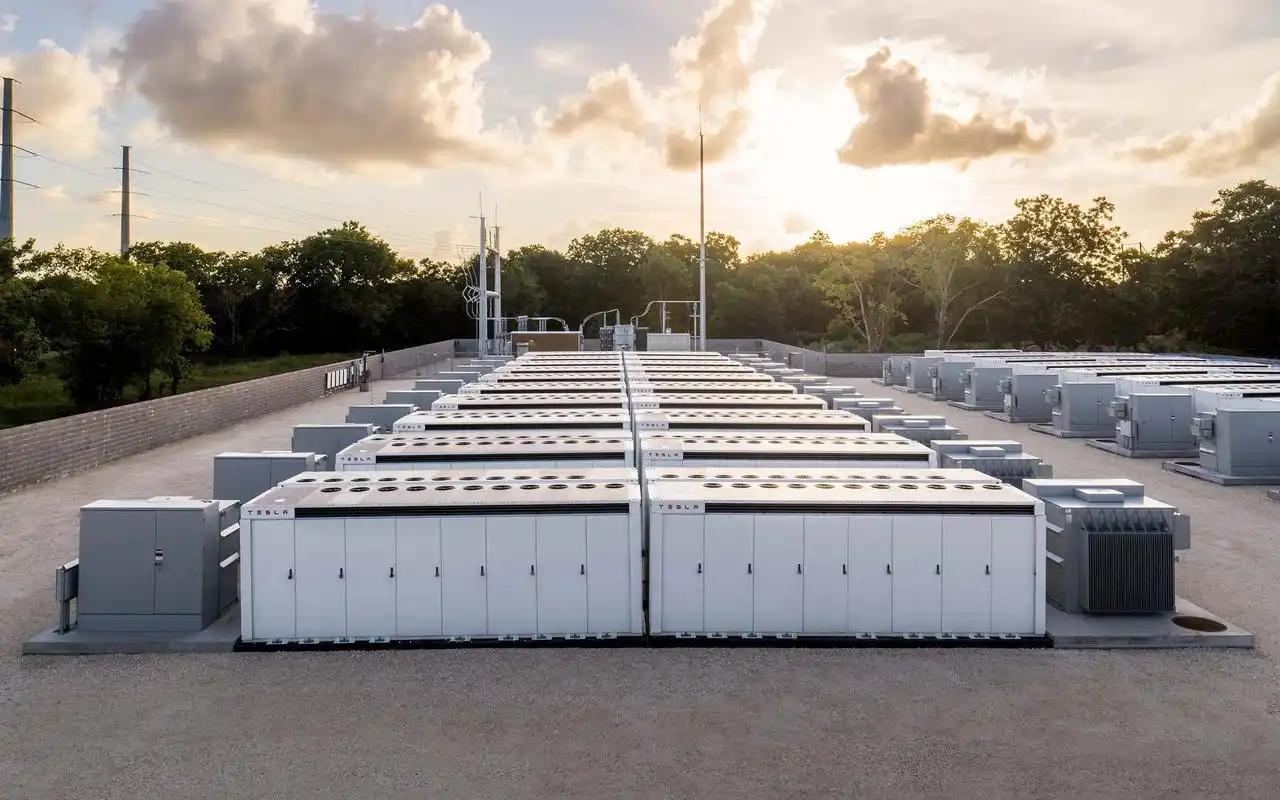
美国密歇根落成了一座91公顷的超级电池厂:用着韩国人的技术,一条产线生产中国早已大规模商业化的磷酸铁锂电池,另一条产线生产NMC电芯,最后装进日本丰田2027年上市的纯电SUV里——这不只是高大上的全球供应链,更像北美电动化赛道上的“急救抱团”。这座工厂位于密歇根州兰辛,占地226英亩,换算下来大约91.5公顷。韩国LG新能源已经投入超过20亿美元,全面达产后,电池年产能超过35GWh,员工将由目前的大约900人增加到1700人。看上去,这是美国制造业回流的又一个大项目。厂房在美国、工人在美国、配套企业也在美国,但真正掌握电芯制造经验、设备调试能力和量产工艺的,却是韩国企业。更有意思的是,这座工厂原本也不是给丰田准备的。2022年,通用汽车和LG新能源宣布联合投资26亿美元建设这座工厂,计划年产能达到50GWh,主要为通用汽车的电动车供应电池。当时的目标相当豪迈:2024年投产,帮助通用在美国电动车市场抢占领先位置。结果厂房快要建好时,市场变了。美国电动车需求增速没有达到车企此前的乐观预期。2025年,美国电动车销量约150万辆,甚至比2024年略低。通用手里已经有俄亥俄州和田纳西州两座电池工厂,没有必要继续同时压上这么多产能,于是在2024年底决定出售兰辛工厂的股份。于是就出现了颇具戏剧性的一幕:通用搭起台子,LG新能源接过钥匙,丰田随后成为新的汽车客户。一座原本服务美国车企的工厂,最终开始为日本品牌的电动车供货。丰田拿到的并不是磷酸铁锂电芯,而是能量密度更高的NMC电芯,主要供应2027款纯电Highlander,也就是纯电版汉兰达。这款三排座SUV将在肯塔基州生产,提供77千瓦时和95.8千瓦时两种电池,最大续航里程预计达到320英里,约合515公里。兰辛工厂生产的磷酸铁锂电芯,则主要进入美国的电网级储能系统,用来储存太阳能、风能以及低谷时段的电力。换句话说,同一座工厂同时押注两条赛道:电动车卖得好,就给丰田供货;电动车需求不够旺,还有正在快速扩张的储能市场托底。这一步其实很现实。到2025年底,美国大型电池储能装机容量已经达到43.6GW,2026年上半年又增加8.3GW,接近52GW。相比摇摆不定的电动车消费市场,电网储能反而成了更稳定的增量。磷酸铁锂也不是什么“落后电池”。它不含镍和钴,成本相对较低,安全性和循环寿命更有优势,缺点主要是能量密度偏低。中国企业多年前就把这条技术路线做到了大规模量产,如今全球超过一半的电动车已经使用磷酸铁锂电池,储能领域的占比更是超过九成。问题恰恰在这里。2025年,中国生产了全球超过80%的电池电芯,磷酸铁锂材料、设备、人才和供应链优势更加集中。美国想降低对中国电池产业的依赖,却发现自己没有办法凭一纸规定立刻变出成熟产能,只能更多依靠韩国企业完成本土制造。所以这座工厂最值得关注的,不是哪一个国家占了便宜,而是北美电池产业的真实处境:美国有市场、土地和政策资源,韩国有成熟的电池制造技术,日本车企有品牌和销售网络,三方正好各缺一块,只能坐到一张桌子上拼成完整链条。这确实有点像“急救抱团”,却不能简单理解成失败。面对电动车需求降温,通用及时收缩投资;LG新能源接手现成厂房,同时切入汽车和储能市场;丰田则用美国制造的电池配套美国生产的SUV,缩短运输距离并稳定供应。大家都在给自己找退路,也都在给产业链争取时间。不过,工厂建在美国,不等于核心竞争力已经属于美国。电池产业真正难复制的,不是一栋两三百万平方英尺的厂房,而是材料体系、生产设备、良品率控制、工程师经验、配套供应商和持续降本能力。厂房可以几年建成,产业生态却要靠十几年甚至几十年积累。我认为,这场美韩日合作给中国企业最大的提醒,并不是对手正在“抄作业”,而是技术领先从来不会自动变成永久领先。中国电池产业今天的优势来自规模、成本和完整供应链,明天要守住优势,还得依靠下一代材料、制造工艺、储能系统和全球化服务能力。北美现在确实是在补课,但补课的人有钱、有市场,也愿意拉着盟友组队。可以调侃他们起步晚,却不能真把他们当成不会做题。产业竞争从来不是一场百米冲刺,谁能把技术、成本和市场长期拧在一起,谁才能笑到最后。
美国人在密歇根盖了座91公顷的超级电池厂:用着韩国人的技术,生产着中国十几年前就
美国人在密歇根盖了座91公顷的超级电池厂:用着韩国人的技术,生产着中国十几年前就在玩的磷酸铁锂,这批电池最终会装车丰田全新纯电中大型SUV,这款新车敲定2027年才正式登陆北美市场。表面会觉得,这是美国整合全球资源、完善本土电动化产业链的高光操作,实则是北美新能源赛道后劲不足,不得已上演的抱团自救戏码,毫无高端产业优势可言。熟悉全球新能源产业格局的人都清楚,最近两年北美电动化转型节奏肉眼可见的放缓。本土新能源车企创新乏力,传统车企转型滞后,电池产业链更是短板突出,完全跟不上全球迭代速度。为了保住本土新能源市场份额、拿到联邦新能源补贴,美国只能不断拉拢日韩企业抱团补短板,这座密歇根电池厂就是最典型的缩影。单看工厂硬件配置,这座超级工厂确实排面拉满。满产状态下年产能可达35GWh,能直接带动1700个本地就业岗位,是北美近几年落地的规模顶尖的电池生产基地。可抛开光鲜的外壳,工厂的核心生产体系、电池配方、工艺设备全部依赖韩方输出,美国本土只负责提供土地、厂房和劳动力,全程扮演“代工场地提供者”的角色。从产业竞争的角度来看,北美这套发展模式本身就存在巨大弊端,根本撑不起长期的产业竞争。新能源产业的核心竞争力,从来不是建厂规模和产能数值,而是核心技术的自主掌控、成本控制能力和迭代速度。美国放弃自主研发积累,一味依赖外部技术输血,短期能快速补齐产能缺口,长期只会让本土电池产业彻底丧失研发动力,陷入“越依赖、越落后”的恶性循环。更有意思的是工厂的产品布局,狠狠戳破了北美新能源的技术短板。工厂主打两款电池,NMC三元电池专供丰田新款纯电SUV,磷酸铁锂电池主要配套储能和部分新能源车型。其中磷酸铁锂技术,国内车企和电池企业早在2010年后就实现规模化量产,经过十几年迭代,国产磷酸铁锂电池的安全性、续航稳定性、成本优势早已做到全球顶尖。现在北美费尽心思落地的磷酸铁锂产线,放在国内早已是成熟的常规技术,这种技术代差,足以说明北美新能源产业链的滞后程度。北美新能源产业一直主打高端化、前沿化的宣传人设,可实际落地的核心产能,还在复刻国内多年前的成熟技术,这种落差让其所谓的产业优势毫无说服力。行业里一直有争议,日韩电池技术到底能不能帮北美追上全球电动化节奏。结合这座工厂的运营逻辑来看,答案其实是否定的。日韩电池企业的优势集中在三元电池领域,磷酸铁锂赛道早已被中国企业主导,不管是产能、技术迭代还是产业链配套,日韩都不具备赶超实力。北美选择绑定日韩电池体系,相当于主动放弃了性价比更高、应用场景更广的磷酸铁锂主流赛道,死守三元电池的小众市场。后续随着全球新能源汽车性价比竞争愈发激烈,主打高成本三元电池的北美车型,会逐渐丧失市场竞争力,很难和搭载成熟磷酸铁锂电池的国产新能源车型抗衡。丰田的车型布局,也进一步暴露了外资车企的转型焦虑。这款配套密歇根工厂电池的纯电SUV,足足推迟到2027年上市,对比国内车企每年迭代新款、持续更新电池技术的节奏,丰田的电动化步伐已经严重滞后。丰田之所以迟迟不推出全新纯电车型,本质是自身电动化技术储备不足,同时对北美不稳定的产业链没有信心,只能谨慎观望、缓慢布局。整个北美电动化赛道如今陷入了一种畸形的发展模式,美国出场地政策、韩国出核心技术、日本出整车终端,三方拼凑出一条看似完整、实则脆弱的供应链。看似是全球产业协同,实则是各方都在弥补自身短板,抱团缓解转型压力,没有一方拥有绝对的技术主导权。市场层面的反馈也能印证这一点,近两年北美新能源汽车销量增速持续走低,消费者对本土新能源车型的认可度不断下降。反观国内新能源市场,技术迭代持续提速,电池安全性、续航能力、快充技术不断突破,产业链完整性和成熟度稳居全球首位,这也是国产新能源车型能持续出口、抢占海外市场的核心底气。很多行业从业者高估了北美电动化的突围能力,觉得依靠资本和政策加持,北美能快速实现产业反超。但产业发展从来不是靠资本堆砌就能速成,需要长期的技术积累、产业链打磨和市场迭代。北美新能源产业长期依赖外部技术输血,缺失完整的自主研发体系和产业生态,即便短期靠抱团稳住产能,也无法实现根本性的技术突破。新能源赛道的终极比拼,拼的是产业链完整性和技术自主能力,绝非简单的资源拼凑。北美这场跨国抱团自救,看似补齐了短期产能短板,实则暴露了其电动化转型的被动与窘迫。技术代差、产业链短板、转型节奏滞后这些核心问题,靠临时抱团根本无法根治,未来很长一段时间,北美新能源赛道都会深陷技术跟随的困境,难以摆脱对中日韩产业技术的依赖。