标签: 房地产业
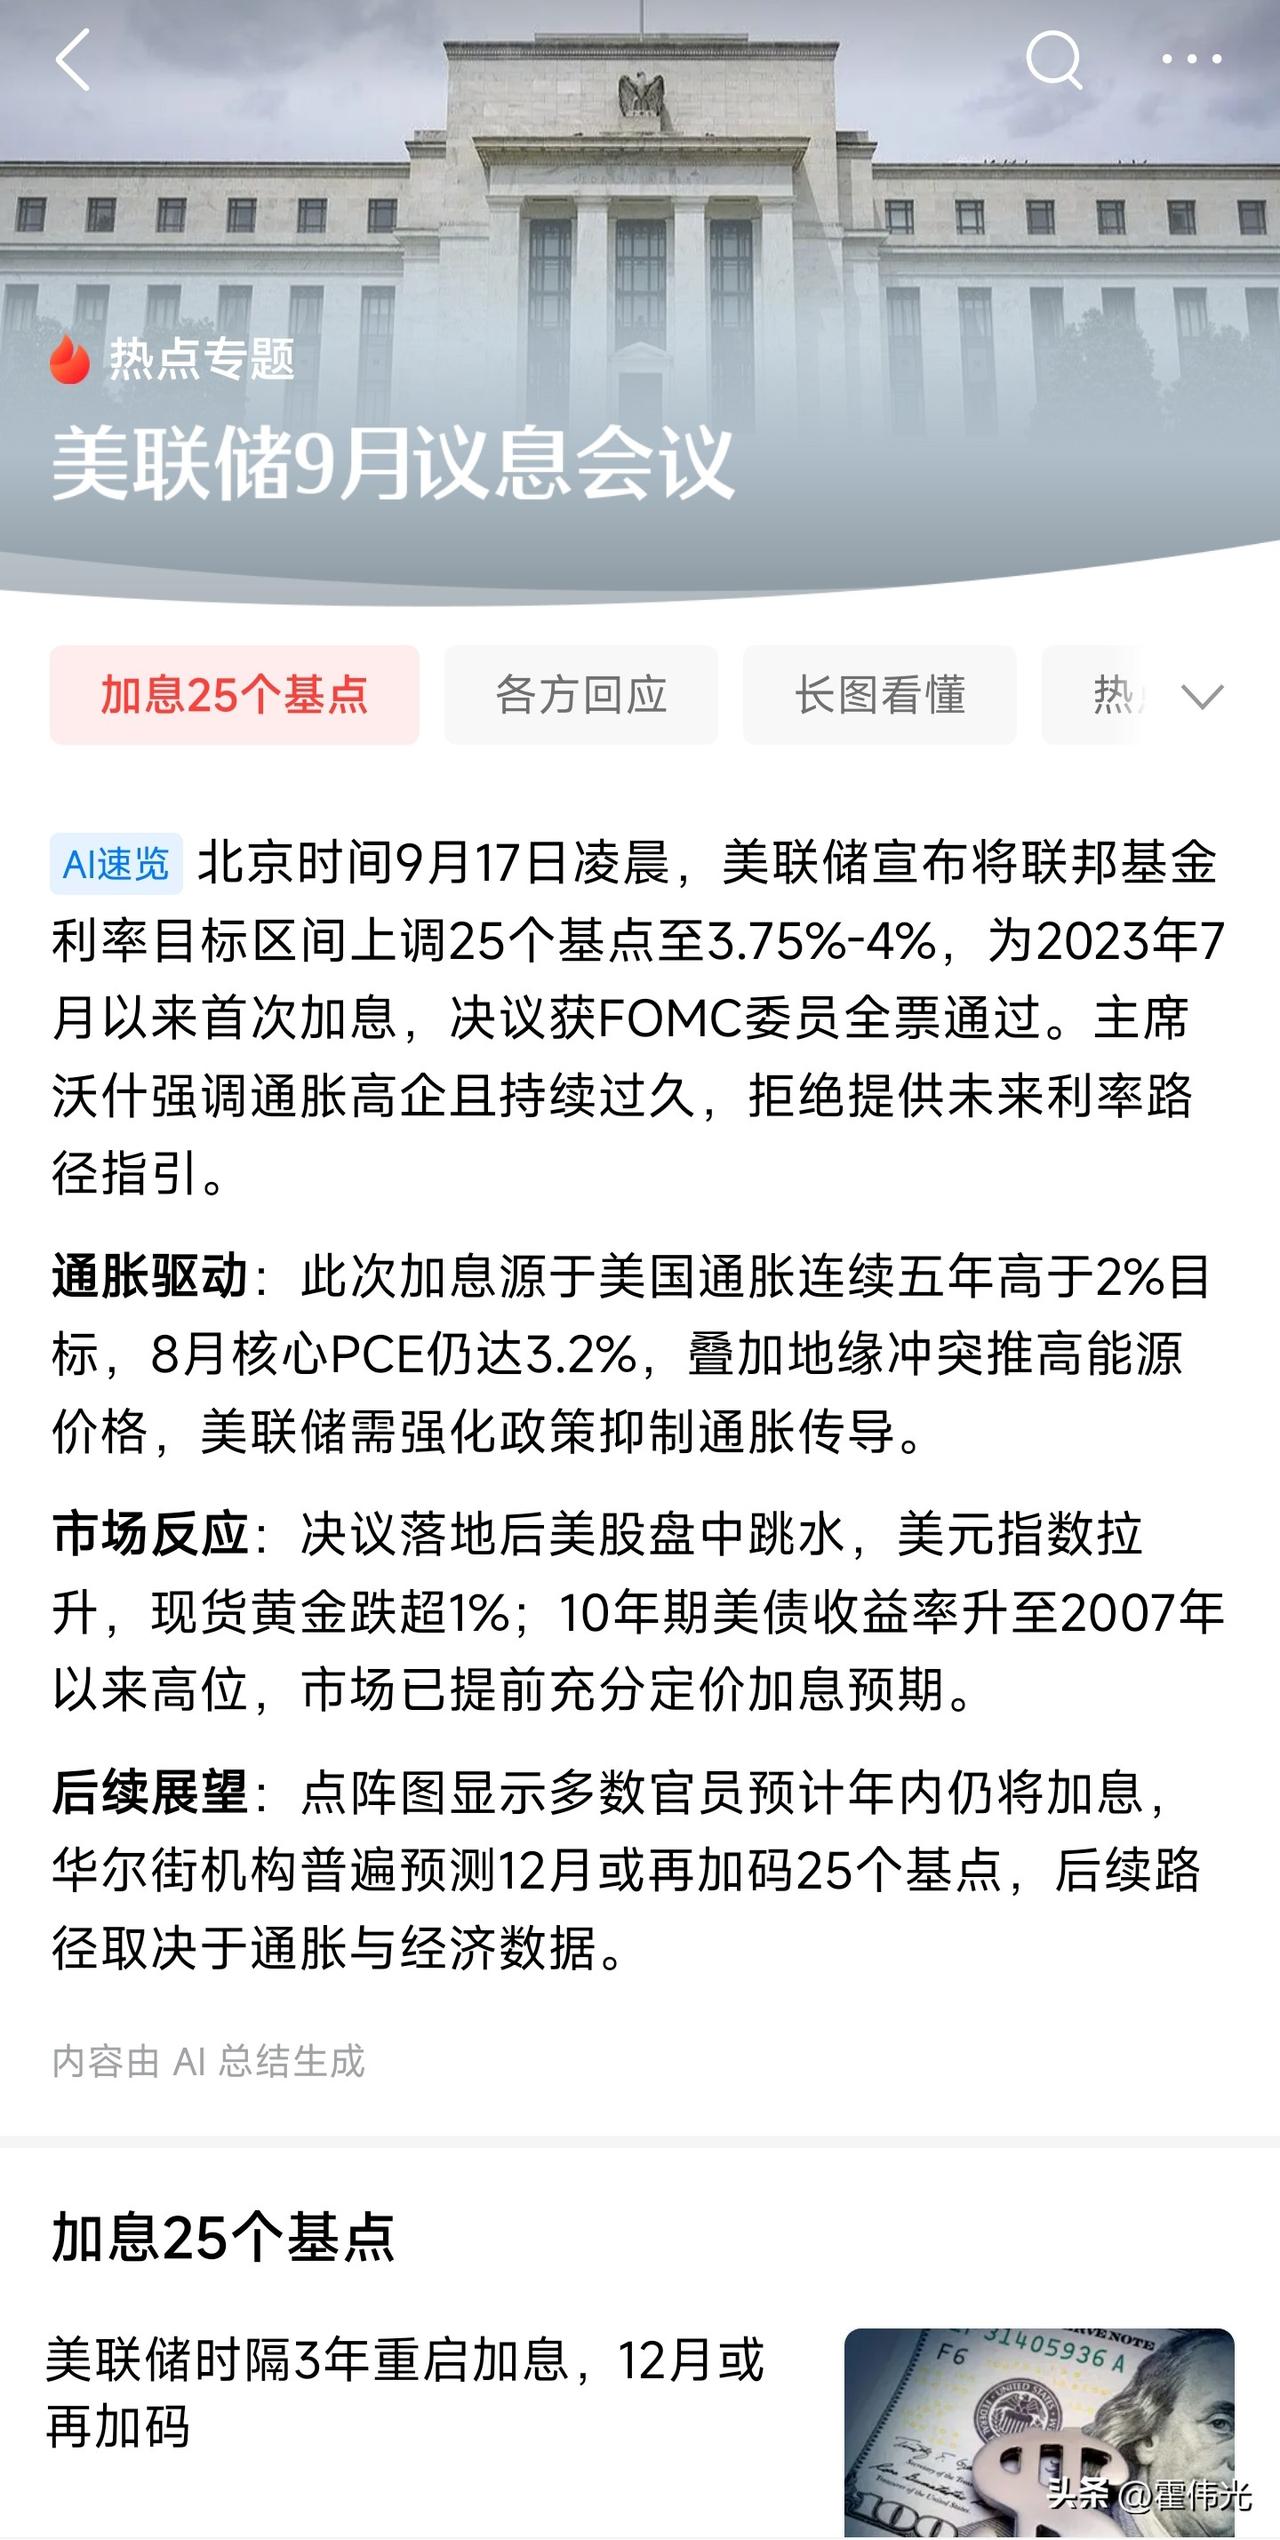
美联储开启加息了,又一次开启收割节奏。目前影响最大的就是房贷了,预计的长期贷
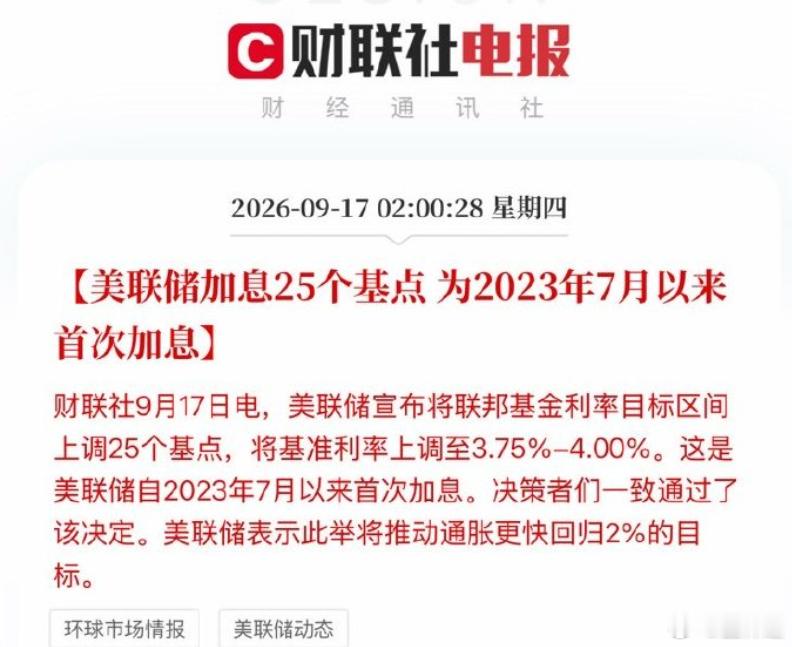
美联储开启加息了,又一次开启收割节奏。目前影响最大的就是房贷了,预计的长期贷款利率降低是不可能了,有房贷的人想轻松轻松的想法又要泡汤了。第二个持有金子的人也开始担忧了吧?金价已经开启下降周期。利差之下如何与之博弈呢?可投资的东西基本都被锁住了。这又是一次没有烟火的对决,目的只有一个,大家应该都很清楚。
湖北砸下5800亿!这帮“轻资产”的老板们,终于不用再拿房子抵押了湖北这
湖北砸下5800亿!这帮“轻资产”的老板们,终于不用再拿房子抵押了湖北这次真金白银出手了!2026年以来,全省新发放政策贷款超5800亿元。这不仅仅是数字,更是一场针对科技型中小微企业的“融资解绑”革命。以前,搞技术的“轻资产”公司想贷款,银行往往只认厂房和抵押物。现在湖北换了打法:财政当“缓冲器”,数据当“硬通货”。最狠的一招是:把企业看不见的“软实力”变成银行认的“硬信用”。通过大数据给企业画像,知识价值、商业价值都能换来真金白银。截至8月末,三项信用贷款已投放3458.6亿元,超10万家主体受益,其中3万家是生平第一次拿到贷款。为了让大家敢贷、愿贷,湖北也是拼了:科技型小微首贷补偿比例提到90%,银行风险小了;种子基金容亏率提到80%,单个项目甚至允许100%亏完,投早投小的胆子大了;科技保险补贴最高80%,企业投保直接减免,不用跑腿申请。一句话总结:以前是“有房才能贷”,现在是“有技就能贷”。财政的钱不再是撒胡椒面,而是精准撬动金融活水,流向了最缺钱的创新毛细血管。你觉得这种“看技术不看砖头”的贷款模式,能在全国铺开吗?评论区聊聊你的看法。


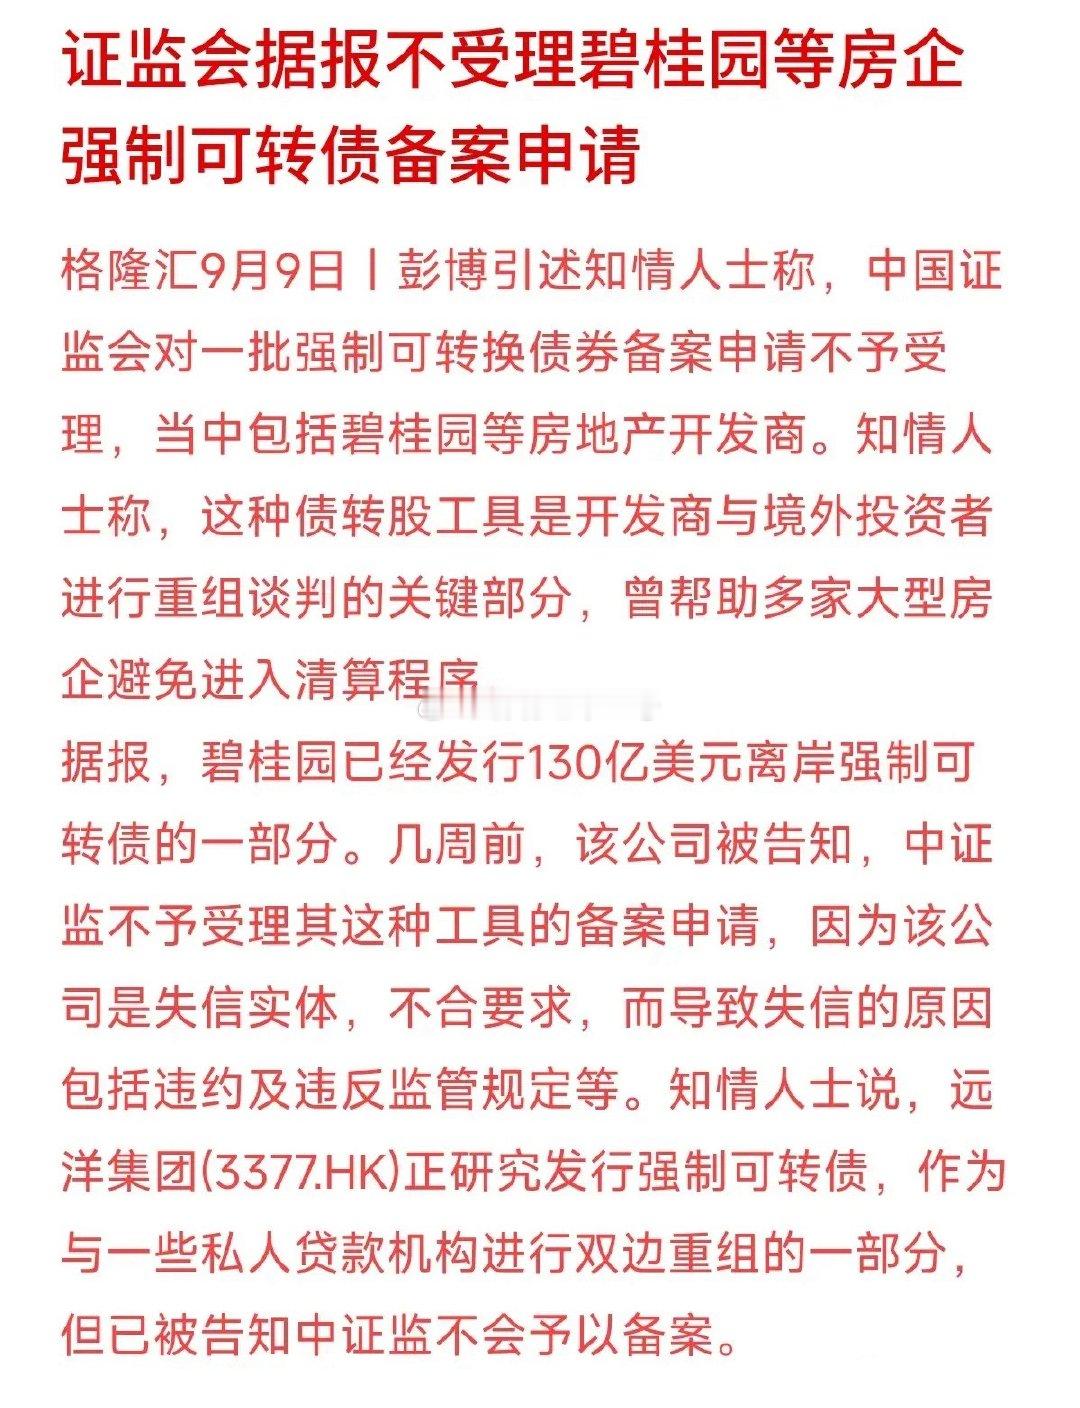
为什么现在不降息?哪怕不得不降低土地财政也要去提振居民对房地产的信心,付出这么大
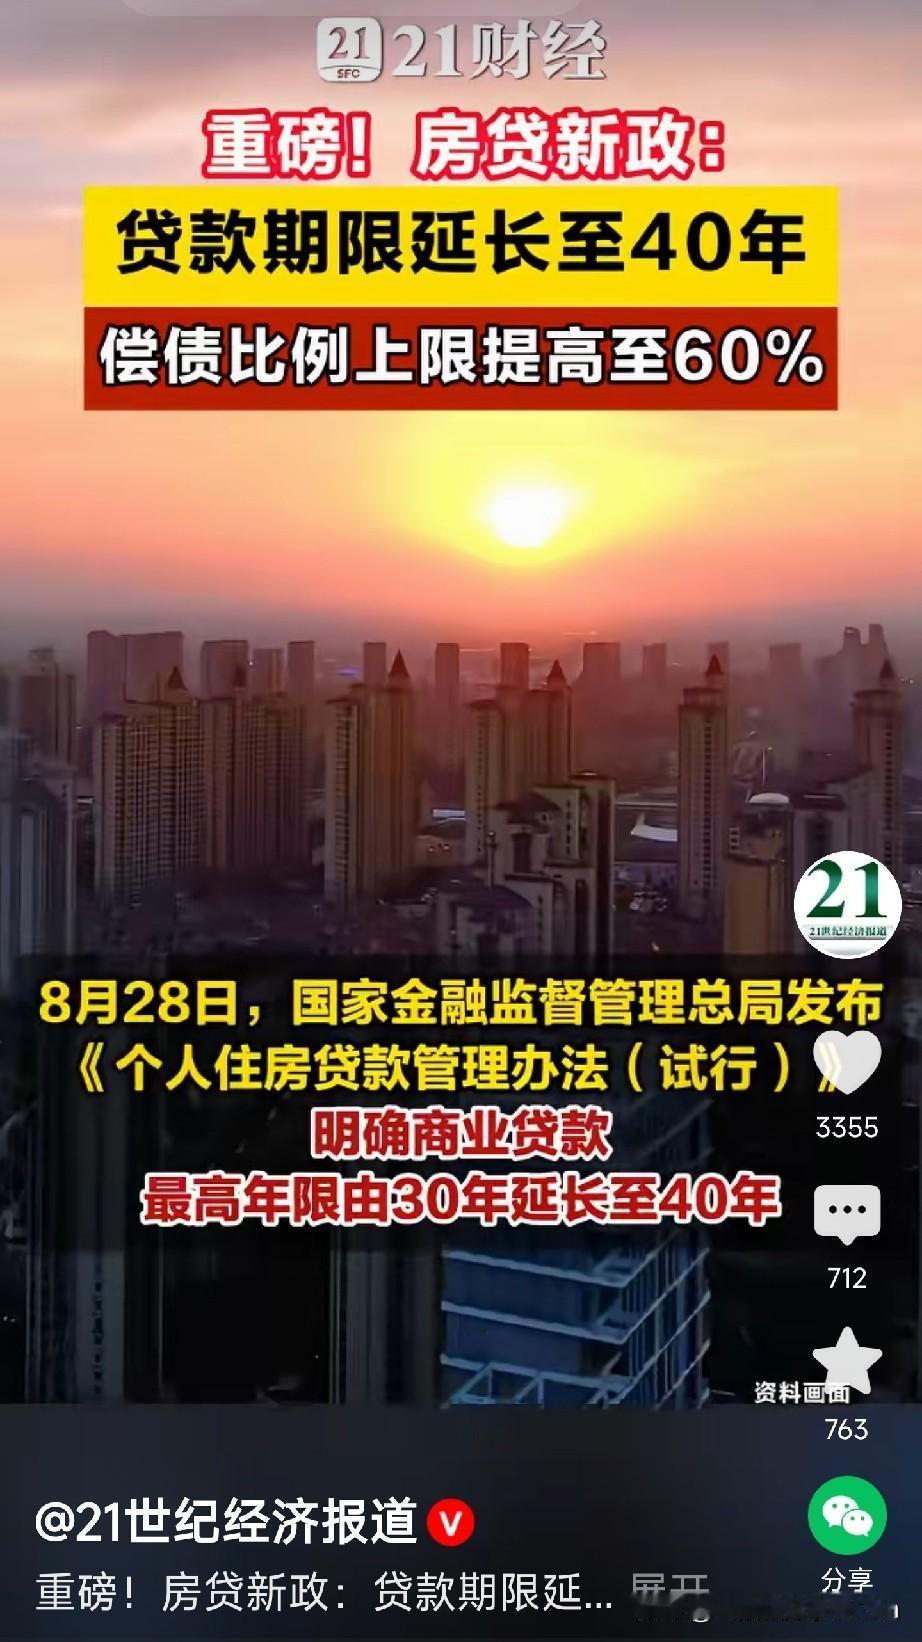
为什么现在不降息?哪怕不得不降低土地财政也要去提振居民对房地产的信心,付出这么大的代价难道是为了趁老美的心意让咱们的房地产继续下跌吗?拉动经济的三驾马车里面消费投资出口只剩下出口还正常的在跑,消费和投资呢完全的已经趴在了地上。而出口赚回来的是大量的美元外汇,但这里有一个很现实的问题,就现在美债的利率居高不下,30年期的利率达到了5.32。美债是什么?是全球公认的无风险资产也是全球主要的理财产品的底层锚定物。那老美现在的所有的理财产品的收益率等于同期限的美债收益率加上风险溢价。比如正股类的货币基金是5.35流动性极好,那么企业出口赚回来的美元大量的就趴在这一类的产品里面,和5.32几乎是持平的。这就是企业海外美元最直接的理财去处。比如优质优先货币的基金是投资高等级商业票据的,在5.4到5.55之间。那多一点点的信用风险收益略高于美债也是海外企业大户非常爱用。再比如美国银行大额的存单是保险保本的,达到了5.45到5.7之间,这是最好理解的银行存款类有存款的保险。再比如3A级的顶级企业的短债,比如苹果微软这一类龙头,年化呢是5.5到5.75之间。这就是全世界最好的公司发的债啊,信用风险呢极低,在美债基础之上呢加了20%到40BP的信用溢价。那以上这些呢都是几乎没有风险的理财产品你就更不用去说其他略带风险的基金或股票类的投资能做到年化12以上是非常正常的。所以整条美元的现金理财的水位就全部的被美债这个无风险锚定物给抬起来。也就是说企业手里拿着出口赚来的美元它不用冒多大的风险轻轻松松能达到5.3到5.6的一个收益。那反观咱们国内人民币的存款理财只有2%左右,在不考虑汇率变动的情况之下两边的利差直接拉开了三个点以上。那咱们都知道现在银行的净息差只剩下1.4了,你如果再把国内利率往下去压不仅国内的银行风险会增加,利差这个口子还会被拉得更大。不仅外汇回来的动力变得更弱还会刺激一些民众贷款换美元去套利最终结果可能就得不偿失。资本是算账的这既是商业规则也是人性使然。出口顺差数据是很漂亮,但赚的外汇他愿意趴在海外买美元的理财不愿意结汇换成人民币回来。尤其国内现在正在通缩没有特别好的投资产品。那这就是利率的外部枷锁不是我们想降息就可以随心所欲的降的。房价的大幅下跌和经济通缩的开始都是从2021年下半年美联储暴力加息开始的。美元潮汐本来就是老美收割全球的核心武器之一。很多人看经济只看国内这一亩三分地,但今天的市场是全球化打通的,你做任何货币政策都要抬头看外面的世界。咱们现在呢一边是内需不足需要宽松托底,另一边呢是利差倒挂要守住资金回流的动力两头都要做权衡这就是当下政策的两难。老美呢想通过拉爆我们的楼市拖垮我们的经济,而我们呢想等老美扛不住美债危机主动降息再去实行货币宽松就看谁先扛不住。这也是这一次八二八新政没有直接降息而是选择把贷款年限从30年拉成40年用时间换空间的方式它的原因之一。所有的政策都是权衡利弊取舍,所以不要去质疑大家长解决问题的方式因为他所要考虑的远比你我想象的要多得多。你只要知道楼市跟随着国运,“十五五”规划要全面的修复全民资产负债表,所有的动作都是围绕着这个目标。哪怕不得不降低土地财政也要去提振居民对房地产的信心,付出这么大的代价难道只是为了趁老美的心意让房地产继续下跌吗?而我们所要做的就是随我一起拨开这层迷雾看清方向,在多方博弈的过程中做对选择然后耐心的把结果交给时间去验证。
你发现这个规律没?当大件东西在降价的时候,比如房子,车子,还有利率,这就说明
你发现这个规律没?当大件东西在降价的时候,比如房子,车子,还有利率,这就说明钱越来越值钱了,接下来要把钱袋子握紧了,你拥有越多的钱,你的选择权越多,什么东西的流动性,都不如钱,最好不要买股票,不要买黄金,房子能住就不换,车子能开,就不买新的。这话乍一听,是那么回事。房子降了,车子降了,存款利息也降了,手里那点现金好像能买更多东西了,确实给人一种“钱变硬了”的感觉。我去年看中的一套老破小,年初还挂三百万,年底同户型成交价跌到两百四,要是那时候拿着现金去砍,底气都足一些。可你要是真照着这套逻辑捂紧钱袋子啥也不碰,日子过个两三年,回头再看,可能又是另一番滋味。我自己就吃过“死攥现金”的亏。2015年那会儿,手头攒了二十来万,股票正火,身边人天天晒涨停,我偏不信邪,觉得风险太大,全存了定期。后来股灾来了,我还暗自得意。可那几年物价涨得悄无声息,楼下煎饼果子从五块变八块,房租一年涨一千,我那二十万到期取出来,购买力早缩水了一圈。现金确实没少,但能换到的东西变少了,这算不算“值钱”?得打个问号。说回这个规律本身。大件降价、利率走低,通常发生在经济下行周期,企业不愿借钱扩张,居民不敢贷款买房,央行被迫降息放水。这时候现金的购买力短期看确实上升,但前提是“通缩”持续。可经济像弹簧,压狠了总会弹回来,一旦放出去的水流到市场,物价抬头,现金立刻就变“软”了。日本失去的三十年里,现金长期看是值钱的,但那是因为他们陷入了长期通缩;我们国家现在显然不是那个路子,政府债、地方化债、基建投资,哪一样不是往市场里塞钱?钱一旦多起来,购买力迟早被稀释。再说不买股票、不买黄金这条。股票确实波动大,经济不好时企业利润下滑,踩雷概率高。可你要是完全躲开,也就错失了优质公司被低估时的捡漏机会。我有个老同学,前年白酒板块跌成狗的时候,他分批买了点ETF,今年反弹了将近二十个点,收益比银行理财强好几倍。黄金更特殊,它跟美元、地缘冲突挂钩,乱世里头反倒是避风港,去年俄乌那阵子金价涨了多少,有目共睹。你不能一概而论说“不要买”,得看时机和仓位。房子车子能住就不换、能开就不买,这点我倒认同七八分。非刚需的置换,现在确实不划算,卖旧买新中间税费、装修、搬家折腾一圈,省的那点差价全搭进去了。可你要是真等着结婚、孩子上学,该换还得换,毕竟居住是实实在在的需求,不能光算经济账。我表姐去年硬扛着没换学区房,今年孩子摇号没摇上,后悔得直拍大腿——有些事,错过时机就不是钱能补回来的。说到底,这个规律最核心的提醒,是“流动性”。现金确实最灵活,想花就花,想撤就撤,不像房子挂半年卖不掉,不像股票套住了舍不得割。可流动性不代表唯一性,也不代表安全性。你把所有资产都换成现金,万一碰上通胀,被动贬值;万一碰上好机会,手里没筹码。更现实的是,大多数普通人压根没有“选择权”的烦恼——就那么几十万存款,买不了黄金大条,也够不着核心地段的房子,与其纠结投不投资,不如想想怎么保住饭碗、怎么提升自己。我身边过得踏实的朋友,没一个是极端“持现派”或“激进派”的。他们往往留够三到六个月的生活费在活期,剩下的分几份:一份买点低风险理财,一份定投指数基金,再留一小份等市场恐慌时捡漏。房子看好了就下手,不追涨也不抄底,自己住着舒坦就行。这种“中庸之道”可能不那么刺激,但经得住来回折腾。所以回到开头那个规律,它像一道冬天的御寒口诀,听着暖心,可要是照着它过一辈子,夏天来了你还裹着棉袄,那就不合适了。经济周期有冷有热,咱们的策略也该跟着转。别把所有鸡蛋放一个篮子里,也别把篮子全换成现金提着满街跑。钱是工具,不是目的。该握紧时握紧,该出手时出手,心里有杆秤,比啥公式都强。现金在手里,比啥都好——前提是,你知道啥时候该把它花出去。各位读者你们怎么看?欢迎在评论区讨论。现金在手里,比啥都好。
人生最大的几个斩杀线:1.大病一场2.中年失业危机3.背车贷房贷4.和不
人生最大的几个斩杀线:1.大病一场2.中年失业危机3.背车贷房贷4.和不适合的另一半结婚避开这些,人生幸福感能+80%

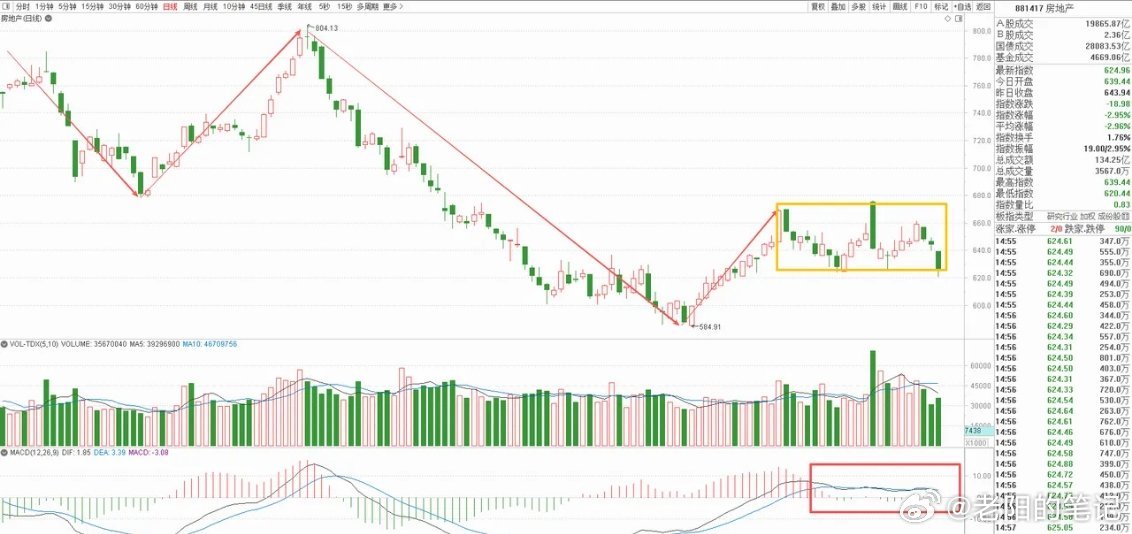
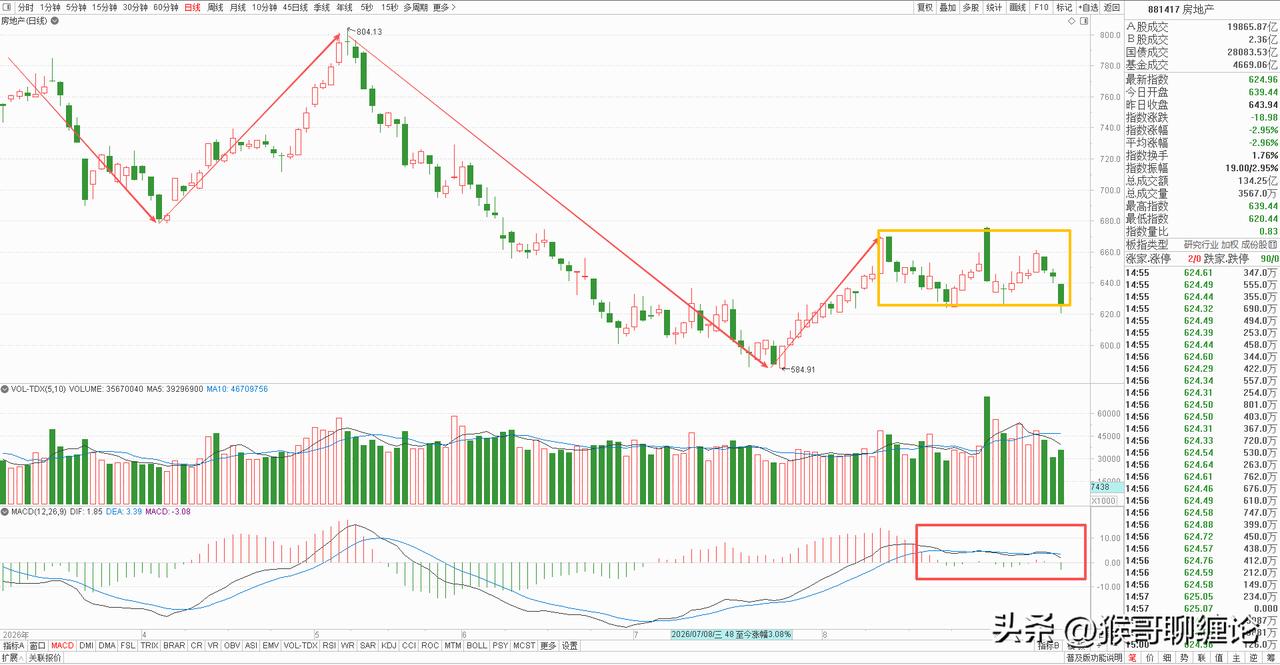
房地产板块早盘换手异常激烈,快刀手在砸,乡亲们在砸,公基在砸,机构在接,乡绅在接
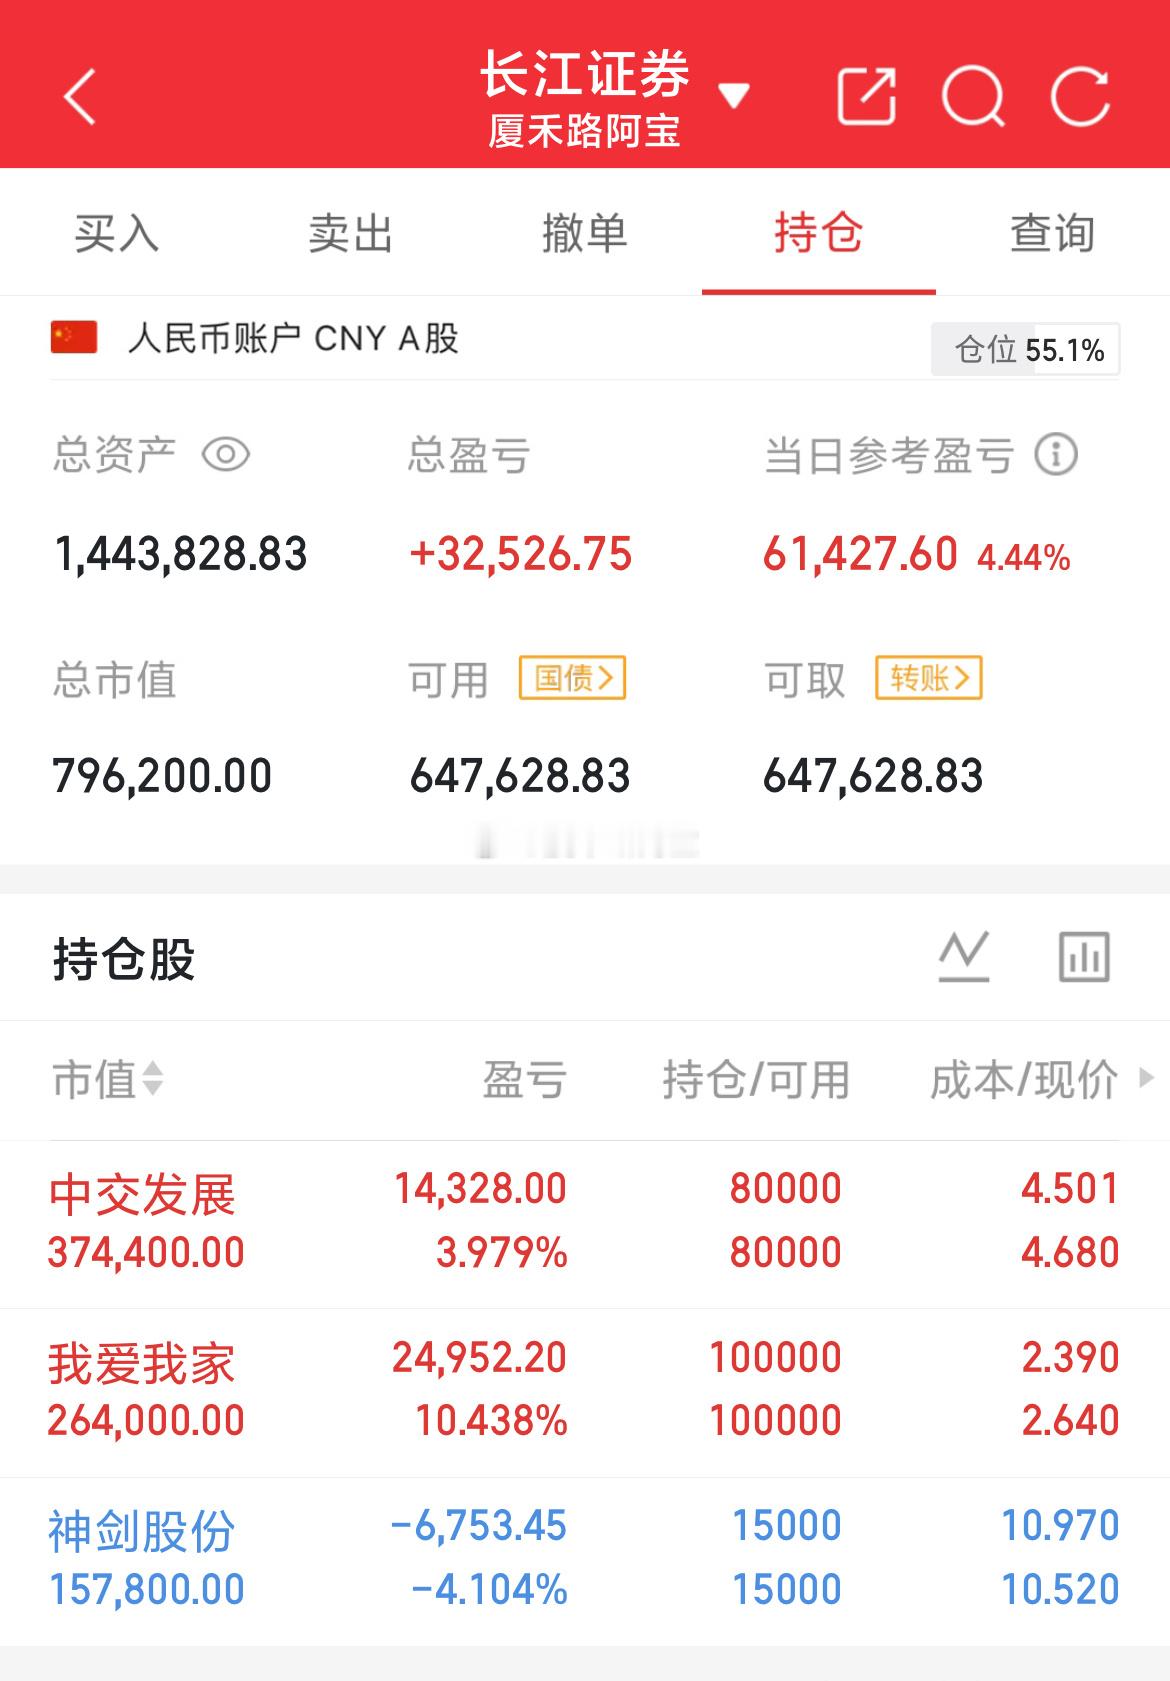
房地产板块早盘换手异常激烈,快刀手在砸,乡亲们在砸,公基在砸,机构在接,乡绅在接。这当中快到手砸的下午就回接回来,乡亲们和公基砸的不一定,但以后一定也会回来。这样的盘面主力利用周末一边倒的悲观情绪洗盘的概率大,目测最快下午,最晚明天就会动手点火,毕竟金九银十这个房地产的黄金炒作期谁都不愿意错过。
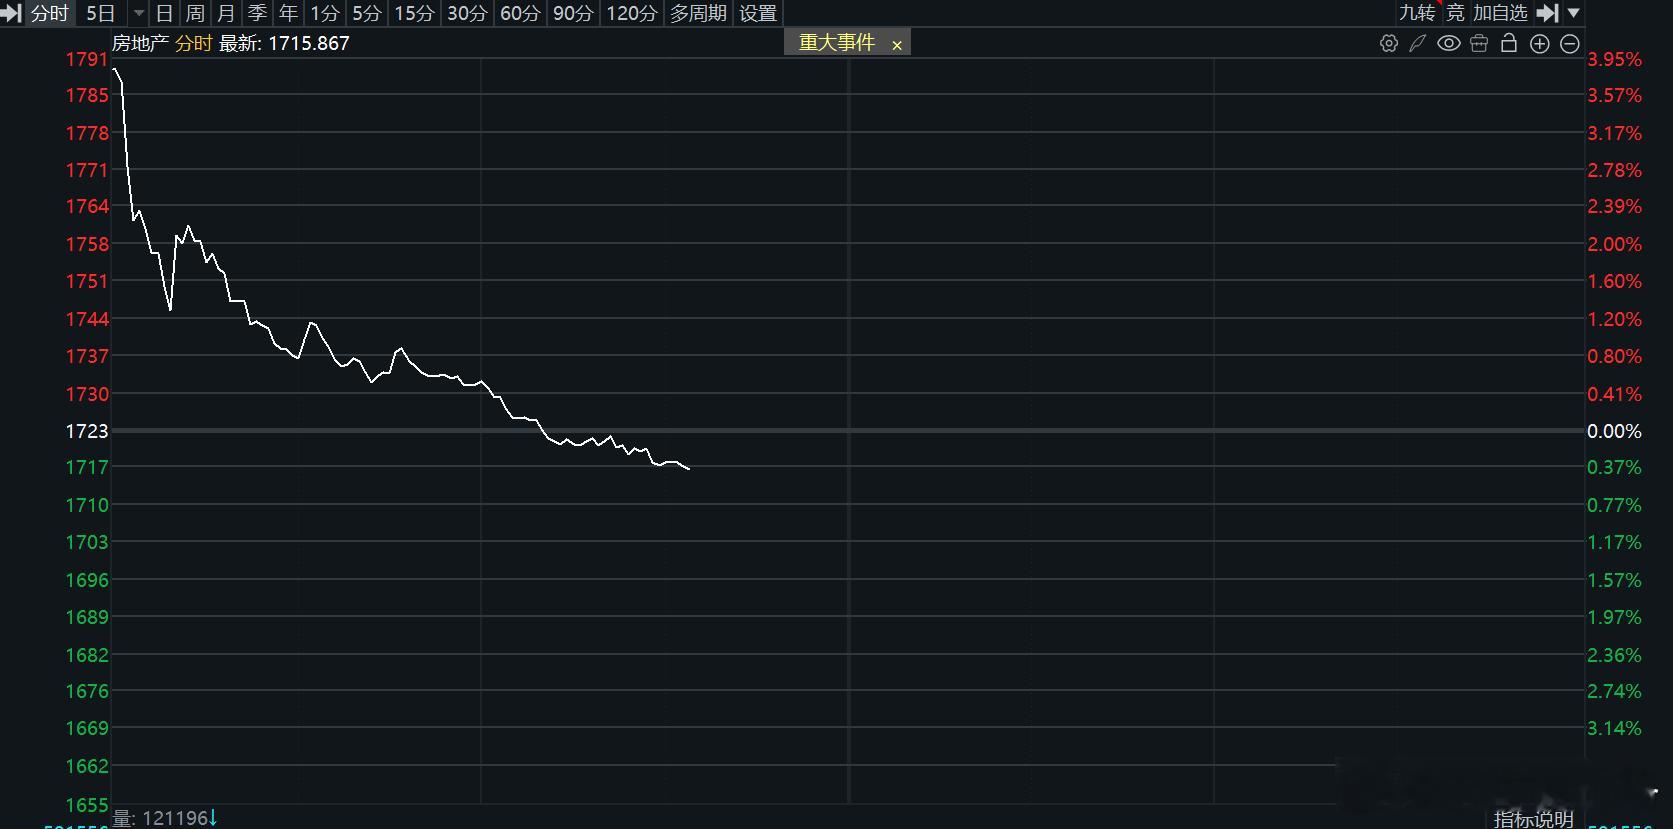
房地产板块指数[笑着哭]
房地产板块指数[笑着哭]

人生最大的几个斩杀线:1.大病一场2.中年失业危机3.背车贷房贷4.和不
人生最大的几个斩杀线:1.大病一场2.中年失业危机3.背车贷房贷4.和不适合的另一半结婚避开这些,人生幸福感能+80%大病一场、中年失业、背车贷房贷、跟不适合的人结婚。四件事,每件都像一道门槛。跨不过去,人生就停在那儿了。避开了这些,幸福感的基石才能稳固,幸福感的提升幅度就能达到百分之八十。这不是说剩下百分之二十不重要,而是说,那百分之二十只有在避开这些斩杀线之后才有意义。大病一场,不仅消耗存款,还消耗精力。出院后,你需要重新适应身体的节奏,有些习惯需要从头开始建立。中年失业的打击,往往在于它来得不是时候。你在收入曲线即将转向的时候突然失去了支撑,而重新爬升需要的时间,可能比你现有的积蓄能覆盖的时间更长。背车贷房贷,则意味着你在未来很长一段时间里,大部分收入都要提前被划走,你的判断也会因此收缩。而跟不适合的人结婚,则是在每一个决定都需要考虑另一个人的感受时,发现你们的选择方向并不一致。那些不一致的消耗,会在你尚未察觉的日常中,逐渐成为你无法回避的负担。这四件事之所以能被称为斩杀线,是因为它们各自对应着一种你可以提前避开的状态。如果有人在三十五岁之前就完成了一次完整的体检,并且根据结果调整了生活方式,他可能在四十岁时仍然处于相对稳定的状态。如果有人在换工作之前,就已经为可能出现的空窗期预留了一笔缓冲,他在失业时仍然可以在一段时间内保持正常的生活节奏。如果有人在决定贷款前就已经把还款计划纳入自己的长期收支表,并且确认了它的可行性,他的负债就不会成为他持续的负担。如果有人在结婚前就已经对双方的核心认知差异有所了解,并且确定自己能够接受这些差异,他的婚姻也不会成为他长期的不安源头。真正的规避,不是躲避它们的存在,而是在它们到来之前,就已经做好了对应的准备。那些能够提前识别斩杀线位置的人,往往也是那些在它们尚未临近时就已经完成了对应调整的人。他们可能在三十岁时就注意到自己的身体信号,在三十五岁之前就已经整理好自己的技能体系,在四十岁之前完成了对家庭财务状况的评估。那些能够避开斩杀线的人,并不是因为它们没有到来,而是因为他们已经在它们到来之前,就已经完成了对应的调整。你在跨越它们时,也会注意到,那些被你避开的门槛,在你绕过它们之后,已经在身后消失。你不需要回头确认它们是否还在那里,因为你已经走到了它们的前面。

10年之后,人生最大的危机一定不是房贷危机和车贷危机。最大的危机一定是健康危机,
10年之后,人生最大的危机一定不是房贷危机和车贷危机。最大的危机一定是健康危机,你今天吃进去的每一口垃圾食品,喝进去的每一口工业饮料,一定是10年后用自己的生命健康来买单
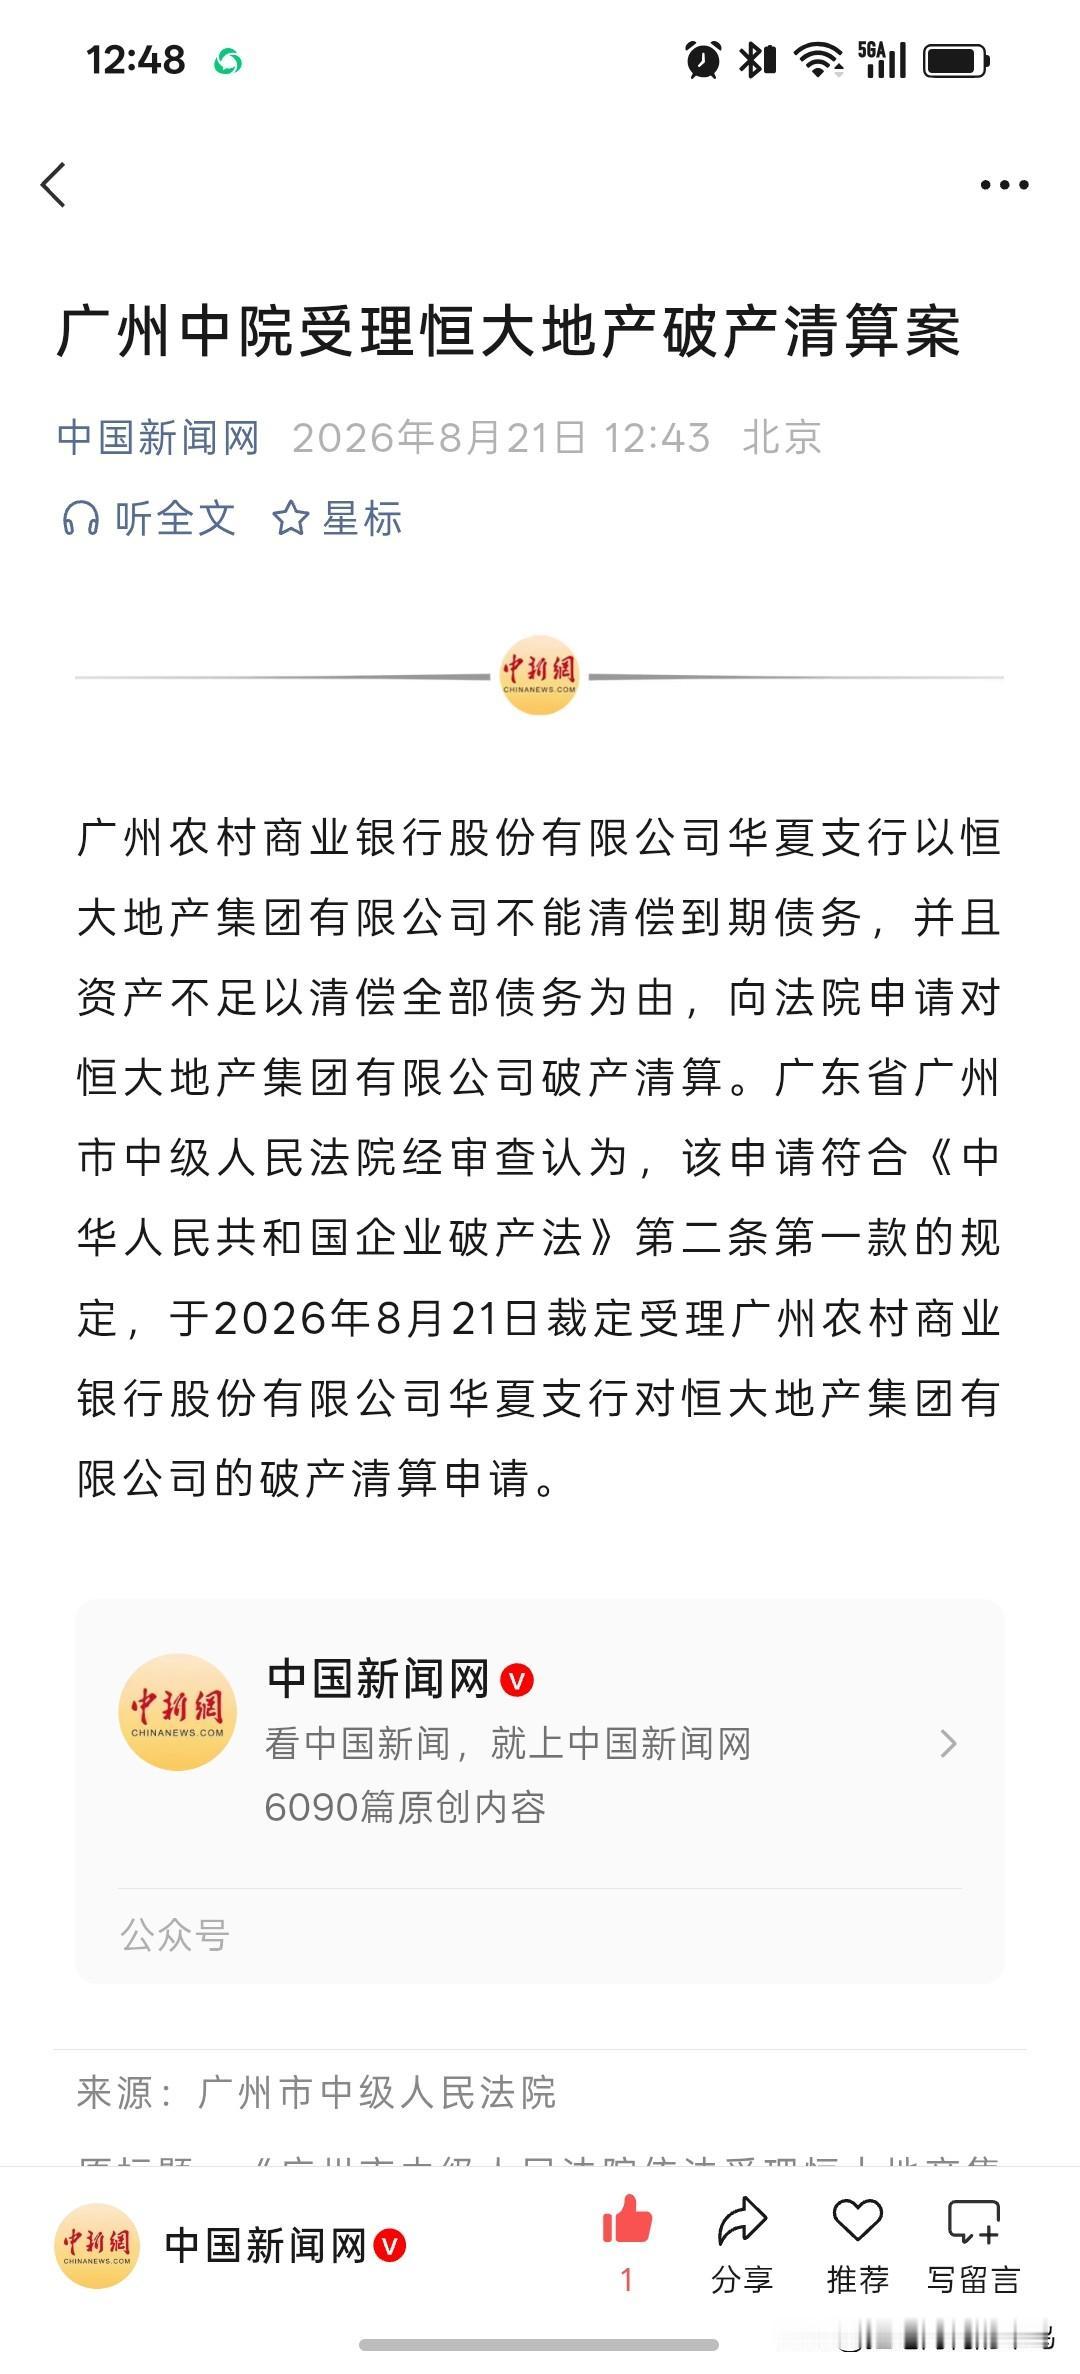
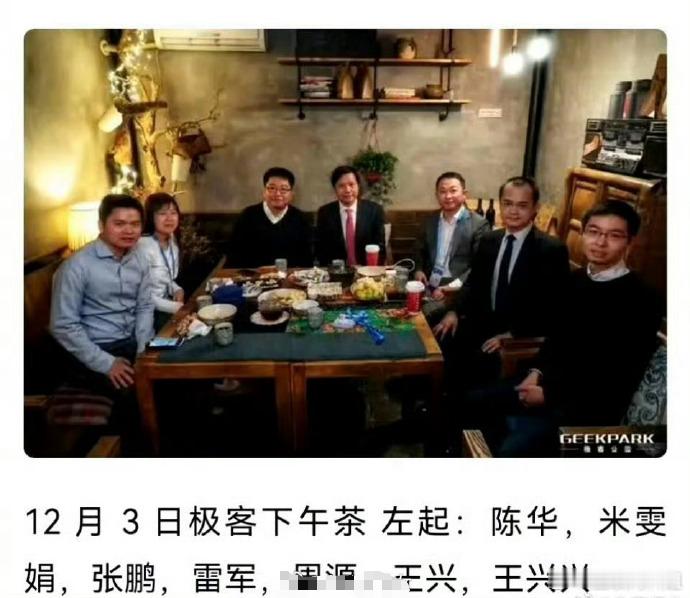
2017年,许家印站上财富榜顶峰,地产杠杆的红利吃到最满。也是同一年的乌镇饭局,在乌镇互联网大会的一
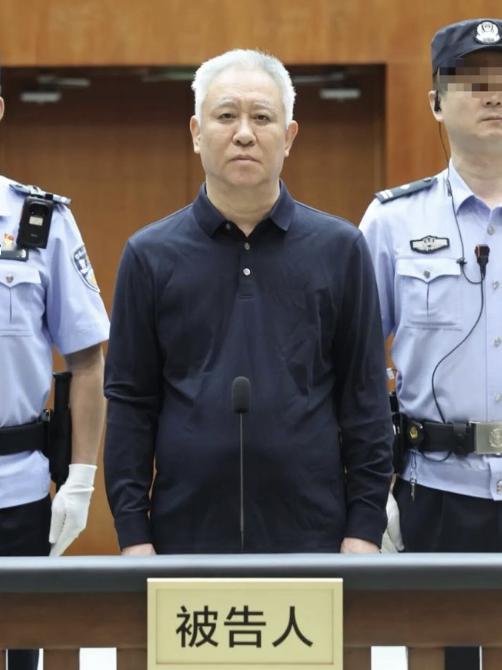
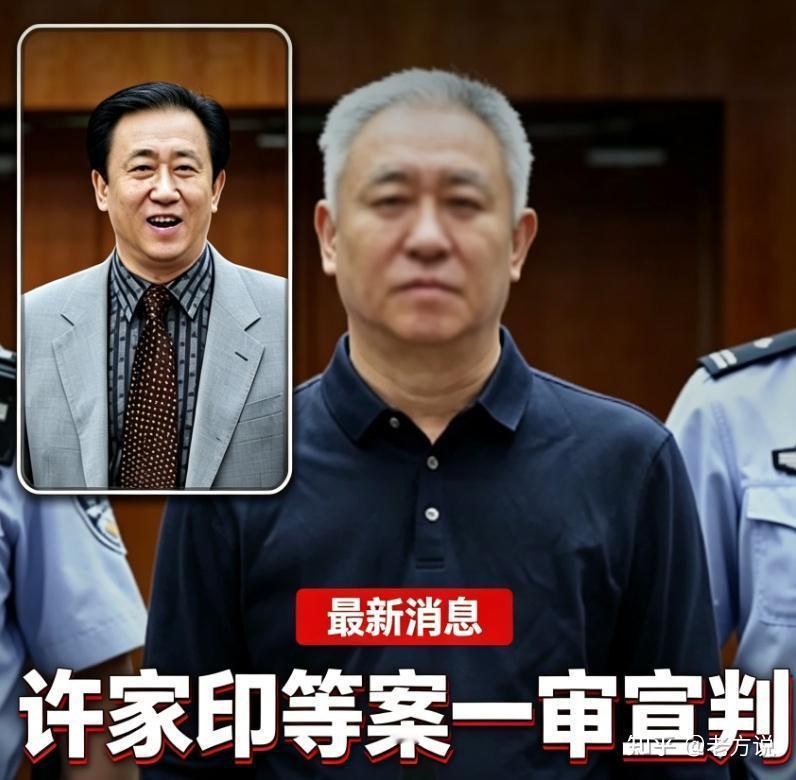
2017年,许家印站上财富榜顶峰,地产杠杆的红利吃到最满。也是同一年的乌镇饭局,在乌镇互联网大会的一个私下饭局上,坐着美团王兴、知乎周源等企业家。桌子的一角,还坐着一个话不多的年轻人,叫王兴兴。他带来了自己做的机器狗,想融点钱。但现场展示时,机器狗过门槛时卡住死机了,现场一度有点尴2017年,许家印站上财富榜顶峰,地产杠杆的红利吃到最满。也是同一年的乌镇饭局,在乌镇互联网大会的一个私下饭局上,坐着美团王兴、知乎周源等企业家。桌子的一角,还坐着一个话不多的年轻人,叫王兴兴。他带来了自己做的机器狗,想融点钱。但现场展示时,机器狗过门槛时卡住死机了,现场一度有点尴尬。虽然在场的人都觉得这个事很前沿、值得鼓励,但是,并没有人给出投钱的意向。那个阶段的一级市场,钱扎堆涌向模式创新、流量变现,硬科技还属于叫好不叫座的赛道。四足机器人,看不见落地场景,商业化路径模糊,属于典型的早期烧钱项目。大佬们愿意鼓掌鼓励,但真要掏真金白银做风险下注,没人愿意拍板。这就是时代的隐性分界线。旧周期靠土地、流量杠杆快速造富,高光时刻肉眼可见;新周期的硬科技,却是原型翻车、反复试错,在无人看好的角落里慢慢熬。所谓新旧交替,从来都不是官宣那一瞬间完成的。它早已经发生在这些不起眼的饭局角落,只是当时绝大多数人看不懂信号,后知后觉。