标签: 美国国债

下周A股剧本已定:中秋前“磨底”行情,这3类股提前埋伏!一、下周A股这行情,
下周A股剧本已定:中秋前“磨底”行情,这3类股提前埋伏!一、下周A股这行情,说白了就俩字:磨人。别指望什么单边逼空大涨,也别怕系统性大跌,大概率就是进二退一、来回拉锯的震荡局。沪指核心区间就在3850到3950之间晃悠,3950上面套牢盘一堆,没放量根本冲不过去;3850是强支撑,守住了就接着磨,破了就得小心点。二、影响下周行情的几个关键事儿1.美联储那边:加息靴子虽然落地了,但点阵图偏鹰,说年内可能还有一次加息,美债收益率一高,半导体、算力这些高估值成长股就容易冲高回落,波动会比较大。2.国内这边:三季报预热,资金开始提前博弈业绩,纯炒题材的板块会承压,业绩能兑现的板块更占优;下周一还公布LPR报价,要是有调降,对地产链、高负债成长板块是利好。3.长假效应:下周只有4个交易日,25号就开始中秋休市了,越临近假期资金避险情绪越重,成交量大概率会萎缩,存量博弈的特征很明显。三、板块方向1.相对稳的方向:创新药、高股息红利这些低位防御板块,震荡市里能当压舱石,适合逢低布局,别追高。2.波动大的方向:半导体、AI算力硬件产业景气还在,但受美债利率压制,会反复冲高回落,只适合低吸,千万别追高。四、实操盯这4个信号1.沪指3850支撑能不能守住,守住就还是震荡格局。2.北向资金别连续3天大额净卖出,要是持续流出大盘就承压。3.美债10年期收益率能不能企稳回落,这是成长板块的风向标。4.成交量反弹时能不能放量,缩量反弹持续性很差。下周整体就是轻指数、重个股,均衡配置,底仓放防御板块,进攻仓逢低布局,拒绝追高,临近长假别重仓,留点现金应对波动。
一个国家的央行要加息,提前打招呼的不是行长,而是别国的财政部长。这事搁谁身上,
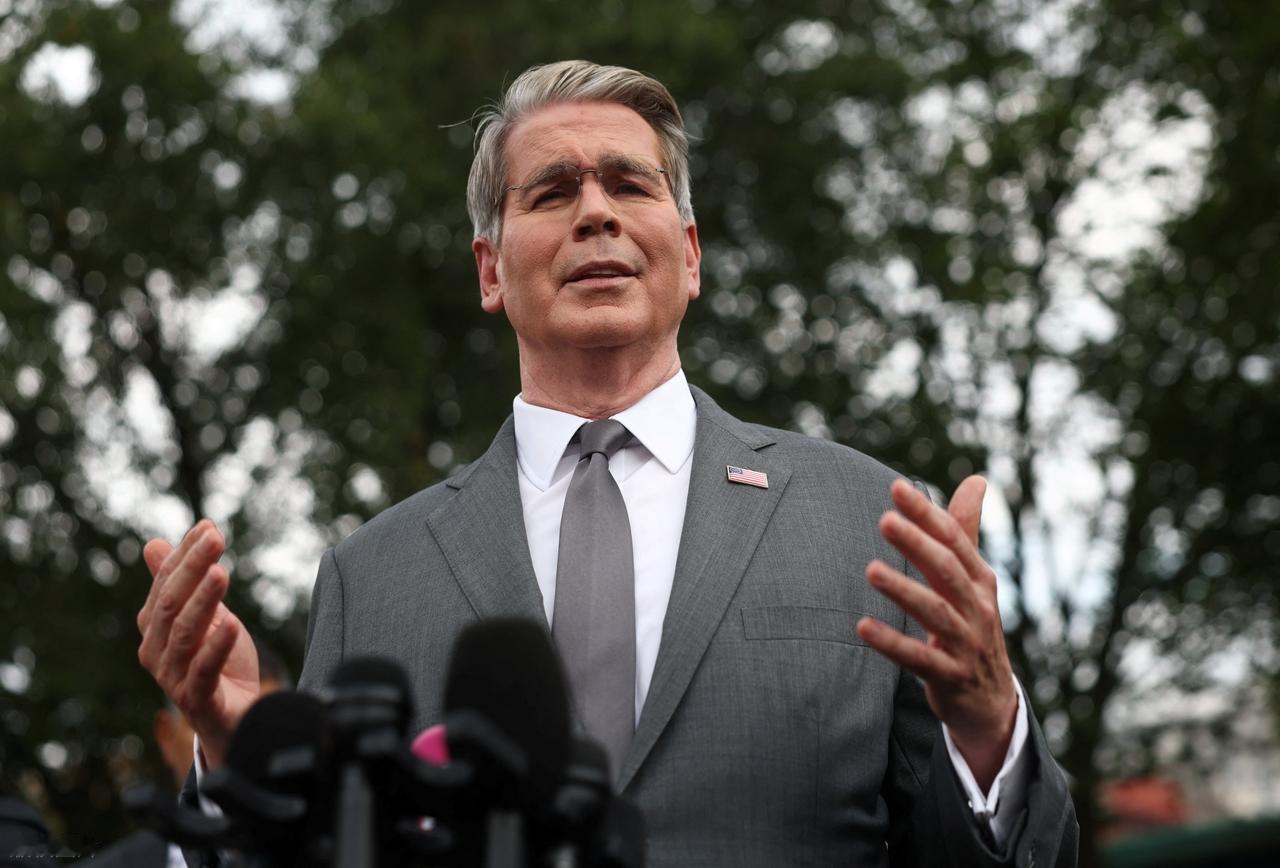
一个国家的央行要加息,提前打招呼的不是行长,而是别国的财政部长。这事搁谁身上,多少有点不是滋味。周二,美国财长贝森特对着镜头说,他对日本央行将采取的行动“有相当不错的了解”,还自称是掌握了“非对称信息”。话音刚落,日本央行审议委员增一行周四就在福井县放话,货币政策正常化需要进一步上调政策利率,实际负利率应尽快处理。市场预期火速跟上,下周日本央行大概率加息0.25个百分点,利率来到1.25%,30多年来的最高水平。先盘盘日本现在的处境,说实话,挺拧巴的。通胀持续高烧,死死压在2%的目标上方。日元今年一度跌穿164,创下40年新低。10年期国债收益率飙到3%以上,同样是30年没见过的高度,全球债市抛售潮里,日本国债也没能独善其身。加息,似乎是唯一的出路。增一行说得明白,要确保基础通胀别大幅超过2%,不能落后于形势。可问题来了,日本这轮加息的动力,有多少来自国内经济判断,又有多少来自华盛顿的眼色?7月和8月,美日两国刚搞了960亿美元的联合汇率干预,近30年头一回联手。分析师看得透,这买卖的另一层意思是,拦住日本抛售美债救日元的念头。美国的算盘精得很,日元要挺住,但不许动我的国债,你去加息吧。汇率我来帮你抬,利息你来替我加。贝森特这句“非对称信息”,说得哪里是了解,分明是安排。这里头的利害关系,得掰开看。美国为什么急着让日本加息?日元太弱,日本商品出口竞争力太强,特朗普政府不乐意。日本要是抛美债救汇率,美国国债市场受不了,贝森特更不乐意。两头一堵,只剩下加息一条路,既能撑日元,又不动美债,还顺便给美国的通胀叙事添个注脚。对日本自己呢?加息当然有必要,负利率这个非常规实验玩了三十年,经济好不容易走出通缩,货币政策总得上岸。但加息的代价也实实在在,政府债务占GDP的比例全球数一数二,利率每抬一分,财政付息的压力就重一分。债市已经先跌为敬了。加息是良药,可药引子捏在华盛顿手里,这药喝得就不是滋味了。下周的会议还有个看点,加息25个基点几乎板上钉钉,市场真正赌的是,会不会加50个基点,或者10月会不会接着加。穆迪的安格里克判断,央行不会一步到位,而是把频率提到每三个月一次。他补了一句,日本央行的调整步伐很慢。慢,是日本央行三十年的肌肉记忆,也是眼下最大的风险。通胀不等人,汇率不等人,贝森特更不等人。最后怎么看?谈三点。第一,日本货币政策正常化这出戏,大幕拉开了就合不上。从负利率到1%,用了三十多年;从1%到1.25%,只用四个月。增一行这种原本的中间派都开始放鹰,说明央行内部的共识已经形成,后面只会越走越快。第二,美日金融关系正在发生微妙的倒转。以前是日本央行放水买美债,给美国财政兜底。现在是美国压着日本收紧货币,还把960亿美元干预当成锁链,拴住日本抛美债的手。同盟二字,在金融场上从来是主从二字。第三,对全球市场来说,日本加息是个被低估的变量。过去几十年,全世界的便宜钱有一大半从东京流出来,套息交易喂饱了华尔街。如今日本自己的收益率站上3%,这笔钱开始往回流,全球债市的抛售潮只会更凶。钱是最没有国籍的,但钱的回家路,往往踩着别国市场的脊梁。下周的利率决议,悬念不大。真正的悬念是,当加息成为华盛顿的意志,东京还剩下多少自己的节奏。央行央行的,说到底,有些央行终究是别人家的央行。
🔥美联储加息,A股哪些板块受益?哪些要避雷?美联储加息,美元走强、美债收
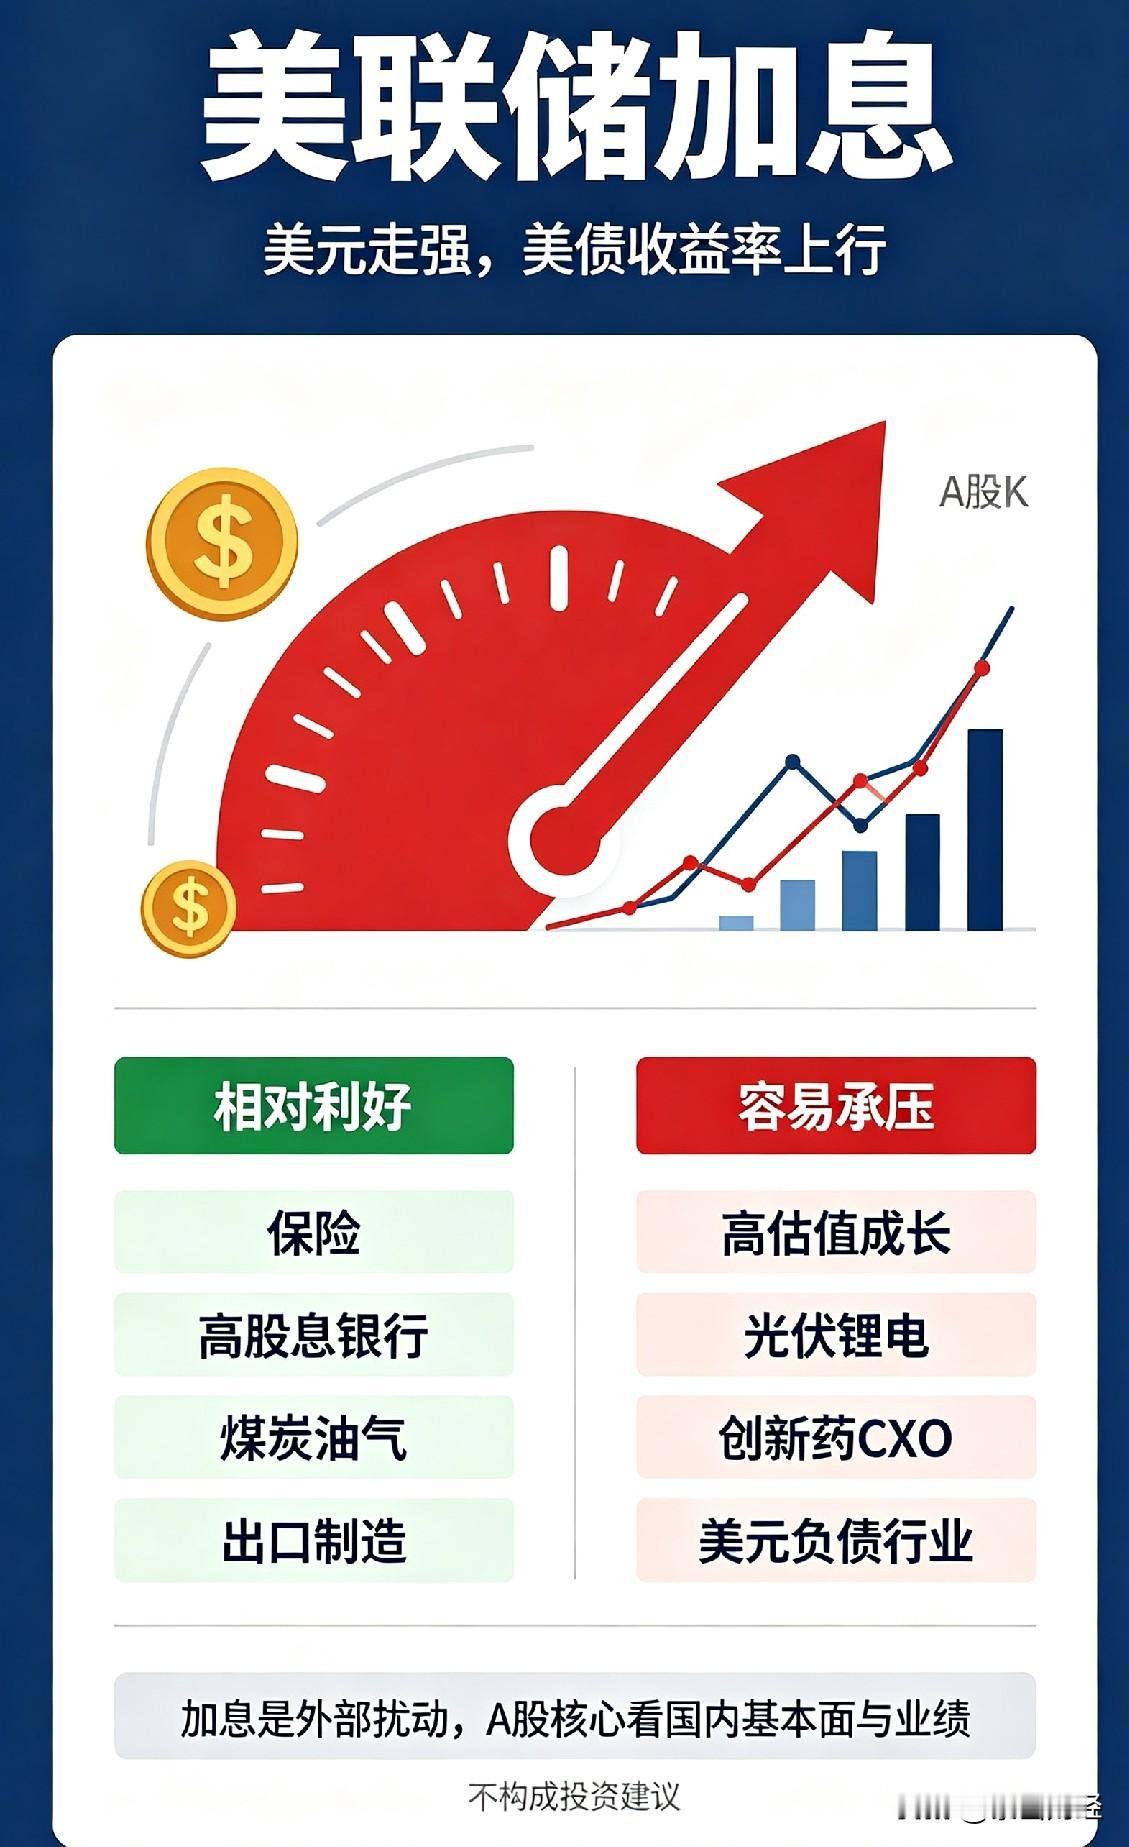
🔥美联储加息,A股哪些板块受益?哪些要避雷?美联储加息,美元走强、美债收益率上行,会带来北向资金流出压力,A股更多是结构性分化,大盘走势最终还是看国内政策和业绩。✅【相对利好/抗跌板块】1⃣️保险、高股息(银行、煤炭、运营商、公用事业)美债收益率抬升,利好险企固收投资;高分红现金流资产,成为资金避险选择。2⃣️出口制造业(汽车零部件、工程机械、白电)美元走强,人民币被动走弱,出口企业拿到美元,结汇产生汇兑收益,海外产品竞争力提升。⚠️风险:如果加息把美国经济带入衰退,海外订单下滑,利好会被抵消。3⃣️油气、资源周期通胀粘性环境,大宗商品容易维持高位,上游资源企业受益。❌【容易承压板块】1⃣️高估值长久期成长:半导体、AI、光伏、CXO创新药美债收益率上行,杀远期估值;北向资金流出时波动更大。2⃣️美元负债多的行业:航空,部分海外融资地产人民币贬值,偿还美元债务成本抬升,形成汇兑损失。3⃣️黄金贵金属利率走高,会压制金价,除非爆发重大地缘冲突。💡小提醒:加息只是外部扰动,不要单一依据这个做买卖。A股核心还是国内基本面,部分时候靴子落地反而利空出尽。⚠️以上仅为逻辑科普,不构成投资建议。美联储加息政策美联储解读

美联储今晚加息,议息会议后的表述才是重点:加息25个基点是“符合预期”,但加息之
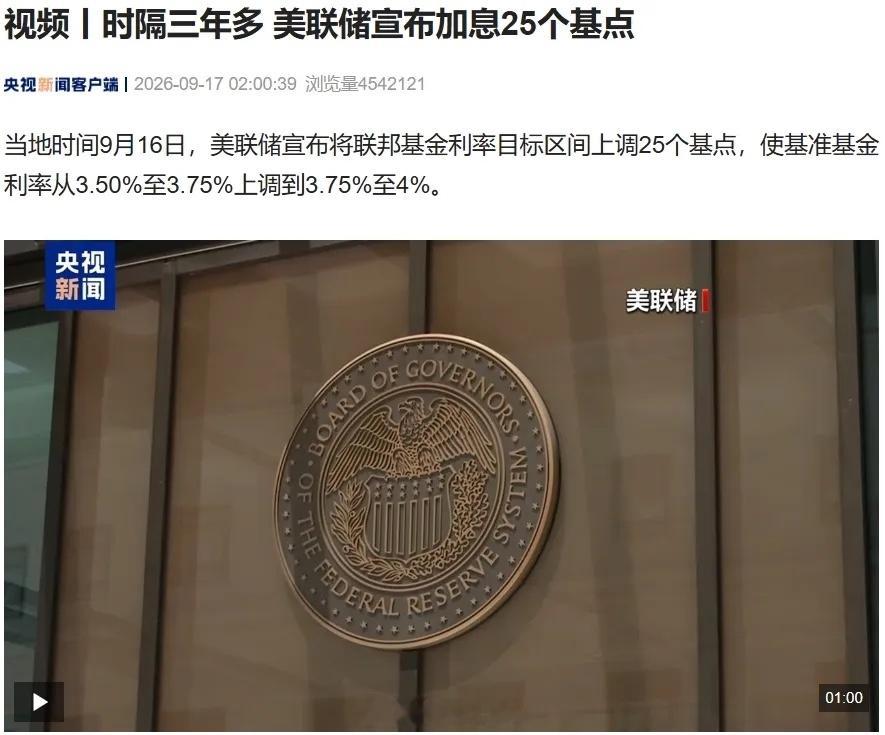
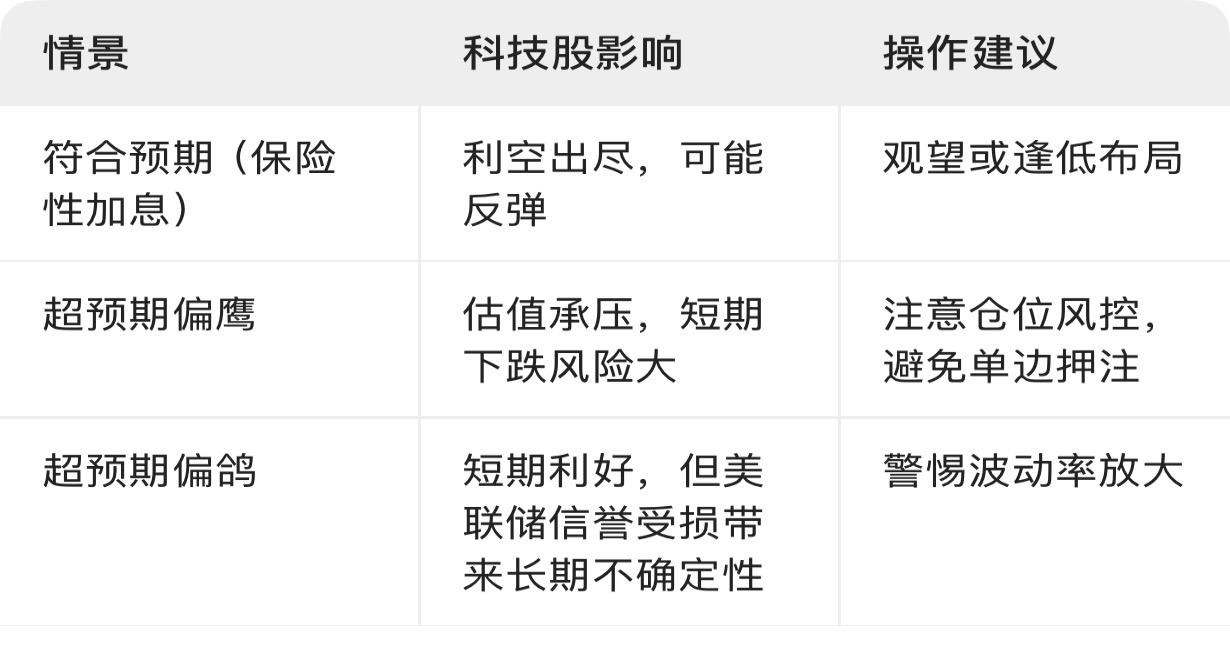
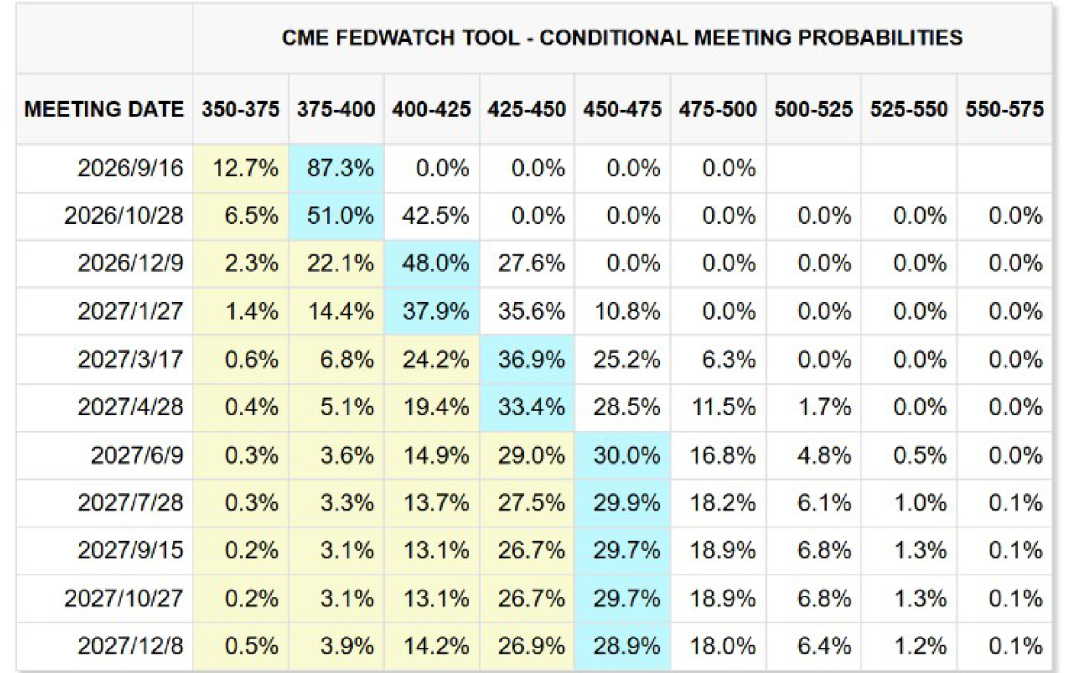
美联储今晚加息,议息会议后的表述才是重点:加息25个基点是“符合预期”,但加息之后美联储怎么“定性”这次行动,才是决定市场走向的关键。第一种情况:符合预期———加息25个基点+点阵图指引年内不再加息。这是目前市场定价最高的情景,概率超过90%。具体表现为:1、利率决议:加息25个基点,联邦基金利率目标区间上调至3.75%-4.00%。2、点阵图:中位数与6月持平,暗示年内不再额外加息。3、沃什表态:将此次加息定义为“保险性加息”或“前置加息”,强调是针对8月核心CPI超预期的预防性调整,而非新一轮紧缩周期的起点。4、市场反应:如果沃什在发布会上表现稳重、有效传达“一次性加息”的信号,市场将重演8月CPI公布后的剧本——短端美债利率上行后回落,期限利差收窄,美股上涨,黄金因实际利率回落获得支撑。第二种情况:超预期(偏鹰)———加息25个基点+点阵图暗示年内再加息1-2次。这是当前市场最担心的情景。具体表现为:1、点阵图:中位数上移,显示2026年底利率预期达到4.125%甚至更高,暗示年内还有1-2次加息。2、声明措辞:保留“进一步紧缩可能”的表述,强调通胀趋势仍需更多政策响应。3、沃什表态:回避“保险性加息”的定性,暗示后续加息取决于数据。4、市场反应:·美债各期限收益率上行,短端更明显。·美元持续走强,新兴市场货币承压。·黄金因无息资产机会成本提高而下跌。·科技股估值承压,AI概念融资成本上升。第三种情况:超预期(偏鸽)———不加息。这是当前概率最低的情景(低于10%),但一旦发生将引发剧烈市场波动。1、触发条件:本周初中东局势明显缓和、油价大幅回落,且美联储内部将8月核心CPI超预期定性为“统计噪音”而非趋势恶化。2、市场反应:若沃什未能有效解释暂缓加息的原因,市场可能将这一组合解读为美联储受政治压力影响,重演7月FOMC后的“沃什信用危机”交易——长端美债利率上行、黄金上涨、美股估值承压。

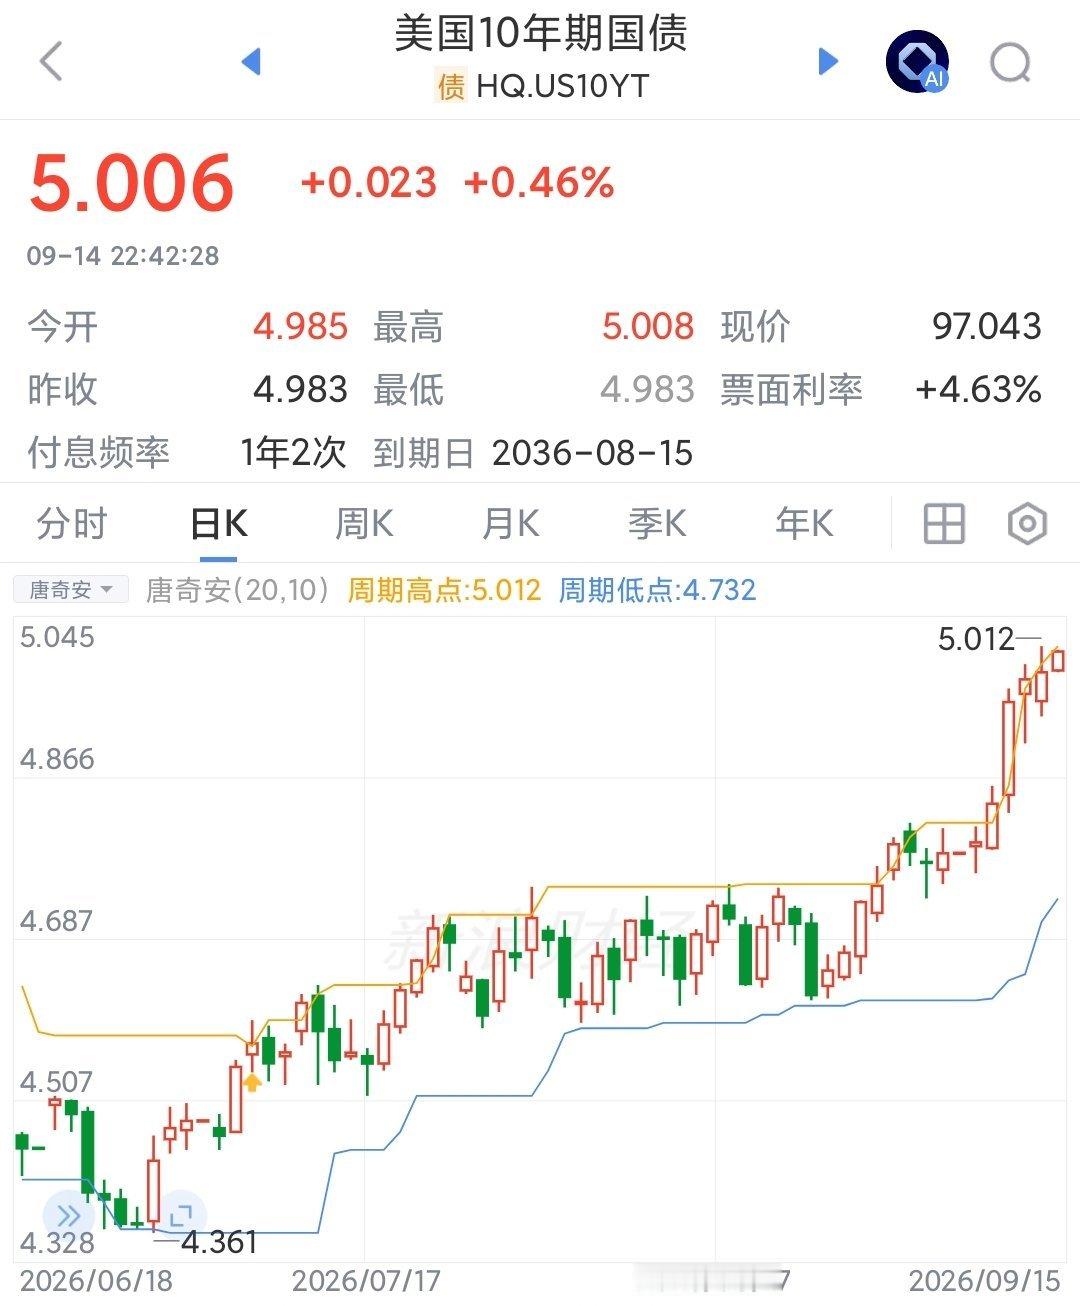
最近10年期美债收益率都快摸到5%了,这个号称全球资产定价之锚的指标动一下,整个
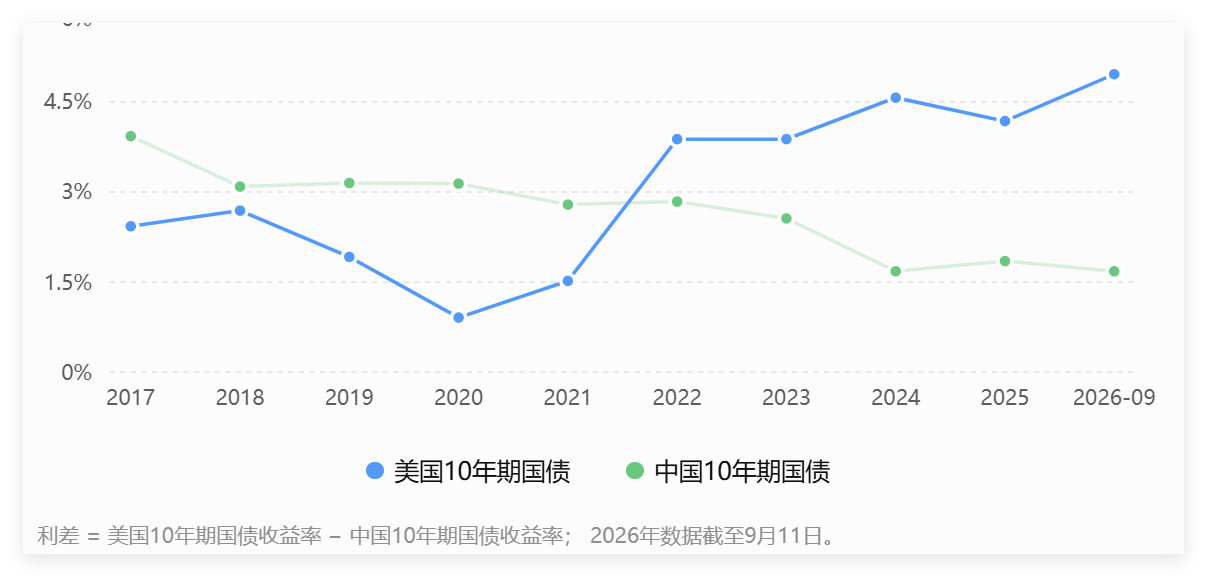
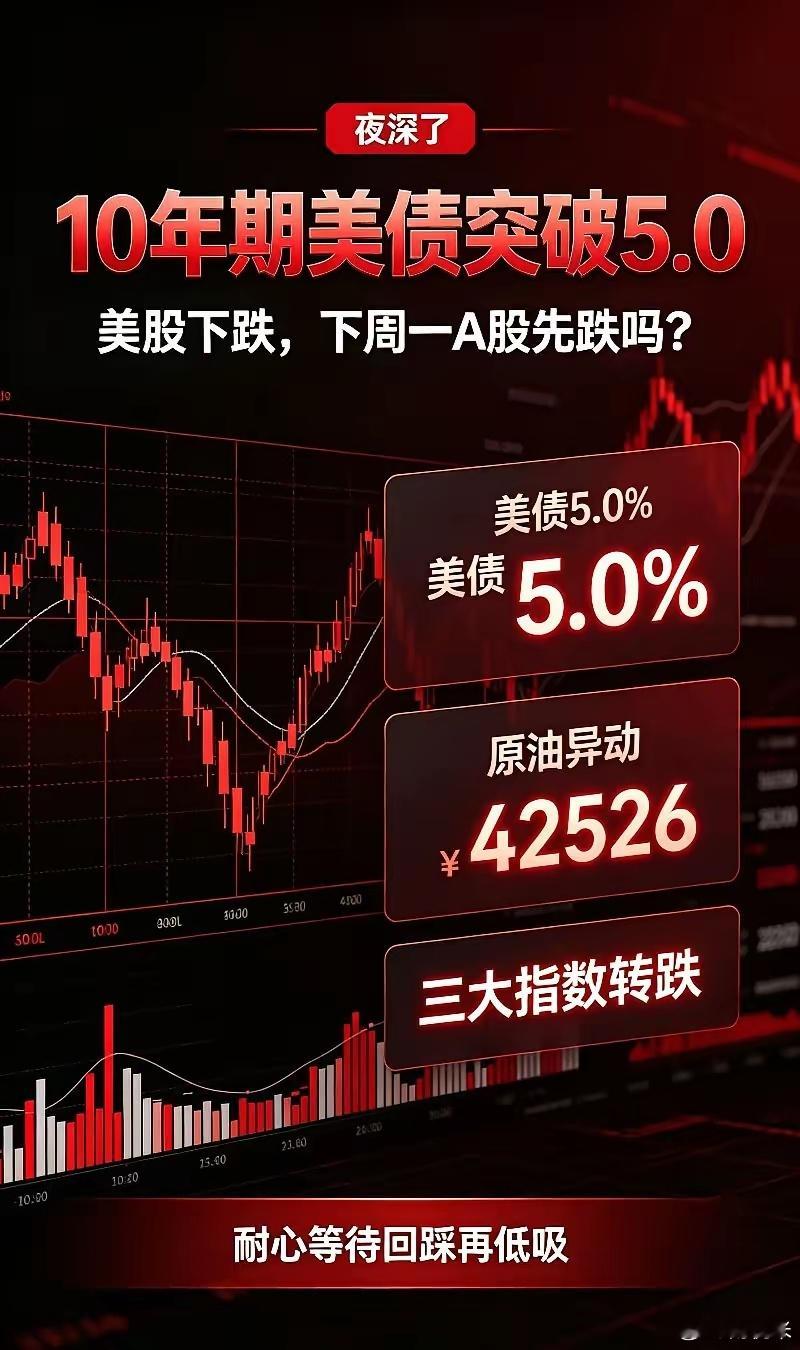
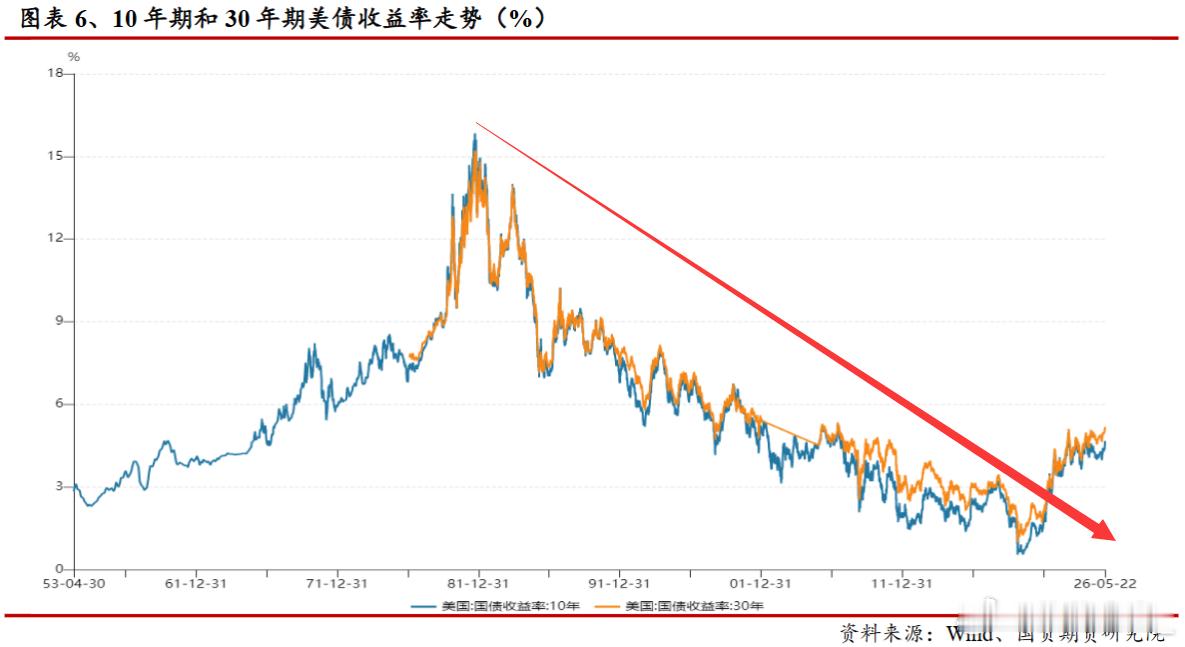
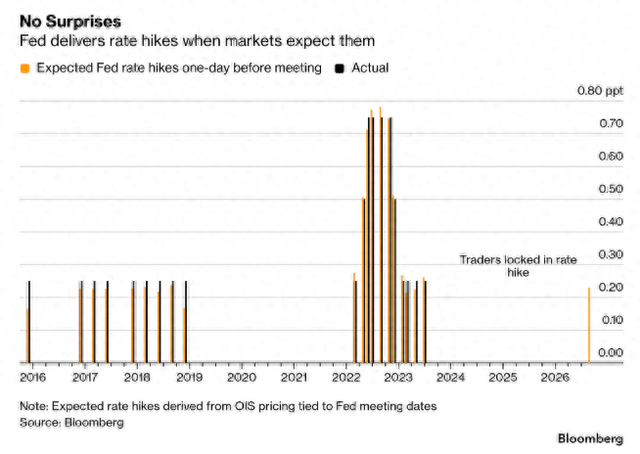
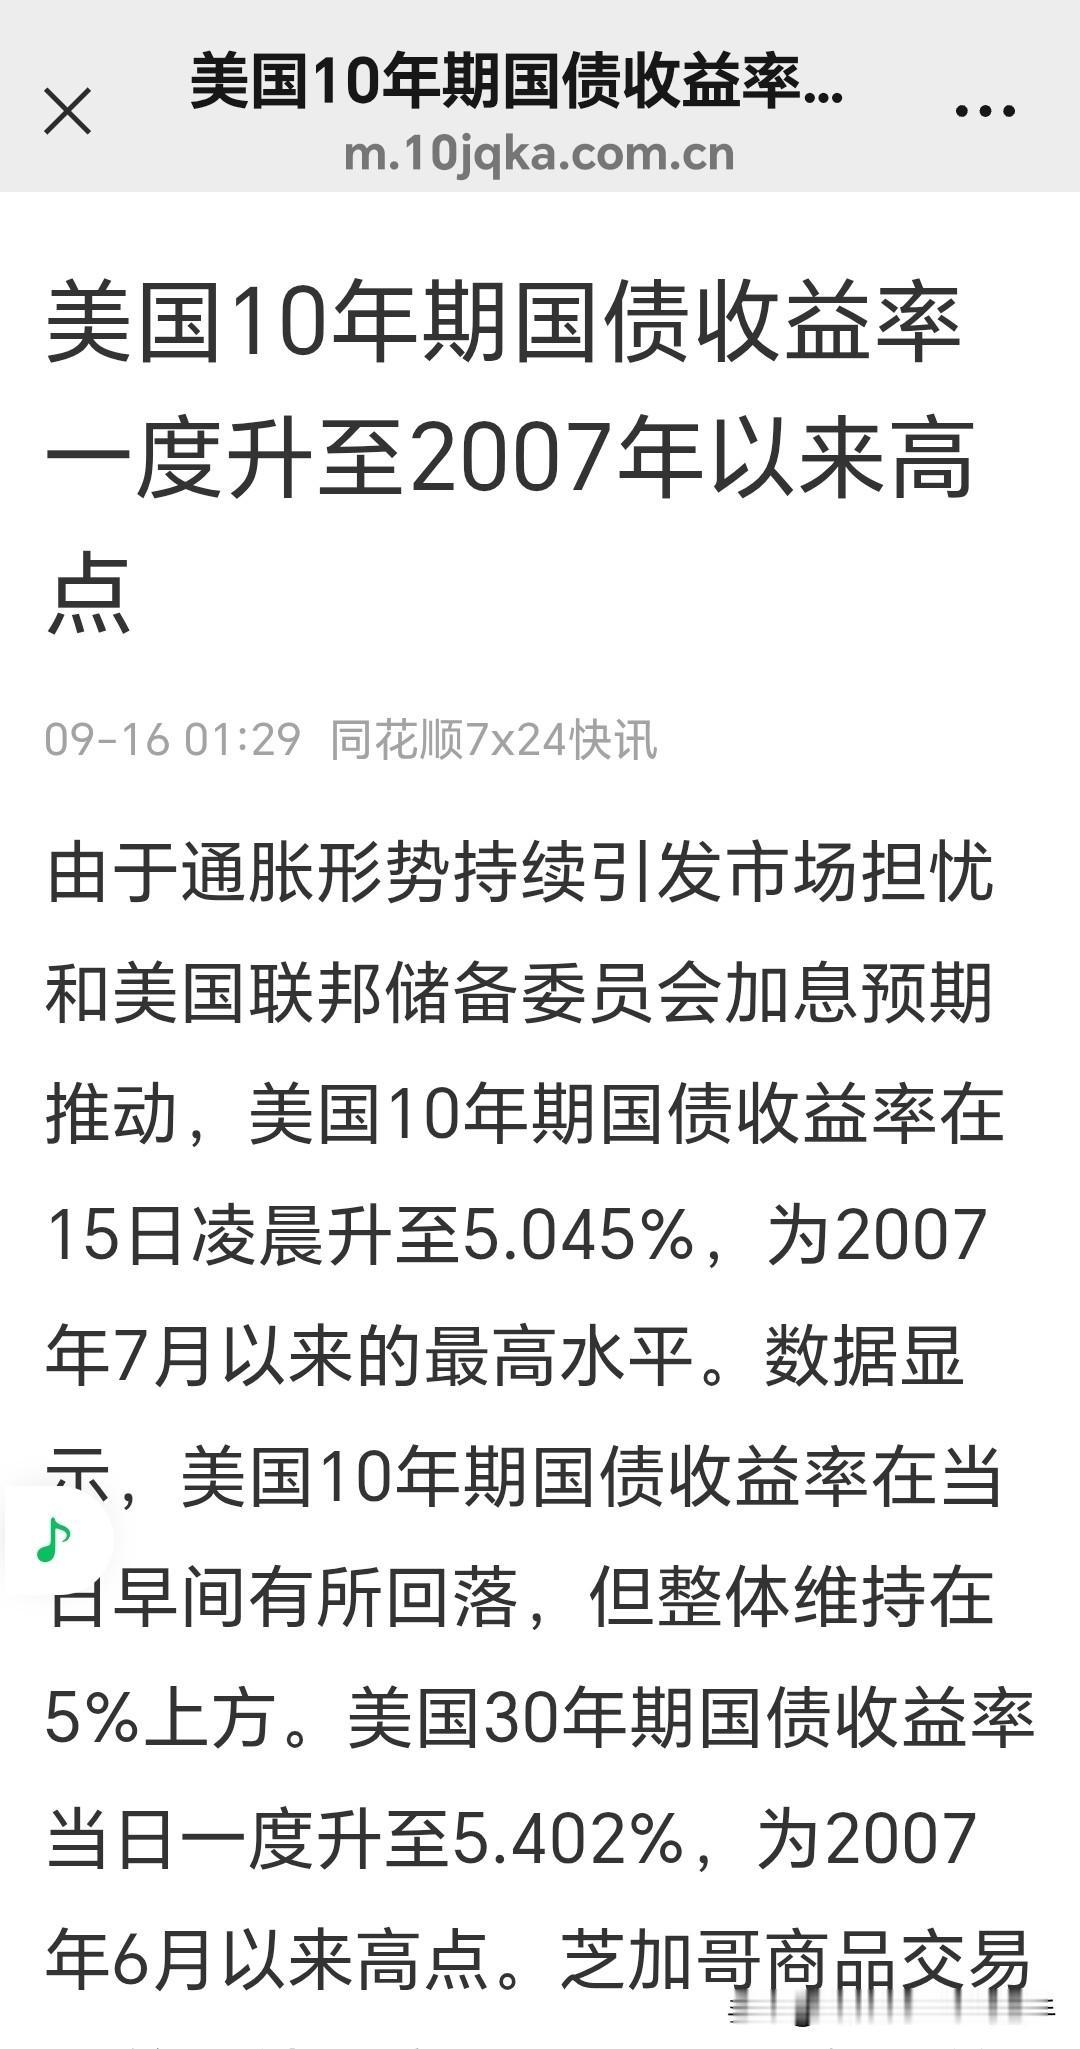
最近10年期美债收益率都快摸到5%了,这个号称全球资产定价之锚的指标动一下,整个市场都跟着抖三抖。之前大家默认的金融常识是通胀反弹、美联储加息概率飙升,美股铁定要跌,毕竟借钱成本涨上去,企业融资、回购都要缩,资金肯定从股市跑去债市避险。结果这次8月美国CPI、PPI双双超预期,市场测算9月加息25个基点的概率冲到88.5%,接近九成,道指反而单日暴涨超600点,完全是反着来的。不少散户直接看懵了,感觉教科书里的规律直接失效。现在不光是美债本身,后续溢出效应还会传到全球各个市场,连A股的北向资金流向、港股的估值承压程度都会跟着受牵连,普通投资者最近真的别乱追高,多看少动才是稳的。
深夜2点多,一条消息弹出来,让市场又有了新的宏观叙事不是CPI,不是美联储,而是
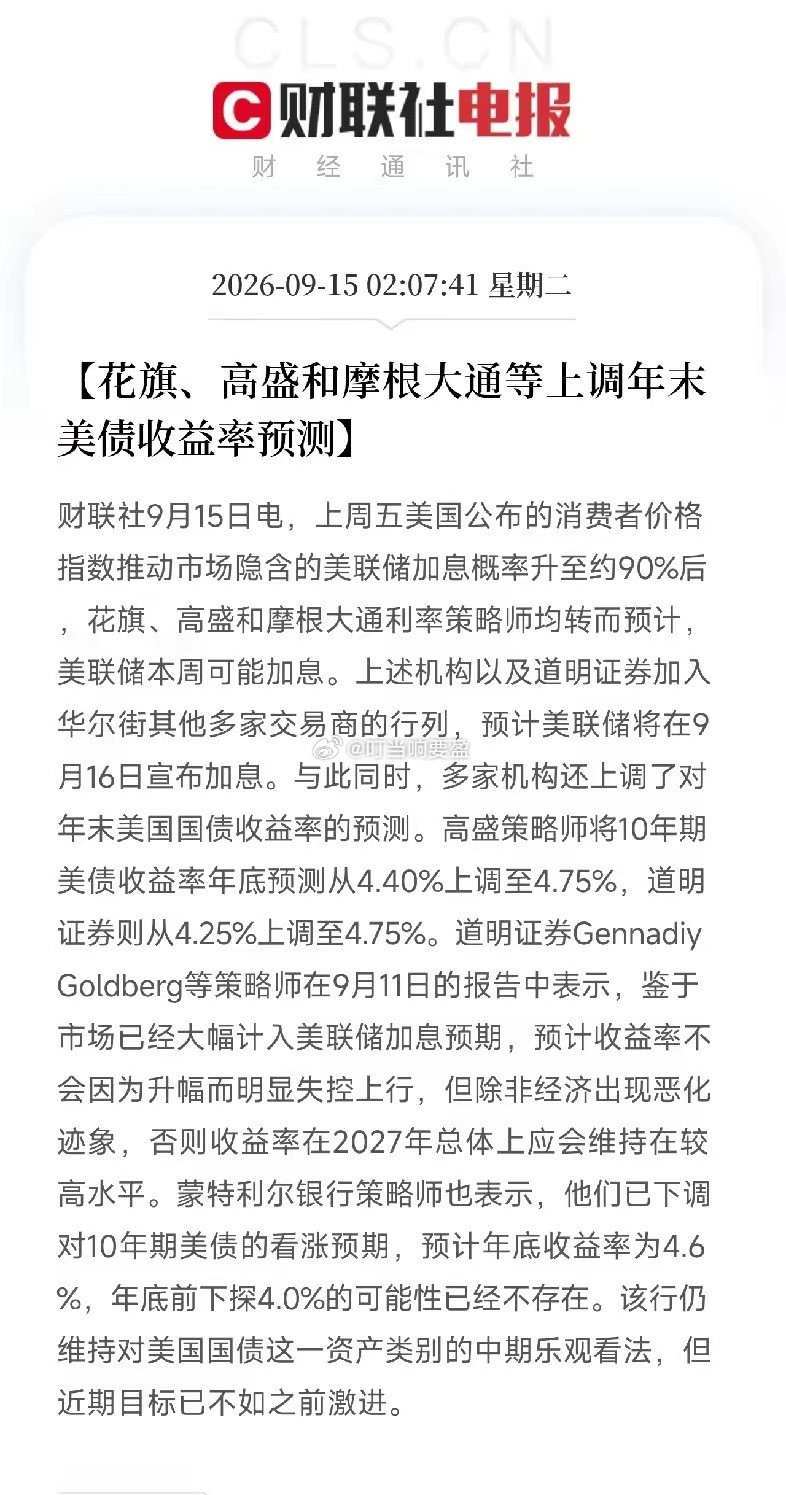
深夜2点多,一条消息弹出来,让市场又有了新的宏观叙事不是CPI,不是美联储,而是花旗、高盛、摩根大通,华尔街顶级的三大行,同时改口:预计美联储本周加息,并集体上调年末美债收益率预测。高盛把10年期美债年底预测从4.40%上调到4.75%,道明证券从4.25%上调到4.75%。蒙特利尔银行更直接:年底前下探4.0%的可能性,已经不存在了。华尔街聪明的钱,正在给更高更久的利率环境,盖棺定论。这烧穿了这轮全球资本市场的侥幸。过去两个月,每一次调整、每一次踩踏,背后都缠着同一根绳子,对美联储战略路径的恐惧。而今晚,这根绳子被三大行亲手系成了死结。10年期美债收益率4.75%,意味着全球资产定价的锚,被牢牢钉在了高位。那些靠远期现金流撑起估值的AI成长股,头顶的达摩克利斯之剑,不仅没有移开,反而被磨得更锋利了。更值得琢磨的,是道明证券的那句判断:除非经济出现恶化迹象,否则收益率在2027年总体上应会维持在较高水平。说白了就是:别指望明年、后年就能回到低利率。高利率不是过渡期,是新常态。这跟我们之前拆解的“AI制造通胀→通胀逼出加息→加息绞杀AI”那个闭环,完美咬合。AI的繁荣,正在亲手把自己赖以生存的低利率环境,彻底埋葬。所以,别再把加息落地当成利空出尽的信号。真正的变化,是市场正在被迫接受一个残酷的现实:未来的钱,会更贵;未来的估值,会更苛刻;未来的故事,必须用真金白银的利润来兑现。去翻一翻,谁能在5%以上的资金成本里,照样吐出利润;谁手里攥着资源、电力和定价权;谁又是那个在更高更久的风暴里,依然能逆势被资金加仓的硬茬子。那才是这场利率新常态里,真正的诺亚方舟。
美联储新掌门沃什这招太狠了,直接断了华尔街的“画饼”口粮!鲍威尔时代大家靠打提前
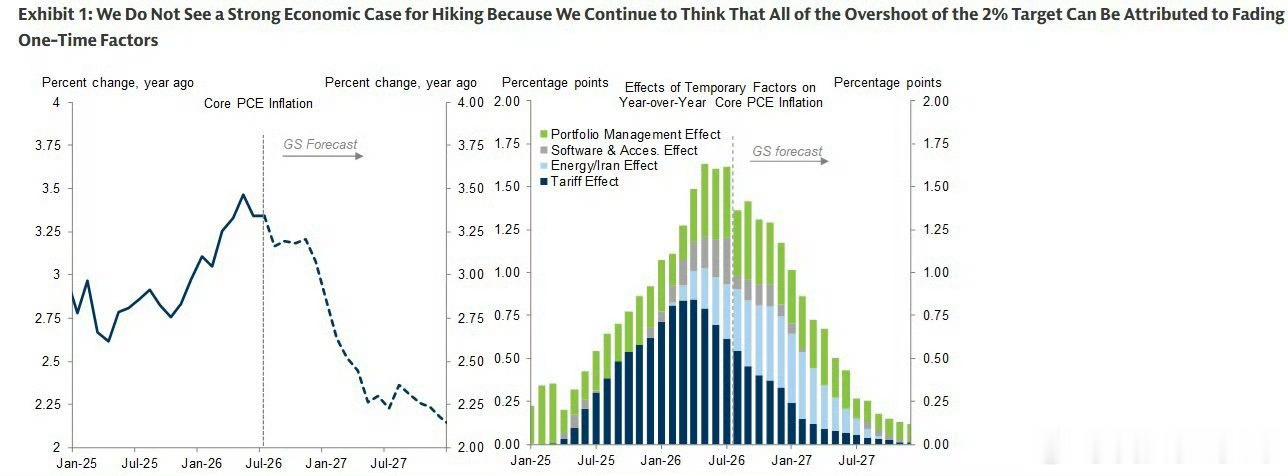
美联储新掌门沃什这招太狠了,直接断了华尔街的“画饼”口粮!鲍威尔时代大家靠打提前量炒股,现在沃什闭口不谈降息,美股应声大跌。现在全世界都在悄悄去美元化,美联储要是再不装强硬,美元信用真要崩了,但靠嘴硬能撑多久?沃什在杰克逊霍尔年会上放话,说如果通胀没有明确回落到2%目标,美联储“还有工作要做”,这话一出,2年期美债收益率单日上涨14.2个基点,市场加息预期从35%直接跳到60%。高盛随即翻转预测,从按兵不动改口成9月加息25个基点,UBS更狠,直接预判今年要加两次。表面上看,这阵势确实吓人。但有一个细节很多人忽略了:美国国债收益率最近这两周,整体是往上走的。这才是真正藏在水面下的信号。债券市场不会骗人,那里跑的是真金白银,比听任何人嘴上说什么都管用,嘴上喊鹰,债市也在往鹰的方向走,这本身就是一个值得深想的信号。沃什这套路,说白了,更像是一个刚接手烂摊子的新CEO在做账。鲍威尔时代留下的问题,不是通胀本身,而是市场被“提前剧透”惯坏了,美联储一开口,华尔街就敢提前押注,股价把未来三年的好消息全塞进去了,泡沫越堆越高。沃什上来第一件事,就是把这套沟通习惯掐断,哪怕真要降息,也绝不提前漏风声。市场摸不准方向,本能反应就是往坏处想,跌就跌了。这对沃什来说,反而是求之不得的结果。美股涨了三年多,估值早就不便宜了,与其等泡沫自己破,不如借着新官上任市场还愿意信他这个窗口,主动给股市放点气。出了问题被动救火,和现在主动挤泡沫,代价根本不是一个量级。而且,万一降息降早了,通胀真反弹,骂名全落在他一个人头上,跟前任鲍威尔没半毛钱关系。先鹰后鸽,至少给自己留了退路。再说通胀这边。现在拉着通胀往上走的两个变量,一个是油价,一个是AI。油价因为中东局势谈判推进,整体在降温,对通胀的推升力在减弱。AI这边确实带动了巨额投资,数据中心、芯片、电力全线涨价,今年相关投资规模估计超过8000亿美元,对通胀有一定推升,但核心消费价格影响大概只有0.5个百分点左右,还算可控。更关键的问题在这里:AI的钱流向了谁?研究数据显示,AI高度暴露岗位的工人,实际工资增速比低暴露岗位慢了足足6.7个百分点。大企业用AI提了效率,转头就在裁人。普通人的工资没涨,甚至在缩水,劳动者收入占GDP的比重已经跌到1947年以来的最低点。这不是经济繁荣,这是财富重新分配,是把打工人盘子里的蛋糕切到了大公司那里。通胀是个总量概念,得整个社会消费都旺起来才能真正推高物价。几家科技巨头赚翻了,普通人口袋没变厚,这种结构性繁荣反而更难形成持续通胀。所以沃什嘴上喊鹰,手里其实没多少真实弹药支撑加息。当然,有一点不能回避:沃什不是在真空里做决策。特朗普有特朗普的诉求,华尔街有华尔街的算盘,多方力量拉扯之下,理想和现实之间的距离,往往比想象中大得多。降息这件事,窗口未必远,但时间点的拿捏,才是真正考验的地方。你觉得沃什最终会在什么时候按下降息键?
9月20日当周,黄金市场可能迎来一场大风暴。9月13日当周,金价先涨
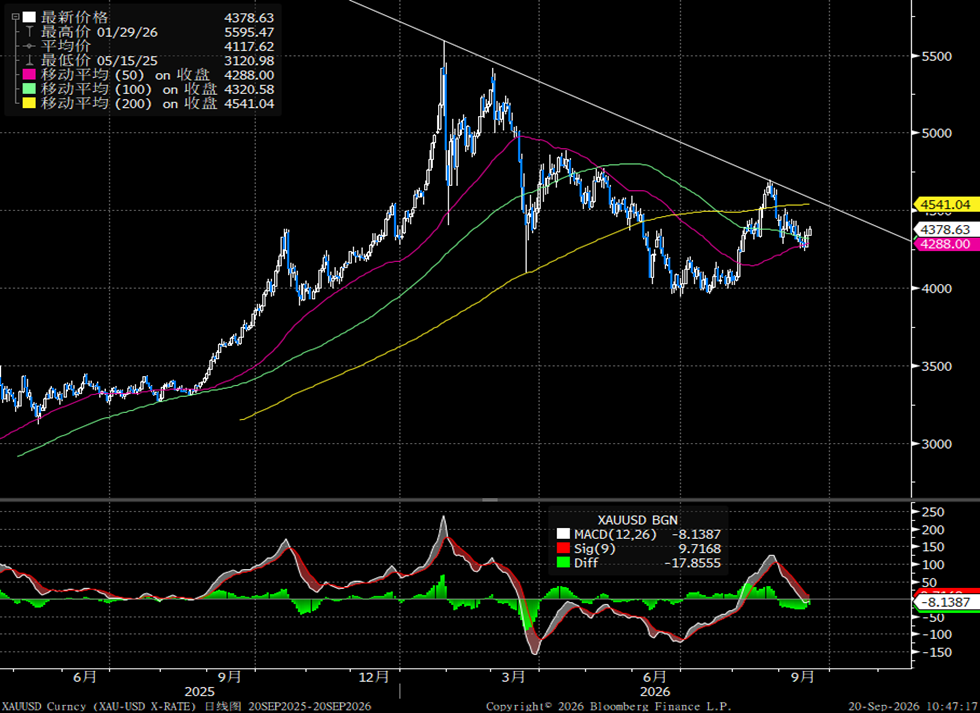
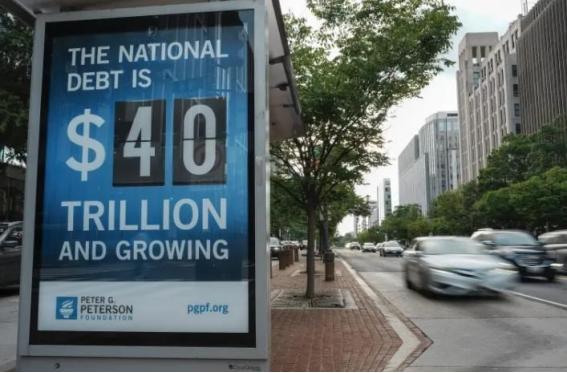
9月20日当周,黄金市场可能迎来一场大风暴。9月13日当周,金价先涨后跌,多空激烈博弈,市场已经走到临界点。一边是美联储议息会议和美国就业数据等重磅事件扎堆,波动率可能急剧放大;另一边是长期配置逻辑仍在,央行购金和避险需求没有消失。机构预警,短期存在大幅上行或深度回调的可能性。普通投资者到底该进场,还是观望?这个问题,比预测涨跌更现实。先看当前市场状态。9月13日当周,黄金走了一个先涨后跌的节奏,最终进入宽幅震荡。这种走势说明多空分歧很大。看多的人认为,美联储政策转向在即,实际利率下行会支撑金价。看空的人认为,美国经济数据仍有韧性,美元和美债收益率可能继续压制黄金。两边都有道理,所以价格上蹿下跳,谁也占不到绝对上风。震荡本身不是坏事,它意味着市场在等待一个触发点。9月20日当周,这个触发点可能就会出现。9月20日当周,重磅事件密集。美联储议息会议是头号焦点。市场关注的不是加不加息本身,而是声明措辞和发布会语气。如果表态偏鸽,黄金可能获得向上动力;如果偏鹰,金价可能承压。美国就业数据同样关键。就业强,说明经济不弱,美联储有底气维持紧缩;就业弱,说明经济降温,宽松预期升温。此外,美债收益率、美元指数、通胀预期等变量也会联动。机构已经发出预警,短期存在大幅上行或深度回调的可能性。这不是危言耸听,而是事件驱动下的市场潜在反应。本周有五大核心影响变量,可能成为行情的引爆点。美联储表态、就业数据、美债收益率、美元走势、市场风险偏好,这五个变量互相影响。任何一项数据超预期,都可能打破当前的震荡格局。技术面上,关键支撑和阻力位也很重要。如果金价守住支撑,多头还有反攻机会;如果跌破支撑,可能引发止损盘,加速下行。阻力位则决定反弹高度。技术面不是万能,但它能帮投资者看清短期价格边界。对不同的人来说,策略完全不同。普通消费者买金饰、金条,不必太纠结短期波动,按需分批买就行。婚嫁、送礼、收藏,该买就买,别把消费当成投机。投资者则要区分短线和长线。短线交易看事件、看情绪、看技术,节奏快,风险高。长线配置看实际利率、央行购金、地缘风险,逻辑更稳。杠杆交易风险极大,不建议普通投资者参与。黄金本身波动就不小,加上杠杆,亏损可能被成倍放大。六大投资误区要避开:追涨杀跌、满仓押注、听消息下单、忽视汇率、忽略流动性、把黄金当暴富工具。这些错误,任何一个都可能让账户受伤。黄金适合长期资产配置,不适合短期赌博。它的价值在于对冲风险、分散资产、抵御通胀,而不是一夜暴富。守住纪律、分批布局,才是上策。9月20日当周的数据和表态,会影响短期行情方向。但无论涨跌,投资者都应该保持清醒。市场永远有意外,仓位管理永远比预测行情重要。接下来,看数据落地,看市场反应,看谁能管住手。
美国这次是真被架在火上烤了! 欧洲昨天刚落地加息,日本紧跟着也要动手,就这一
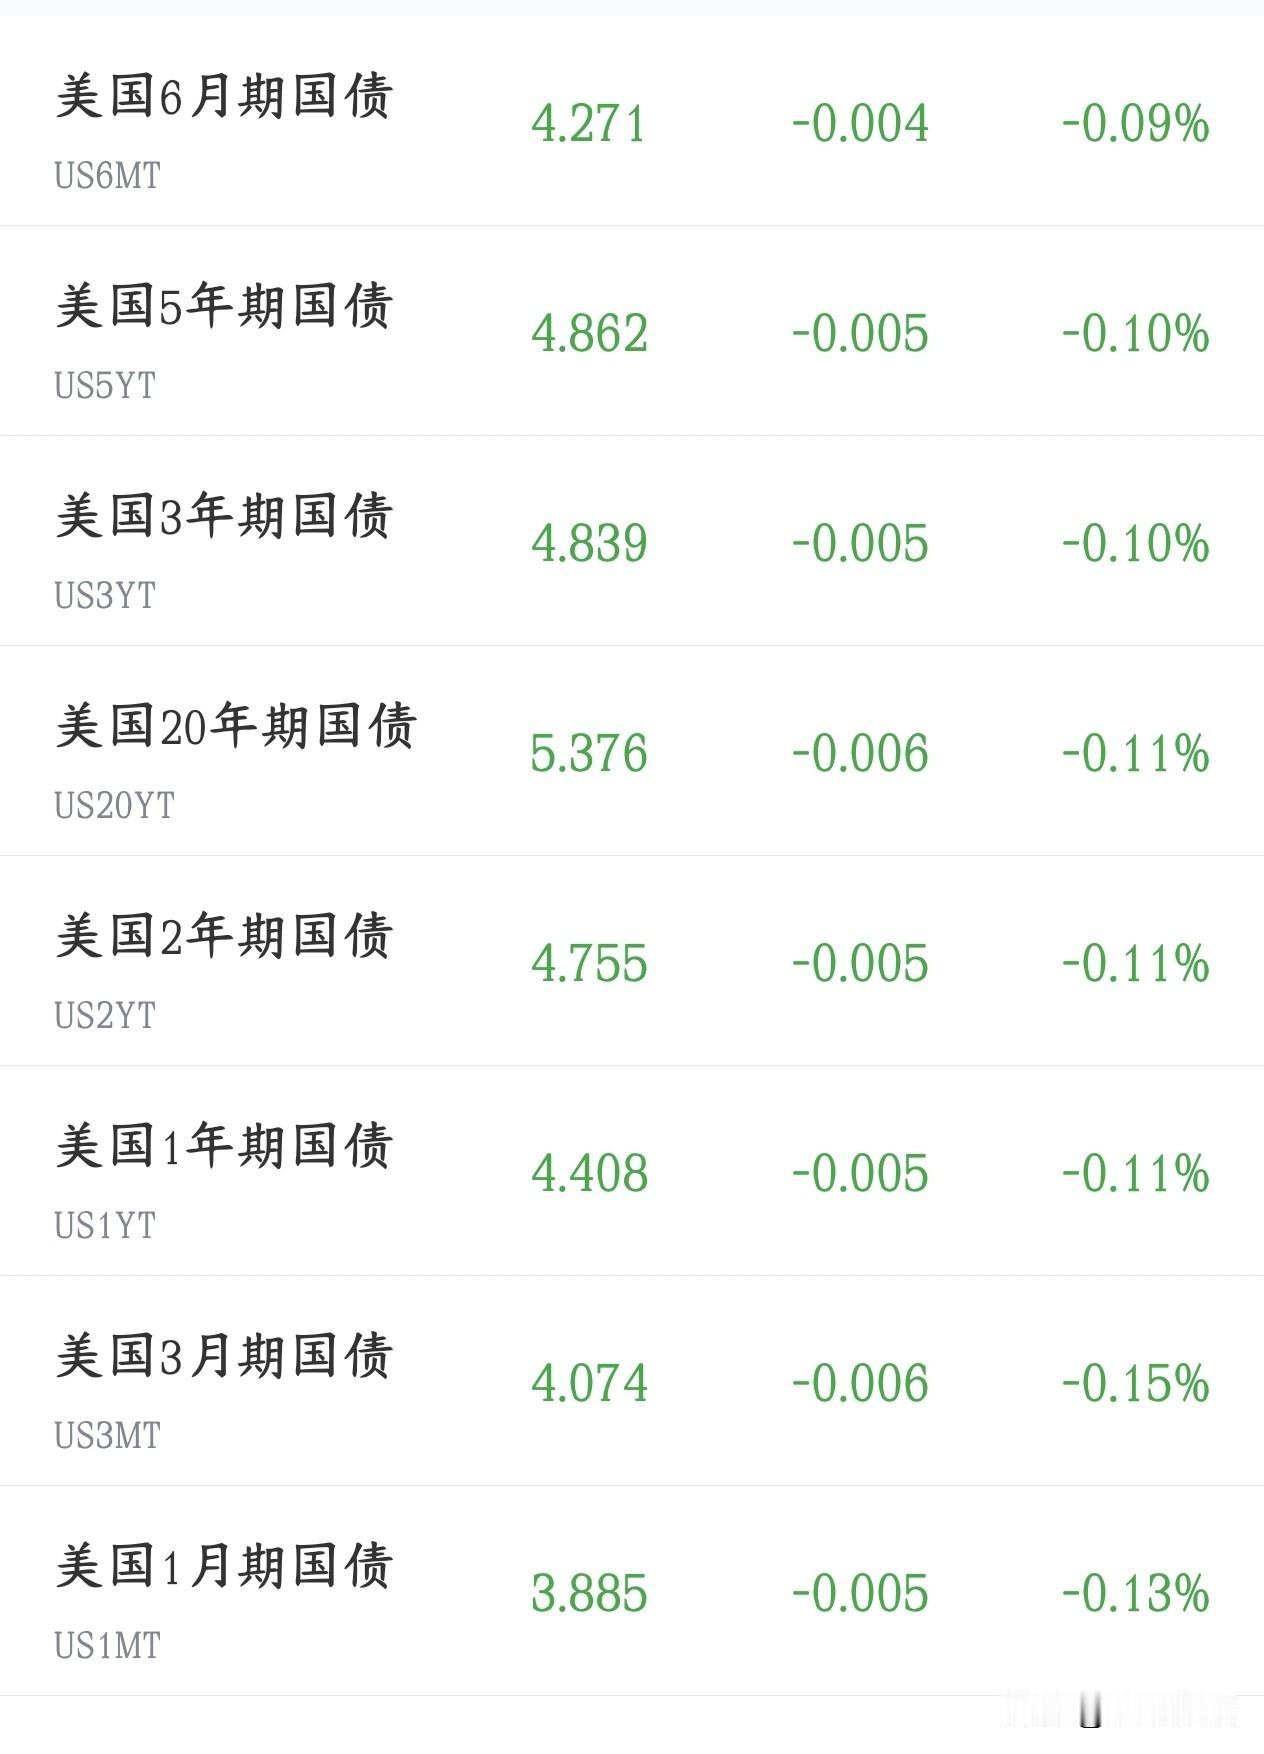
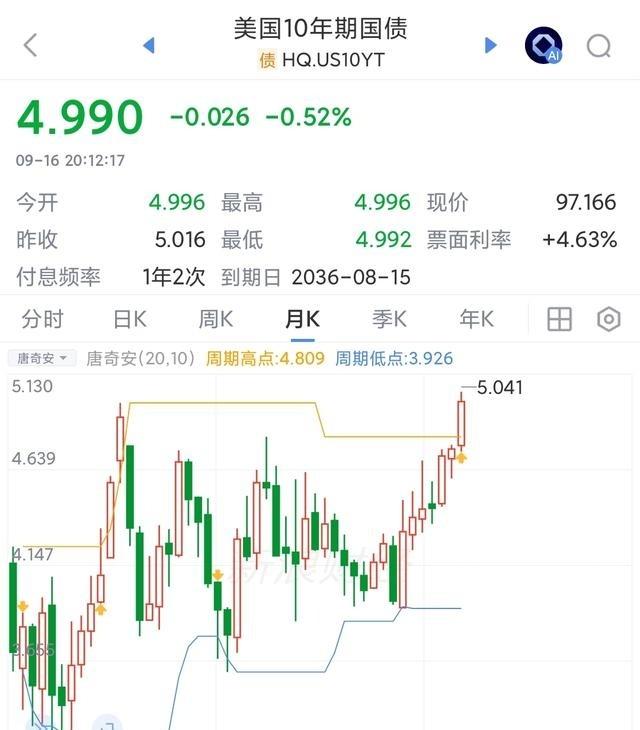
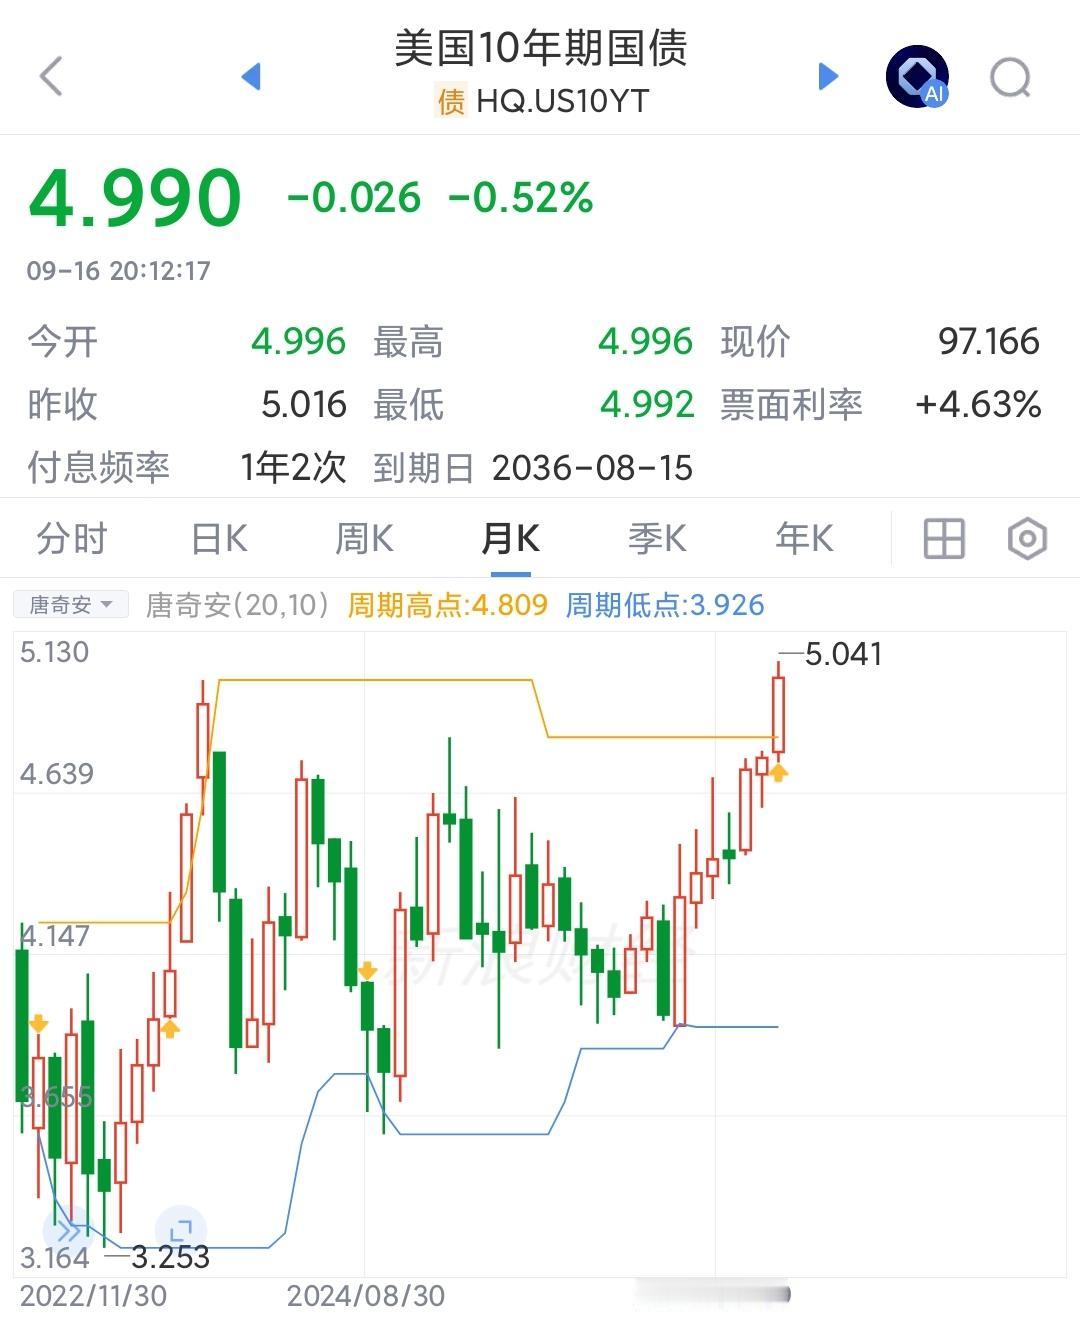
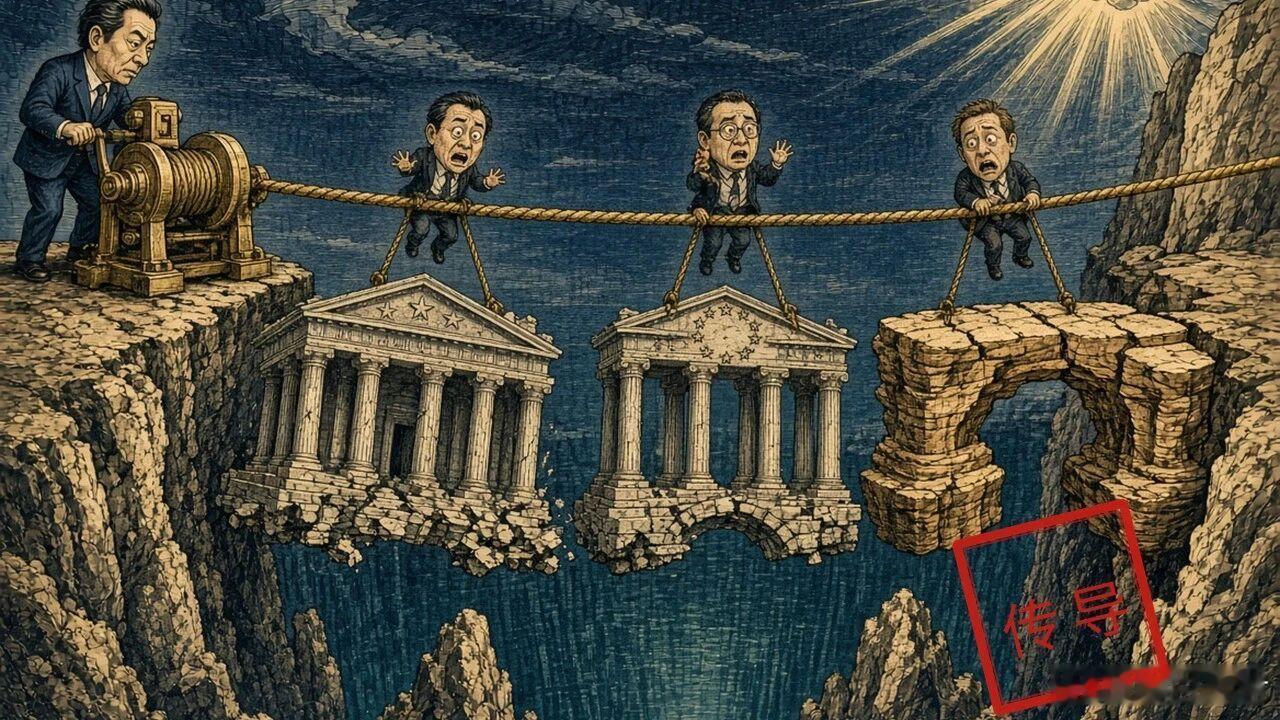
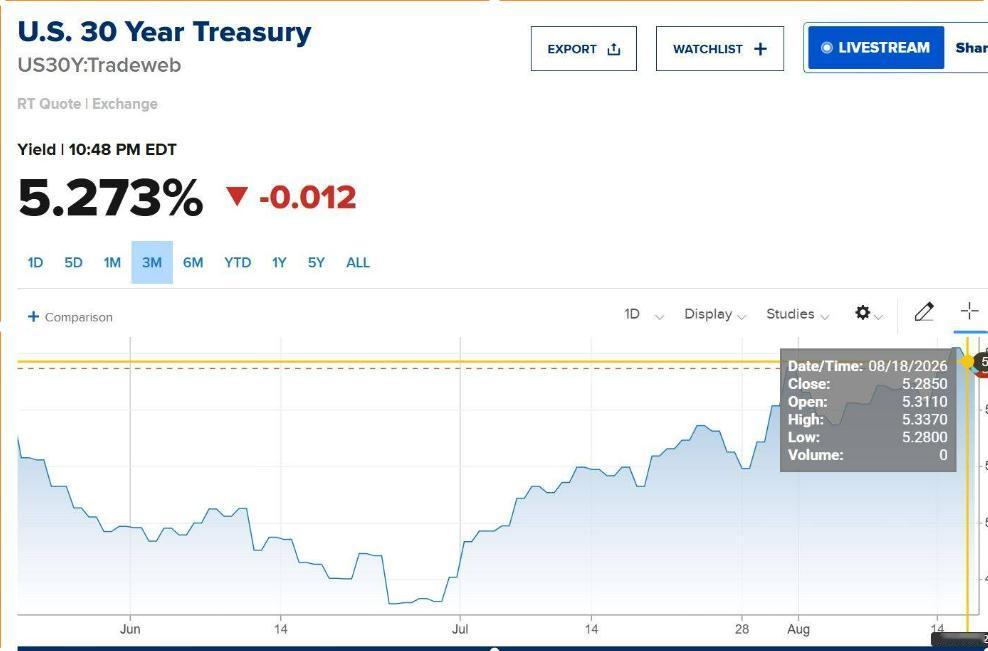
美国这次是真被架在火上烤了!欧洲昨天刚落地加息,日本紧跟着也要动手,就这一波,美债收益率直接蹿到4.9%,再往上冲一步就是5%的生死红线,美股这下压力直接拉满,日子不好过了。9月10号,欧洲央行宣布三大关键利率全上调25个基点,存款机制利率直接到2.5%,这是今年第二次加息。紧接着是日本。央行下周开货币政策会议,市场给加息的概率已经打到80%,基本板上钉钉。大概率也是加25个基点,把政策利率从1%提到1.25%。两件事凑一块,最难受的就是美国。美债一直是全球公认的最安全资产,以前欧日利率都是零甚至负的,钱自然往美国跑,买美债。现在欧日利率都往上走,人家那边债券收益率也高了,资金就有别的选择。你美国想让别人继续买你的债,就得给出更高的收益率才行,不然凭什么放着欧洲、日本的债券不买,非要买你美债?现在什么情况?美国10年期国债收益率9月10号一天涨了12.5个基点,收在4.969%,是2023年10月以来的最高水平。盘中最高摸到过4.97%,离5%的心理关口就差一层纸。30年期更夸张,收益率到了5.368%,刷新2007年6月以来的新高,也就是次贷危机之前的水平。别拿零点几个百分点不当回事。在债券市场里,这就是大地震级别的波动。尤其是美国国债这种全球最大、最主流的资产,单日十几个基点的涨幅,非常罕见。还有件雪上加霜的事。美国财政部本来搞了个长期国债回购操作,市场原本指望能托一下价格,结果实际只回购了52亿美元左右,连60亿的上限都没到。当天发售的30年期国债表现也很差,没人愿意接盘。我看这就是市场对美债信心动摇的信号。连财政部自己出手托市都托不住,市场情绪差到什么地步,可想而知。接下来最关键的,美债收益率冲5%,对美股压力到底多大?要我说,压力是从估值根上往下压,非常致命。股票定价逻辑说穿了很简单,把未来的盈利折算成现在的价值,折算用的贴现率,基准就是10年期美债收益率。这个收益率越高,折算出来的现值就越低,股票的理论价格就越便宜。说白了,无风险利率都快到5%了,大家凭什么还要冒风险买股票?买美债躺着拿5%的收益不香吗?尤其是美股里面那些高估值的科技股、成长股,对利率最敏感。这些公司的盈利大多在远期,利率一涨,远期盈利折现下来就不值钱了。2023年10月份那次,10年期美债收益率摸到5%,标普500直接跌了快10%,纳斯达克跌得更狠。现在历史又要重演。9月10号当天,道琼斯、标普500、纳斯达克都跌了0.6%左右,费城半导体指数跌了2.66%。这还只是开始,收益率如果真站稳5%,美股的调整幅度只会更大。说到这就清楚美国为什么两头为难了。一头是通胀压力。中东局势不稳,油价已经破百了,再加上欧日都在加息,输入性通胀压力大。美联储如果不加息,通胀可能又反弹,美元也会承压。另一头是金融市场压力。美债收益率已经快到5%了,美股已经开始晃了。要是美联储再加息,收益率很可能直接冲过5%,到时候美股会不会崩?美国的房地产市场扛不扛得住?政府的债务利息负担还要加多少?现在美国联邦债务已经快40万亿美元了,每涨一个百分点的利率,每年利息就要多付几千亿美元,这可不是小数目。更尴尬的在这:以前美联储加息,全球资本回流美国,其他国家先扛不住。现在不一样了,欧洲、日本自己就在加息,资金不一定非要往美国跑。美联储再猛加,先受伤的可能是自己国内的股市和债市。对咱们普通人来说,不用太纠结美联储加不加息这种太远的事。你只要记住一点:美债收益率是全球资产定价的锚,这个锚在往上走,就没有什么资产能独善其身。美股有压力,全球股市都有压力,高估值的板块压力更大。别听那些喊着抄底的,现在全球流动性在收紧,风险资产都在重估,稳一点没坏处。5%这条线,看着是个数字,实则是市场的心理关口。一旦破了,很多交易模型、风控机制都会触发抛售,到时候的波动会比现在大得多。美国现在就站在悬崖边上,往前一步是通胀失控,往后一步是市场动荡。左边欧洲加息推一把,右边日本加息踹一脚,两头都不省心。接下来就看美联储下周的会议了。加不加,加多少,怎么说,都会直接决定美债收益率冲不冲5%,美股跌多少。咱们就搬个凳子看戏。
很多人想不到,美联储其实盼着中国尽快抛售手中全部美债。全球市场都在期待降息,美联
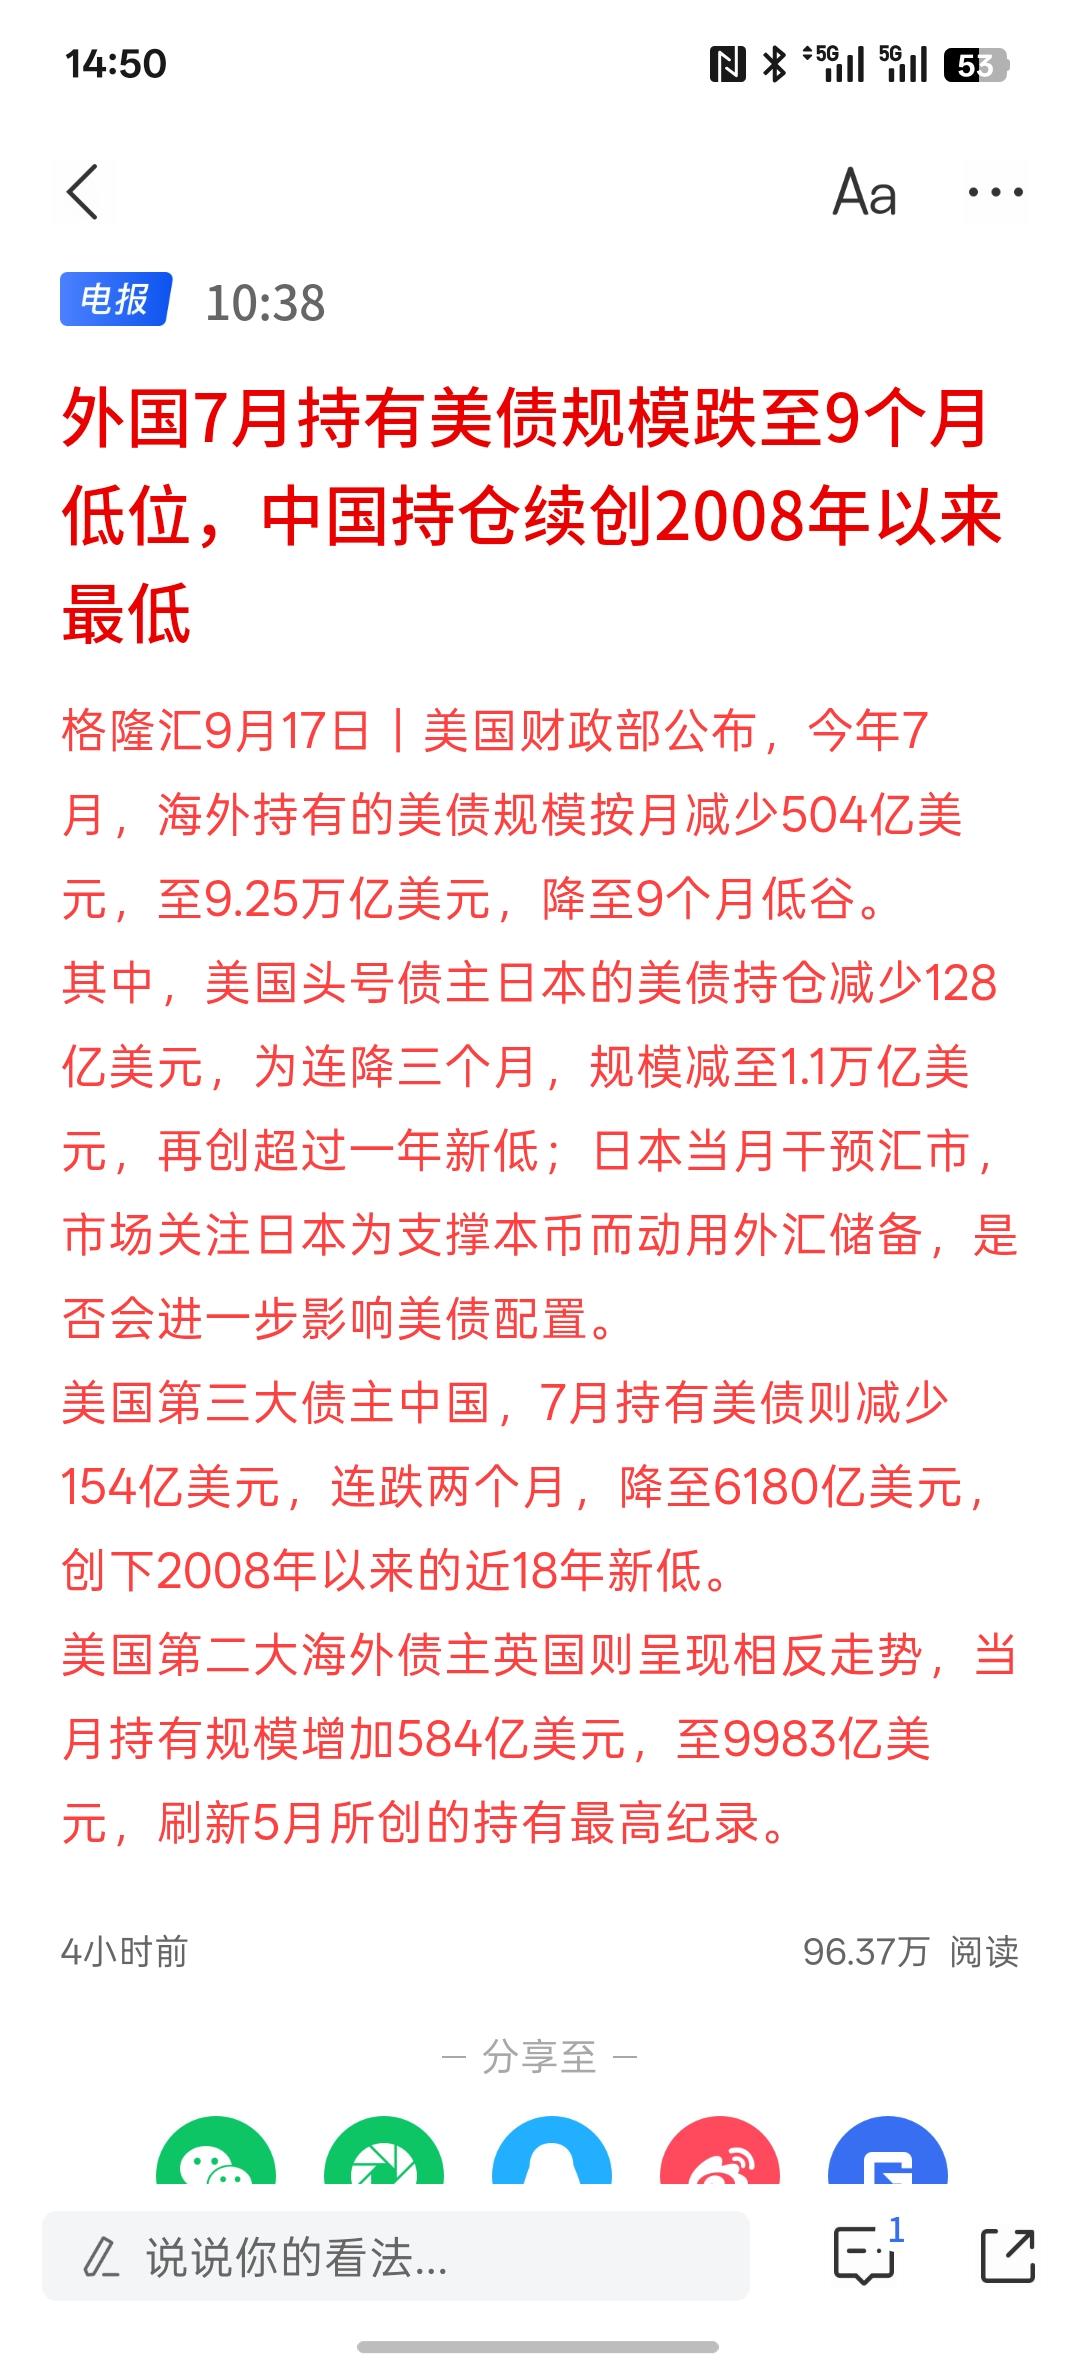
很多人想不到,美联储其实盼着中国尽快抛售手中全部美债。全球市场都在期待降息,美联储却硬扛高利率不肯松动。这笔账他们算得十分清楚:中国持有的数千亿美债终究会逐步减持,全球市场里,能承接如此大规模抛盘的,只有美联储亲自兜底。不是没有降息能力,而是在等待最佳接盘窗口。最近大半年,全球资本市场几乎所有的注意力,都钉在美联储的利率决议上。大家从年初猜到年中,又从年中猜到下半年,一会押9月降息,一会改到12月,结果折腾到现在,联邦基金利率依旧稳稳停在高位,甚至还有机构开始喊,接下来说不定还要再加一次。明面的理由大家都听出茧子了:通胀还没稳稳落到2%的目标,劳动力市场还没冷下来,所以不能松口。但我一直觉得,这只是台面上的官方话术。桌底下,美联储还藏着另一笔更精细的账,直接和中国的美债持仓挂钩。先给大家报个实在的数,截至2026年6月,中国持有的美债规模是6334亿美元,这已经是2008年以来的最低水平。别觉得六千多亿不算多,对比巅峰时期的一万三千多亿,确实快腰斩了,但这依然是一笔能撬动市场的天量筹码。更关键的是,所有人都清楚,这不是终点。从2022年持仓首次跌破万亿开始,中国减持美债的节奏就没停过,几乎月月都在降,方向非常明确。另一边是连续二十多个月增持黄金,说白了就是外汇储备多元化,逐步降低对美元资产的依赖,这个大趋势不会变。这么大的量,要是持续往市场上抛,谁能接得住?这是个很现实的问题。现在的美债市场本身就很脆弱,长期国债收益率动不动就冲近二十年新高,价格跌得厉害。其他海外买家呢?日本自己也在大手笔减持,欧洲各国自身的债务压力都不小,普通的金融机构更不敢接这种量级的抛单,接不好就直接砸在自己手里,浮亏能把本金都吞掉。说句不好听的,真要是出现集中抛售的局面,能站出来稳住市场、把盘子接住的,只有美联储。它有印钞的权力,也有维护美债市场稳定的职责,这个盘它不想接也得接。但接盘归接盘,什么时候接,什么价格接,这里面的学问就大了。美联储当然不想当冤大头,高位接盘。这就说到高利率的真正用处了。懂点债券常识的都知道,债券价格和收益率是反向走的,利率越高,存量债券的价格就越低。美联储把利率硬扛在高位,本质上就是把美债的价格压在了低位。这时候中国减持美债,卖不出什么高价,美联储要是下场接盘,成本能低一大截。反过来想,要是美联储现在就宣布降息,市场情绪一上来,美债价格立马反弹上涨。那时候中国再减持,就等于高位套现,美联储要接盘就得花多得多的钱。一进一出,差价可能是几百上千亿,这笔账谁都算得明白。我倒不觉得这是什么阴谋论,就是国际金融里最朴素的利益算计。美联储的法定目标是通胀和就业,没错,但这不代表它不会顺带考虑美债市场的筹码博弈。尤其是现在美国联邦债务总额已经突破40万亿美元,美债要是出了流动性危机,收益率失控上涨,美国政府的融资成本直接飙升,那麻烦可比通胀大多了。当然,扛着高利率也不是没代价。美国联邦政府每个月的利息支出就得上百亿美元,企业贷款成本居高不下,居民房贷压力也大,经济增长多多少少会受压制。但美联储心里有杆秤,这些代价,和让中国高位套现的损失比,和美债市场动荡的风险比,根本不算什么。扛个一年半载,等中国的减持节奏慢慢放缓,或者该消化的抛盘消化得差不多了,再慢慢启动降息,既不耽误控通胀,还能把美债市场的主动权牢牢握在自己手里。当然咱们也不用慌,中国减持美债从来都是稳扎稳打,循序渐进,不会一下子清仓,更不会顺着美联储的节奏走。我们有自己的战略步调,一边逐步降低美债敞口,一边持续增持黄金,一边推进人民币的跨境使用,就是为了分散风险,不把鸡蛋放在同一个篮子里。美联储想等最佳接盘窗口,我们也不会非要在价格低点抛售,双方就是个长期博弈的过程,谁也别想完全牵着谁的鼻子走。所以说,看美联储的政策,别光听它嘴上说什么通胀和就业,得多琢磨琢磨背后的利益账。全球市场都在等降息,其实美联储也在等。它等的不是通胀数据彻底达标,而是等一个最合适的接盘价格,等美债抛盘的压力释放得差不多了,等自己能以最低成本稳住市场的时候。到那时候,降息的闸门自然就打开了。金融博弈从来都是这样,台面上冠冕堂皇,台面下全是精打细算。看懂了这笔账,你再看美联储的每一次表态,心里就有数多了。
眼下美国正架在火上烤,进退两难。欧洲已经落地加息,日本也很快就要跟进,二者同步收
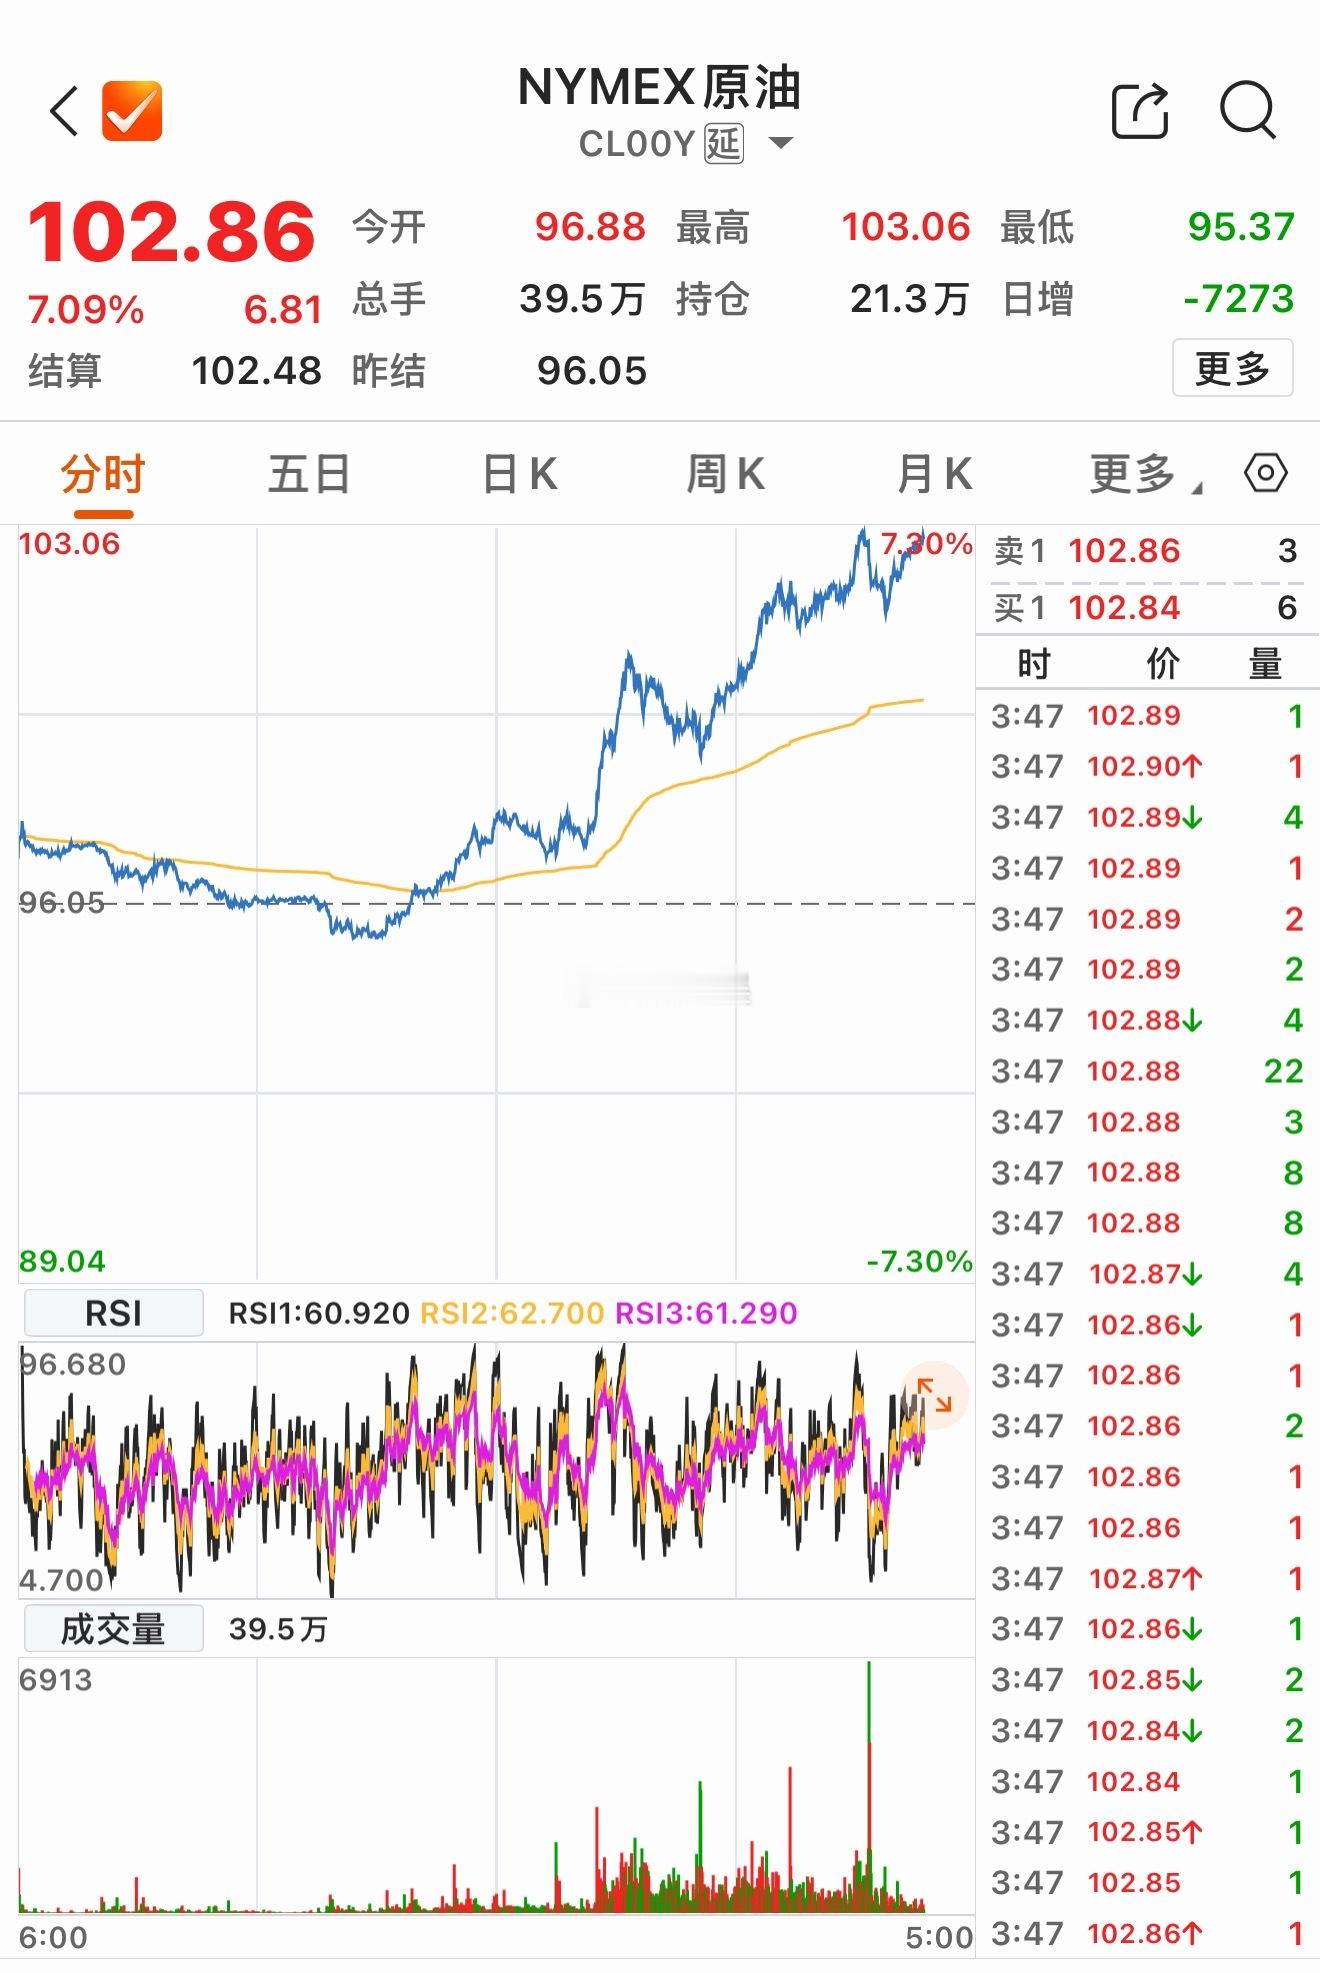
眼下美国正架在火上烤,进退两难。欧洲已经落地加息,日本也很快就要跟进,二者同步收紧之下,美债收益率持续飙升,当前已经涨到4.9%,再往上就是5%的红线,这给美股带来了非常大的压力。雪上加霜的是,国际油价近期大幅冲高,一举突破每桶100美元整数关口,进一步加剧了美国的通胀治理压力。多重因素共同作用下,美联储面临的加息约束正在持续走强。很多人只看到美股盘面的震荡,却没有看懂这一轮压力并非美国本土单独催生,而是全球主要央行货币政策共振带来的连锁反应。过去一段时间,市场原本普遍预判今年全球央行的主旋律是降息,大家都等着利率下行,资产价格回暖。但是欧洲央行率先出手加息,直接打乱了市场的预期节奏,紧随其后,日本央行也释放明确的加息信号。当欧洲、日本同步收紧货币,全球资金的定价逻辑就发生改变,各国国债一起遭遇抛售,美债自然无法独善其身。10年期美债收益率,是全球几乎所有资产的定价基准,房贷、企业债、消费贷的利率全都以此为锚。一旦收益率站稳5%,意味着全社会借钱成本会抬升到一个极高的水平。资金会从高风险的股市撤离,转向无风险的美债拿稳定收益,美股的估值逻辑会被直接重估,尤其是估值偏高的科技成长板块,受到的冲击会最为猛烈。历史上,美债长端利率突破5%之后,美股往往会迎来深度回调,不少机构已经预警,如果持续突破,大盘回调幅度有可能达到两位数。压在美国身上的另一座大山,就是重回百元上方的原油。这一轮油价暴涨,根源在于中东地缘局势持续紧张,霍尔木兹海峡的航运安全让市场高度担忧,交易员害怕原油供给通道受阻,主动推高风险溢价。油价上涨从来不是只影响加油站的账单,它会顺着产业链层层传导。柴油价格上涨,会推高物流、运输成本,从工厂生产到商品配送,所有环节都会涨价。美国8月PPI数据已经明显走高,能源分项是核心推手,上游生产成本上涨,迟早会传导到消费品端,直接推高CPI,让美联储苦苦压制的通胀卷土重来。现在美联储陷入了典型的左右为难的死局。如果选择加息,确实能够压制通胀,但高昂利率会重创美股,抬高联邦政府巨额债务的利息支出,企业和居民的偿债压力同步放大,经济落入衰退的概率会大幅上升。可如果选择按兵不动,放任通胀反弹,那么之前一轮轮加息的成果就会大打折扣,通胀预期一旦失控,后续想要压回去,就要付出更加惨痛的代价。更棘手的是,美联储的决策还被放到了政治放大镜之下。白宫方面不断释放希望降息的声音,认为高利率拖累经济、增加民众购房和借贷压力,不断向美联储施加舆论压力。但央行又必须守住2%的通胀目标,不能被政治诉求裹挟,这种政策独立性与政治诉求的拉扯,进一步放大了市场的不确定性。CME利率期货数据显示,市场押注美联储9月议息会议加息的概率已经攀升至七成,交易员们正在快速调整仓位,迎接政策转向。不少网友讨论,美国会不会出现上世纪70年代的滞胀局面。客观来讲,当下和当年环境不完全一样,美国劳动力市场目前还有韧性,企业盈利短期尚能支撑。但风险点很清晰:只要油价持续维持在高位,叠加全球央行集体收紧,滞胀的风险就会持续累积。一旦形成工资和物价互相推升的循环,通胀就会变得顽固,很难快速回落。这一场全球货币收紧的浪潮,带来的影响也不单单局限在美国。美债收益率走高,美元走强,大量资本会从新兴市场回流至美债,很多发展中国家本就沉重的外债压力会进一步加剧,汇率承压,资本市场波动放大。全球资金池就这么大,欧美日本同时收紧流动性,全世界所有资产,都会进入重新定价的阶段。债市代表资金成本,油价代表通胀动力,这两个指标,就是读懂接下来全球市场走向的两把钥匙。美债靠近5%,油价站稳百元关口,两大风险共振,接下来一段时间,全球资本市场注定难以平静。美联储每一次议息会议,都像是在走钢丝,稍微一步踏错,就可能引爆市场的连锁震荡。
全球股市,正在被同一件事撕裂。 本周最后一个交易日,A股三大指数低开低走,跌
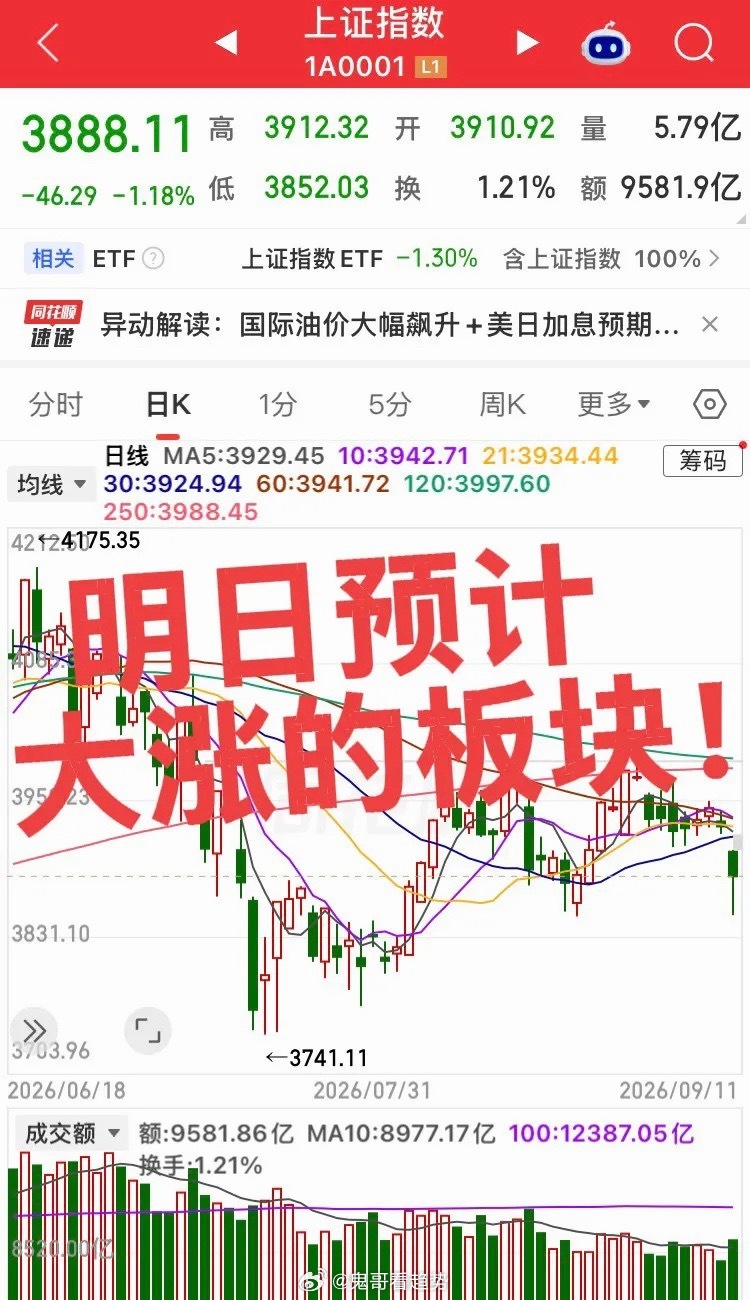
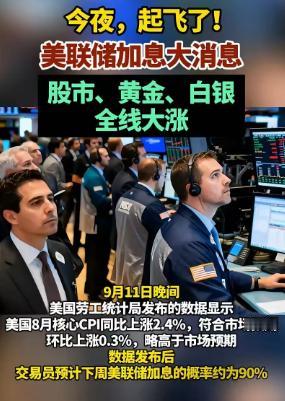
全球股市,正在被同一件事撕裂。本周最后一个交易日,A股三大指数低开低走,跌幅约2%,近5000只个股下跌,两市上涨股票不足400只;港股、日韩股市同步下挫。导火索直指大西洋彼岸——美联储9月加息概率已突破70%,全球资金正在提前避险。这不是一次普通的调整,而是一场全球资本对美联储加息预期的集体投票。CME数据显示,美联储9月累计加息25个基点的概率已升至71.3%。这个数字不是冷冰冰的统计,它是悬在全球股市头顶的达摩克利斯之剑。美国8月PPI同比加速至5.4%,环比0.4%,双双超出市场预期,10年期美债收益率盘中触及4.96%,创2023年10月以来最高水平。无风险利率的每一次攀升,都在无声地抽走权益资产的估值根基。9月11日当天,A股主要指数探底回升,沪指跌1.18%,深证成指跌1.08%,创业板指跌0.49%,超4800只个股下跌。午后虽有修复,但近5000只股票飘绿的画面,足以让每一个持仓者感到窒息。亚太市场几乎同步沦陷。日经225指数下跌2.72%,韩国KOSPI指数下跌2.27%,恒生科技指数跌1.45%。这不是某个市场的独立事件,而是全球资本在同一时刻做出了相同的选择。真正值得警惕的不是跌幅本身,而是这轮抛售背后的逻辑链条。美债实际收益率走高,直接压缩股票估值模型中的远期现金流折现率,估值收缩、盈利预期下调、风险偏好收缩三重冲击同时发力。更让人不安的是,这场风暴的震源还在放大。美国8月CPI同比上涨3.4%,核心CPI同比上涨2.4%,数据均符合预期,但恰恰是这种“符合预期”的平淡,让市场更加确信通胀压力并未缓解。交易员对下周加息的押注概率已飙升至约90%。全球主要央行几乎在同一时间收紧货币,欧洲央行将存款机制利率升至2.50%,主要再融资利率升至2.65%,年内第二次加息落地。日本央行下周加息概率接近百分之百,政策利率将升至1.25%。美联储、欧洲央行、日本央行正在形成罕见的加息合力,全球资金的成本基准被全面抬高,没有任何一个股票市场可以独善其身。那些指望A股靠“独立行情”扛住的乐观派,需要面对一个残酷的现实。10年期美债收益率逼近5%关口,30年期收益率创2007年以来新高。当全球资产定价之锚剧烈上行时,新兴市场的估值体系必然承受重压。A股成交额19870亿元,量能并未萎缩,说明资金并非在离场,而是在快速轮换。大金融、大消费集体承压,元件板块却逆势拉升,军工装备探底回升。这种极度分化的盘面,恰恰暴露了存量博弈的脆弱。投资者现在最需要做的不是恐慌性割肉,也不是盲目抄底。而是清醒地认识到,这轮全球股市的撕裂,本质是市场对“高利率长期化”这一新范式的痛苦适应过程。那个靠宽松货币推高一切资产价格的时代,已经渐行渐远。每一个持仓者都必须重新审视自己的仓位逻辑,在利率潮水退去之前找到真正有盈利支撑的资产。全球股市正在被同一件事撕裂,这件事的名字叫利率。当潮水退去时,谁在裸泳,很快就会被看见。