标签: 造船
现在的韩国打不过中国,日本打不过中国,英国打不过中国,德国打不过中国,法国打不过
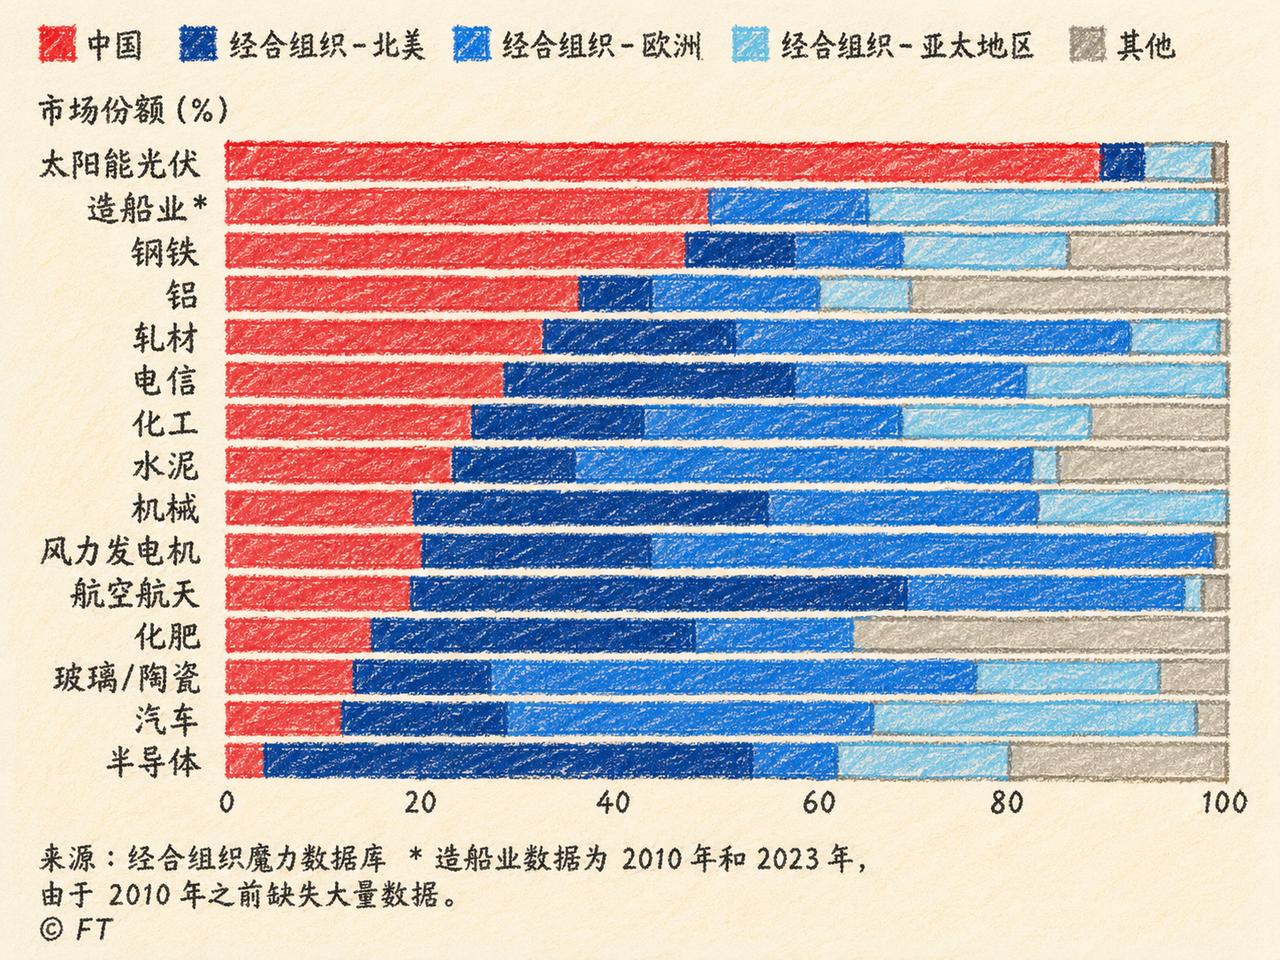
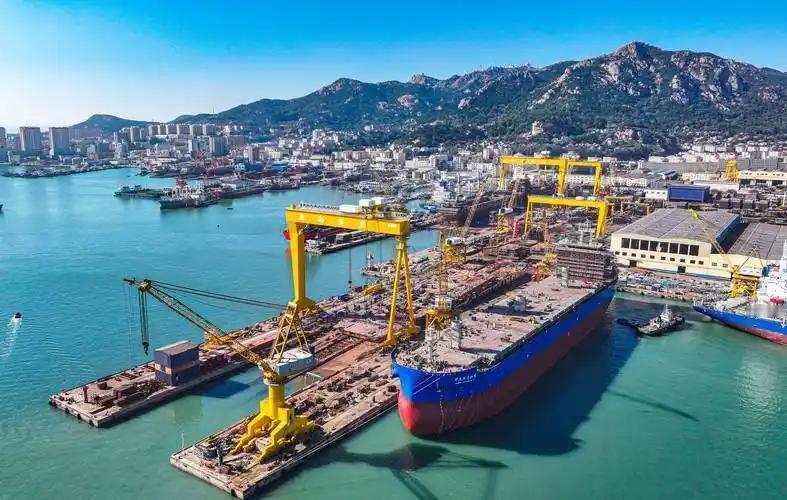
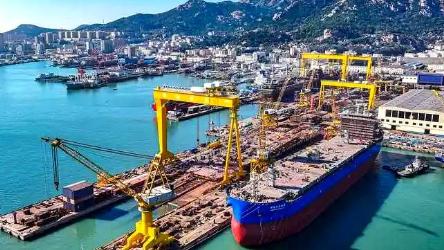
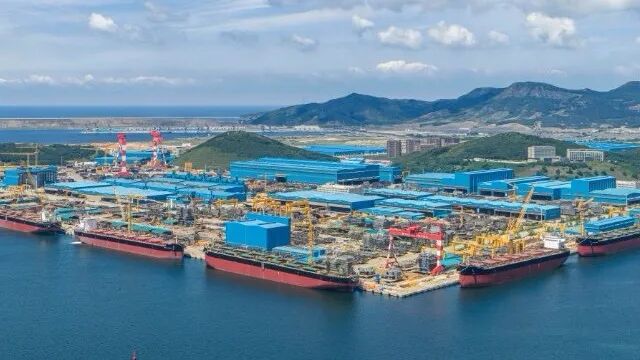
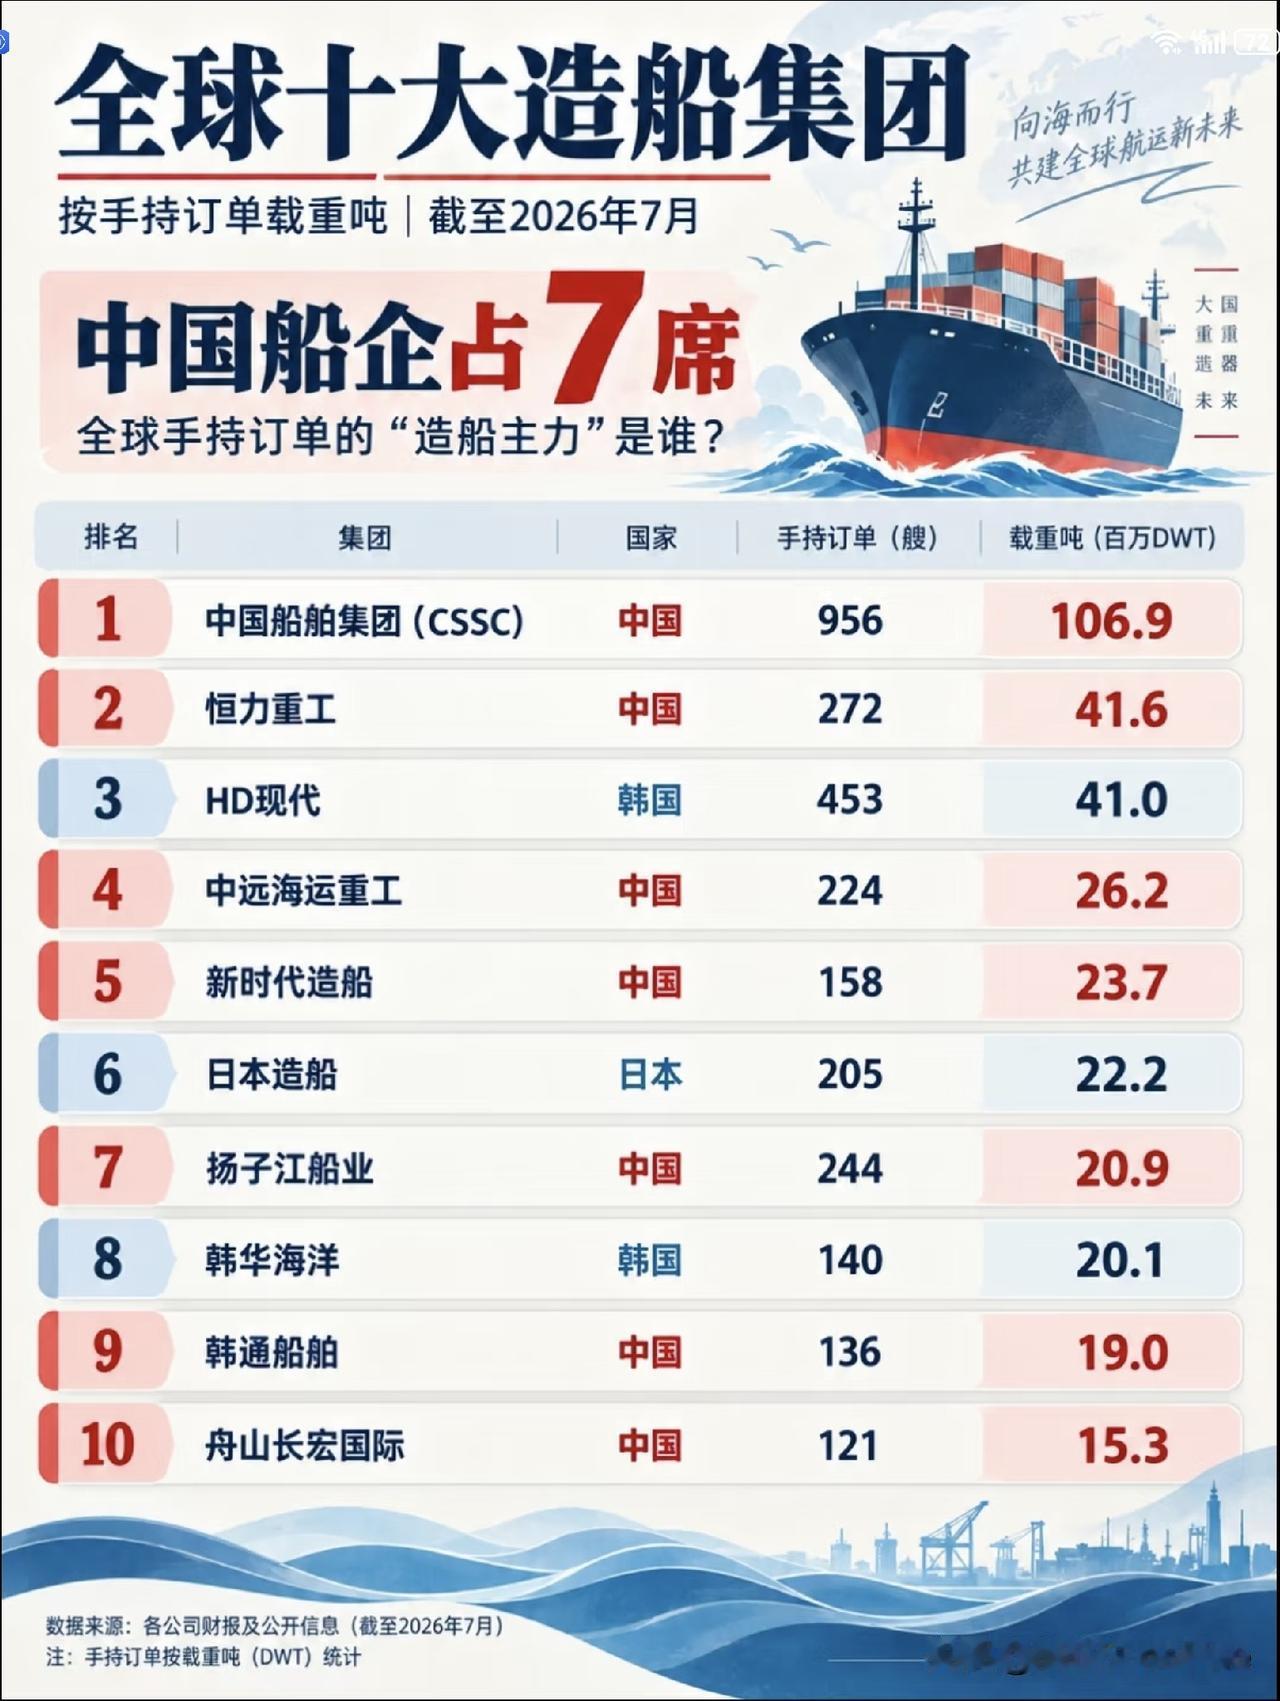
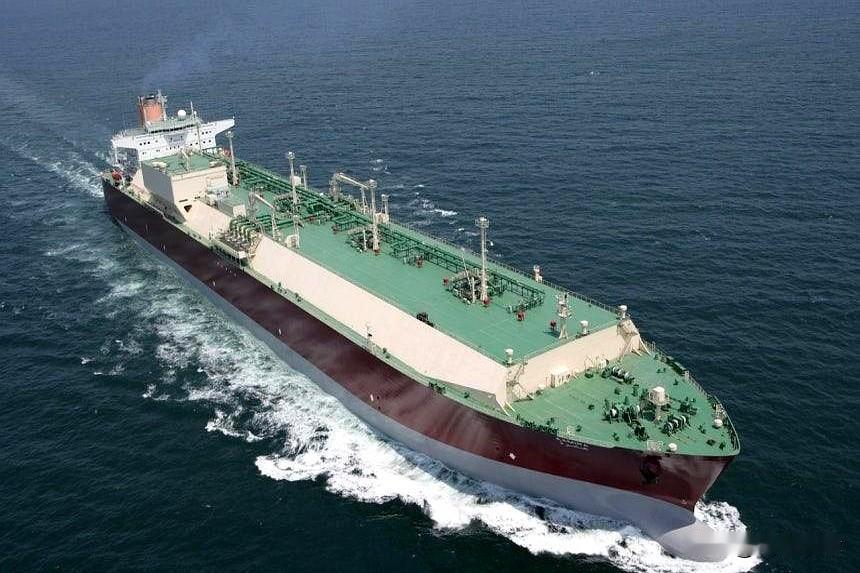
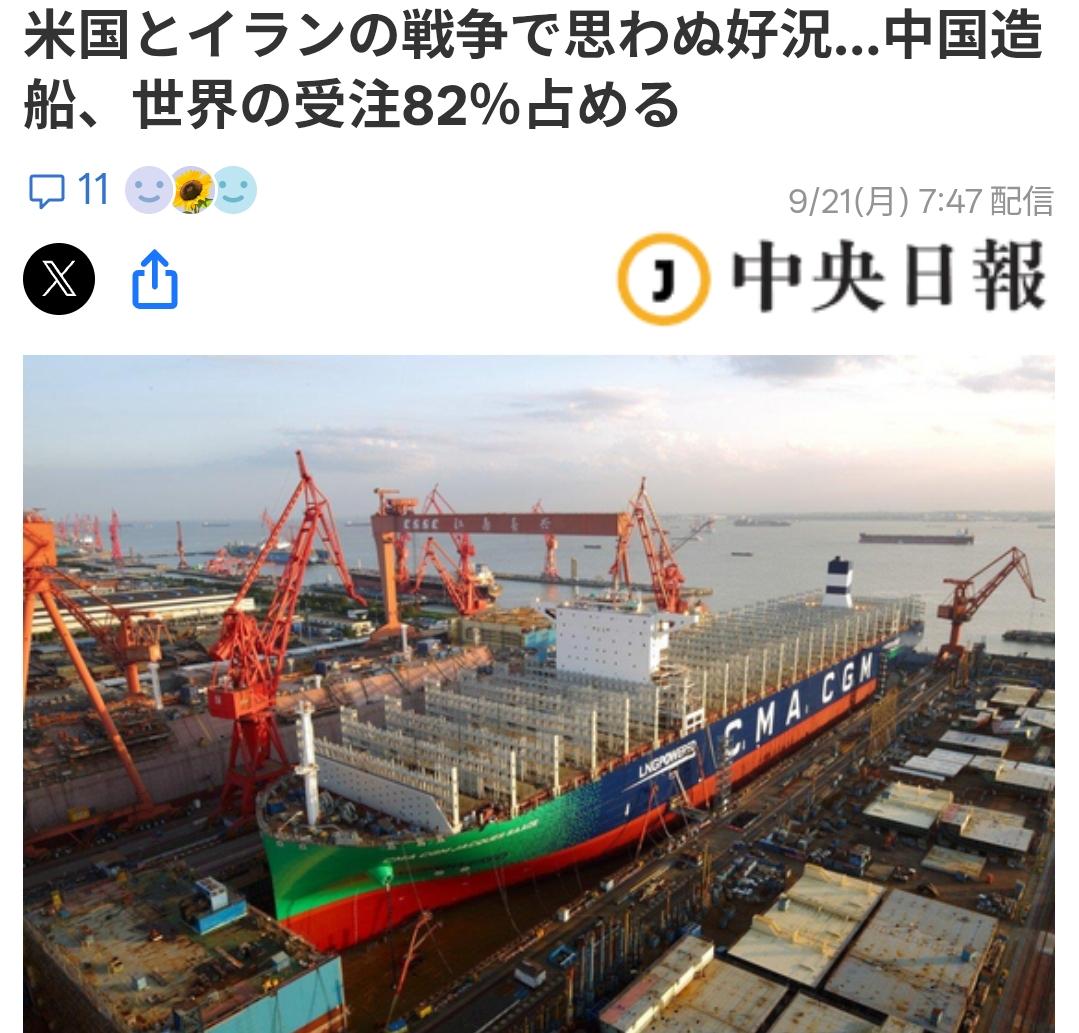
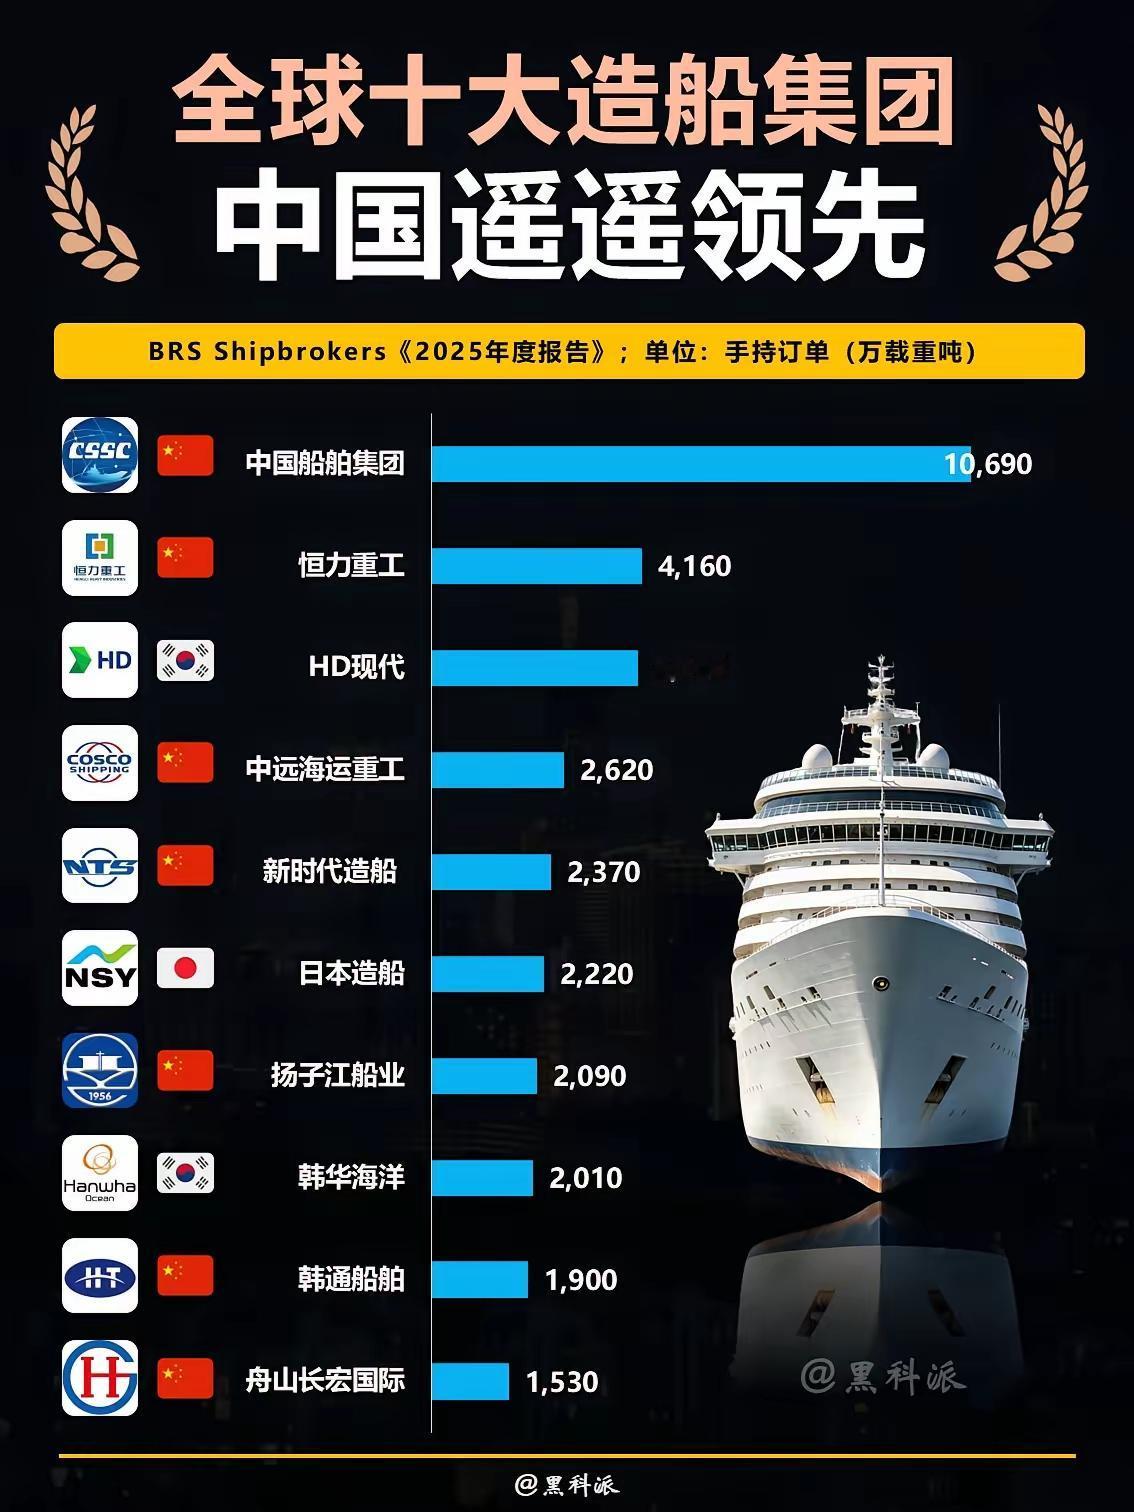
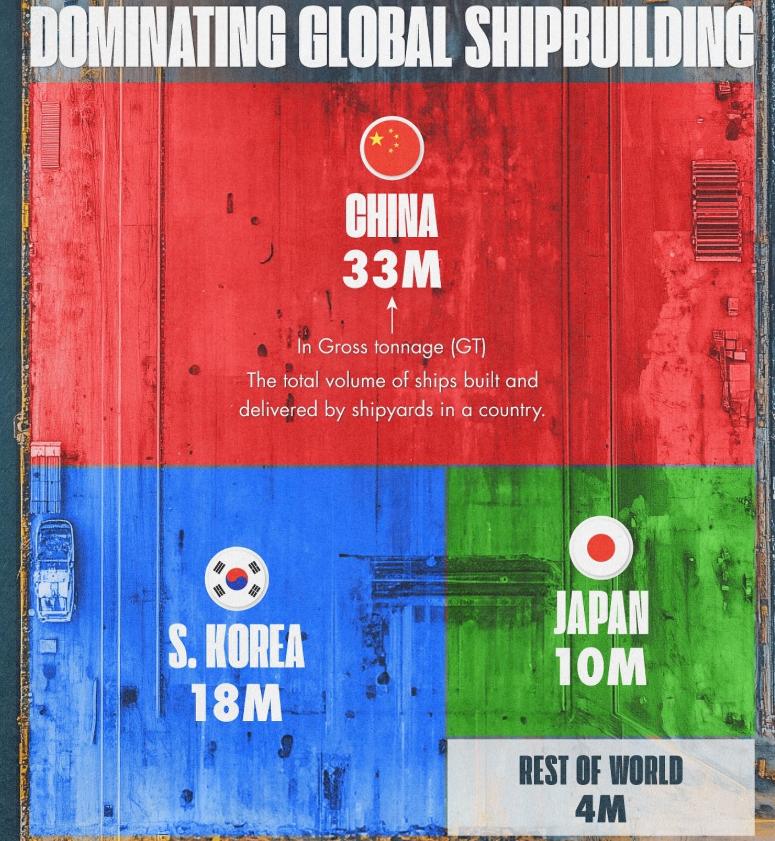
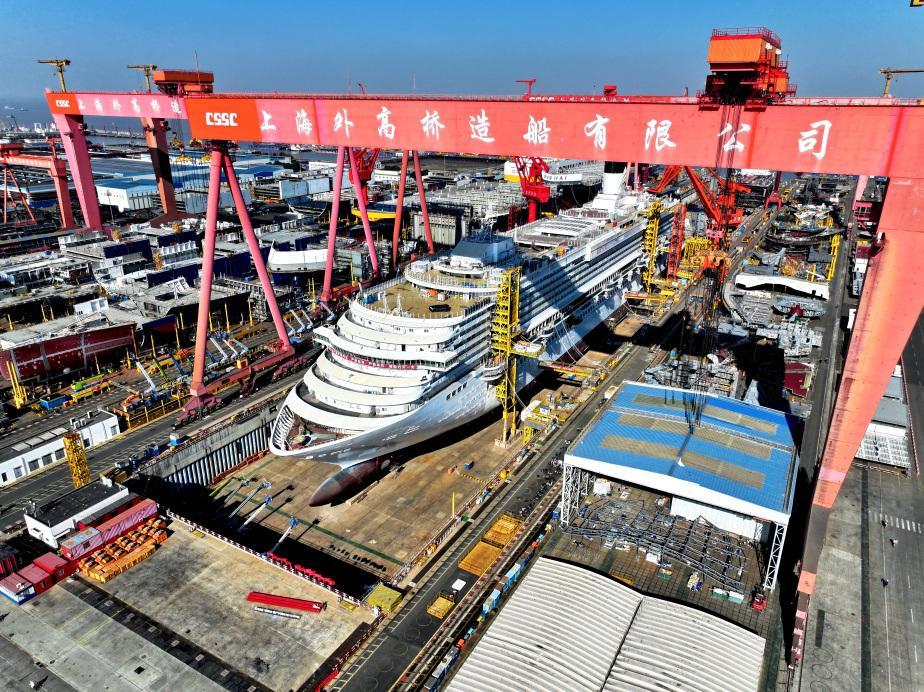
现在的韩国打不过中国,日本打不过中国,英国打不过中国,德国打不过中国,法国打不过中国,意大利同样不是对手,就连美国也不敢轻易跟中国摊牌。这种局面到底是怎么形成的?答案就藏在一声声闷响里。但那不是炮弹爆炸的动静,而是技术霸权这堵老墙正在一块块剥落。9月14日,工信系统披露了一个新进展:中国算力平台已经实现全国一体化算力统筹监测,31个省区市接入统一体系,上架2000多项算力产品,接入各类大模型超过300个。单看这条消息并不起眼,可放到大国科技竞争里看,意思就完全不同了:中国正在把过去分散的芯片、数据中心、网络和模型能力,逐渐拧成一套可以协同运转的基础设施。真正决定长期竞争力的,从来不是实验室里突然冒出一项“黑科技”,而是这项技术能不能找到工厂生产、找到能源供给、找到市场消化,还能迅速扩大规模。2026年1至7月,中国规模以上电子信息制造业增加值同比增长15.4%,集成电路产量达到3342亿块,同比增长23.1%。7月份,高技术制造业增加值同比增长16.9%,其中集成电路制造业增速达到109.3%。这些数字说明,技术竞争已经越来越深地嵌进制造业本身。美国近年来不断强化先进半导体和相关技术出口限制,2026年4月,美国众议院外交事务委员会又推进涉及硬件技术出口管制的法案。中国商务部对此明确表示,反对泛化国家安全和滥用出口管制。外部限制当然会增加企业成本,也会让部分高端环节承受压力,但它还有一个容易被忽略的后果:原本可以直接进口的东西,开始获得更强的国产替代动力。这也是为什么现在观察中国科技产业,不能只盯着某一款芯片或者某一台设备。到2026年6月底,中国智能算力规模达到2185EFLOPS,同比增长177%;与此同时,全国可再生能源装机达到24.55亿千瓦,占总装机60.7%,风电和光伏装机合计约19.51亿千瓦。算力背后需要巨量电力,先进制造背后需要稳定能源,这两条线正在同时扩张。再把视线转到造船业,变化更直观。2026年上半年,中国造船完工量3650万载重吨,手持订单36325万载重吨,新接订单12106万载重吨,三项指标继续保持全球领先。造船看似和芯片相距很远,实际上都在考验材料、动力、焊接、电子设备、供应链组织和大型工程管理能力。一个国家能同时维持这些产业,战略韧性才有真正的工业基础。新能源汽车也是同一个道理。工信部9月10日公布的数据表明,2026年1至8月中国新能源汽车产销均超过1060万辆,出口343.5万辆,同比增长124.3%。这背后不是一家企业突然成功,而是电池、电机、电控、充电设施、整车制造和港口物流长期叠加起来的结果。产业竞争一旦进入这种阶段,单靠限制某几个零部件,很难让整条链条停下来。我认为,今天衡量中国在国际竞争中的真实底气,与其争论“哪国敢不敢和中国硬碰硬”,不如看一个更实际的问题:一旦外部环境突然恶化,中国能不能继续造机器、供能源、跑算力、建工厂、造船、造车,并且维持庞大的产业循环。军事力量当然重要,但支撑军事力量长期存在的,最终还是工业、科技、能源和供应链。因此,真正需要警惕的也不是某一轮制裁本身,而是关键基础设备、核心软件、高端材料等少数环节是否仍存在短板。中国这些年的变化说明,外部压力可以制造困难,却很难简单决定一个超大规模工业体系的发展方向。大国竞争走到今天,比拼的已经越来越少是“一件武器压住另一件武器”,越来越多是谁能把科研成果真正变成持续运转的产业能力。
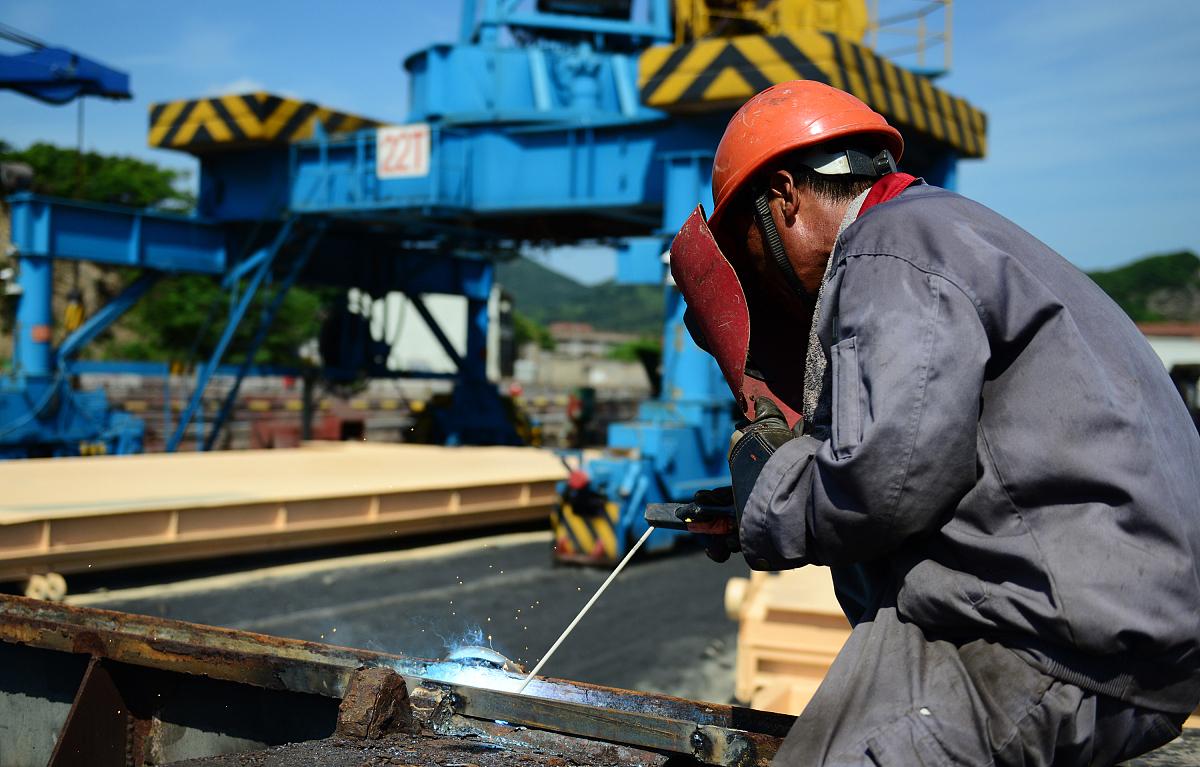
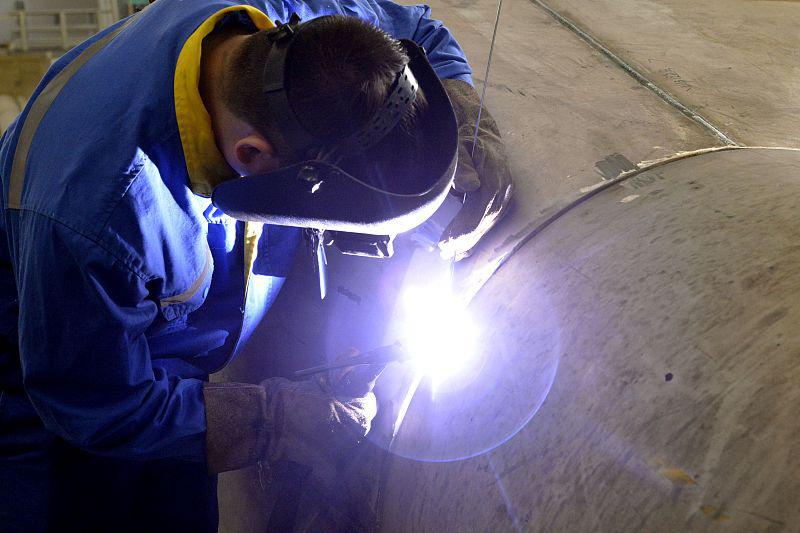
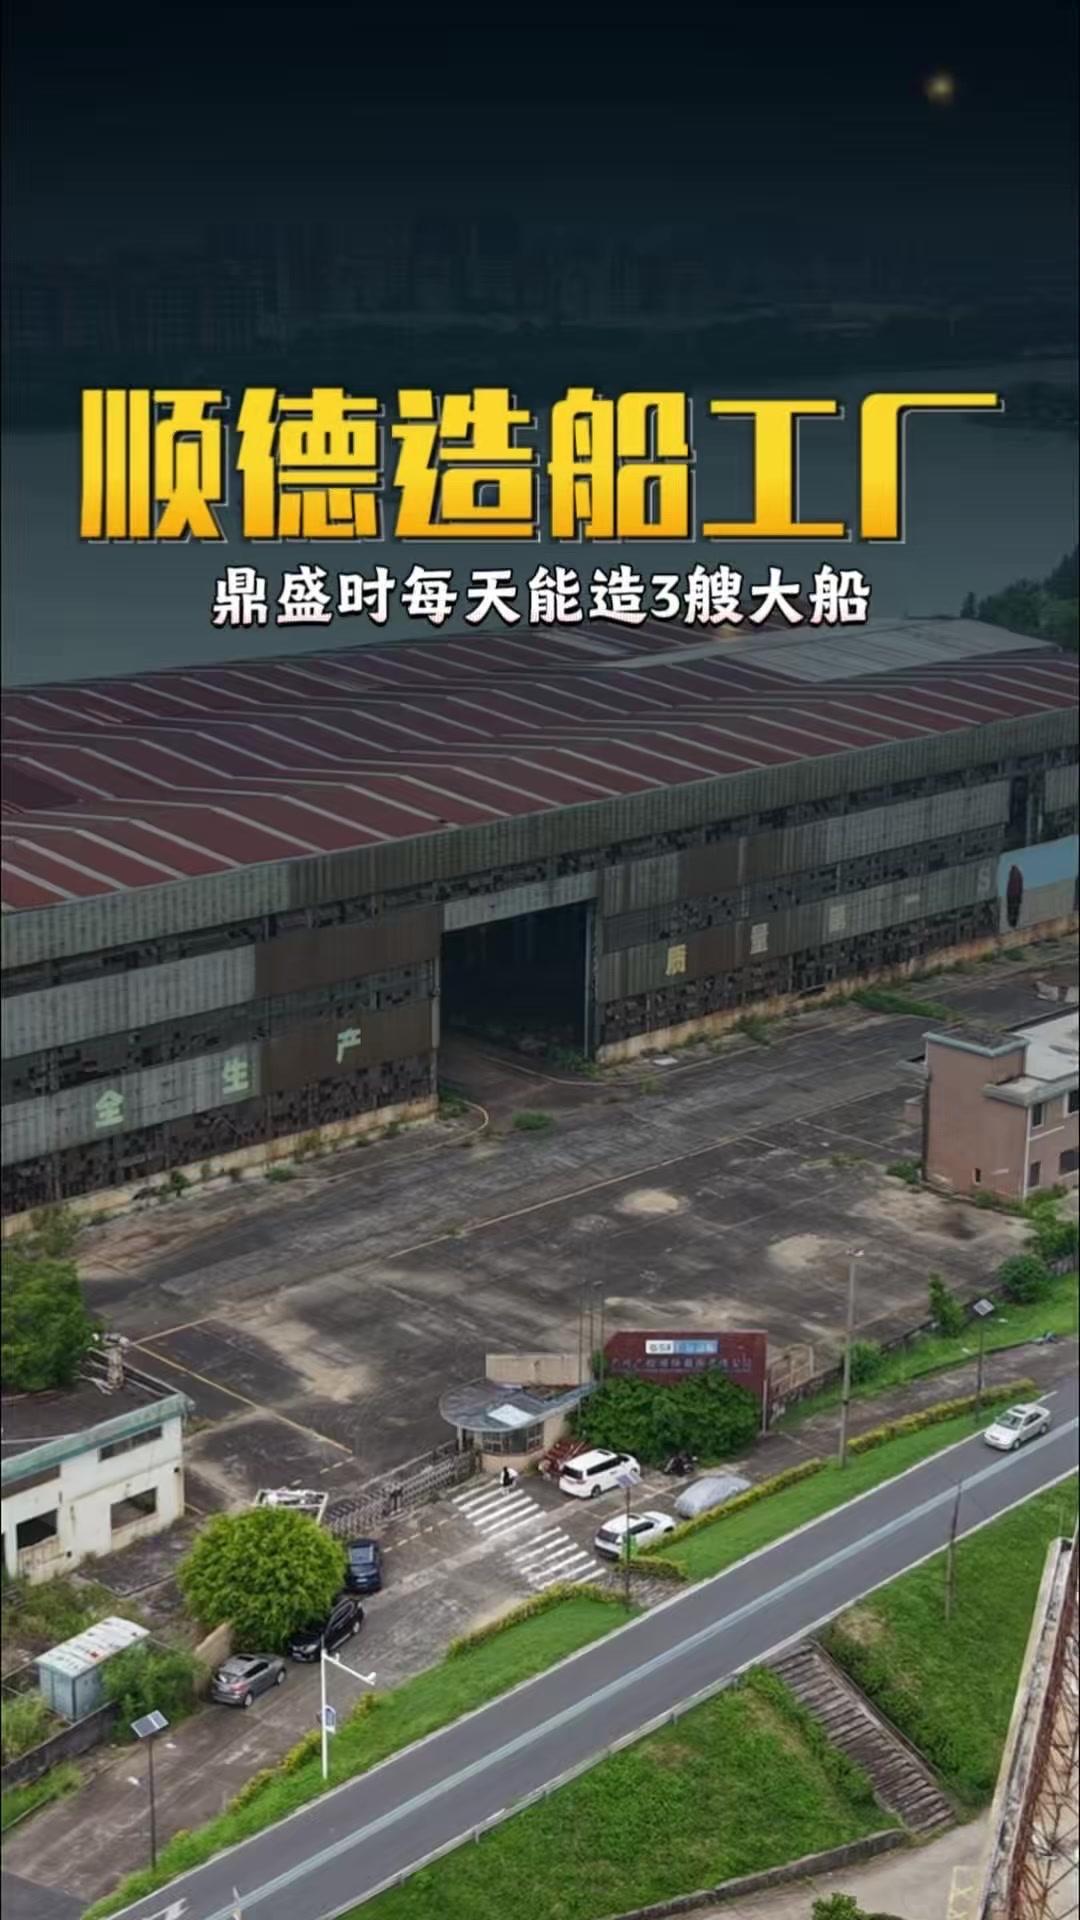
我前几天看到介绍造船业的一个短片,现在中国造船业严重缺乏焊工,一个持证的合格焊工
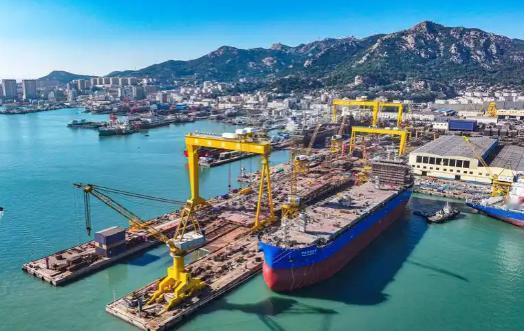
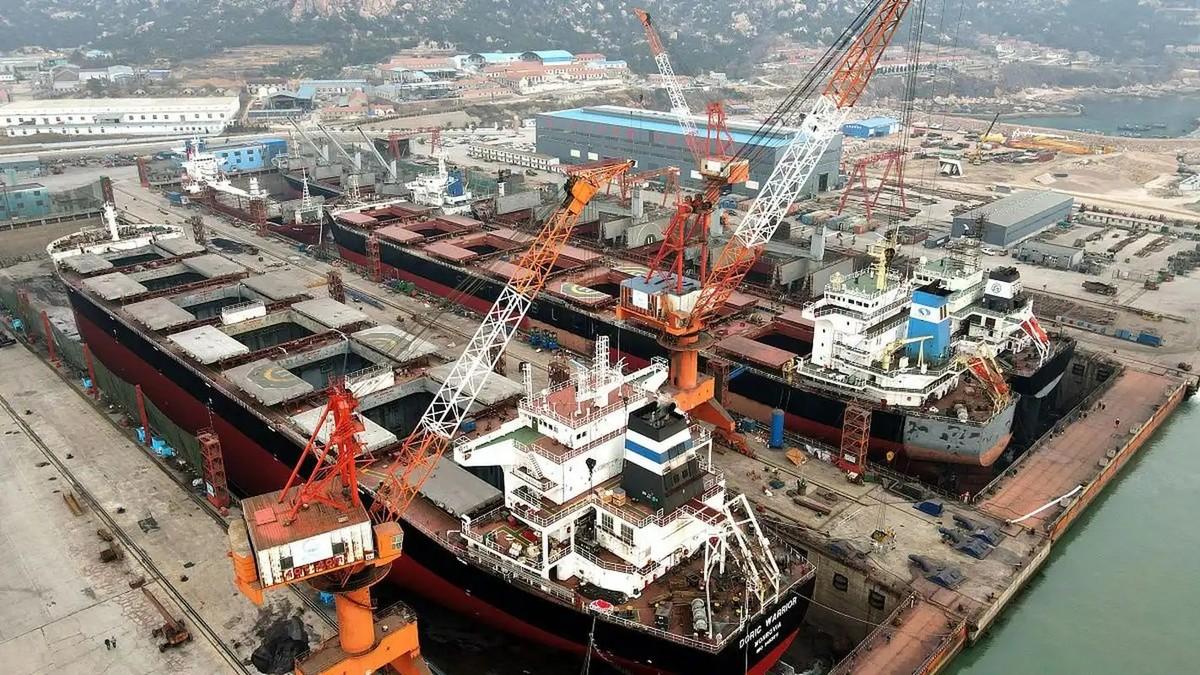
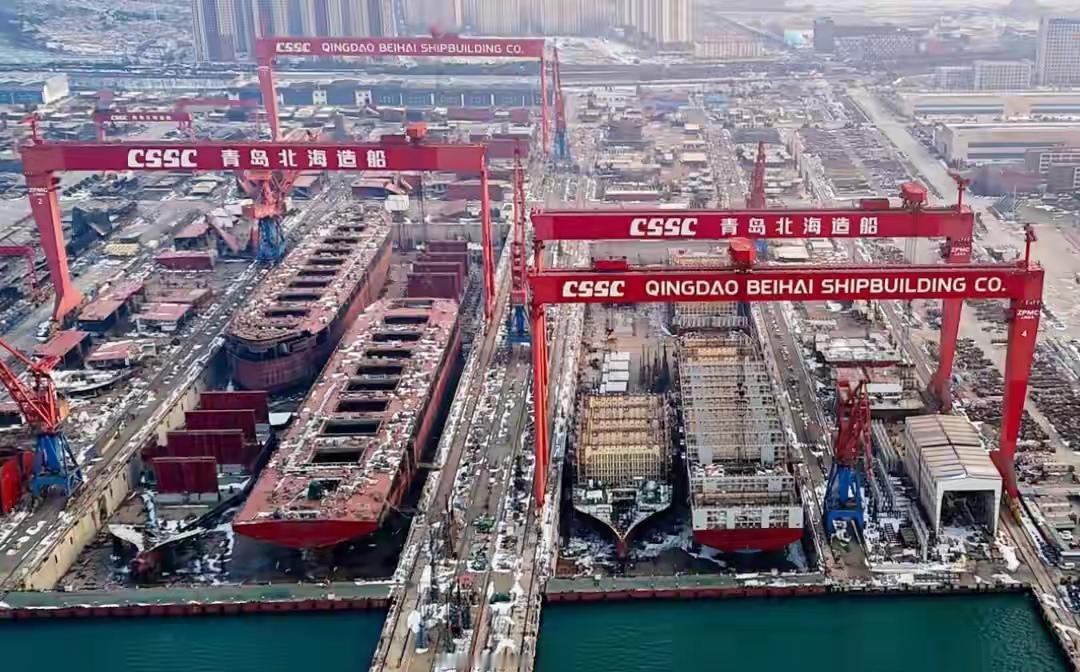
我前几天看到介绍造船业的一个短片,现在中国造船业严重缺乏焊工,一个持证的合格焊工有8个位置等着他随便挑。中国造船工人的平均年龄已经达到47岁了。所以现在就是中国造船业的高光时刻,等这批工人逐渐老去,如果没有新的技术工人能够顶上来怎么办?



轮到俄罗斯主动开口!62艘大单敲响中国船厂大门,一个时代正在逆转“师父”终究
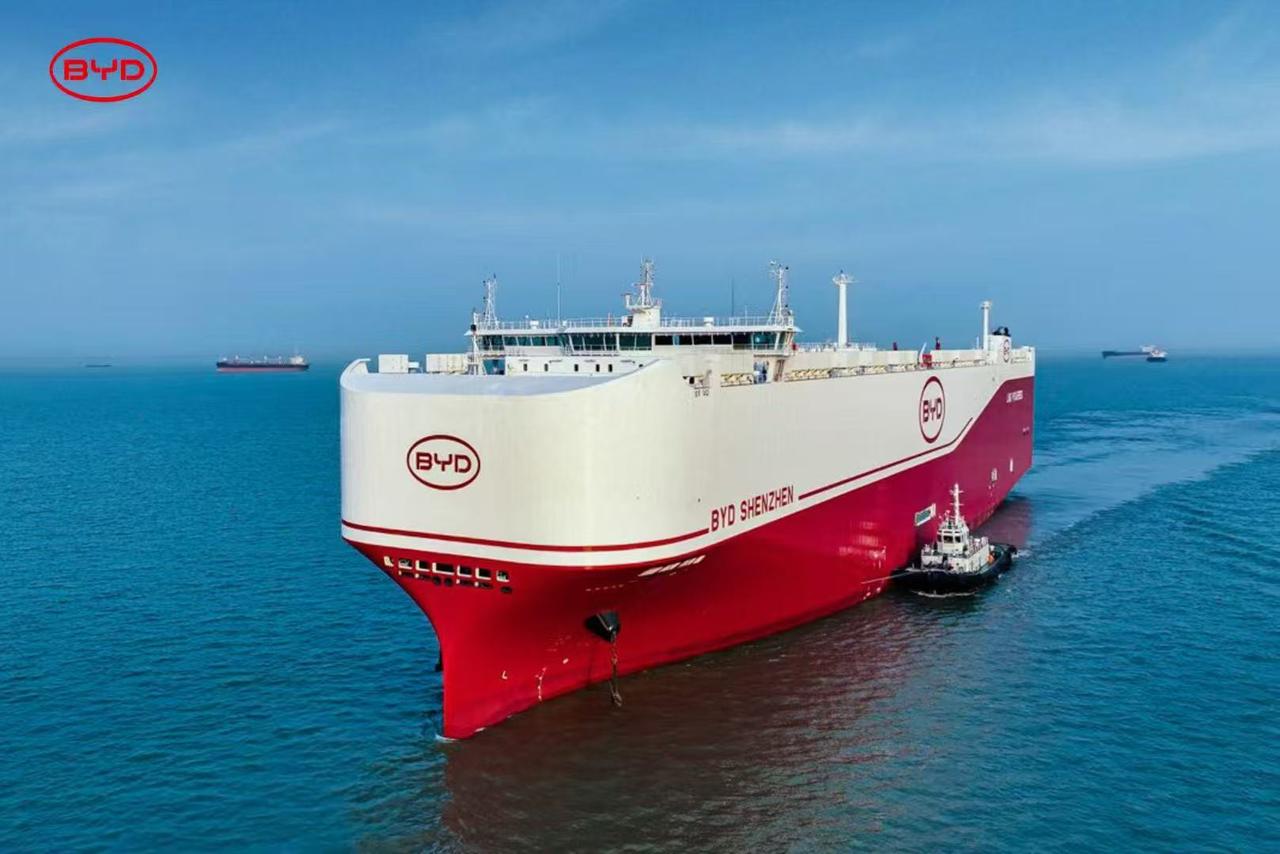
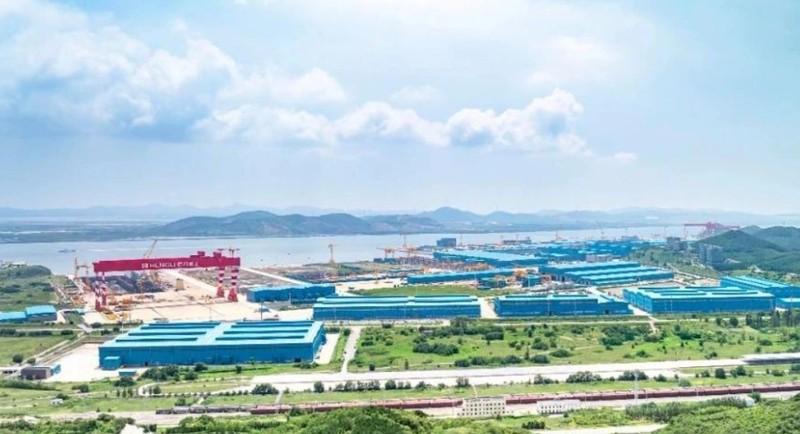
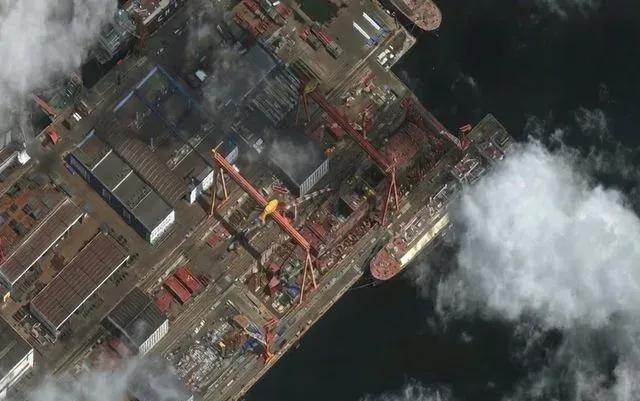
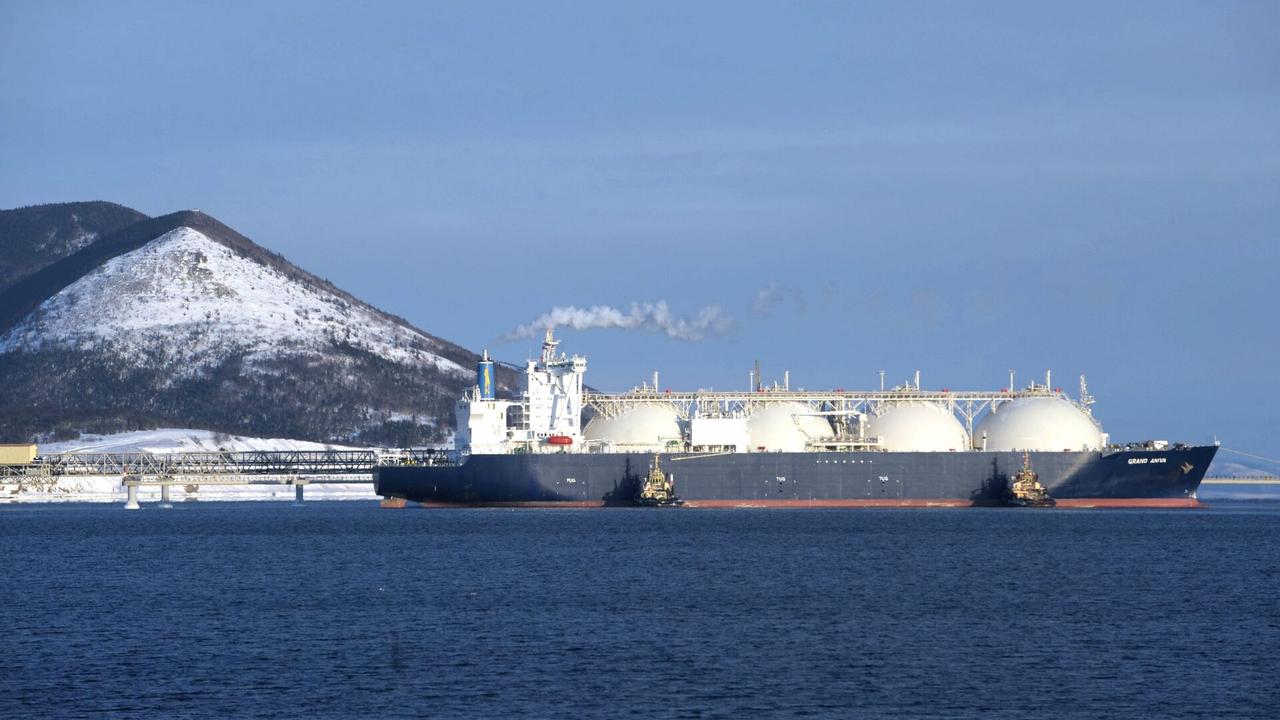
轮到俄罗斯主动开口!62艘大单敲响中国船厂大门,一个时代正在逆转“师父”终究还是找上了“徒弟”。8月26日,一条从莫斯科传出的消息引发广泛关注:俄罗斯总统特别代表鲍里斯·季托夫向记者证实,俄联合造船集团正围绕在中国船厂建造船舶一事进行讨论。同一时间,该集团副总经理托罗波夫也坦言,考虑与中国以“分布式造船”模式共建大吨位船舶,并承认“中国是造船领域的领先者”。能让曾经手把手教我们造船的老大哥公开表态“你是老大,我来找你”,这不仅是姿态的转变,更是现实比人强的必然。62艘船的硬缺口,把面子压弯了腰俄罗斯急在哪?答案是北方航道。随着北极冰融,这条“冰上丝绸之路”的战略价值井喷。2025年北极航线集装箱船通航量已创历史新高,中欧北极快航甚至实现了常态化周班运营。航道热闹了,船却不够了。俄方测算,到2030年确保运营需62艘特种船舶。按俄媒说法,考虑到制裁导致关键设备断供,俄本土红星造船厂造一艘同规格船,成本是中国的3到4倍,工期却慢一半。若自给自足,到2030年缺口恐超七成。“分布式造船”:最体面的妥协所谓“分布式造船”,听似新潮,本质是俄罗斯出核心技术(总体设计、极地标准),中国出产能(造大船体、分段总装)。这确实是双赢:俄罗斯借中国产能抢抓北极窗口期,中国则借此深度嵌入北极航运产业链,接触极地建造标准,这是一张宝贵的“入场券”。面子再大,大不过北极航道的战略价值。当西方技术封锁彻底卡住俄罗斯民用大船的脖子,向东看,把62艘大单摆上中国船厂的谈判桌,是理性选择,更是历史的必然。正如托罗波夫那句略显无奈的感慨:“中国是领先者,首先正在与中方商讨。”
俄罗斯考虑要让中国造船厂帮他们造船了,局座的含金量还在继续上升。真正把俄
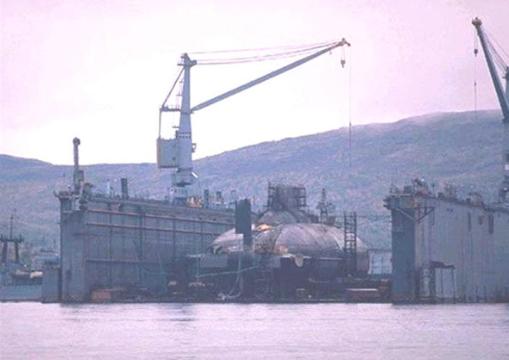
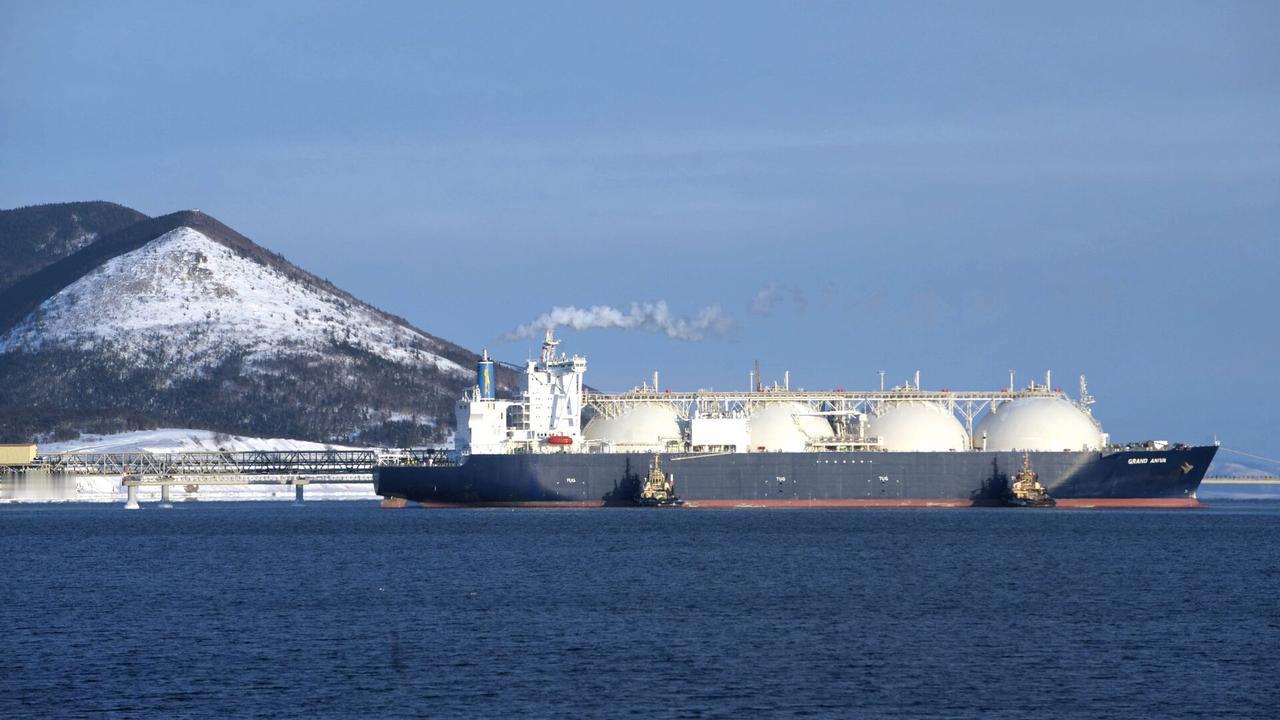
俄罗斯考虑要让中国造船厂帮他们造船了,局座的含金量还在继续上升。真正把俄罗斯逼到中国船厂门口的,不是哪一句网络预言,而是北冰洋上的一张船期表。北方海航道想从地图上的红线变成稳定航线,俄罗斯必须在几年内补进大批冰级货船、科考船和特种船。问题是,航道可以规划,资源可以开采,船却没法靠行政命令凭空变出来。8月13日,俄联合造船集团把这个难题公开摆上桌面。负责民船业务的基里尔·托罗波夫说,到2030年前,北方海航道相关船舶需求约为62艘,俄方准备采用“分布式船厂”模式,同友好国家共同生产,而他说得非常直接:世界造船领先者是中国,首先就要同中国合作。这句话的分量,比“俄罗斯来中国买船”大得多。俄方考虑的并非临时租几条货船,而是把部分大型船段甚至整船制造放到境外,再逐步向俄罗斯本土转移生产。换句话说,俄罗斯自己已经承认,至少在眼下这个时间窗口里,单靠国内船厂,很难按照北极开发的速度把船队补齐。为什么这么急?看看红星造船厂就知道了。俄罗斯原本计划在那里建造15艘Arc7级破冰型LNG运输船,这种船能在厚冰环境下运输北极天然气,可项目多年受到设备、技术合作和制裁影响。直到2026年8月,第二艘俄制同型船才驶向北方海航道,整个项目的推进速度明显赶不上需求。更麻烦的是,这套体系当年本来就离不开国外伙伴。韩国三星重工曾为红星造船厂提供大型模块和关键设备,涉及10艘破冰LNG船和7艘穿梭油轮。2025年双方价值约4.85万亿韩元的合同正式终止,西方制裁把原先的国际分工直接切断。俄罗斯不是没有船厂,而是原来的供应链被砍掉了一截。到2026年,这个缺口已经传导到能源出口。俄最大LNG生产商诺瓦泰克今年3月专门成立新的船舶工程公司,目的之一就是解决冰级LNG运输船短缺。路透社披露,Arc7船不足已经成为俄罗斯扩大北极天然气运输的重要限制因素。资源埋在地下不等于美元装进口袋,先得有船把它运出去。因此,现在俄罗斯看中国船厂,看的不是“中国能不能造”,而是“中国什么时候有船坞”。这是两个时代完全不同的问题。中国造船业已经形成超大规模产能,从散货船、油轮到大型集装箱船、LNG船,再到各种高技术船舶,产业链密度和交付能力都是俄罗斯眼下急需的东西。北极开发尤其讲究规模。俄罗斯国家原子能公司今年披露,2025年北方海航道完成23次过境航行,过境货运量达到创纪录的320万吨,俄罗斯在这一区域已有8艘核动力破冰船参与保障。破冰能力是一张王牌,可冰层打开之后,如果后面没有足够数量的商船跟上,再强的破冰船也不能自己拉集装箱。这也解释了为什么2026年8月中俄在北极航运上的动作突然密集起来。中国企业已经在推动更多冰级集装箱运输,俄罗斯则希望扩大北方海航道的商业化能力。两边真正能拼在一起的,不是一艘“明星船”,而是造船、港口、货源、破冰、能源和航线组成的一整套网络。“库兹涅佐夫海军元帅”号这些年的经历,就是这种困难最直观的展示。维修工程不断延期,又遭遇浮船坞事故和火灾,直到2025年俄罗斯高层造船人士已经公开讨论继续维修是否值得。它的问题早就不只是一条老舰状态差,而是俄罗斯还有没有必要为一条老舰继续维持庞大的保障体系。