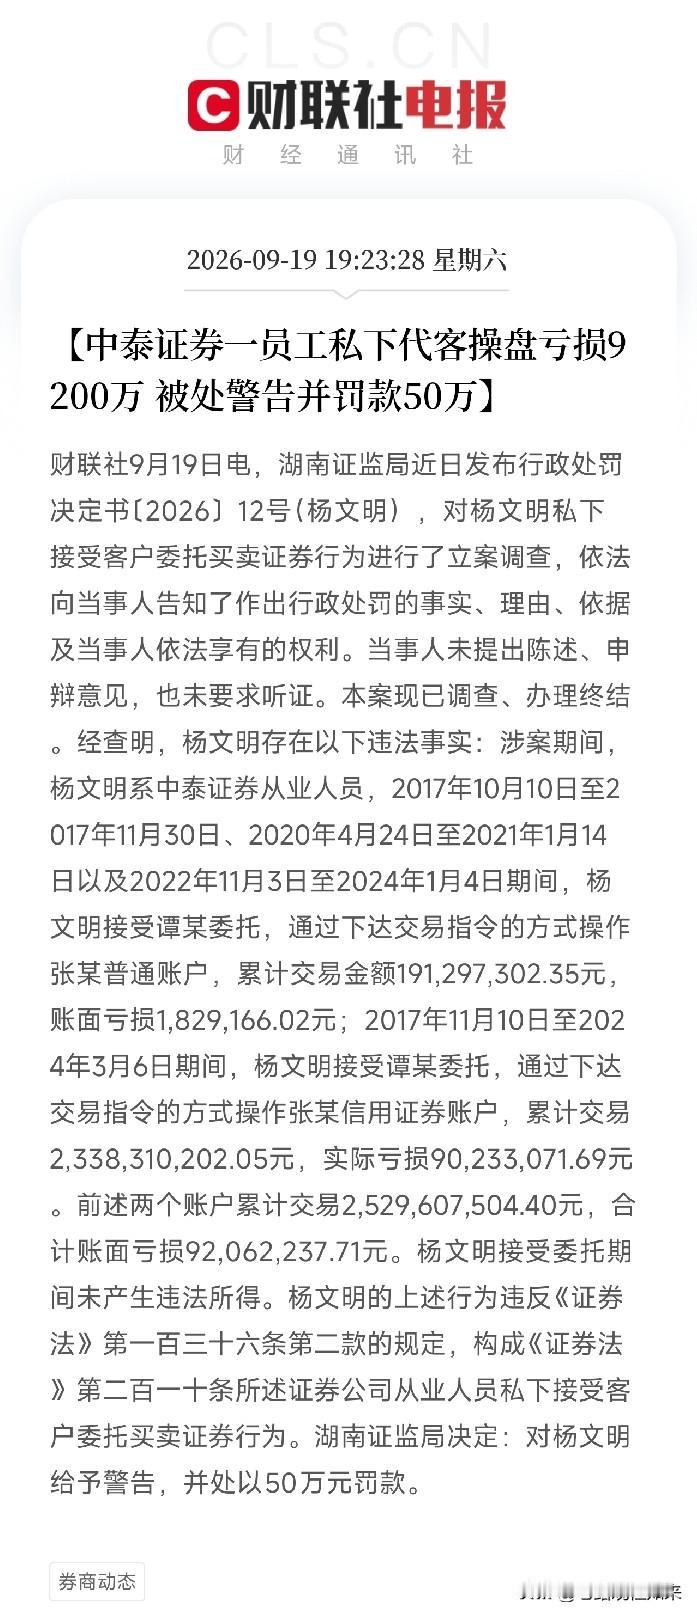
有的券商,一年之内被监管罚了9次,营业部出事的、总部被连坐的、员工被单独问责的,加起来能凑一桌。更要命的是,它的股价到现在还趴在地板上,业绩也一塌糊涂。这要搁以前,罚就罚了,营业部的问题切个门店就翻篇。但是现在的监管逻辑彻底变了啊,营业部犯错,总部要一起扛。
最近这波罚单到底发生了什么,浙江证监局一口气开给国融证券和联储证券各一对连坐罚单:营业部因未及时上报合规风险隐患被责令改正,总部因对所辖分支机构合规管理不到位被出具警示函,机构加负责人双双被追责。
这要是搁以前,总部发个整改公告就完事了,现在总部直接被拉进处罚名单,而且记入诚信档案。监管现在搞的的思路很清楚:你把KPI压下去的时候,就得想好下面的人踩了线,你得兜着了。
这个变化意味着什么啊?拿两家券商给你对比看就明白了。
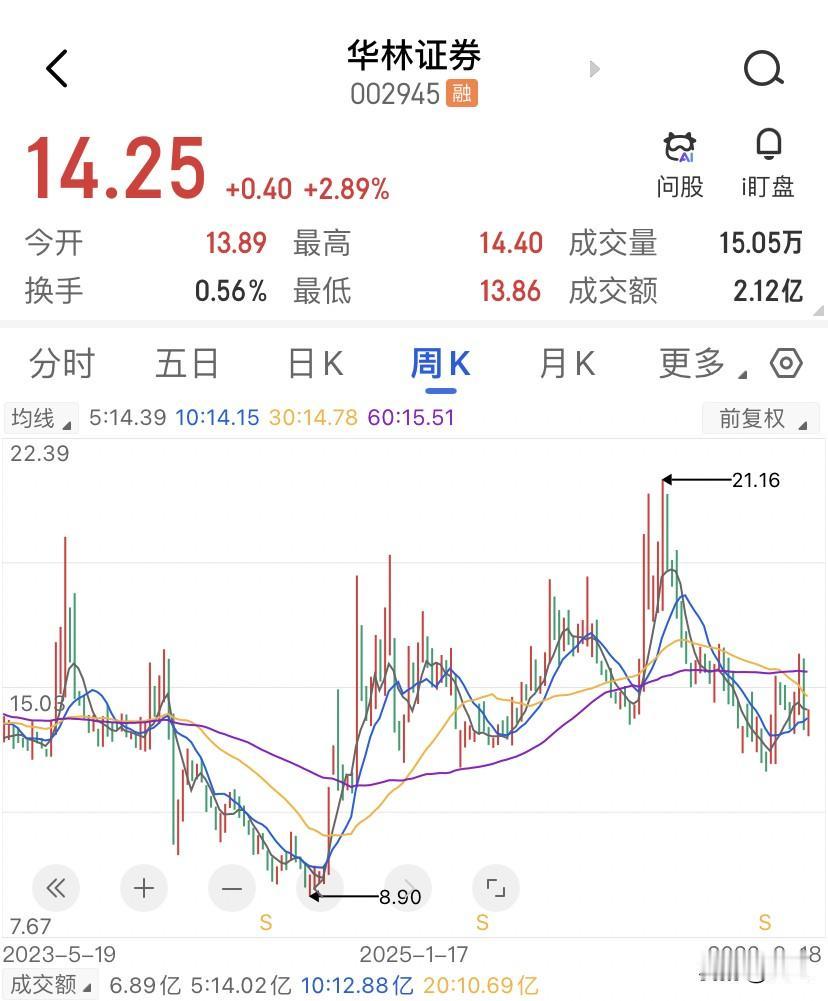
先说华林证券,这家公司26年可以说是罚单收割机,年内四次被监管点名。问题出在哪?经纪业务与第三方机构分佣啊、营销方案激励直接跟开户数挂钩啊、经纪人管理不到位啊、分支机构营销活动合规要求没能贯穿到各个环节啊......
全是经纪这条线的老毛病了,总部完全可以推给营业部搞的执行偏差。但现在的处罚逻辑是穿透式的,总部被直接出具警示函,要求限期提交整改报告,并“对违规开展业务的相关人员进行处理”。说白了就是,不光要罚你,你还得自己回去再罚一遍你自己下面的人。
华林证券的代价是26年自营业务暴跌了七成,股价表现那个惨淡啊,上半年接连收到多张的罚单,市场对它的信心持续在走低,合规管理的窟窿一旦被反复暴露,市场总会体现出来的。
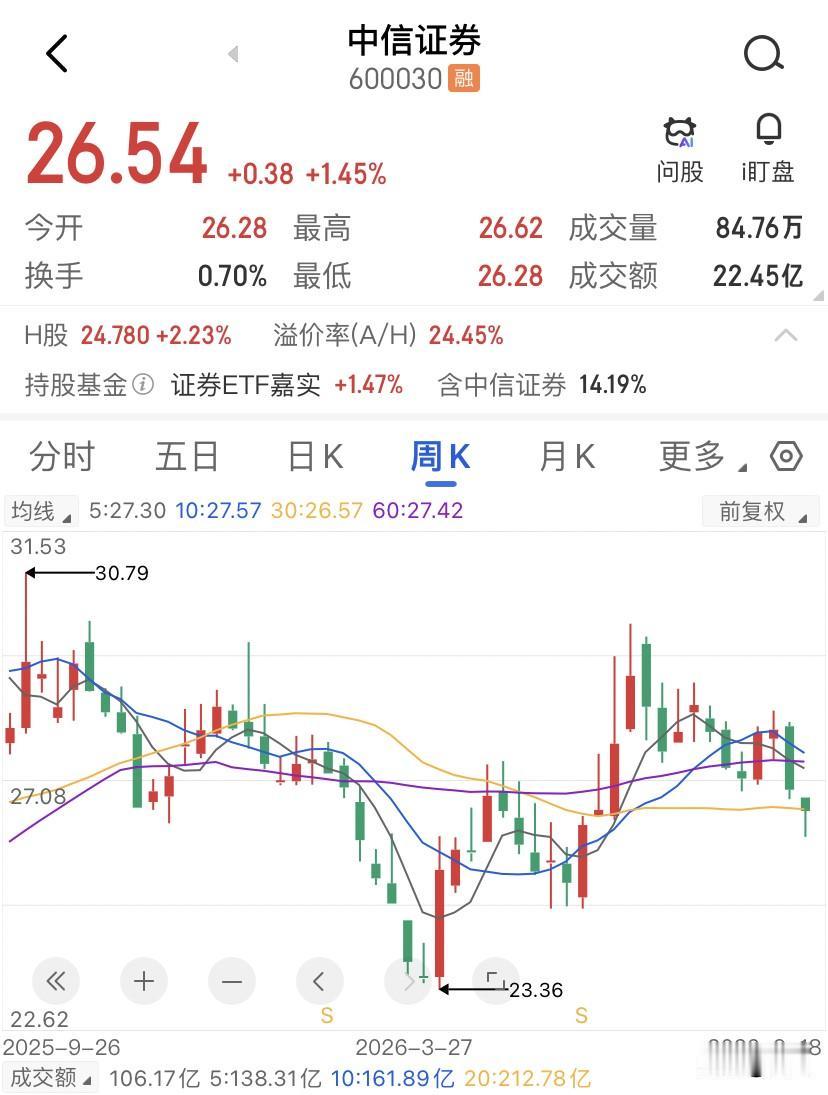
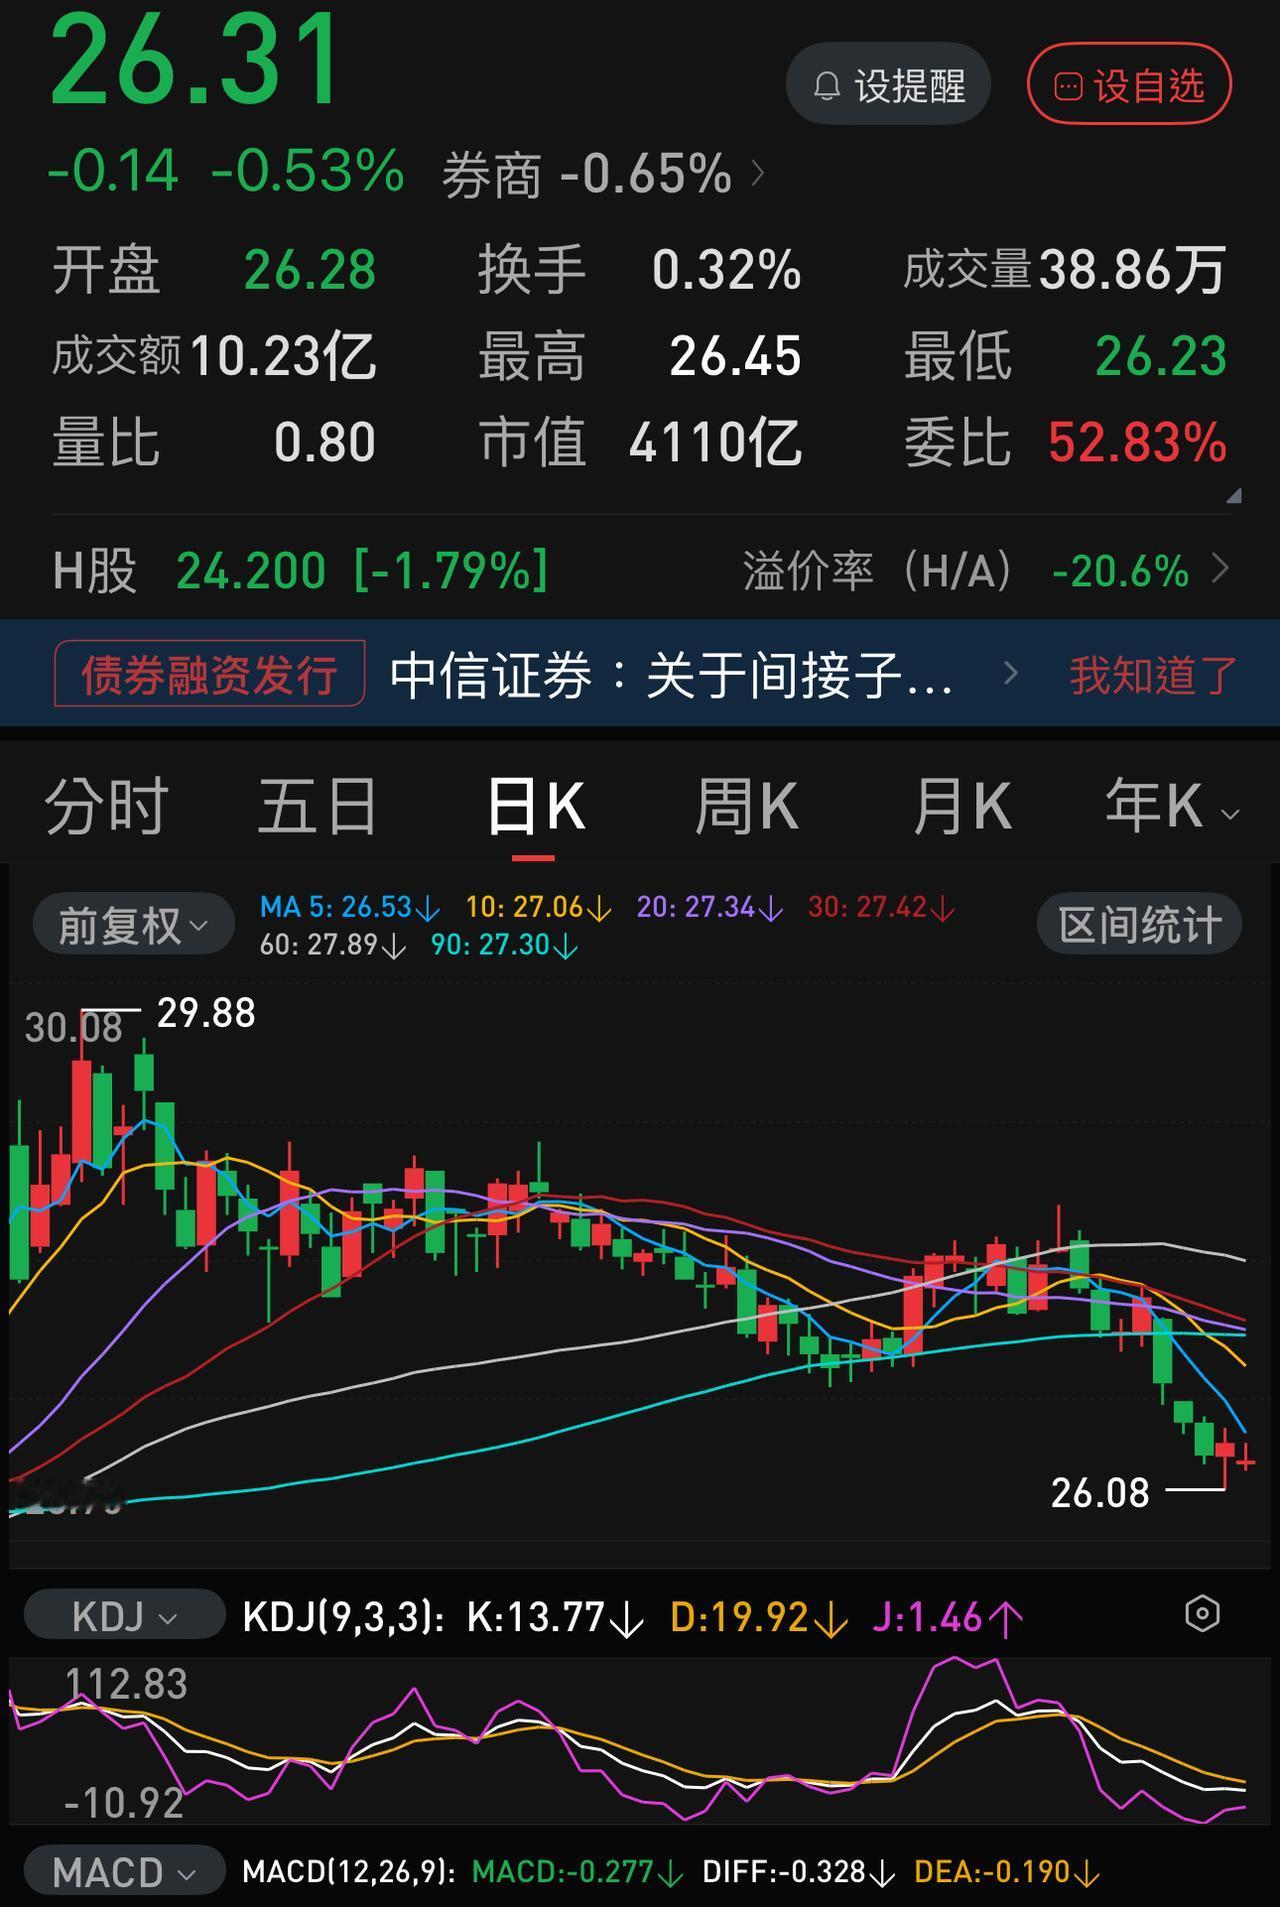
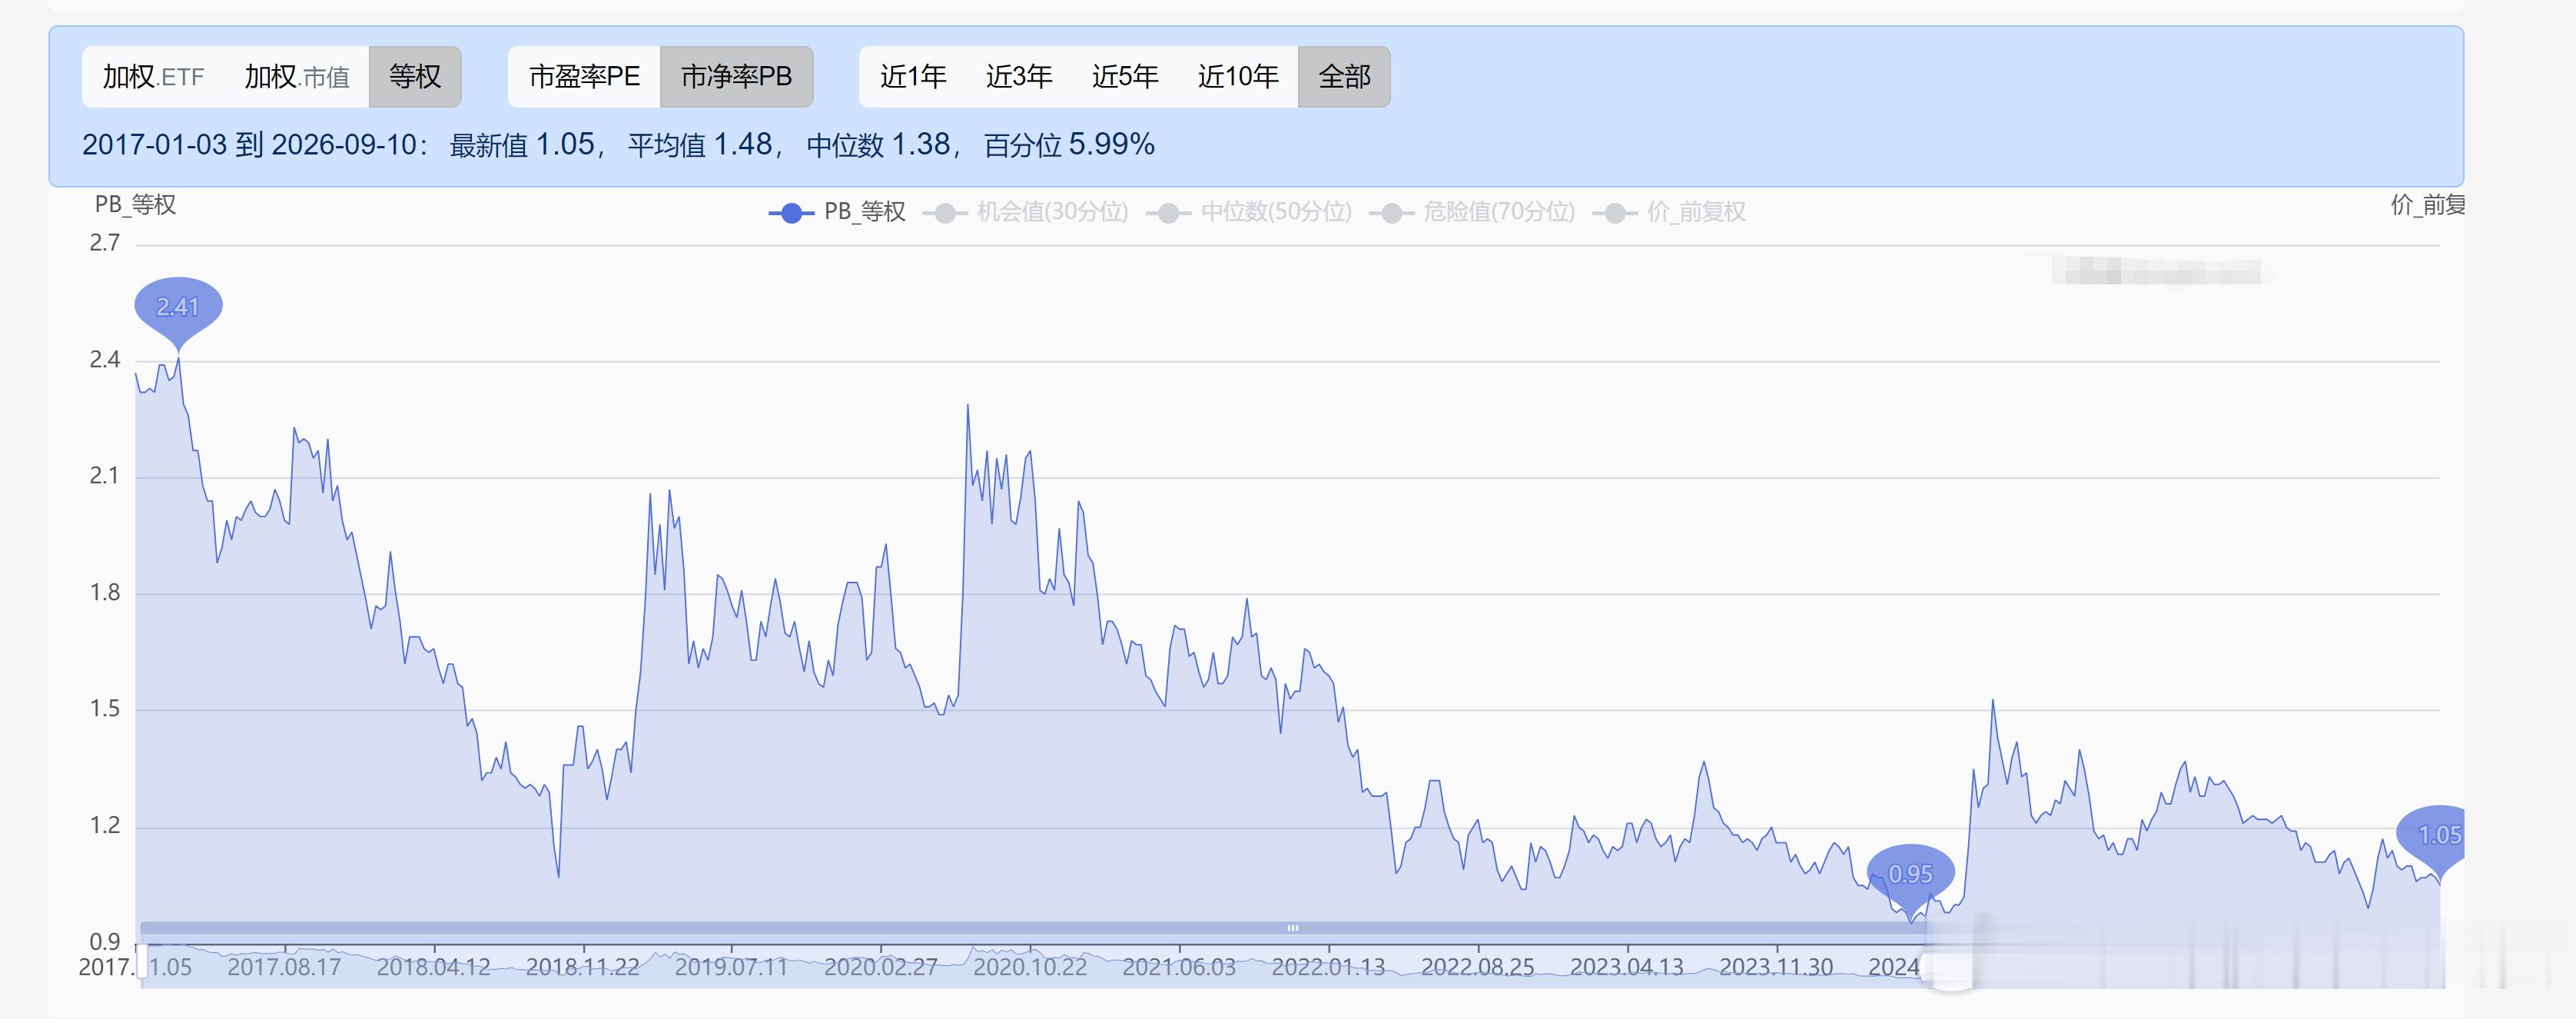
再看中信证券,同样是头部券商,中信证券26年的动态市盈率在10倍以内,市净率约1.32倍。有机构研报明确指出,风控体系完备的头部券商正在获得估值溢价,合规投入正在从成本端转化为经营红利,摩根大通给中信证券出了增持的评级,目标价31港元。
有人可能就会说,这不就是大券商本来就比小券商强吗?对啊,但关键在于,这个差距在过去几年是在缩小的。中小券商靠灵活机制、高佣金返点在玩抢客户,总部对营业部的管控松一点、KPI压得狠一点,业绩反而跑得快。
可现在监管把这套玩法的成本突然拉高了,营业部的违规行为会直接传导到总部,影响分类评级,而分类评级又直接关系到风险资本准备计提比例和业务牌照获取。换句话说就是,总部再不把营业部的合规当回事来搞,整个公司的经营成本你就要往上走。
我猜后面的券商会看到三个很明显的变化,第一个是,中小券商对营业部的管理会明显收缩,以前一个总部管几十上百个营业部,放权放得很大。现在不行了,合规上报变成硬约束,总部必须建立更密的监控机制了。这就意味着一件事,中小券商的管理成本会上升,利润空间会被进一步的挤压的。
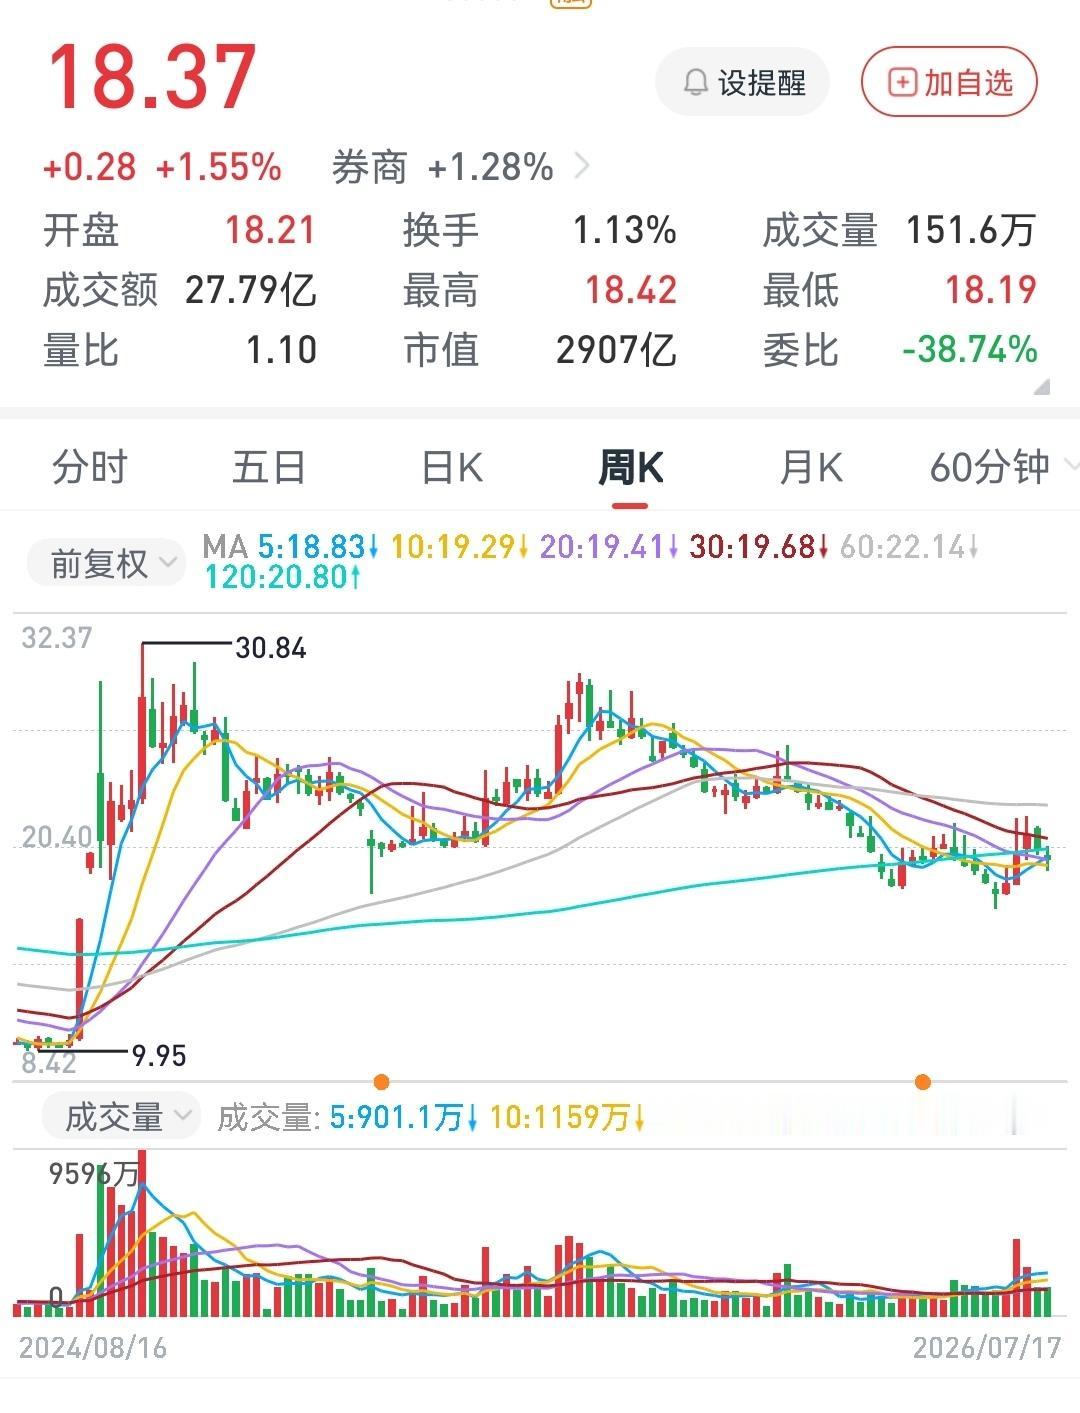
还有一个是,券商板块内部的分化会很大,你看看国盛证券就知道了,26年7月因经纪业务违规被立案调查后,价格跌幅直接冲到券商板块首位。而同期头部券商的研报逻辑是市场份额集中与ROE稳步上行,资本市场的定价从谁跑得快切换到谁站得稳了。
最重要的一点是,散户选择券商的标准要跟着变了,以前大家选券商无非就是看两样东西,佣金低不低、APP好不好用。现在得加一个,这家券商有没有被监管频繁点名。被频繁处罚的券商,要么是内控真的有问题,要么是管理跟不上扩张速度,两种情况对普通投资者都不是好消息,毕竟账户的安全、交易的体验甚至客户经理的稳定性都可能受影响。