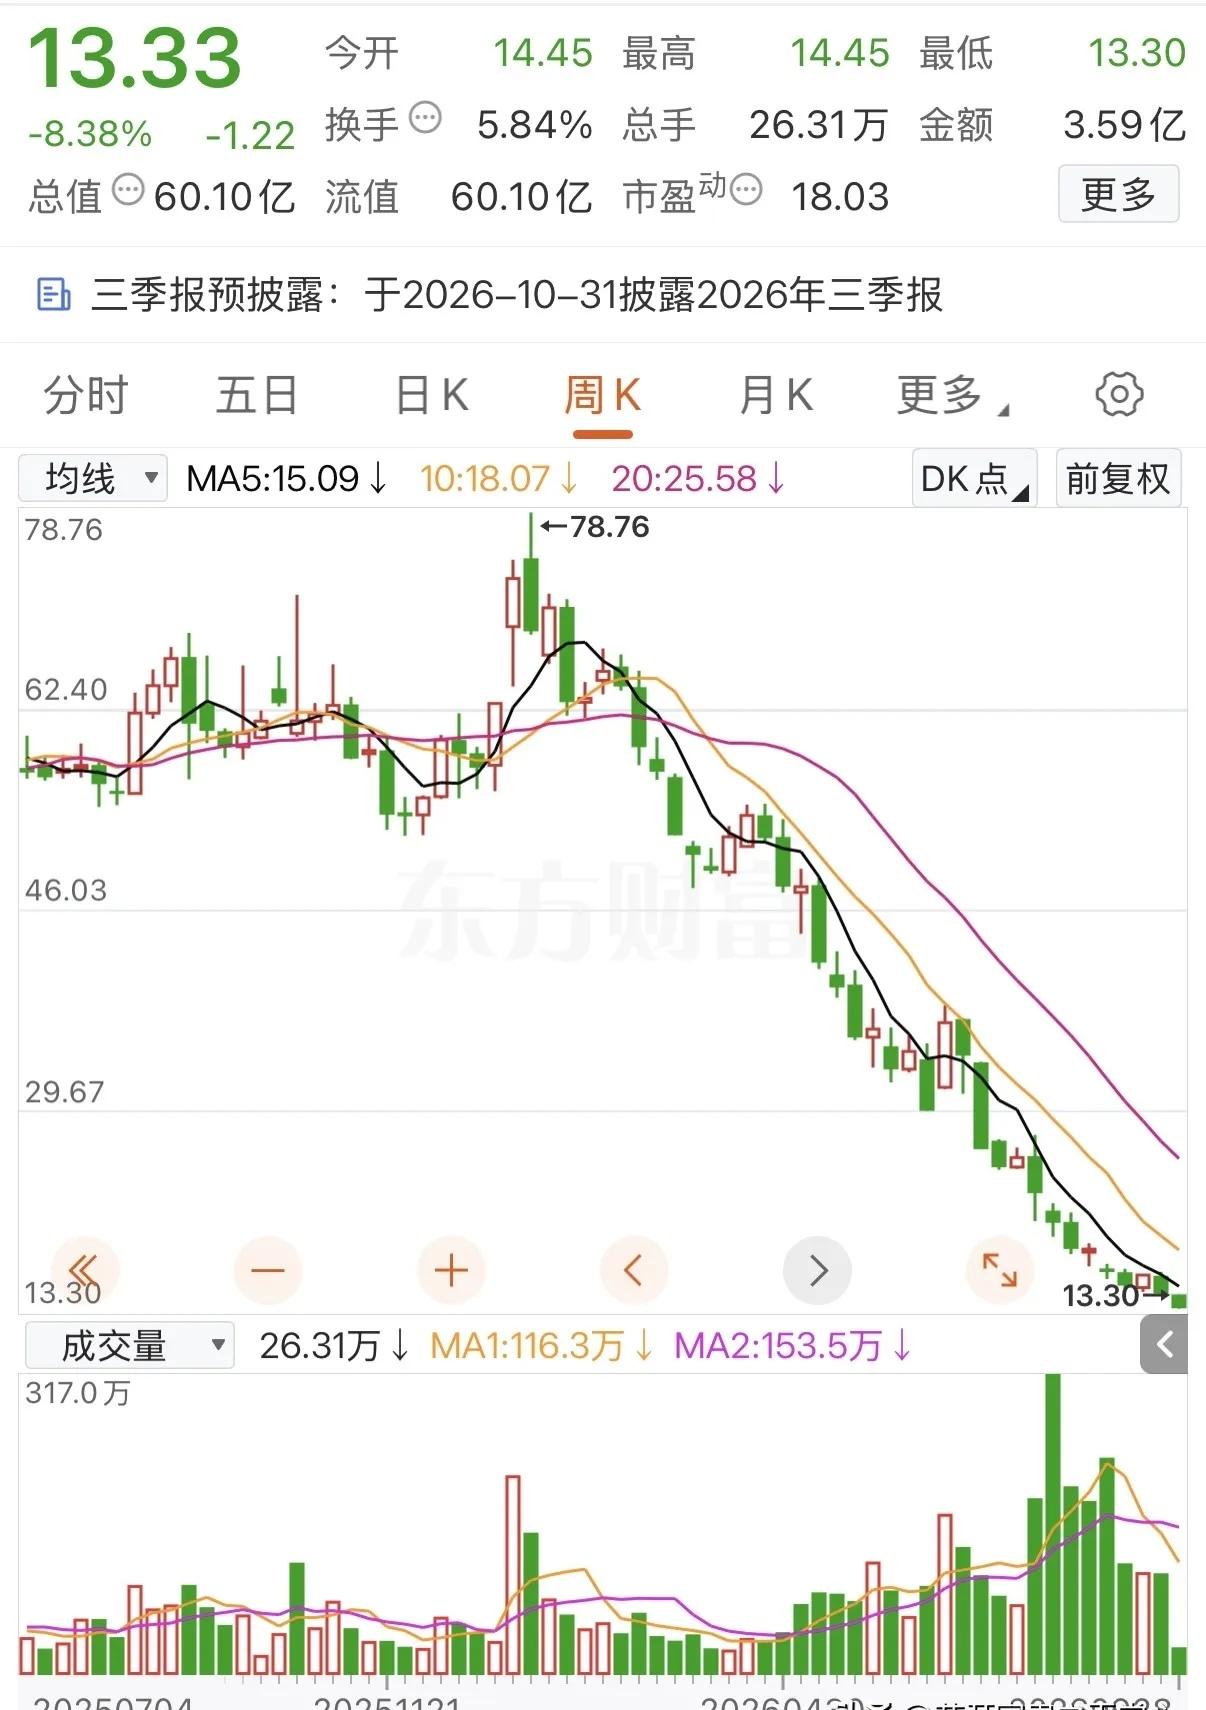
今年跌幅最惨的一只个股,昨天再度大跌8.38%,现价来到13.33元。
我认为,真正值得讨论的不是一只股票从78元跌到13.33元有多惨,而是很多人面对亏损时,会悄悄修改自己买入时的理由。
一位股民在78元买入10000股,没有考虑分红、送转、交易费用等因素,投入本金就是78万元。
股价来到13.33元,持仓市值约13.33万元,账面亏损64.67万元,收益率约为-82.91%。
这几个数字在数学上是对得上的。
可更值得看的是另一组数字,13.33元想重新回到78元,需要上涨大约485%。
很多人看到亏损82.91%,下意识会觉得以后涨82.91%就回本了,这其实是投资里很容易忽略的一笔账。
价格跌得越深,回本需要的涨幅会越来越夸张。
亏20%,要涨25%才能回来;亏50%,得涨100%;亏80%,要涨400%。
我的看法是,大幅回撤真正昂贵的地方,不只是账户少了多少钱,还包括恢复本金需要付出的时间成本。
这也是我不太赞成一句话——“只要不卖就不算亏”。
账户里的浮亏确实没有完成最终结算,可资产价值已经发生变化,资金也被占在那里。
一个人拿着成本78元、现价13.33元的股票,和另一个人手里拿着78万元现金,两个人拥有的选择权明显不是一回事,问题也恰恰出在这里。
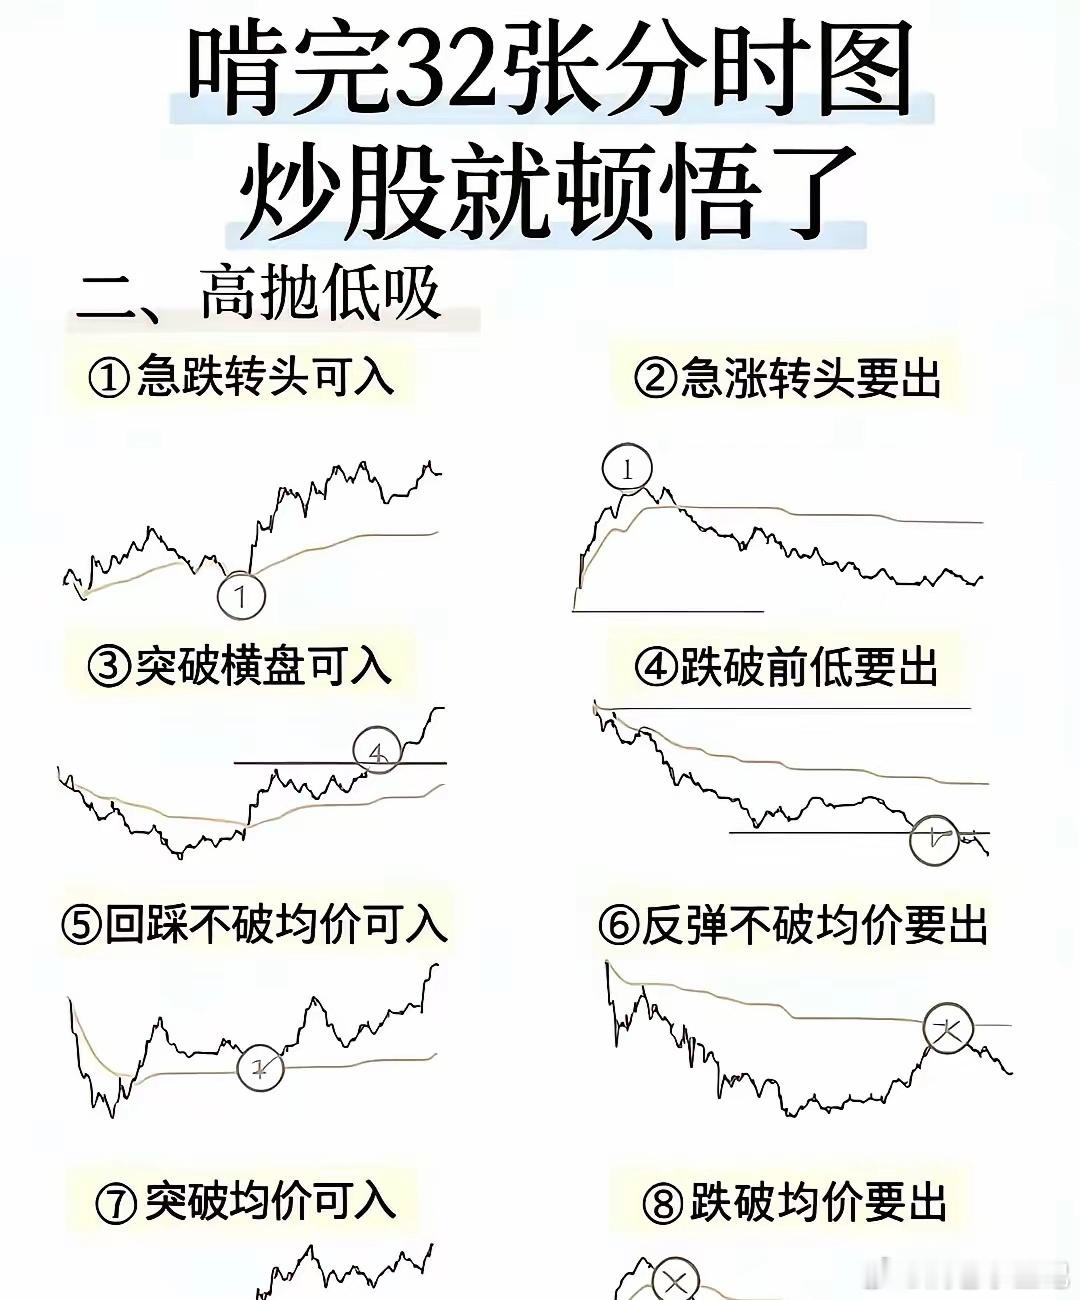
不少人买入时想的是短线,跌了5%觉得等等,跌10%觉得会反弹,跌20%开始研究公司基本面,跌到腰斩突然告诉自己:“我是做价值投资的。”
我更愿意说,这不叫从短线升级成长线,更像是交易计划失效以后,拿“长期”两个字给亏损找一个心理出口。
真正的长期投资,核心从来不是“拿得久”。
人民网刊发的《协同发力筑牢资本市场长期投资根基》就提到,长期投资并不是简单地持有不动,而是建立在深度研究、企业内在价值和成长持续性之上的投资行为,这个区别非常重要。
一个人买入前研究过商业模式、盈利能力、现金流、竞争格局、估值水平,企业经营没有发生根本变化,只是股价出现阶段性波动,他继续持有,有自己的研究逻辑。
另一个人看见股票上涨追进去,买入理由只有“走势强”“还能涨”“有人说目标价更高”,价格掉下来以后又临时宣布要拿三年,这两种“长线”看起来都是不卖,底层逻辑完全不是一回事。
在我看来,判断一笔持仓该不该继续,最值得问的也不是“已经亏了多少”,而是“今天手里如果没有这只股票,以现在这个价格,我还愿不愿意重新买”。
这个问题挺残酷,却能把成本价带来的心理干扰拿掉。
78元买入,只代表过去发生过一笔交易,市场不会知道你的成本,也不会负责把股价重新送回78元。
真正影响未来价值的,还是公司的盈利、资产质量、现金流、行业空间、治理情况以及买入价格对应的估值。
中国证监会在投资者风险提示中明确提醒投资者,不跟风、不迷信、不盲从,要在了解风险后理性参与市场。
证监会在投资者保护相关答复中也谈到,价值投资要关注上市公司的资产质量和盈利能力,投资决策应建立在认真研究公司基本面的基础上。
这里还有一个很容易产生争议的问题:股票跌了,到底该不该止损?
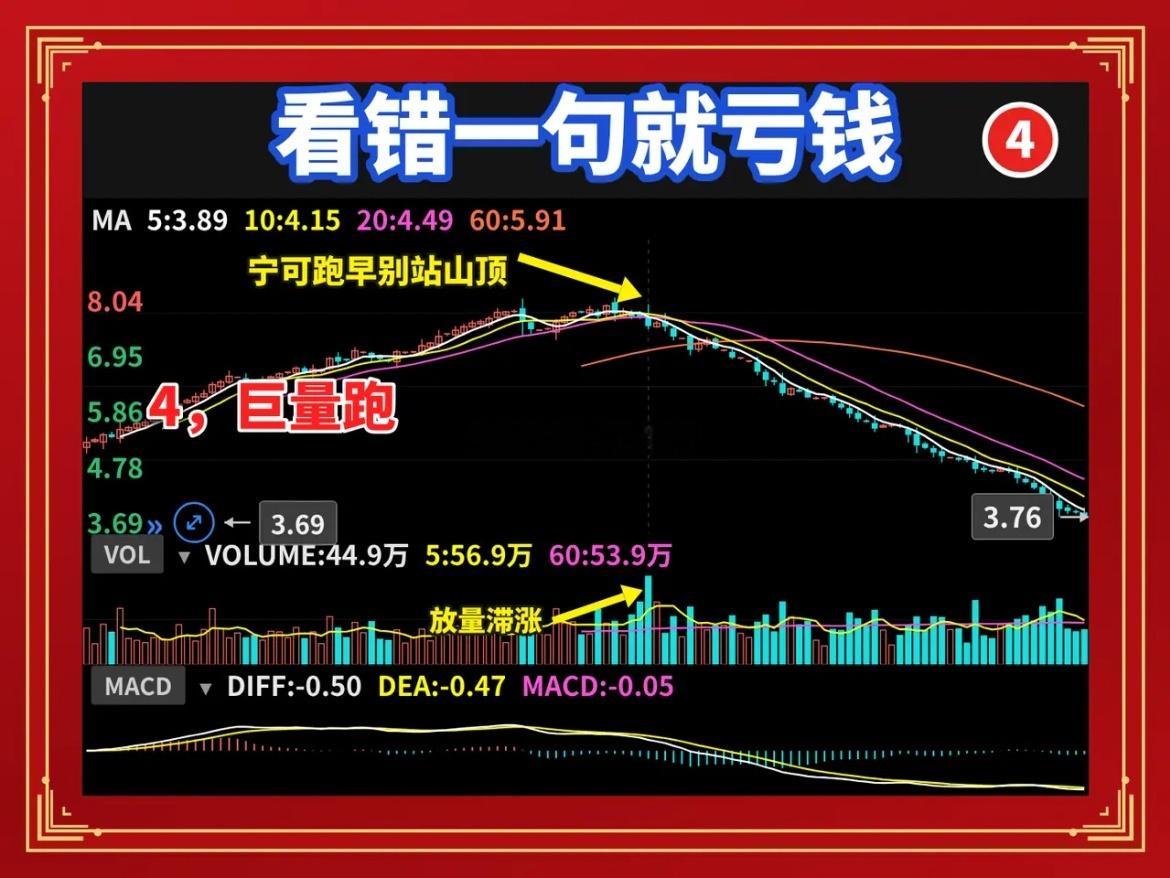
我觉得不能机械地给答案,“跌5%必须卖”“跌10%一定跑”看着纪律严明,可价格波动并不天然等于公司价值恶化。
反过来,“优质公司跌多少都拿着”也有问题,企业竞争力、盈利模式、行业环境都有可能变化。
真正有用的风控,不一定是提前写死一个百分比,而是买入前就知道自己错在哪里。
做短线的人,可以根据自己的交易体系确定趋势失效、量价失效或交易逻辑失效的退出条件;做长线的人,更该盯着营收质量、利润来源、现金流、负债、行业位置这些东西。
买入依据被推翻了,就重新评估,而不是只盯着自己的成本价等“解套”。
人民网转载的市场报道也提醒投资者,面对高风险个股,要重视基本面分析,提高风险管理意识,并通过合理的资产配置降低单一资产带来的冲击。
还有一点,我觉得比止损本身更重要:别让一只股票决定整个账户的命运。
假设78万元已经是一个家庭绝大部分可投资资产,却一次性压在单只股票上,真正的问题在买入那一刻就出现了。哪怕研究再充分,也没人能保证单家公司永远不出问题。
控制仓位的意义,不是预测哪只股票会跌,而是承认自己的判断存在犯错可能。
投资最难接受的一件事,就是人会看错。
可承认一次判断错误,并不丢人,真正危险的是为了证明自己当初没错,不断给已经变化的事实找理由。
从78元到13.33元,这个案例能留下的启示,也不该只是“以后一定要割肉”。
我更愿意把它理解成另一句话:短线有短线的纪律,长线有长线的研究,别在亏损以后才临时更换投资逻辑。
理性投资不是保证每一笔都赚钱,而是在判断出现偏差时,仍然有能力保护本金、重新选择。
投资有风险,把研究做在买入之前,把风险放在收益前面,远比事后给亏损寻找理由更重要。
评论列表