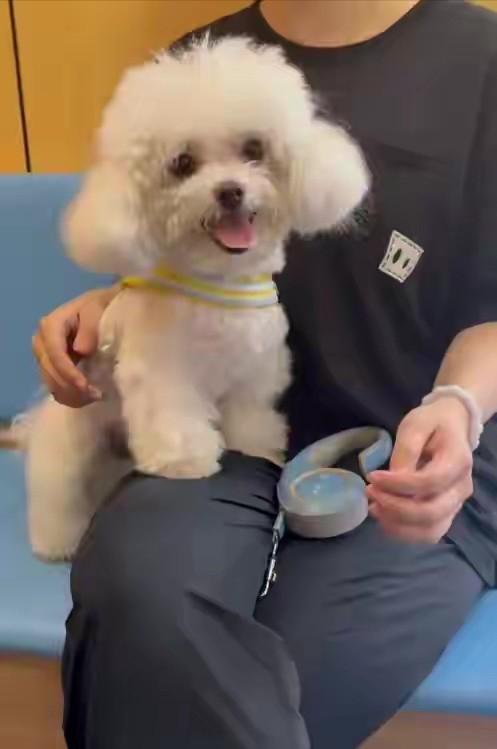
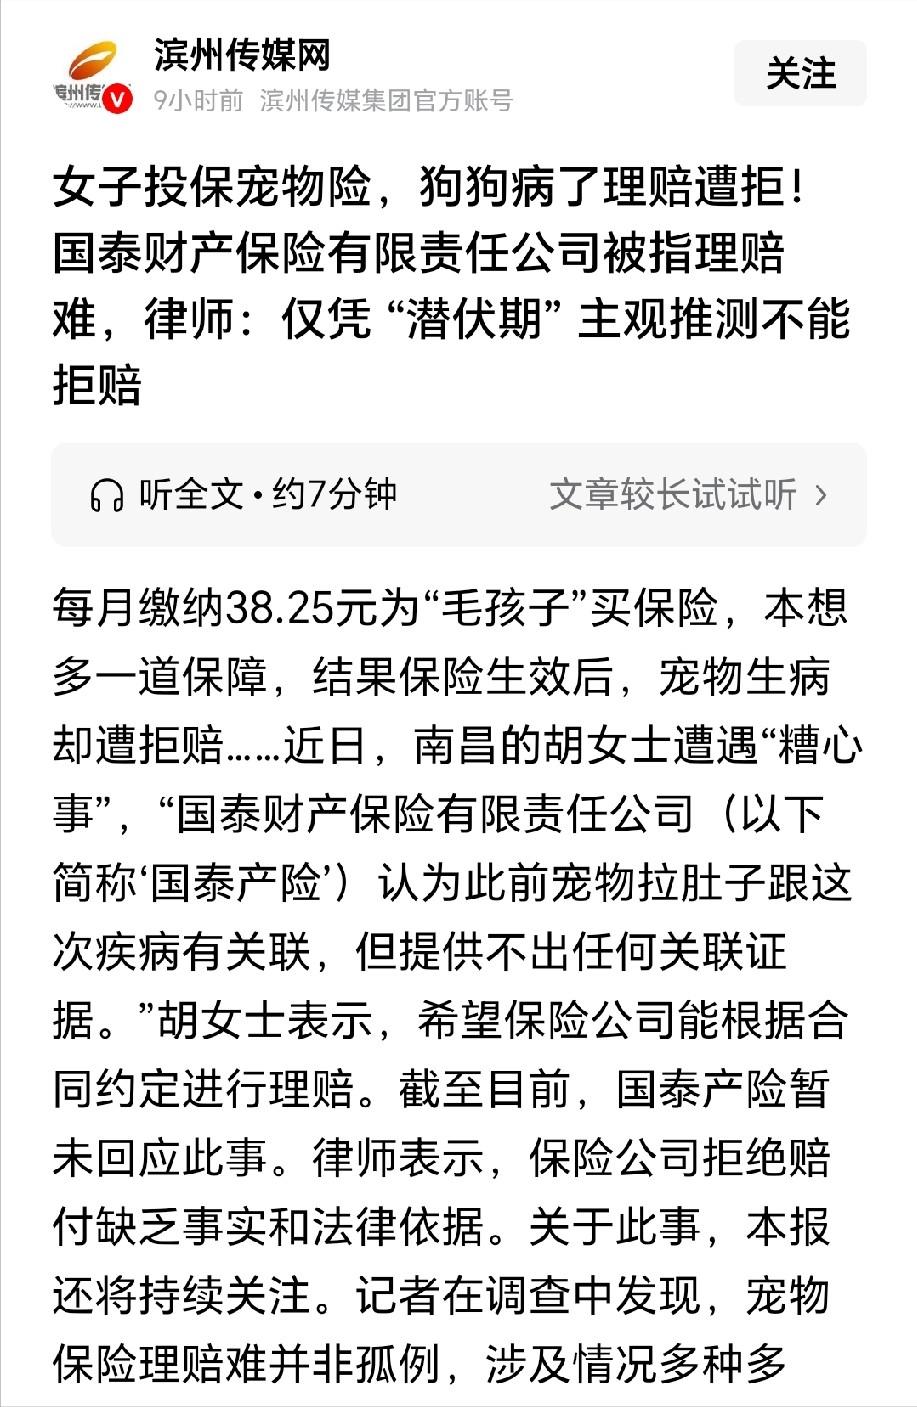
吃相太难看了!江西南昌,女子为了给家里的比熊犬有个保障,她每月花38元投保了宠物险,可谁知,一次狗狗生病治疗花费了2000元,结果正常理赔时,却遭到保险公司的拒绝,拒赔的理由让女子直呼太离谱!
今年6月,南昌胡女士在国泰产险为比熊犬小七办理了一份宠物保险,月缴保费38.25元,保单7月31日正式生效,条款写明等待期届满后门诊单次最高赔付1200元、手术最高赔付2000元。胡女士觉得这份保障买得踏实。
8月2日,小七突然跛行、四肢发抖、发高烧,胡女士立即送往宠物医院,确诊为呼吸道支原体病伴随重度炎症,前后花了2000多元医药费。狗狗康复后,胡女士提交了理赔申请。
8月27日,理赔审核未通过。保险公司的理由是:根据理赔材料,此次疾病出现在等待期结束之前,属保单免责范围。
保险公司还认定7月29日小七曾因吃未冷藏罐头拉稀,呼吸道炎症跟这次拉肚子有关联。胡女士追问依据,对方拿不出任何医学证明,只口头说了一句“病情有潜伏期”。
江西华罡律师事务所律师祝融指出,保险公司拒绝赔付缺乏事实和法律依据。按照保险法第十七条,格式条款中免除保险人责任的部分。
保险公司订立合同时必须在投保单、保险单或其他凭证上作出足以引起投保人注意的提示,并以书面或口头形式向投保人明确说明,未作提示或明确说明的,该条款不产生效力。保险公司要用“等待期免责”拒赔,前提是当初对这条做了清楚的提示和说明。
保险法第三十条规定得更直接:采用保险人提供的格式条款订立的合同,双方对条款有争议的,按通常理解解释;对合同条款有两种以上解释的,人民法院或仲裁机构应当作出有利于被保险人和受益人的解释。
保险公司说腹泻和呼吸道疾病有关联,但腹泻属消化系统问题,呼吸道支原体病属呼吸系统问题,两种病在医学上分属不同系统。
保险公司要证明确有关联,就得拿出医学证据。拿不出来,那“潜伏期”条款就有多种解释空间,应当采信胡女士一方的理解。
华泰财险在其“以案说险”专栏中做过消保拆解,明确指出保险理赔的基本原则是“谁主张、谁举证”,保险公司主张免责必须拿出充分医学证据,不能依靠概率推测来下定论。
既往症的认定核心标准是有正规宠物医院的确诊记录或持续治疗记录,如果投保前宠物没有任何就医记录,仅在等待期后首次发病,保险公司不能用事后确诊的结果反推投保前就存在疾病。
胡女士的小七在投保前没有呼吸道支原体病的就诊记录,7月29日的拉稀属于消化系统问题且已痊愈,保险公司将两者强行关联,缺乏事实基础。
胡女士的遭遇不是孤例。黑猫投诉平台上以“国泰产险”为关键词的投诉帖文达1819条,投诉理由集中在无依据拒赔、扩大免责范围、未按约定赔付三类。
2026年初,J女士为宠物猫投保某保险公司宠物医疗险,猫咪出现呼吸急促诊断为肺水肿,保险公司未做任何专项心脏检查,仅凭“幼猫肺水肿大概率是先天性心脏病导致”的推断就拒赔。
J女士带猫咪做了心脏彩超,结果明确排除先天性心脏病,保险公司仍维持拒赔。事件经媒体曝光后引发广泛讨论,保险公司内部复核才撤销原拒赔决定,赔付全部诊疗费用1200元。
从市场规模看,2019年前后国内宠物险市场不过5000万元量级,渗透率不足1%,到2025年已增长至30亿至35亿元,渗透率接近5%。保费规模上去了,理赔纠纷也跟着涨。
行业基础设施没跟上,宠物身份识别体系尚不完善,宠物诊疗标准缺乏统一定价规则,保险公司核保核赔的风控能力不足,这些结构性问题在理赔环节集中爆发。
孔子说,言必信,行必果。保险卖的就是信誉二字,投保时说得天花乱坠,理赔时推三阻四,透支的是整个行业的信用。胡女士还在等一个合理的结果,国泰产险至今没有回应。