标签: 五粮液
胖素上学记小狗钱钱的漫画两天就看完了,胖子说小狗钱钱好好看啊,趁热打铁就给她
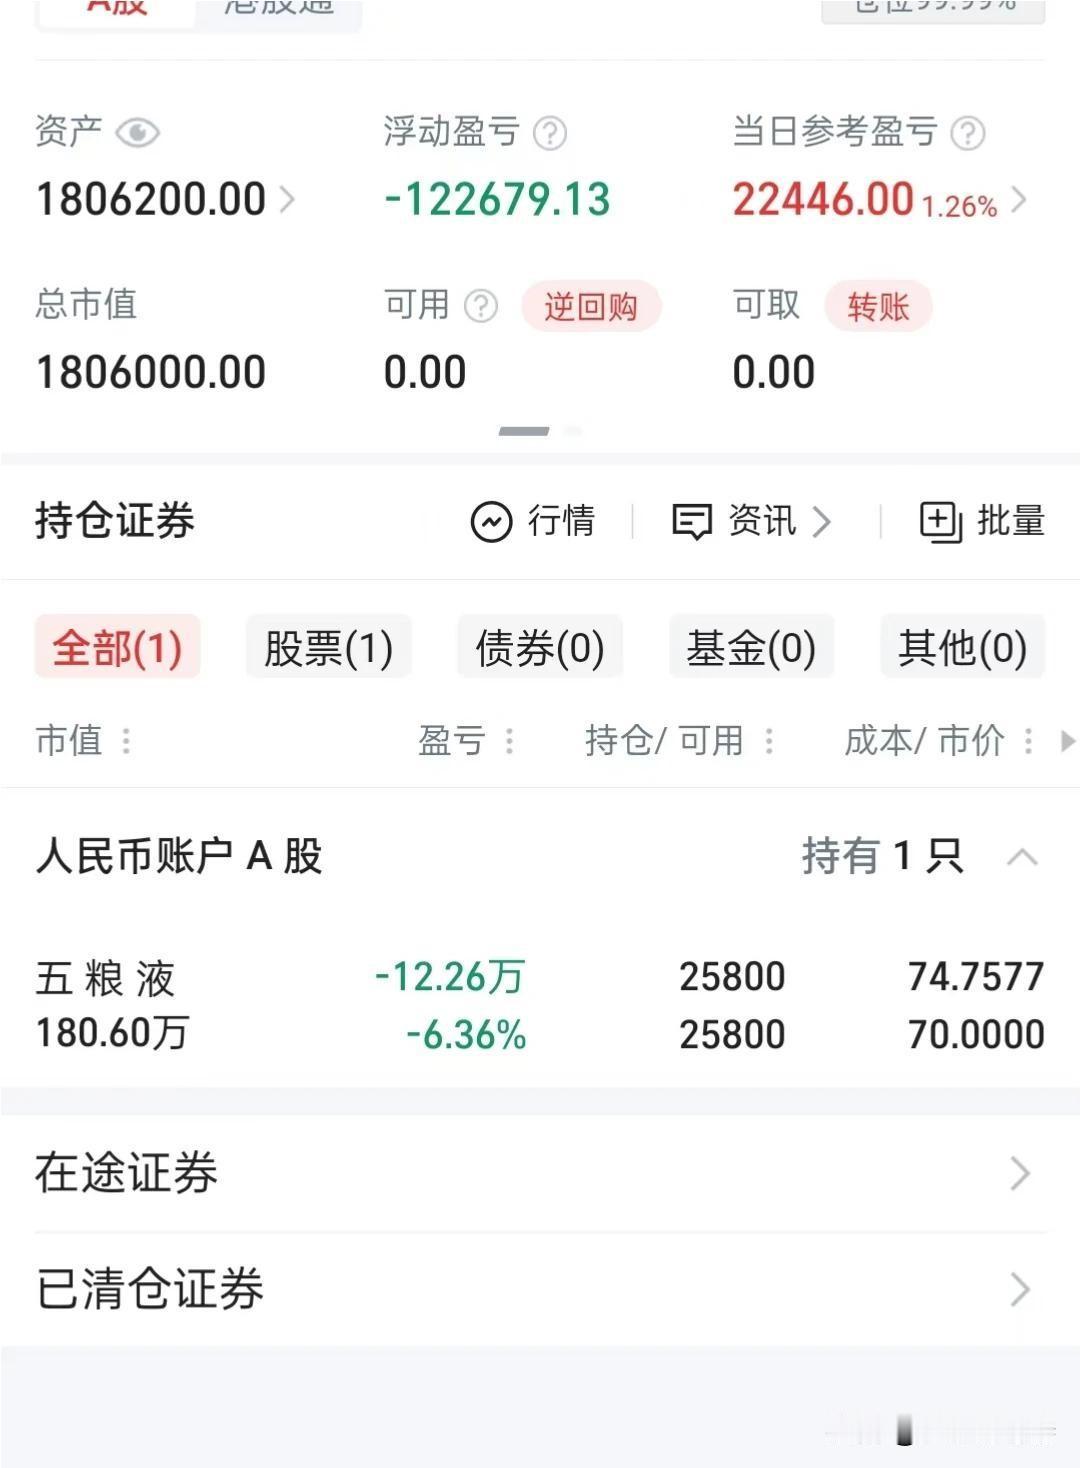
胖素上学记小狗钱钱的漫画两天就看完了,胖子说小狗钱钱好好看啊,趁热打铁就给她买了小狗钱钱2。看完第一本她说有一个五十五十理论,就是你赚了100块,就花一半,另外一半存起来。今天跟她说,收入翻倍,并不意味着实力翻倍,而是可以翻好多倍。比如,赚5000,花4000,结余1000,如果收入翻倍到10000,还花4000,结余变成6000了,是之前的6倍。相当于干1个月,顶以前干6个月。胖子立刻意识到赚10000了继续花4000好像不太好,我说对,收入提高了,生活品质也应该提高,对自己也是一种奖励,花到6000,结余4000,也翻四倍了。随后跟她说了以前同事干的傻事:拿6000时,拜年送海之蓝,两年后拿25000了,膨胀了,拜年改送五粮液了,第三年公司亏损,降到15000了,傻眼了,继续送五粮液心里在滴血,降回海之蓝又觉得面子上挂不住,最后还是送了五粮液,死要面子活受罪。小狗钱钱2没有漫画了,就是字书,她带到学校去了,午休时拿出来看,又说小狗钱钱2好好看啊,今天又学了个甜甜圈理论。
中秋节最适合带回家的6种酒:1.茅台2.五粮液3.泸州老窖4.汾
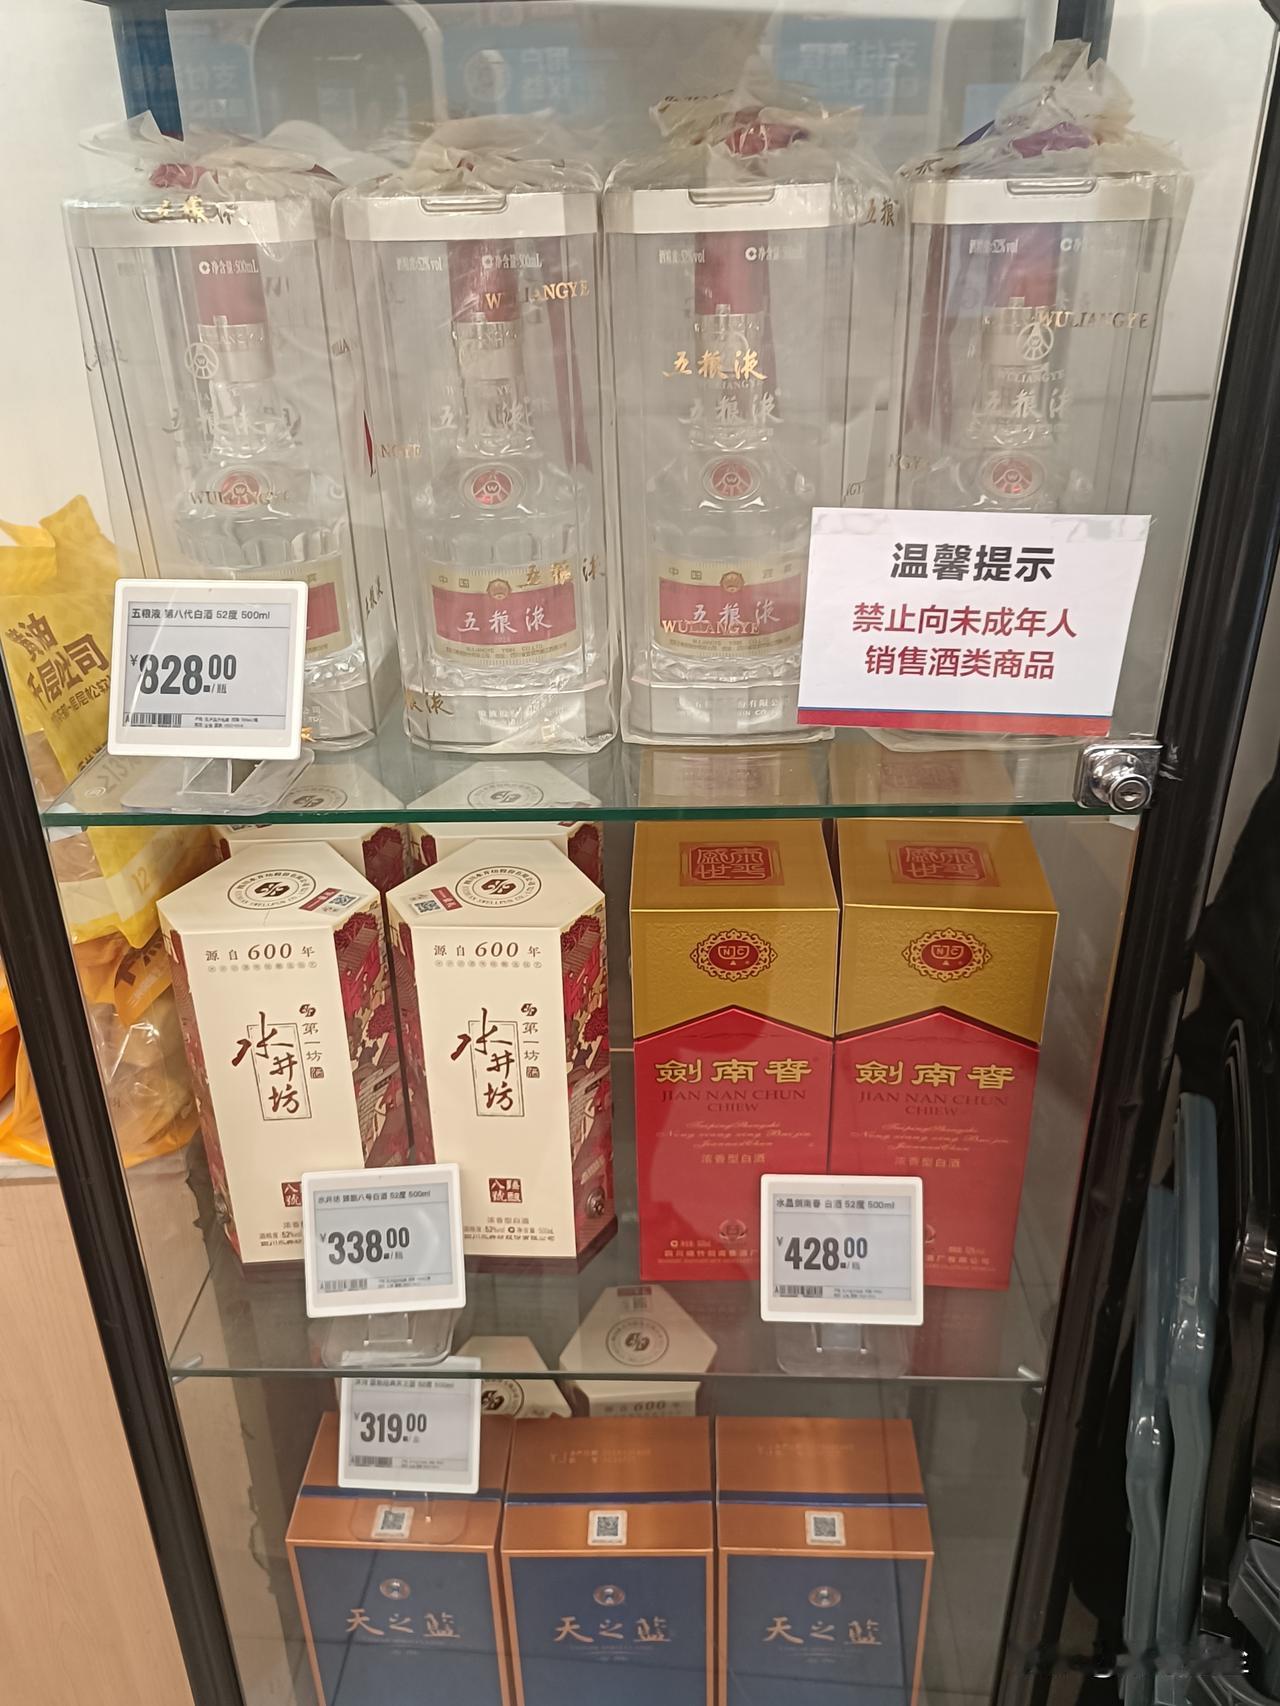
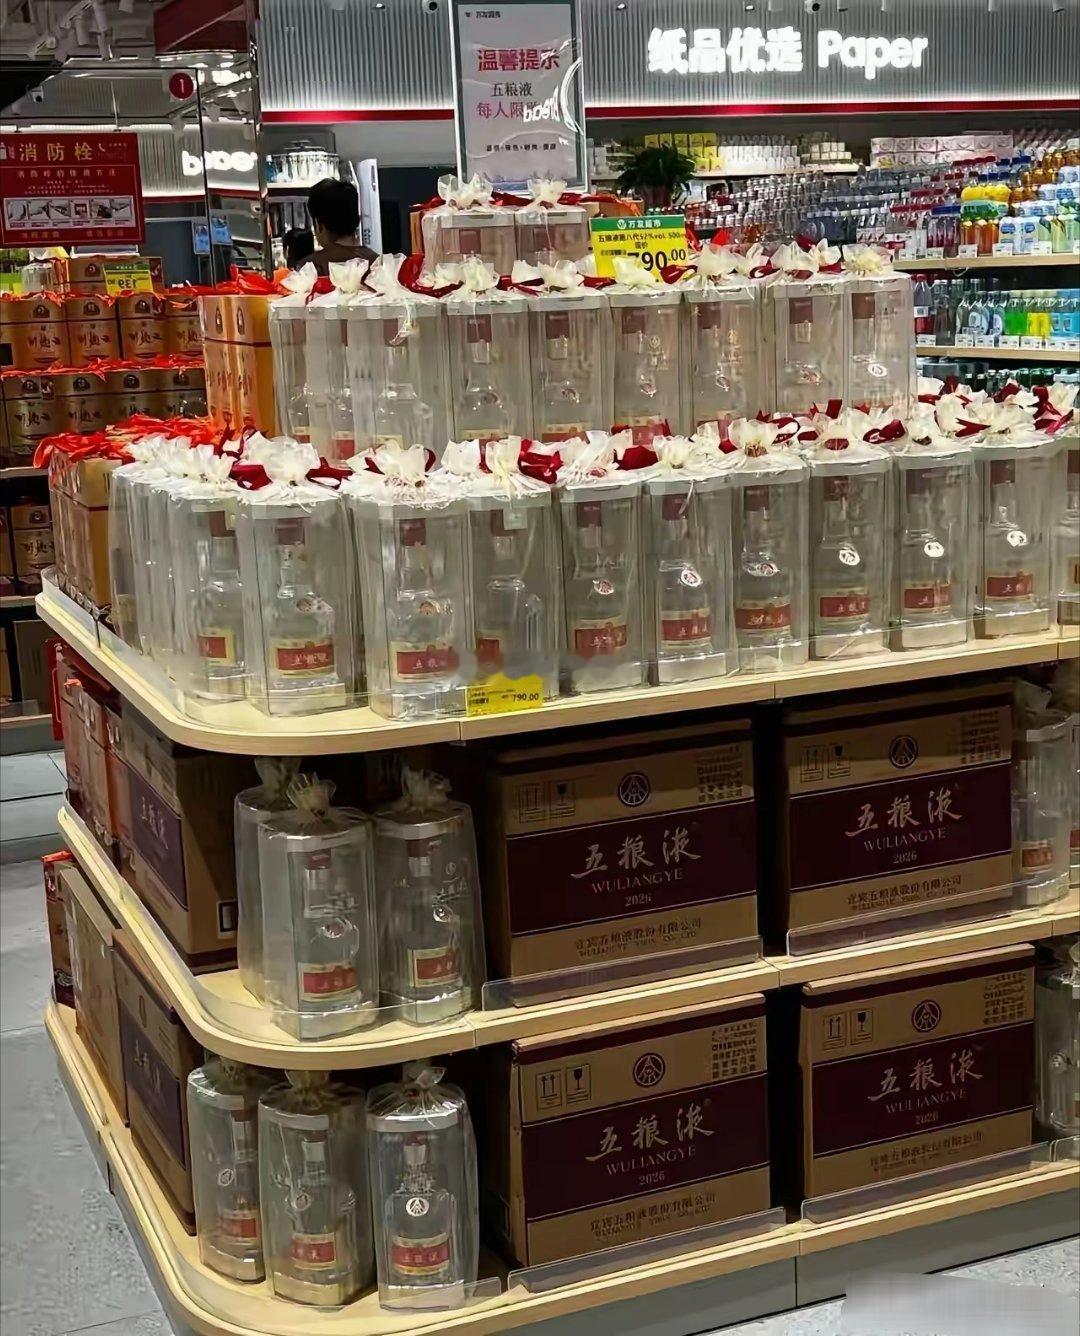
中秋节最适合带回家的6种酒:1.茅台2.五粮液3.泸州老窖4.汾酒5.剑南春6.洋河中秋带酒回家,带的不只是酒,更是一份“我记着你”。茅台给谁?给那个一辈子舍不得喝好酒的人。你爸可能喝了一辈子散酒,你带瓶茅台回去,他嘴上说“浪费”,可你看见他转身眼睛湿润了。五粮液给谁?给那种一大家子围一桌的热闹。浓香型的酒,开瓶就满屋飘香,谁都闻得着。人多了,就得有一瓶大家都认的,不用解释,开就是了。泸州老窖、剑南春,这两样给念旧的人。泸州老窖的窖池几百年了,剑南春当年跟茅台五粮液齐名。你带回这两样,老人一看就懂:这孩子还记得咱们家以前喝什么。有些味道,是记忆的钥匙。汾酒清,清得像北方的秋天。给不常喝酒的人,入口不冲,咽下去是暖的。一瓶汾酒,配一碟花生米,一家人能坐一晚上。话不用多,杯不用满。轻轻碰一下,就都有了。洋河绵柔,给那些日子过得细腻的人。你姐,你姑,平时不怎么喝,可过节高兴了,也能来一小杯。绵柔的酒不欺负人,谁都能喝一口。团圆这东西,最怕分你我。一瓶谁都能喝的酒,比什么山珍海味都实在。你看,六种酒,六种人,六种家。中秋带酒,最怕的是攀比。你带茅台,我就要带五粮液。你带一千的,我就要带两千的。比到最后,酒没喝出味,心先累了。老人要的不是那口贵的,是你回来。你带瓶几十块的汾酒,只要是你倒的,他就觉得比茅台甜。还有一层:酒是拿来喝的,不是拿来摆的。这是代代人印在记忆里的情怀。你带回去,开了,分了,喝了,才有意义。别被牌子框住。
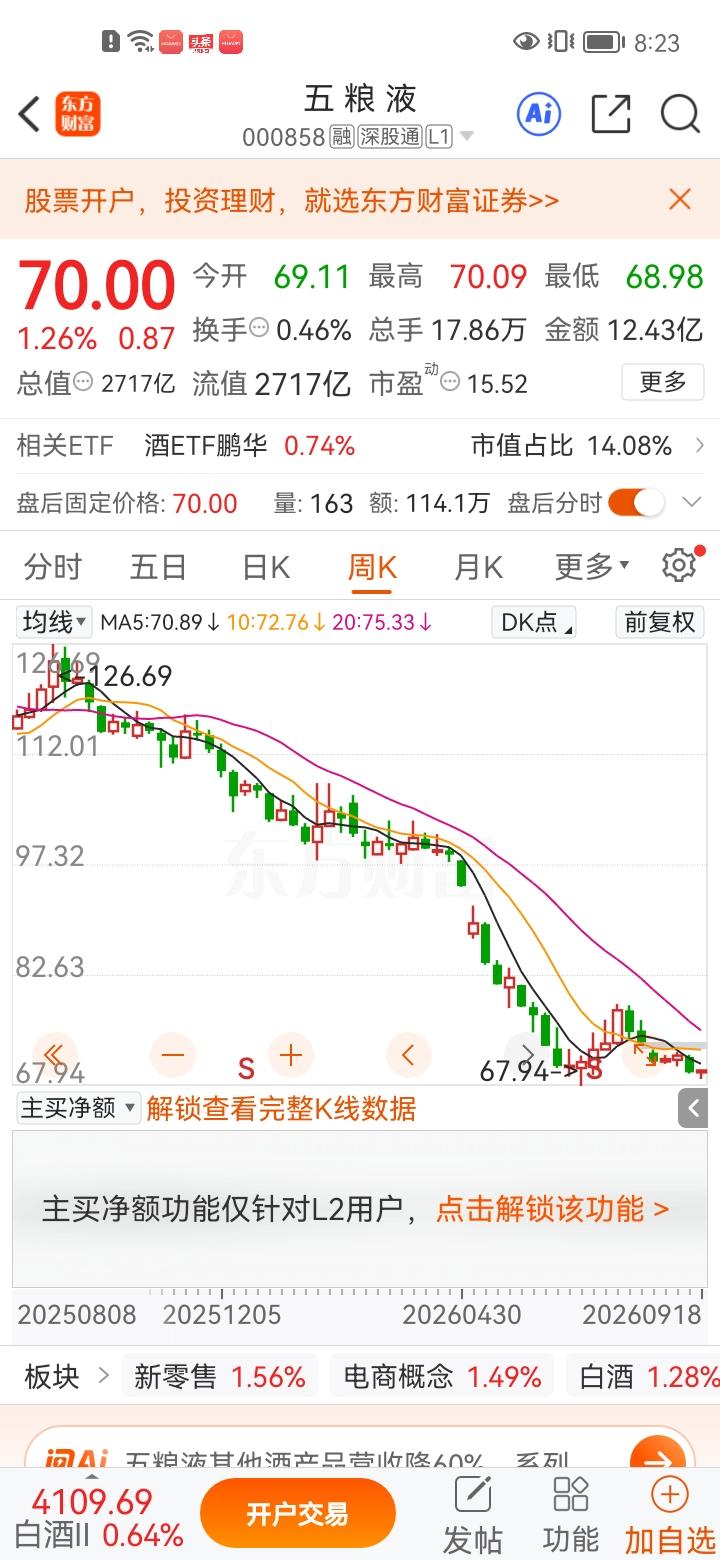
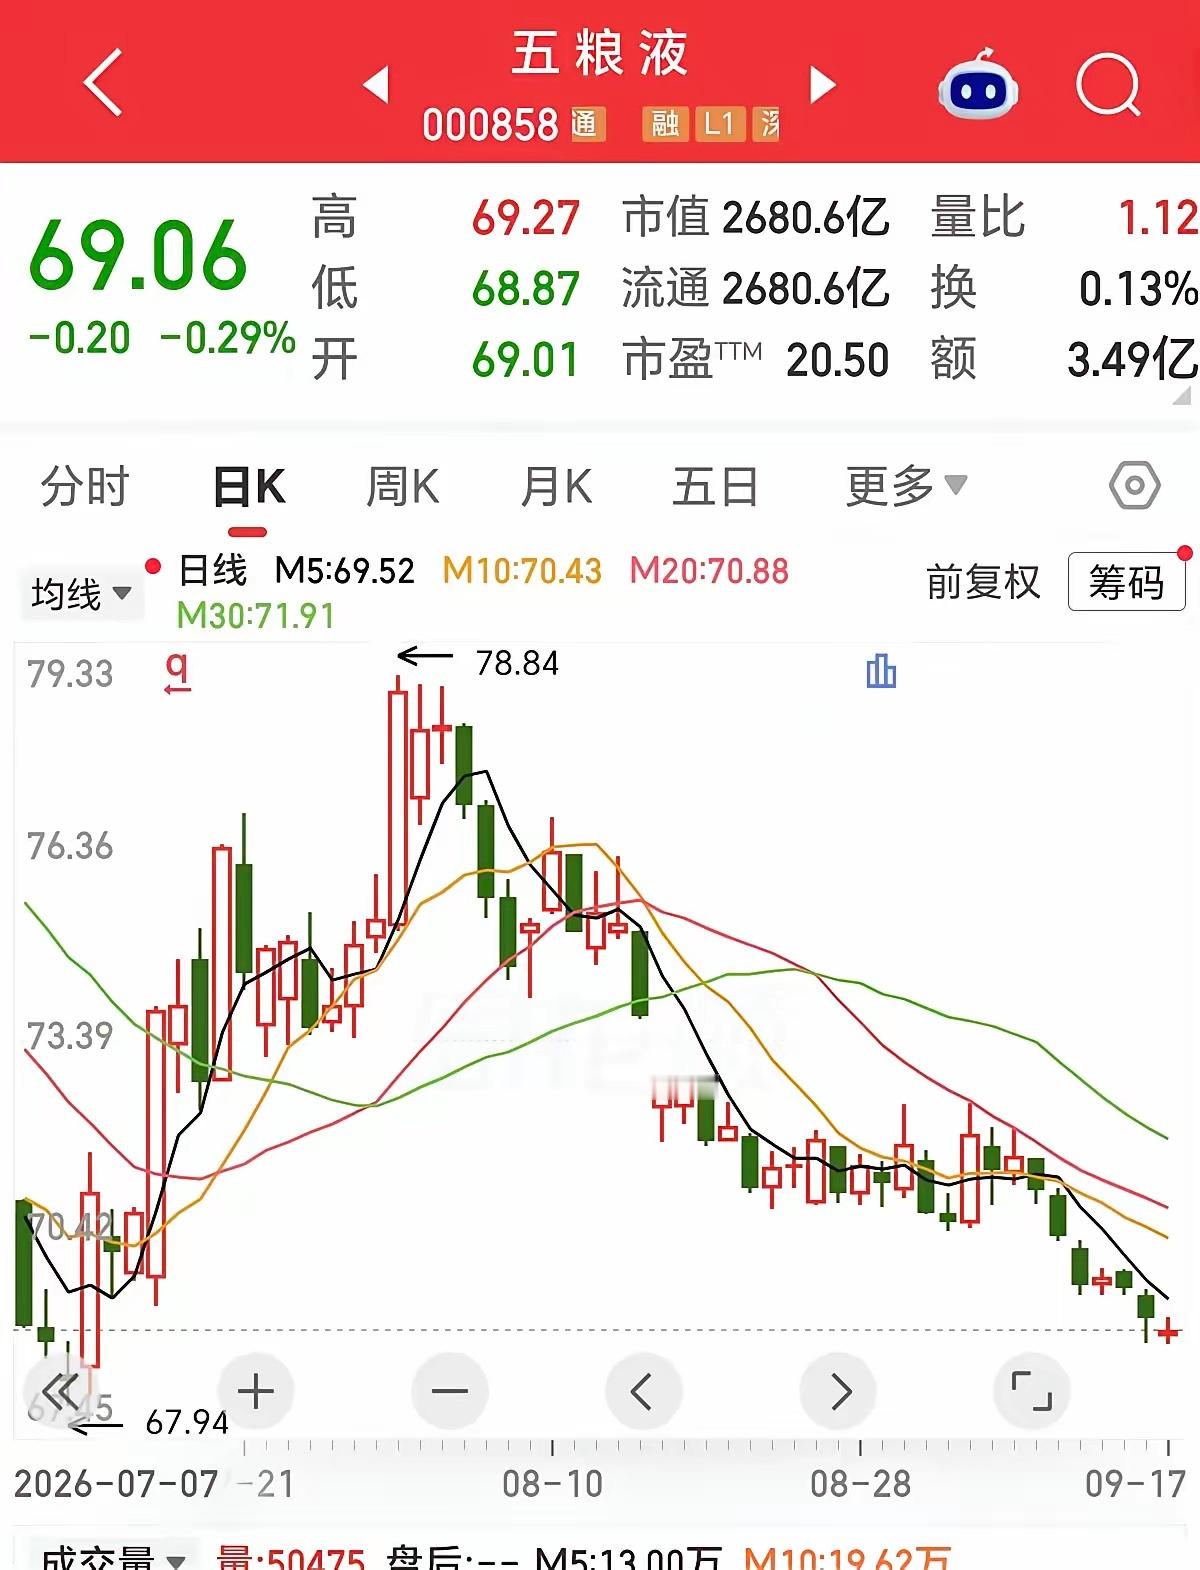
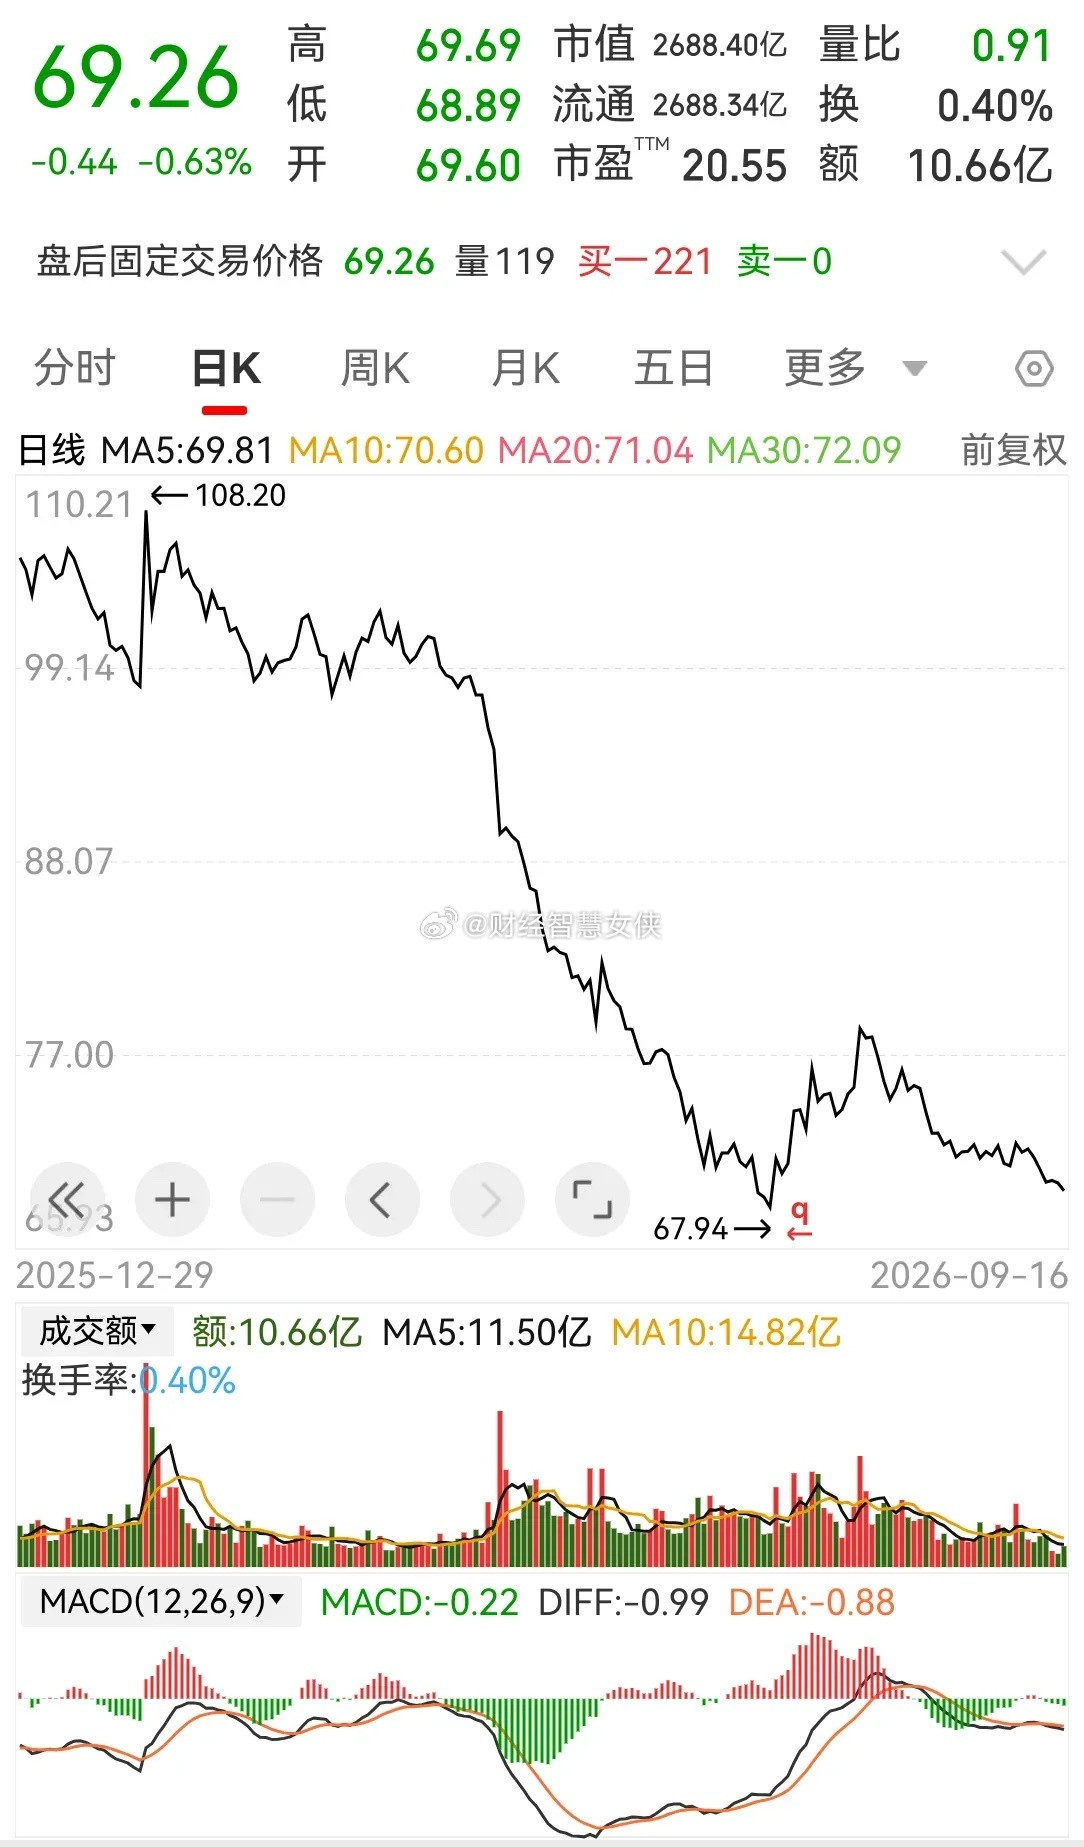
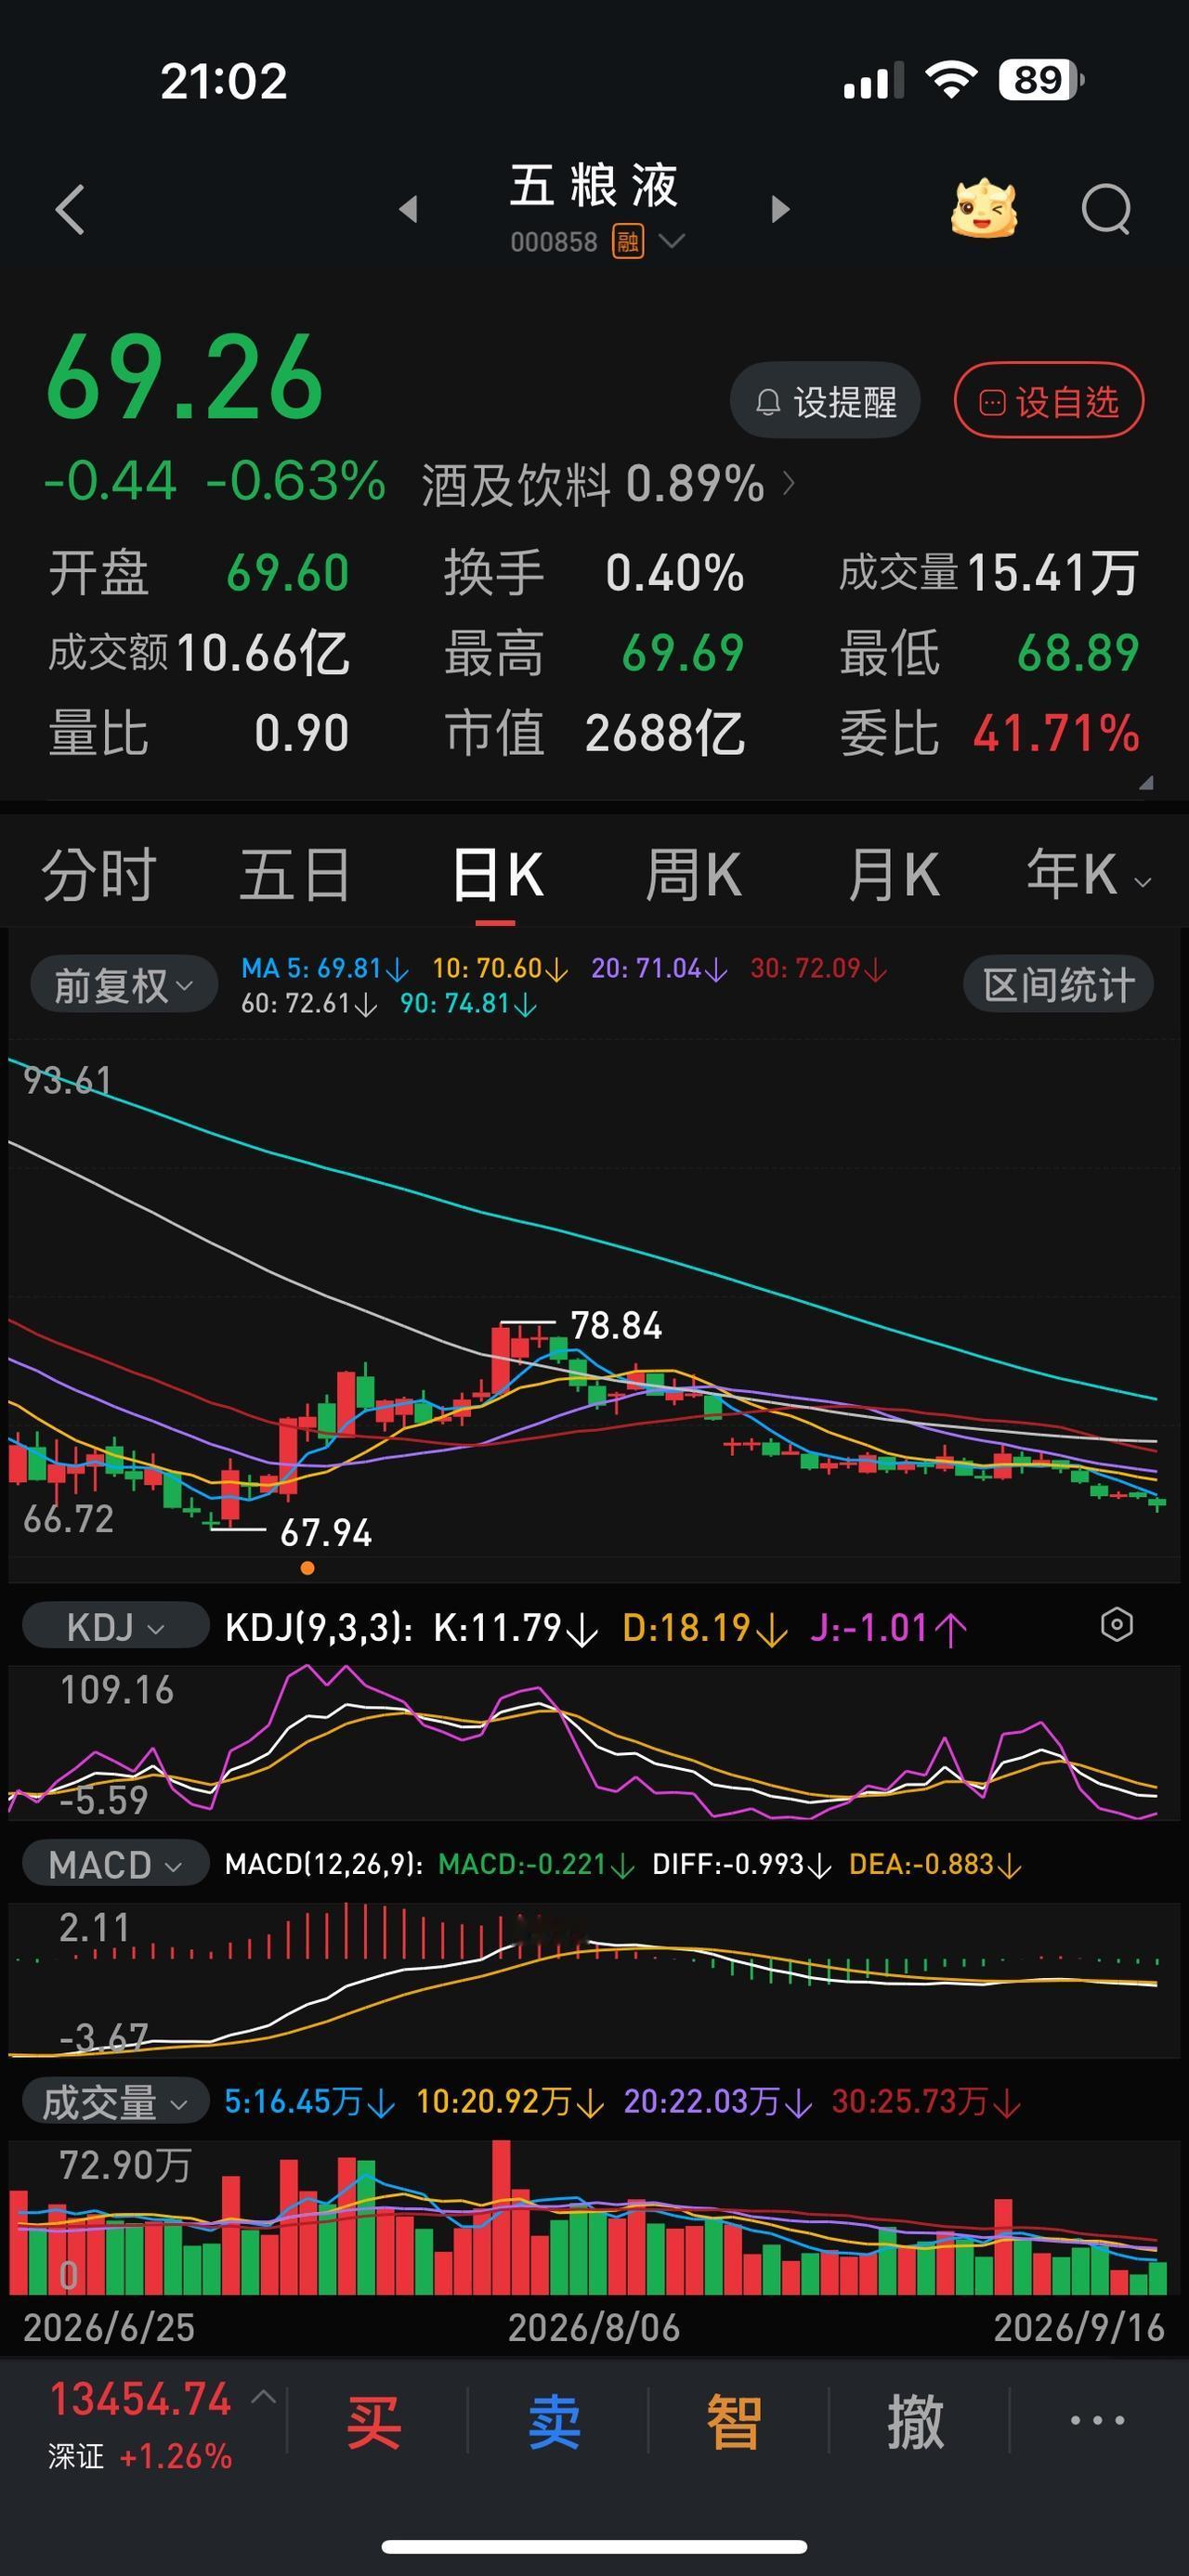
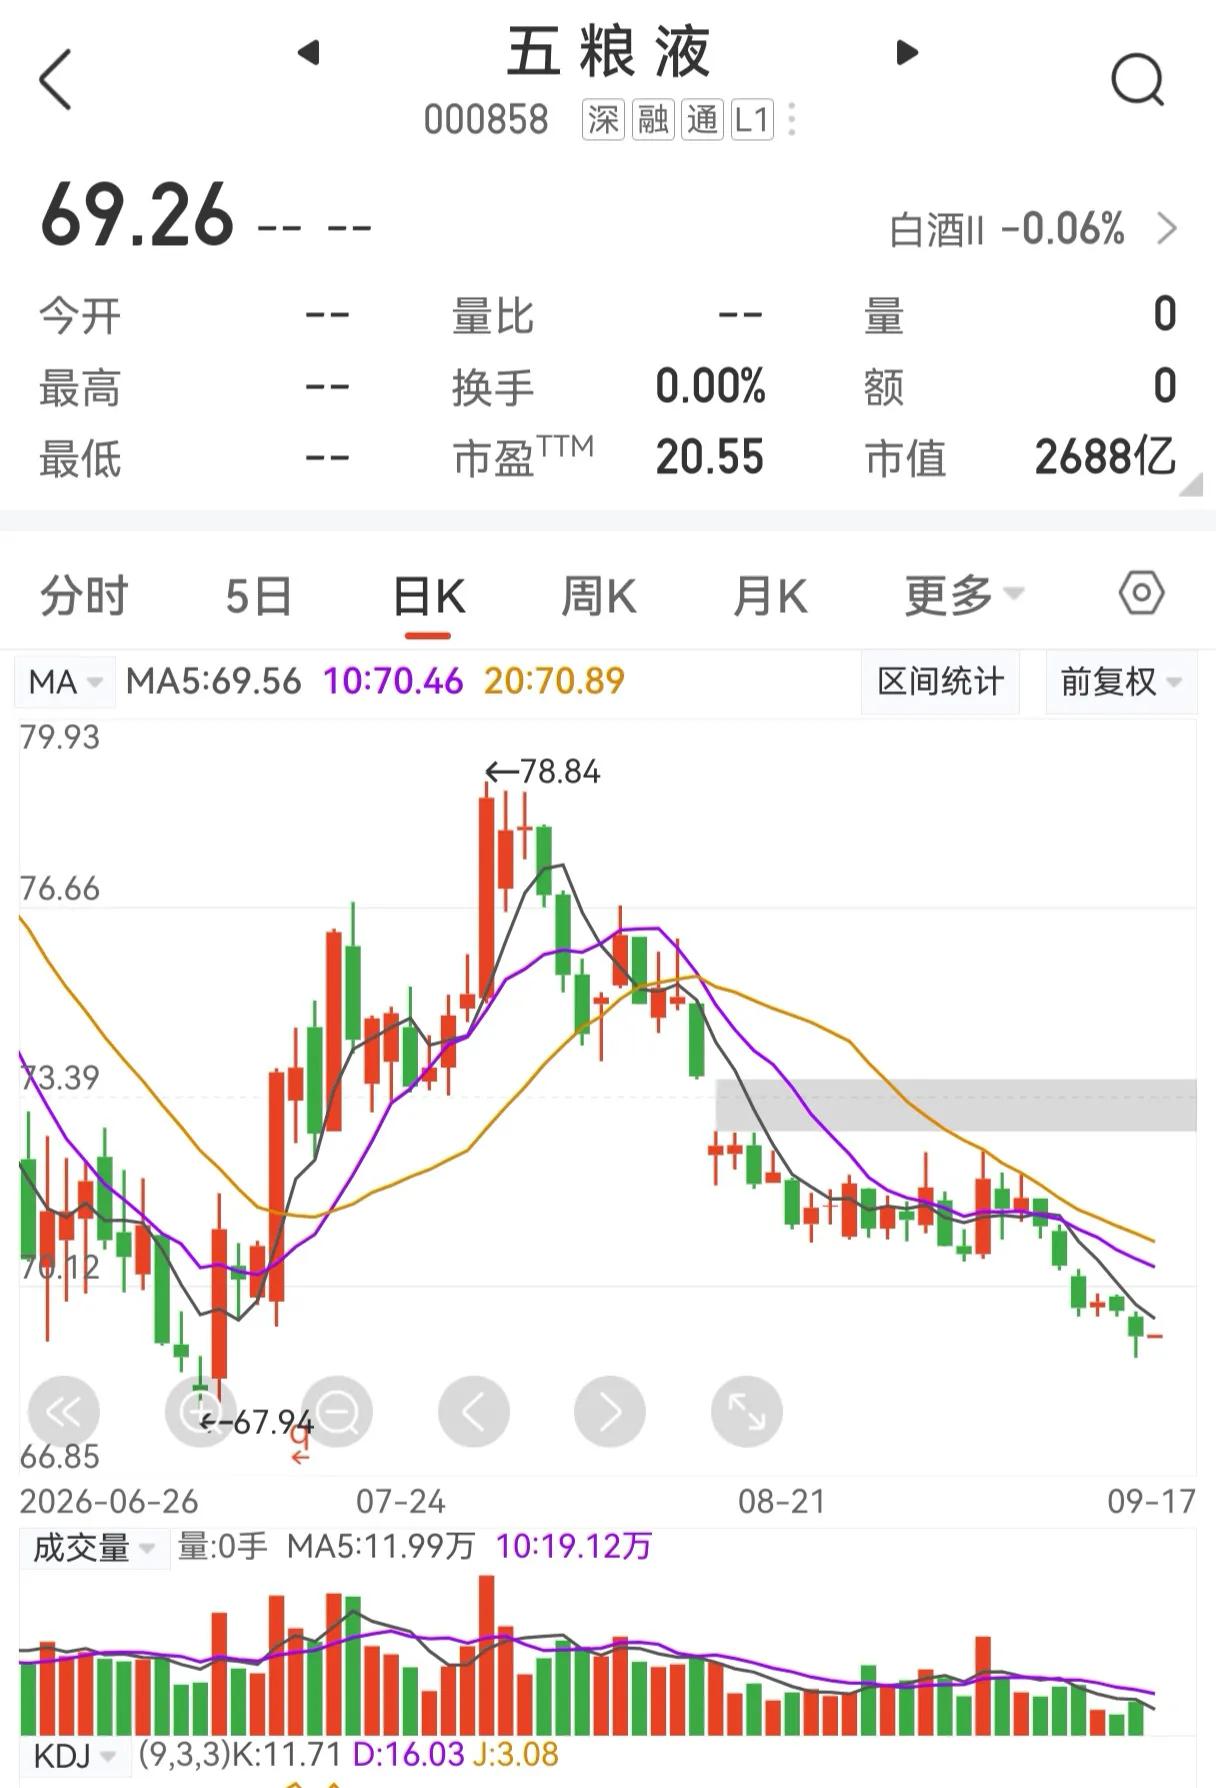
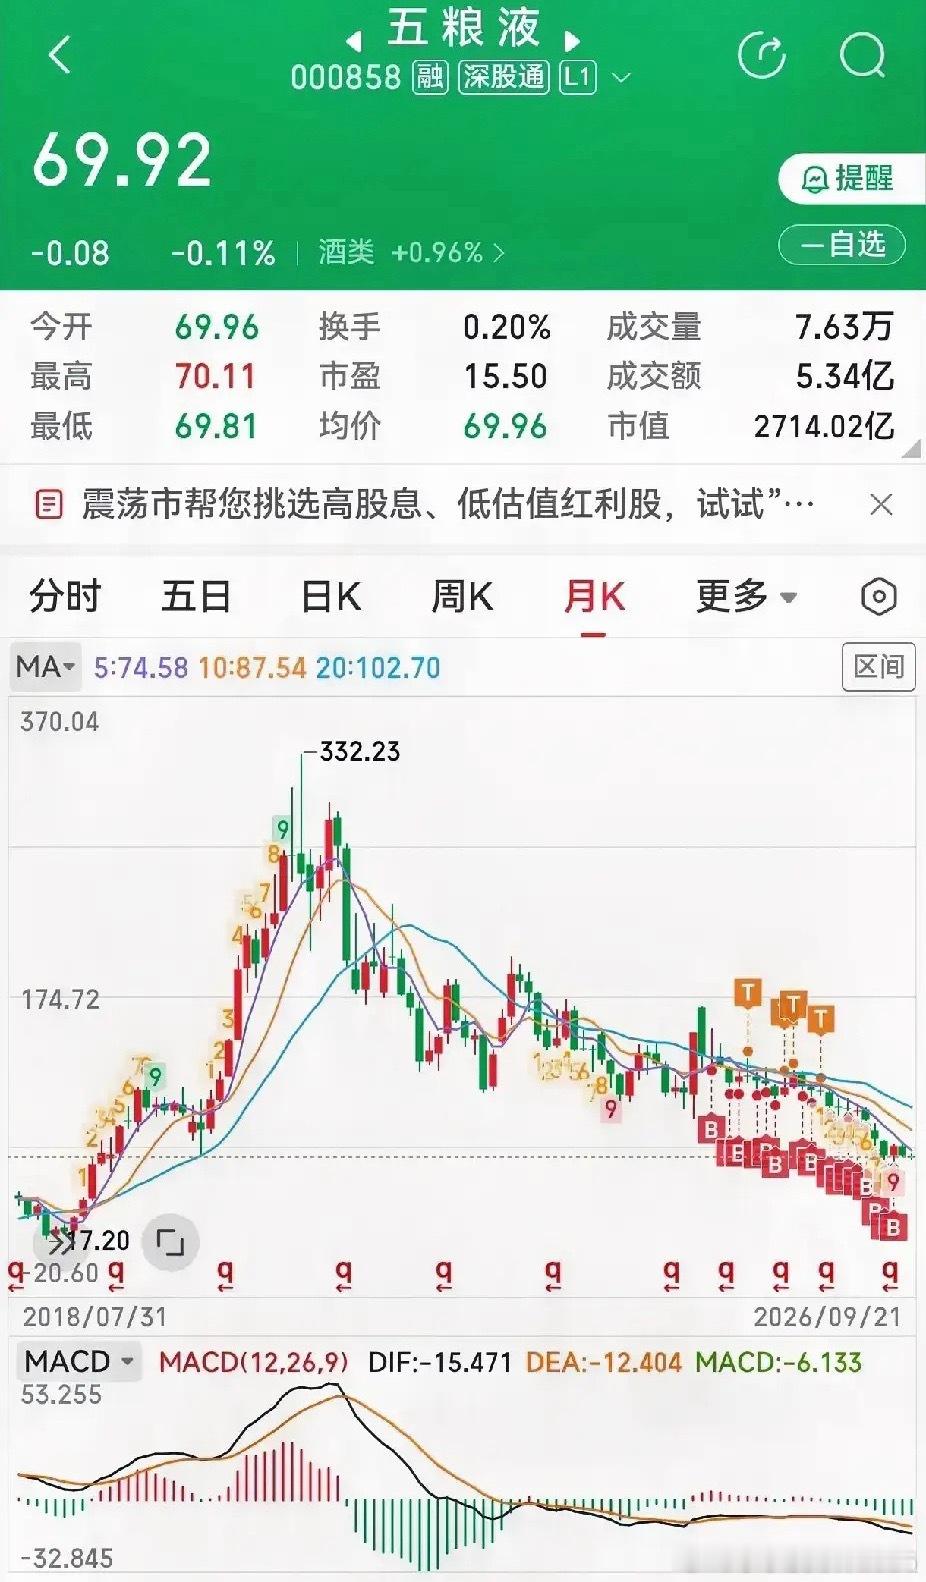
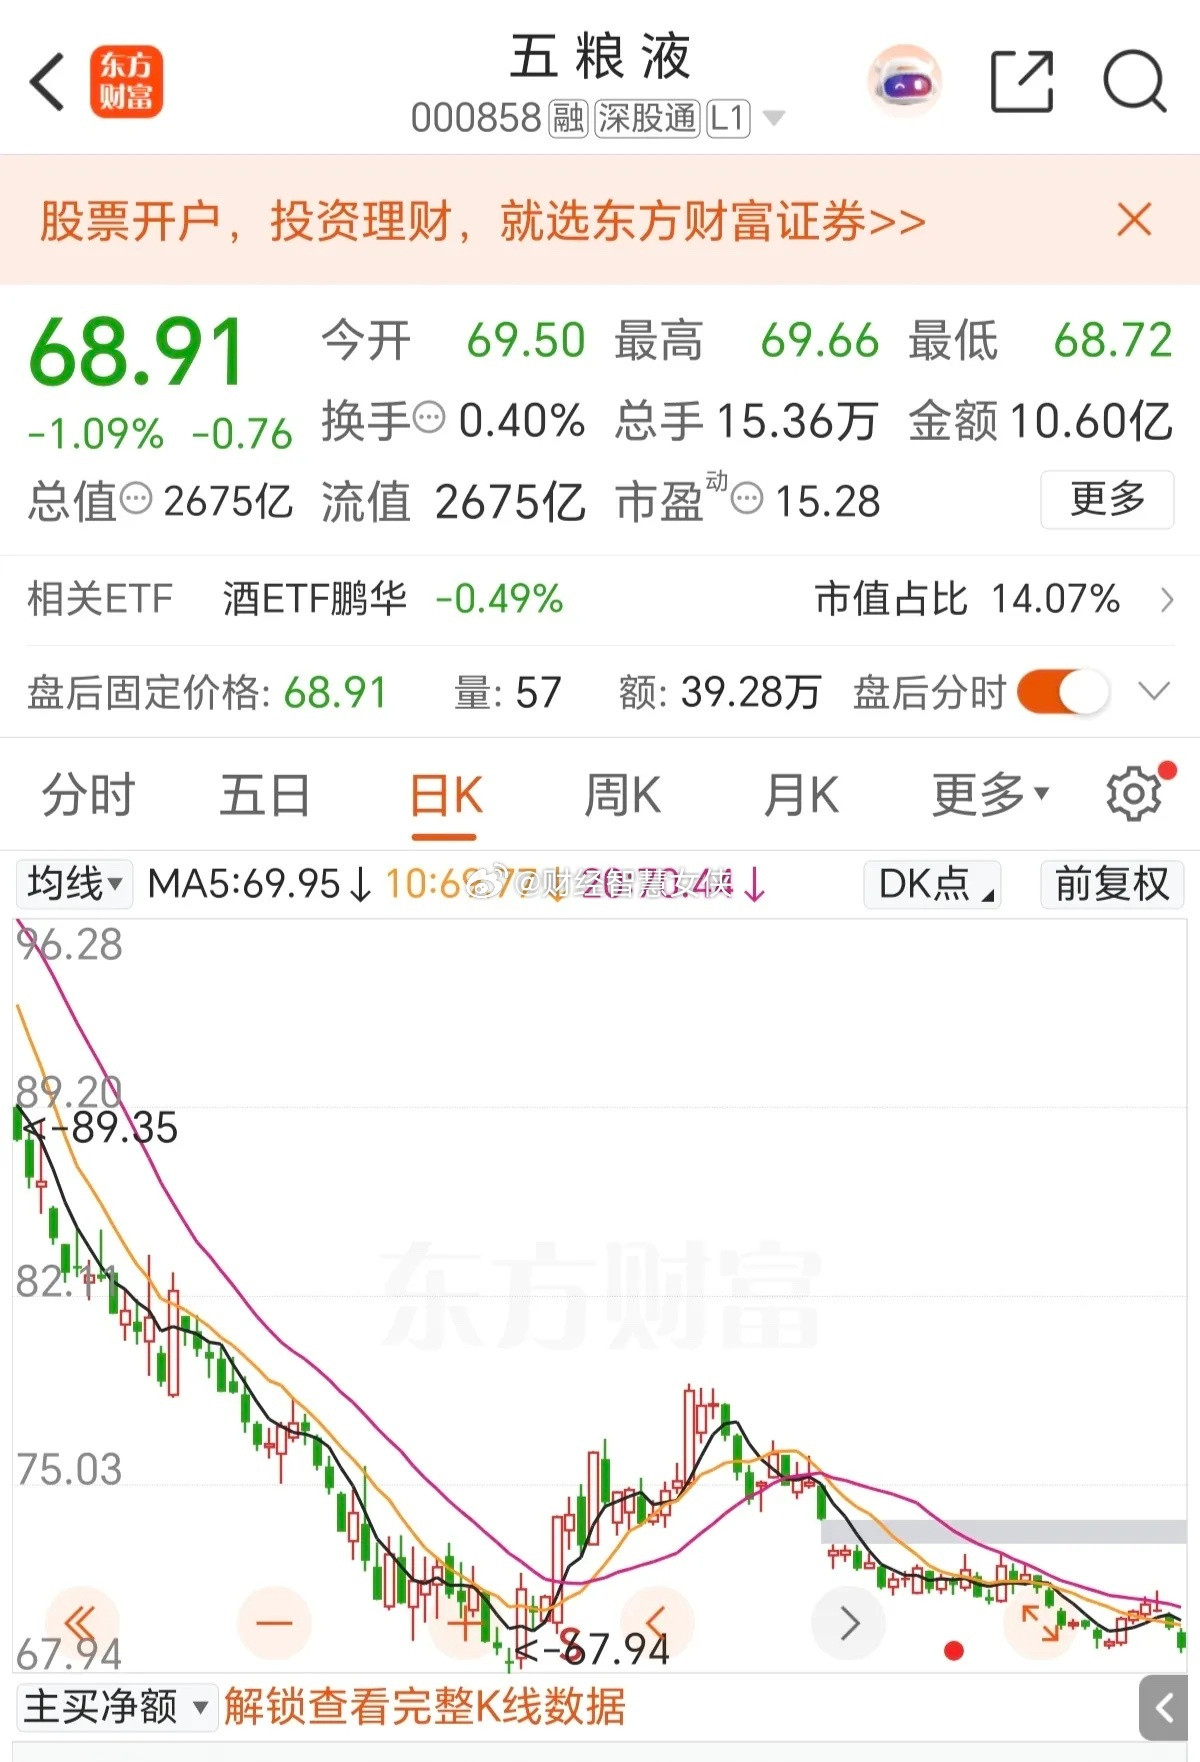
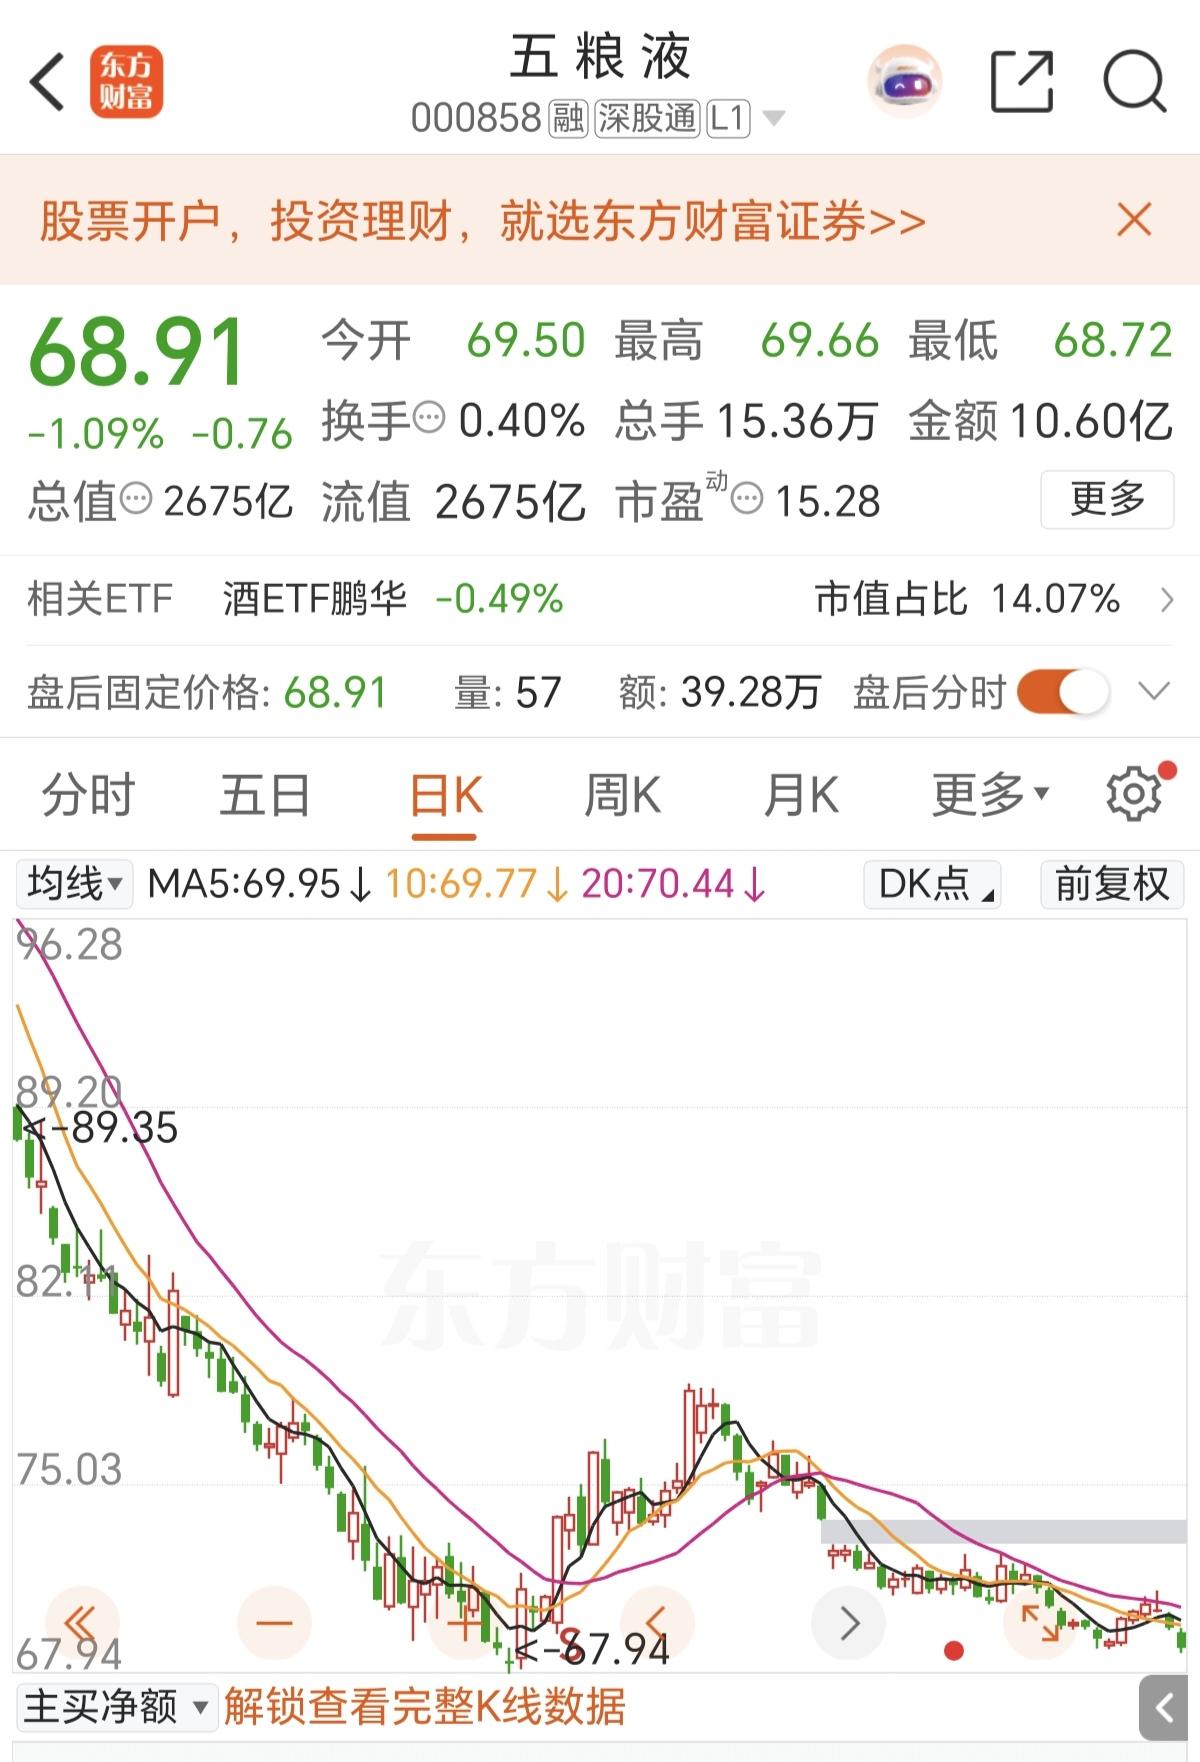
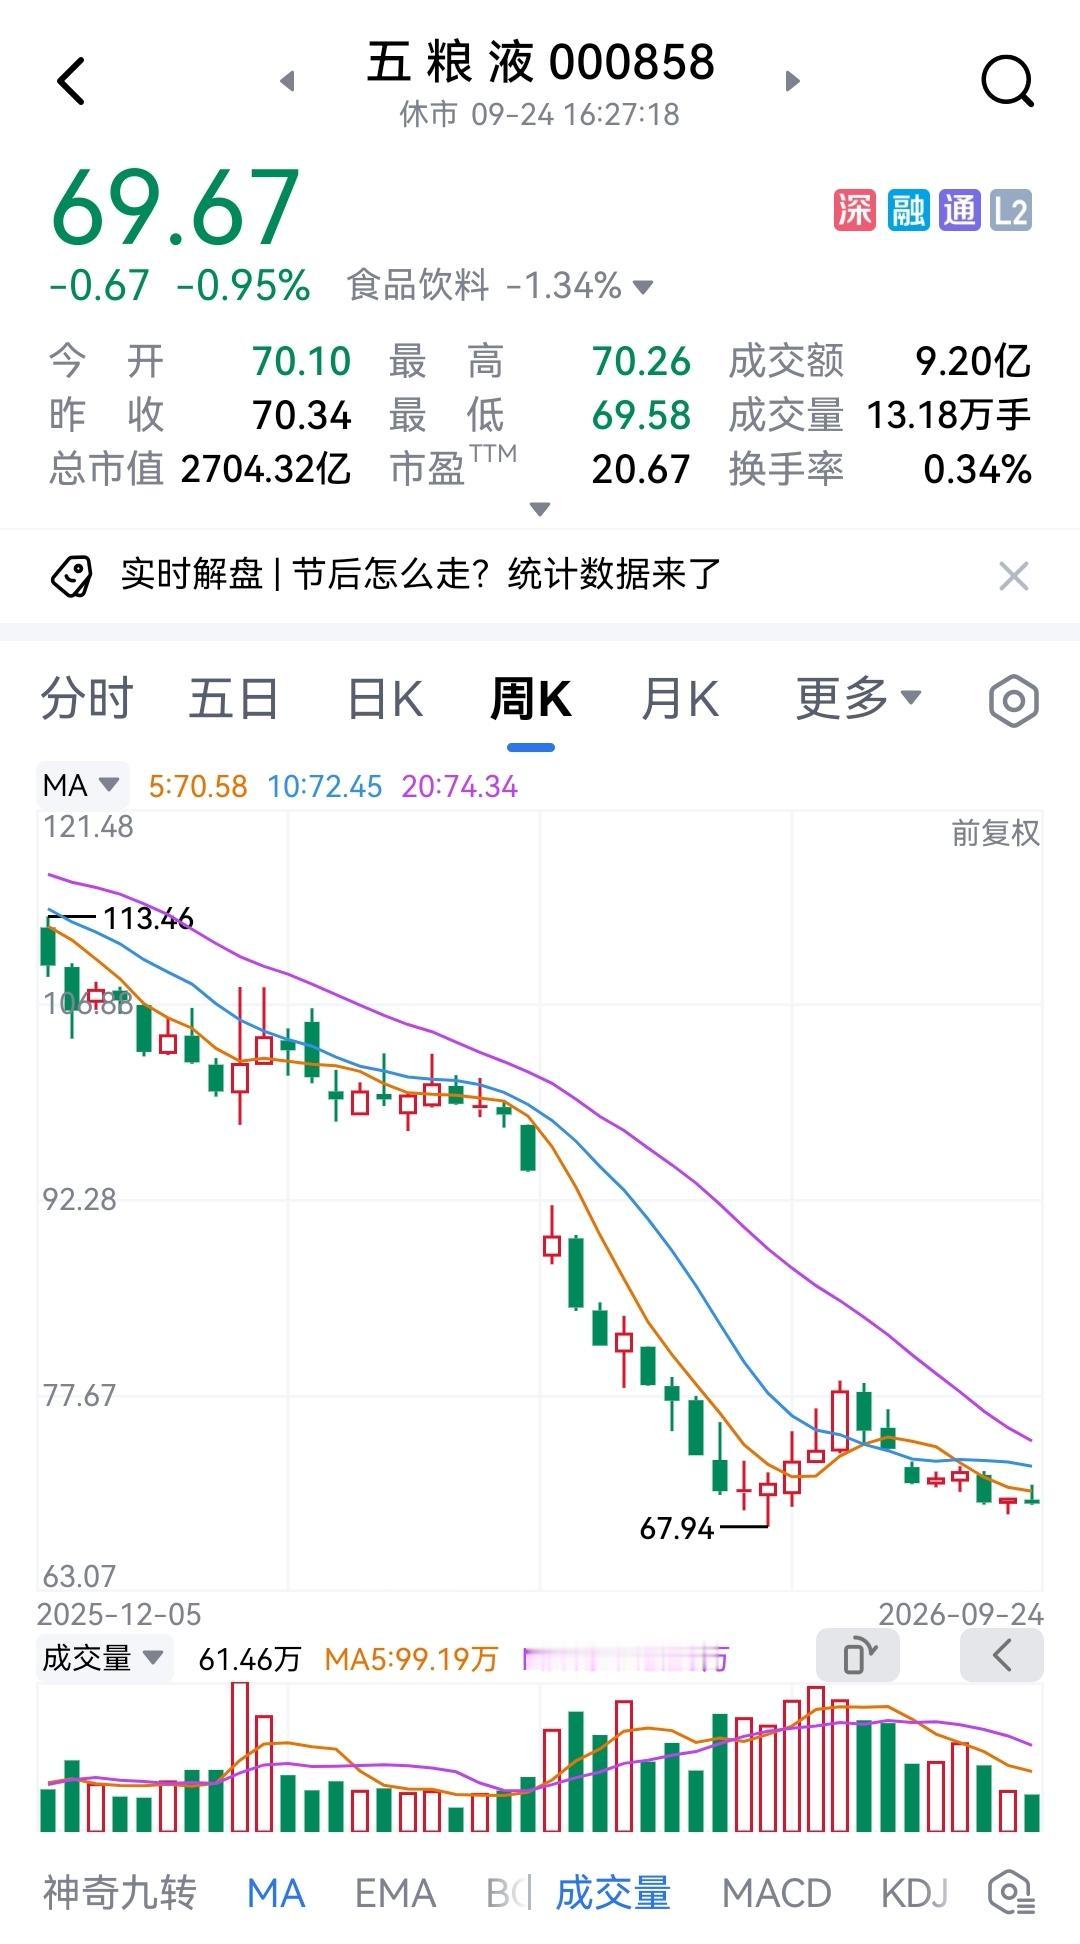
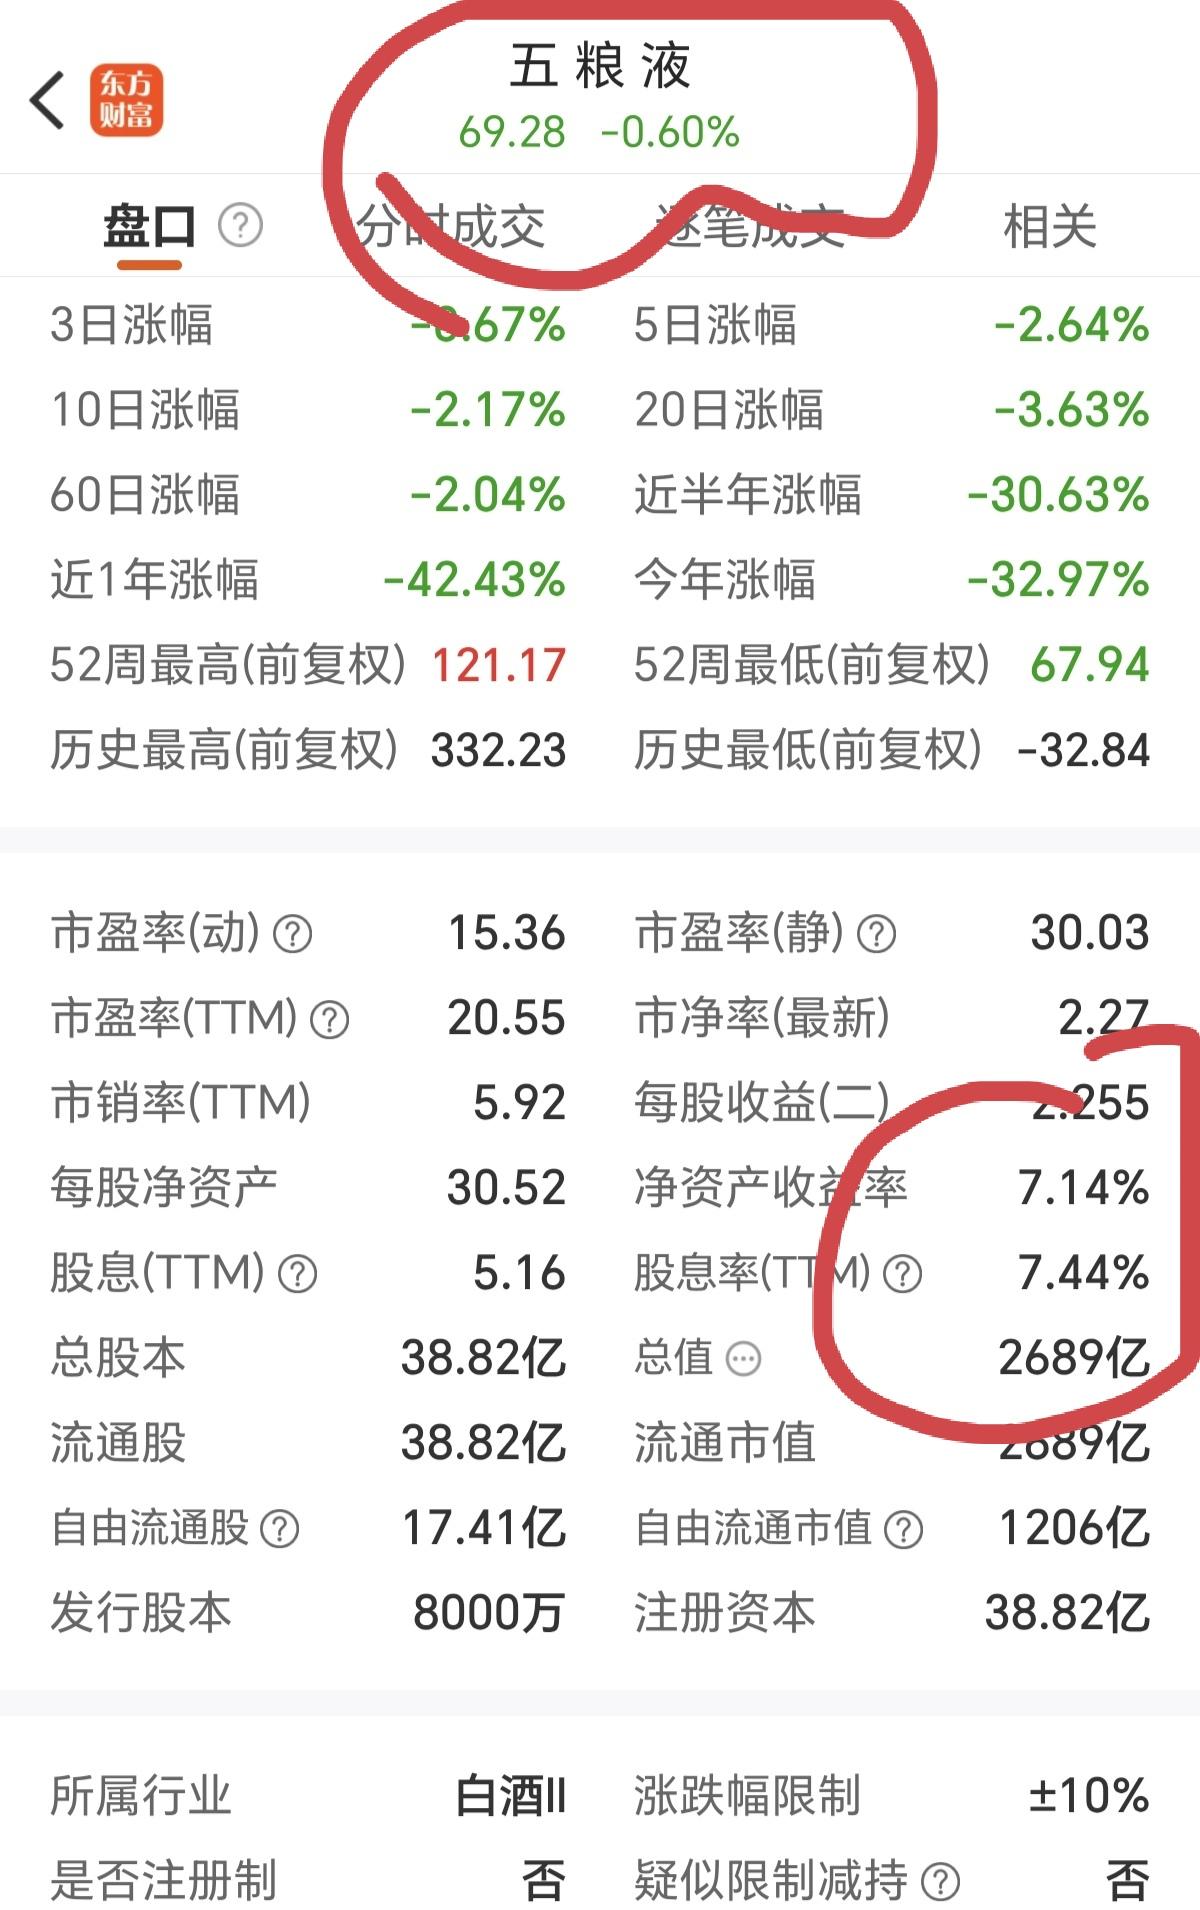
五粮液已跌到69元,到底贵不贵?最近五粮液的股价来到69元附近,总市值大约2
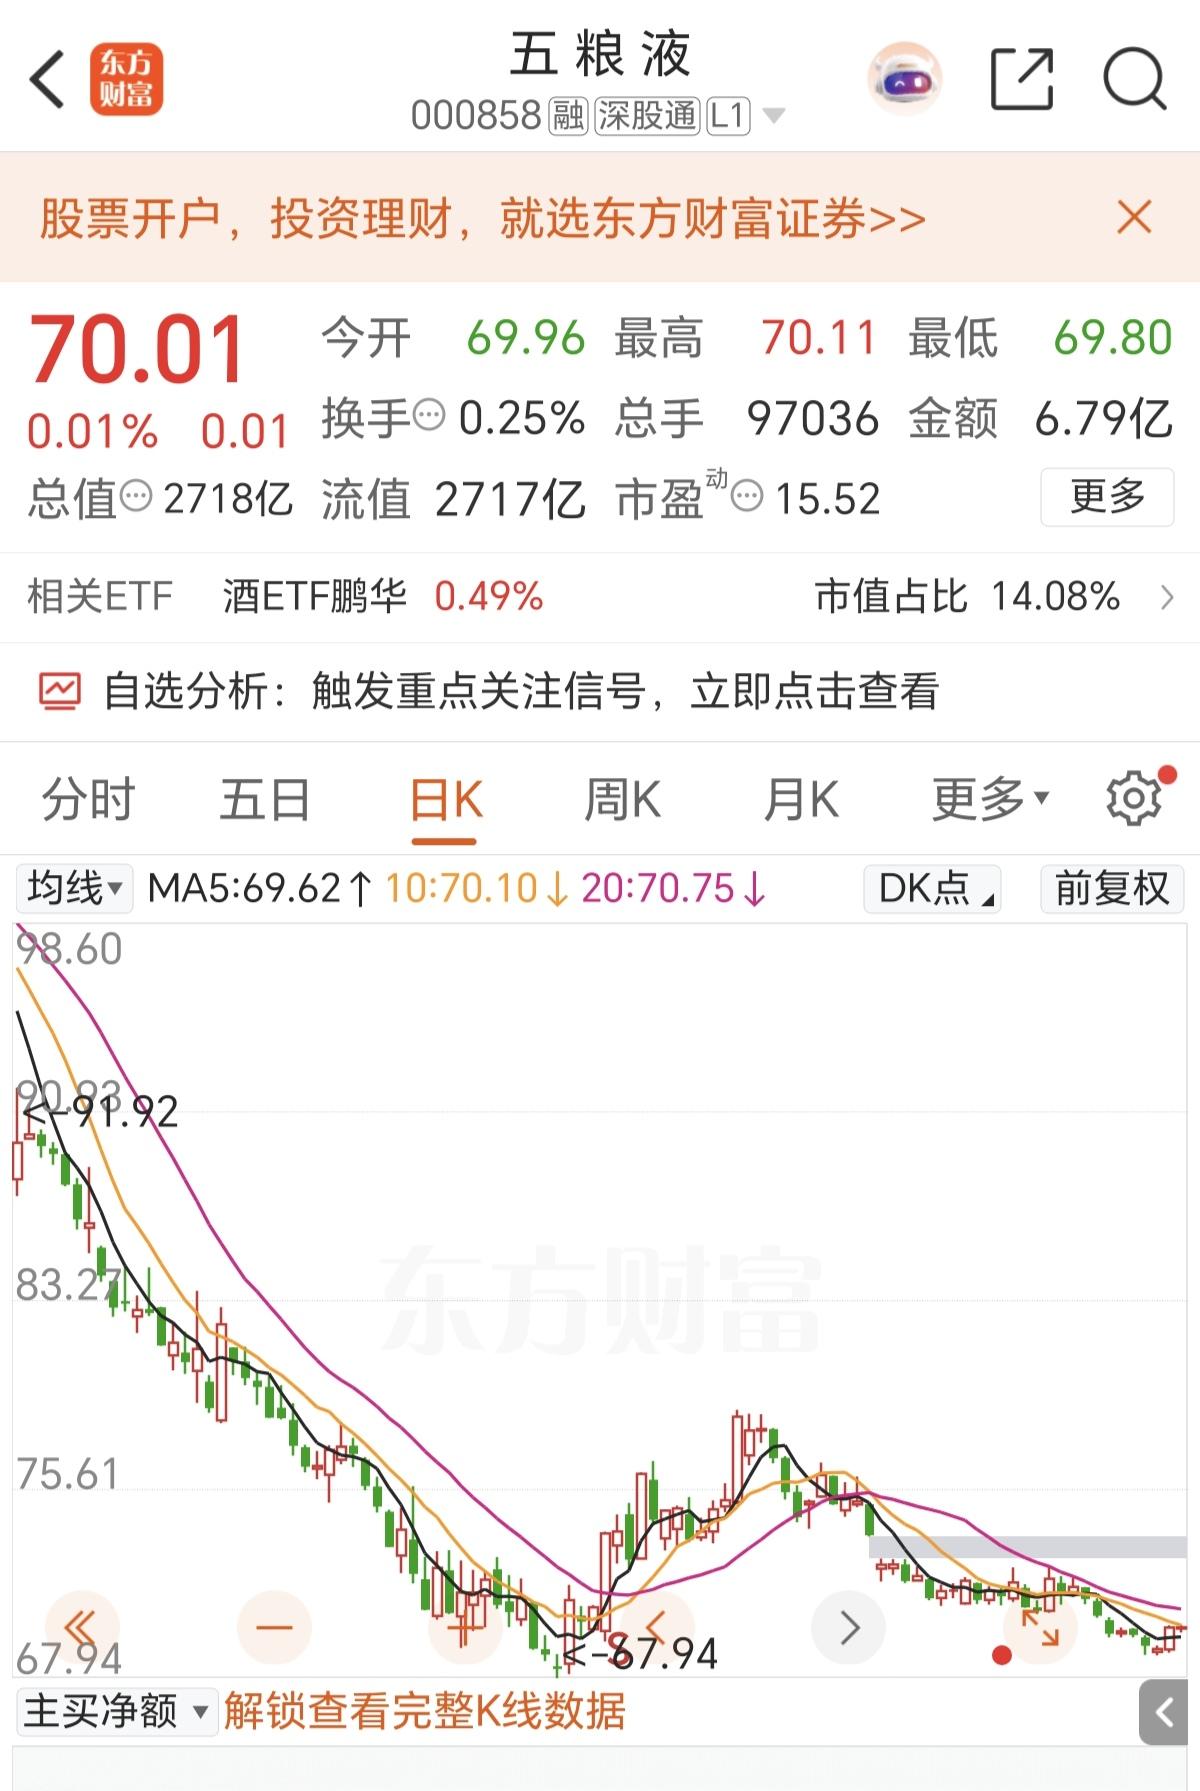
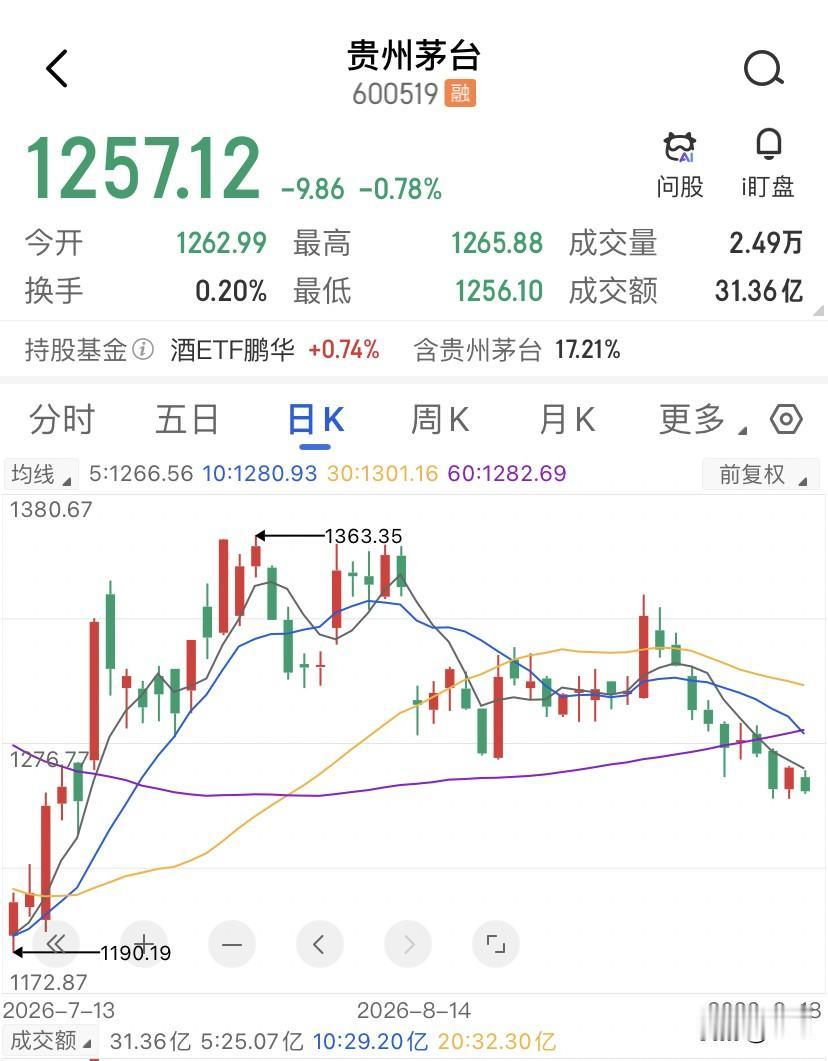
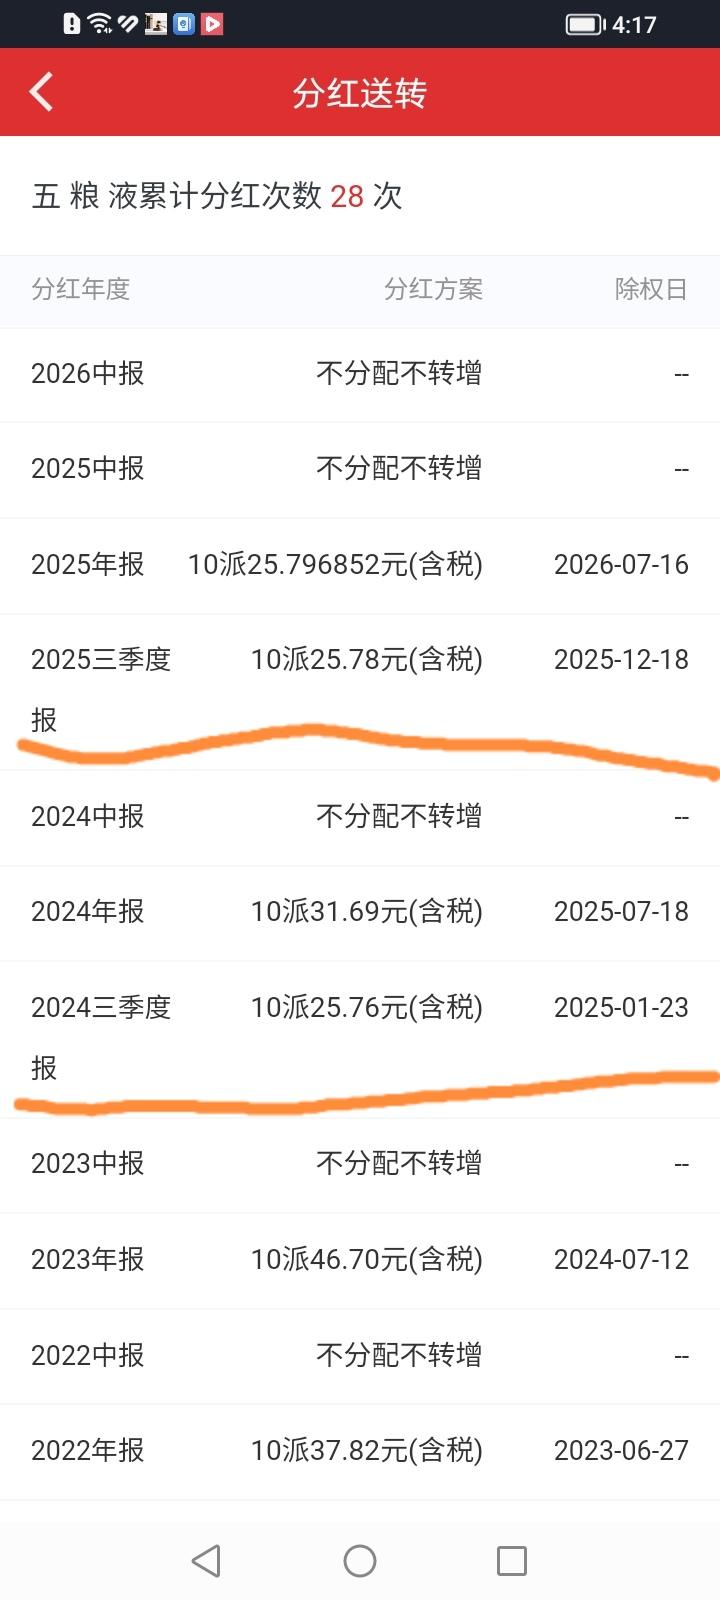
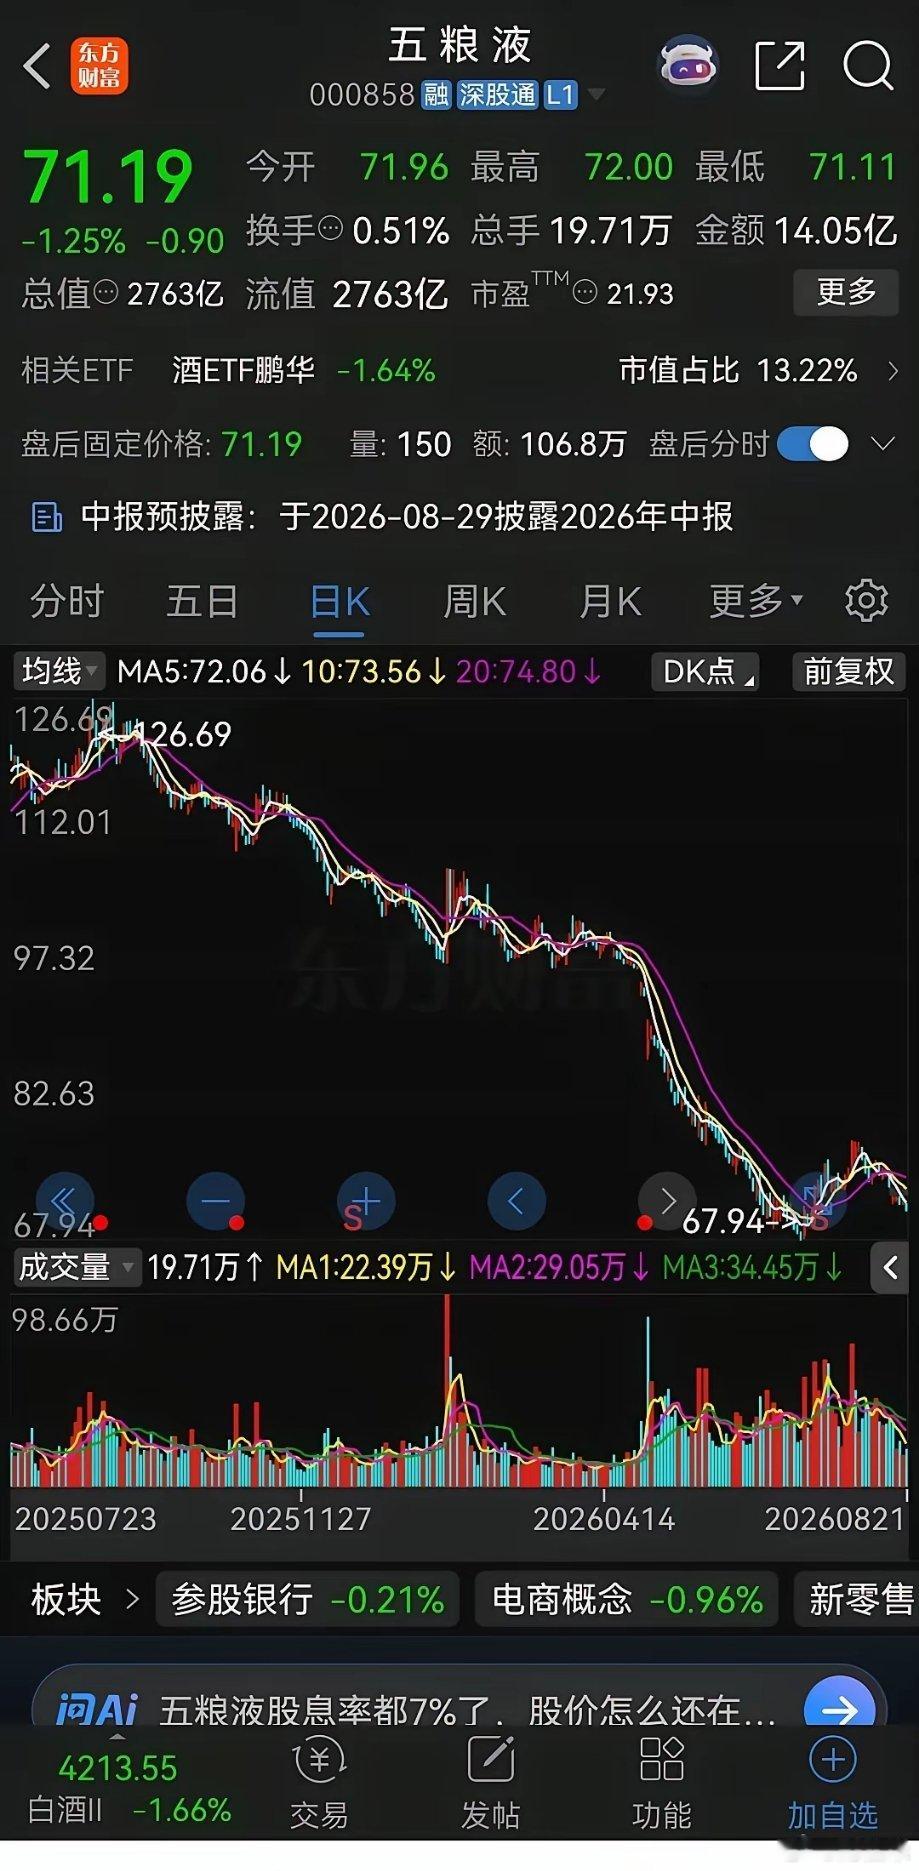
五粮液已跌到69元,到底贵不贵?最近五粮液的股价来到69元附近,总市值大约2700亿。公司账上趴着的约1200亿现金,剔除这笔资金之后,企业对应的实体经营估值仅剩1500亿。保守估算,就算往后十年年均利润降到150亿,10年时间,单靠经营赚到的收益也能够覆盖当前的实体估值。还有,宜宾系国资合计持股55%,股本名义上已经实现全流通,大股东不但没有减持,还推出了增持计划。日常真正在二级市场博弈的流通筹码,大约是剩下的45%。账上现金储备充足,理论上拥有大规模回购的条件。然而80‑100亿的回购预案公布之后,落地进度偏慢,现阶段执行金额只是计划当中很小一部分。背后的考量,外人很难完全看透。对我这种攒股收息的投资者,很多问题可以暂且放一边,核心关注点只有一件:分红能不能长期稳住。最近白酒消费在下降是客观事实,但是五粮液这样的高端白酒并不等同于普通白酒。高端白酒根植于人情社会与餐桌文化,短期需求虽有起伏,但要说这个品类慢慢消亡,我认为大概率不会。攒股收息成立的前提,是企业盈利能力没有滑坡,分红政策能够延续。目前价位的五粮液你认为估值还高吗?风险提示:仅为个人复盘感悟,不构成任何投资建议。股市投资请自行判断,盈亏自负。五粮液攒股收息价值投资白酒
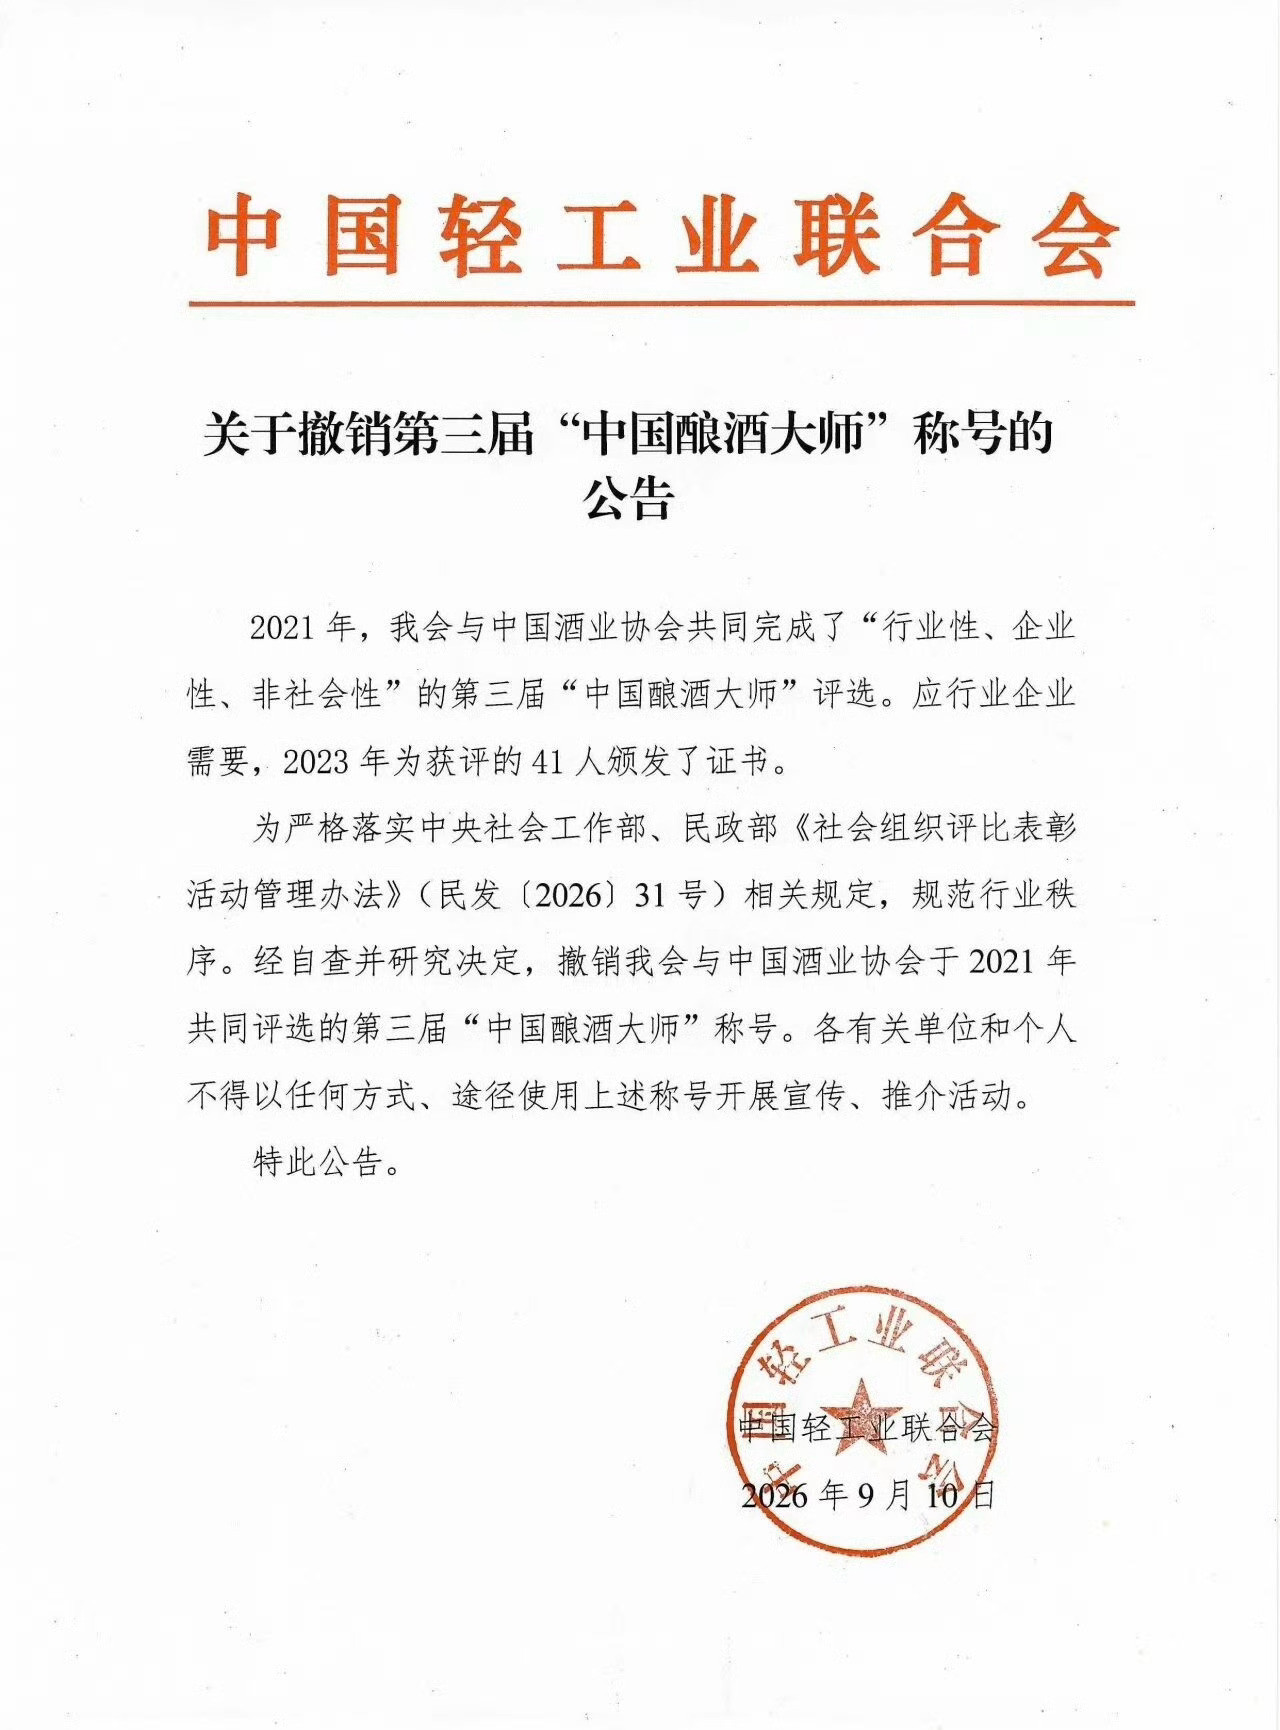
41个中国酿酒大师称号全部被撤销茅台五粮液等员工大师头衔就此失效9月14日,中
41个中国酿酒大师称号全部被撤销茅台五粮液等员工大师头衔就此失效9月14日,中国轻工业联合会一纸公告,将2021年评选的第三届“中国酿酒大师”41人称号全部撤销,名单涵盖贵州茅台万波、王莉,剑南春徐姿静,五粮液曹鸿英、刘明,泸州老窖刘淼、何诚,汾酒王凤仙、西凤酒王科岐等知名酒企技术骨干。公告明确,各有关单位和个人不得再以任何方式、途径使用上述称号开展宣传、推介活动。(界面新闻)

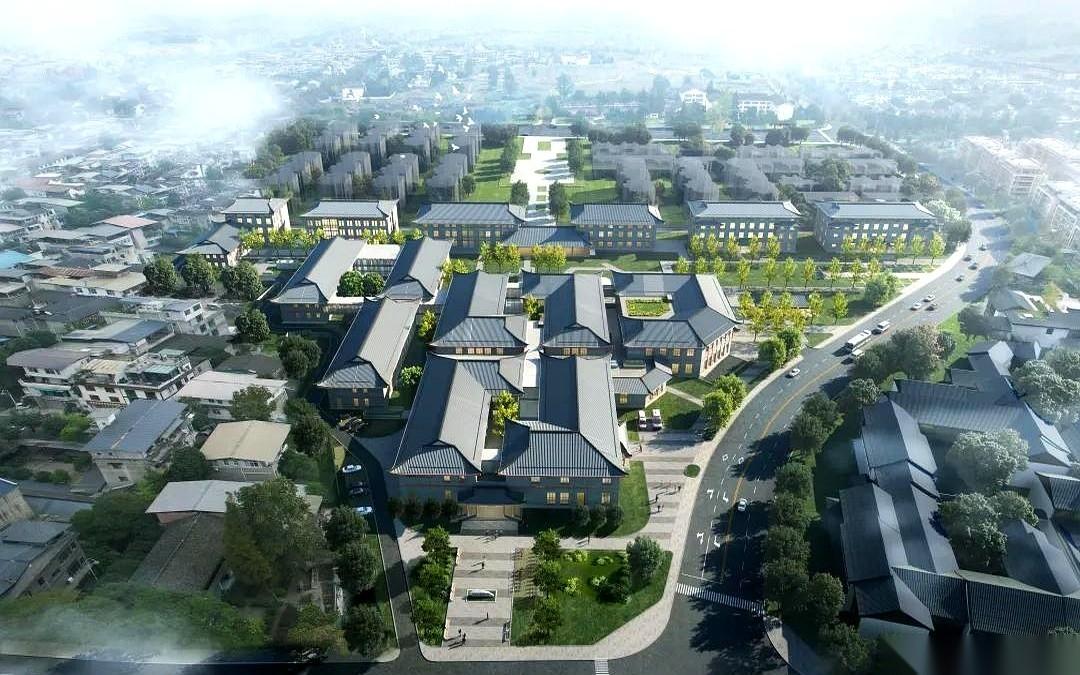
五粮液搭上了华西,茅台拉来了北大。这可不是什么段子,而是卖酒巨头们真金白银砸出
五粮液搭上了华西,茅台拉来了北大。这可不是什么段子,而是卖酒巨头们真金白银砸出来的跨界现场。一边是千亿市值的白酒大佬,一边是国内顶流的看病金字招牌,两边现在正式结成了对子。五粮液直接在青城山砸下53.8个亿,搞起了一个超大型康养中心。光是里头核心的那家医院,就投了快9个亿。大楼盖好,设备拉满,然后把华西医院的团队请过来,大权一交:你们来全面管理。另一头的茅台也不手软。将近20个亿建起的贵州茅台医院,直接委托给北大医院管理,还顺手拉来了同仁堂。他们甚至干脆把“文旅康养”提到了集团三大主业的位置上。画面反差极大:前一天,酒企的报表上还是成吨卖出去的高端白酒;转过天,这笔钱就变成了康养中心里一排排崭新的病床、一台台锃亮的精密仪器,以及慢病管理科室里穿梭的白大褂。手里攥着大把现金的酒企,看准了越来越庞大的养老和看病需求。顶级医院有技术,酒企有闲钱需要新出路,两方一拍即合。但是,卖酒来钱快,办医院可是个慢功夫。几十亿砸进这个高门槛的行业,想回本得熬上好些年。不仅要算经济账,还得保证医疗服务的质量不掉线。有人调侃,这套路绝了:年轻时买他家的酒,老了再去他家的医院调理。这到底是企业为了花掉手里现金下的一盘大棋,还是主打一个“前半生与后半生全包”的商业闭环?
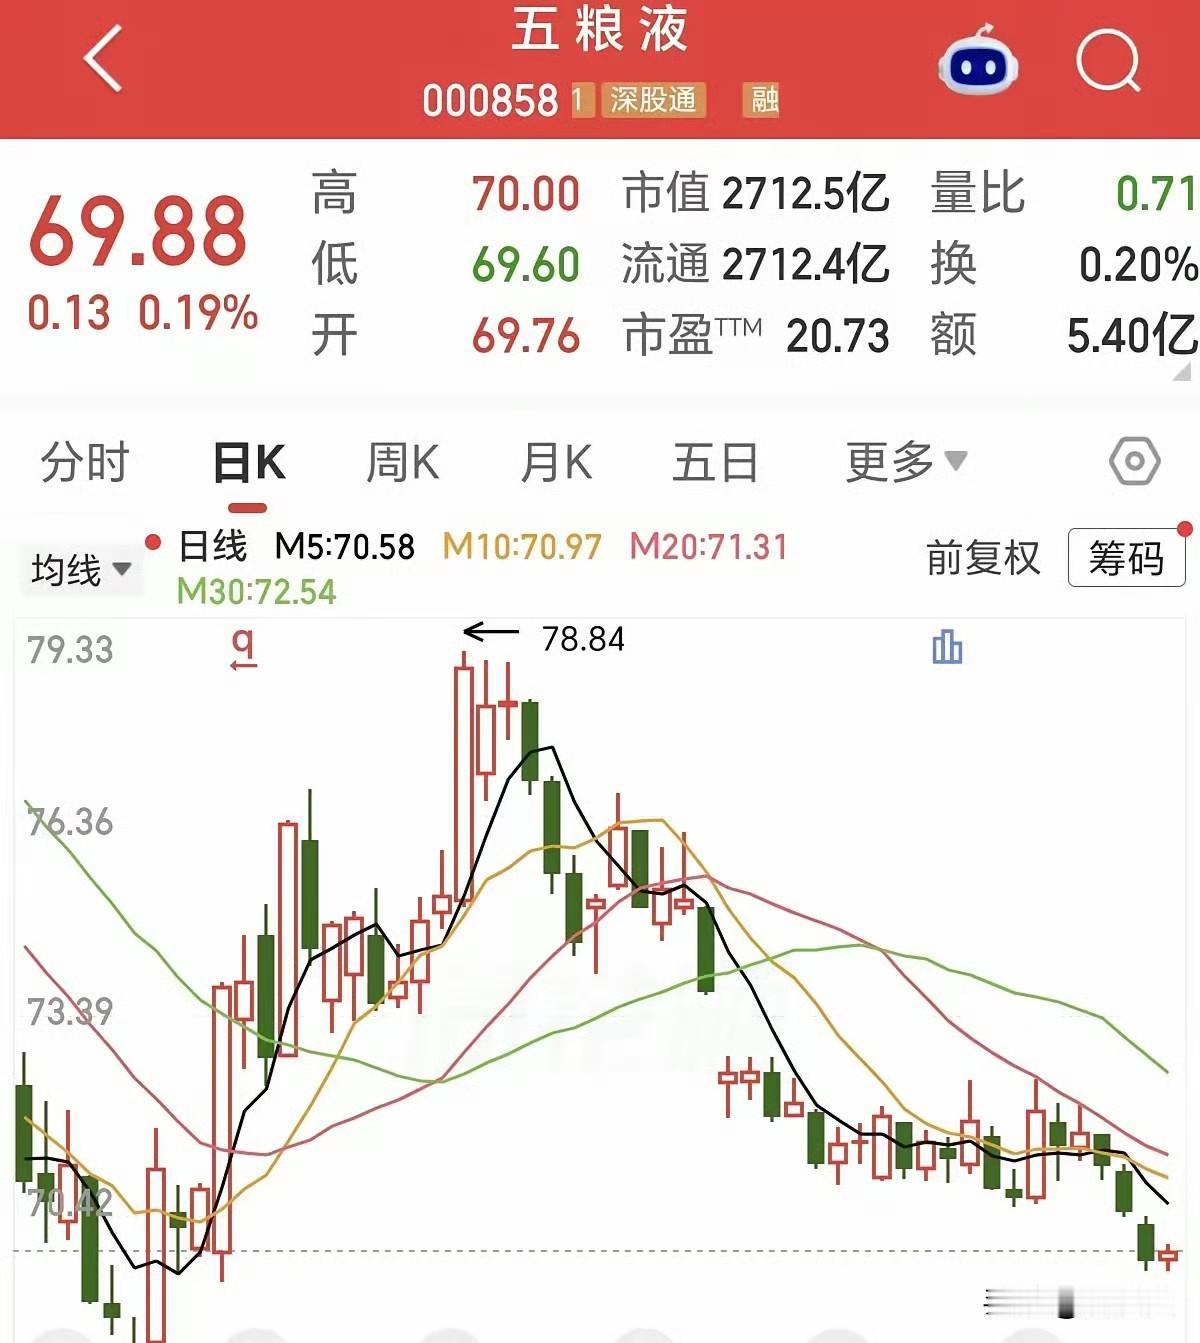
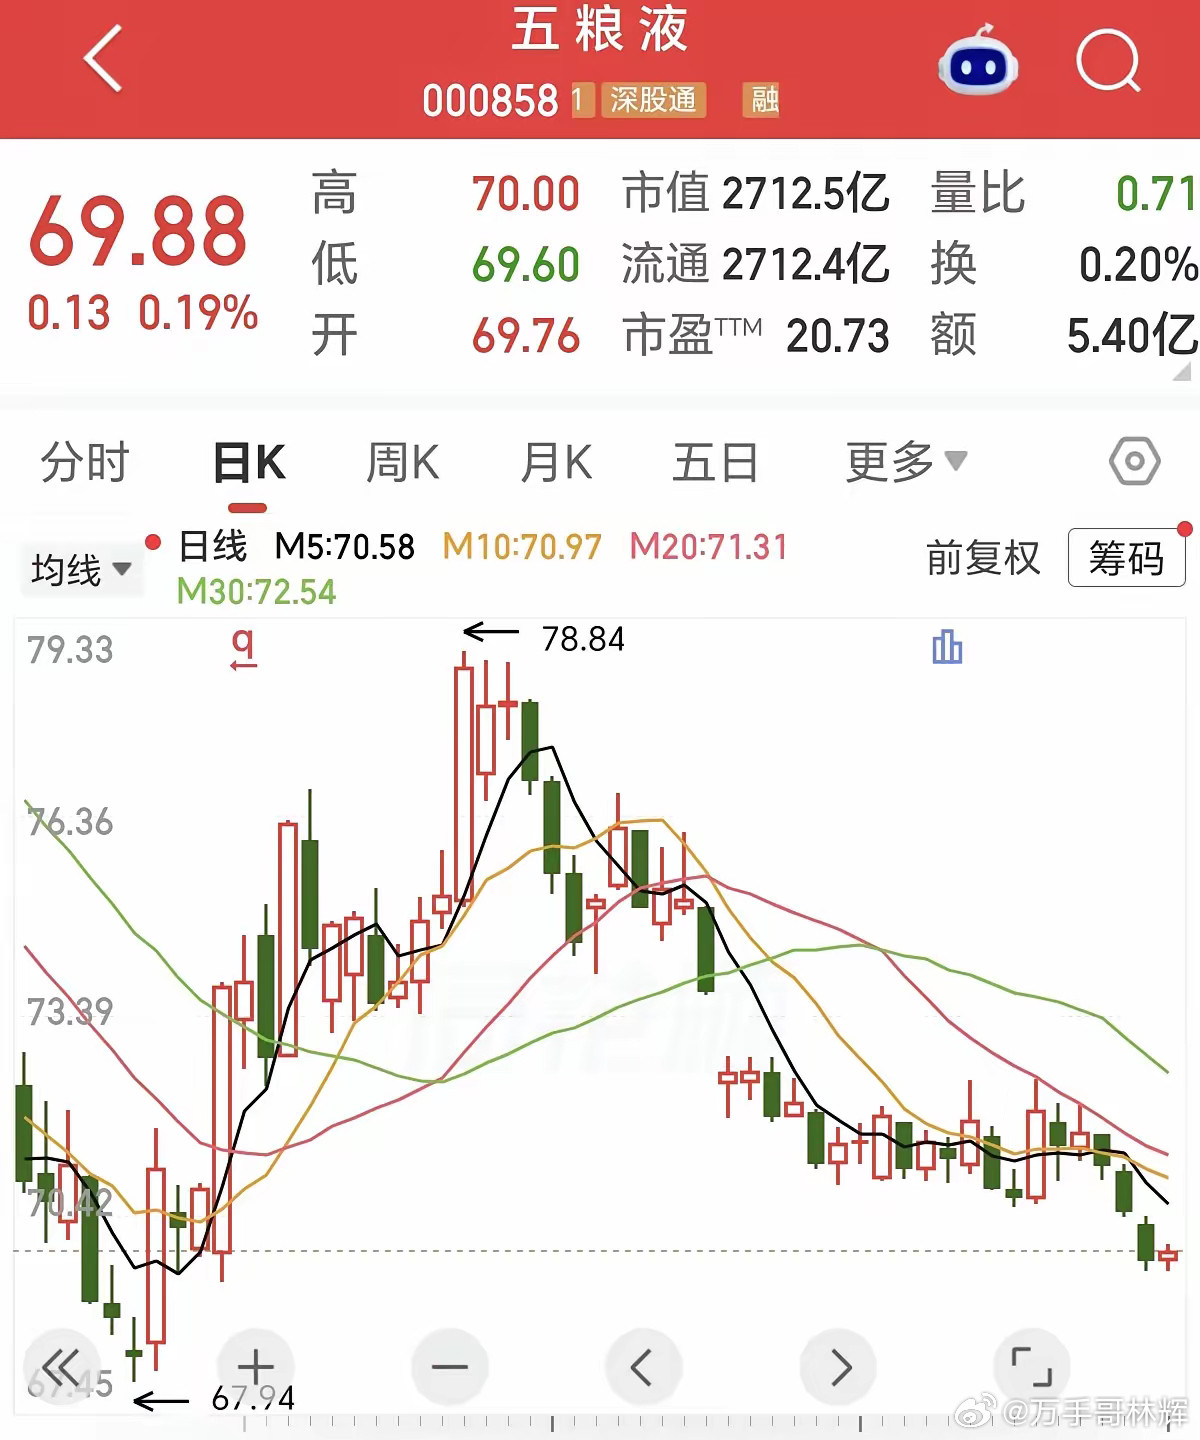
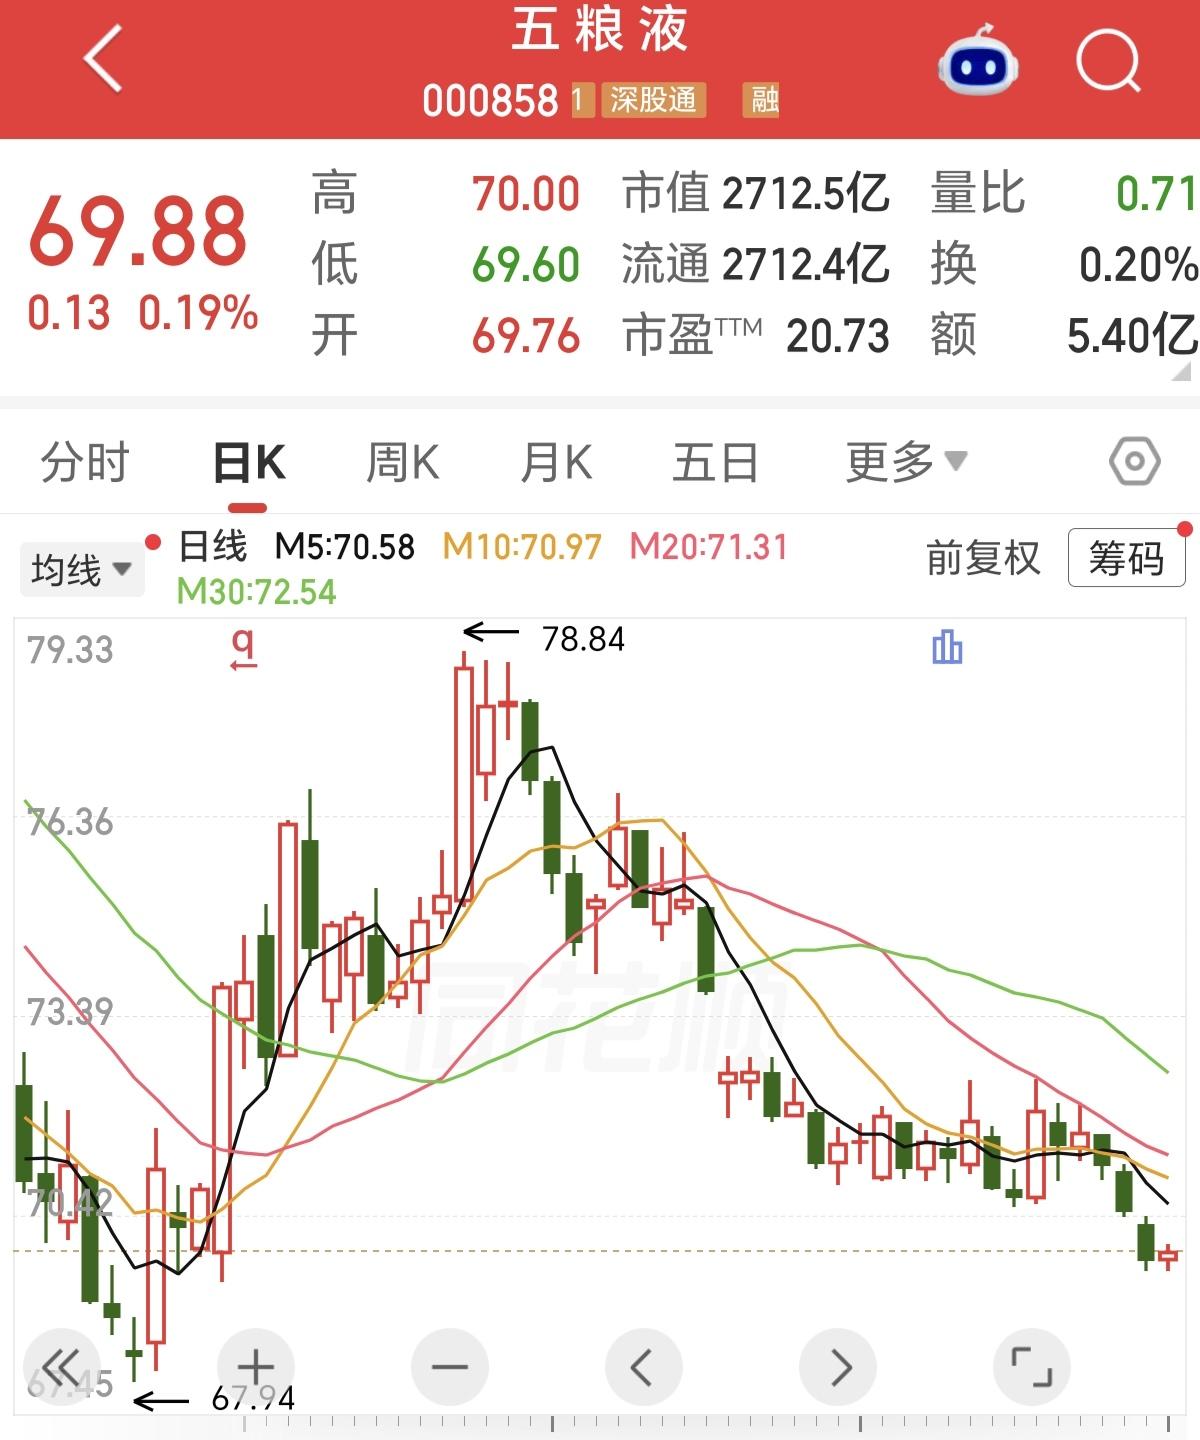
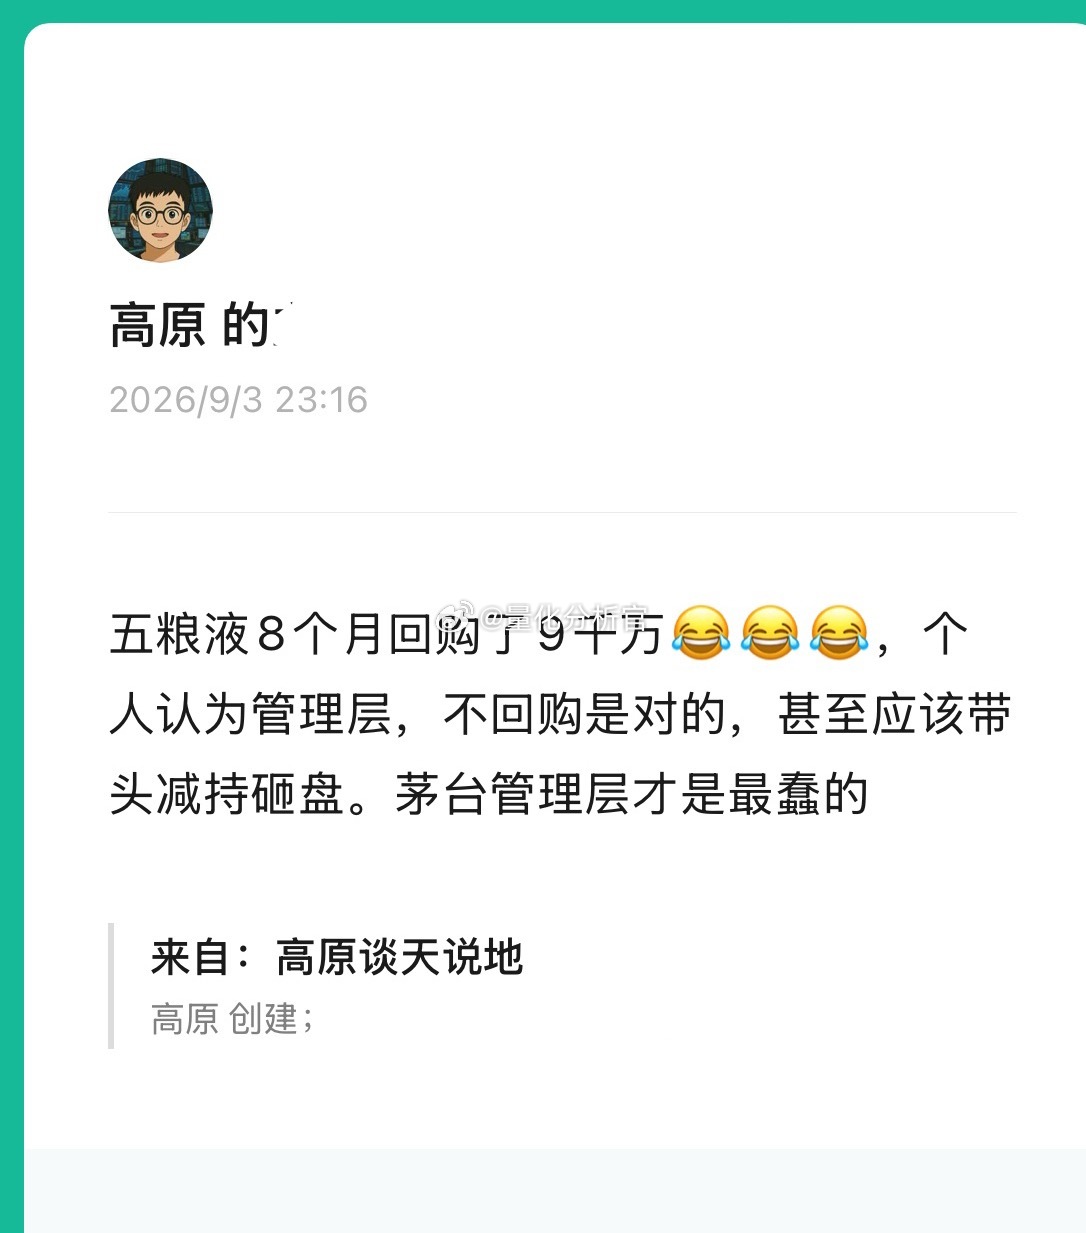
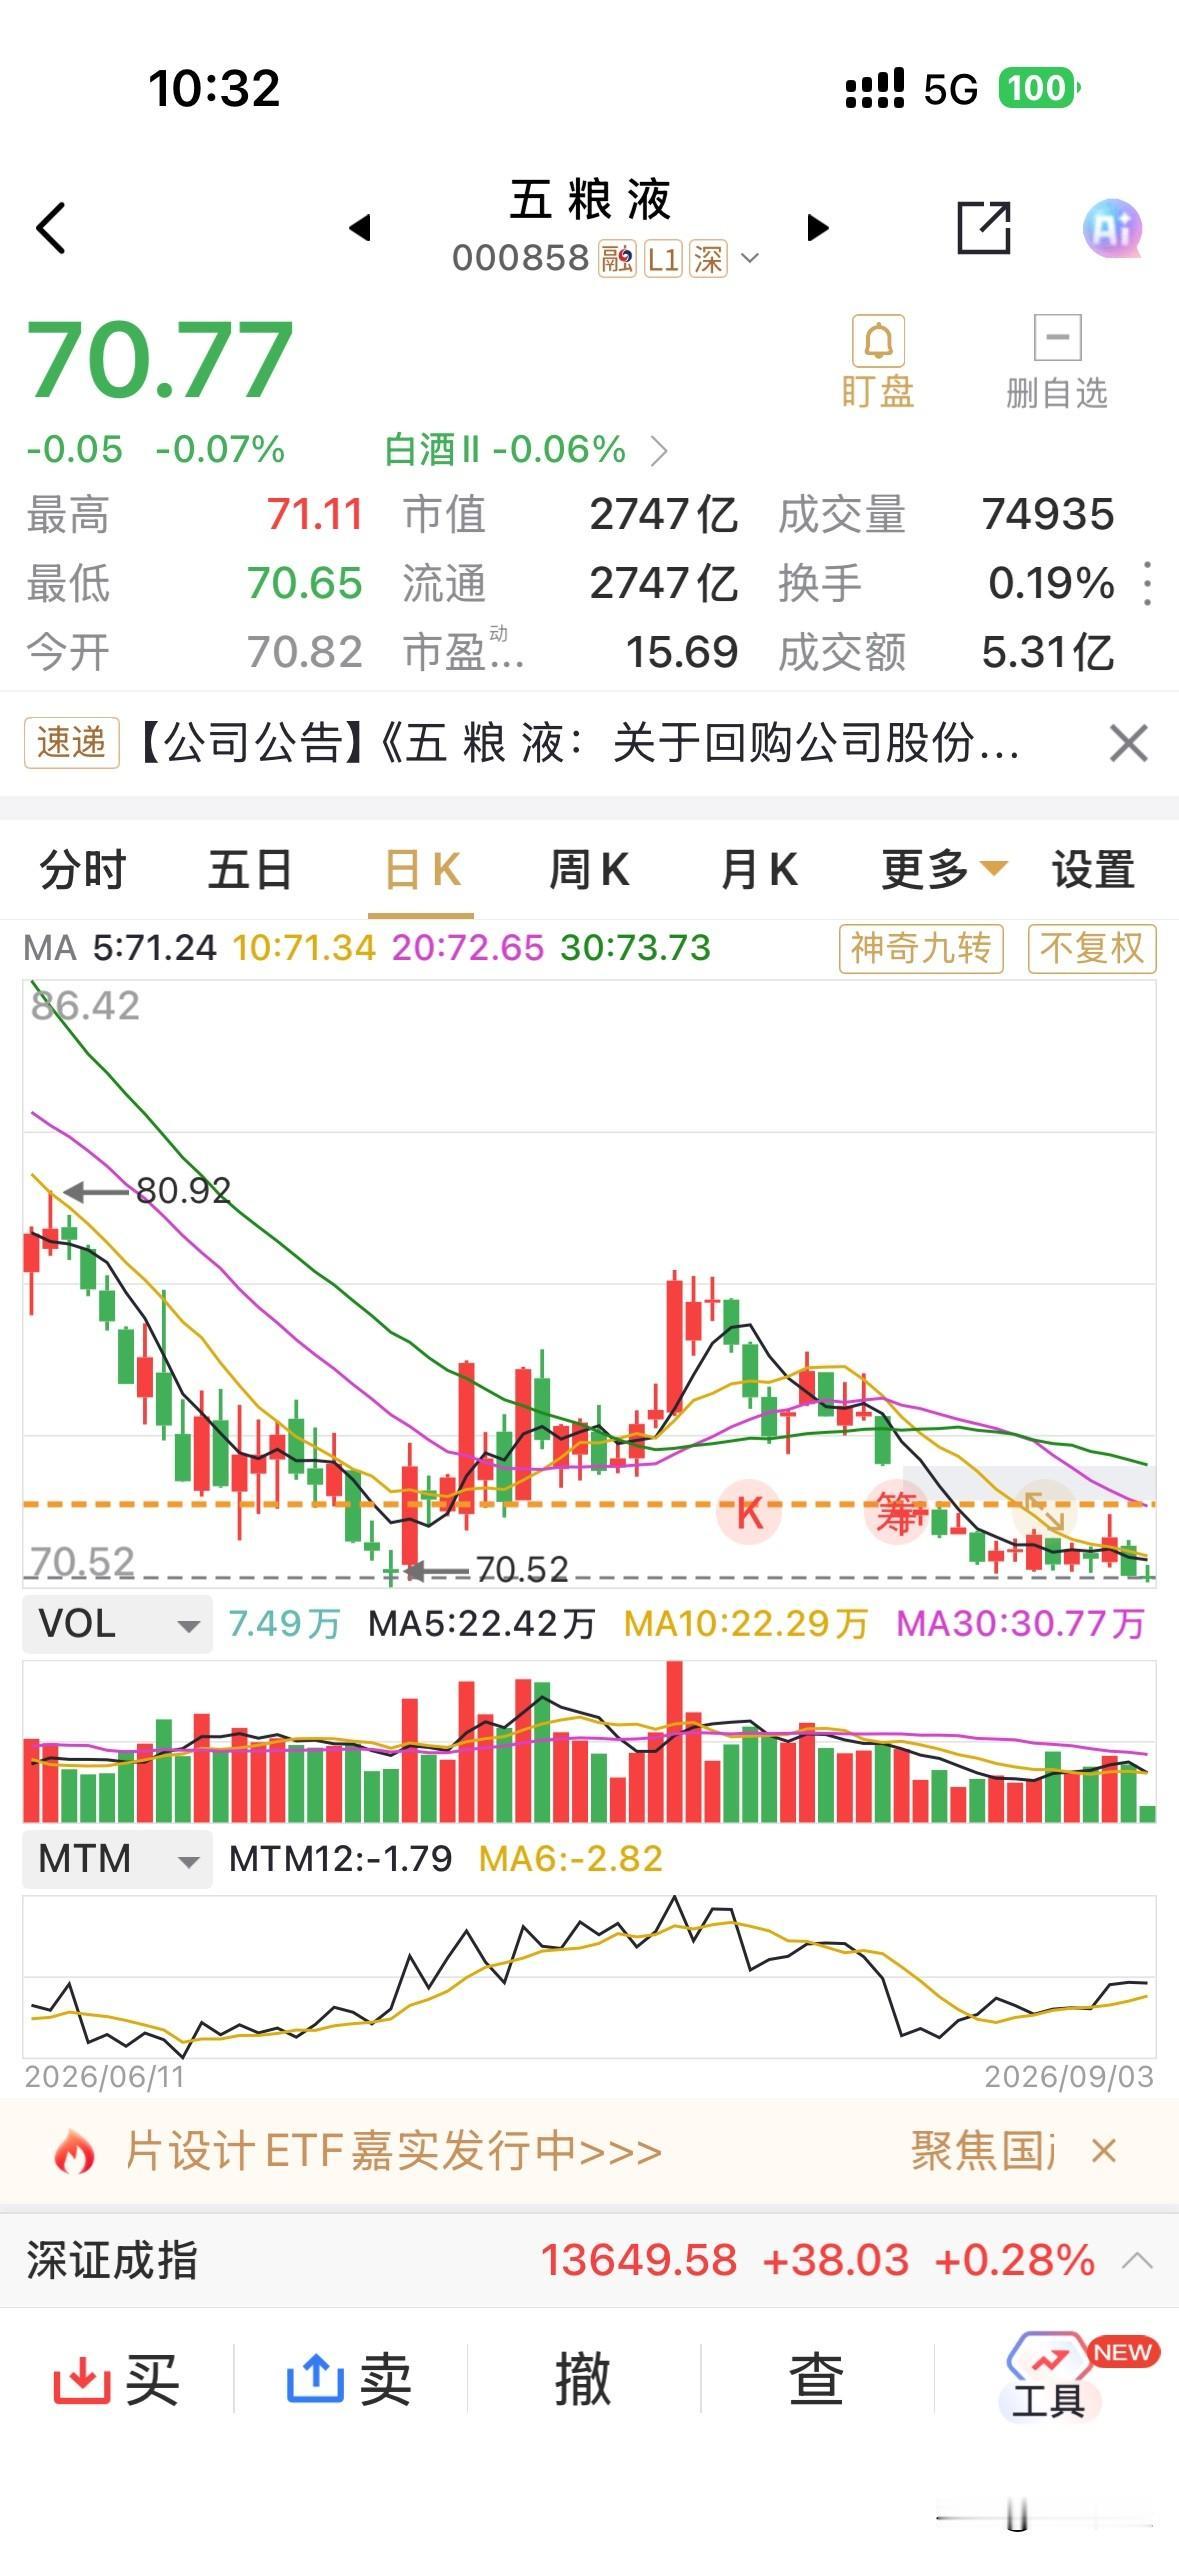
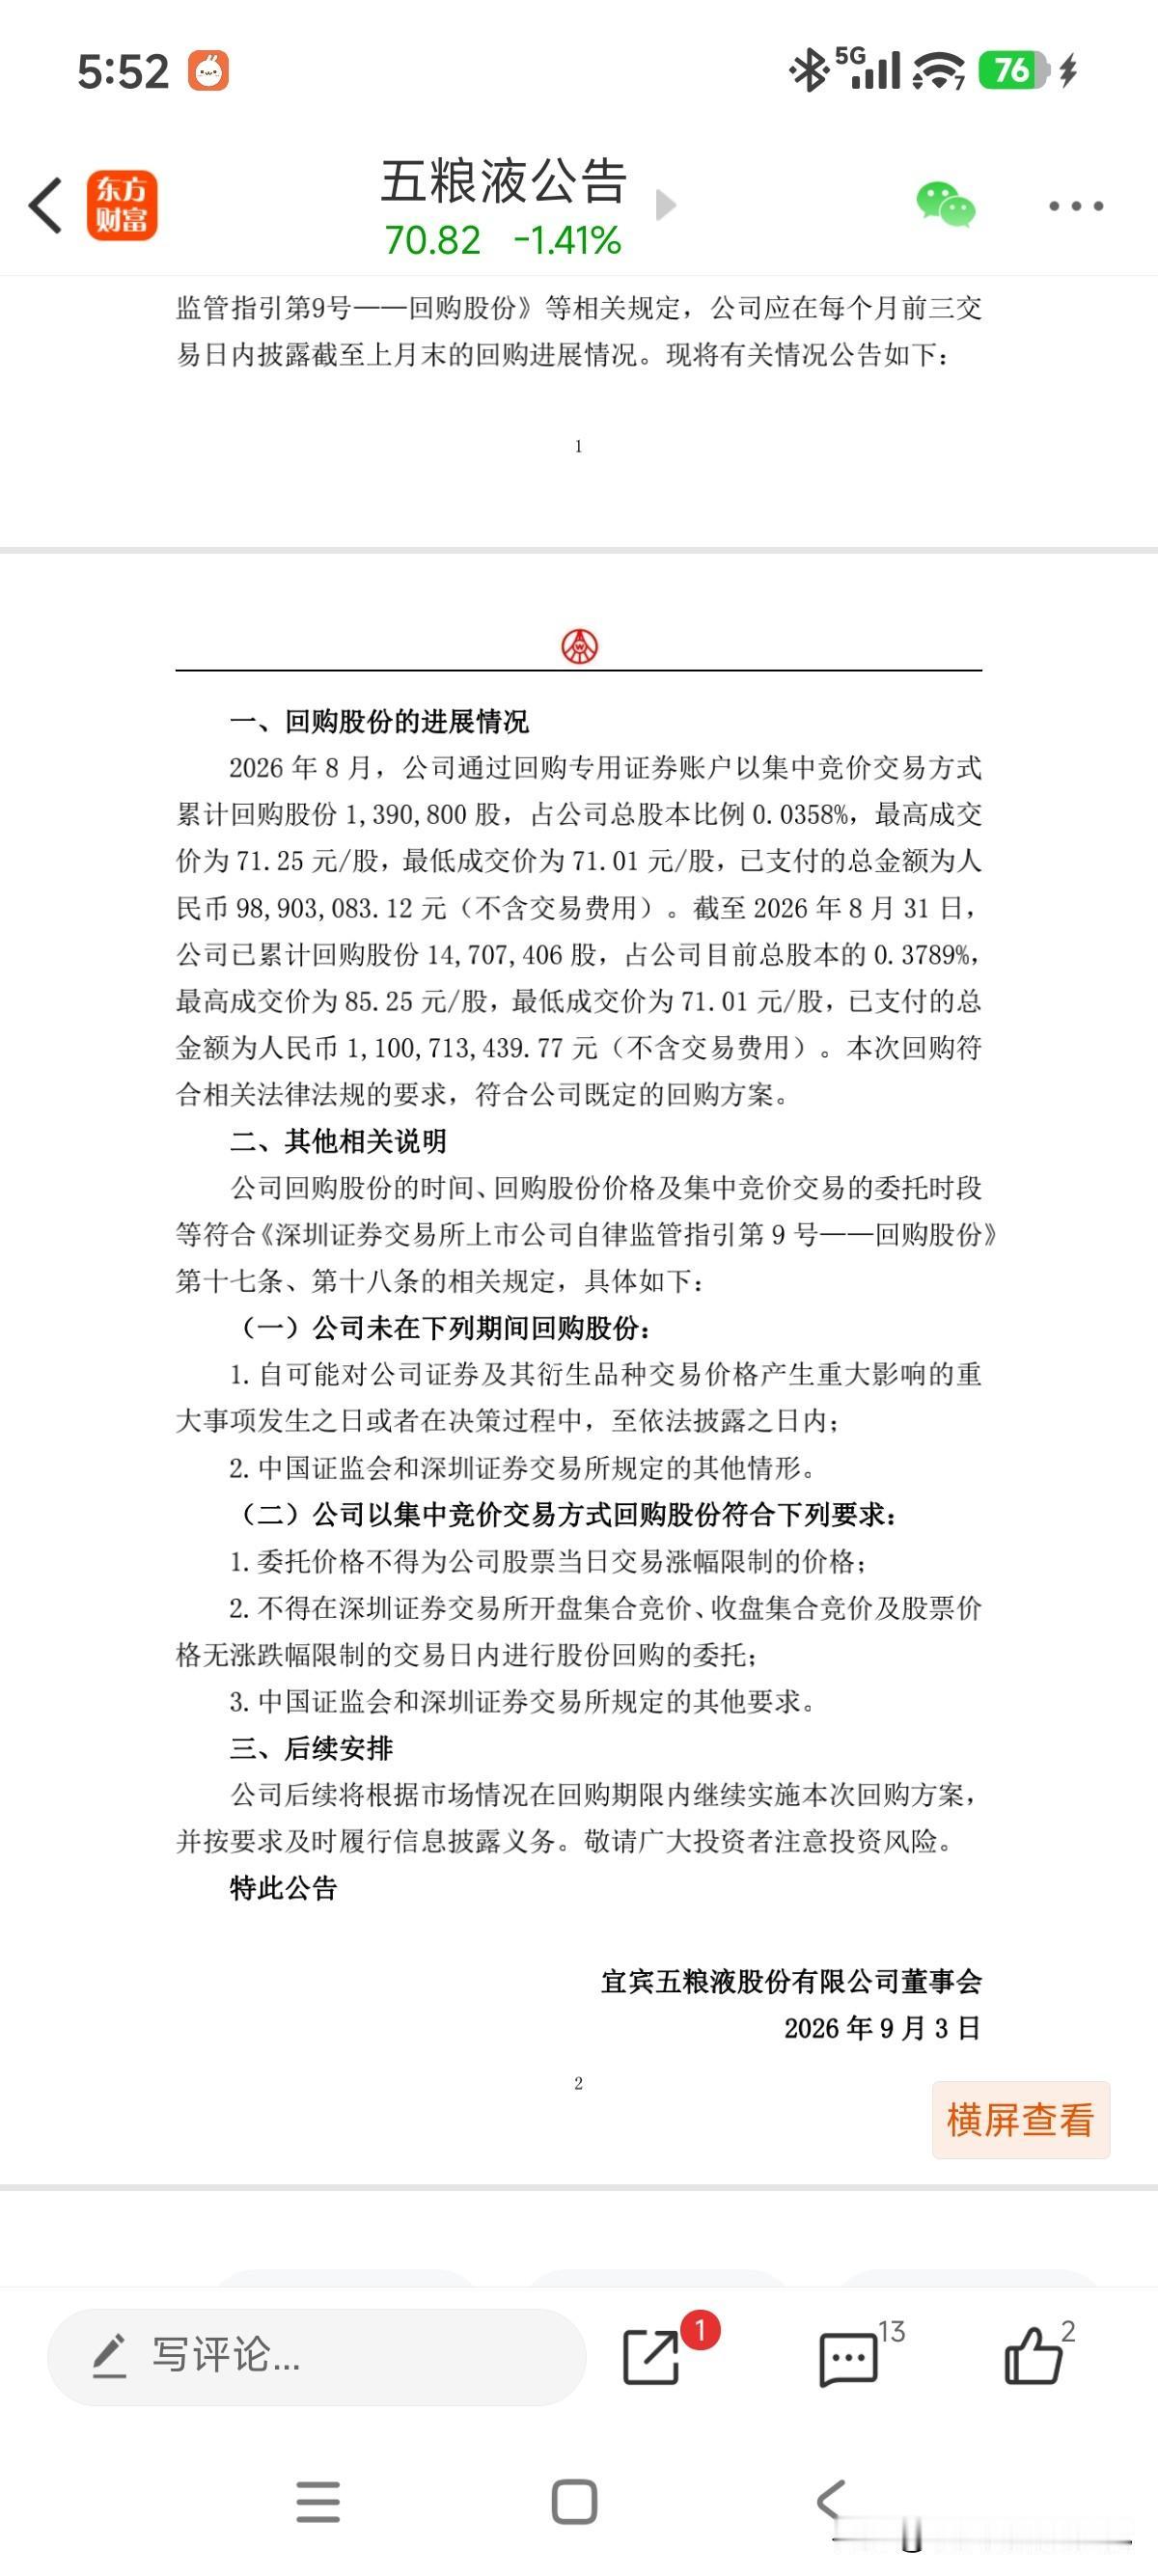
咋回事,五粮液直接跌破70元了,开启60元的慢慢下跌之路了么。1,你不是今年大
咋回事,五粮液直接跌破70元了,开启60元的慢慢下跌之路了么。1,你不是今年大幅度盈利么(这个盈利已经成为笑话,把去年的盈利改到今年来)。2,你不是要回购80亿到100亿吗,这都几个月过去了,怎么到现在才回购了11亿。3,怎么到了中秋,国庆,酒企的销量高峰期,怎么股价还下跌了,还跌破了70元。其实吧,下跌已成定局,不管是财务报表修改,还是回购,都是极其敷衍的态度,不管以前多牛,现在投资者都开始用脚投票你的股价,下跌也就顺理成章了。
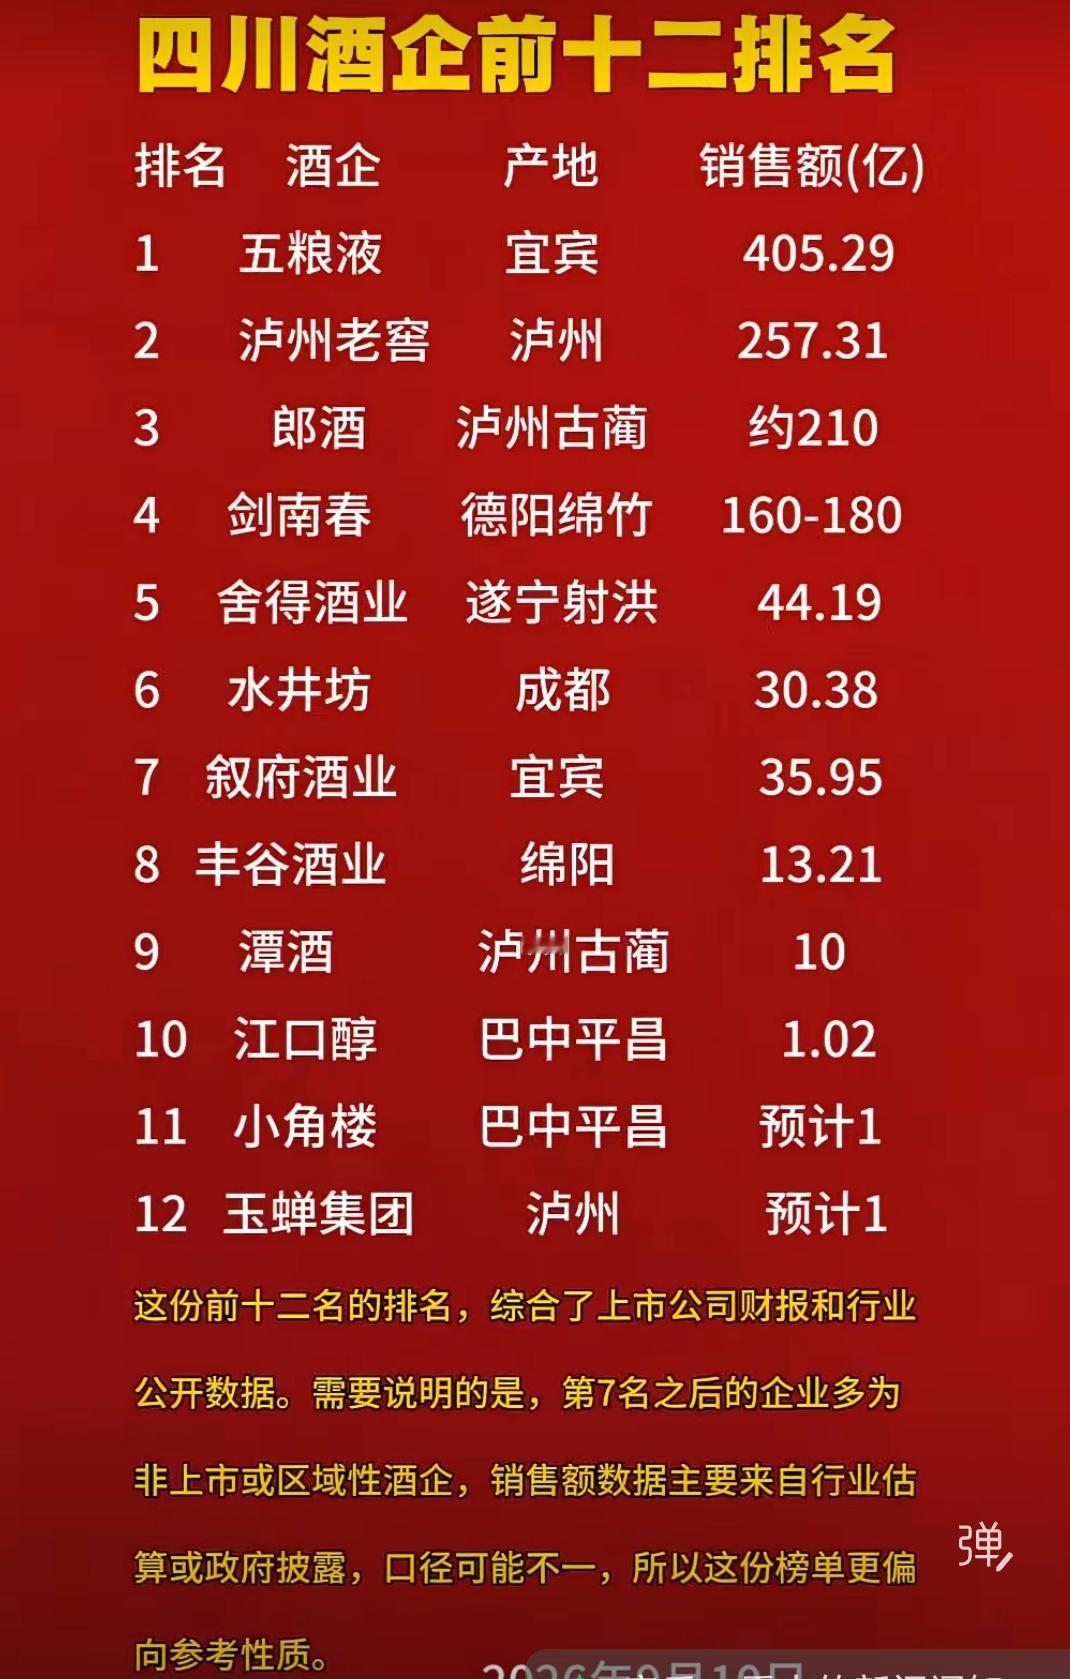

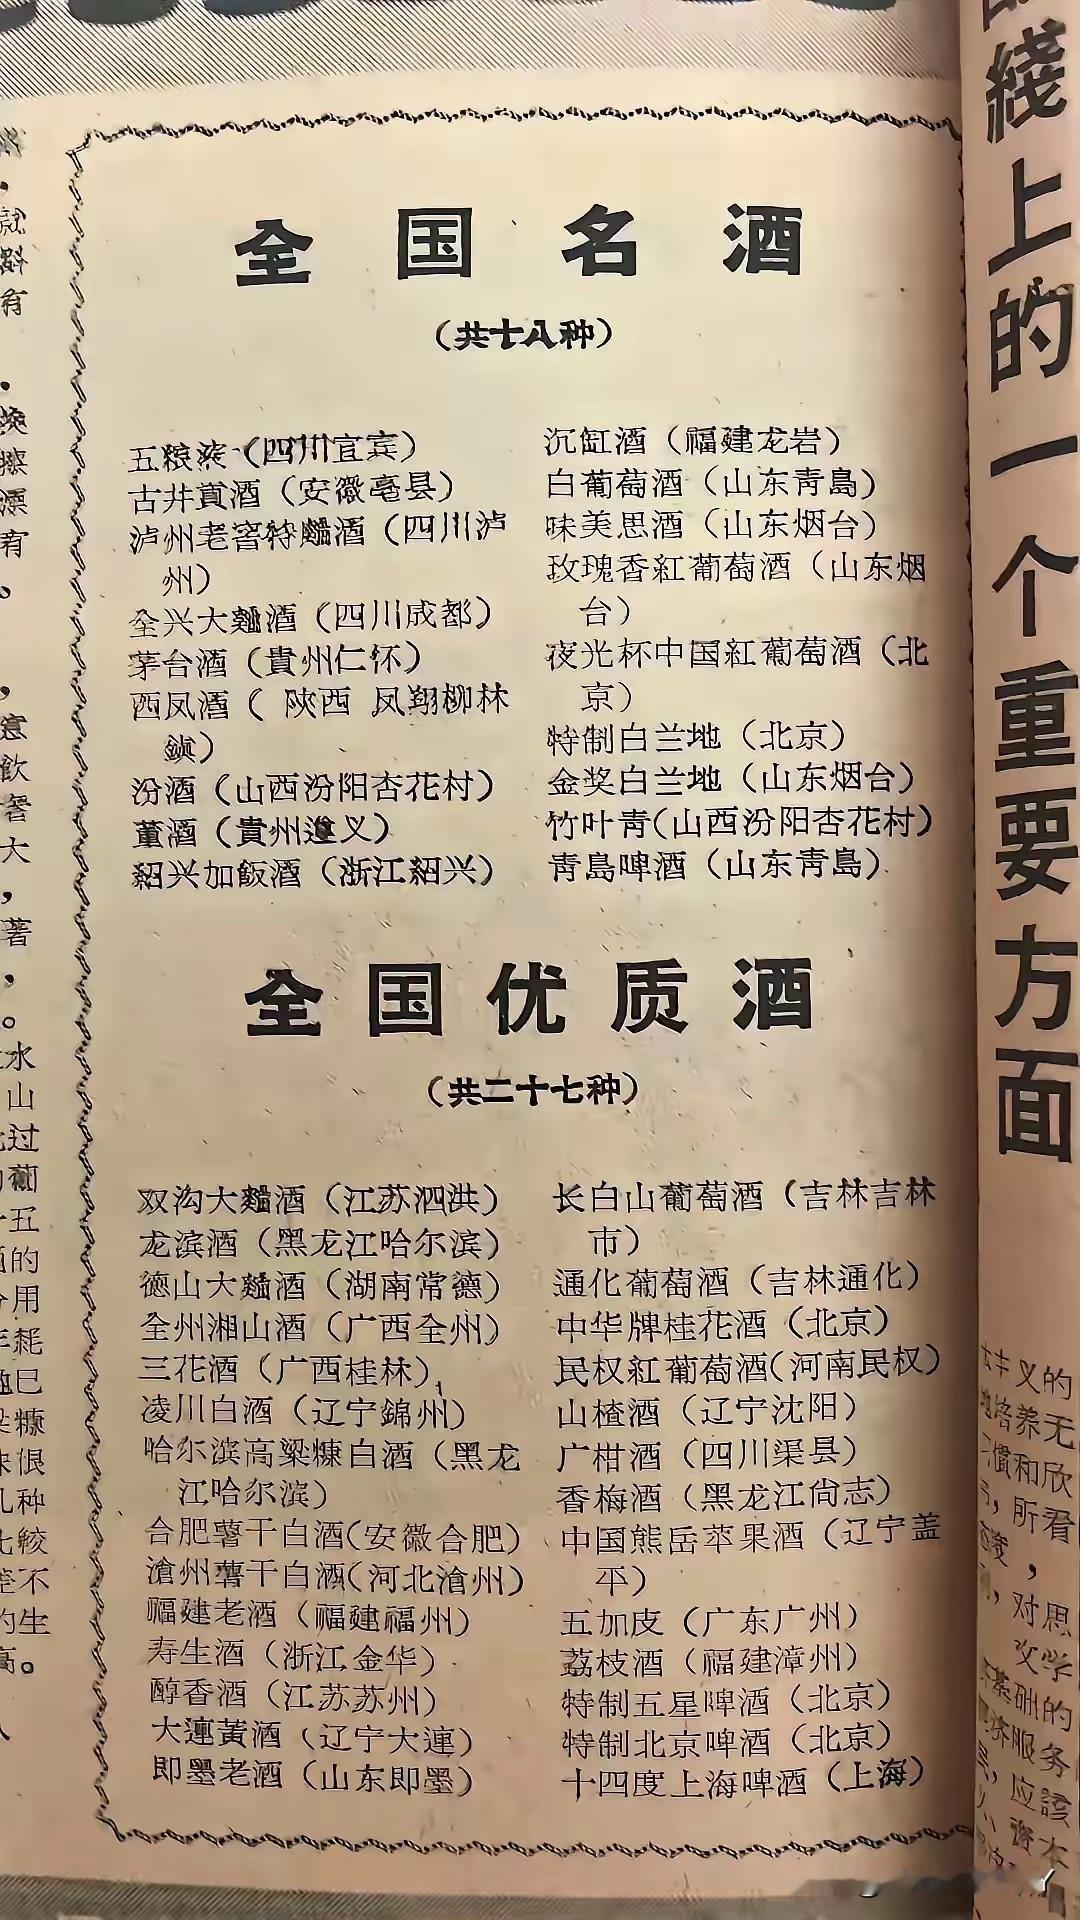
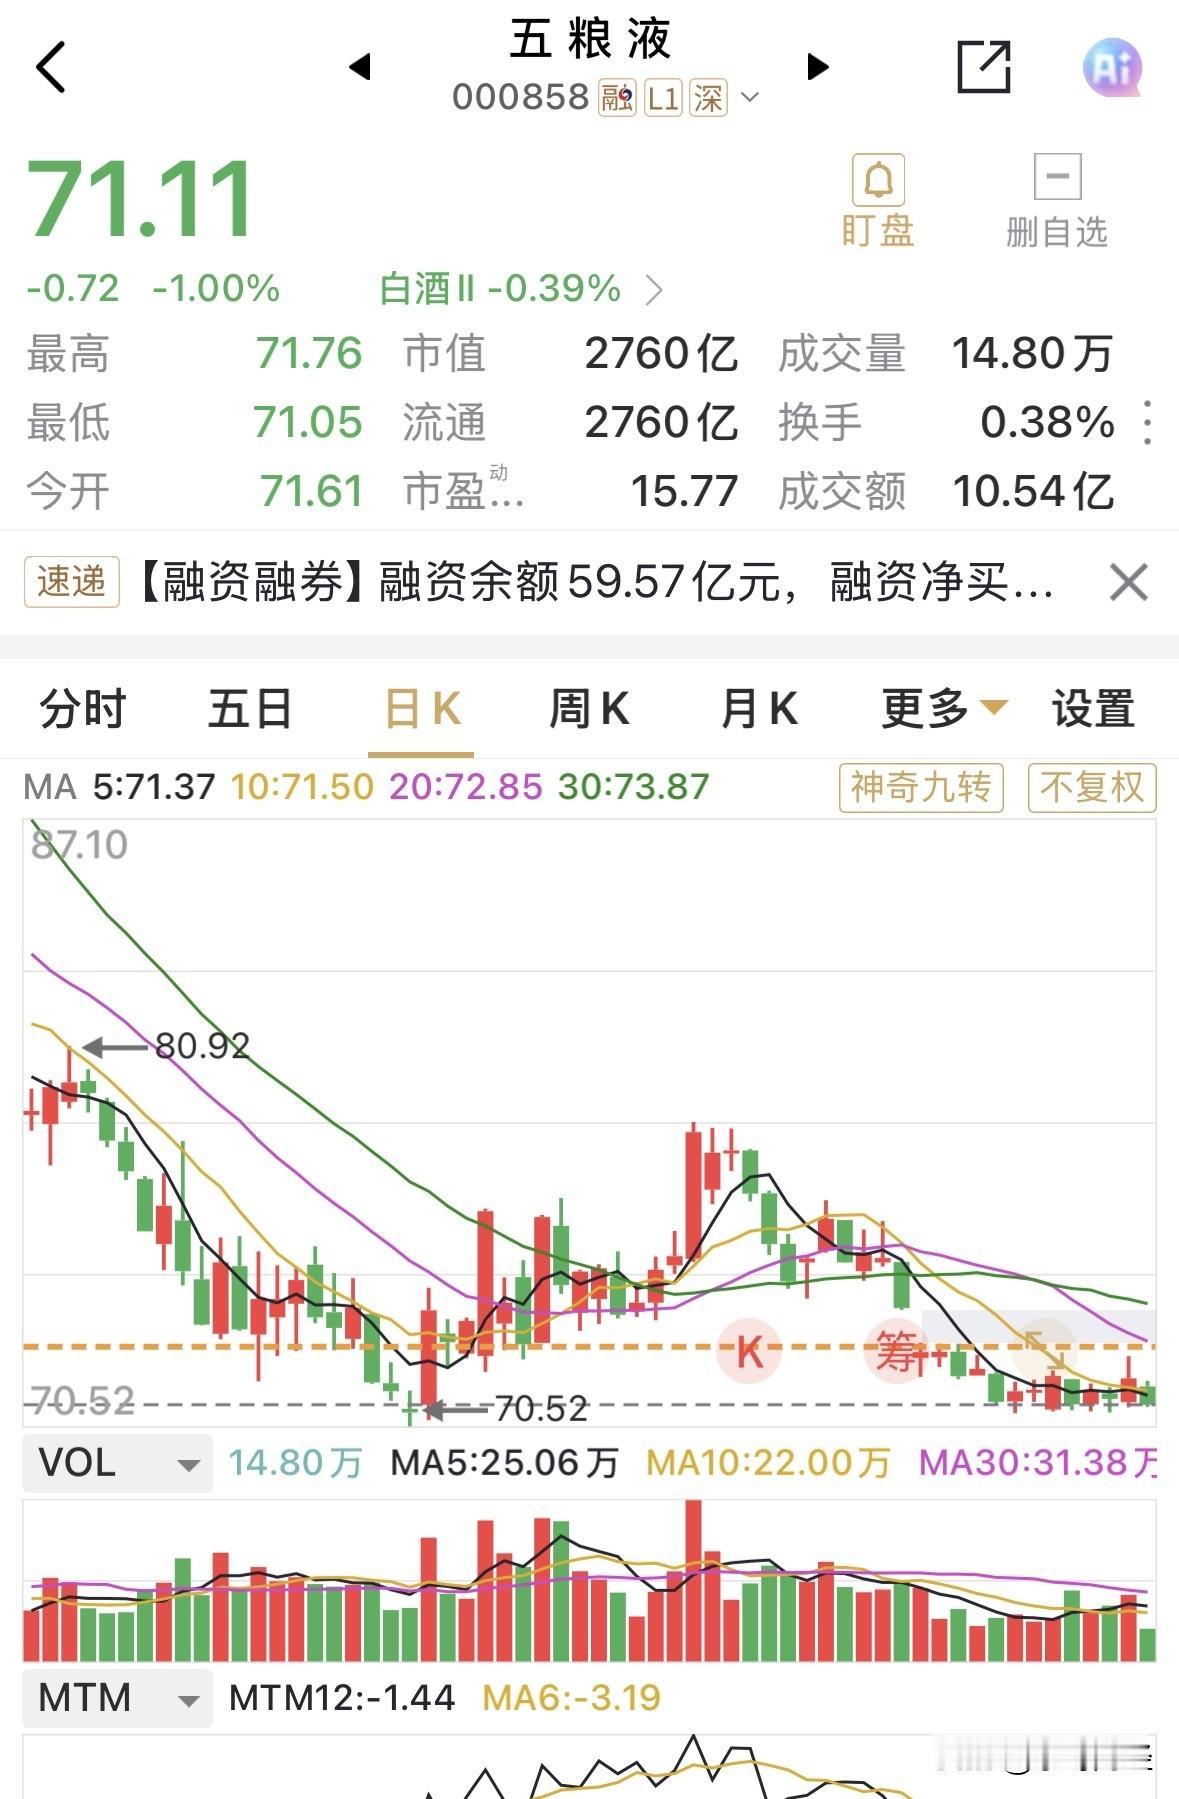
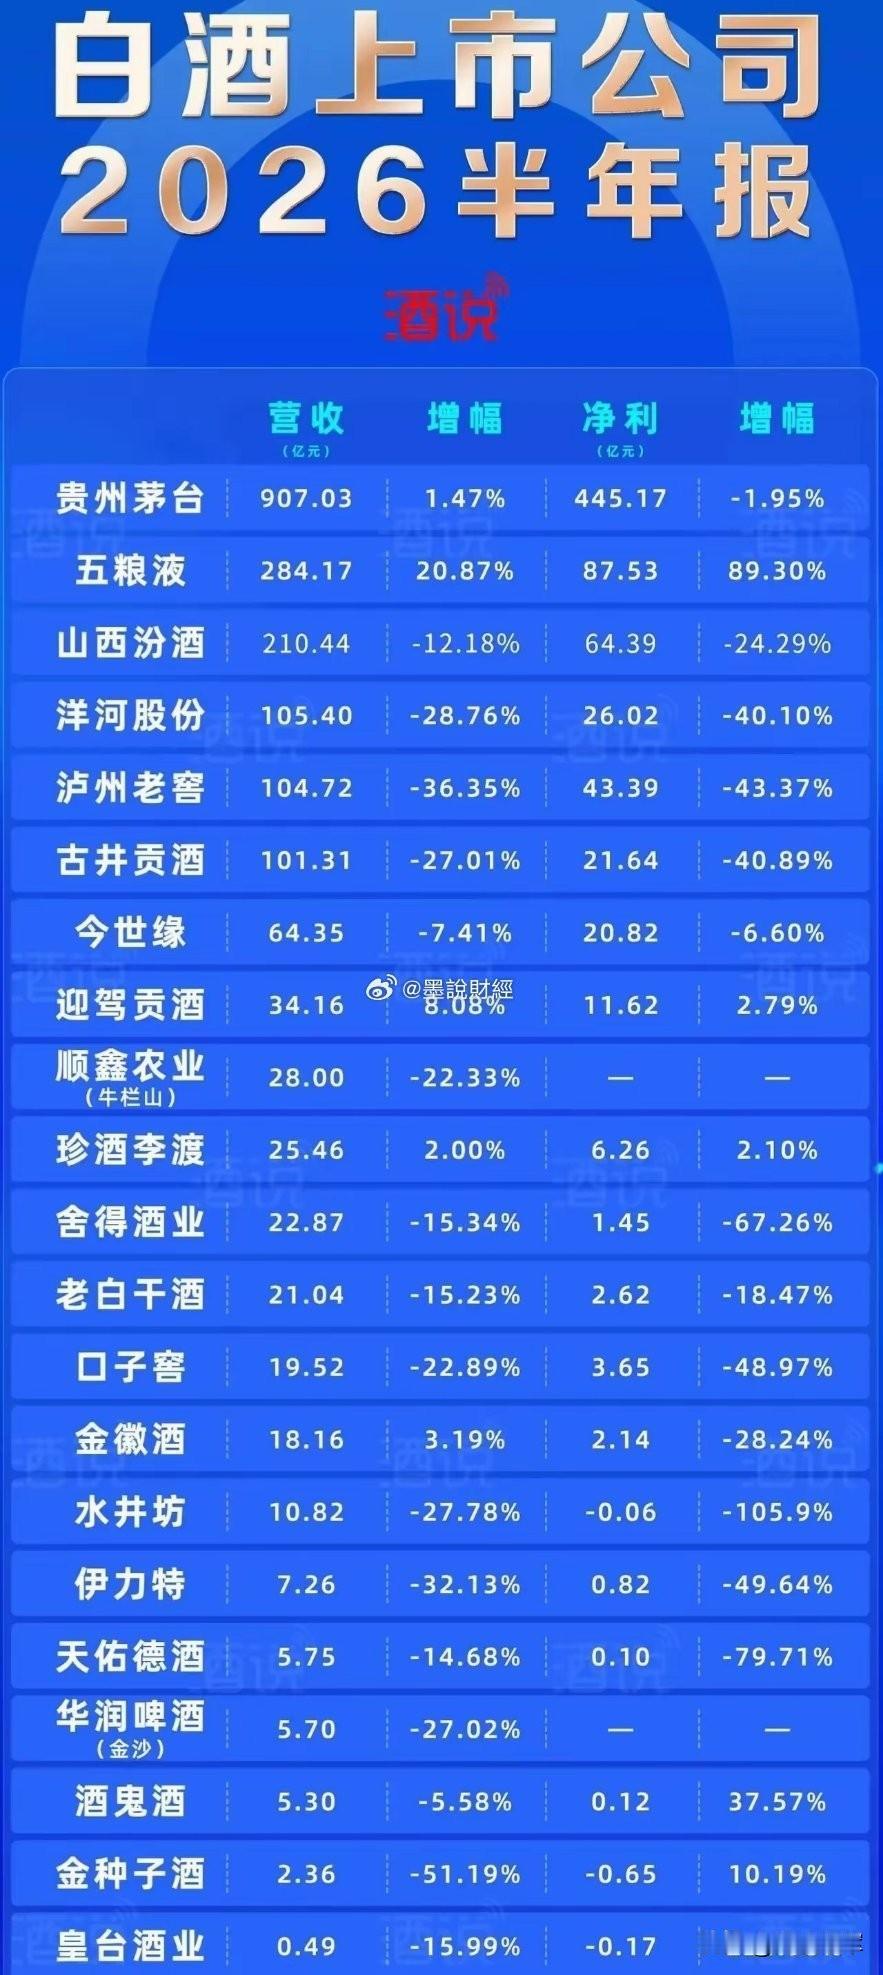
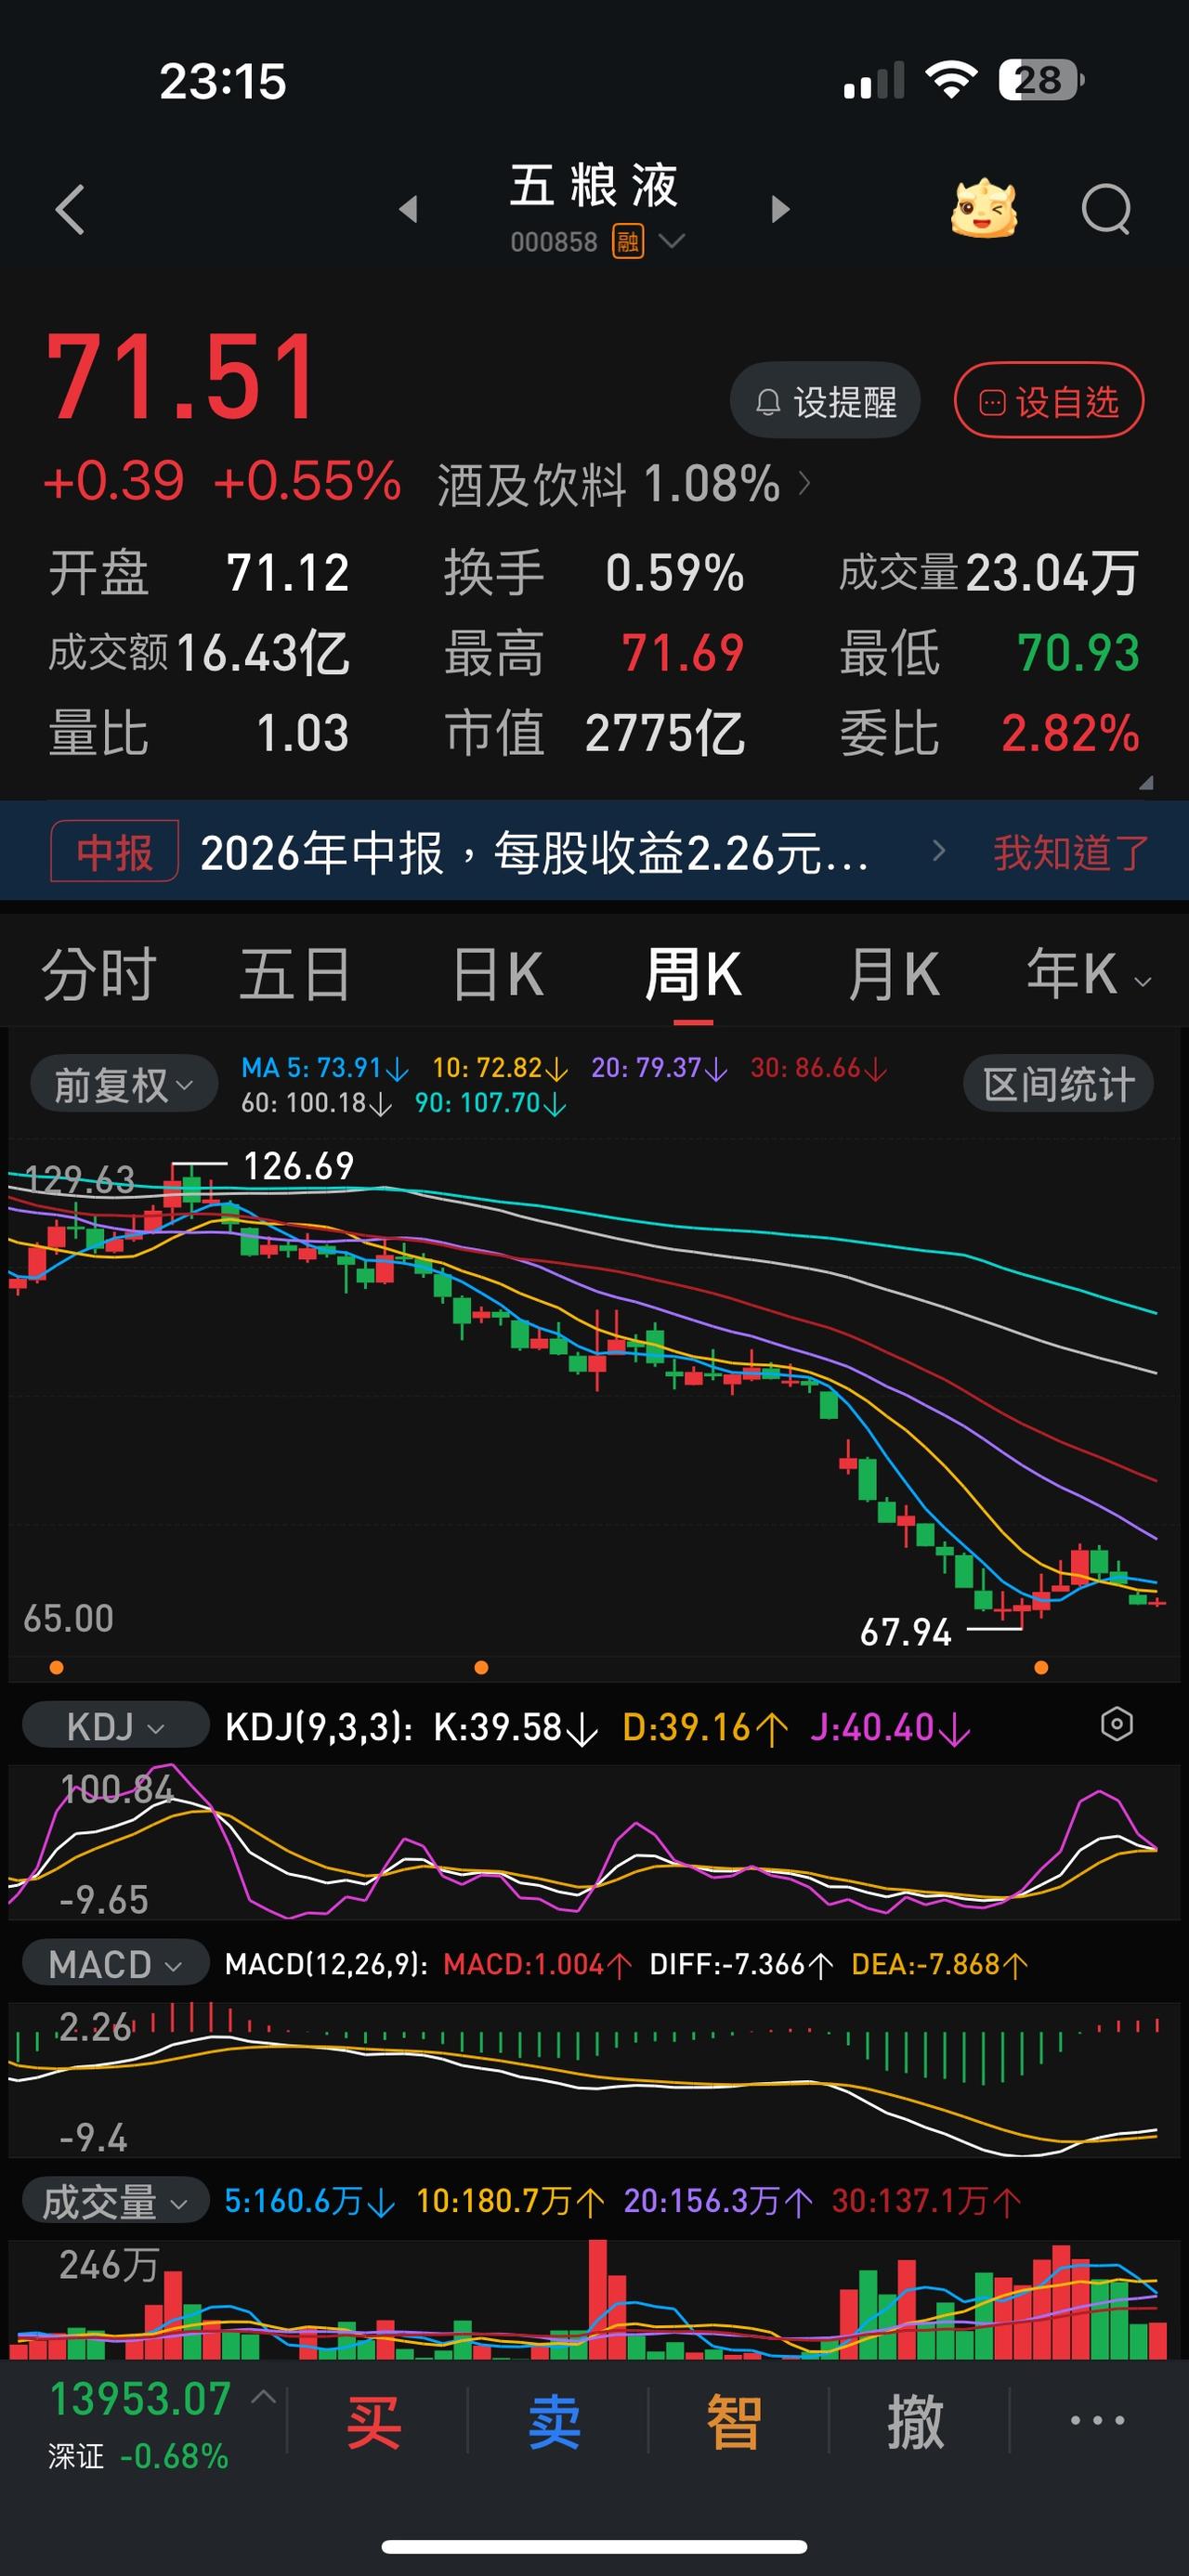
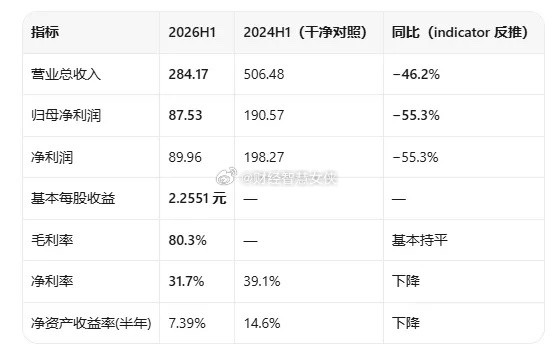
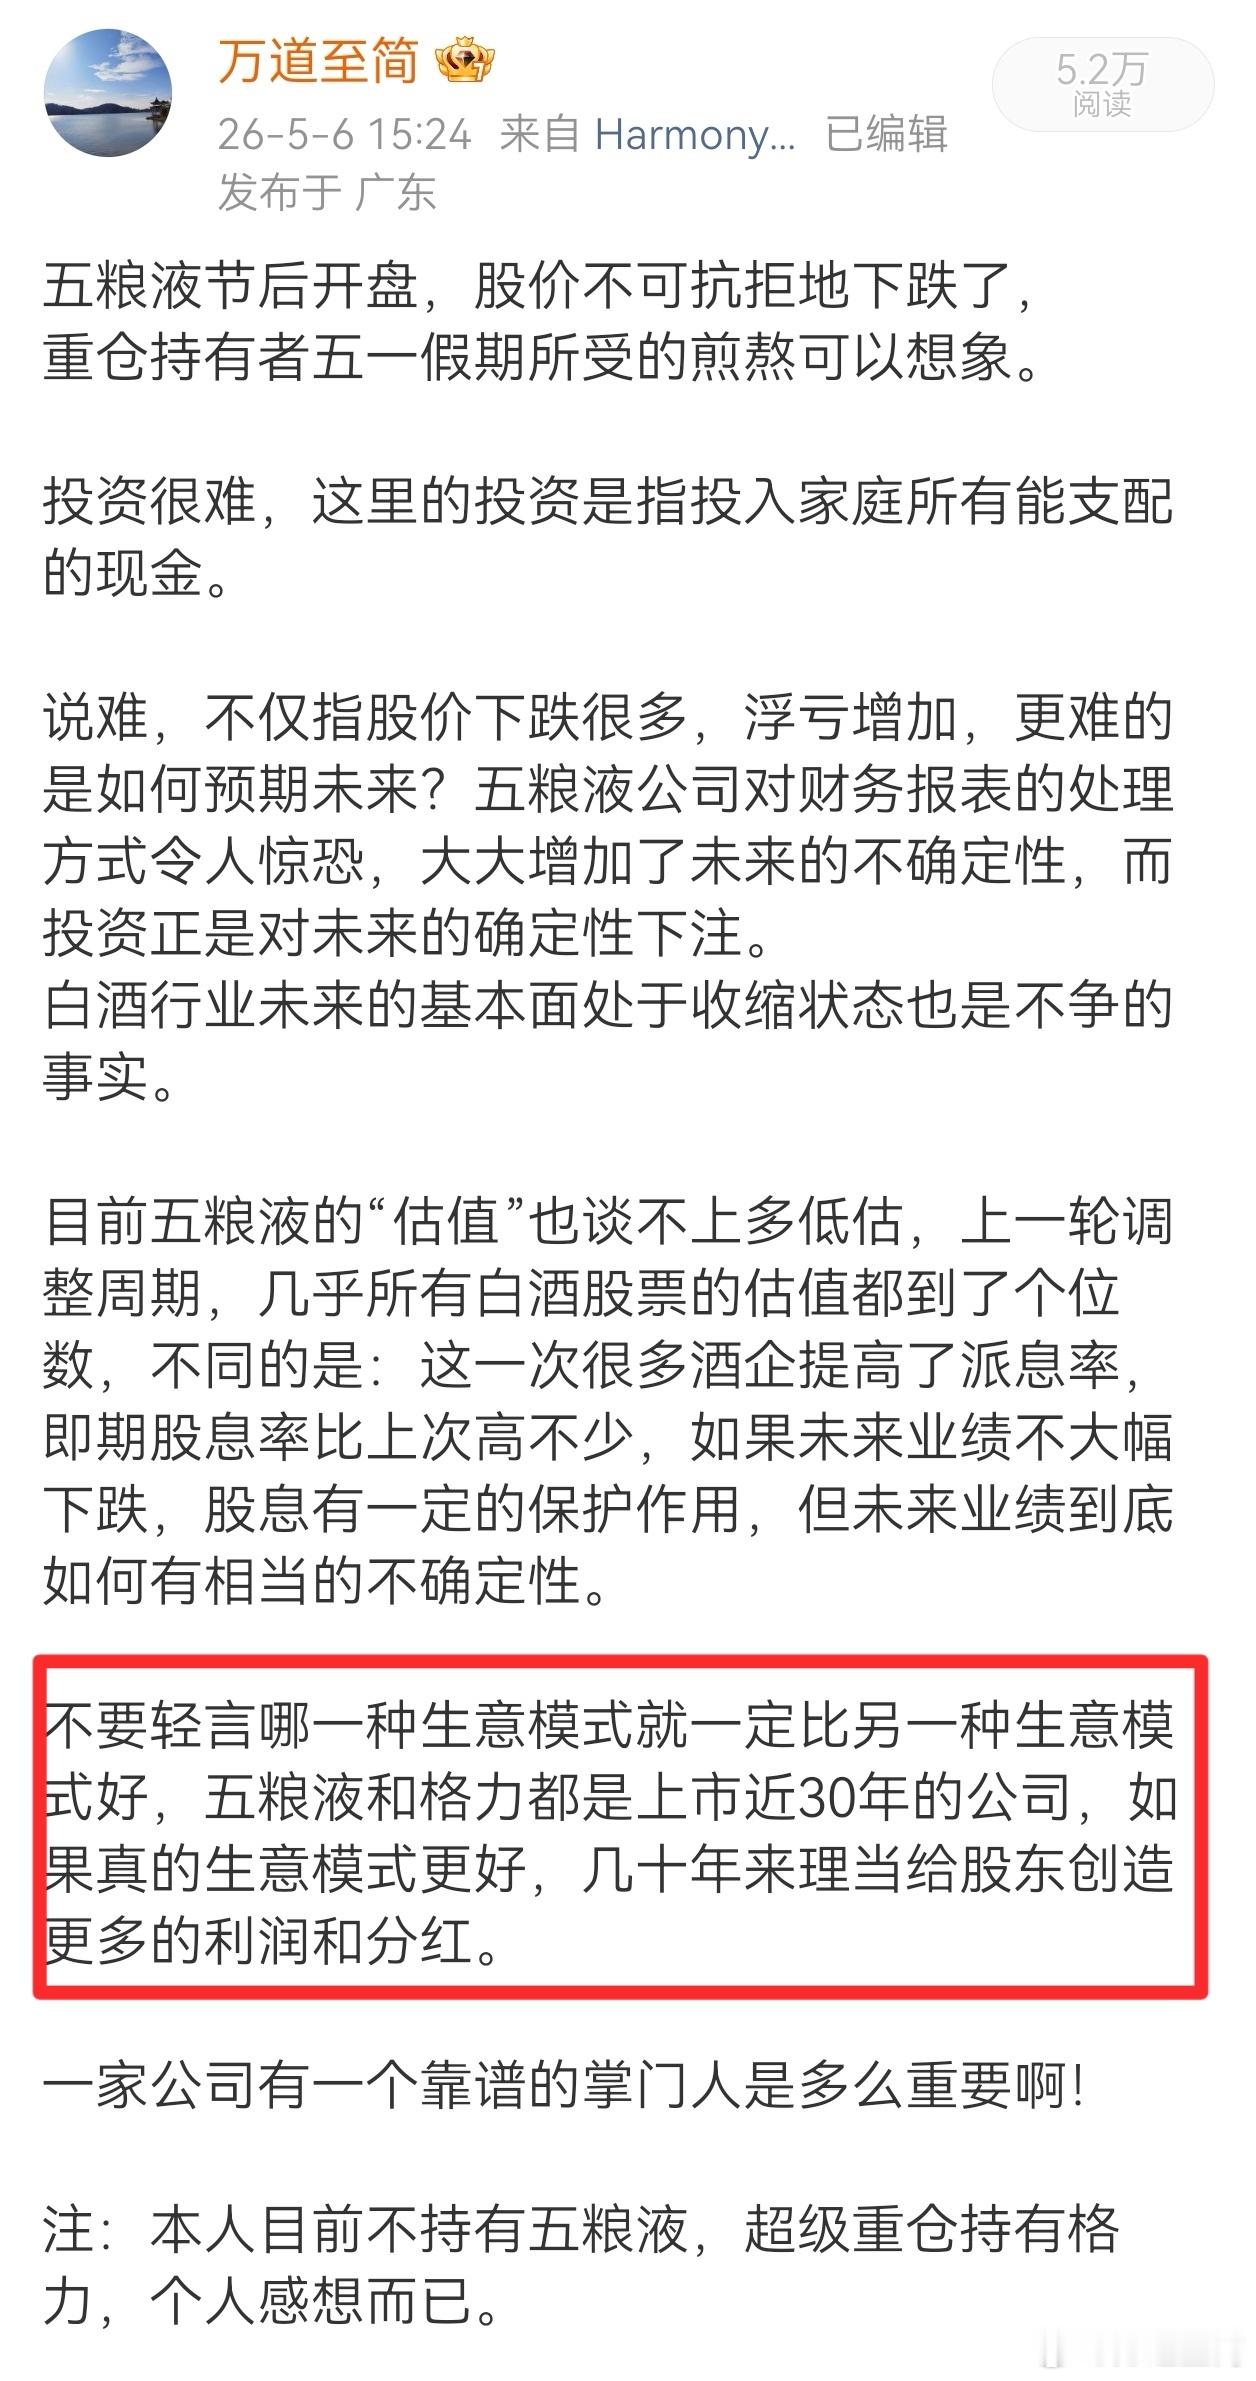
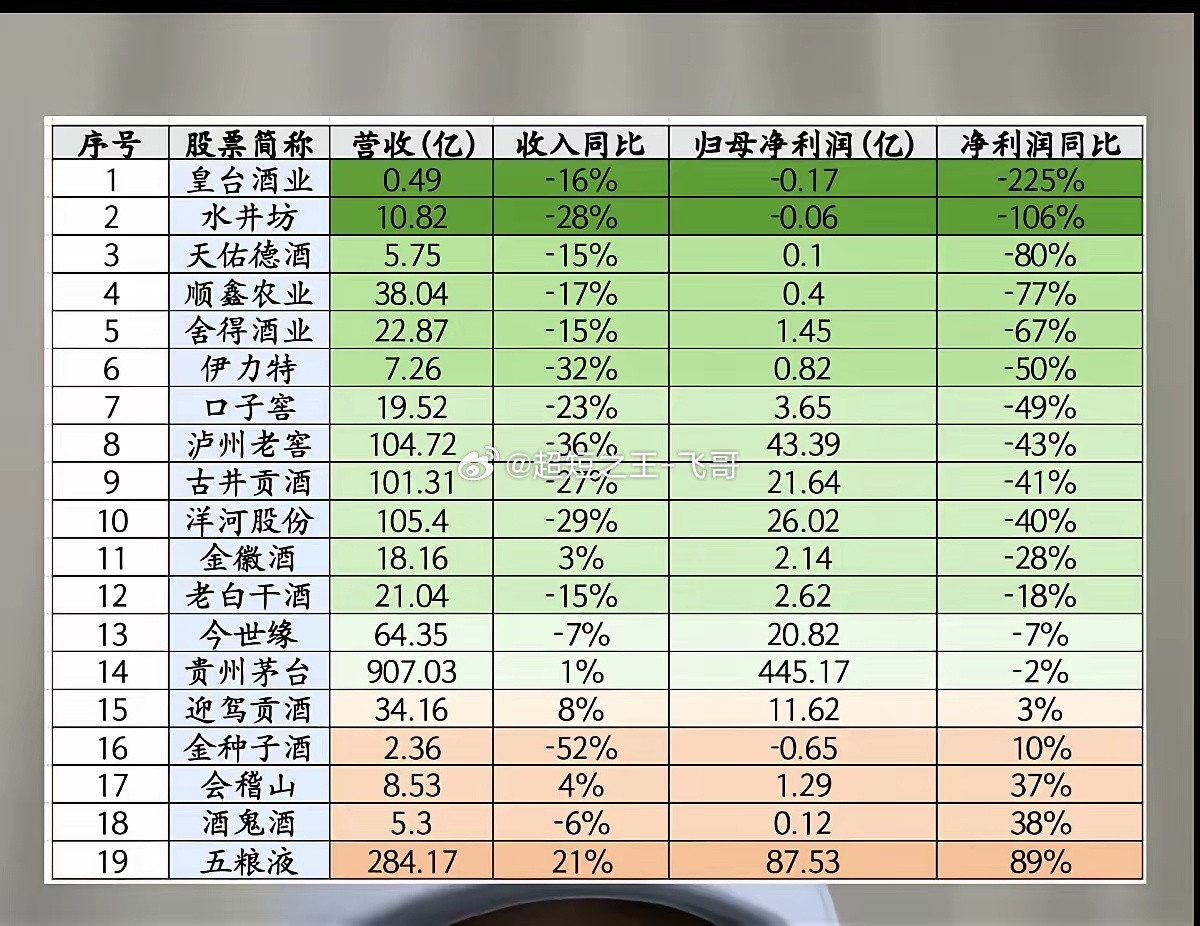
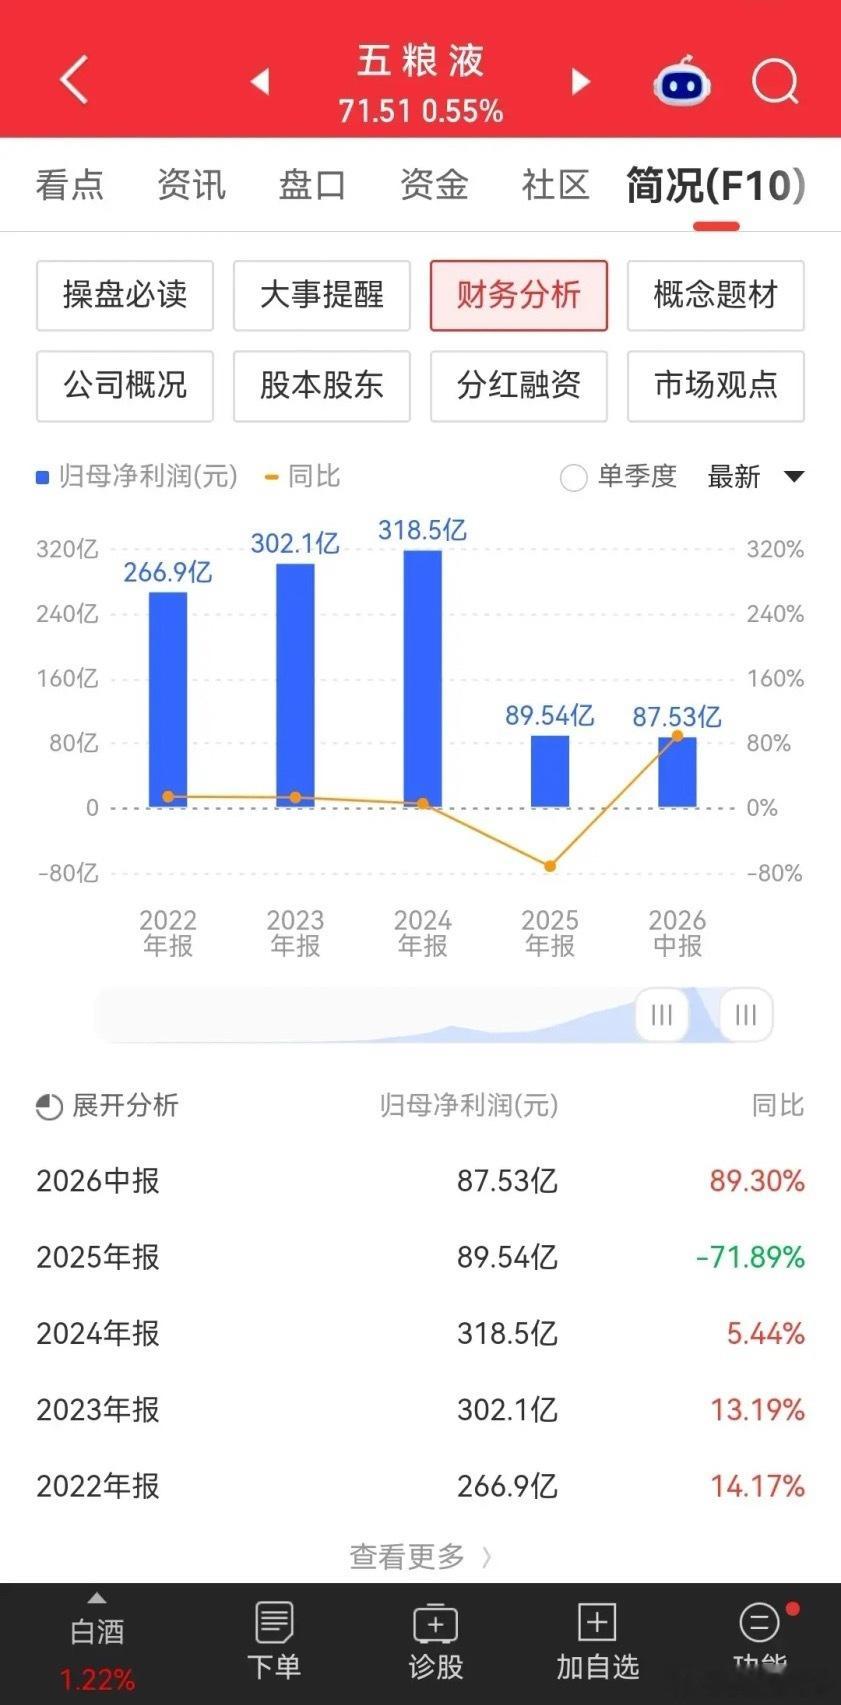
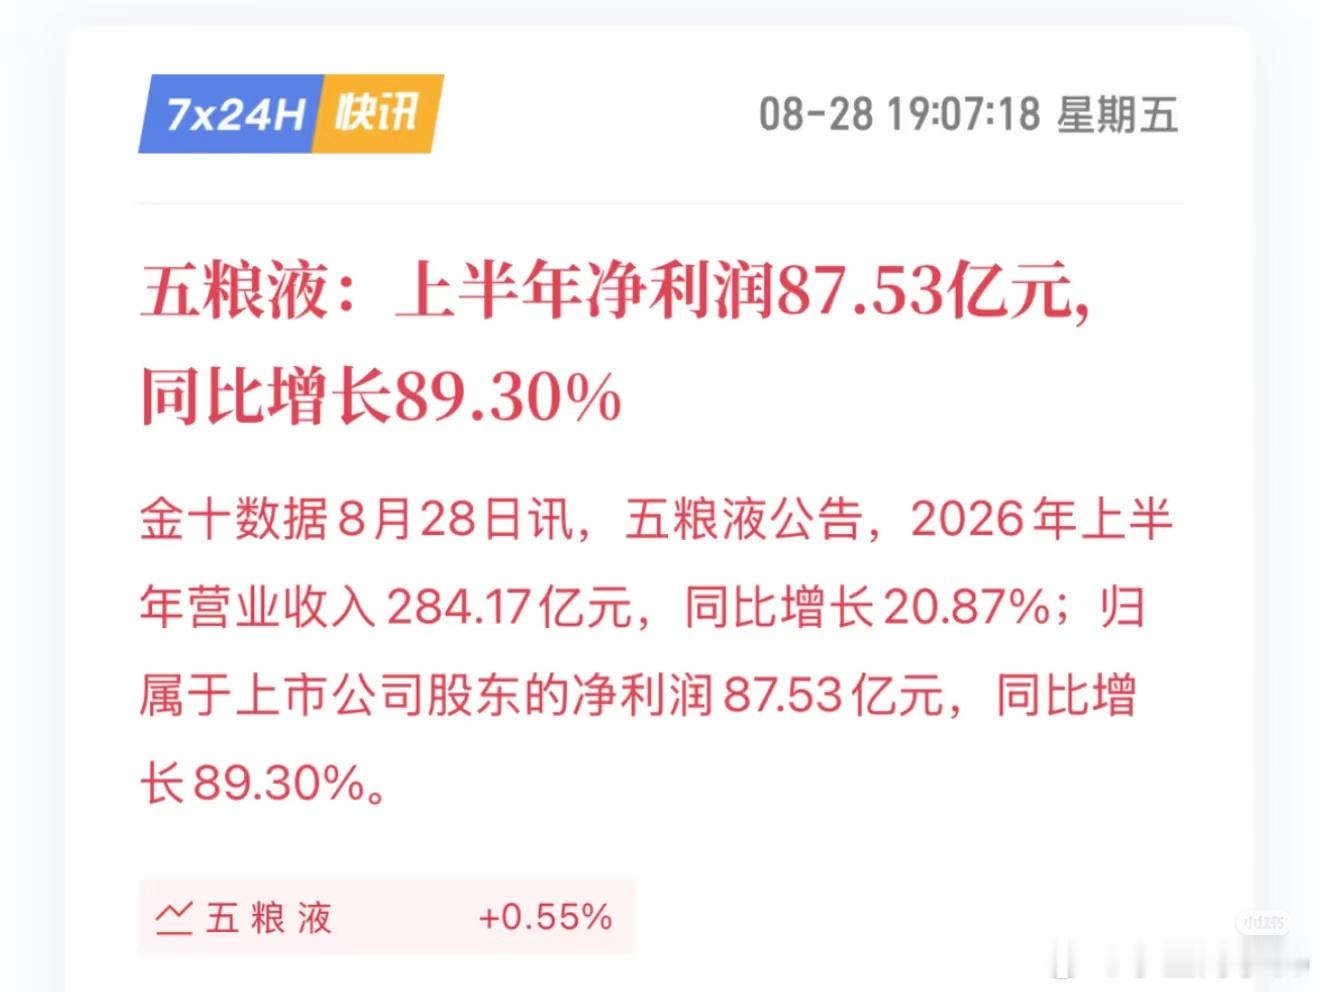
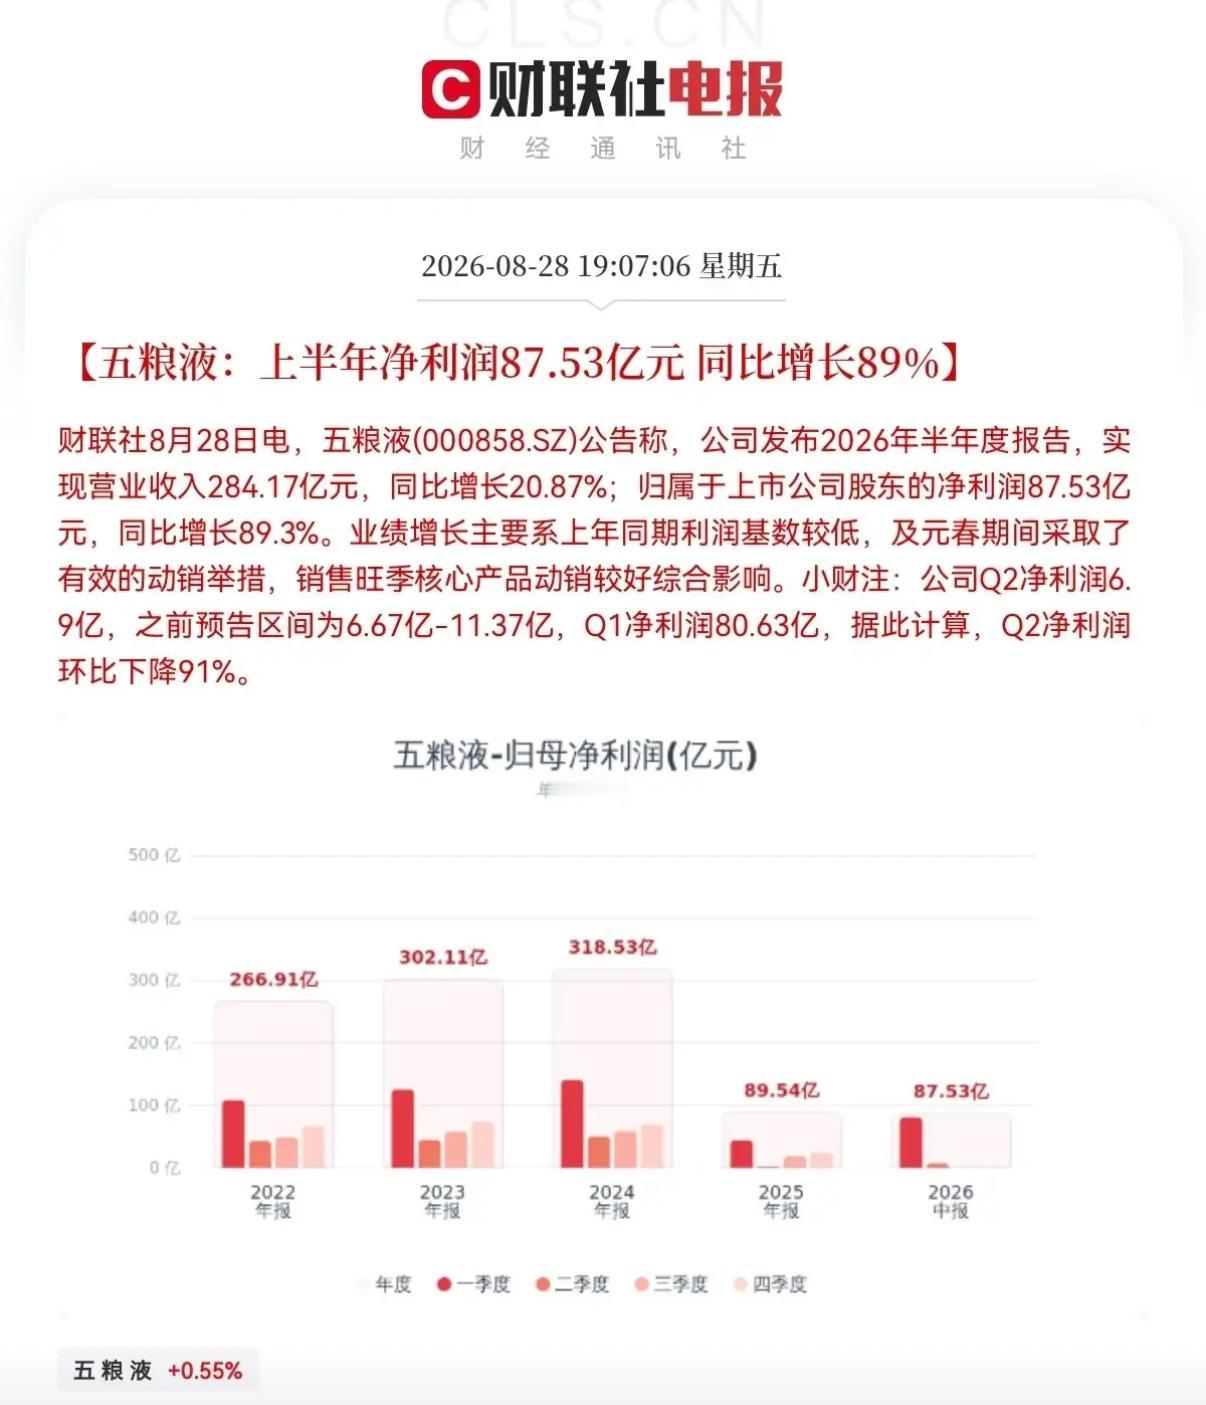
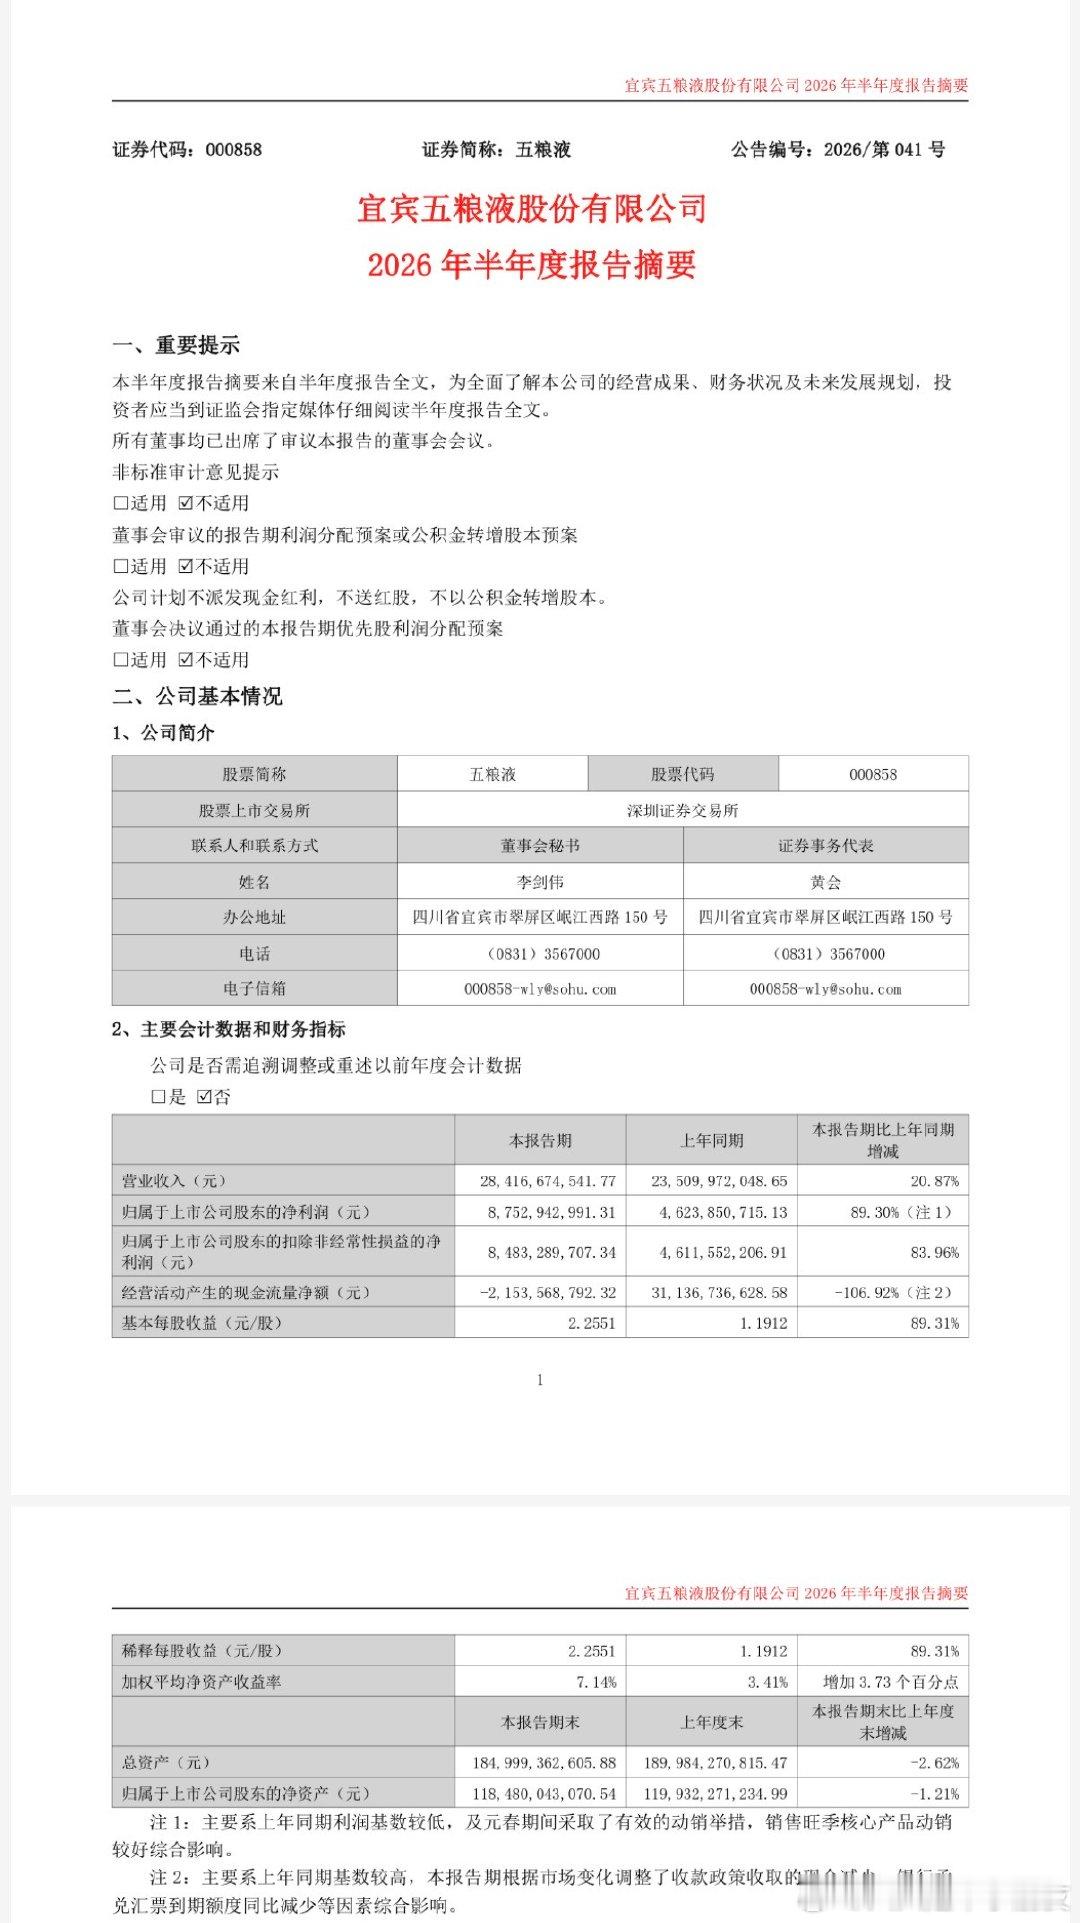
五粮液这半年报,真是让人看出一身冷汗,表面看营收净利双双大增,数字确实漂亮,可只
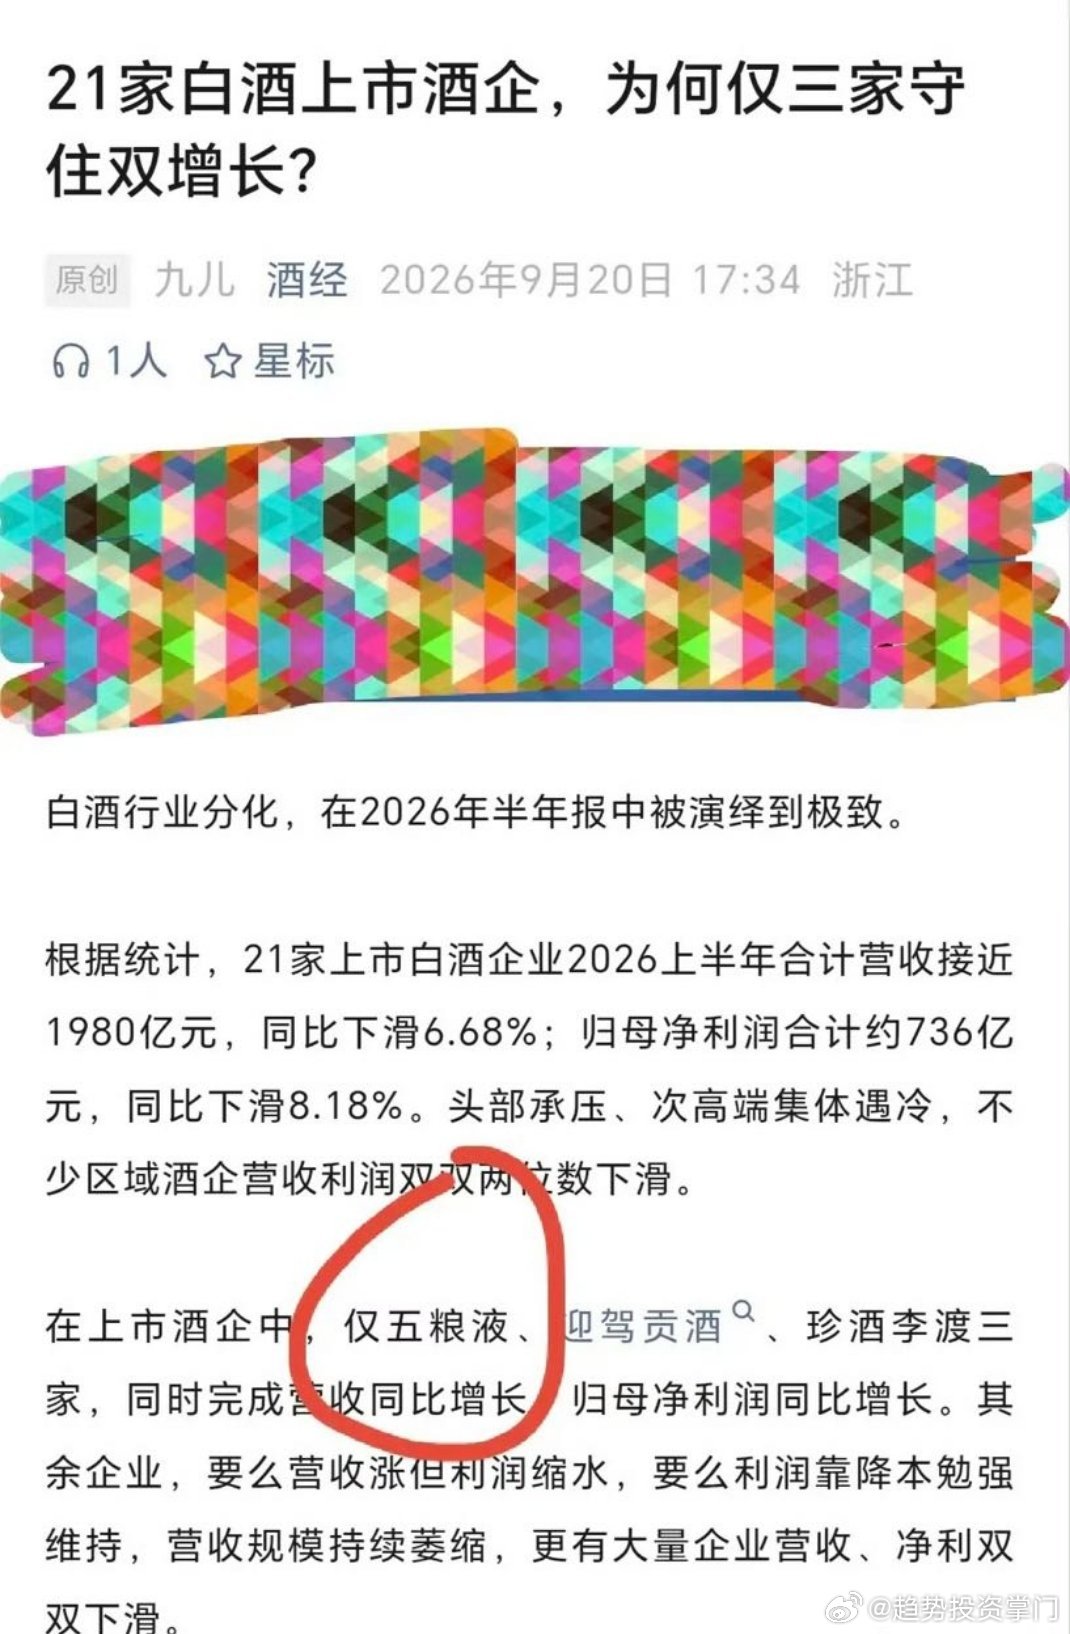
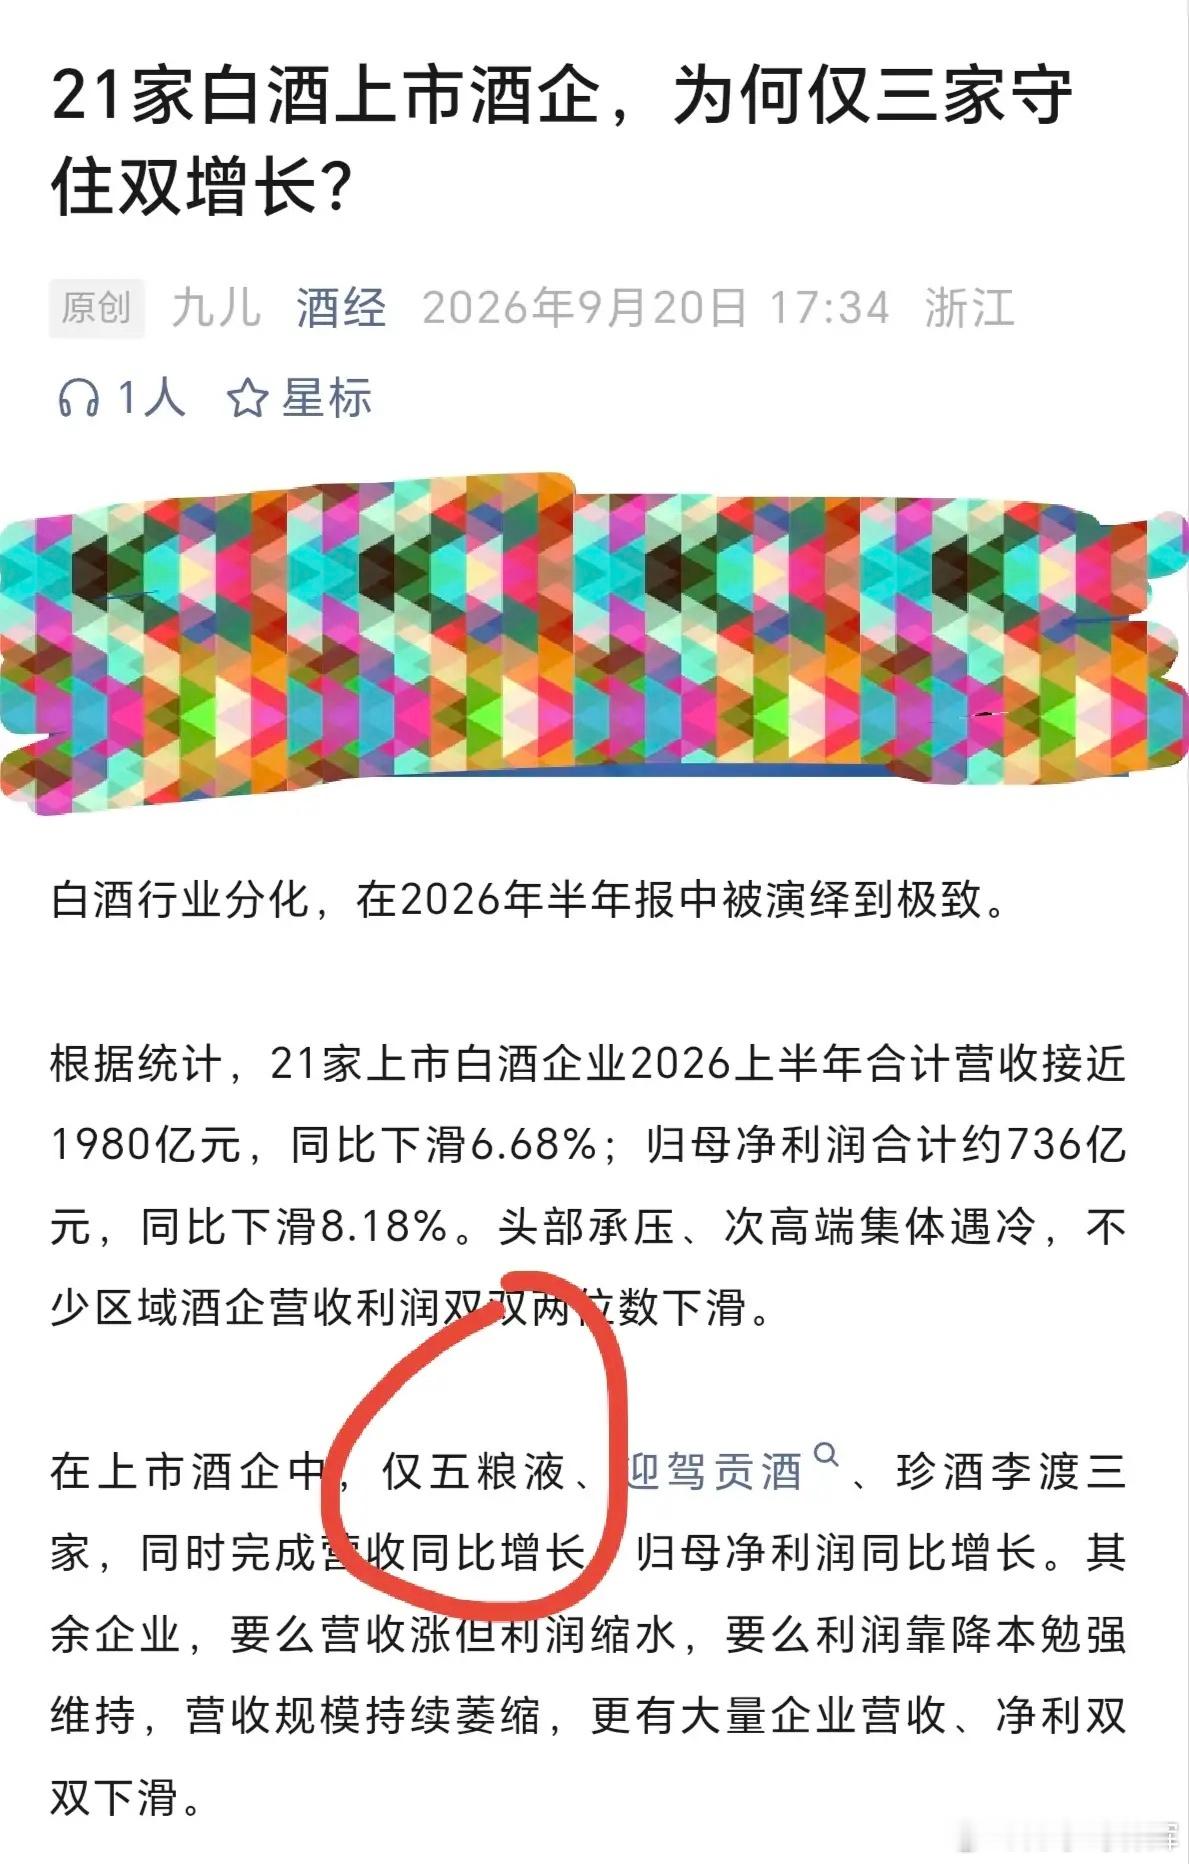
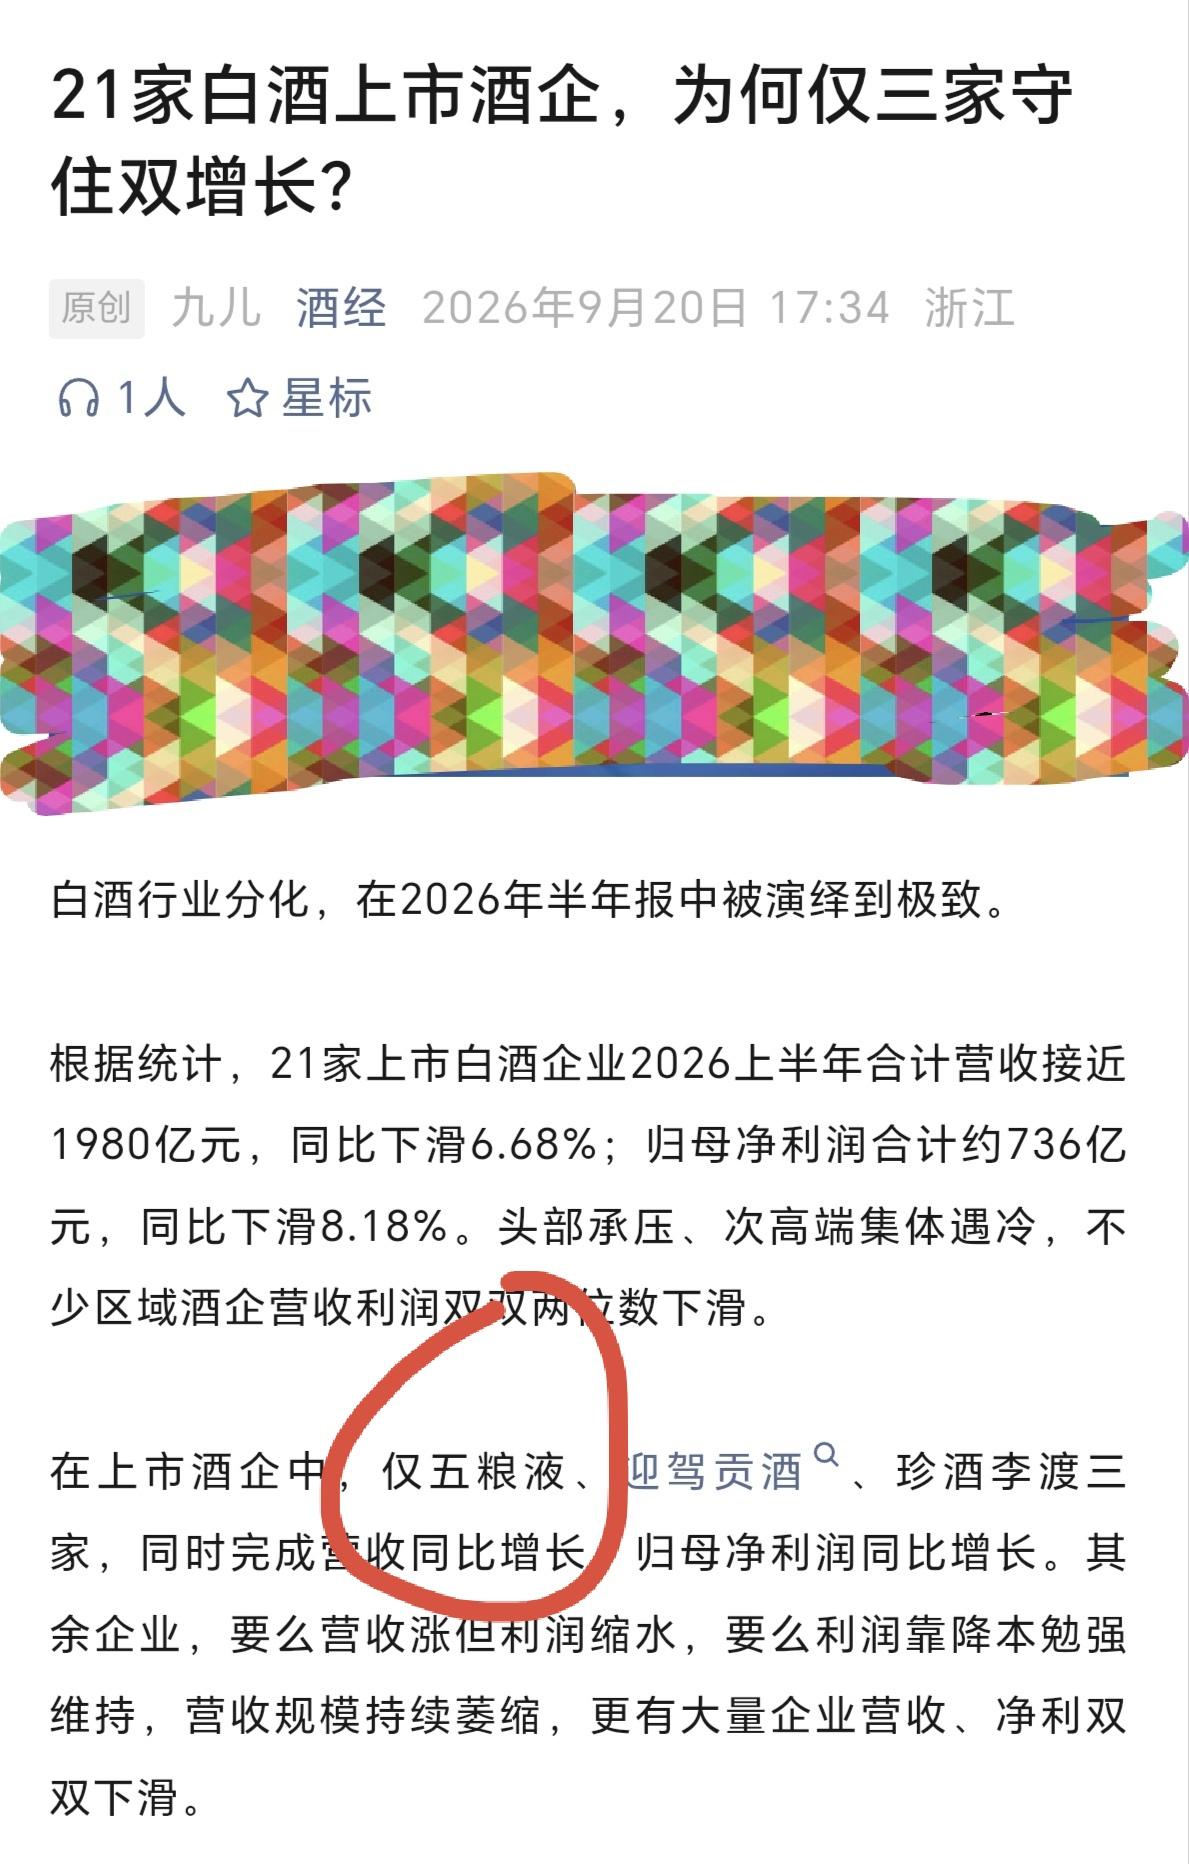
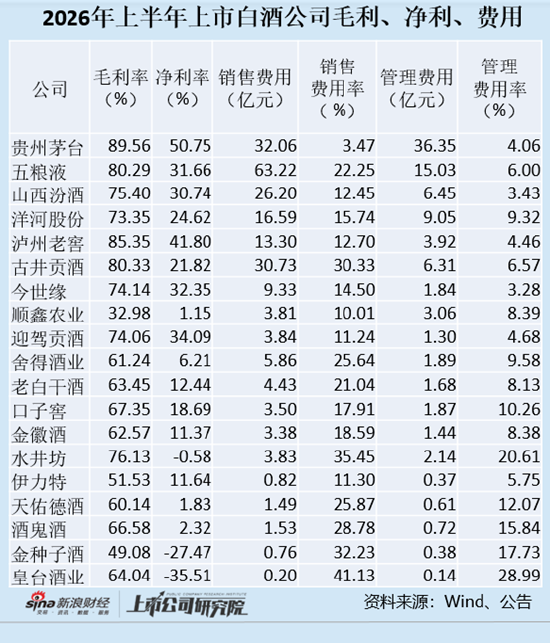
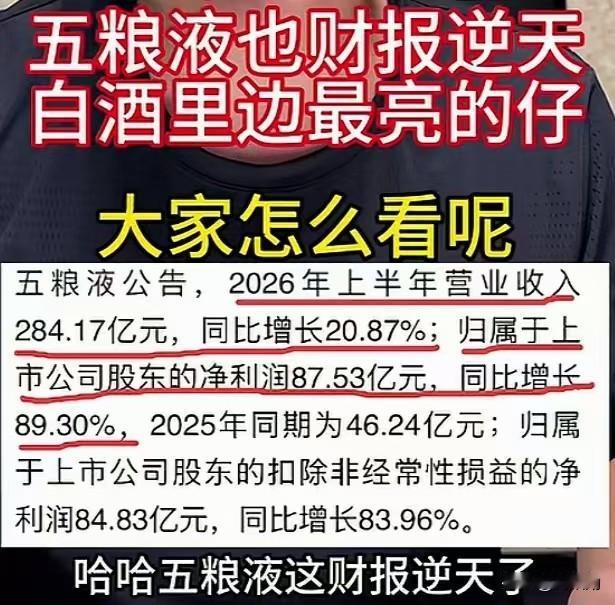
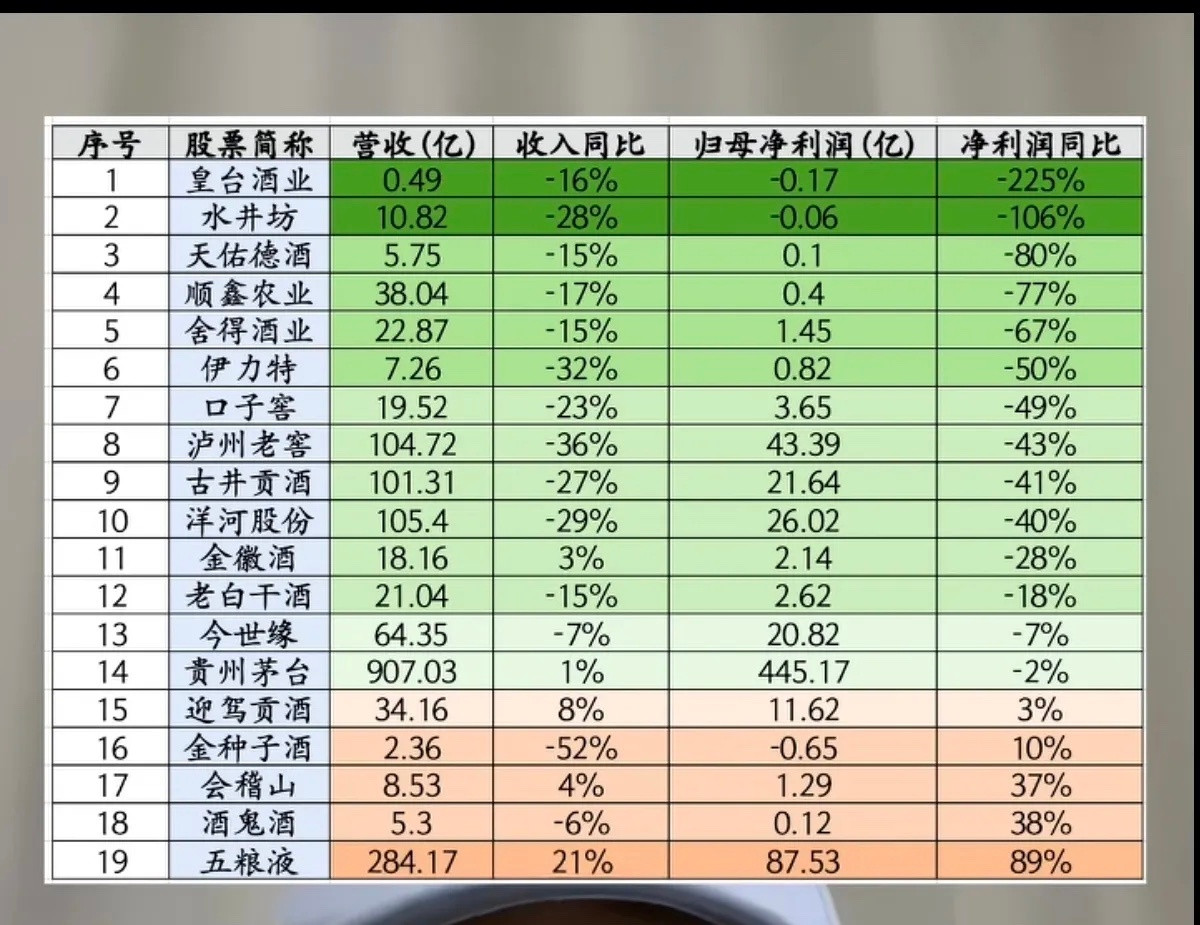
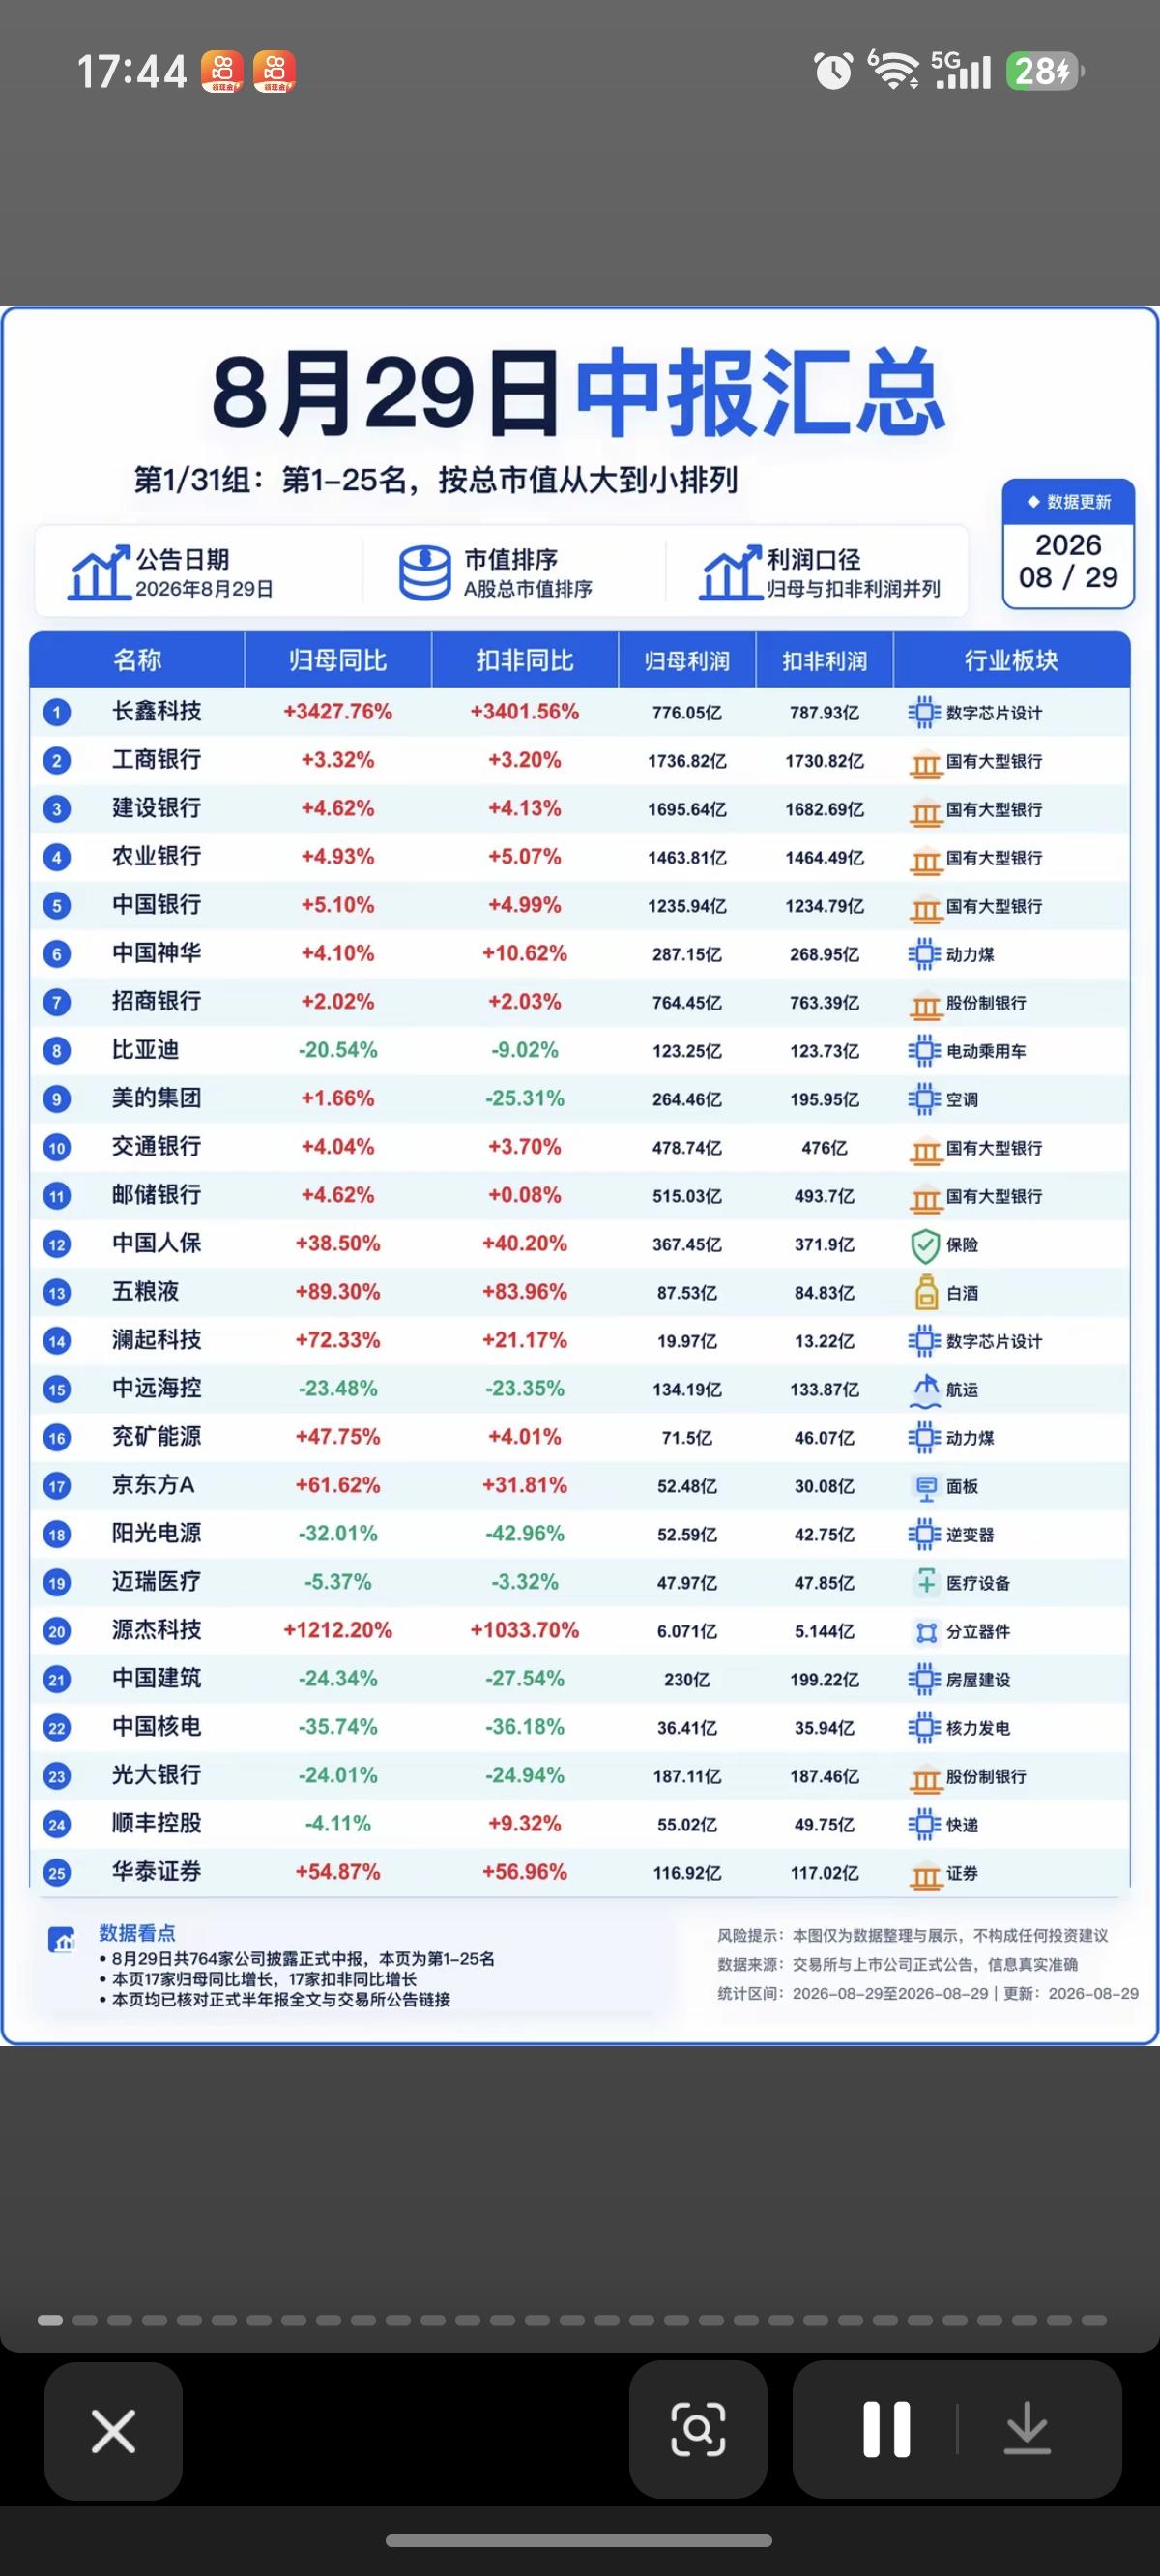
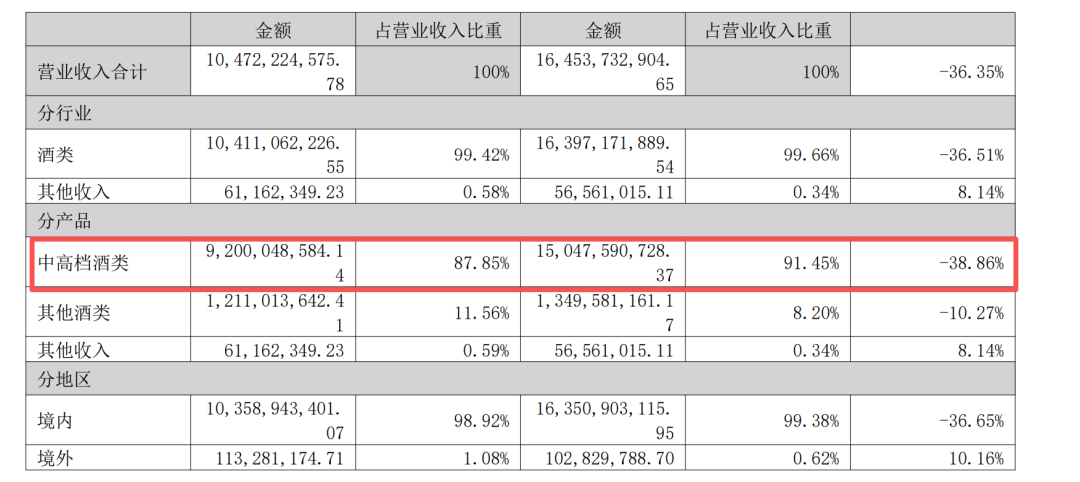
五粮液这半年报,真是让人看出一身冷汗,表面看营收净利双双大增,数字确实漂亮,可只要稍微往深里扒一扒,全是细思极恐的细节。我觉得最吓人的就是Q2净利润,直接环比腰斩再腰斩,降了91%。春节一过,动销就像断了线的风筝,这业绩的持续性,简直让人不敢细想。还有那个经营现金流,竟然直接干到了负的21亿多。要知道,去年同期可是真金白银进账几百亿,这一进一出,反差大得离谱。企业赚了账面利润,兜里却没现金,这盈利质量到底掺了多少水分?好在明天周六休市,不然周一开盘,这雷炸开,估计不少人得被埋在里头。下周白酒板块怕是要变天了,尤其是满仓重仓的朋友,现在这节骨眼上,还是多留个心眼吧。

宇树科技市值约3400亿,利润2亿;五粮液市值约2800亿,利润200亿。更搞笑的是五粮液2025年
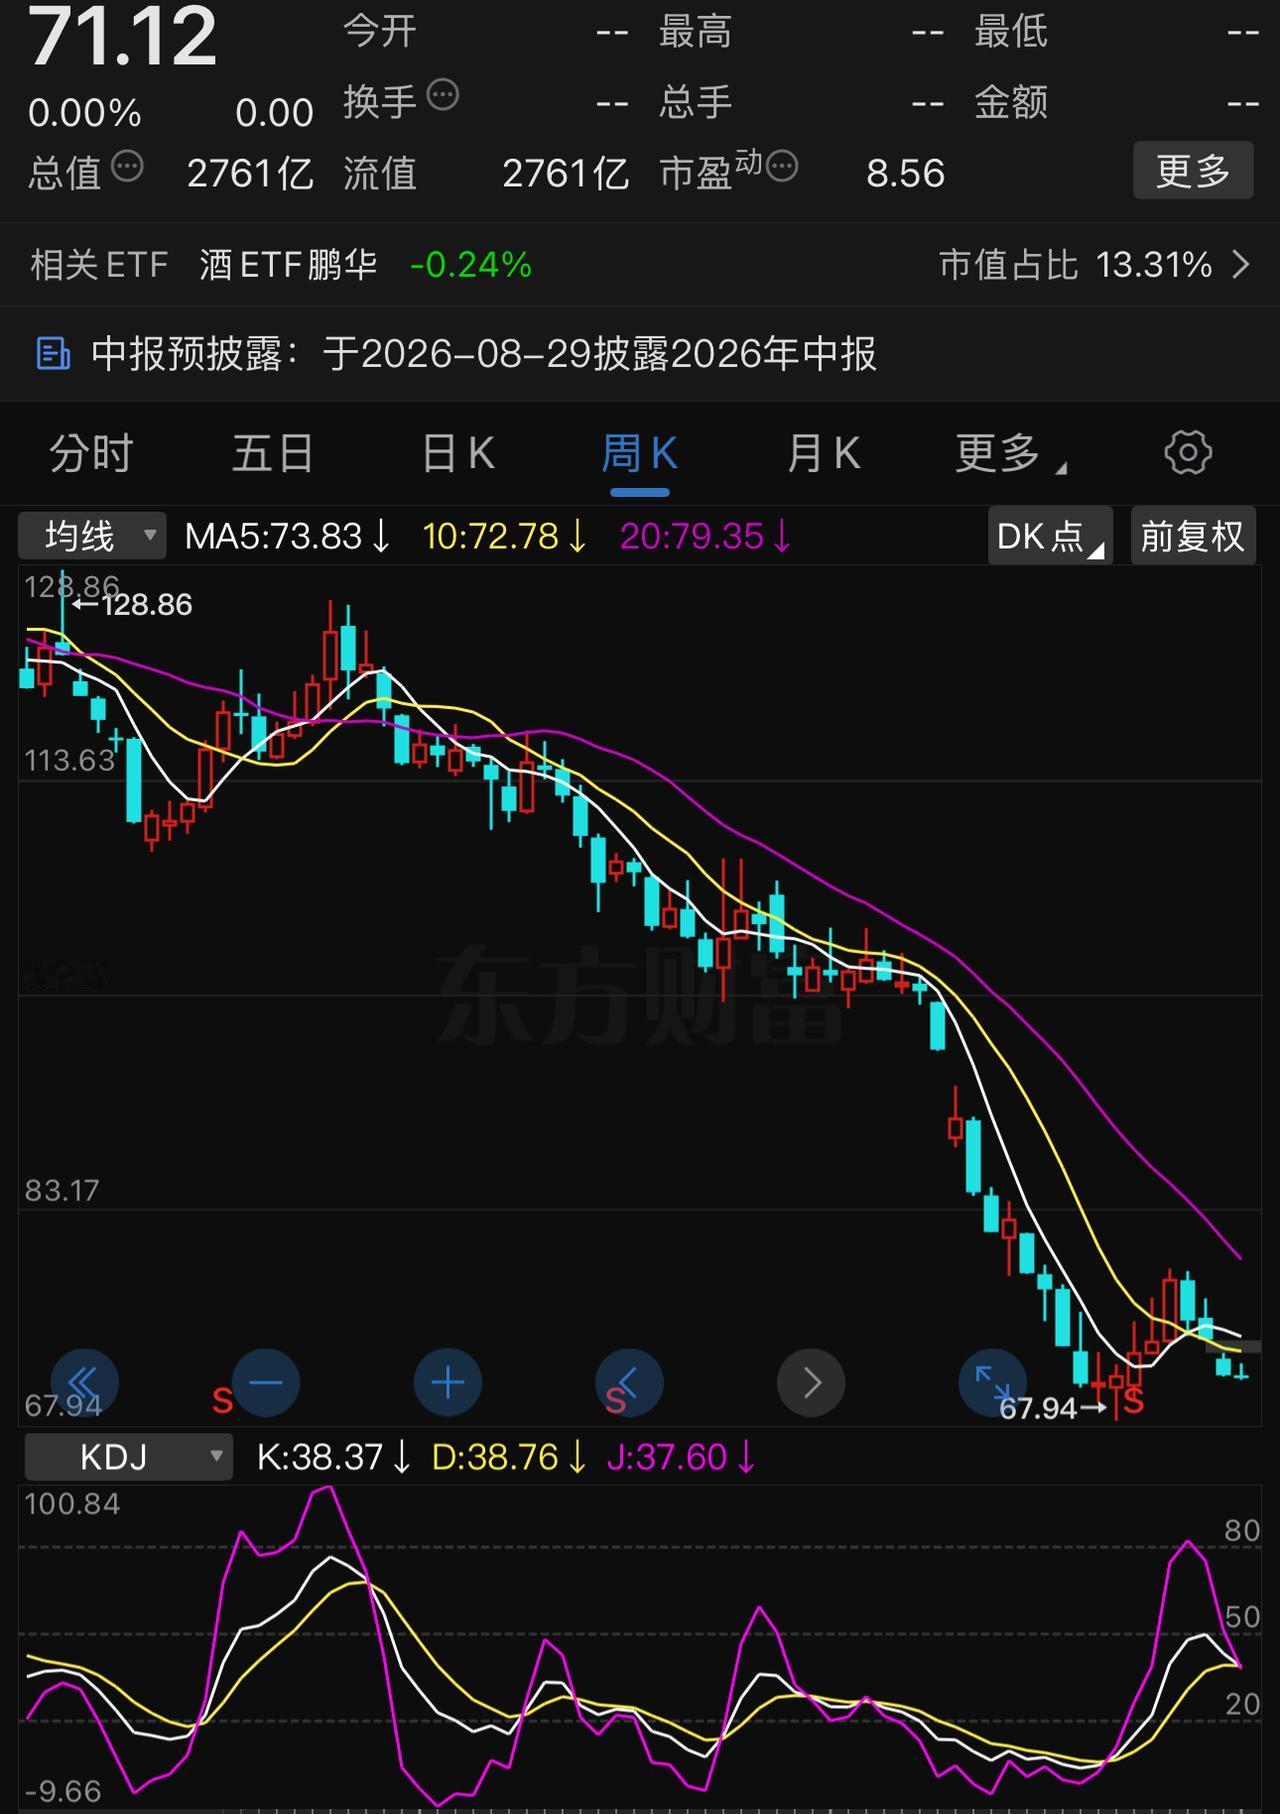
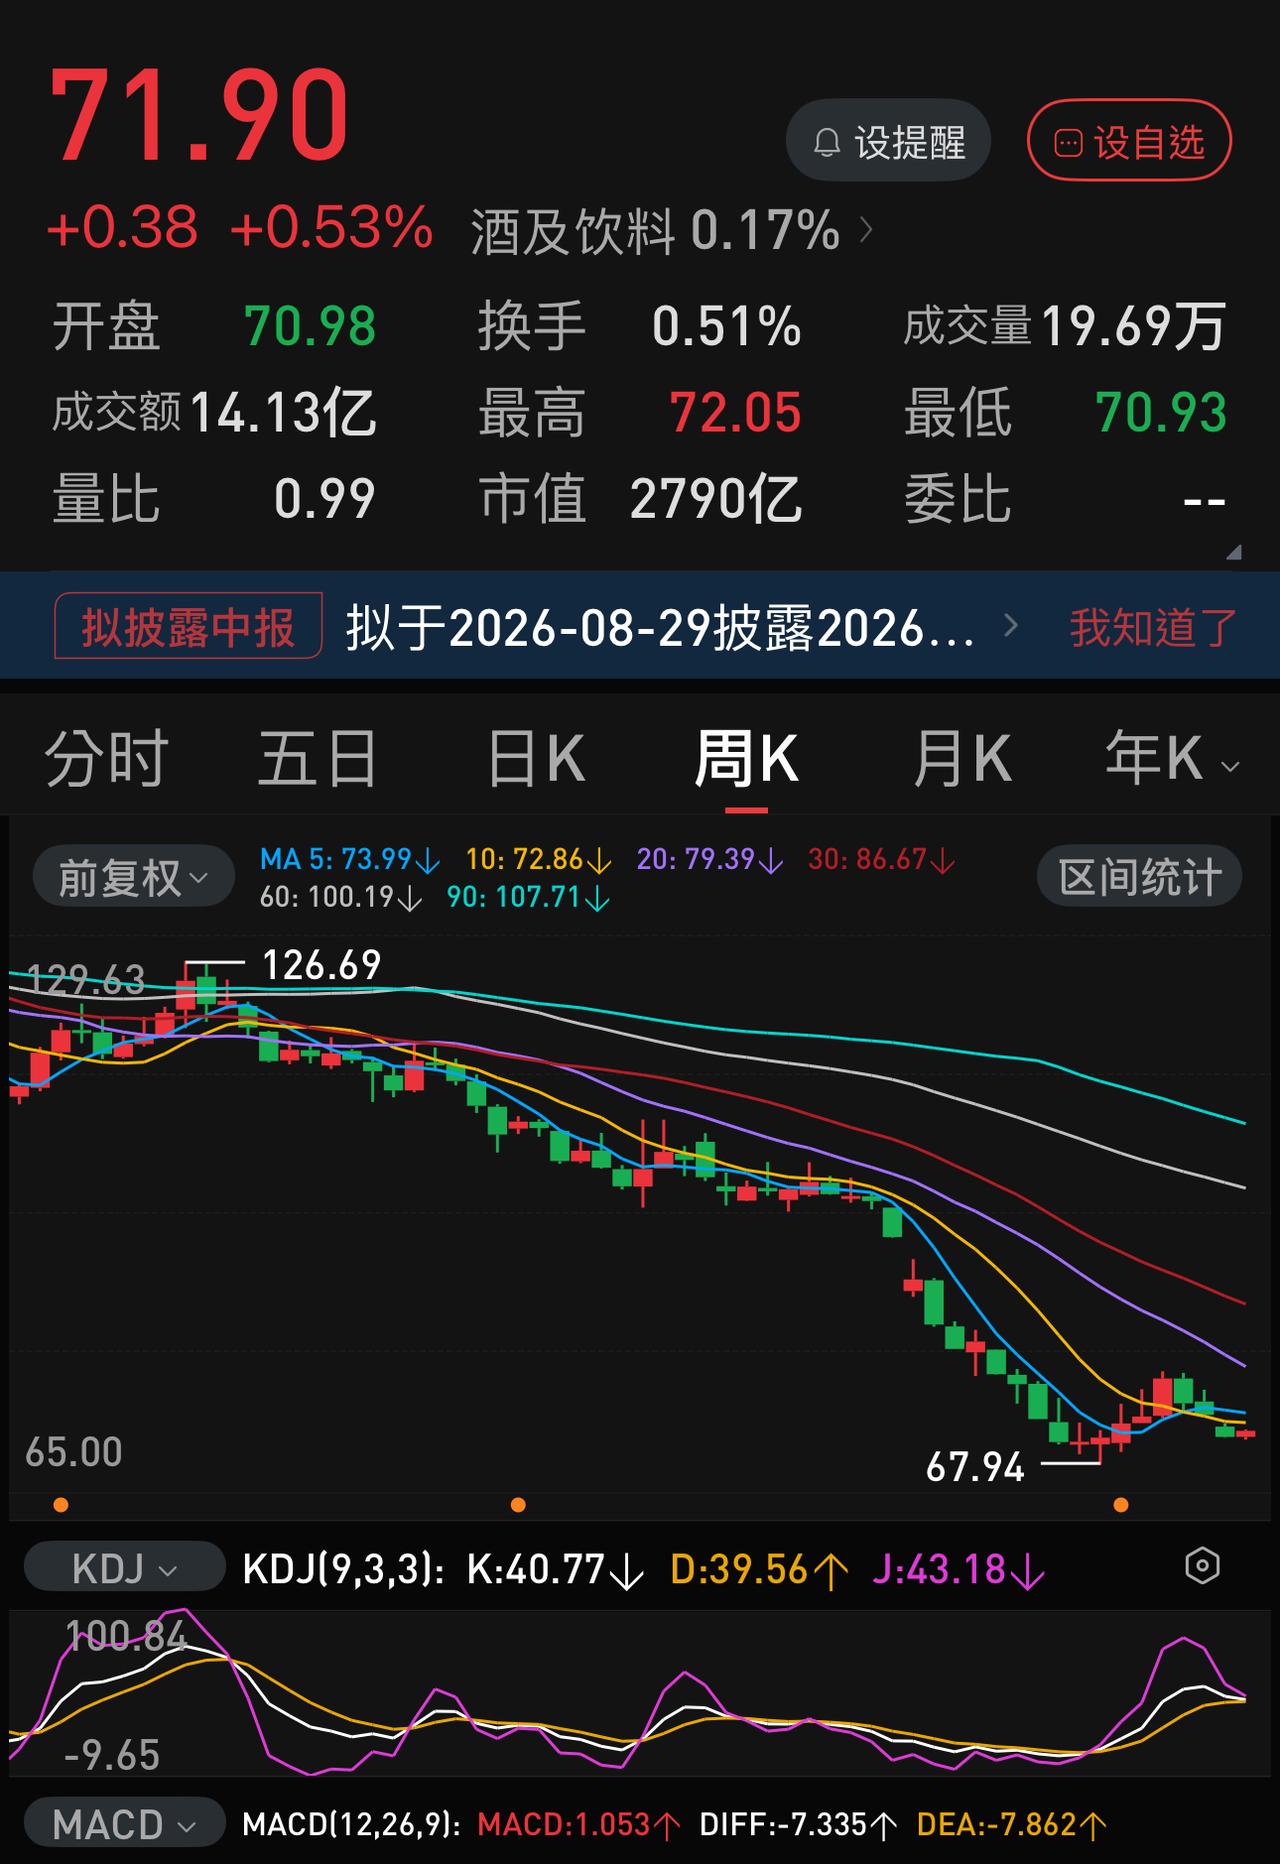
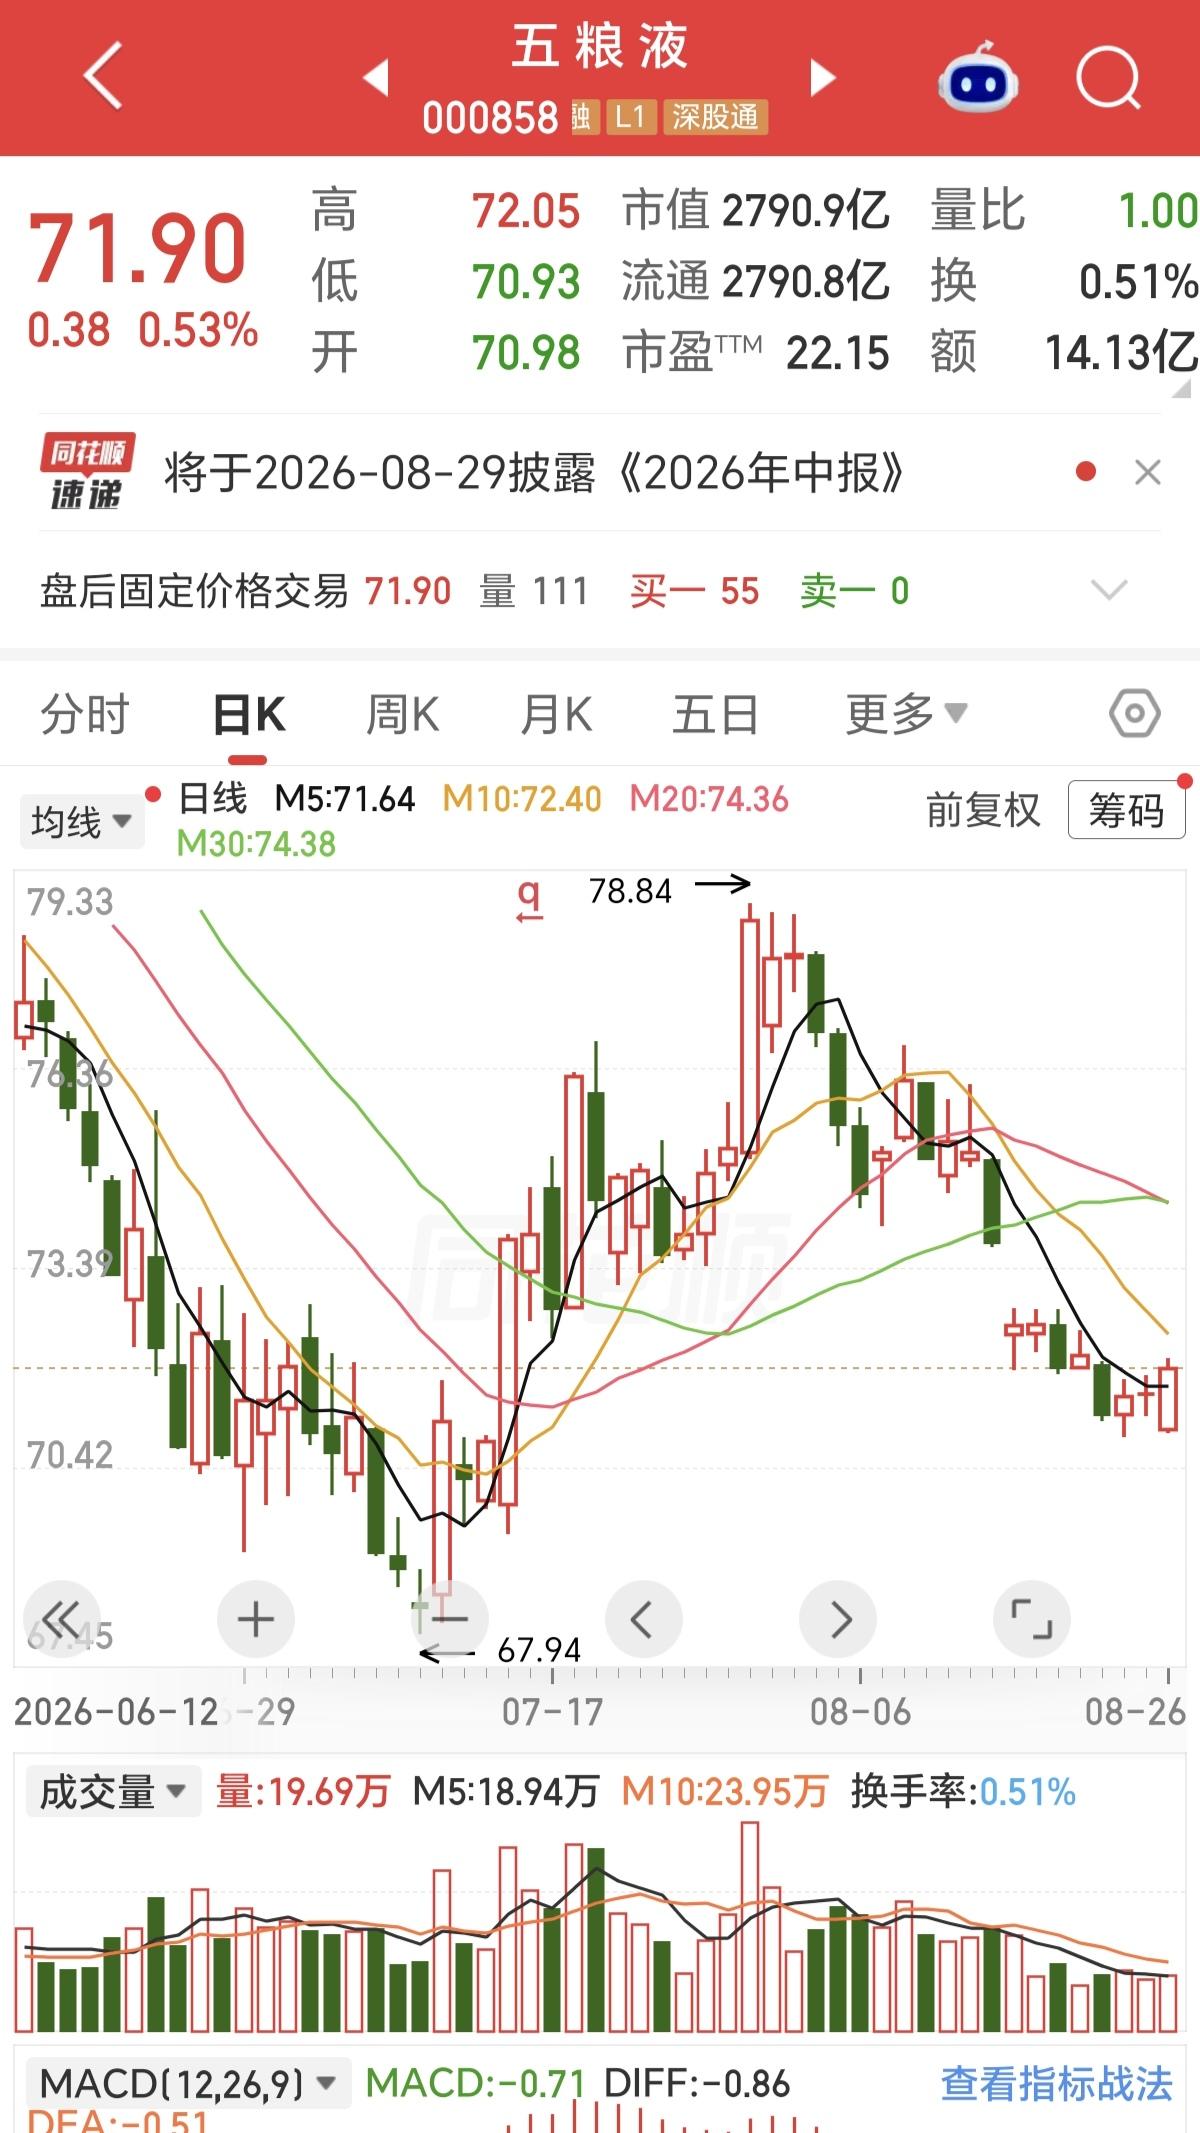
宇树科技市值约3400亿,利润2亿;五粮液市值约2800亿,利润200亿。更搞笑的是五粮液2025年研发费用4.5亿,宇树科技1.45。如果说五粮液的研发拿来干嘛了?从四川宜宾的河水里捞一瓢就可以卖800块钱一瓶的白水,需要什么样的研发?那么宇树科技是不是更搞笑,没有AI算力,没有大脑,全是遥控,卖的机器宇树科技市值约3400亿,利润2亿;五粮液市值约2800亿,利润200亿。更搞笑的是五粮液2025年研发费用4.5亿,宇树科技1.45。如果说五粮液的研发拿来干嘛了?从四川宜宾的河水里捞一瓢就可以卖800块钱一瓶的白水,需要什么样的研发?那么宇树科技是不是更搞笑,没有AI算力,没有大脑,全是遥控,卖的机器人都是卖给了大学和科研院所的,根本没有卖给地震灾害应急管理,或者矿山挖掘的等实际应用场景,就一个人形玩具,为何高估值?而净现金流的折现从角度来看,这个估值是不可能的?什么原因情况下这个估值才合理呢?那就是宇树保持极高速的成长,而且要保持很长时间。总之,A股生态环境下,宇树科技我实在是看不懂。所以,我也不知道它究竟值多少钱,也不知道和五粮液相比是贵了还是便宜了。

