标签: 港股

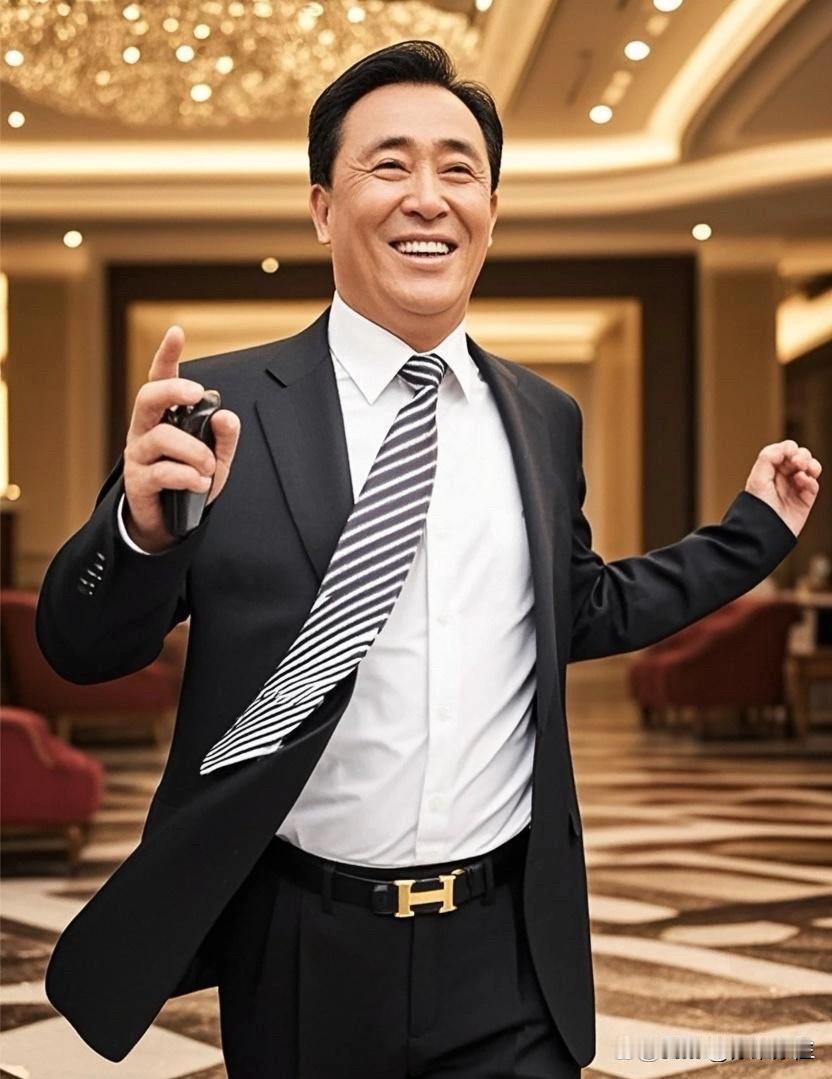
2017年9月18日,福布斯实时富豪榜数据显示,中国恒大集团董事局主席许家印以3
2017年9月18日,福布斯实时富豪榜数据显示,中国恒大集团董事局主席许家印以391亿美元的身价成为中国新首富,略高于排名第二的马化腾和排名第三的马云。这一身价变动直接源于恒大股价的强劲走势——当天恒大盘中一度上涨7.1%,市值突破3762亿港元,创下历史新高,公司已实现连续六个交易日上涨,年内累计涨幅超过480%。然而,这一首富之位并未保持到收盘。随着恒大尾盘涨幅收窄,许家印的身价在福布斯实时数据中回落至384亿美元,略低于马化腾的388亿美元和马云的387亿美元,排名降至中国富豪第三位。许家印此番登顶并非突然。早在2017年7月,他的净资产已超过万达集团董事长王健林,跃升至中国富豪榜第三位;8月30日,其身价进一步超过香港首富李嘉诚,与马化腾、马云的身价非常接近。推动这一系列变化的根本动力来自恒大基本面的显著改善:2017年上半年,中国恒大实现营业收入1879.8亿元,同比增长114.8%,净利润达231.3亿元,同比大增224%,归属股东利润更是同比猛增832%。业绩的爆发式增长叠加港股内房股板块的整体走强,使恒大股价持续攀升,许家印的个人财富随之水涨船高。由于股价尾盘的回落,许家印的这次首富体验在市场上被概括为“一日首富”或“半日首富”。尽管如此,这一天仍然标志着许家印首次登上中国首富的位置,而恒大股价所反映的业绩支撑,也使得市场对其财富的后续增长保持了相当的预期。
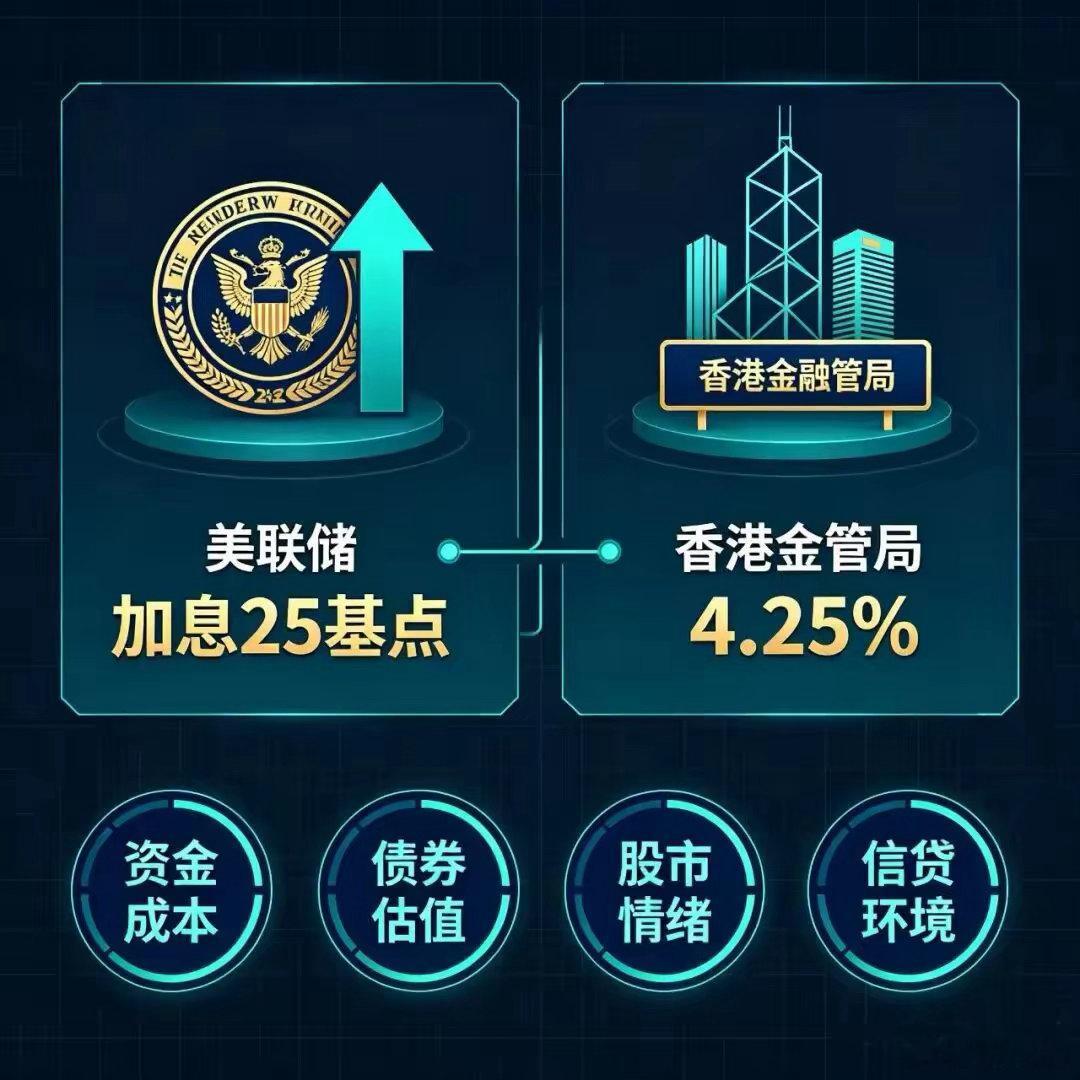
别盯着25个基点!真正压垮港股的是这个美联储一加息,香港金管局立马跟,基准利率上
别盯着25个基点!真正压垮港股的是这个美联储一加息,香港金管局立马跟,基准利率上调25个基点!沙特、阿联酋也排队跟进。全球资金的水龙头,又拧紧了一扣。过去大家总盼着“靴子落地”,港股反弹一两天,像打了鸡血。可这次呢?开盘连装都不装了,直接不涨!为什么?因为市场终于看明白了:25个基点只是表面动作,真正要命的是——高利率还要熬多久!港币绑定美元,美联储不松口,香港利率就只能被动往上走。港股是什么?离岸成长资产!美元利率越高,估值越被压得喘不过气。一次加息落地,涨一天跌一天,都是情绪脉冲,说明不了任何问题。别被短期反弹骗了。真正决定港股生死的,不是加不加息,而是高利率这口“钝刀子”还要割多久。全球加息潮没停,苦日子,恐怕还没到头。
这个影响太大了!港元利率升至4.25%!这可不是闹着玩的,会不会形成内地大量
这个影响太大了!港元利率升至4.25%!这可不是闹着玩的,会不会形成内地大量的资金套利存款呢?答案是,一定会有各种手段的资金去套利。资本市场而言,影响将是非常明显的!同时对香港市场的投资者而言,股票投资人会不断的逢高撤离市场。香港财经干货
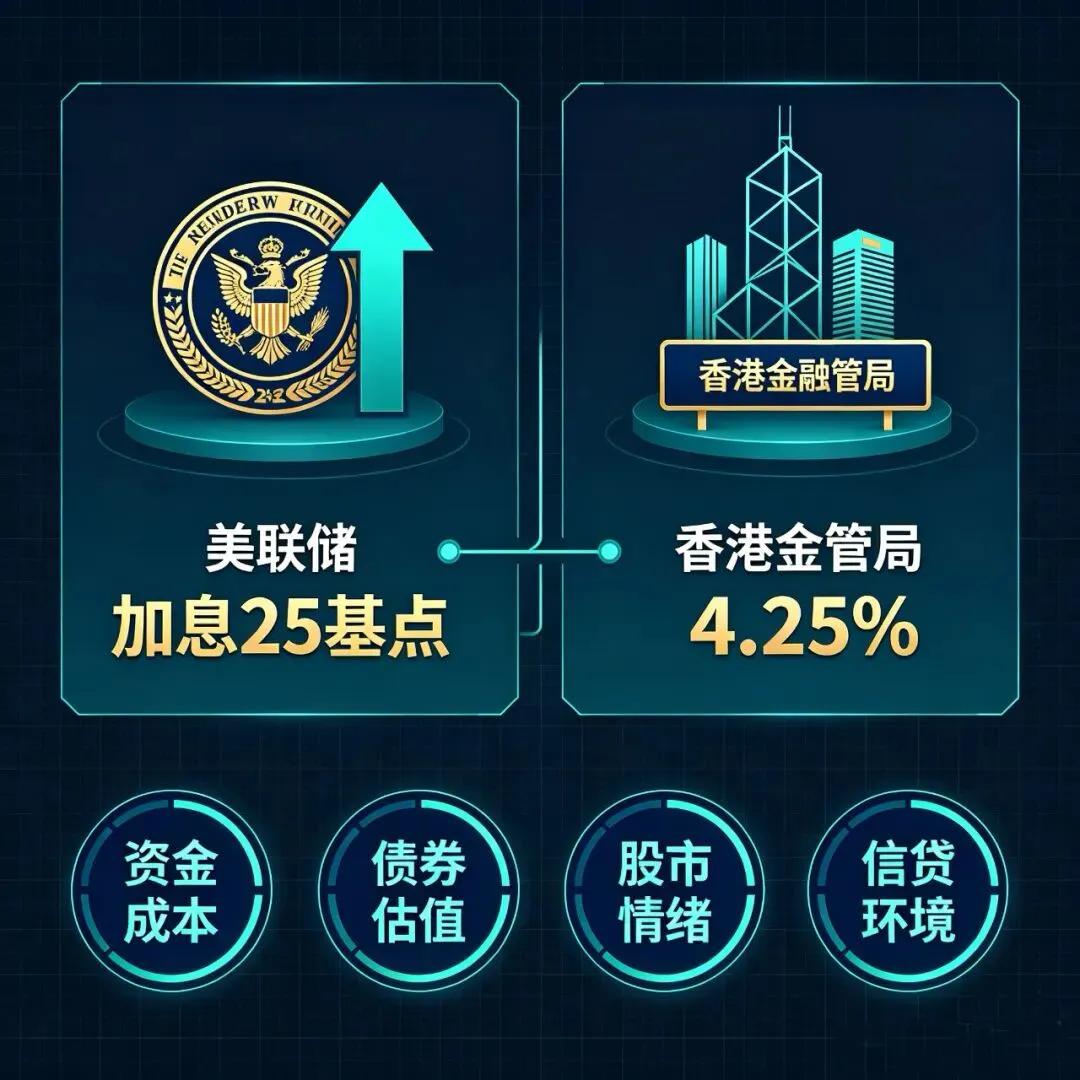
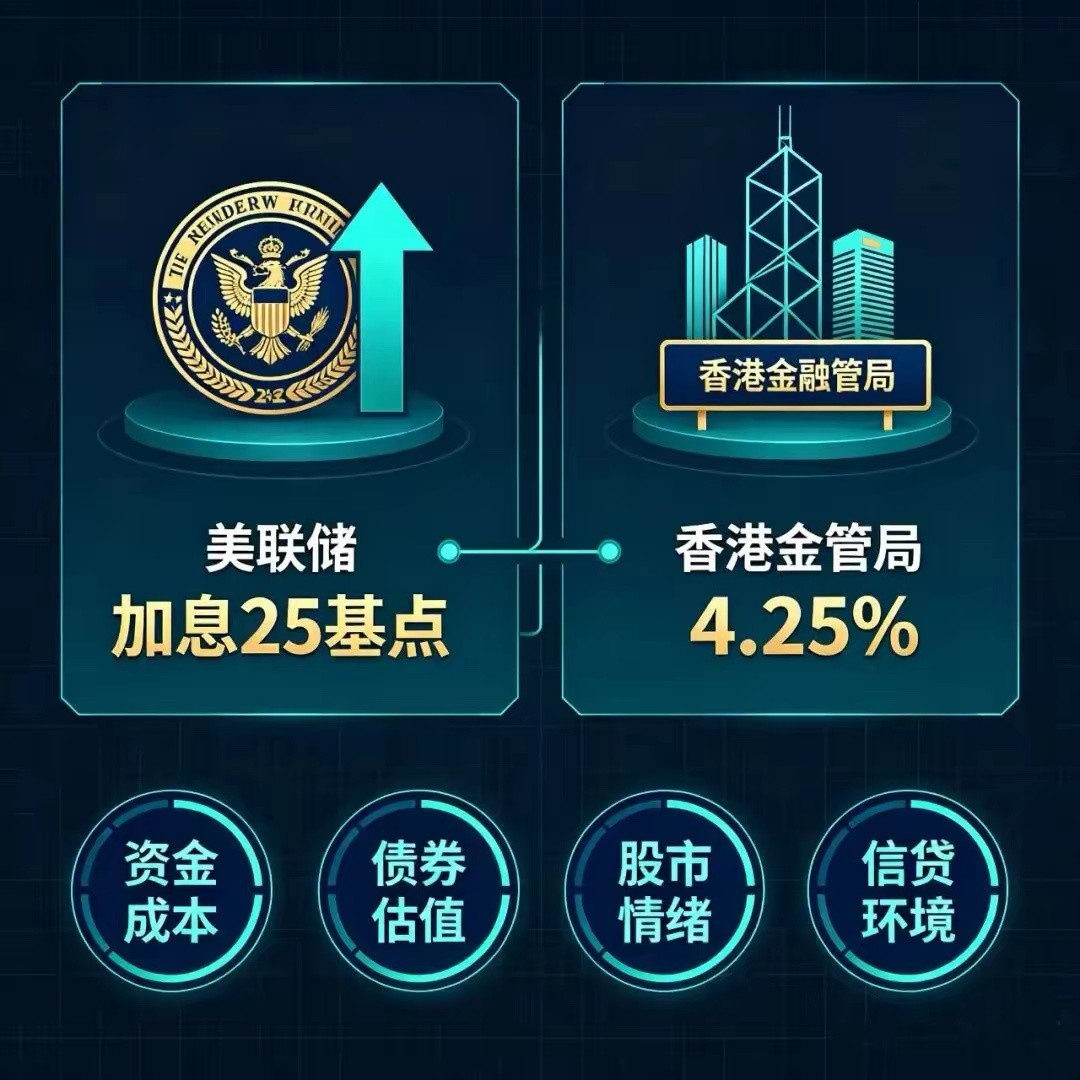
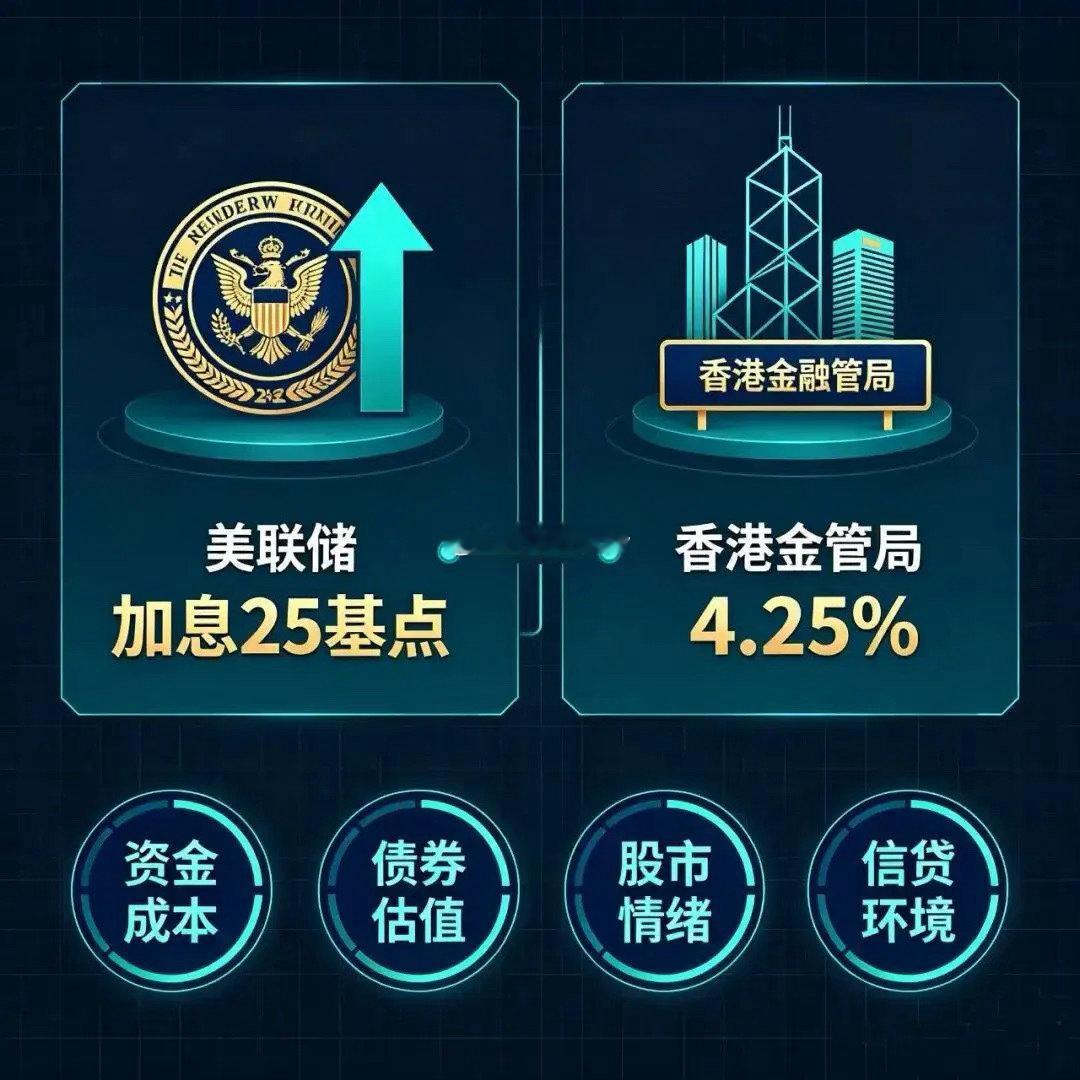
别盯着25个基点!真正压垮港股的是这个美联储一加息,香港金管局立马跟,基准利率上调25个基点!沙特、
别盯着25个基点!真正压垮港股的是这个美联储一加息,香港金管局立马跟,基准利率上调25个基点!沙特、阿联酋也排队跟进。全球资金的水龙头,又拧紧了一扣。过去大家总盼着“靴子落地”,港股反弹一两天,像打了鸡血。可这次呢?开盘连装都不装了,直接不涨!为什么?因为市场终于看明白了:25个别盯着25个基点!真正压垮港股的是这个美联储一加息,香港金管局立马跟,基准利率上调25个基点!沙特、阿联酋也排队跟进。全球资金的水龙头,又拧紧了一扣。过去大家总盼着“靴子落地”,港股反弹一两天,像打了鸡血。可这次呢?开盘连装都不装了,直接不涨!为什么?因为市场终于看明白了:25个基点只是表面动作,真正要命的是——高利率还要熬多久!港币绑定美元,美联储不松口,香港利率就只能被动往上走。港股是什么?离岸成长资产!美元利率越高,估值越被压得喘不过气。一次加息落地,涨一天跌一天,都是情绪脉冲,说明不了任何问题。别被短期反弹骗了。真正决定港股生死的,不是加不加息,而是高利率这口“钝刀子”还要割多久。全球加息潮没停,苦日子,恐怕还没到头。






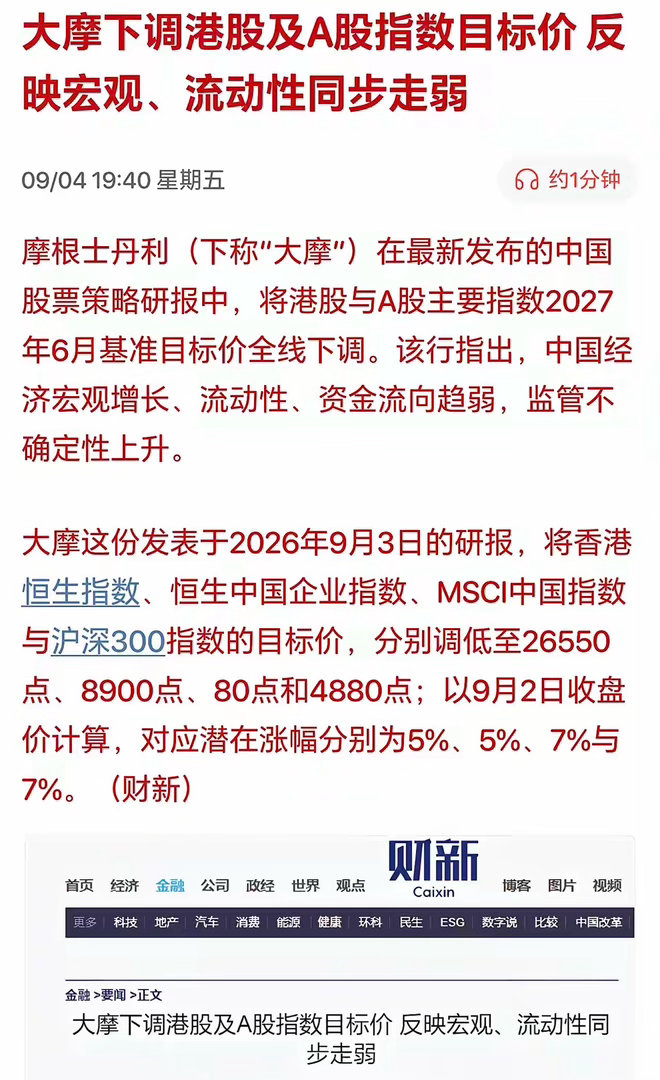
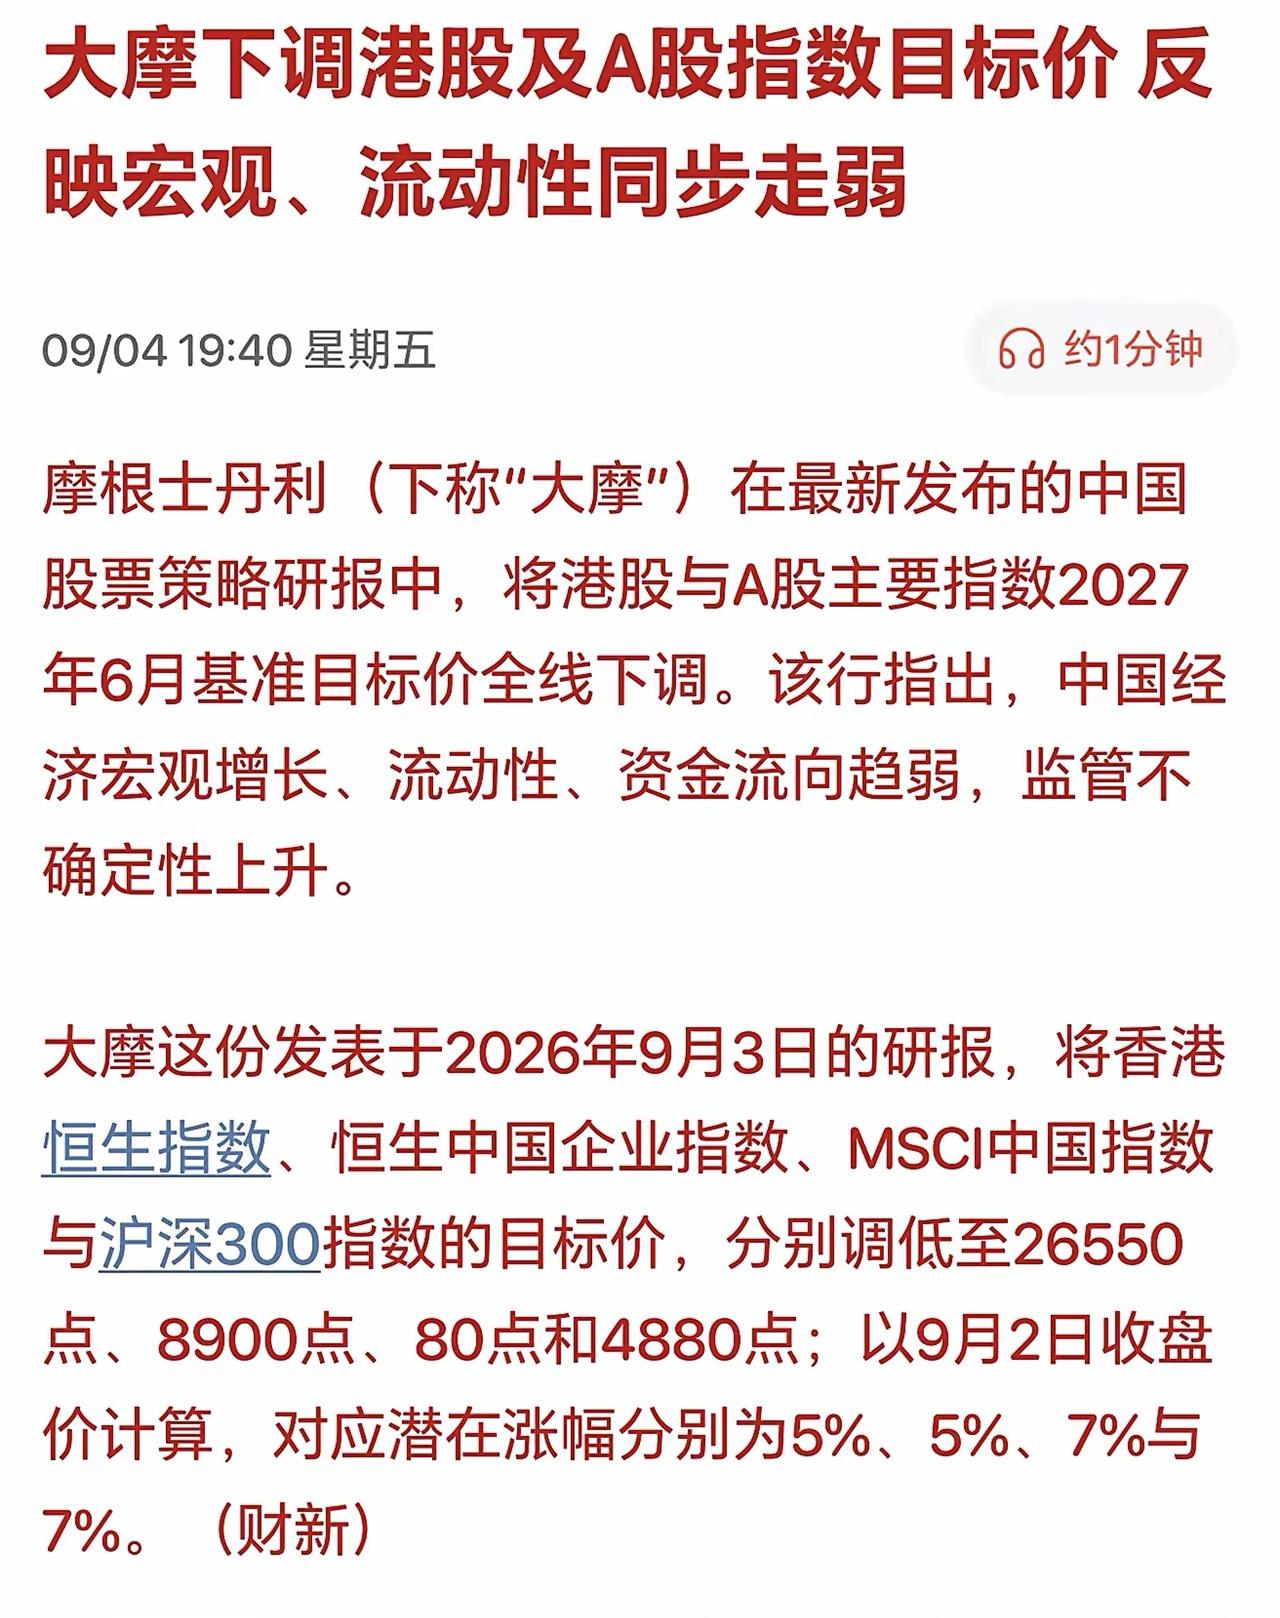
下周A股又悬了?来重大利空了!大摩全线调低A股及港股指数目标价,反映宏观、流动性
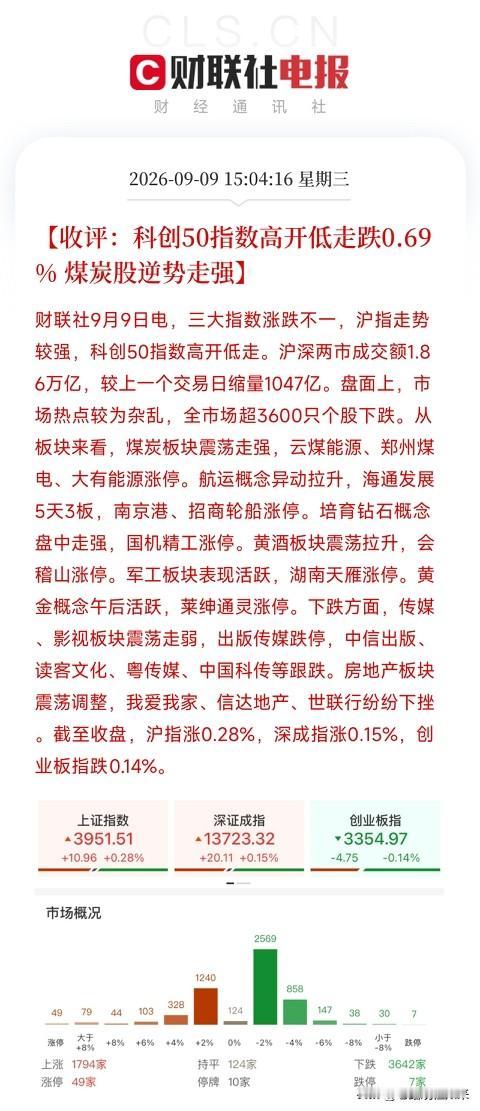
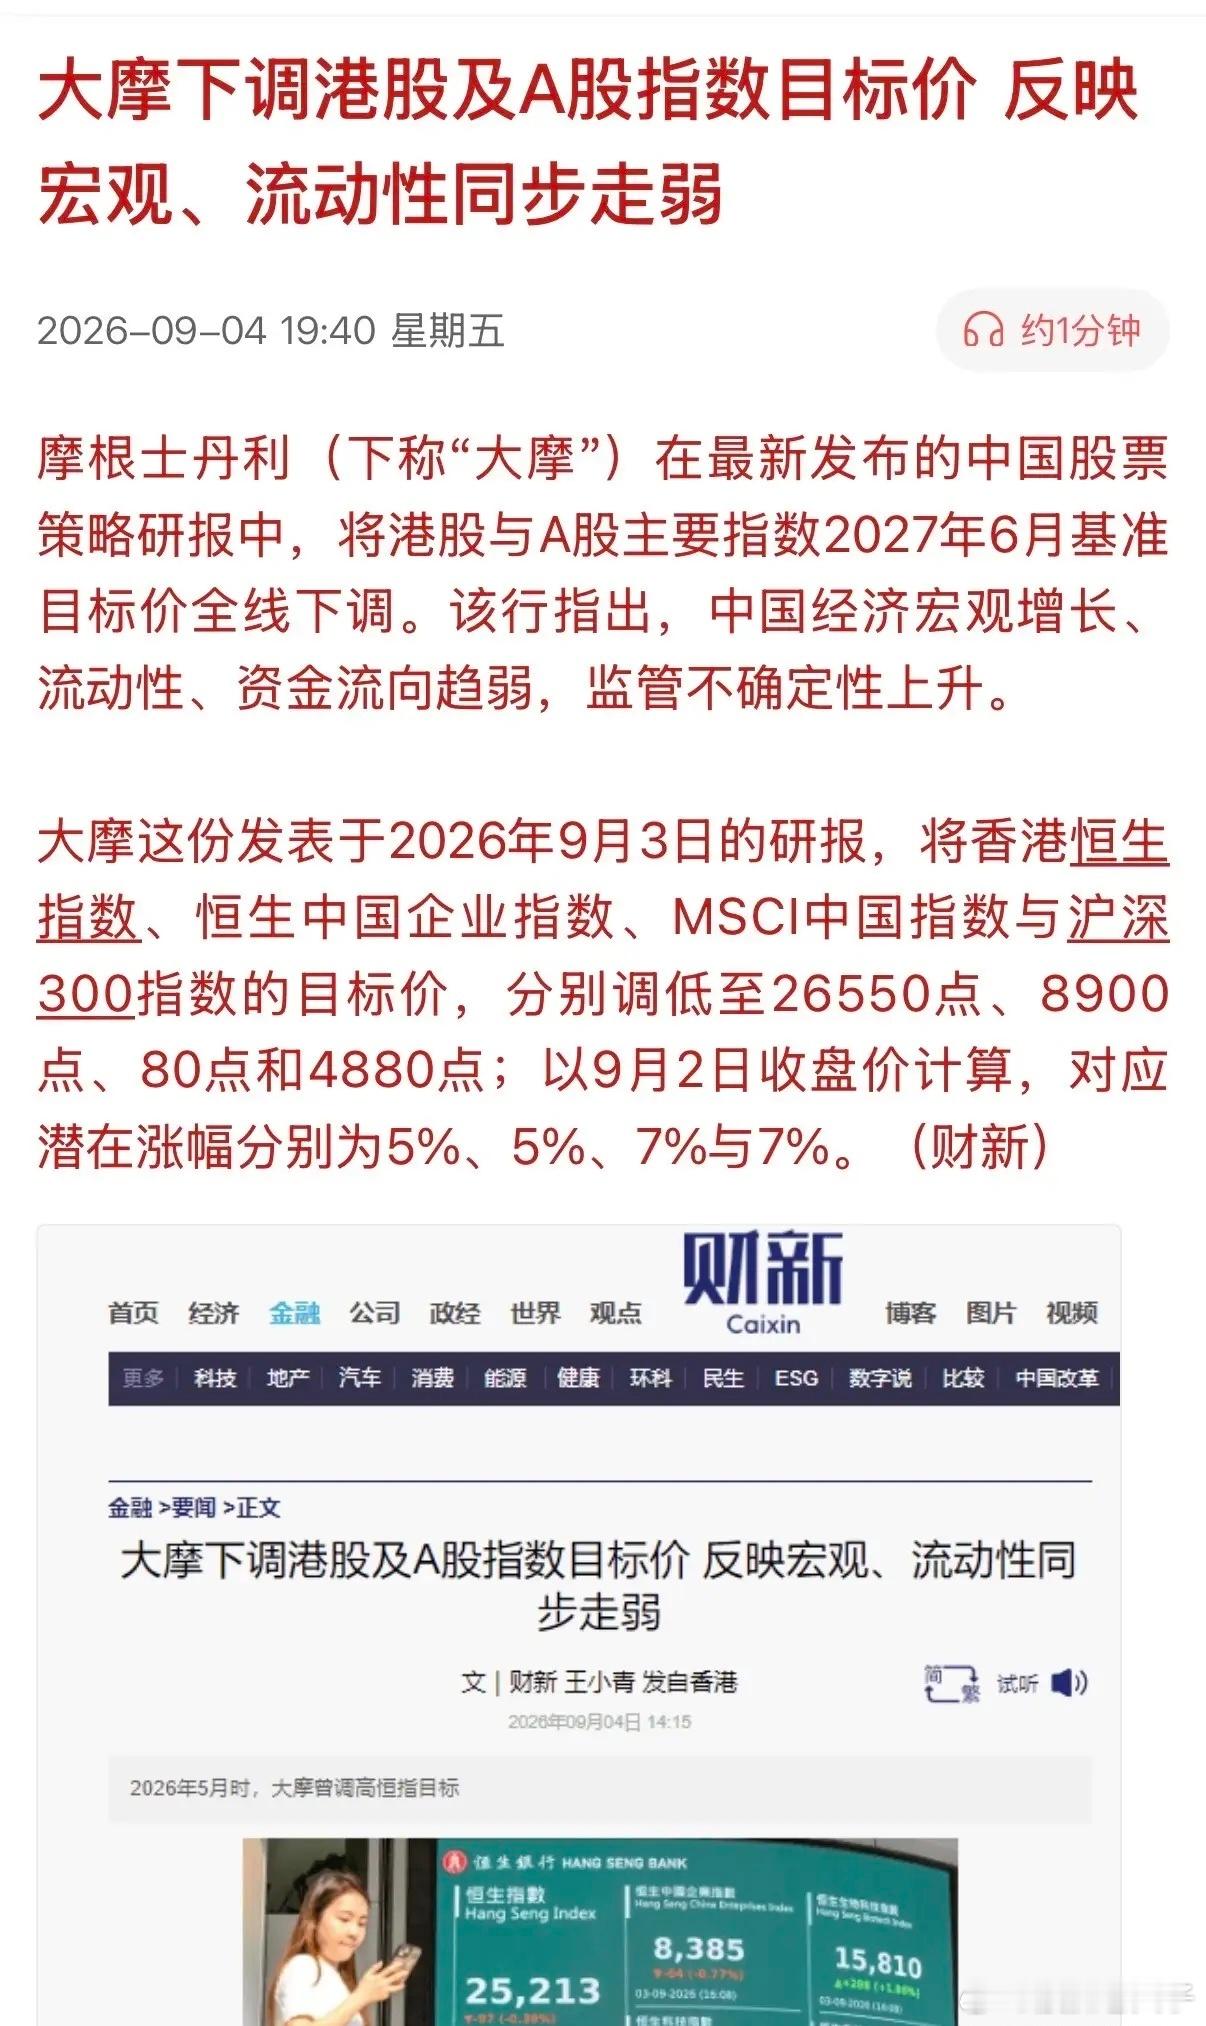
下周A股又悬了?来重大利空了!大摩全线调低A股及港股指数目标价,反映宏观、流动性同步走弱,我们该警惕吗?摩根士丹利近期下调了A股与港股各大指数的中长期目标点位,这份研报很快在投资圈引发讨论。很多人简单地把它当成一份看空报告,但实际上,它传递出来的信息远比表面上的结论更加复杂,我们不妨从几个现实的角度来看待这件事。一,这份调整,本质上是外资机构对于国内宏观环境一次重新的评估。大摩给出的理由很直接,经济复苏节奏、市场流动性、资金流向,还有监管层面的不确定性,都是此次下调目标价的核心原因。它并不是在预测大盘马上就要大跌,而是修正了此前对于后续一年市场上涨空间的预期。在海外投行的交易逻辑里,指数目标价更多是一套基于基本面推演出来的参考标尺,随着现实数据的变化,调整本身是一种常规操作。二,它会在短期层面影响北向资金的风险偏好。对于不少海外基金来说,头部投行的观点,会潜移默化左右他们仓位的节奏。研报下调预期之后,一部分偏稳健的外资或许会选择暂缓加仓,甚至阶段性小幅减仓。但我们也不用过度恐慌,北向资金的进出,最终还是要看汇率、国内政策落地力度等实实在在的因素,单一一份研报,很难改变长期的资金大趋势。三,这件事也会改变市场的情绪氛围。普通散户看到知名外资机构调低指数目标,内心难免生出担忧,容易加重观望心态。短期之内,场内做多的信心会受到一定压制,大盘想要走出一波快速拉升行情,难度会变得更大。不过换一个角度,当悲观预期被公开表达之后,一部分风险反倒提前得到释放。综合来看,这份研报短期偏利空,会给市场情绪带来扰动,但不会决定A股中长期的运行方向。真正值得我们留意的,不是一个数字点位,而是它点出的那几类问题有没有得到改善。投资不能盲目跟着外资的观点走,但这份报告可以当作一面镜子,提醒我们客观看清当下市场所处的环境。对于普通投资者来说,接下来与其纠结大盘的点位,不如踏踏实实地聚焦个股基本面,以更谨慎的心态,走结构性行情的路线。
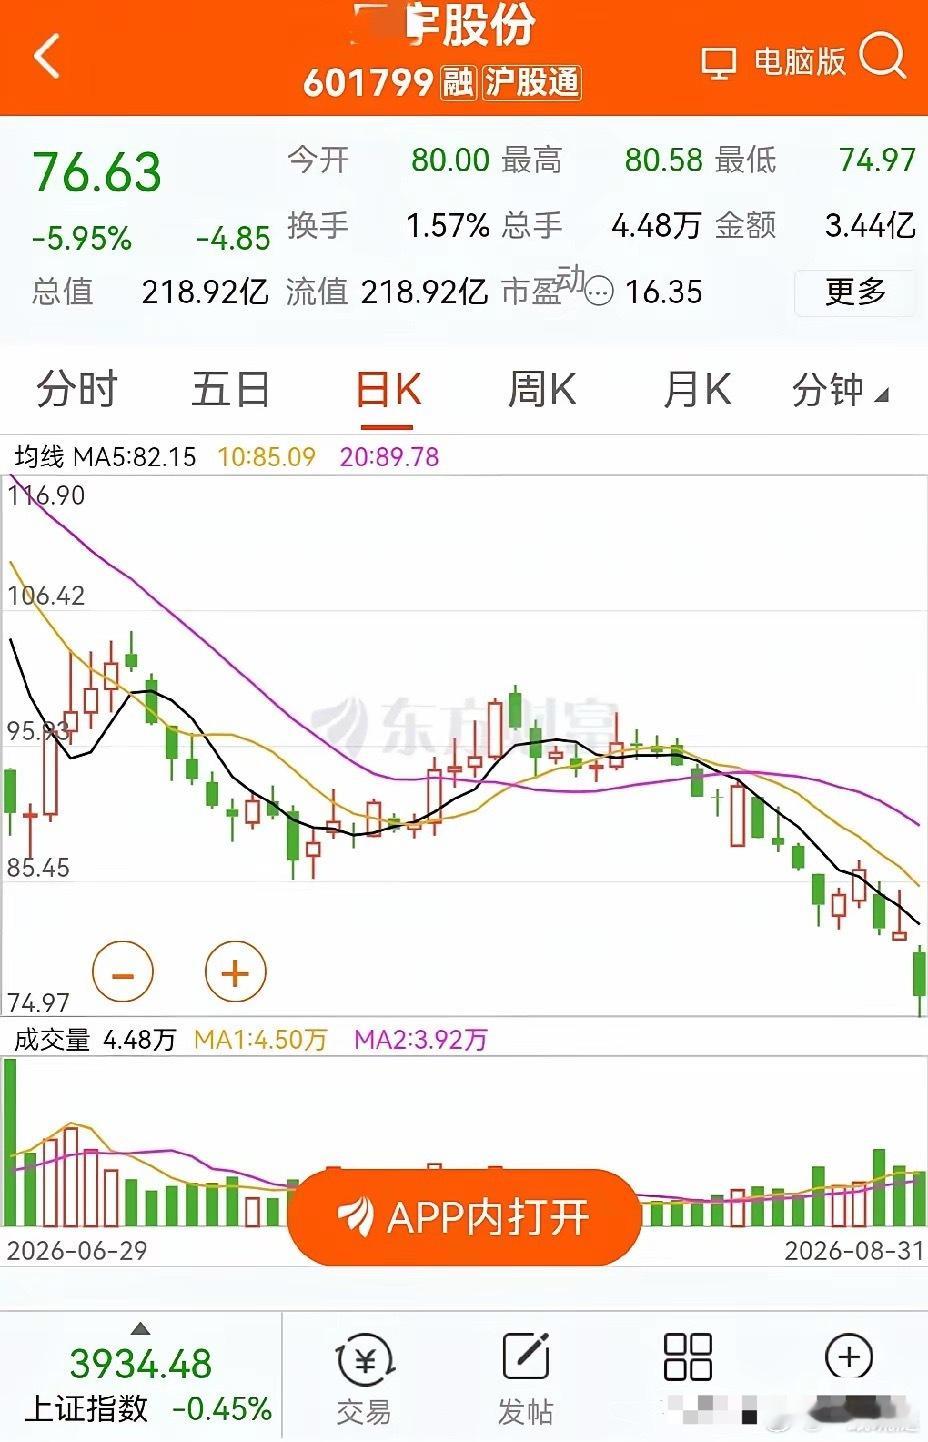
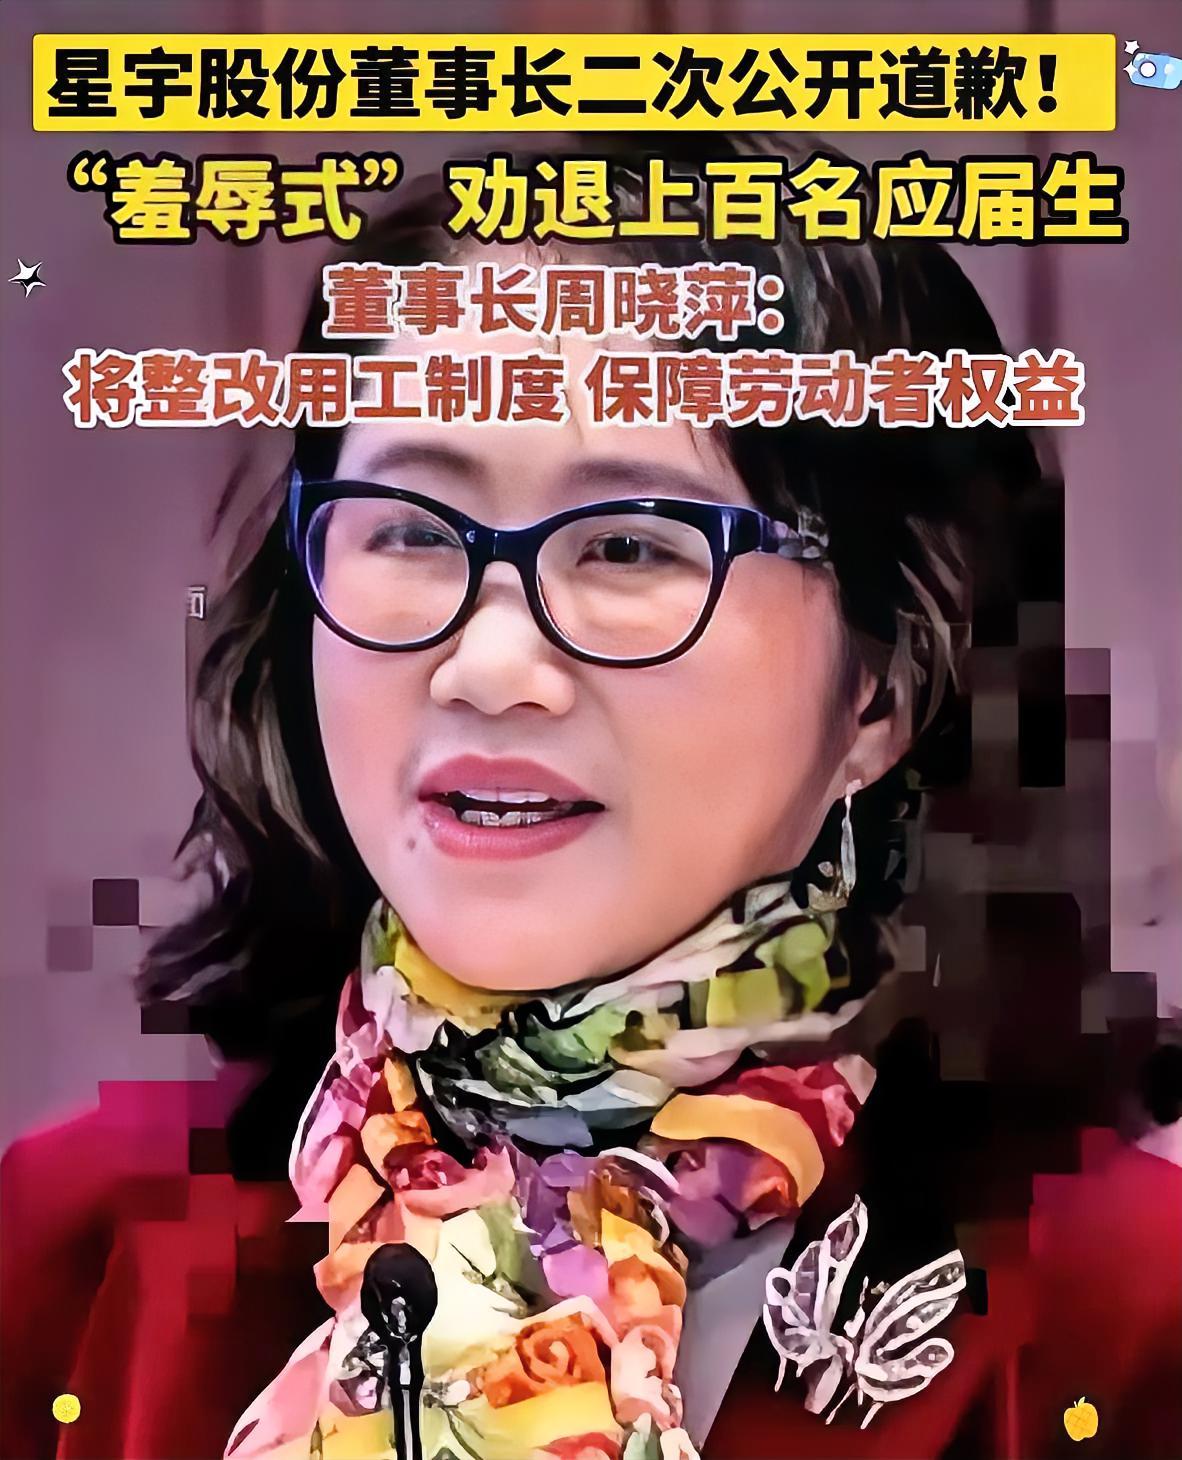
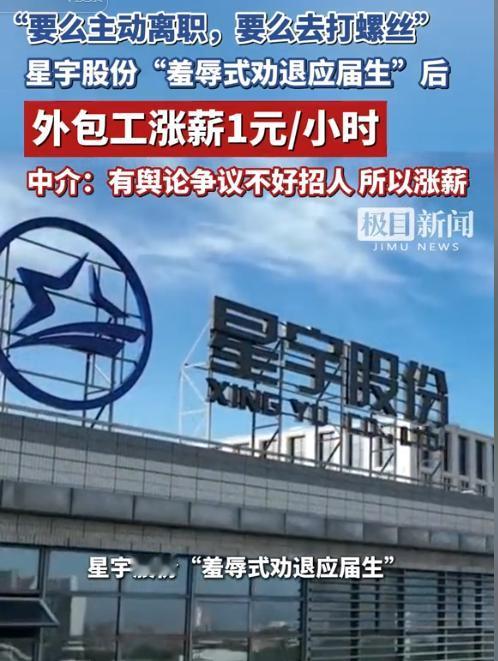
为了省1600万,亏了200亿星宇股份大概是中国商业史上最贵的一堂数学课。1
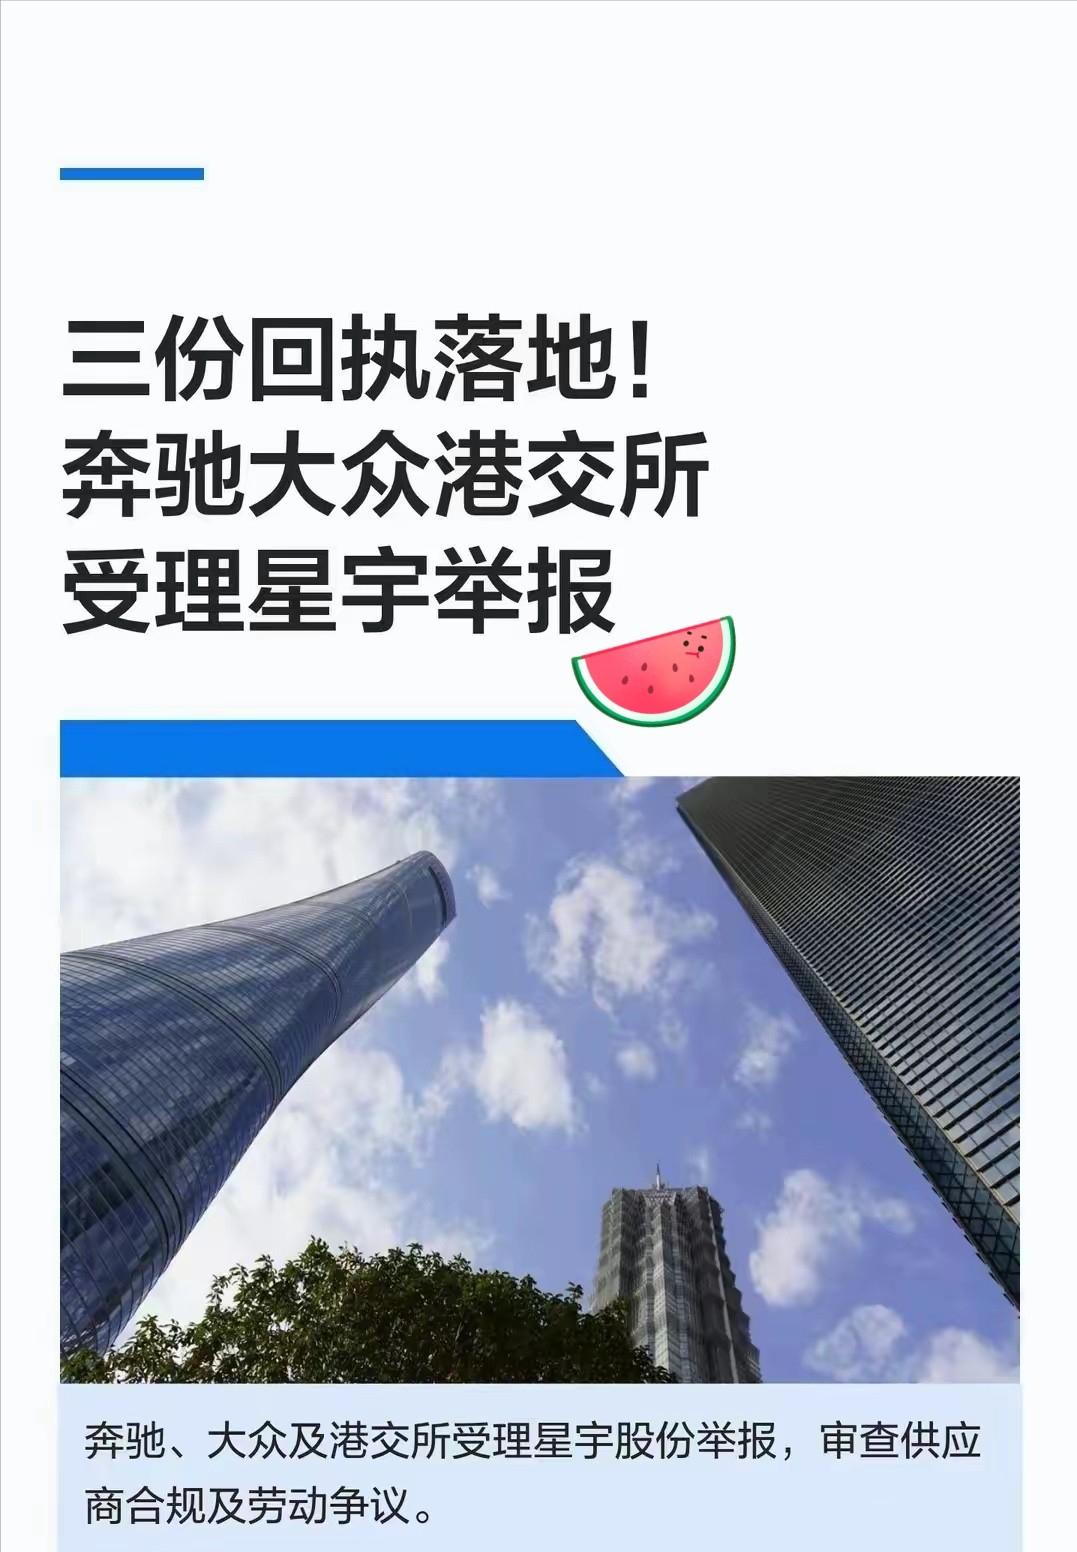
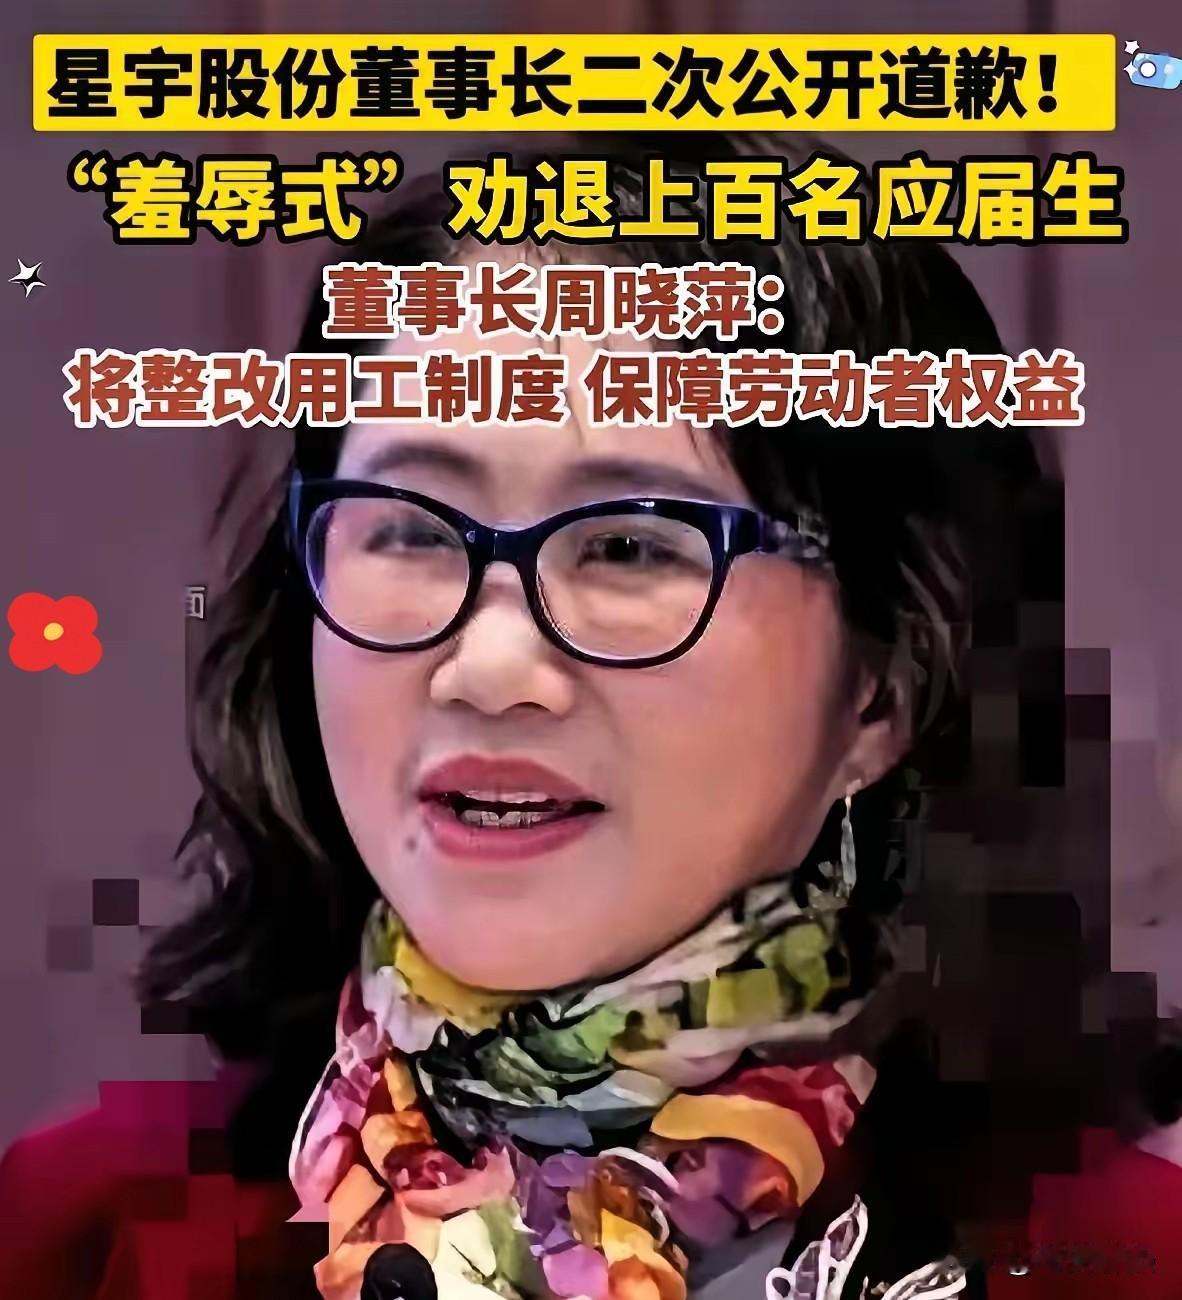
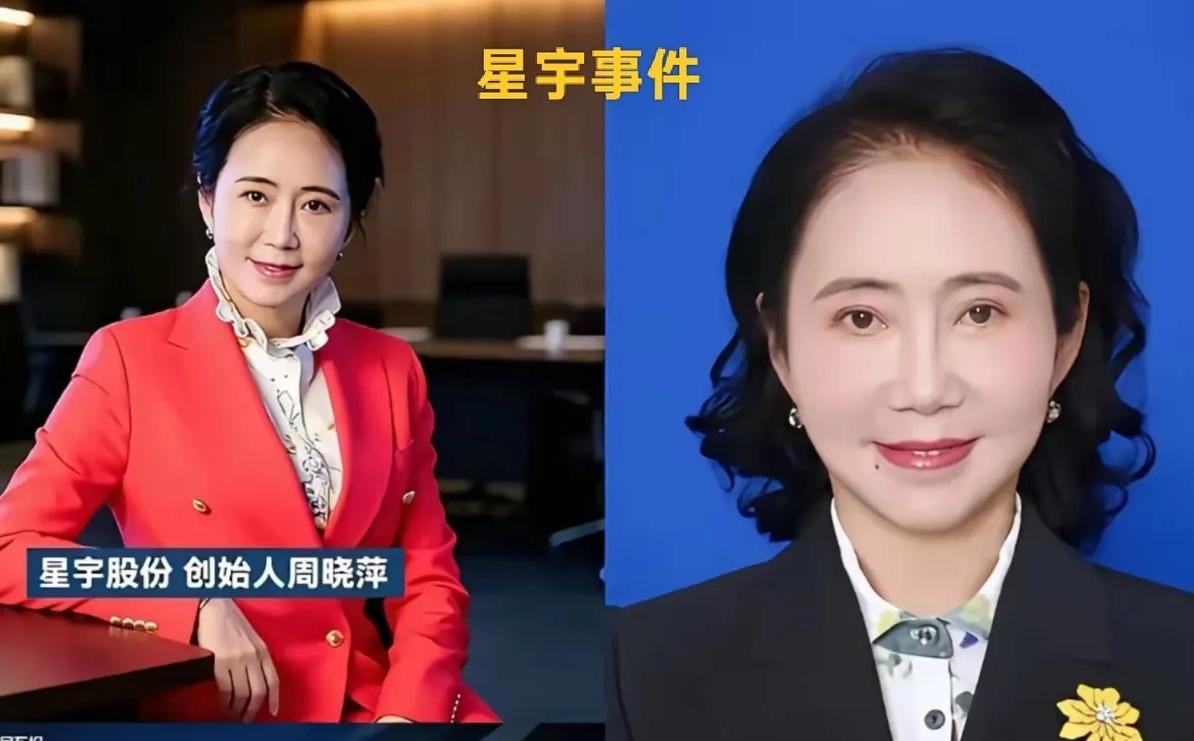
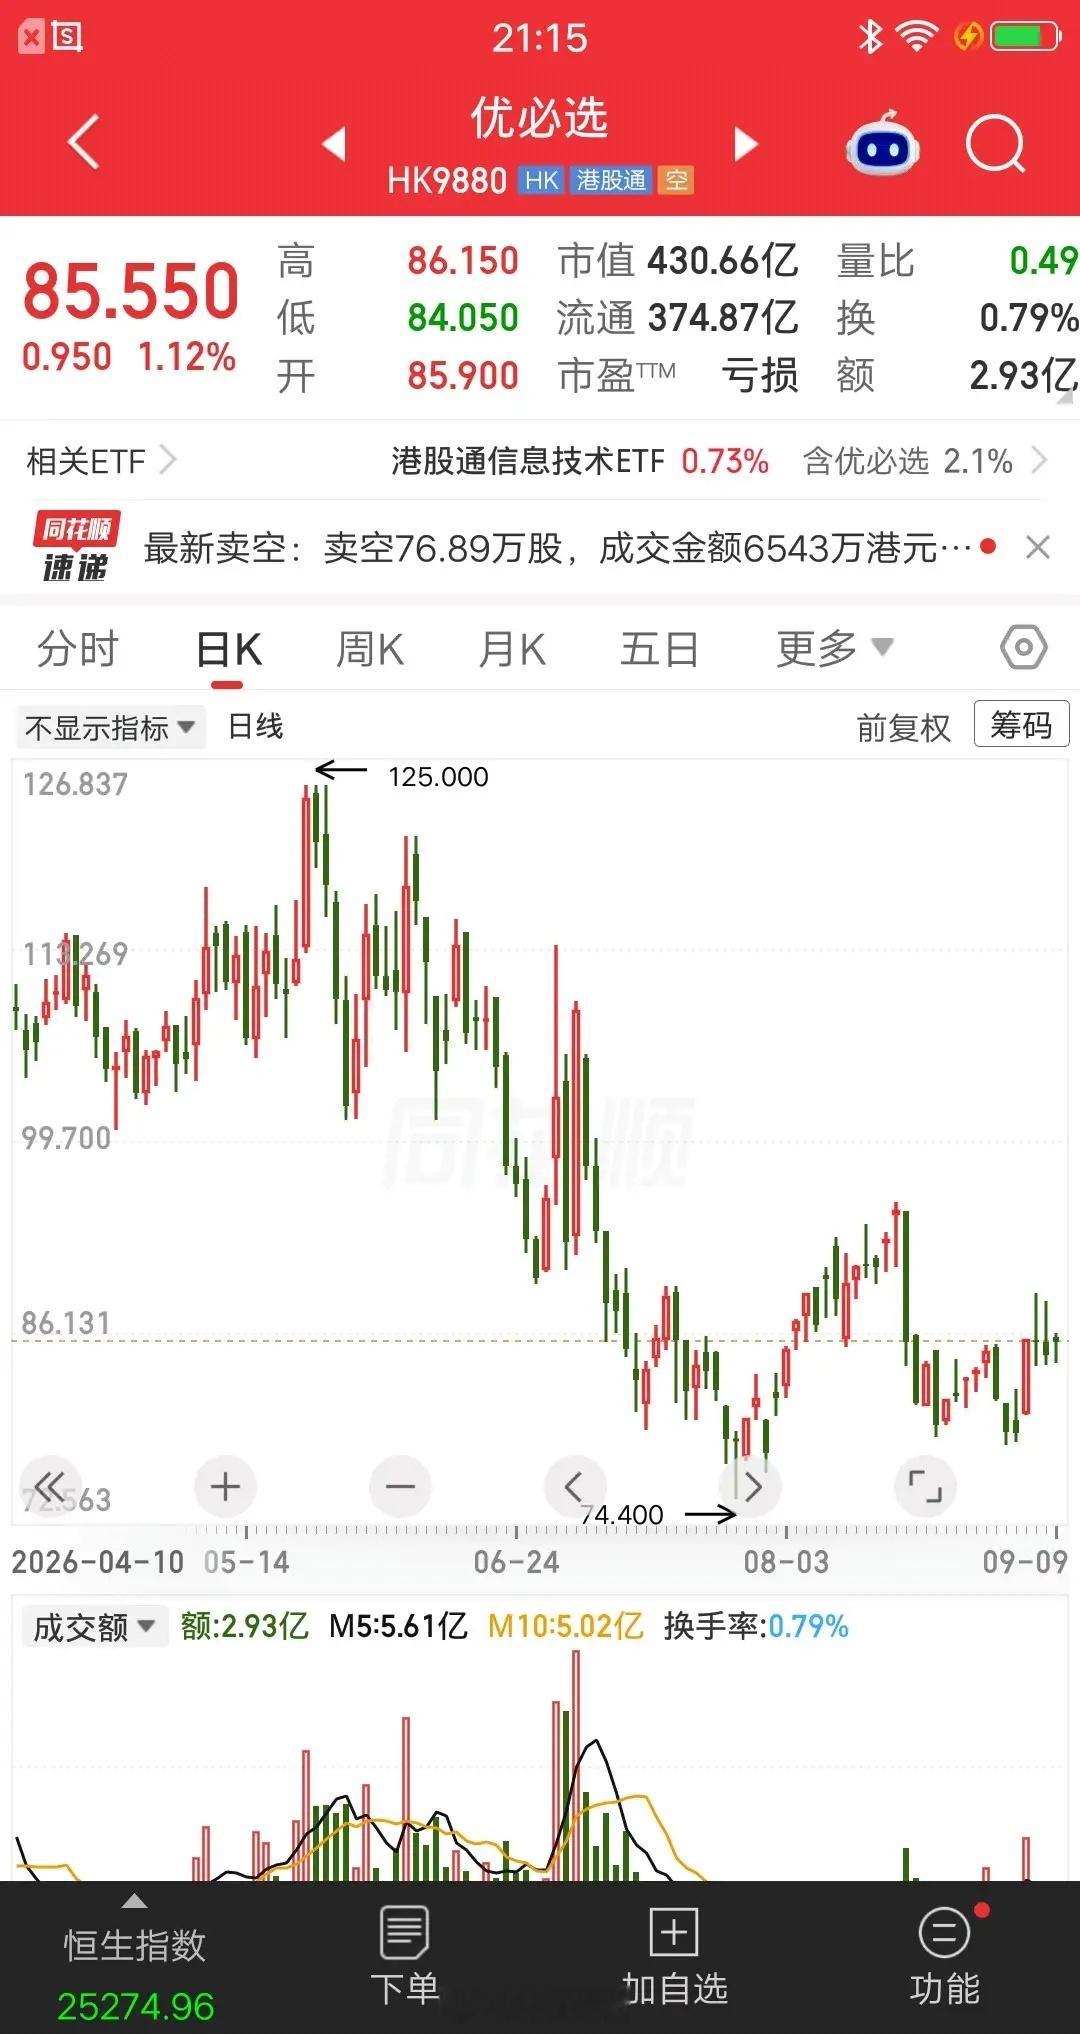
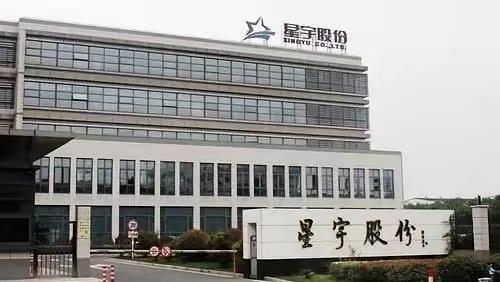
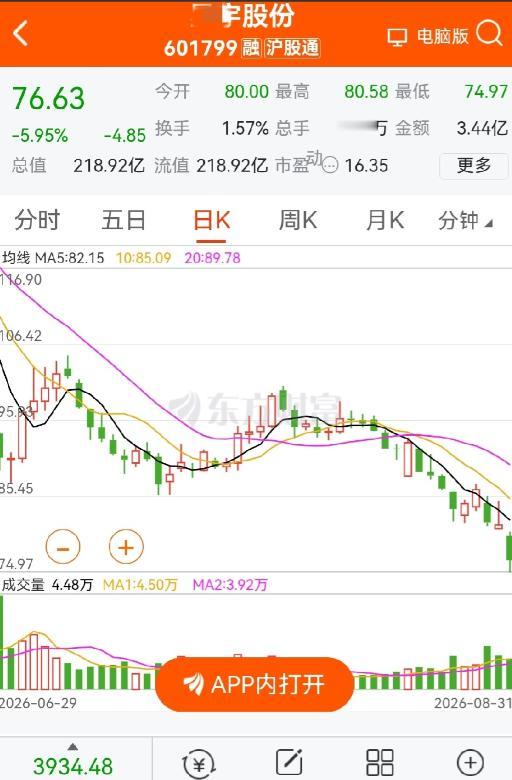
为了省1600万,亏了200亿星宇股份大概是中国商业史上最贵的一堂数学课。107个应届生,按人均15万年薪算,一年不过1605万——占全年16.24亿净利润的不到1%。公司选了最粗暴的方式砍掉这笔钱:入职一个月逼"二选一",不签字就去打螺丝。结果呢?股价从年初156块跌到77块,腰斩。6个交易日蒸发32亿,累计蒸发超200亿。为了省0.1%的利润,烧掉了整个市值的零头。更狠的是这届应届生的反击路径。人家没去劳动仲裁排队,而是把录音、合同、聊天记录翻译成英文,直接扔进了奔驰、大众、宝马的ESG举报通道,同时抄送港交所。这叫什么?降维打击。星宇前十大客户贡献84.69%的营收,光奔驰、大众就占了将近20%。现在奔驰立案编号WB0011869,大众启动专项调查,港交所把投诉转给上市科核查——正好卡在港股二次递表的审核窗口上。国金证券分析师说得很直白:"短期上市预计无望。"有机构估算H股发行估值可能折价10%以上,按30亿募资规模算,潜在损失3到5亿。董事长两次道歉,一边感谢媒体监督,一边投诉举报"不实报道"。外包工时薪涨了1块钱,中介说得很实在:舆论不好招人了。省了1600万,亏了200亿,丢了港股,惹翻了客户。这不叫优化成本,这叫精准自毁。有个问题值得想:如果107个年轻人当初选了忍气吞声,这一切都不会发生。所以他们撕碎的不只是自己的劳动合同——是星宇整个全球化叙事的底裤。
许家印的现任律师团队向香港高等法院申请从被托管资产中提取约120万港元诉讼费,于9月2日被法官欧阳浩
许家印的现任律师团队向香港高等法院申请从被托管资产中提取约120万港元诉讼费,于9月2日被法官欧阳浩荣以越权行事为由驳回。一、律师两项申请均遭驳回-提取托管资金被拒:周狄律师行请求从Baker许家印的代理律师团队想要从托管资产里提取120万港元用作诉讼费,9月2日被香港高等法院法官欧阳浩荣直接驳回,理由是属于越权行事。这笔托管资产有严格的司法管控,律师没有权限擅自支取用来抵扣诉讼开销。有意思的点在于,律师还无法正常获取许家印本人的指示。一边是需要缴纳诉讼费,另一边可动用的资金处处受限,案件就陷入这样的现实僵局。法院守住托管资产的使用红线,本质是为了保障债权人的权益。被冻结处置的资产,优先用于债务清偿,不能随意拿来支付律师费。这场驳回,也让外界直观看到跨境债务官司当中资产处置复杂的现实困境。
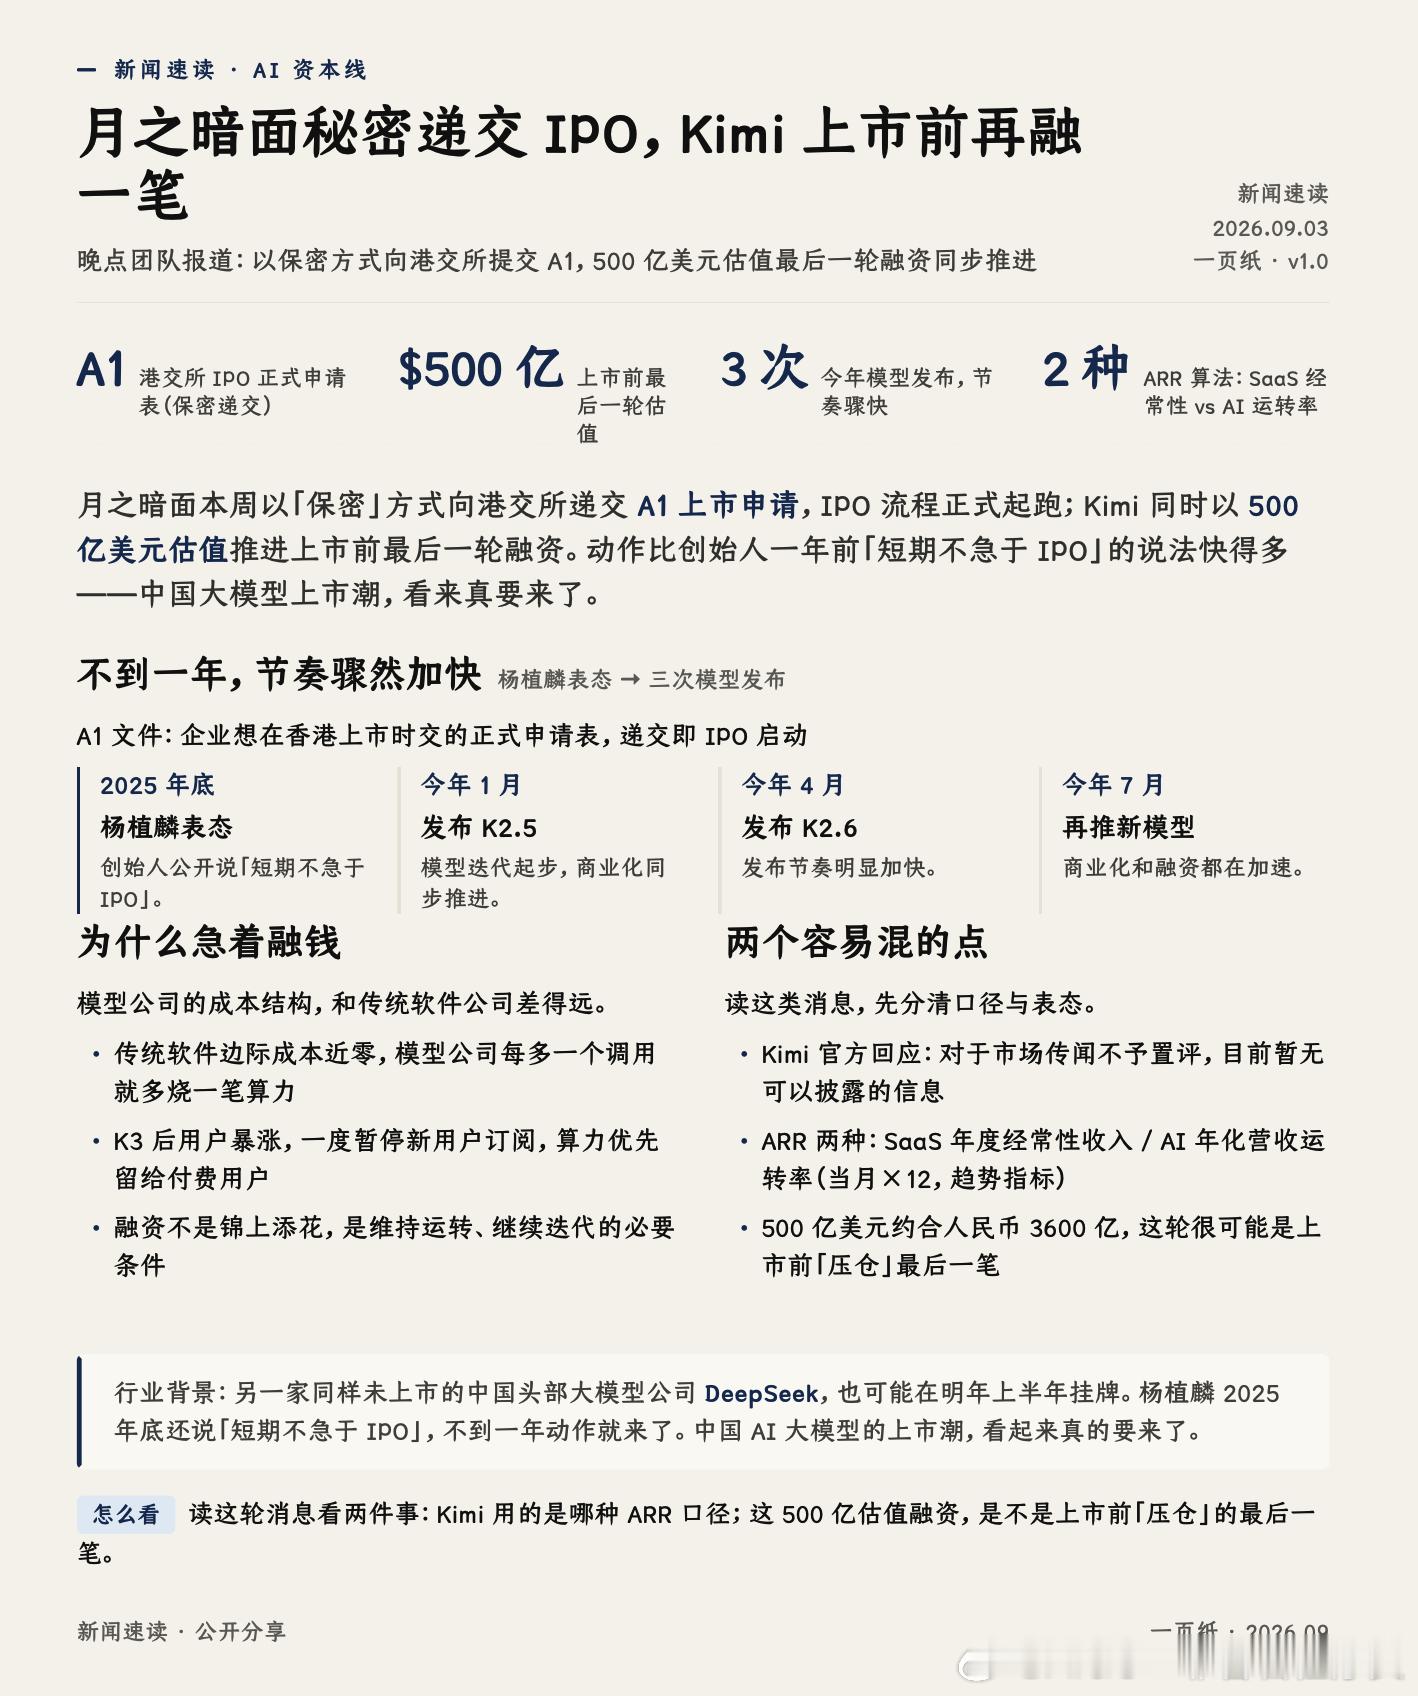
刚才我看到根据晚点团队的报道,月之暗面,悄悄向香港交易所递交了上市申请。具体来说,他们本周以"保密"
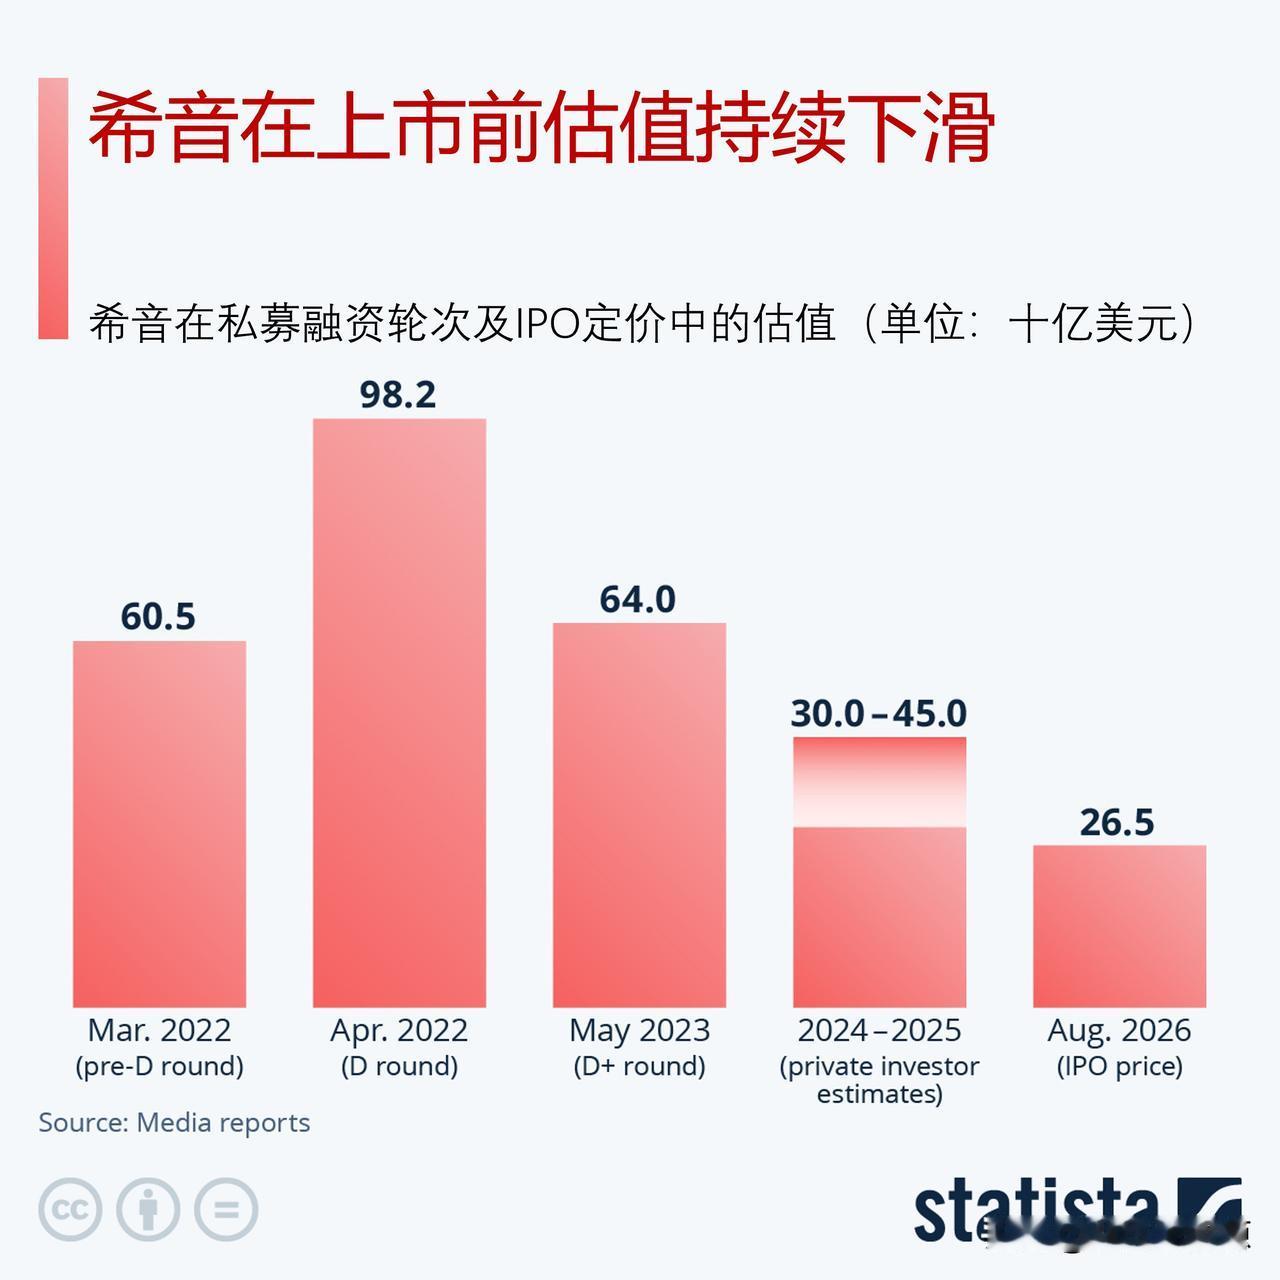
刚才我看到根据晚点团队的报道,月之暗面,悄悄向香港交易所递交了上市申请。具体来说,他们本周以"保密"的方式提交了一份叫A1的文件。A1就是企业想在香港上市时要交的正式申请表,一旦递交,就意味着IPO流程正式开始跑起来了。对于这个消息,Kimi官方的回应很官方:"对于市场传闻不予置评,目刚才我看到根据晚点团队的报道,月之暗面,悄悄向香港交易所递交了上市申请。具体来说,他们本周以"保密"的方式提交了一份叫A1的文件。A1就是企业想在香港上市时要交的正式申请表,一旦递交,就意味着IPO流程正式开始跑起来了。对于这个消息,Kimi官方的回应很官方:"对于市场传闻不予置评,目前暂无可以披露的信息。"言下之意,既没否认,也没确认。更有意思的是,Kimi同时还在以500亿美元的估值推进新一轮融资。500亿美元是什么概念?折合人民币大概3600亿左右。而且据消息人士透露,这轮融资很可能就是Kimi上市前的最后一轮了,也就是说,他们在上市前还想再拿一笔钱压压仓。回头看看,Kimi创始人杨植麟在2025年底还说过"短期不急于IPO",结果不到一年,动作就来了。今年他们的节奏明显快了很多:1月发布K2.5,4月发布K2.6,7月又推出新模型,商业化和融资也都在加速推进。为什么要这么急着融资和上市?这就涉及到AI模型公司一个特殊的现实:它们的成本结构跟传统软件公司差很多。传统软件公司多卖一份软件,边际成本接近于零。但模型公司每多一个用户调用,就要多消耗一大笔算力资源。模型越强、用的人越多,烧的钱就越快。Kimi的K3发布之后,用户量暴涨,公司一度不得不暂停新用户订阅,把有限的算力优先留给已有的付费用户。所以,融资对他们来说不是锦上添花,是维持运转、继续迭代的必要条件。顺带一提,你可能见过AI公司拿"ARR"说事儿。这个词有两种用法:一种是SaaS行业常说的"年度经常性收入",强调的是稳定可复购的订阅收入;另一种是AI公司更常用的"年化营收运转率",意思是把当前某个月的收入乘以12,估算出来的全年体量。后者其实更像一个趋势指标,反映的是当下的增速,并不代表实际全年收入已经有那么多。最后说一个行业背景:外界普遍觉得,另一家同样还没上市的中国头部大模型公司DeepSeek,也可能会在明年上半年跟上来挂牌。中国AI大模型公司的上市潮,看起来真的要来了。科技先锋官月之暗面被曝将赴港上市
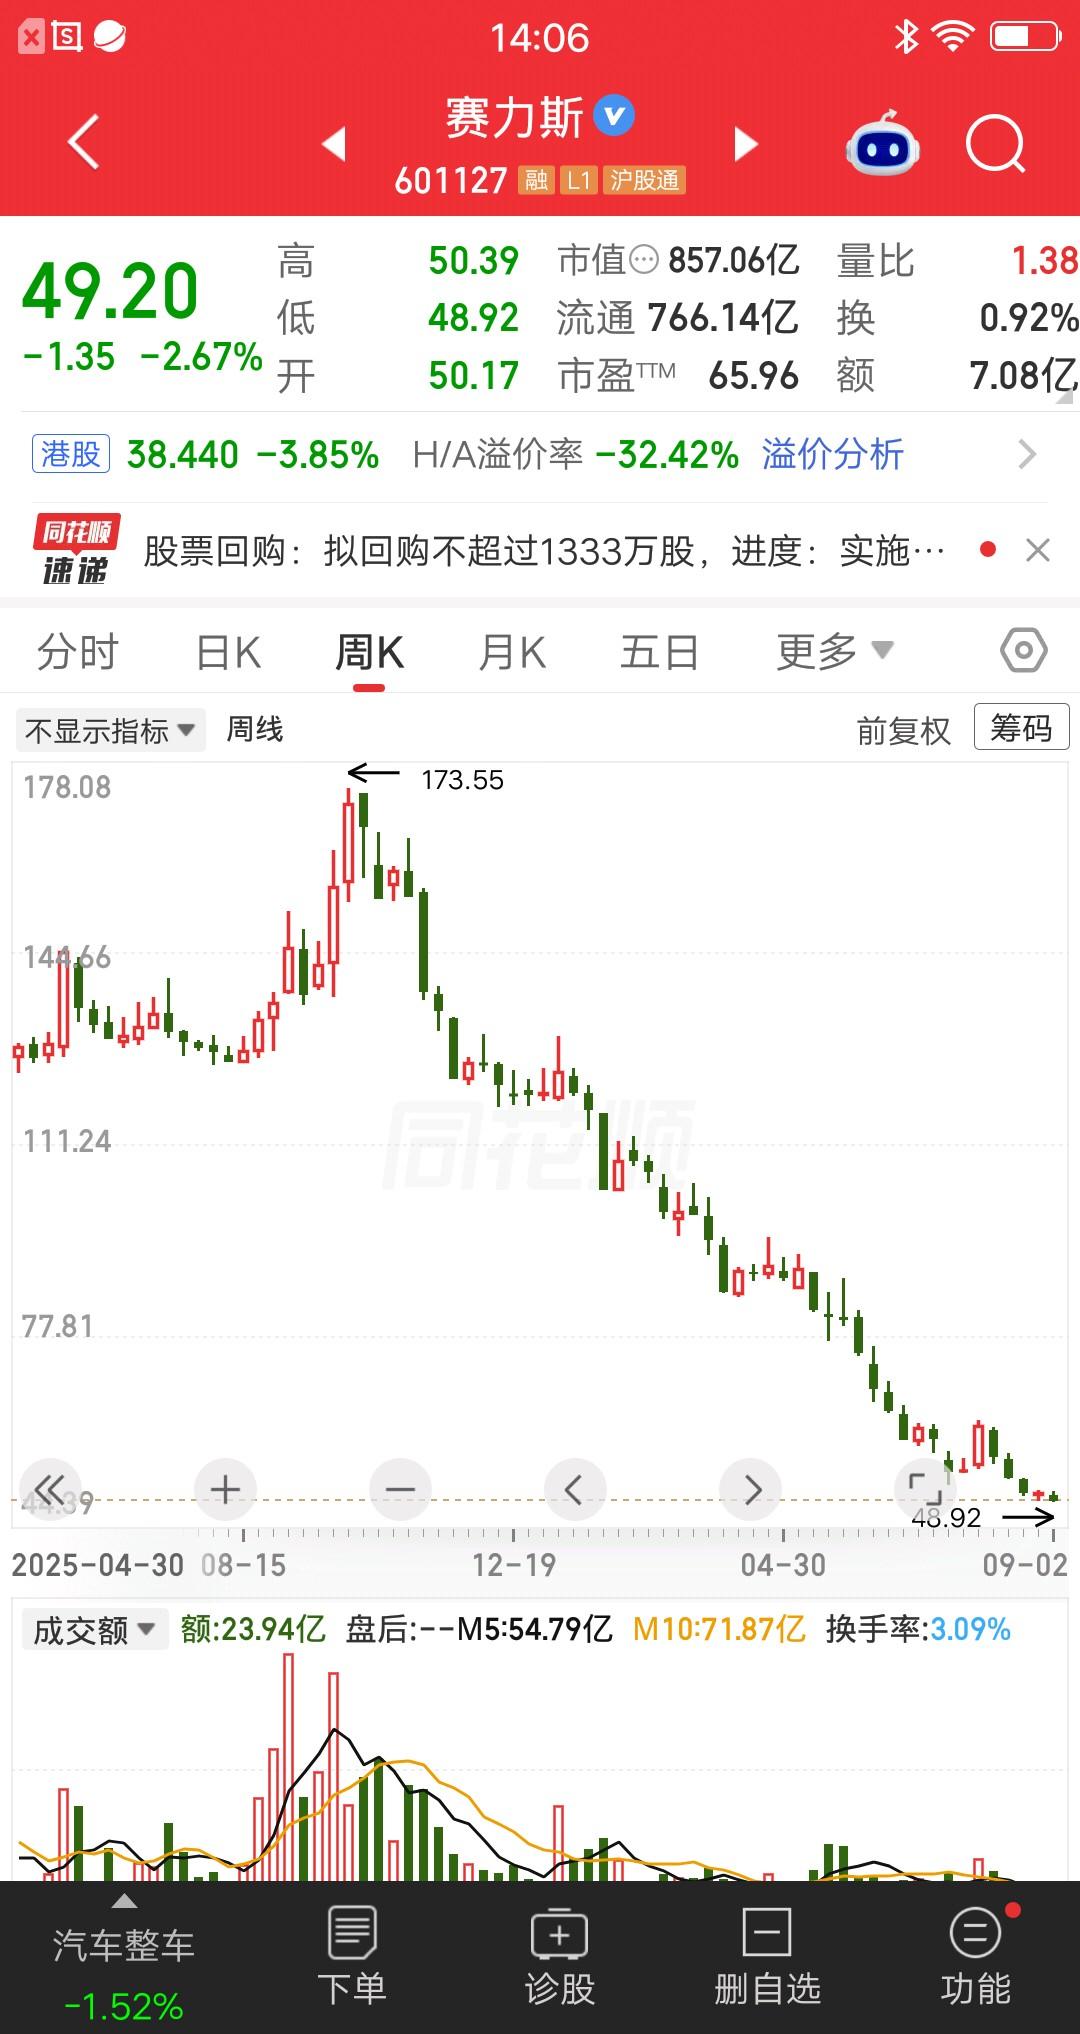
宇树股价正式腰斩碧玉妆成一树高,万条垂下绿丝绦。不知细叶谁裁出,二月春风似剪刀。
宇树股价正式腰斩碧玉妆成一树高,万条垂下绿丝绦。不知细叶谁裁出,二月春风似剪刀。
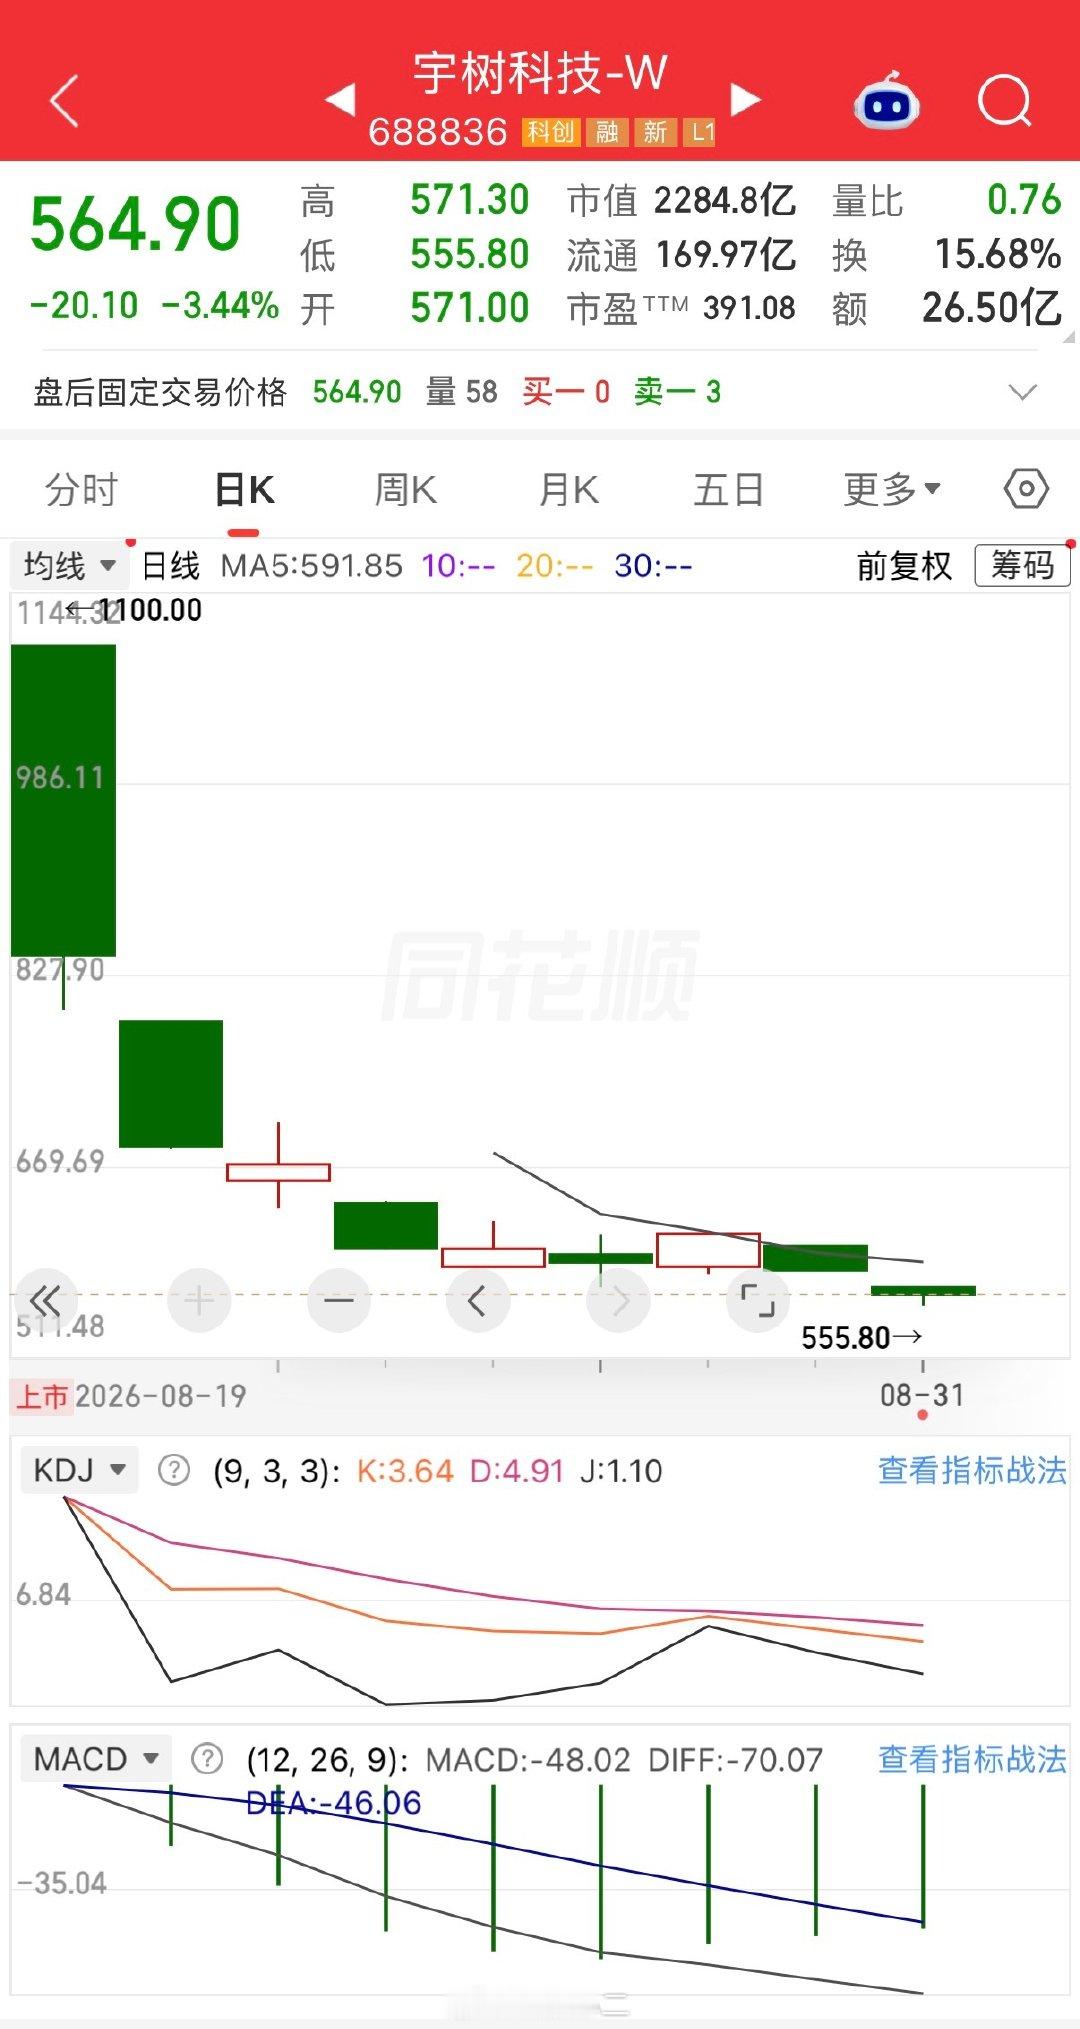
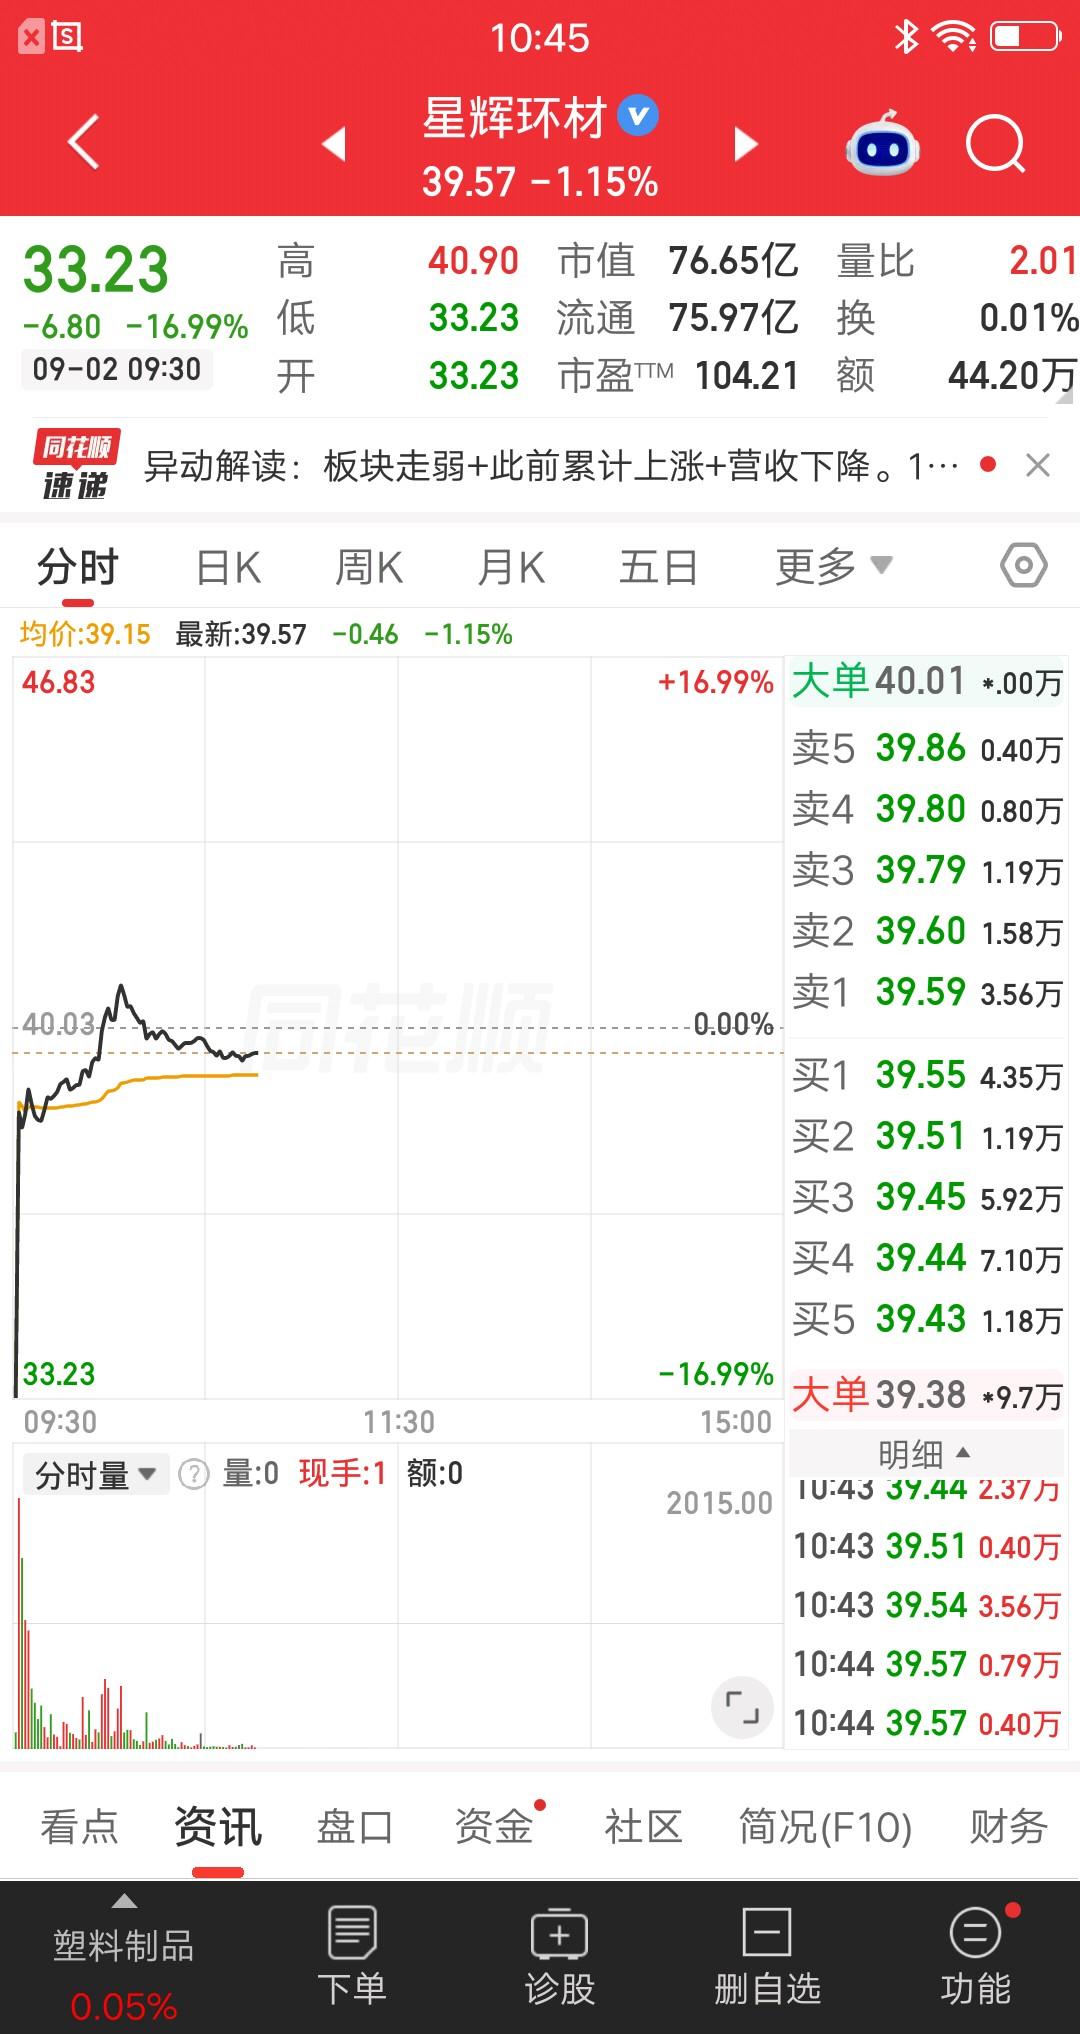
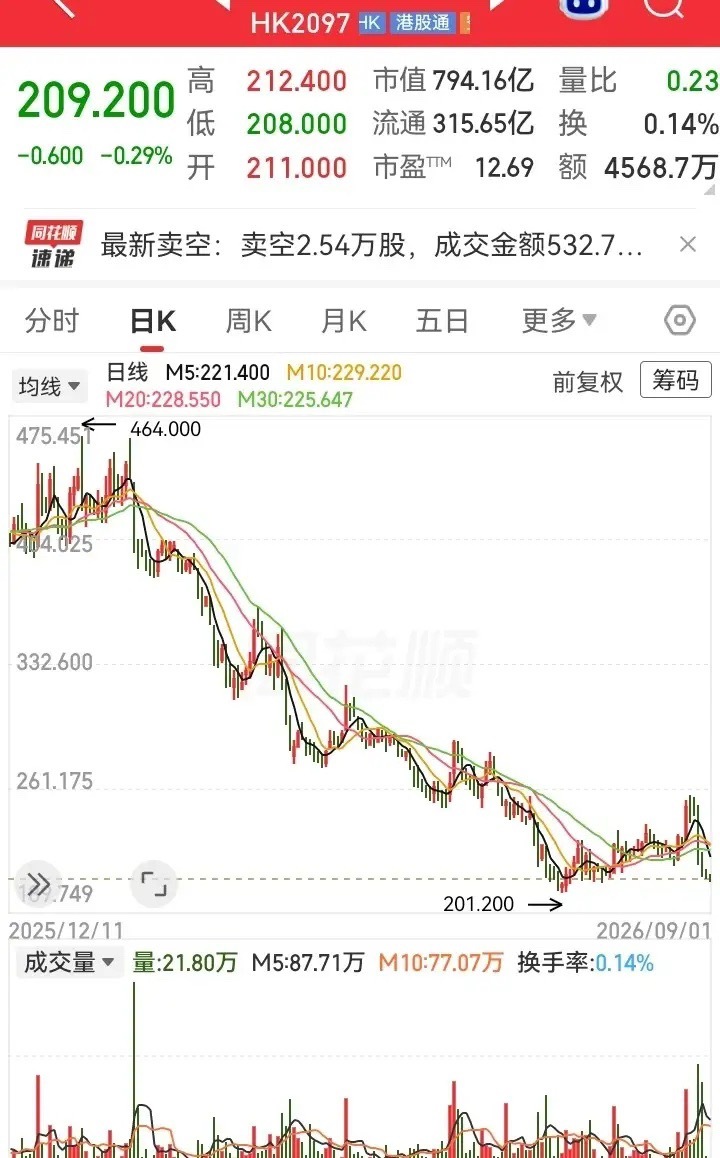
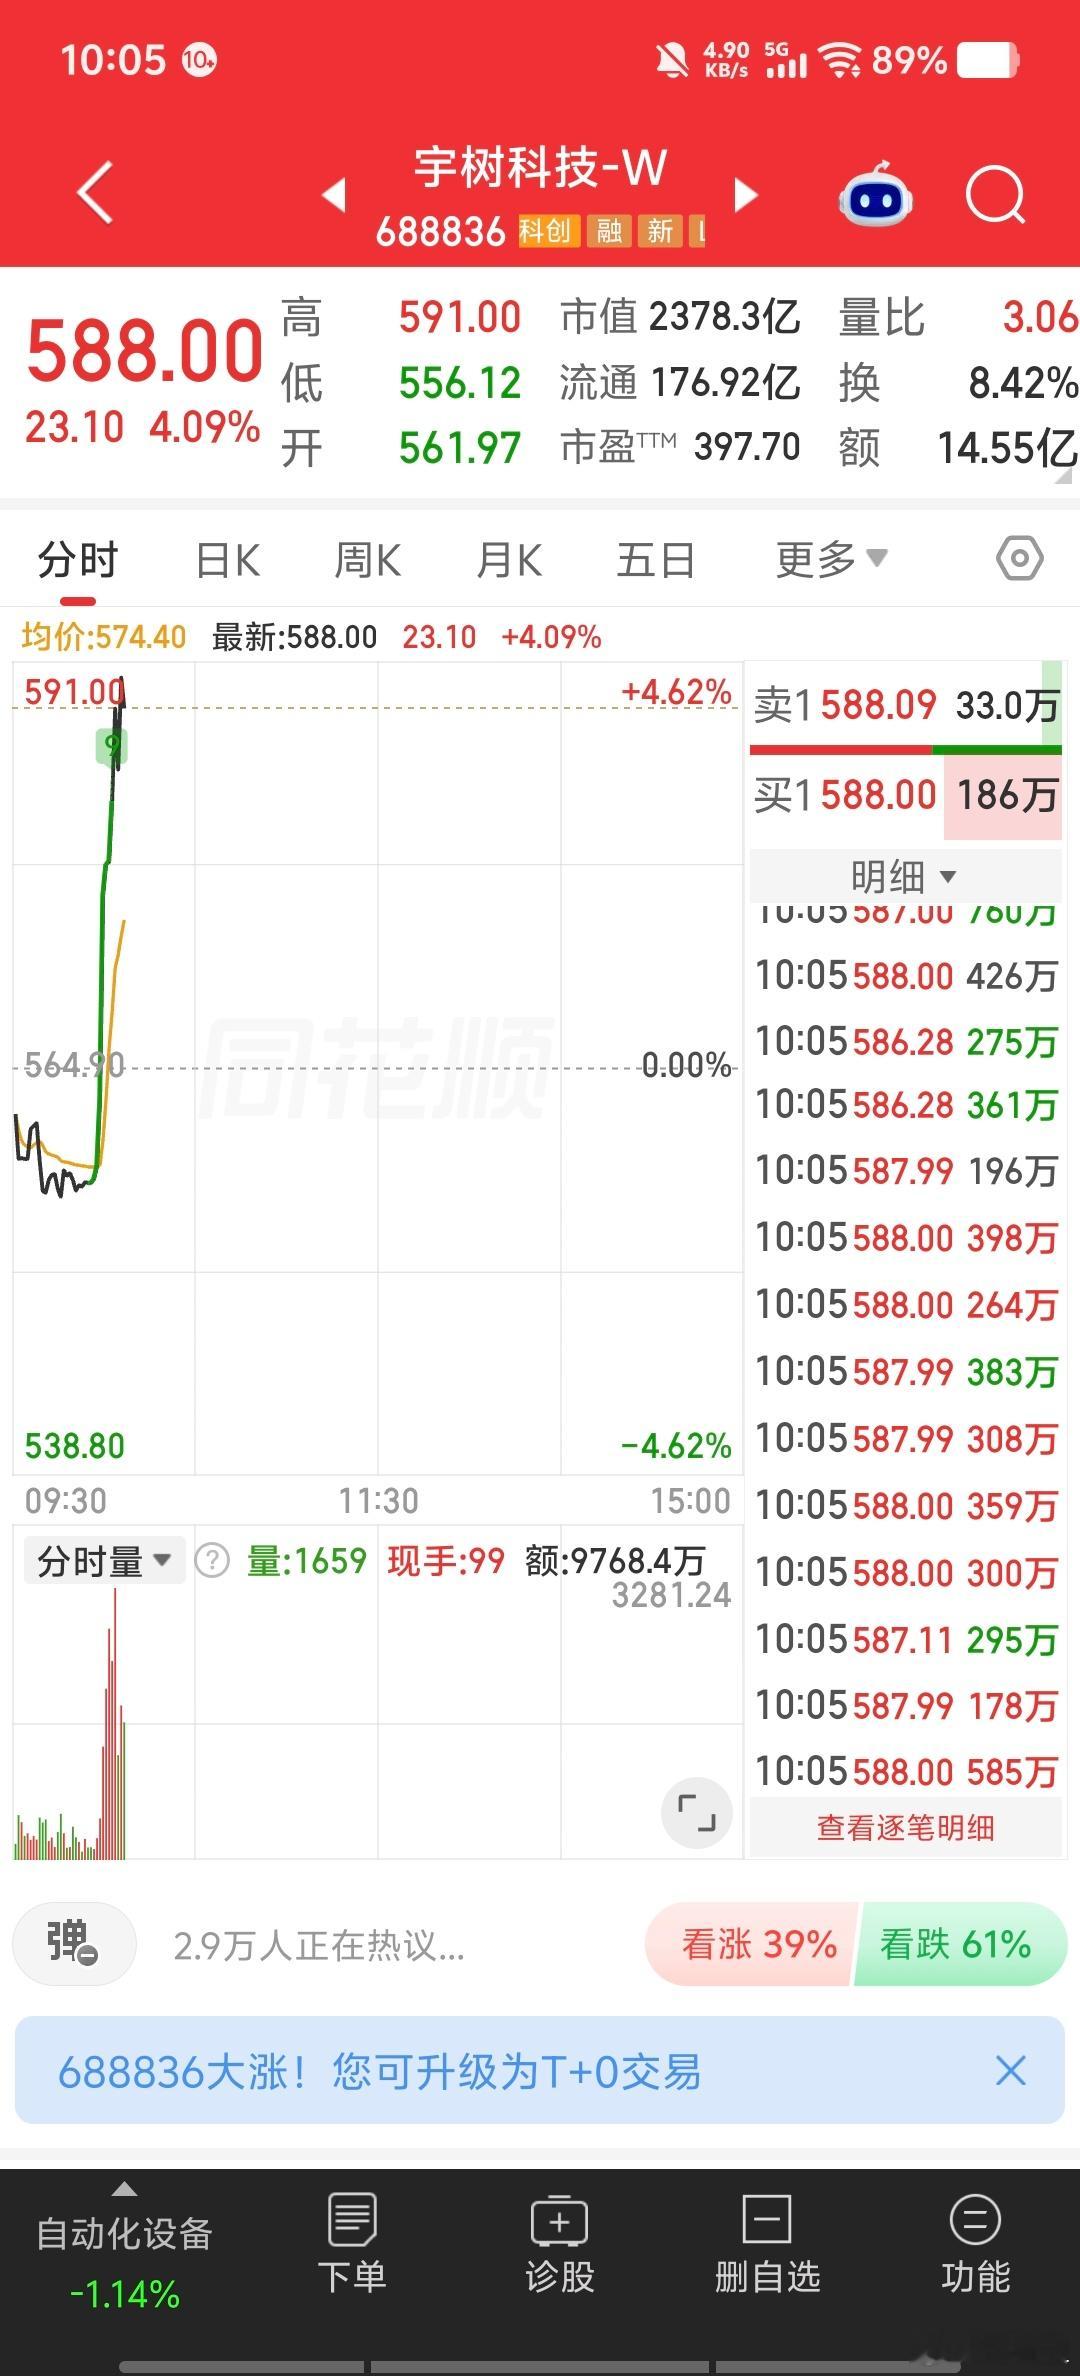
#宇树股价正式腰斩#其实离正式腰斩还差一点点。[doge]估计“真·正式腰斩”还要被挖出来鞭尸一次。
#宇树股价正式腰斩#其实离正式腰斩还差一点点。[doge]估计“真·正式腰斩”还要被挖出来鞭尸一次。([笑着哭]这些人太可恶了,反复把宇树科技挖出来鞭尸。)宇树股价正式腰斩其实离正式腰斩还差一点点。[doge]估计“真·正式腰斩”还要被挖出来鞭尸一次。([笑着哭]这些人太可恶了,反复把宇树科技挖出来鞭尸。)