标签: 贷款
房价跌不跌已经不重要了!昨晚和银行信贷部的老同学吃饭,两杯茅台下肚,他拉着我袖子
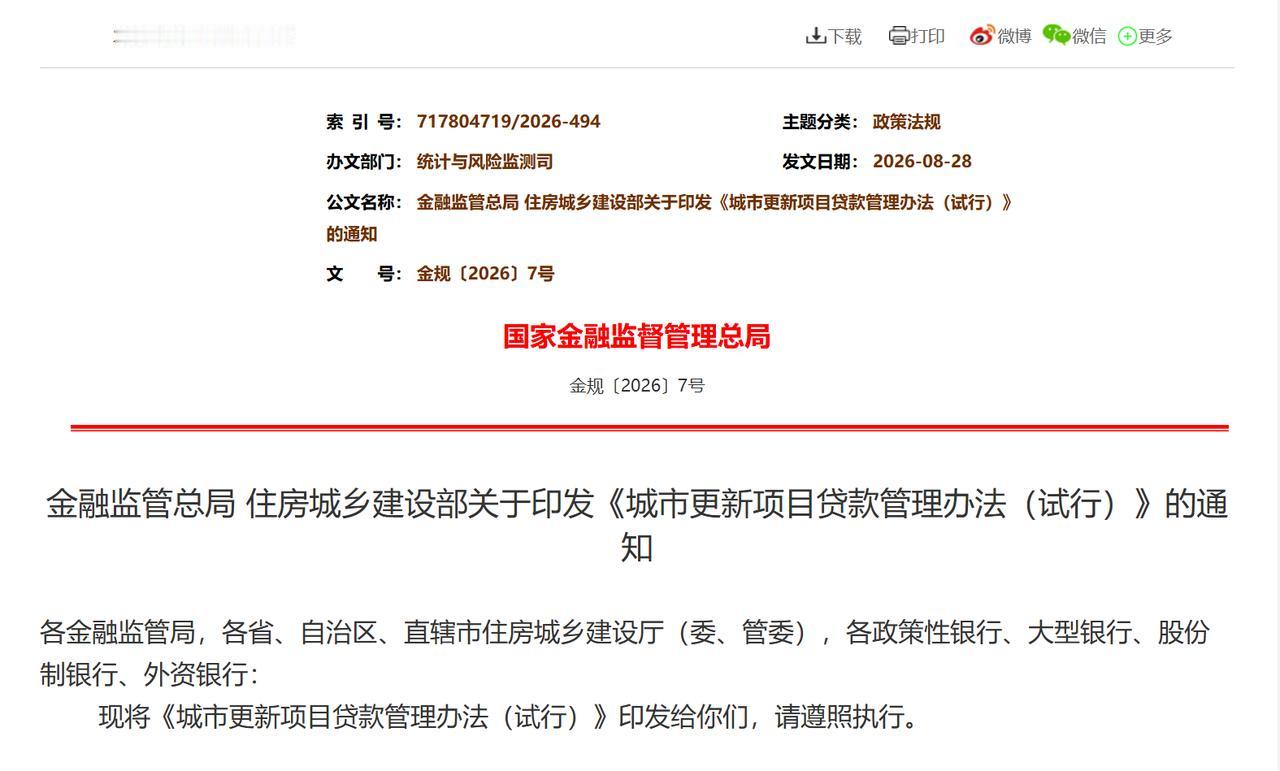
房价跌不跌已经不重要了!昨晚和银行信贷部的老同学吃饭,两杯茅台下肚,他拉着我袖子说:“哥,现在市场上80%的买房人,脑子一热,都在往同一个坑里跳!我们批贷款的时候看得清清楚楚,都替他们捏把汗”!他叹了口气,掰着手指头给我数了数那几个最常见的“坑”:第一个坑:把月供当成"刚刚好""你知道现在最可怕的是什么吗?不是买不起房,是买得'刚刚好'。什么叫刚刚好?就是月供占收入的45%到50%,一分钱余量都不留。表面上看,每个月还完贷款还能剩点生活费,实际上呢?你把自己的抗风险能力直接清零了。公司效益好的时候你觉得没问题,一旦裁员降薪,或者家里老人突然住院,你连三万块都拿不出来。这个坑的可怕之处,在于它表面上看起来一点都不像坑。签约那天,信贷经理给你算完账,你心里一合计,月供占收入四成多,日子紧巴点但能过。你觉得自己做了充分准备,实际上你连一场感冒都不敢得。银行这边批贷款的时候,月供收入比的上限卡在50%,政策规定的天花板就摆在那里。可金融行业通用的安全线是月供不超过月收入的30%,超过这条线,你的家庭现金流就已经没有缓冲余地了。银行批给你,是因为你刚好卡在合规边缘,不是因为你扛得住。你以为你是“刚刚好”,银行内部看你是“刚刚险”。法拍房的数据把这件事暴露得干干净净。2026年上半年,全国法拍房挂牌量冲到46.3万套,比去年同期多了近四分之一,每天有超过2600套房子被推向拍卖平台。近45%的原因只有四个字——房贷断供。这些房子背后站着的,全是当初觉得自己“刚刚好”的人。他们不是恶意逃债的炒房客,是普通人,被裁员了、降薪了、家里出了变故,撑了几个月终于撑不住了。更扎心的是断供的连锁反应。逾期第一天起,罚息按日累加。连续三期或累计六期逾期,银行有权宣布全部贷款提前到期,要求你一次性还清剩余本息。房子被法拍之后如果不够还债,差额部分继续追偿。南京一位业主的房子评估价260万,两次流拍后以180万成交,而他贷款本息加罚息早就超过200万。首付没了,已还的月供没了,还倒欠银行二十多万。房子没了,债还在。这是断供最残忍的地方。那个银行朋友跟我说了一句话,我记到现在。他说他们批贷款的时候,看到那种月供卡在收入45%以上的客户,心里其实都在打鼓。不是不想提醒,是没法提醒。你说了人家也不听,觉得你挡他财路。可一旦收入断了,这些人连三个月都撑不过去。2026年8月,央行和金融监管总局联合印发了一份房地产信贷改革文件,首次以全国性文件明确:阶段性失去收入来源的房贷借款人,可以和银行协商延后还贷。这条政策的设计逻辑很清楚,既然断供主力是“暂时困难”而非“永久坏账”,与其让他们走完司法拍卖流程房子被七折甩卖,不如在早期给一个协商缓冲的机会。可政策是兜底的,不是让你放心去踩坑的。协商展期解决的是现金流错配,把暂时还不上的人留住,不是把该出清的坏账藏起来。真正决定你安不安全的,不是政策兜不兜底,是你自己手里有没有余量。月供占收入四成多,意味着你每个月的工资刚进账就被划走一大半,剩下的刚好够吃饭交通。你不敢换工作,不敢生病,不敢让家里人出任何意外。你不是在过日子,你是在走钢丝。那个银行朋友说,他见过最聪明的一类买房人,月供从来不超过收入的35%,手里永远攥着一笔够撑半年的现金。他们买得没那么“刚刚好”,住得也没那么“刚刚好”,可他们晚上睡得着觉。买房这件事,从来不是比谁买得大、买得早。是比谁扛得久。信息来源:断供者的房子,正成银行的“烫手山芋”:1个月挂拍10.5万套,谁在接盘?-搜狐网
湖北砸下5800亿!这帮“轻资产”的老板们,终于不用再拿房子抵押了湖北这
湖北砸下5800亿!这帮“轻资产”的老板们,终于不用再拿房子抵押了湖北这次真金白银出手了!2026年以来,全省新发放政策贷款超5800亿元。这不仅仅是数字,更是一场针对科技型中小微企业的“融资解绑”革命。以前,搞技术的“轻资产”公司想贷款,银行往往只认厂房和抵押物。现在湖北换了打法:财政当“缓冲器”,数据当“硬通货”。最狠的一招是:把企业看不见的“软实力”变成银行认的“硬信用”。通过大数据给企业画像,知识价值、商业价值都能换来真金白银。截至8月末,三项信用贷款已投放3458.6亿元,超10万家主体受益,其中3万家是生平第一次拿到贷款。为了让大家敢贷、愿贷,湖北也是拼了:科技型小微首贷补偿比例提到90%,银行风险小了;种子基金容亏率提到80%,单个项目甚至允许100%亏完,投早投小的胆子大了;科技保险补贴最高80%,企业投保直接减免,不用跑腿申请。一句话总结:以前是“有房才能贷”,现在是“有技就能贷”。财政的钱不再是撒胡椒面,而是精准撬动金融活水,流向了最缺钱的创新毛细血管。你觉得这种“看技术不看砖头”的贷款模式,能在全国铺开吗?评论区聊聊你的看法。
5240亿美元的天价窟窿,谁来填?中国这回把账算得明明白白:乌克兰战后重建,绝不
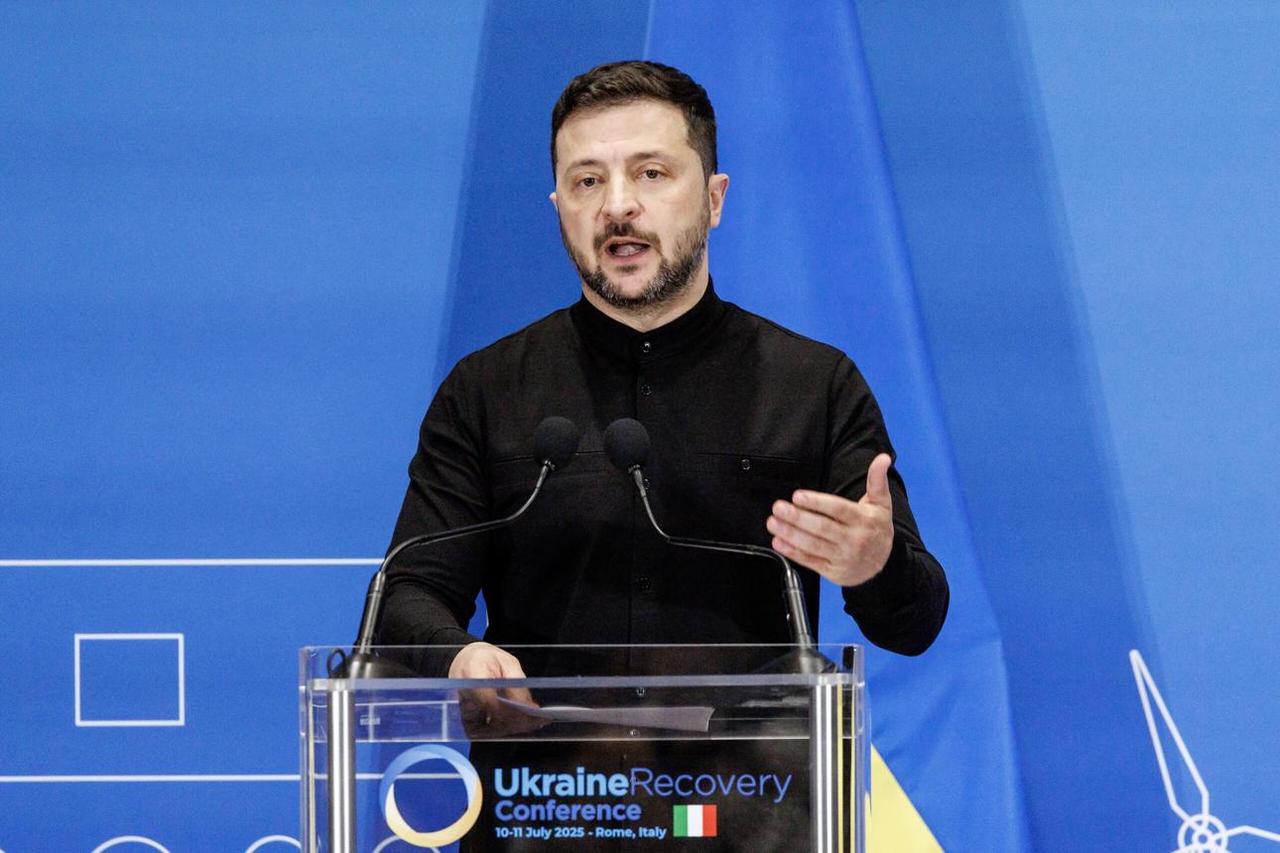
5240亿美元的天价窟窿,谁来填?中国这回把账算得明明白白:乌克兰战后重建,绝不插手!世行测算的重建费,是乌克兰GDP的三倍,基辅自己根本拿不出这笔钱!这摊浑水,谁爱趟谁趟,中国不奉陪!乌克兰那边打完仗,到处都要重建。世界银行跟联合国、欧盟一起算了笔账,说到2035年之前,修路、盖房、恢复供电,十年下来得花差不多五千六百亿美元。这是个什么概念?乌克兰一年到头不吃不喝,全部产出也就两千亿出头。等于说,它自己干三年的活儿,才够填这个坑。那这钱从哪来?只能找人借、拉人投。就在这个节骨眼上,有一笔旧账被翻了出来。中国有家民营企业,前些年按乌克兰自己的法律,合法买下了当地一家造飞机发动机的老厂——马达西奇的股份。钱投了,手续也办了。后来乌克兰在美国那边压力下,总统一道命令,把这家厂子直接收归国有了。中方的股份、投进去的真金白银,全被扣下了。中方企业咽不下这口气,告到了海牙的国际仲裁法院。2025年12月,终审裁决下来了:乌克兰的做法属于非法征收,违反了两国之间的投资保护协定,得赔中方四十五亿美元。判是判了,钱呢?到今天,一分没见着。2026年5月,乌克兰驻华大使找上门来,说打仗把国库打空了,请求延期再还。可这里头的蹊跷,明眼人一看就明白。乌克兰对西方那些债主,态度完全是另一副面孔。欠七国集团和巴黎俱乐部的钱,2026年2月到期的,人家谈了个备忘录,痛痛快快延到2030年再说。国际货币基金组织今年二月刚批了八十一亿美元的新贷款给它,审查完还夸它“执行得大致令人满意”,七月又放了一笔。说明什么?说明乌克兰对西方债权人,信用是维护着的,节奏是踩着走的。轮到中方的四十五亿,就变成“战时困难”了。这不是有没有钱的问题,是愿不愿意还的问题。对一部分债主讲规矩,对另一部分债主耍赖皮,这种事在国际金融圈有个说法,叫“选择性违约”。咱们把话说回来。那五千六百亿的重建资金,说白了就是找人凑钱盖房子。盖房子是长线买卖,钱投进去,十年二十年才见得着回头钱。这种钱最怕什么?不怕赚得少,就怕本金被人吞了。您琢磨琢磨。今天能用“国家安全”的由头,把中资企业的股权说拿走就拿走,法院判了也不当回事。明天别的国家的投资者来了,谁能保证不碰上同样的待遇?海牙那张判决书摆在那儿,乌方至今不执行,这就是一张现成的“风险告示”——您要是来投资,先掂量掂量自己那点本钱扛不扛得住。说几句掏心窝的话有人可能会说,人家在打仗,困难是实打实的,催债是不是太不近人情了?这话听着有道理,但经不起细想。打仗归打仗,规矩归规矩。你困难,可以好好谈,可以商量个还款的办法。但你不能一边拿着西方的援助、优先还着西方的债,一边对着东方的判决书装糊涂。这叫什么?这叫看人下菜碟。中国在这件事上的态度,其实从头到尾都摆得很清楚。政治上,我们主张和平谈判,希望那边早点停火,这是大国该有的担当。但“希望和平”和“掏钱投资”是两码事。政治表态可以大气,生意上的账必须算清楚。谁的钱都不是大风刮来的,四十五亿美元背后是一家中国企业的全部投入和几百号人的心血。打个比方。您家邻居去年借了您五万块钱,说好年底还,没还。今年他又来敲门,说要做买卖,让您再拿十万出来。您心里头第一个念头是什么?肯定是:你先把手头那五万还了,咱们再谈别的。国家之间,说到底也是这个理。合同签了,法院判了,该履行的不履行,还指望别人继续往里头砸钱,天底下没有这样的买卖。乌克兰如果真的想让全世界帮它把家重新盖起来,头一件事不是去开国际会议、伸手要钱。头一件事,是把欠的账认了,把法院判的钱还了。信用这东西,塌一次,想再立起来,比修一座桥难多了。
下午5点多,这条消息发出来,很多银行圈的人看完,会有不一样的叙事有关部门正在
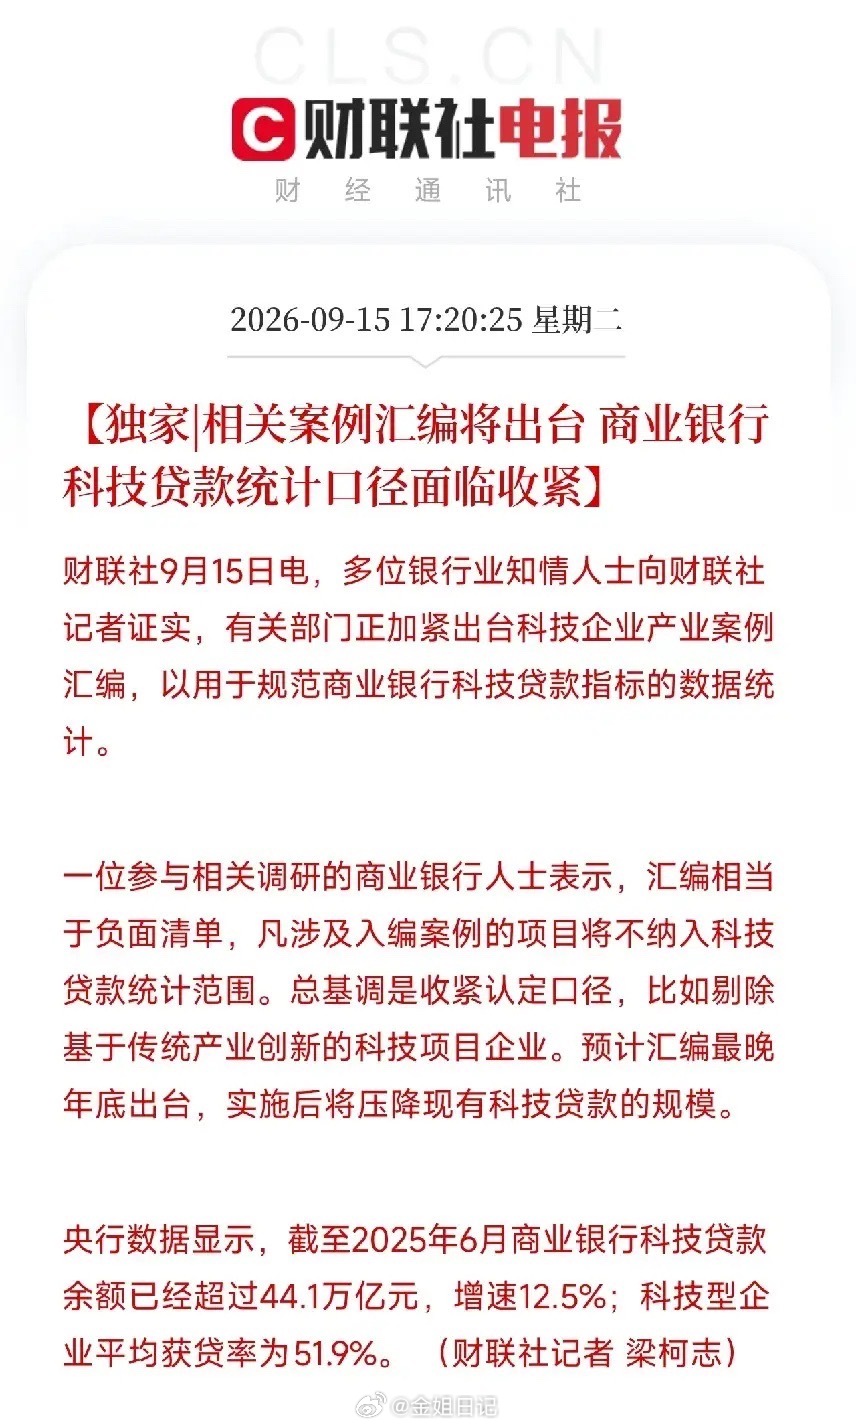
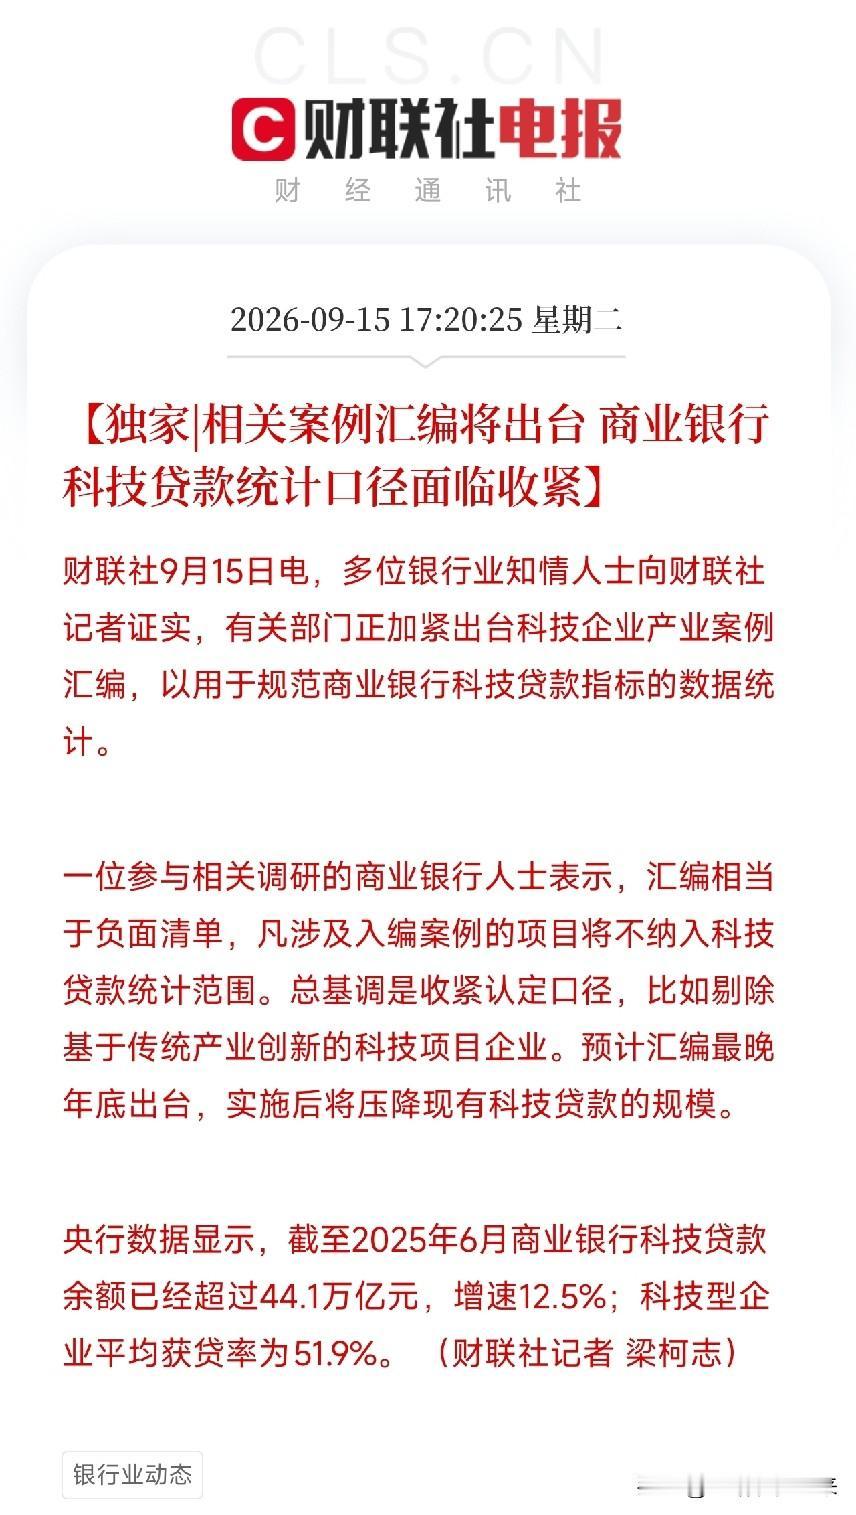
下午5点多,这条消息发出来,很多银行圈的人看完,会有不一样的叙事有关部门正在加紧出台科技企业产业案例汇编,用于规范商业银行科技贷款指标的数据统计。一位参与调研的银行人士说得很直接:汇编相当于负面清单,凡涉及入编案例的项目,将不纳入科技贷款统计范围。总基调是收紧认定口径,比如剔除基于传统产业创新的科技项目企业。预计最晚年底出台,实施后将压降现有科技贷款的规模。央行数据摆在那里:截至2025年6月,商业银行科技贷款余额已经超过44.1万亿,增速12.5%,科技型企业平均获贷率51.9%。44万亿是什么概念?相当于A股总市值的三分之一。银行把这么多钱算作科技贷款,享受政策优惠、监管便利、考核加分。但里面有多少是真科技,有多少是披着科技外衣的传统产业?这次要出台的案例汇编,说白了就是一份负面清单。告诉你哪些不算科技,别往科技贷款里塞。比如一家做传统建材的企业,搞了个ERP系统,就说自己是数字化转型的科技企业。比如一家做服装代工的工厂,上了几条自动化产线,就说自己是智能制造。这些以前可能都能算科技贷款,以后不行了。为什么现在动手?因为科技贷款的口径太松了,松到已经失真。银行为了完成科技贷款考核指标,把大量传统产业贷款包装成科技贷款。真正的硬科技企业,反而因为缺乏抵押物、盈利周期长,拿不到足够的钱。劣币驱逐良币。收紧口径之后,会发生什么?第一,科技贷款规模会被压降。那些靠包装混进来的传统产业贷款,会被剔除。银行的科技贷款余额可能短期下降,但质量会提升。第二,真科技企业受益。口径收紧后,银行没法再用传统产业贷款充数。要完成科技贷款考核,就必须去找真正的科技企业。半导体、AI、生物医药、商业航天,这些硬科技领域的信贷资源会增加。第三,银行的操作难度加大。以前随便包装一下就能算科技贷款,现在不行了。银行需要建立更专业的科技企业评估体系,培养懂技术的信贷团队。这对银行的科技金融能力,是一次大考。第四,传统产业融资可能承压。那些被剔除出科技贷款统计的企业,如果不能再享受科技贷款优惠利率和政策支持,融资成本会上升。这是挤水分必须付出的代价。对A股来说,这条消息的传导比较间接,但值得关注。第一,真科技企业融资环境改善。银行信贷资源向硬科技倾斜,对半导体、AI、生物医药等行业的上市公司是利好。尤其是那些研发投入高、技术壁垒厚、但缺乏抵押物的轻资产科技公司。第二,银行板块分化。科技金融能力强的银行,能更快适应新口径,拿到更多优质科技企业客户。靠传统产业充数的银行,短期会承压。第三,创投和科技金融板块受益。银行要识别真科技,需要专业的评估机构、数据服务商。做科技企业评级、知识产权评估、科技金融SaaS的公司,会获得更多业务机会。但必须冷静。这是统计口径的调整,不是信贷政策的全面收紧。科技贷款的总盘子不会大幅缩水,只是结构会变。真科技企业的融资环境,反而会改善。真正该盯的,是哪些银行在科技金融上有真实布局,哪些银行在裸泳。年底案例汇编出台后,数据会说话。下午的消息,已经把科技贷款的水分拧干的时间表摆出来了。44万亿的盘子,要挤掉多少水分,年底见分晓。你手里的银行票,是在真科技上有布局,还是在靠传统产业充数?答案,决定它能不能扛过这轮科技贷款口径收紧。