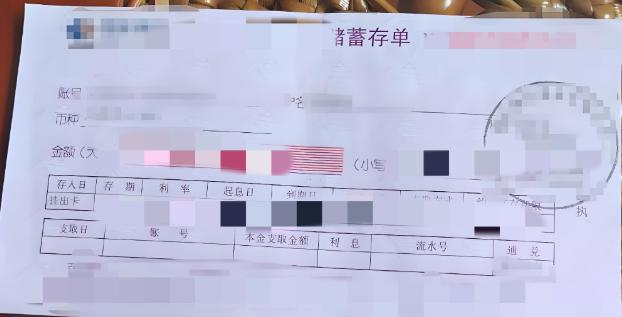
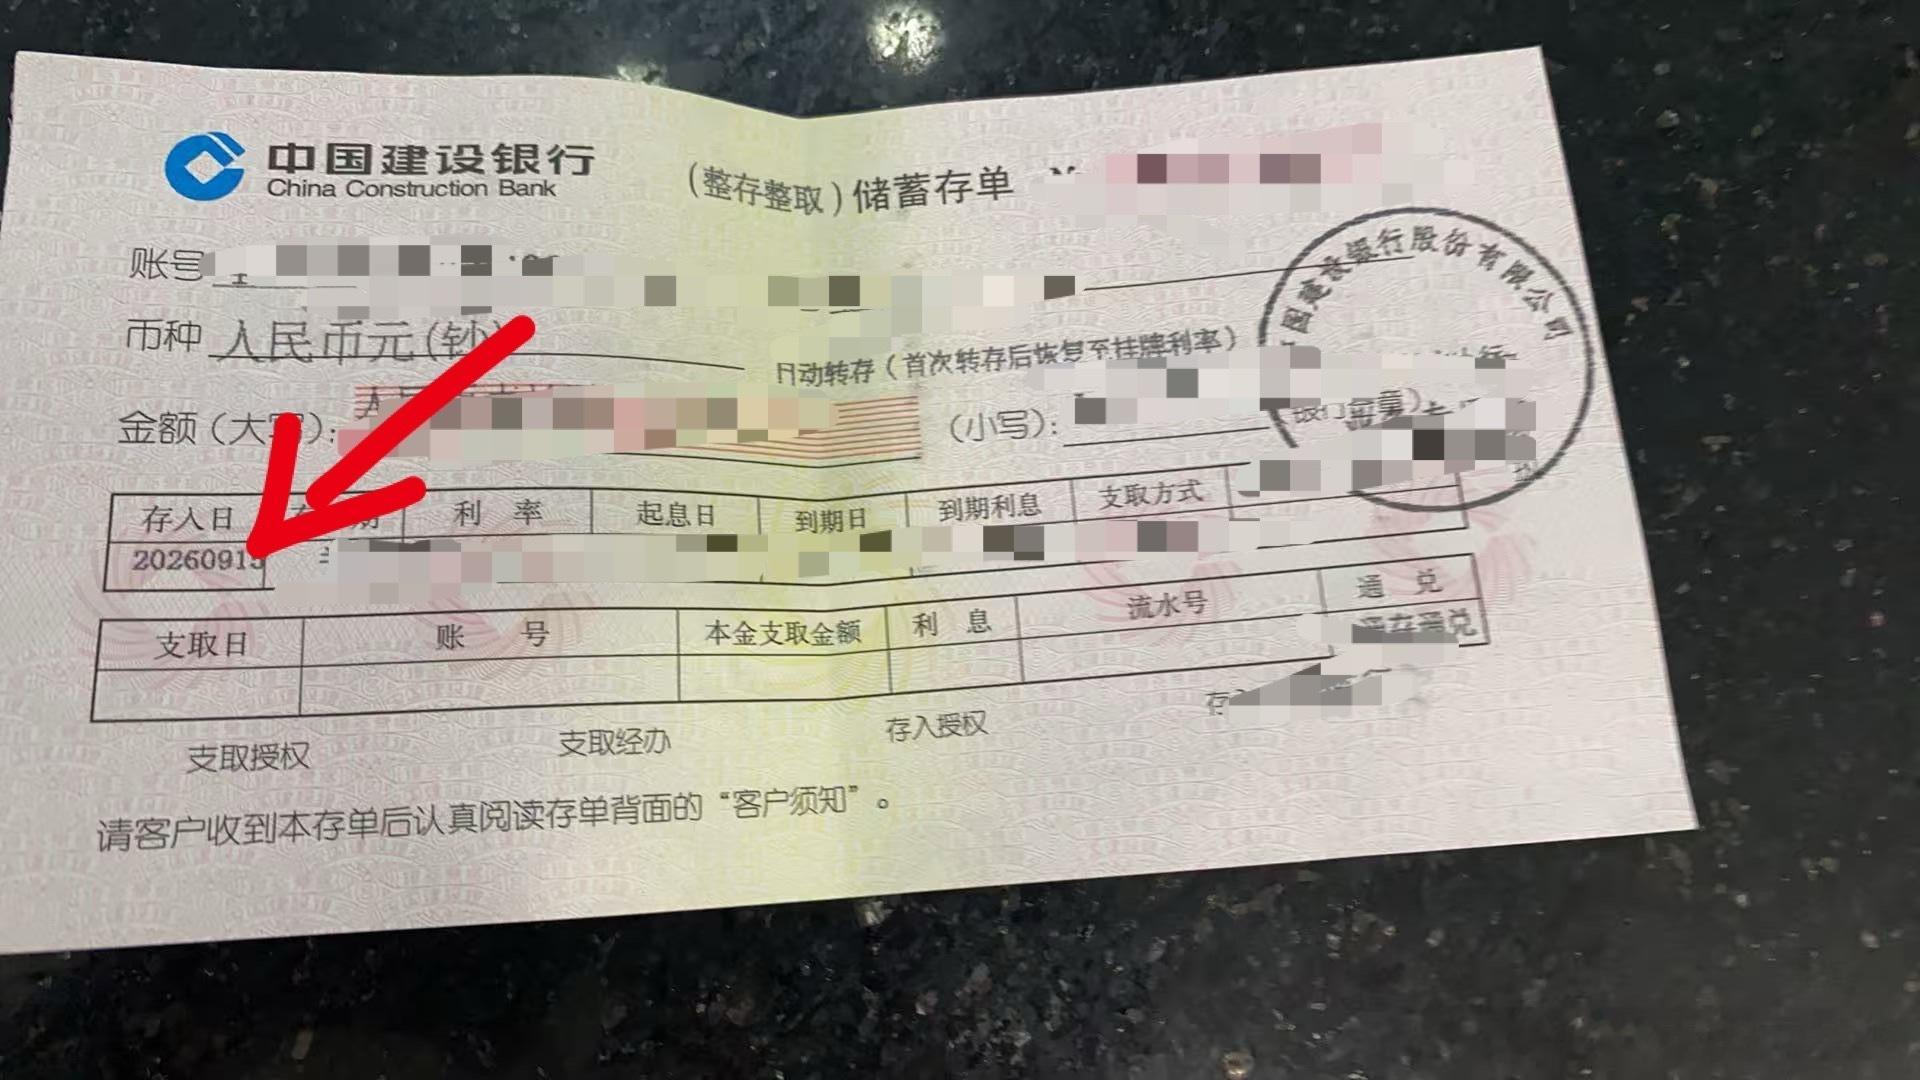
河南一名男子三十年前存入 10000 元一年期定期存款,当时约定利率为 9.15‰。这人记性不好,办好存款之后就把这事抛在了脑后。一直到 2026 年 2 月,他就医的时候翻东西,才找出这张尘封的存单。
银行方面确认这笔一万元存款没有取出,也没有办理挂失手续,只是时隔太久,没法单独核算利息。即便愿意计付利息,也主张存款已经超出时效,只能依照活期利率结算,不再适用存单上标注的定期利率。男子对此结果无法接受,银行便建议男子走诉讼途径,法院最终怎么裁定,银行就按判决结果兑付。不少网友感慨:要是信用卡欠银行一万块钱,看看银行会是什么态度!
这件事发生在河南内乡,李先生这笔存款是1995年12月存入当地信用社,存单上白纸黑字写着一年到期,月息9厘15毫。在当年,一万块钱可不是小数目,李先生存好之后随手把存单收起来,日子一忙,彻底把这笔存款抛在了脑后。
一晃三十年过去,今年2月,李先生整理随身物品准备去医院看病,意外翻出这张已经泛黄的存单。存单保存完好,字迹清晰,他才猛然想起,自己还有一笔钱存在金融机构里。
3月,李先生拿着存单来到对应的银行网点办理取款。银行工作人员看到这张年代久远的存单,先启动档案核查。两个多月之后,银行找到了当年的存根,确认这笔存款没有挂失,也从来没有被人取走。
可到核算利息环节,双方直接谈崩了。银行给出的说法是,时间跨度太久,陈年档案梳理难度大,没办法直接核算完整利息。同时提出,这笔存款存放三十年,储户长期没有主张取款,已经超过时效,就算兑付,也只能从存款到期之后按照活期利率计算利息,不能全程沿用存单上的高定期利率。
李先生没法接受这个方案。存单写清楚了定期利率,银行只愿意到期后按活期算,三十年下来利息差距巨大。协商无果,银行直接表态,双方达不成一致,那就走诉讼程序,最终按照法院判决结果来兑付。
李先生随后向法院提起诉讼,要求银行返还本金,并且从存款存入当天起,全程按照存单约定的定期利率计算利息。
法庭上,银行依旧坚持两点抗辩。第一,储户三十年都没有来取钱,已经超过诉讼时效,有权不按原存单标准计息。第二,存单只是一年期定期,没有约定自动转存,到期之后就应该自动转为活期,不能一直按高定期利率结算。
但法院审理之后,直接驳回了银行的时效抗辩。存款本金和利息的兑付请求,本身就不适用诉讼时效。储户什么时候找到存单、什么时候来取款,都不代表这笔钱就归银行所有。银行承接了当年信用社的债权债务,兑付存款本息是法定的义务,不能拿年代久远当做推脱的理由。
不过法院也没有完全支持李先生的诉求,最终采用分段计息的方式。从1995年存入到1996年存款到期,这一年,按照存单约定月利率9.15‰计算定期利息。从存款到期的第二天开始,一直到钱款实际付清为止,本金一万元按照各个时期银行执行的活期基准利率分段核算利息。
简单来说,存期内按存单的高利息,到期之后没有自动转存,只能按活期计息。8月31日,法院正式一审宣判,要求银行返还李先生1万元本金,并按照这套分段标准支付利息,驳回李先生其余的诉求。
判决消息传到网上,立刻引来大量网友热议。很多网友都发出同样的感慨,如果反过来,是普通人欠银行一万块信用卡欠款,别说三十年,逾期几个月,罚息、违约金会源源不断叠加,银行的账目永远不会算不清,一分一毫都不会漏掉。
网友的吐槽,其实戳中大家心里的不平衡。银行对储户欠债和储户把钱存银行,两套处理方式,难免让人觉得双标。但从法规来讲,定期存款没有约定自动转存,到期之后确实不再继续执行定期利率,当年的储蓄管理条例就有明确规定。
这件事也给所有人提了醒,家里的存单、存折、存款凭证,最好统一收纳,定期清点。一旦遗忘搁置,就算本金不会消失,到期之后只能拿很低的活期利息,多年下来损失不小。如果遇到存单丢失,也要尽早挂失留存凭证,避免后续产生纠纷。
储蓄存款受法律保护,银行不能以时间久远拒绝兑付。但存单的计息规则,还是要看当初存单上的约定。这笔三十年的旧存单官司,也算是给大家上了一堂储蓄普法课。

评论列表