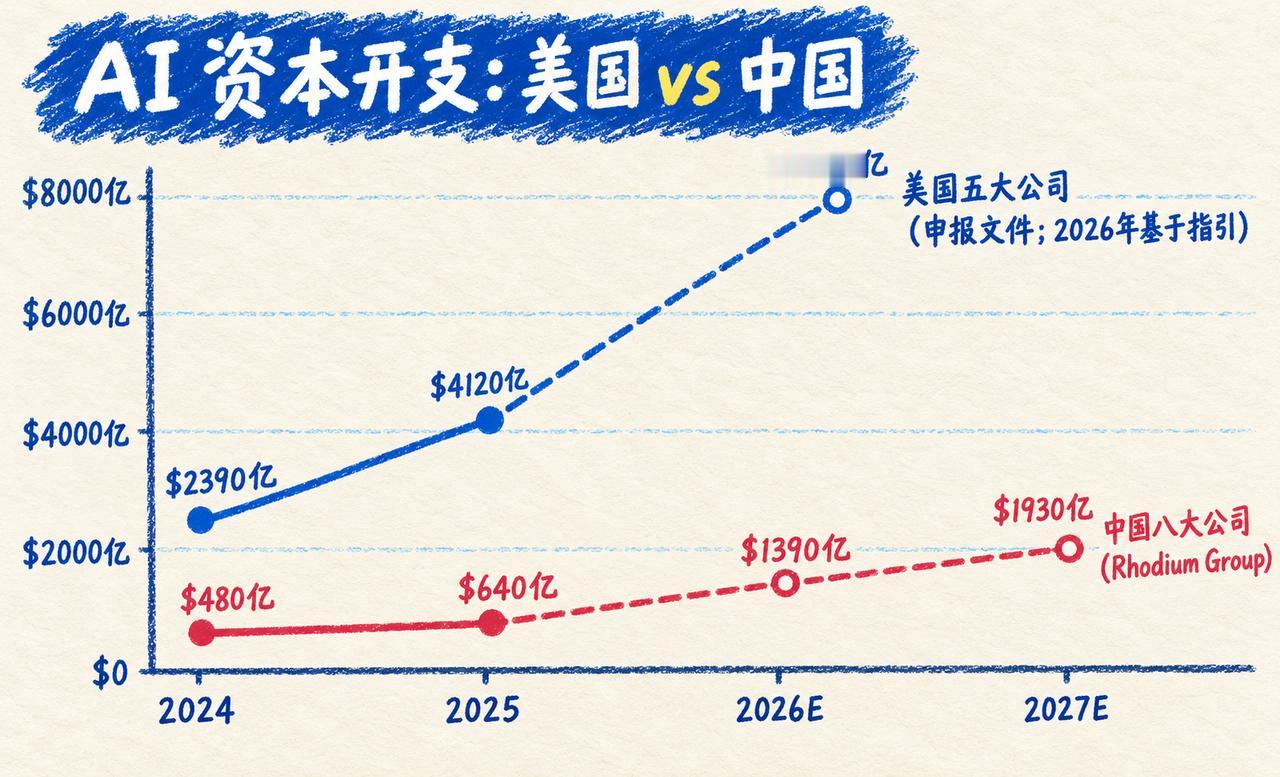
今年,硅谷五巨头的 AI 资本支出预计将狂飙至 7990 亿美元,而国内前八大巨头的投入加起来也只有 1390 亿美元。接近 6 倍的资金鸿沟!
硅谷是在把英伟达的 GPU 当硬通货按吨囤,连数据中心的电力都烧得要撬动核电站;
而国内厂商在缺芯与预算有限的双重挤压下,每一张芯片都恨不得掰成八瓣花,用极致的工程优化去硬抗硅谷的大水漫灌。
但比“砸钱”更让人扎心的是“赚钱”。
美股 AI 双雄 OpenAI 和 Anthropic 的年化经常性收入(ARR)加起来已经突破 1050 亿美元(OpenAI 约 400 亿,Anthropic 约 650 亿)。反观国内整个大模型生态的收入加在一起,居然只有这两家巨头的 10%。
DeepSeek 的 ARR 约 5 亿美元,月之暗面 10 亿美元,即便是字节和阿里也就在二三十到四十亿美元量级。
这直接撕开了一个魔幻现象:
一方面,国内大模型把模型能力拉满的同时把 API 价格卷到了“毛钱按百万 Token 算”,毛利率低到贴地飞行;
另一方面,资本市场却给出了极其惊悚的估值——DeepSeek 的估值市销率(P/S)高到 163 倍,月之暗面 50 倍,反观 OpenAI 只有 34 倍,Anthropic 更是只有 21 倍。
这完全是“拿着卖白菜的营收,享受着造火箭的市销率”。
硅谷走的是“闭源生态+高客单价+企业级 SaaS”的血吸虫式极高毛利路线;
而国内大模型从出生起就陷入了“全面开源+全民降价”的雷锋路线。
当硅谷在考虑怎么让 Fortune 500 企业每年掏几百万美金为 Productivity 付费时,国内的厂商还在苦恼怎么把 API 卖给只想“白嫖免费额度”的程序员。
在这场全球 AI 大战中,硅谷赚到了真金白银的纯利润,而我们卷出了全世界最便宜的算力红利——只是这挣的钱,有点儿少!