2026 年上半年美国液化天然气出口因产能提升增长 23%
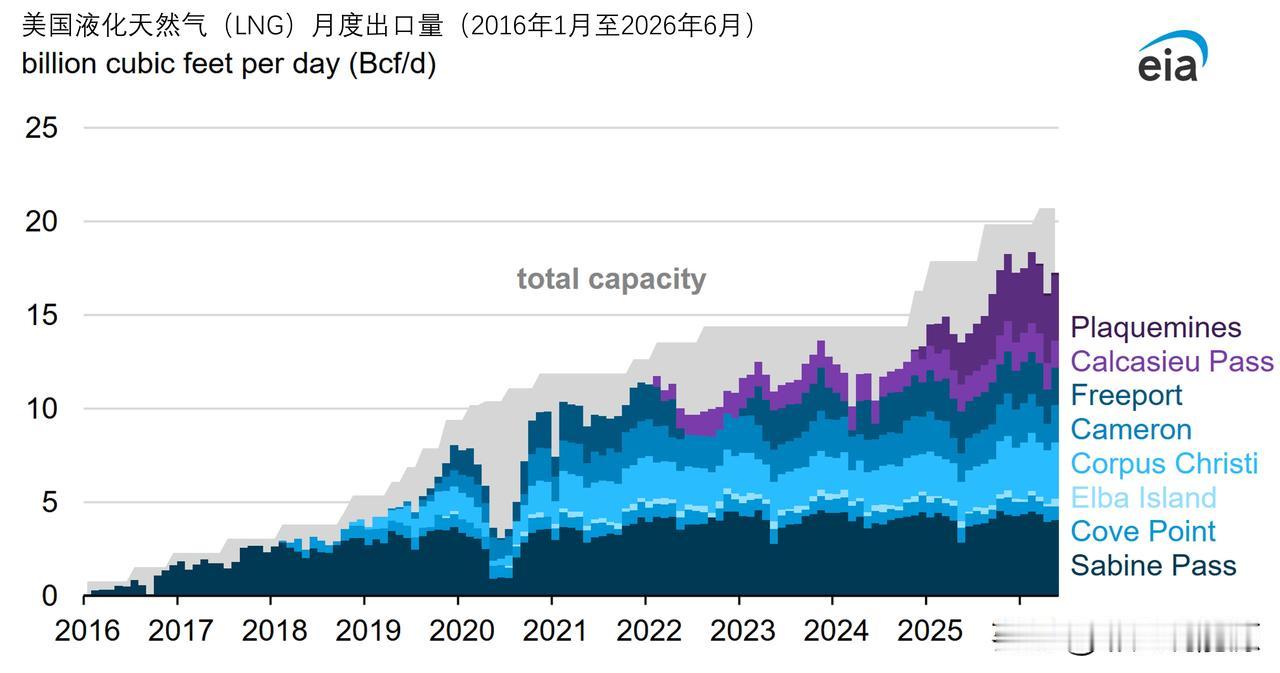
据EIA《天然气月报》数据,2026 年前六个月,美国液化天然气(LNG)出口量均值达到每日 174 亿立方英尺(Bcf/d),较 2025 年同期增长 23%。在最新一期《短期能源展望》中,EIA预估 2026 年下半年美国液化天然气出口均值为每日 173 亿立方英尺,2027 年上半年将进一步升至每日 187 亿立方英尺。
新建接收站投产、现有接收站扩产带来的出口产能增量,推动液化天然气出口实现美国自 2016 年开启大规模出口以来的最快增速。普拉克明斯(Plaquemines)液化天然气项目已满负荷出口;科珀斯克里斯蒂(Corpus Christi)三期项目目前 7 套液化装置中有 6 套投入出口运营。上述两座接收站全部完工后,合计将为美国增加每日 40 亿立方英尺的名义出口产能。Golden Pass液化天然气项目于 2026 年 4 月启动出口,一号液化装置预计在 2026 年底前持续提升出口量,新增每日 7 亿立方英尺名义出口产能;Golden Pass二号液化装置预计 2026 年末建成。
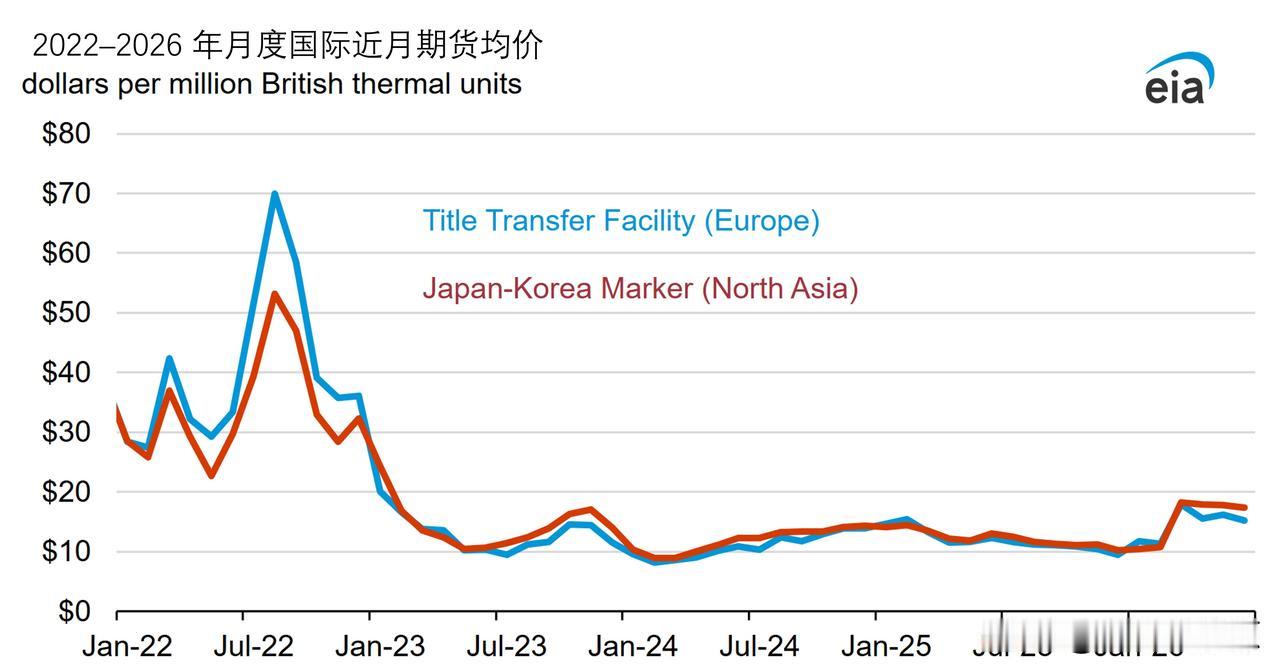
2026 年上半年,全球液化天然气价格维持高位,持续支撑美国液化天然气保持接近满产的出口水平。3 月,霍尔木兹海峡液化天然气航运受阻,造成全球 20% 的液化天然气供应中断,受影响气源主要来自卡塔尔。供应扰动推高全球液化天然气价格。亚洲买家进口约 80% 的卡塔尔液化天然气,因此不得不在公开市场争抢有限的现货船货。
荷兰产权转让设施(TTF)是欧洲天然气基准交易枢纽,2026 年上半年均价为每百万英热单位 14.74 美元,高于 2025 年上半年的 13.10 美元 / 百万英热单位。该价格为 2022 年俄乌冲突以来最高;当年上半年欧洲买家减少采购俄罗斯管道天然气,价格一度飙升至 32.42 美元 / 百万英热单位。彭博数据显示,东亚液化天然气进口基准价 —— 日韩指标(JKM)均价攀升至四年高点 15.56 美元 / 百万英热单位。炎热天气提振该地区液化天然气现货需求,价格较 2025 年上半年上涨 2.38 美元 / 百万英热单位,仅次于 2022 年 29.00 美元 / 百万英热单位的高位。
霍尔木兹海峡航运受阻引发的市场扰动,使得 2026 年上半年美国销往亚洲的液化天然气船货量较去年翻番。从出口量来看,美国对欧洲、亚洲出口均有所增长:对欧出口每日增加 1 亿立方英尺(增幅 1%),对亚洲出口每日增加 23 亿立方英尺(增幅 108%)。美国对拉美及加勒比地区、中东与北非地区出口较 2025 年上半年增加每日 8 亿立方英尺(增幅 46%)。主要出口目的地国家包括埃及(每日 17 亿立方英尺)、荷兰(每日 17 亿立方英尺)、意大利(每日 14 亿立方英尺)、法国(每日 12 亿立方英尺)以及英国(每日 11 亿立方英尺)。