珠三角的港口开始慌了。
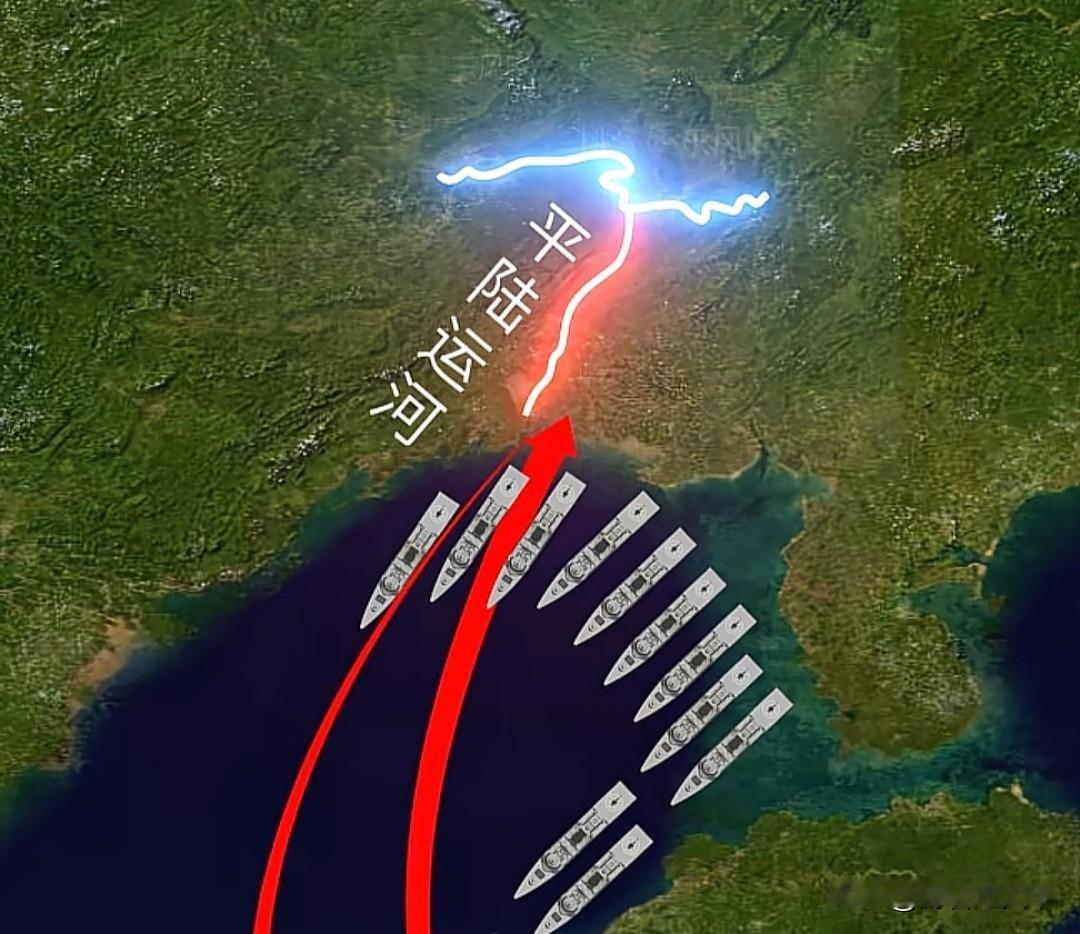
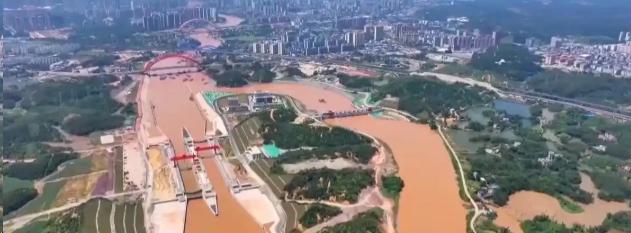
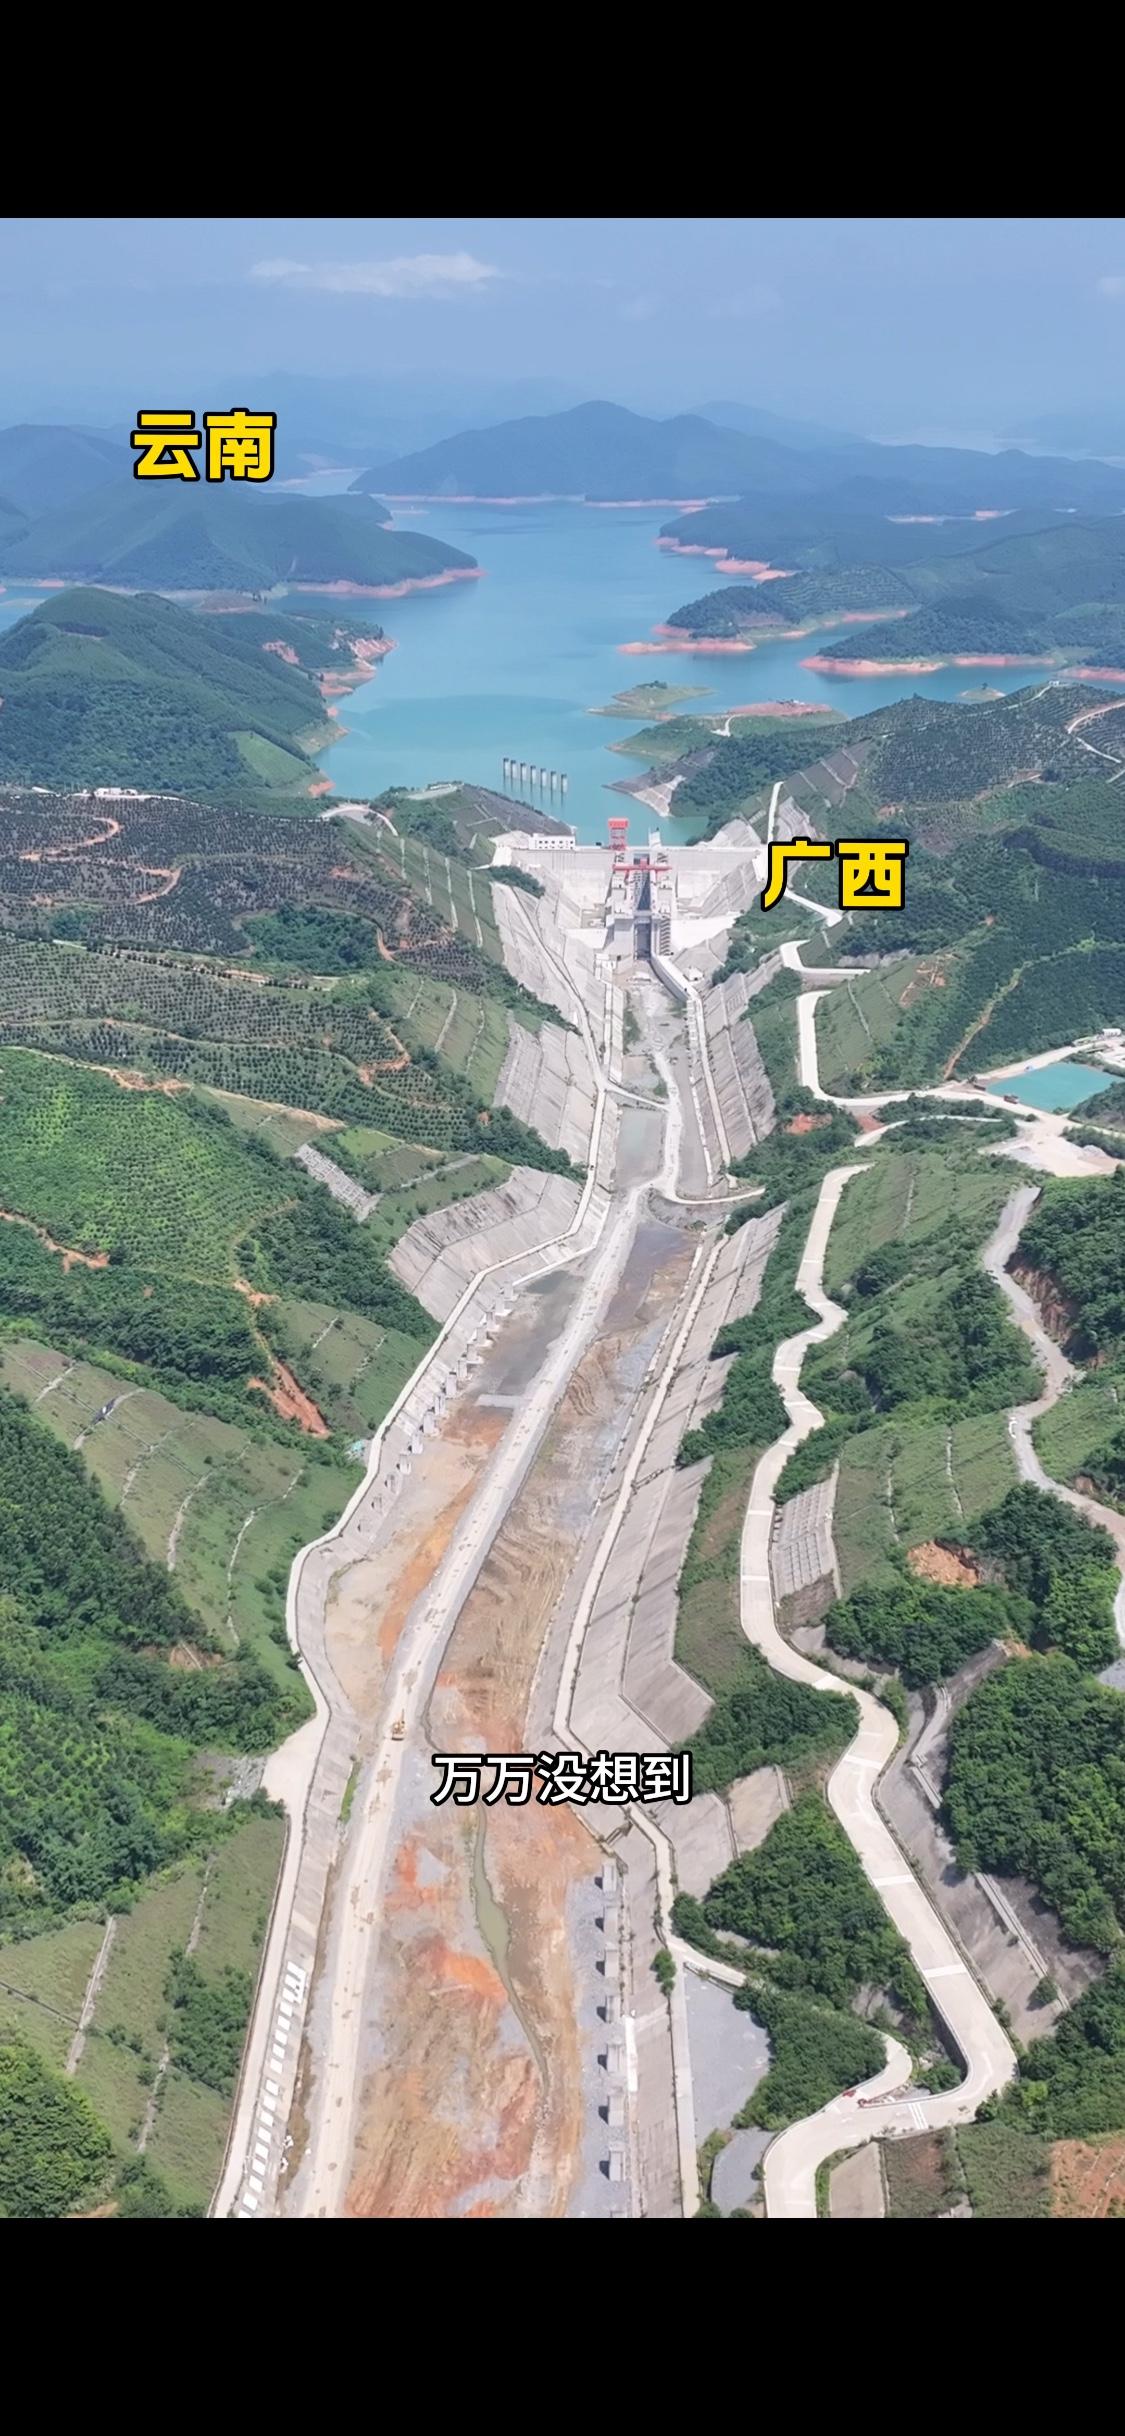
一条134公里的运河,让广西“临海不见海”的困局彻底翻篇,西南货物不再绕行广州港,直插北部湾出海。
560公里航程被砍掉的那一刻,谁在丢失货源?有自媒体喊出“最受伤的是广东”。但事情真这么简单吗?
慌不慌,先看账本,平陆运河通航一周后,广州航运交易所发布的珠江航运集装箱运价指数应声回落0.44点,贵港至南沙、佛山至深圳西等多条内河外贸航线运价齐齐下行。
货确实在改道,但改走的是什么货,才是关键。
长江证券测算西江干线约17%货量将逐步转向运河,官方预测到2035年分流珠三角散货7000万至9000万吨。分得不均匀:深圳港不足3%,珠海高栏中小散货约30%,广州港散货15%至20%。走的全是煤炭、矿石、建材、砂石这类对运费敏感到骨子里的大宗散货。
广州港一年少2000万到3000万吨货物,听着吓人,可2025年广州港全港吞吐量超6.96亿吨,外贸集装箱占比首次突破50%,手里攥着180多条外贸班轮航线。丢的是低毛利的苦活,留下的是真金白银的远洋干线。这笔账,港口比谁都算得清。
真正反常识的数据在北部湾,2026年上半年,北部湾港集装箱吞吐量457万标箱,同比下降4%,货物吞吐量2.34亿吨,同比下降2%。运河还没通,自家门口的货先掉了。修了一条河,不代表货主就会乖乖买单。
中国物流学会副会长王国文说得很直白:平陆运河投运后的核心挑战不是修河,是找货。广西西部腹地产业基础薄弱,本地适水货源撑不住运量,很大一部分货得从云南、贵州、四川甚至湖南“吸”过来。吸得动吸不动,取决于北部湾港的航线密度、通关效率和综合物流成本。
更值得扒的是一组老数据,2019年广西内陆经西江再借珠三角港口中转出海的货约4000万吨,其中70%以上来自贵港及上游地区。而平陆运河规划到2035年的货运量是9550万吨。
哪怕这4000万吨全改走运河,缺口还有一半多。运河修通是一回事,货来不来是另一回事。
那727亿到底在赌什么,赌的不是从广州手里抢货,是逼工厂重新算一笔账,产能到底该放在哪里。
广西社科院区域发展研究所所长吴坚的判断是,西南货物出海过去走的是一个“直角”,先沿西江向东绕行珠三角再南下,平陆运河把这个直角变成了“斜边”。几何上斜边短于两边之和,但这个斜边能不能长出产业集群,还得看后续。
产业端已经动了,自2022年开工以来,长三角、珠三角的化工、金属加工、浆纸等企业陆续向广西转移,新能源船舶、新材料沿运河加速布局。
横州六景工业园区集聚了比亚迪、太阳纸业、法国爱森化工,2025年园区规上工业总产值187.2亿元,增长15.2%。
云图控股算过一笔账:化肥从贵港经江海联运直达东盟,物流成本下降约30%,时间缩短一半。这不是运费打折的问题,是产能放贵港还是放湖北的问题。
回到那句“珠三角的港口开始慌了”。
真正慌的,从来不是广州港、深圳港这种远洋枢纽,而是西江沿线那些靠大宗散货中转吃饭的中小码头。云浮、肇庆、江门的内河中转业务,正在被一条新水道从根上撬动。
它们没有远洋航线护城河,没有集装箱枢纽的议价权,手里握着的只有运费差,而运费差,恰恰是运河最擅长消灭的东西。
水运界有句话:水运是“分分钱”,铁路是“角角钱”,公路是“块块钱”。每吨公里运费差几毛钱,就能决定一个工厂的生死。平陆运河把西南到北部湾的运费压下来,靠的不是抢谁的存量,是让原本算不过账的产能,突然算得过来。
所以,珠三角的港口不是慌了,是被逼着做一道选择题,要么向上走,卷高附加值、卷远洋干线、卷供应链服务;要么守着低毛利的散货中转,等着运河上的船一条条开走。
这道题没有标准答案,但时间不会等人。