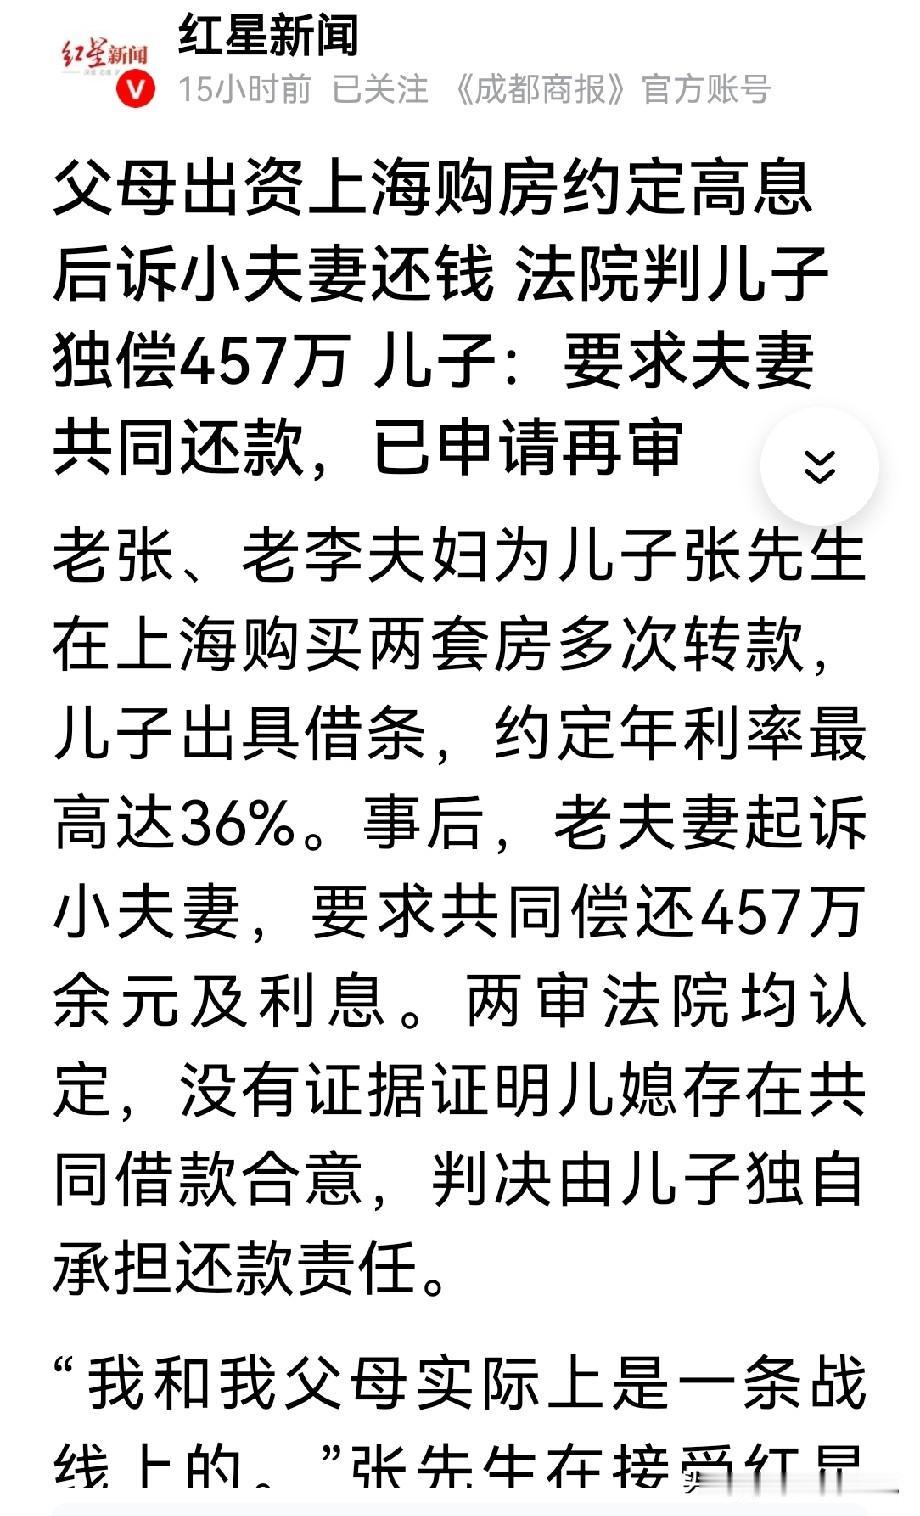
差点被算计!上海,父母为儿子在上海买了两套房,多次转款相助,儿子亲手写下借条,年利率最高写到36%。儿子儿媳感情出现问题后,老两口把儿子儿媳告上法庭,要求共同偿还457万余元及利息。两审法院的判决,令他们傻眼。
老张和老李夫妇是江苏人,儿子张先生2012年和陈女士登记结婚。
张先生长期留在上海,妻子时常在老家和上海之间两头跑。
2017年,张先生看中上海一套房。
父母拿出积蓄,又向外面借了钱,帮儿子凑首付。
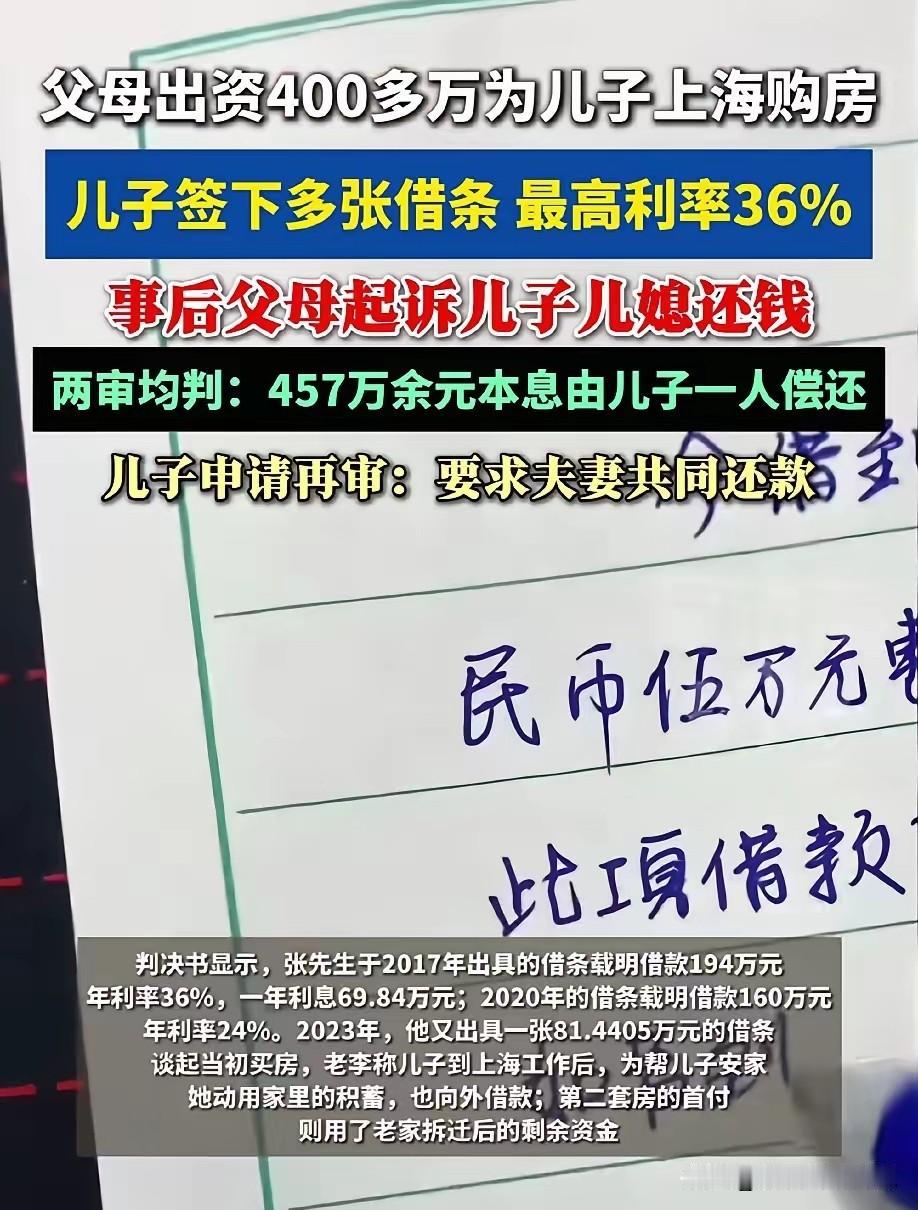
张先生给父母写了一张借条,写明借款194万元,年利率36%。
2020年,张先生考虑孩子将来上学,又打算买第二套房。
父母用老家拆迁后剩下的钱给他付的首付。
第二套房的借条写着借款160万元,年利率24%。
2023年,张先生又写了一张81.4405万元的借条,三次借款共计本金超过457万元。
陈女士为购房,也先后向丈夫转款70万、21万。
但公公老李认为,那70万元其实是卖掉老家婚房的钱。
那套婚房是老两口在儿子认识陈女士之前就全款买的。
所以70万仍是李家的钱。
另外,陈女士还在徐州买了一套房,对外说是自己父母全款出资。
这些事凑在一起,家里的气氛慢慢变了味。
2020年陈女士在老家买房,2023年她又假借银行名义,给公公发短信催要逾期贷款,这两件事让矛盾彻底激化。
老李和张先生多次要求陈女士补签借条、一起还款,陈女士始终拒绝签字。
不过陈女士曾说过同意卖房还款。
老两口觉得,既然钱用在了小两口共同生活的房子上,儿媳就该一起还。
他们起诉要求二人共同偿还本金457.6195万元及利息。
陈女士在法庭上有自己的说法。
她说上海的房子是卖了老家婚房后,和公婆共同筹资买的,公婆出资既为儿子安家,也为自己居住,属于赠与。
她从未向公婆借过钱。
陈女士还说,买第二套房是丈夫坚持的,她最初不同意,后来才同意并转了21万元。
家庭矛盾发生后,公婆写了借条、丈夫签字,然后不断要求她补签,但她始终不认可借款。
陈女士对借款金额也有异议。
她认为丈夫与公婆长期共同生活,资金往来存在财产混同,不能把转账都算成借款。
她还质疑三人是在联手让她背债。
一审法院审理后认为,主张归还借款,不光要证明钱已经给了,还要证明双方就借贷达成了一致。
父母没能充分证明儿子出具借条时儿媳在场。
法院还指出,子女向父母借款约定这么高的年利率,明显不符合正常情理。
现有证据不足以证明。夫妻共同向父母高息借款的合意。
对于张先生出具借条、承诺归还本息,法院认为这是他自行确认债务,除利息超出法律规定的部分外,应予确认,但效力跟妻子没关系。
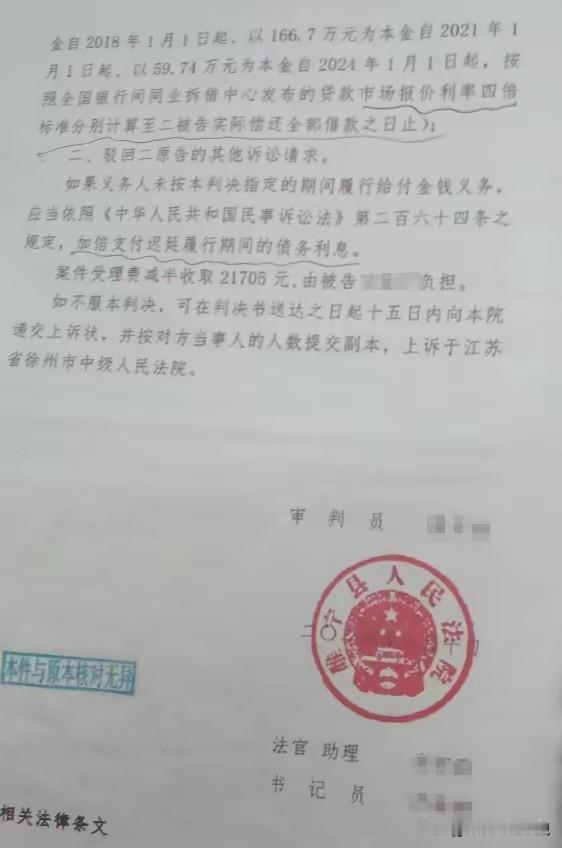
最终,法院判决张先生偿还本金457.6195万元及按四倍的分段计算的利息。
他的父母不服,提起上诉。
他们认为款项用于购买登记在夫妻双方名下的房产,应属夫妻共同债务。
陈女士曾为他们的银行贷款担保,知道资金来源。
张先生也支持父母的上诉。
陈女士在二审中坚持不应共同还款。
针对担保一事,她解释说当时公婆贷款需要具有公务员身份的亲属担保,相关款项用于公婆生产经营,与上海购房无关。
二审法院确认了一审查明的事实,认为为公婆的银行贷款提供担保,不能必然推导出夫妻与公婆之间存在借贷合意。
陈女士未签署借条,也未事后追认,卖房还款的谈话同样不足以证明她认可借贷关系并同意偿还。
二审法院驳回上诉,维持原判。
张先生对判决结果并不认同,
他说和父母实际上是一条战线上的。
目前他已经陷入资金困难,他每月收入有限,但房贷约2万元,过去父母每月补贴约1万元。
如今父母不愿继续补贴,他已有数月无力按时偿还房贷和车贷。
父母向想把当年为儿子购房投入的钱收回来,为自己和丈夫的晚年留些保障。
根据《民法典》第一千零六十四条:夫妻双方共同签名或者夫妻一方事后追认等共同意思表示所负的债务,以及夫妻一方在婚姻关系存续期间以个人名义为家庭日常生活需要所负的债务,属于夫妻共同债务。
夫妻一方在婚姻关系存续期间以个人名义超出家庭日常生活需要所负的债务,不属于夫妻共同债务;
但是,债权人能够证明该债务用于夫妻共同生活、共同生产经营或者基于夫妻双方共同意思表示的除外。
根据上述法律法规,457万元的购房款,得由借钱人张某自己还。
除非他能证明这笔钱,确实用于夫妻共同生活。
这个举证责任在债助身上,不在配偶身上。
张先生是以个人名义写的借条,陈女士没签字,事后也没追认。
陈女士不知道这些钱是借款,也没同意一起还,所以她不用承担。
借款36%的年利率,更不合常理,好像是故意,所以两审法院都判儿子一个人还,儿媳不用担责。
目前张某父母已向高院申请再审,该院已立案审查。
你认为,这事是不是张某一家合伙算计女方?
案例来源:红星新闻