标签: 商品房


【平安证券研报:一线城市房价延续正增,待售面积持续下行】8月一线城市新房、二手住
【平安证券研报:一线城市房价延续正增,待售面积持续下行】8月一线城市新房、二手住宅价格环比均增长0.1%;商品房待售面积连续6个月下行。但8月商品房销售面积、金额同比降幅较7月扩大,投资端企稳仍待销售及资金端改善
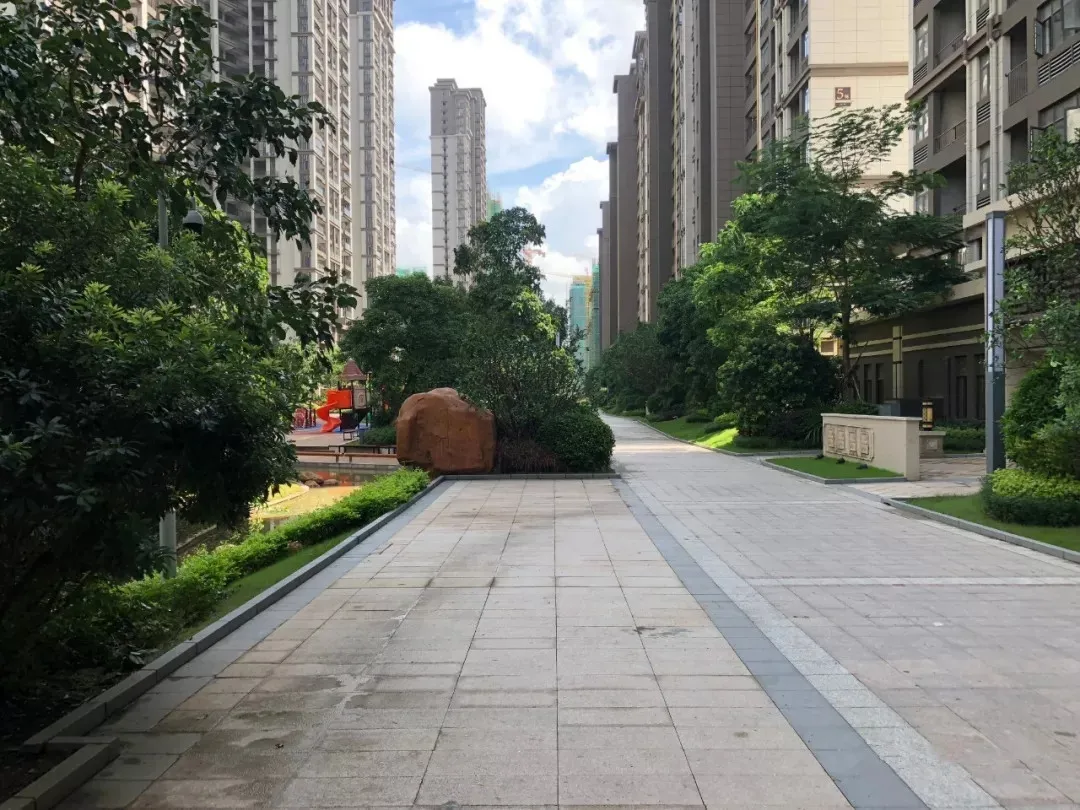
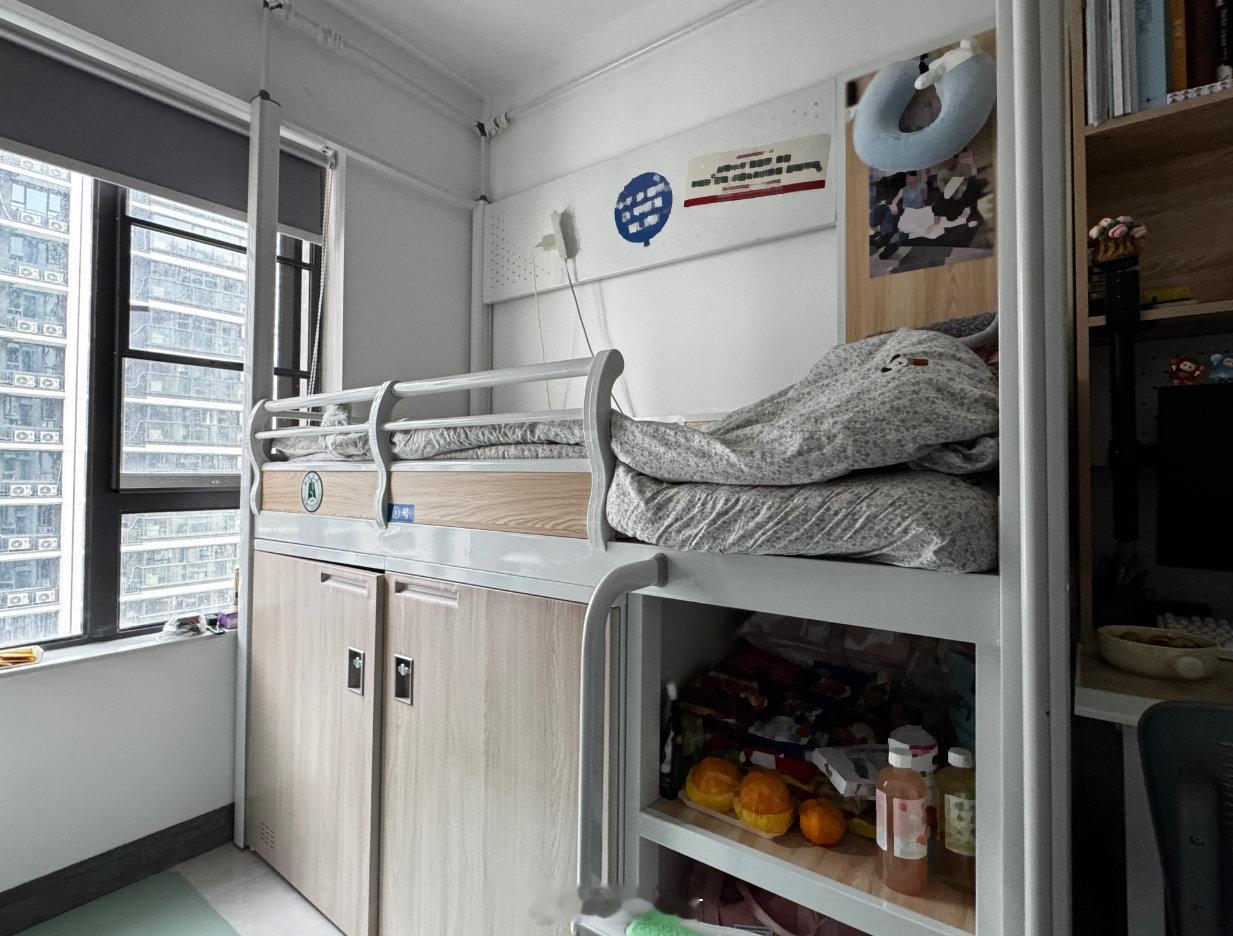
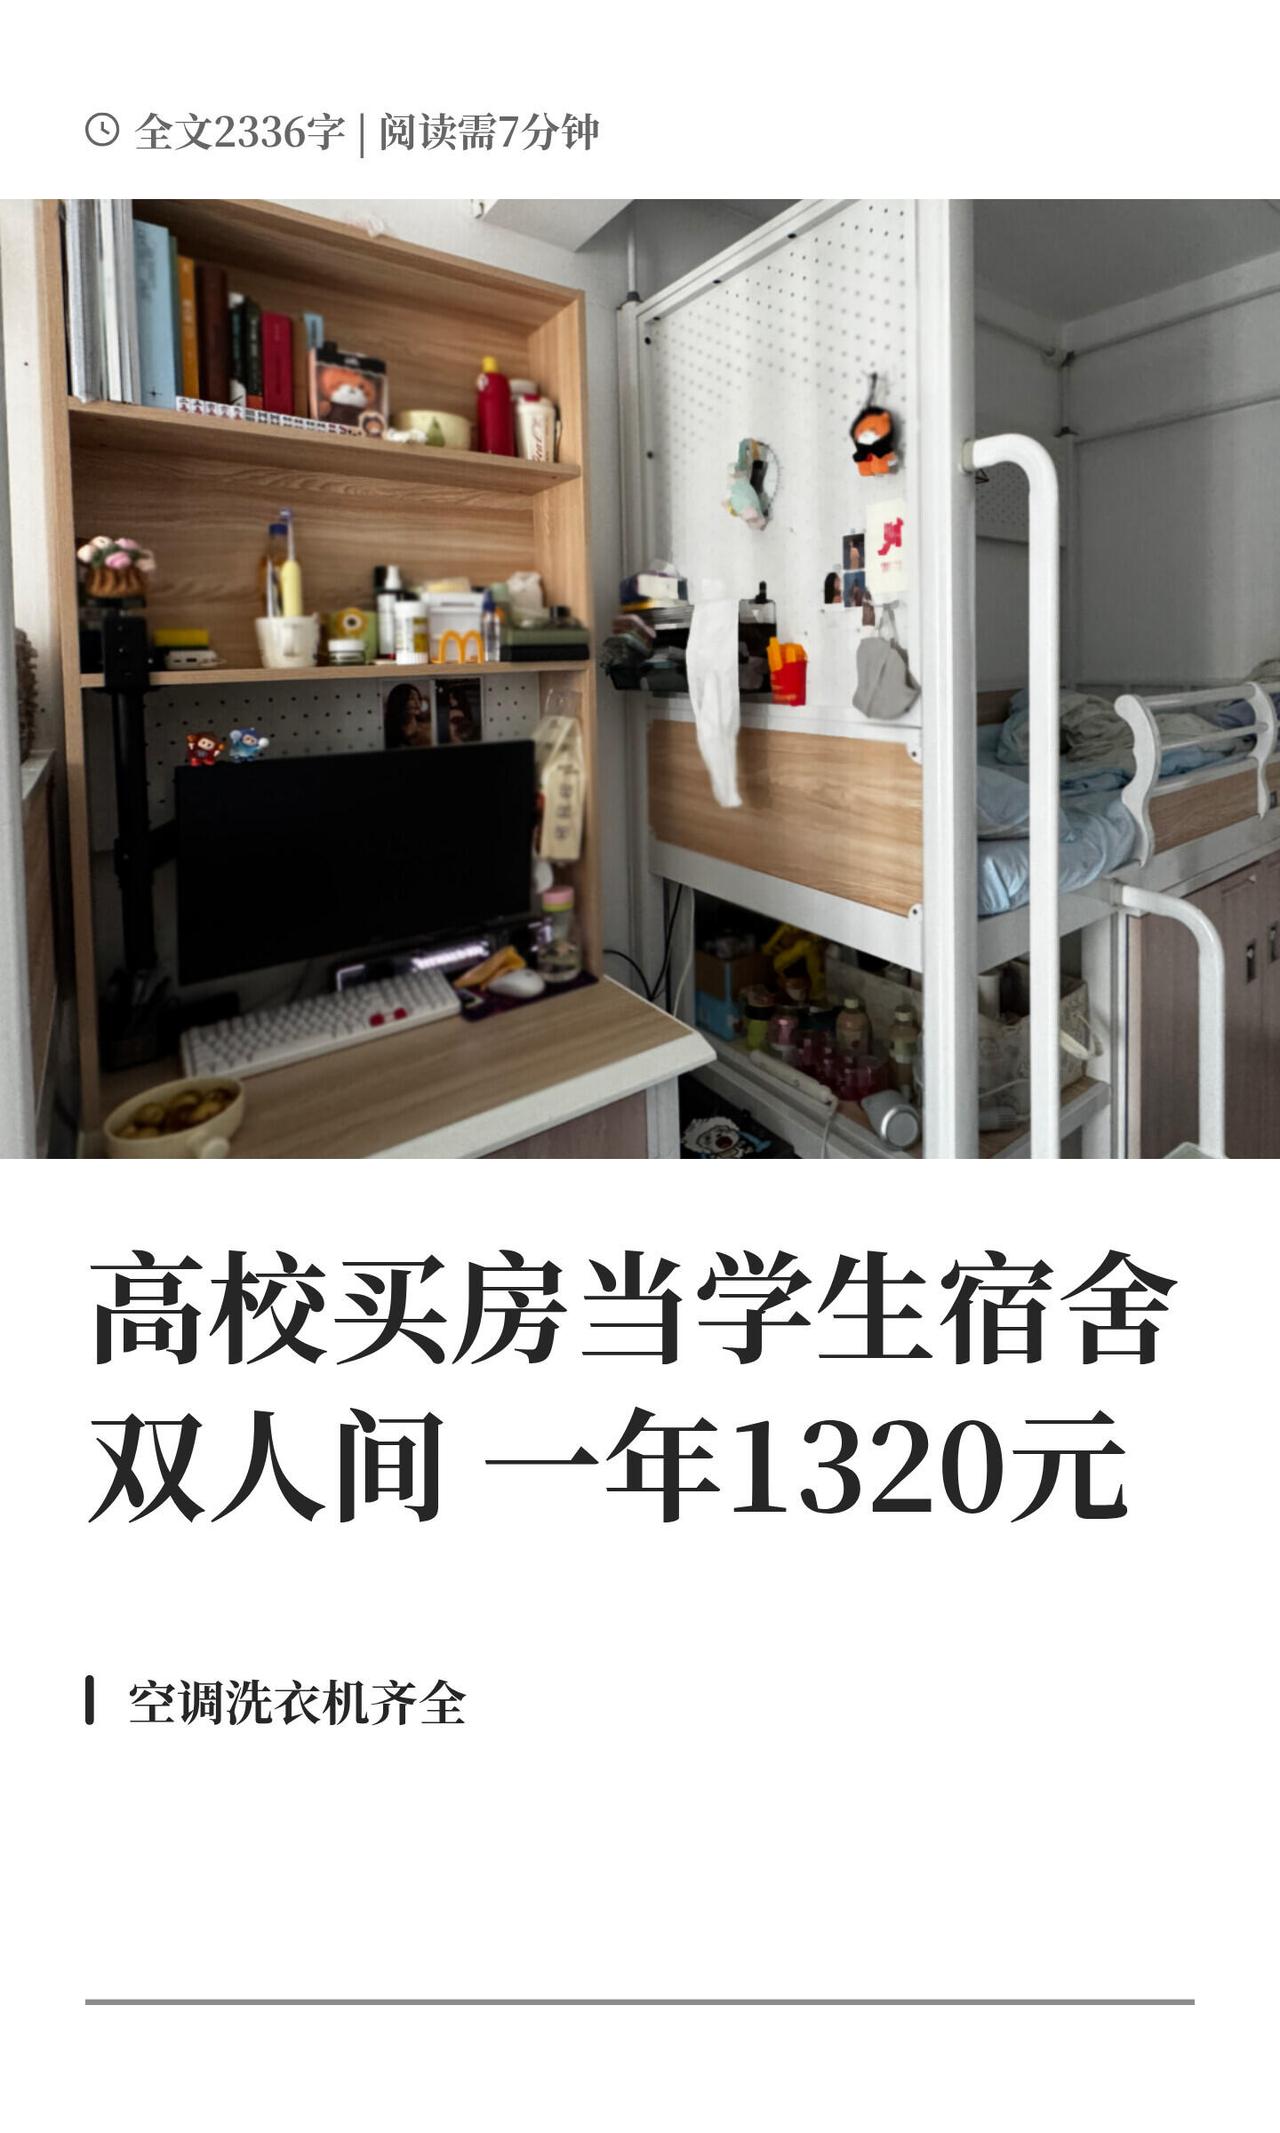
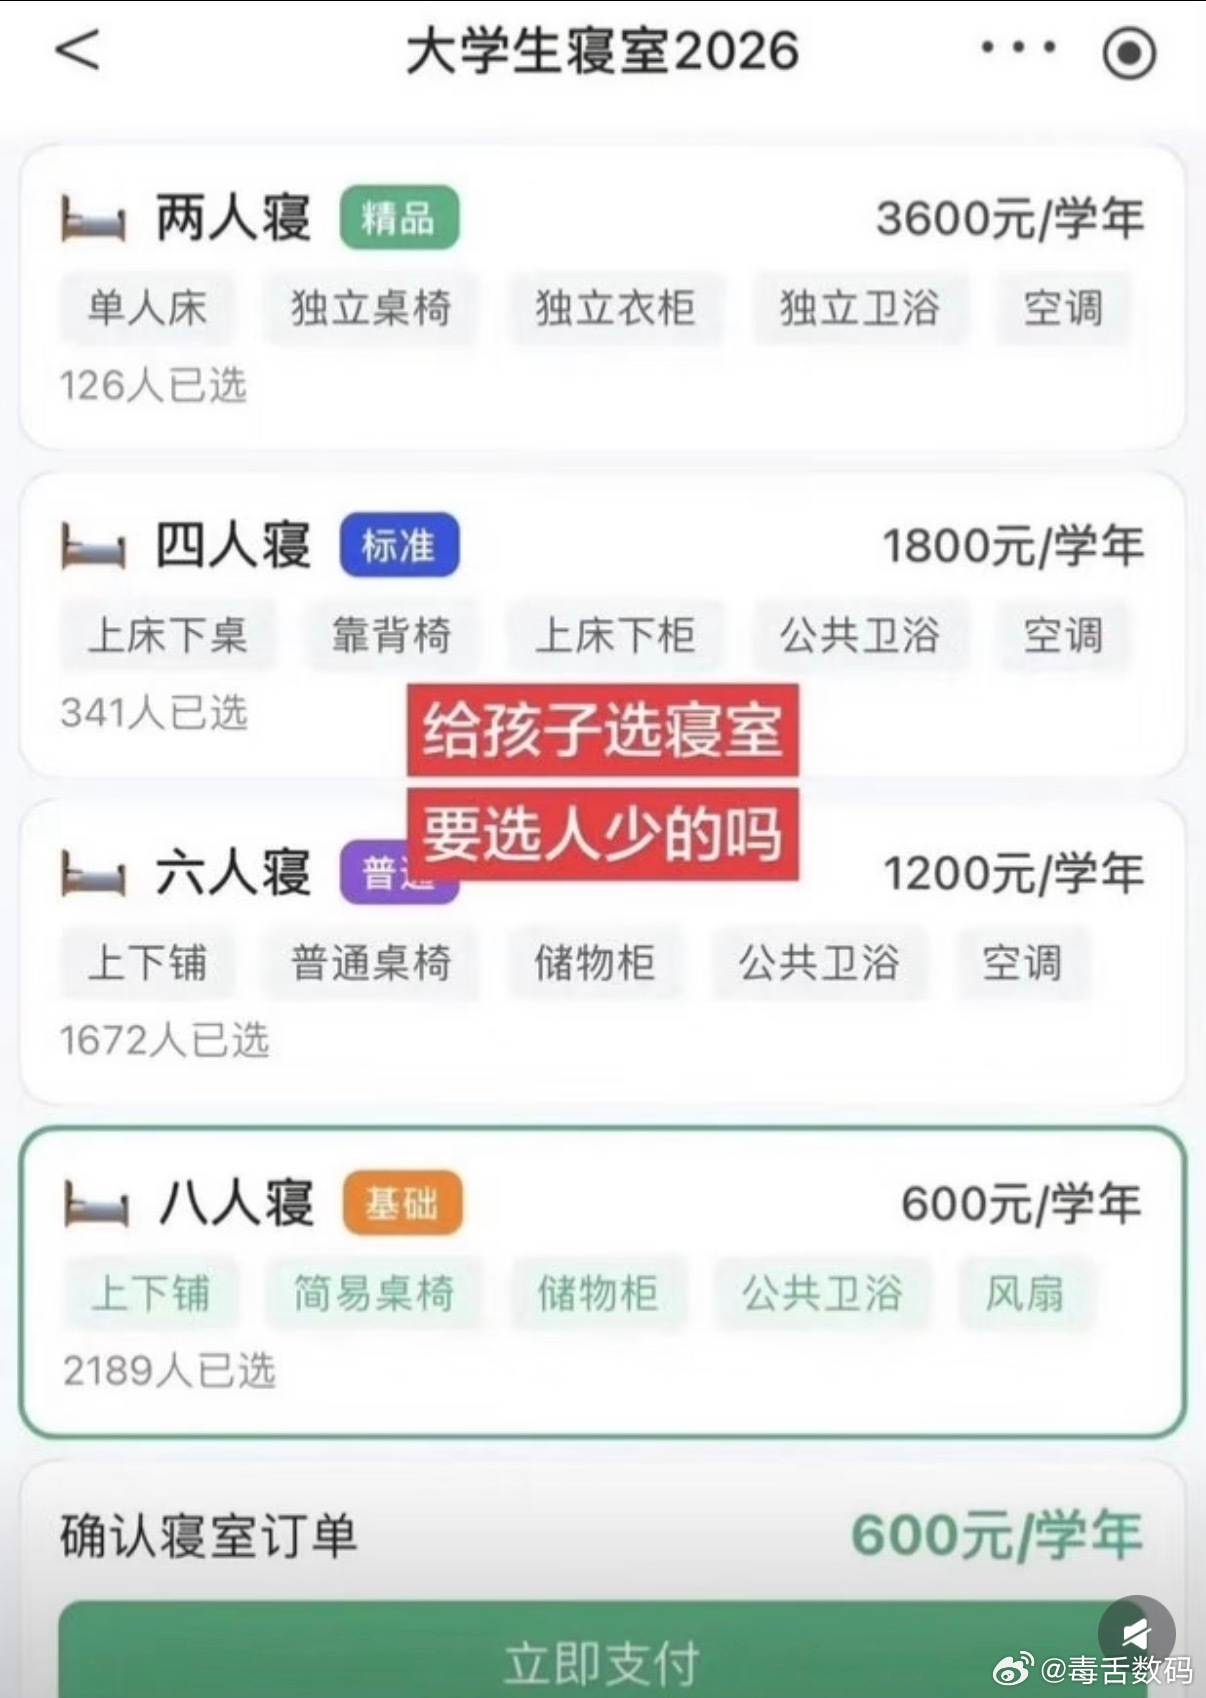
#从商品房宿舍去学校只需5分钟#近期多所高校批量购买校园周边改造为学生宿舍,其中湖北大学阳逻校区首个
#从商品房宿舍去学校只需5分钟#近期多所高校批量购买校园周边改造为学生宿舍,其中湖北大学阳逻校区首个项目实现了“从宿舍步行到教学区只需5分钟”的步行通勤体验。从商品房宿舍去学校只需5分钟近期多所高校批量购买校园周边改造为学生宿舍,其中湖北大学阳逻校区首个项目实现了“从宿舍步行到教学区只需5分钟”的步行通勤体验。

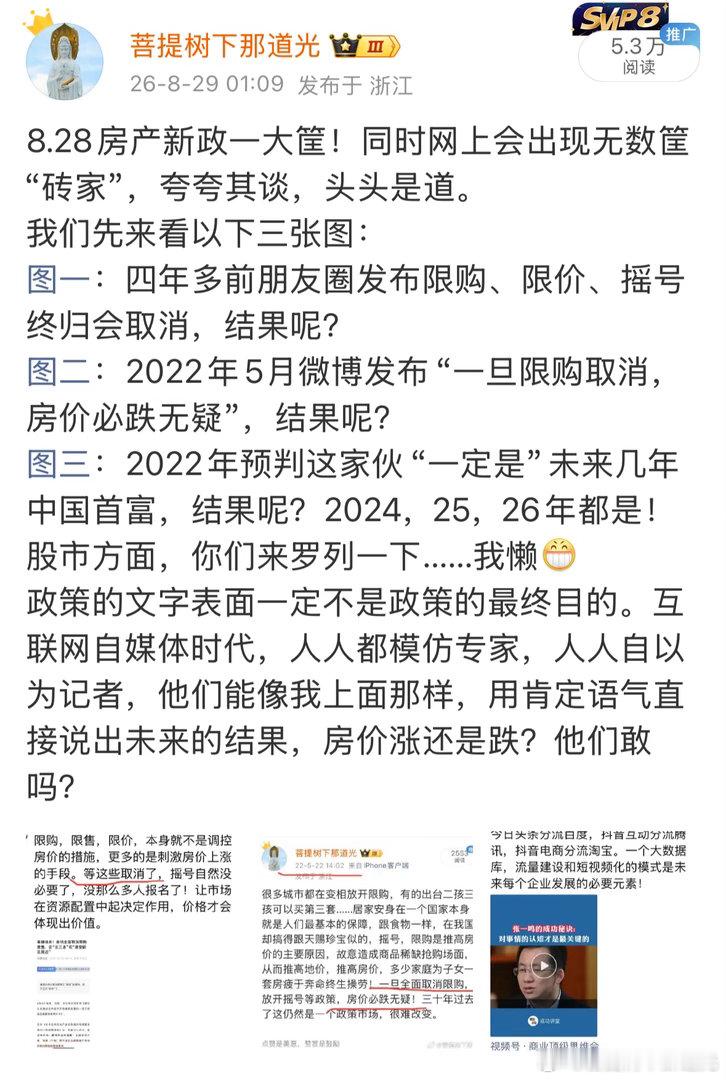
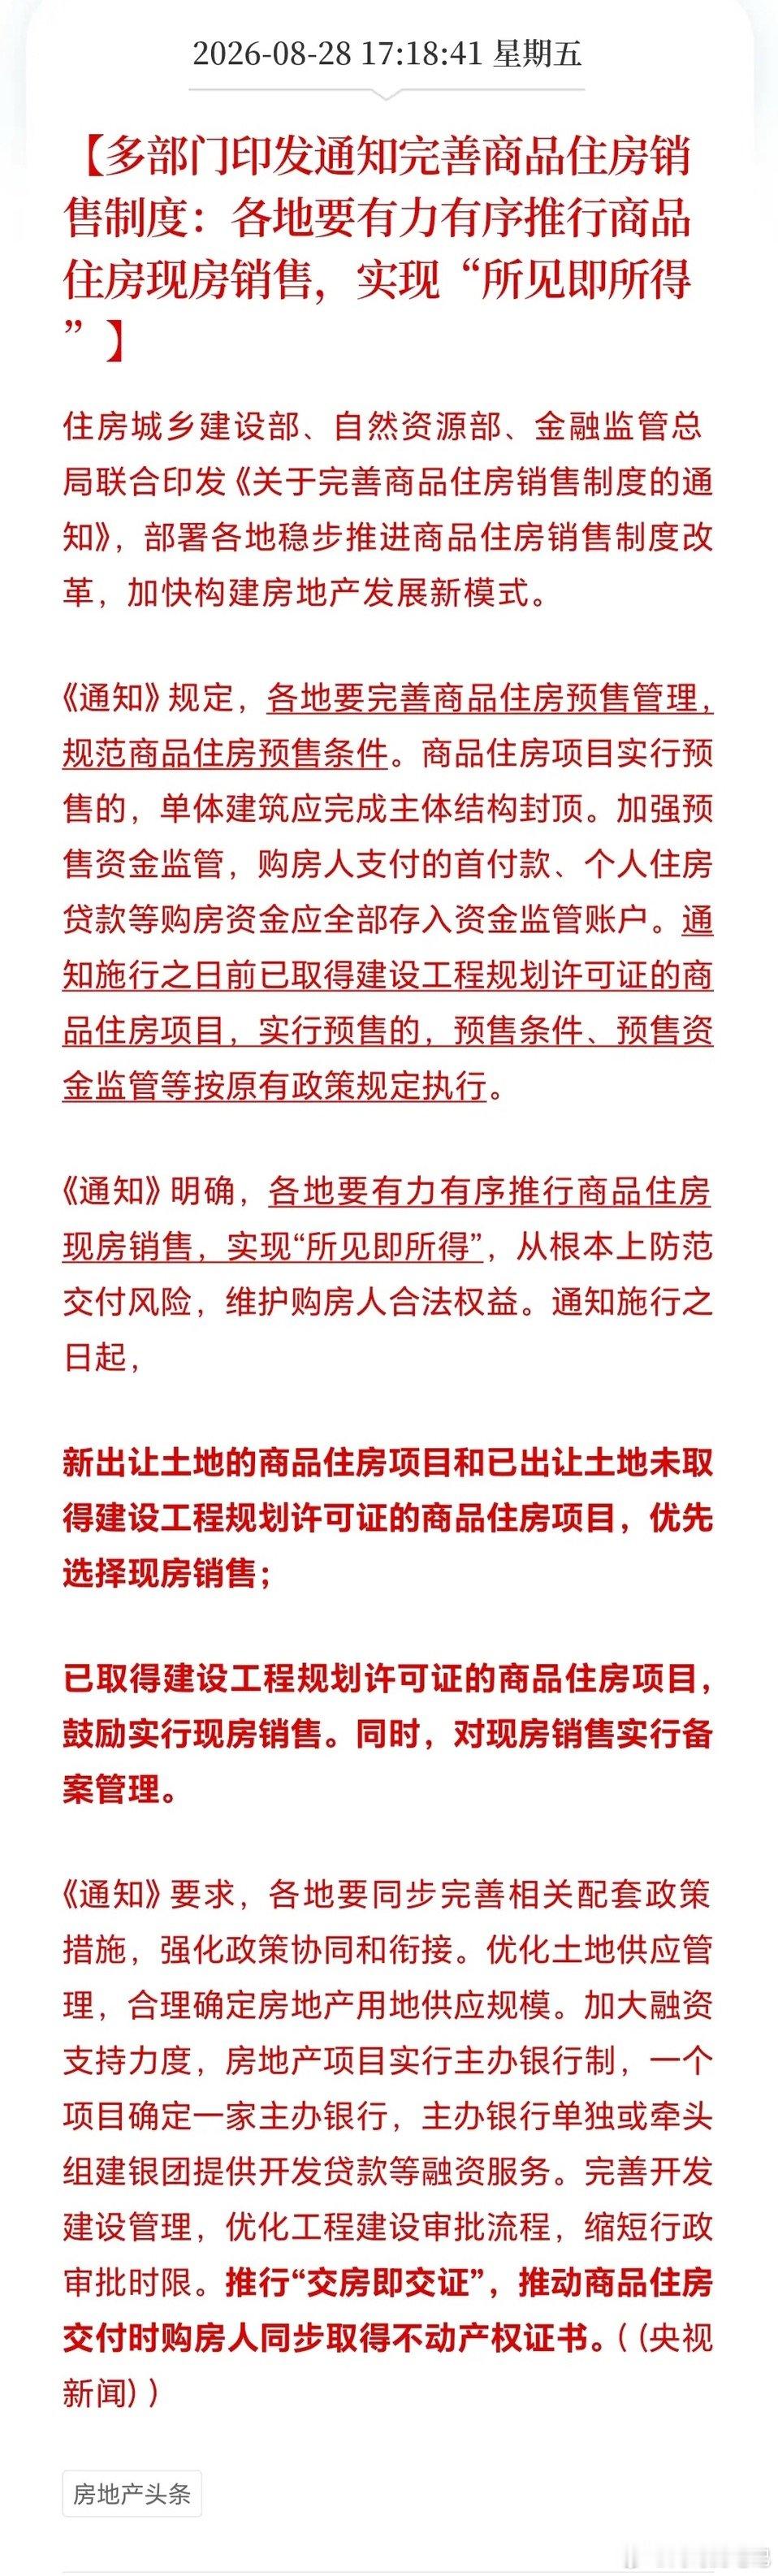
楼市的一声"惊雷",迅速传遍全网。谁都没料到,国家会在2026年8月
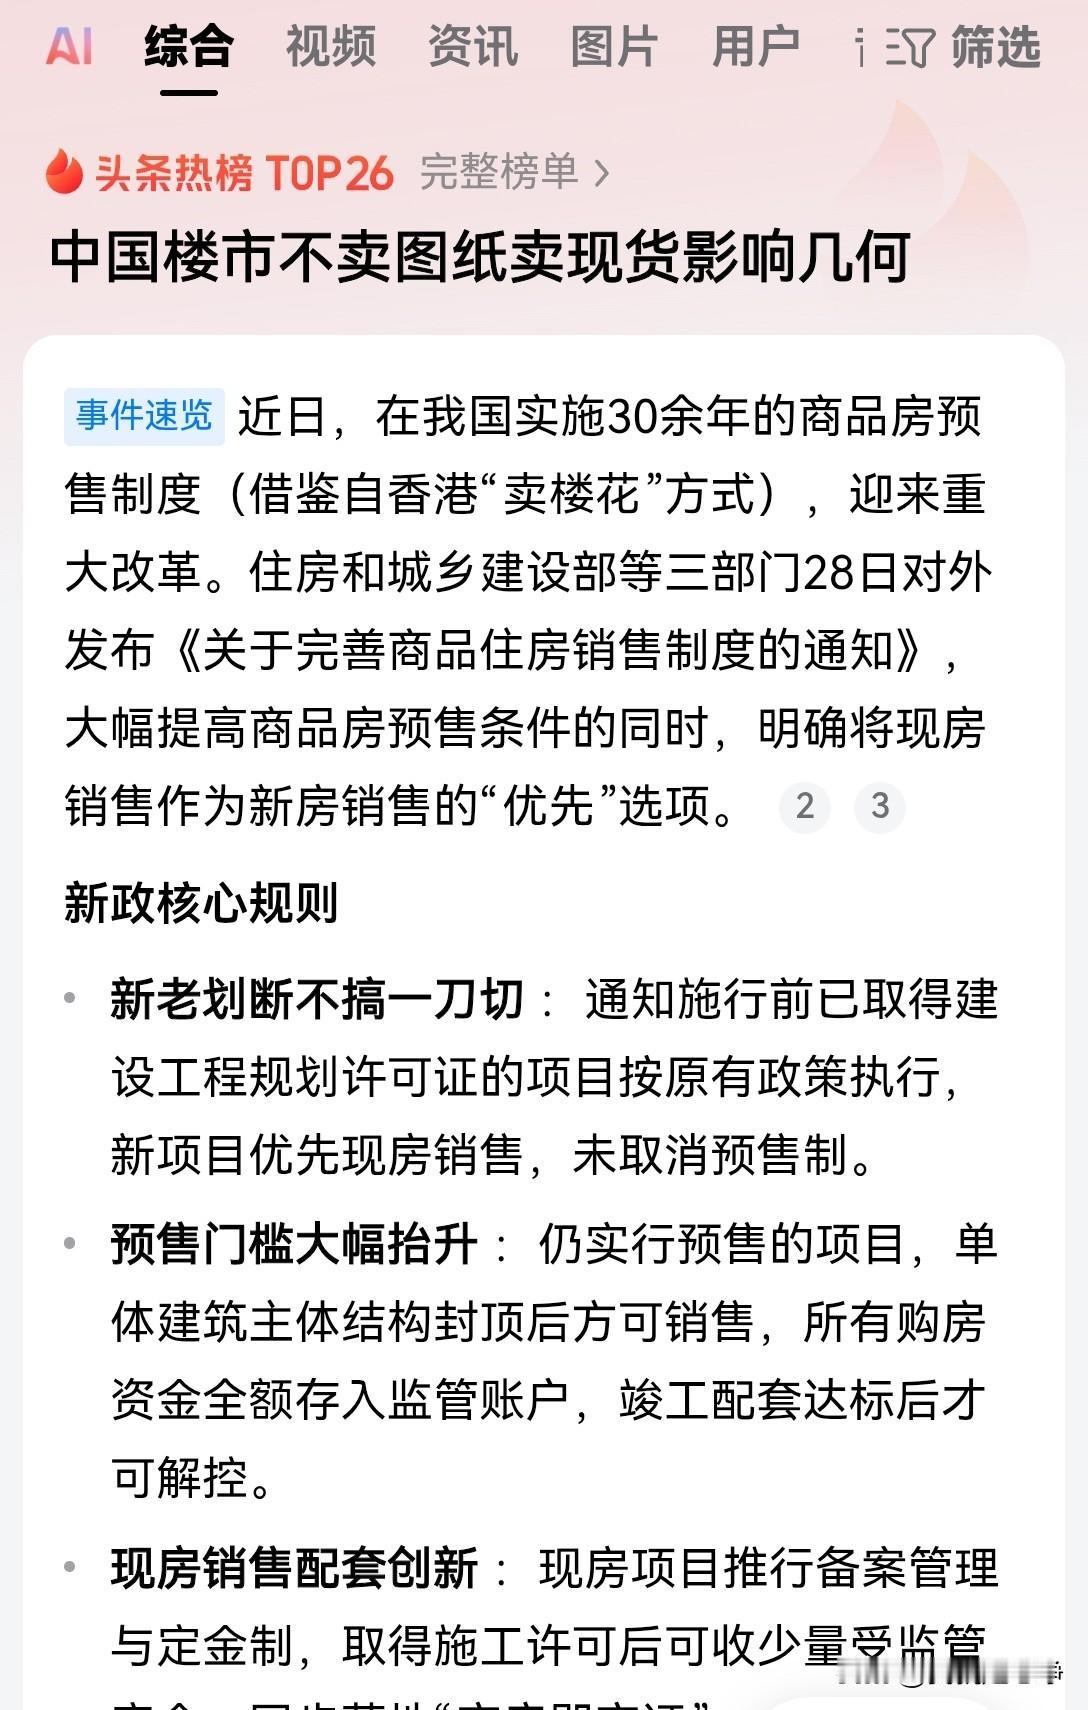
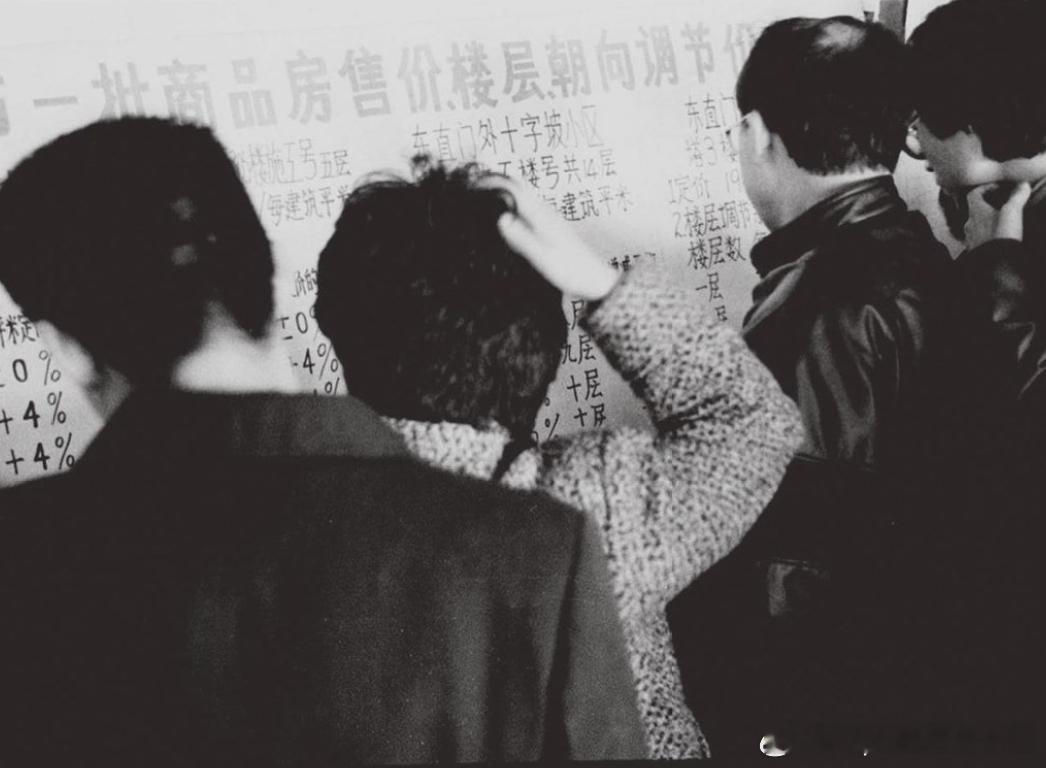
楼市的一声"惊雷",迅速传遍全网。谁都没料到,国家会在2026年8月28日这个普通的工作日,投下如此重磅的一枚"深水炸弹"。三部门联手发文,剑指商品房预售制,明确要求各地有力有序推行现房销售,实现"所见即所得"。真正看懂这份文件的人,很快就会发现,这次改革的重点不是简单粗暴地"取消预售",而是在重写过去30多年房地产最核心的一套资金规则。什么叫预售制?说白了就是房子还在图纸上、刚出地面几层,开发商就可以拿出来卖了。你掏了首付、办了贷款,钱哗哗地进了开发商的口袋,可你手里攥着的只是一份合同,连一块砖都没摸着。这套玩法从上个世纪九十年代沿用至今,最大的好处是让开发商能用最少的钱撬动最大的盘子,盖楼的速度快了,城市面貌日新月异。可代价也明摆着——风险全压在了买房人身上。这些年,烂尾楼、延期交付、货不对板的新闻隔三岔五就冒出来,多少家庭掏空了六个钱包,最后住进了一个跟沙盘完全不一样的房子,甚至连房子都住不进去,还得月月还贷款。这种"没拿房、先还贷"的憋屈,但凡买过期房的人,多少都体会过。所以这次改革,第一刀就砍在了预售门槛上。文件说得很清楚,以后再想卖期房,单体建筑必须完成主体结构封顶。别小看这一句话,过去很多地方出了地面就能拿预售证,工程量可能才完成百分之二三十;现在要求封顶,意味着至少干了一半以上,开发商得自己先垫更多的钱把楼盖起来,才能开口卖房。与此同时,你交的首付款、银行放的贷款,一分不少都得进资金监管账户,项目不具备交付条件,这笔钱谁也动不了。真要是开发商违约交不了房,购房人有权直接解除合同,钱得退回来,违约责任也得担着。这几条摞在一起,等于给买房人的钱上了一道结实的保险锁。但如果只看到这些,那还没摸到这次改革真正的骨头,同一天,央行和金融监管总局也发了一份文件,把房地产信贷的规矩从头到尾改了一遍。这里面最狠的一条,是个人房贷的发放时点被大幅延后了。以前买期房,楼盖到封顶银行就放款,你从下个月开始就得还月供;现在不行了,预售项目必须等到竣工备案之后银行才放款,现房销售的也要等销售备案之后。说白了就是四个字——"能拿房、再还贷"。这一下,过去那种房子还没影呢、贷款已经还了两三年的日子,一去不复返了。配套着来的还有房贷期限从最长三十年拉长到四十年,以及每个房地产项目确定一家主办银行,从开发贷款到销售资金全部封闭管理。你仔细品品,从开发商拿地盖楼,到买房人贷款还钱,整条资金链条的每一个环节都被重新排了一遍,这不是修修补补,这是把游戏规则换了一套。为什么偏偏是现在动这么大的手术?官方在答记者问里说得很坦诚——咱们的房地产市场已经进入存量时代了,二手房的交易量全面超过了新房,过去那种靠预售、高周转快速扩张的路子,已经走不通了。再加上前几年一些房企"高负债、高杠杆、高周转"玩脱了,风险集中暴露,恒大的破产清算和许家印案的宣判,就是最鲜活的反面教材。不改,烂尾的风险还会继续传导;改,就得动真格的。而且数据也在说话,全国现房销售的占比已经从2020年的百分之十出头,涨到了2025年的三成多,市场本身就在往这个方向走,政策不过是顺势而为,把这个趋势制度化、规范化了。当然,改革不是一刀切。文件里留足了过渡期,已经拿到建设工程规划许可证的老项目,还按老规矩来;新出让土地的项目和还没拿到规划证的项目,优先搞现房销售。这种"老项目老办法、新项目新办法"的安排,就是怕一下子急转弯,市场承受不住。有业内人士算了一笔账,现房销售铺开之后,未来一两年新房的新增供应可能会出现短暂的"断档",这反而给当前供大于求的市场留了一个喘息的空间,让库存慢慢消化,供需关系逐步修复。而对开发商来说,卖现房意味着资金回笼慢了,对实力的要求高了,那些靠借钱续命、靠画饼卖房的玩家会被加速淘汰,留下来的企业只能老老实实把产品做好——外立面什么样、绿化怎么样、户型实不实用,全都摆在明面上,买家一眼就能看清楚,想忽悠也忽悠不了了。说到底,这次改革最根本的变化,是把房地产交易里的主动权,一点点还给了买房的人。以前是你先把钱交了,然后提心吊胆等两三年;以后是房子盖好了、你看满意了,再掏钱、再贷款。"所见即所得"这五个字,听起来朴素,背后却是无数家庭用真金白银换来的教训。楼市走到今天,早就过了闭眼买房都能赚的年代,接下来拼的是品质、是信用、是实实在在的居住体验。这场从预售到现房的转身,或许不会一蹴而就,但方向已经定了——房子是用来住的,那就得让住的人,先看得见、摸得着,再安安心心地把家安进去。
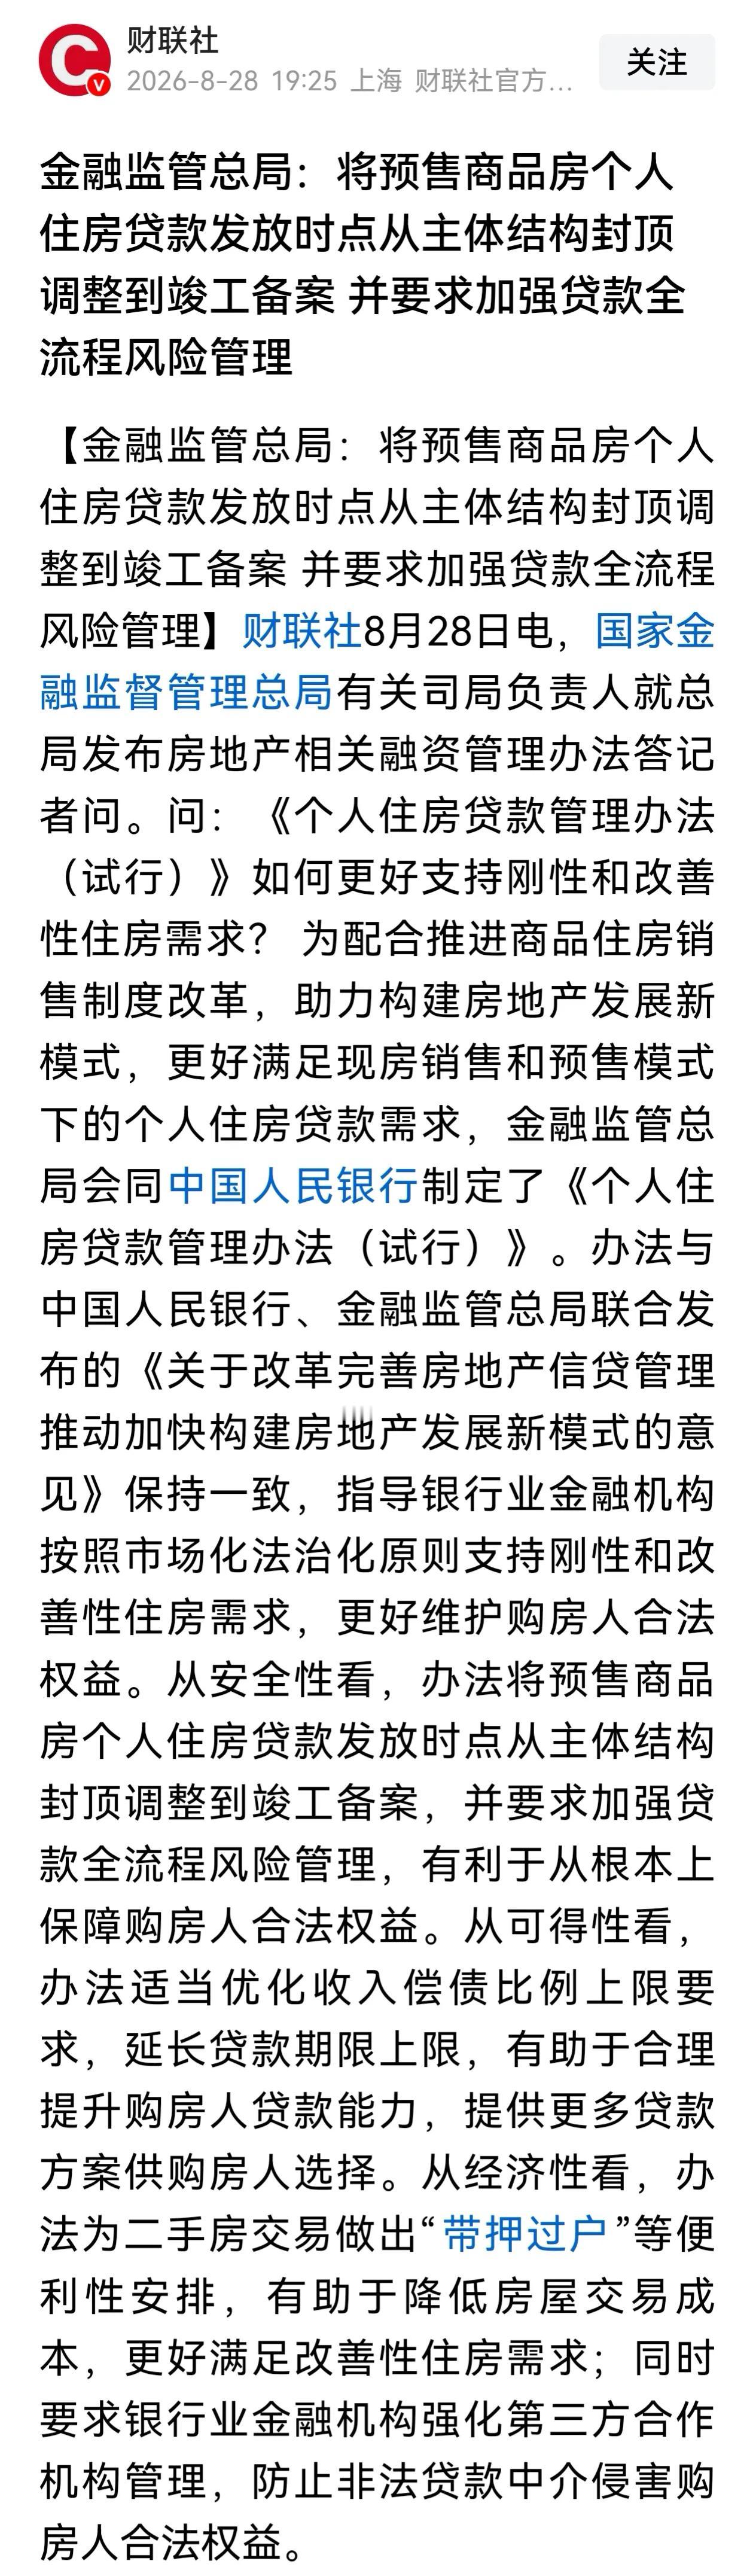
楼市的一声“惊雷”,迅速传遍全网。谁都没料到,国家会在2026年8月28日这个普
楼市的一声“惊雷”,迅速传遍全网。谁都没料到,国家会在2026年8月28日这个普通的工作日,投下如此重磅的一枚“深水炸弹”。三部门联手发文,剑指商品房预售制,明确要求各地有力有序推行现房销售,实现“所见即所得”。真正看懂这份文件的人,很快就会发现,这次改革的重点不是简单粗暴地“取消预售”,而是在重写过去30多年房地产最核心的一套资金规则。以前房企为什么敢高周转?一块地拿下来,项目建到一定进度就能开盘,购房者首付款先进来,银行按揭贷款再跟进,后面的开发靠销售回款继续滚动。只要房价上涨、销售顺畅,这套模式转得飞快。可市场一旦下行,问题就暴露了:房子没盖完,资金链先绷紧,一个环节断掉,延期交房、停工甚至烂尾的风险就会压到购房者身上。8月28日的新规,第一刀就砍在这里。今后继续实行预售的商品住房,单体建筑必须完成主体结构封顶,首付款、个人住房贷款等购房资金全部进入监管账户,项目竣工验收、水电气热等具备交付条件后,资金监管才能解除。开发商如果违约不能按期交房,购房人可以依合同解除购房合同,房企要退还购房资金并承担违约责任。更关键的是,同一天出台的房地产信贷新规,把个人住房贷款发放节点也往后推了。现房项目,个人房贷在销售备案后发放;预售项目,则要严格在竣工备案后发放。也就是说,过去那种“房子还在施工,购房人的按揭资金已经进入项目”的融资逻辑,被明显削弱了。谁来填这个口子?答案是把开发融资重新交给专业金融机构。新规给每个房地产项目确定一家主办银行,由主办银行单独或者牵头银团提供开发贷款。预售项目开发贷期限最长5年,现房销售项目最长7年,贷款周期覆盖项目建设周期。这一进一退,房地产的资金链就变了。以前是购房人提前交钱,某种程度上替项目承担建设期资金压力;以后越来越多项目要靠房企自有资金、开发贷款、债券、股权等资金先把房子盖出来,再面向市场销售。这才是“现房销售”真正厉害的地方。它不是换一个售楼方式,而是在逼房地产告别“高负债、高杠杆、高周转”。第二个变化,直接落到普通购房者身上。过去买期房,花几百万买到的往往先是沙盘、样板间和一纸承诺,楼栋、采光、园林、装修等细节,要等交房才见真章。现房销售之后,楼栋、采光、楼间距、小区品质都能现场看。再叠加“交房即交证”,房屋交付时同步取得不动产权证,交付和办证被压缩到同一条链上。所以这次改革,表面是在管房企,实际上是在重建购房信心。现在楼市一个现实问题,是很多人怕延期、怕烂尾、怕货不对板。房子是多数家庭最重的一笔资产,只要“不确定”压在心里,就可能继续观望。把房子先盖出来,让购房者“所见即所得”,就是在拿制度降低这种不确定性。第三个变化,是房企之间会真正拉开差距。未来最难受的,是严重依赖预售回款、拿地后必须快速开盘维持现金流的企业。主体封顶才能预售,个人按揭又推迟到竣工后发放,意味着资金占用时间更长,对自有资金、融资能力、工程管理和成本控制要求更高。反过来,现金流稳、融资渠道多、产品力强的企业,更容易获得银行和市场信任。以前拼的是谁拿地快、开盘快、回款快;以后拼的是谁能把房子真正盖好,谁能扛得住更长开发周期,谁能让银行敢贷、让购房人敢买。行业淘汰赛的标准,正在从“胆子大”转向“底子硬”。第四个变化,是土地市场和地方供地方式也会跟着变。新规明确,房地产企业拿地要用自有资金,同时允许按规定分期缴纳土地出让价款;地方还要根据住房发展规划合理确定供地规模,现房销售项目在土地出让环节就要公开相关要求。这意味着以后地方推地不能只想着“多卖、快卖”,房企也不能只想着“拿下来再说”。一块地能不能做出现房销售,资金能不能覆盖更长周期,产品能不能真正卖出去,都会在拿地之前算得更细。很多人会问,这是不是楼市大利好?如果只盯短期成交量,答案未必那么简单。现房销售会抬高开发阶段的资金门槛,也可能让部分房企拿地更谨慎、推盘节奏更慢。但如果看五年、十年,这一步几乎绕不过去。今天的房地产已经不是住房严重短缺年代的房地产。二手房交易总量已经超过新房,市场从“有没有房”进入“房子好不好、交易安不安全”的阶段。继续靠预售和高周转刺激规模,已经越来越难适应新的供求关系。所以8月28日真正落下的,不是一颗刺激成交的“炸弹”,而是一块重塑楼市信用的基石。这场变化不会一夜完成,但方向已经非常清楚。对购房者来说,最重要的四个字叫“交付安全”;对房企来说,最重要的四个字叫“现金实力”;对整个楼市来说,最重要的四个字,则是“重新信任”。
房地产利好消息真的来了!多部门开始完善商品房销售啦!强调“所见即所得”,这可太让
房地产利好消息真的来了!多部门开始完善商品房销售啦!强调“所见即所得”,这可太让人期待了。以前买房,很多人都有过被“买家秀和卖家秀”坑的经历。比如宣传图里小区绿化美如画,实际交房后就几棵稀稀拉拉的树。现在强调“所见即所得”,就意味着以后买房,看到的样板间、小区规划等基本就是交房时的样子。这能让购房者更放心,减少很多不必要的纠纷。希望这一举措能让房地产市场更规范,让大家都能买到心仪又靠谱的房子。景甜贴黑胶带的原因


【中介称宝鸡8000元房源不具有代表性】专家称宝鸡绝非第二个鹤岗“天呐,我是宝
【中介称宝鸡8000元房源不具有代表性】专家称宝鸡绝非第二个鹤岗“天呐,我是宝鸡的,第一次听说房子这么便宜。”近日,一名女子花3万元,全款在陕西宝鸡陈仓区购入一套40平方米二手老房,其朋友以8000元的价格购入了一套同小区的顶楼住宅,“女子3万全款购入宝鸡40平米住宅”登上热搜,有网友这样评论。“8000元就能买一套房”,虽然是“二手老房”,但也堪称“白菜价”。因此,有网友也将宝鸡与之前因低房价“出圈”的鹤岗进行比较。要知道,宝鸡是陕西省第二大城市,近两年GDP增速位居全省前列。有知情人士向表示,前述女子小童所购的低价房源,为宝鸡陈仓区虢镇片区的双鸥小区,为多层无电梯老旧小区房源,并非宝鸡主流商品房。当地房产中介谭先生告诉,双鸥小区是原陕西机床厂的家属楼,8000元超低价房源是某一套顶楼,不具有代表性,小区房源普遍报价在四五万元,“很普通的老家属楼,不要抱有太大期待,建议实地看房”。据他透露,网络消息传开后咨询量大增。“有的人以前不知道,现在觉得这么便宜,咨询的人特别多,其中大多数是外地人。”他说,目前小区内低价房源存量不多,“基本上相当于毛坯”,“这个价钱,你想嘛,对不对”。8月10日从安居客、贝壳找房等平台上查询发现,宝鸡市内部分区域确实有一些总价5万元,甚至4万元以下的二手房在售,主要是二十世纪八九十年代建成的房源,多为40平方米左右,每平方米的单价在700元至1000元左右。不过,这并非该区域主流价格。据谭先生介绍,该区域周边房源报价多在10万元以上,大致在3000元—4000元/平方米。在中国商业经济学会副会长宋向清看来,“万元房”只是宝鸡楼市中的极端个案,属于城市更新过程中流通性偏弱的“老破小”,不能等同于城市整体房价水平,宝鸡绝非“第二个鹤岗”。


