标签: 航空发动机
中国军用氢能赛道快速崛起,直接绕开了传统航空发动机几十年积累的技术陷阱,核心部件
中国军用氢能赛道快速崛起,直接绕开了传统航空发动机几十年积累的技术陷阱,核心部件国产化率突破90%,彻底打破海外长期技术垄断。从AEP100氢能动力平台首飞,到潜艇氢能AIP系统加速冲刺列装,相关装备试用规模同比暴增300%。外界眼中的“疯狂推进”,不过是我们在新一轮能源革命里,本该亮出的大国重器实力底色。




俄军事专家瓦西里·卡申的大胆预测,引发全球轰动!他曾说:“中国空军在2035年会
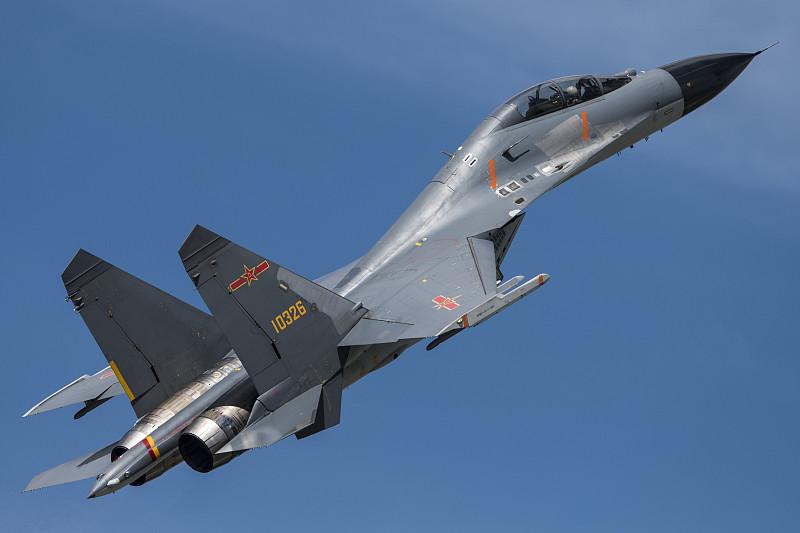
俄军事专家瓦西里·卡申的大胆预测,引发全球轰动!他曾说:“中国空军在2035年会很可怕,组建一支世界顶尖的空军队伍,或将成为新空中霸主!”卡申还指出,中国航空工业生产能力远超美国,歼-20的年产量已让西方侧目!过去,衡量一个国家空军实力,很多时候关注的是有没有先进战机。但进入信息化时代后,单纯拥有少量尖端装备已经无法决定战争走向,真正拉开差距的是研发能力、制造能力、维护能力以及整个作战体系的成熟程度。中国航空工业近年来的发展变化,正是外界观察中国空军未来走向的重要依据。歼-20作为中国自主研制的第五代隐身战斗机,自2017年开始列装部队以来,装备规模不断扩大。美国空军大学中国航空航天研究机构以及英国国际战略研究所等外部机构的公开分析均认为,歼-20已经成为中国空军现代化建设中的重要组成部分。部分海外研究机构根据公开资料估算,近年来歼-20装备数量持续增加,已经达到数百架规模。需要注意的是,具体生产数量属于军方信息,并未全部公开,但从公开影像、部队装备变化以及海外机构长期跟踪情况来看,中国第五代战机生产能力正在持续提升。卡申关注的重点,实际上是中国航空制造体系的变化。制造一架先进战机,并不是简单完成飞机组装,而是需要发动机、雷达、航电系统、复合材料、精密加工等多个产业环节共同配合。过去,中国航空工业曾长期面临发动机等关键领域的技术压力,而随着国产航空发动机技术不断推进,相关短板正在逐步补齐。航空工业集团长期承担中国军用飞机研发制造任务,目前已经形成覆盖战斗机、运输机、无人机以及航空零部件的大规模产业体系。对于现代空军而言,能够稳定生产先进装备,并持续进行升级改进,本身就是一种重要能力。从装备结构变化来看,中国空军也正在摆脱过去型号复杂、更新速度较慢的局面。公开报道显示,中国正在探索有人无人协同、新型隐身平台以及智能化作战模式。双座型歼-20相关消息在国际军事观察领域引发讨论,外界普遍认为,这类设计可能与未来无人机协同作战方向有关。与此同时,美国空军虽然依然拥有深厚技术积累,但也面临装备更新周期的问题。F-22战斗机代表美国第五代战机技术水平,但该机生产线已经关闭,美国空军最终装备数量有限。F-35项目仍在持续推进,不过复杂的供应链和维护体系,也成为影响其使用效率的重要因素。因此,未来空中力量竞争并不是简单比较谁拥有某一种型号,而是谁能够更快完成技术迭代,并把先进装备转化为规模化战斗能力。按照卡申的判断,如果中国航空工业继续保持当前发展速度,到2035年前后,中国空军可能形成更加成熟的现代化体系。从先进战机数量,到预警探测能力,再到无人作战和远程保障,中国空中力量的发展重点已经从单个平台突破,转向整体体系建设。当然,未来军事格局会受到技术发展、经济环境以及国际安全形势等多方面影响,任何预测都需要结合实际变化观察。中国航空工业过去几十年的发展,已经改变了全球航空力量竞争格局。从歼-7、歼-8时代,到歼-20进入列装,再到新型航空装备不断出现,中国空军的发展路线越来越清晰。
不管普京政府有多介意,都得看清一件事:中俄跟从前不一样了!乌兹别克斯坦空军过
不管普京政府有多介意,都得看清一件事:中俄跟从前不一样了!乌兹别克斯坦空军过去长期使用米格-29、苏-27、苏-25等苏制装备,训练、维护、保障体系都带着浓厚的苏联遗产。按照最省事的办法,它完全可以继续沿着俄罗斯装备体系走下去。现在它愿意加入中国制造的先进战斗机,意味着塔什干考虑的已经不是“以前用什么以后继续买什么”,而是谁现在能够提供更适合自己的东西。这对俄罗斯当然不是一个无关紧要的信号。但如果因此得出“中国正在抢俄罗斯地盘”的结论,同样太粗糙。中亚并不是谁家的固定资产。苏联解体已经35年,中亚五国都是独立主权国家。它们这些年一个很明显的变化,就是不断增加自己的外交和经济选择,不愿把安全、能源、贸易、交通全部押在任何一个外部力量身上。谁能提供投资,它们就谈投资;谁能修铁路,就谈铁路;谁有合适的装备,也可以谈装备。中国恰好赶上了这个变化,而且自身实力也已经不同。2024年1月,中乌关系提升为新时代全天候全面战略伙伴关系,双方随后把交通、能源、投资、科技、产业合作继续向前推进。这个关系定位本身已经说明,中乌合作早已不是做几笔进出口生意那么简单。再看一组更直观的数据。2025年,中国与中亚五国货物贸易额达到1063亿美元,同比增长12%,第一次突破1000亿美元,中国也首次成为中亚国家第一大贸易伙伴。出口到中亚的机电和高技术产品增长较快,物流、跨境支付、装备制造等合作也在继续扩大。走到这个阶段以后,安全合作往前延伸,其实没有什么奇怪的。一个国家在当地铺铁路、建工厂、做能源、搞通信,企业和人员往来越来越密集,合作自然会从经济领域扩展到更多方向。反过来说,如果中国已经成为中亚最重要的贸易伙伴之一,却因为俄罗斯过去在当地影响较大,就连正常军贸都必须刻意绕开,那才不符合今天中俄关系强调的平等原则。问题也正在这里。有些人仍习惯拿上世纪90年代的中俄关系来理解今天。那个时候,中国航空工业还处在追赶阶段,引进苏-27等俄制装备对提升空军现代化水平非常重要。俄罗斯当时在航空发动机、战斗机、雷达、防空系统等领域拥有明显优势,中国购买俄制装备并不稀奇。三十多年过去,产业位置已经发生巨大变化。现在中国不但能够独立研制并大规模列装先进战机,而且已经把歼-10CE这样的成体系装备推向国际市场。巴基斯坦装备之后,乌兹别克斯坦也加入进来,孟加拉国今年8月公开确认正在推进有关歼-10CE的采购磋商。这不是一句“谁超过谁”能够解释的,它背后是中国工业能力、技术能力、供应链能力长期积累后的自然结果。俄罗斯需要接受这种变化,中国同样没必要回避这种变化。今年5月,普京访华期间,中俄一致同意《中俄睦邻友好合作条约》继续延期。外交部随后明确表示,中俄新时代全面战略协作伙伴关系建立在平等相待、相互尊重、重信守义、合作共赢基础上。我认为,“平等相待”这四个字尤其值得注意。平等不是嘴上客气,而是谁都不能把自己的历史影响力理解成别人永远不能进入的禁区。俄罗斯当然可以继续同哈萨克斯坦、乌兹别克斯坦、吉尔吉斯斯坦等国保持传统安全合作,中国也完全可以按照市场原则和双边需求开展经贸、防务技术以及其他合作。只要这种合作不针对第三方,不损害彼此核心利益,本身就属于正常国家关系。真正不合时宜的,是还拿“势力范围”三个字给今天的中亚划线。如果莫斯科认为,凡是俄制武器过去占优势的地方,中国装备以后最好不要进去;凡是俄罗斯过去影响较大的国家,中国最好只谈经贸、不谈安全,那这种思路不仅中国不可能接受,中亚国家自己也很难接受。时代早已经走过那一步。更重要的是,中国没有必要通过削弱俄罗斯来证明自己的影响力。中俄面临的国际环境决定了双方仍有大量共同利益。能源、贸易、国际治理、地区安全、科技以及欧亚大陆互联互通,这些合作远比一款战斗机的去向重要。今年5月,中方还宣布把对俄罗斯普通护照人员的单方面免签政策延长至2027年底,这说明两国关系仍在不断增加现实合作内容。因此,把乌兹别克斯坦采购中国战机描述成中俄关系恶化的证据,没有必要。

英媒坐不住了,公开抨击德日两国:过去借着瓦森纳协定打压中国机床产业,对外输出“减
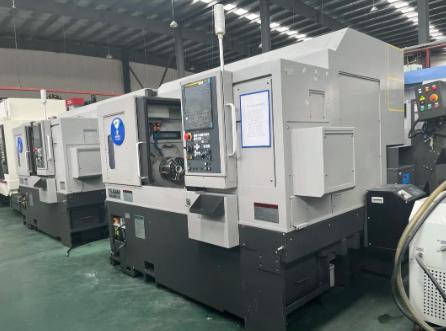
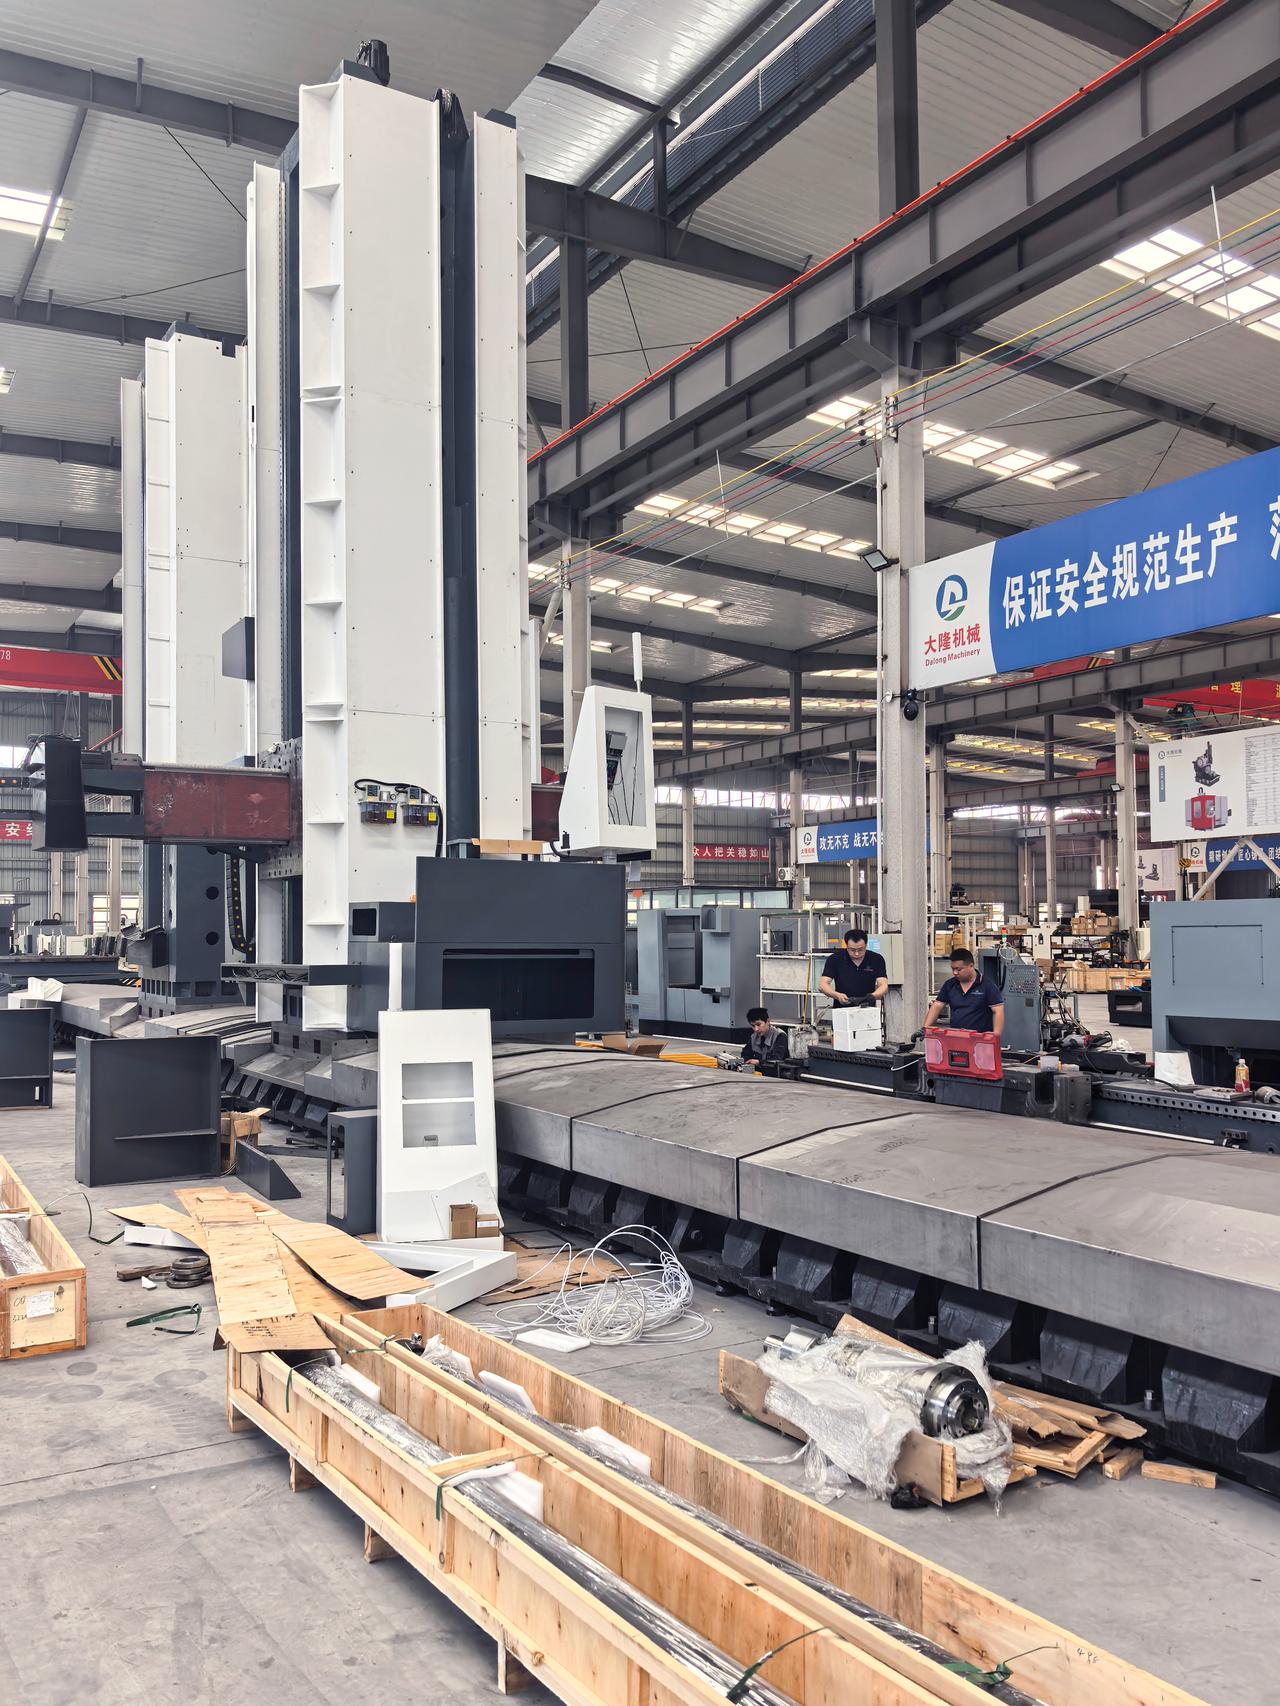
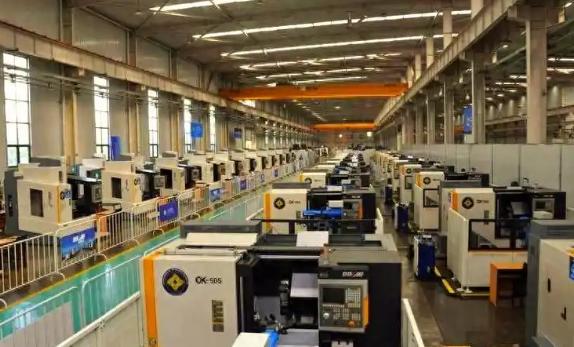
英媒坐不住了,公开抨击德日两国:过去借着瓦森纳协定打压中国机床产业,对外输出“减配版本”设备,加装GPS模块,还具备远程锁机功能,几乎摆明了就是要限制中方使用。可现实却出人意料,2025年中国机床出口额达到86亿欧元,一举超过德国71亿欧元的规模,拿下全球机床出口第一的位置。最近英国《金融时报》连着发了两篇行业评论,字里行间全是对德日的不满。很多人误以为英国人是在替中国说话,其实根本不是那回事。他们是恨德日把一手好牌打烂,守了几十年的技术护城河,愣是自己给填了一半,连带着整个西方的工业优势都在缩水。这事要从上世纪九十年代说起。1996年瓦森纳协定正式生效,四十多个西方国家签字,直接把五轴联动数控机床列为对华禁运的军民两用物资。德国和日本作为全球机床行业的双巨头,自然而然成了封锁线的“守门人”。那时候中国高端制造刚起步,自己造不出高精度机床,只能向海外采购。德日厂商的态度很明确:顶级设备绝对不卖,能卖给你的都是“阉割版”。业内俗称“猴版”——精度砍一档,功能锁一半,核心控制系统留着后门,设备的运行参数、加工内容实时回传厂商总部。更过分的是霸王条款。每台出口到中国的高端机床,都内置了GPS定位和远程锁定模块。设备安装的位置要提前报备,私自挪动直接锁死停机,连售后维修都得原厂派人过来,全程盯着你操作。说白了,你花了几千万的真金白银,买回来的不是设备所有权,更像是一张带条件的“使用许可证”。早年国内有企业急需五轴机床,德日直接拒绝供货,最后辗转从西班牙买到一台二手机,价格比全新机还贵两倍,合同里还明明白白写着:不得拆解研究、不得用于军工生产。那种憋屈,老一辈制造业的人大概都忘不了。有一点我怎么都想不明白,德日当年手握绝对的技术垄断,明明可以靠持续的技术迭代和高端服务,长期赚取超额利润,偏偏要把封锁做绝,把客户往绝路上逼。好像只要锁死技术,中国就永远造不出高端机床,永远当他们的下游客户。结果偏偏事与愿违。根据德国机床制造商协会VDW发布的2025年数据,中国机床出口额达到86亿欧元,全球市场份额占到21.6%,首次超过德国的71亿欧元和16.7%的份额,正式登顶全球第一。而在全球机床市场整体萎缩3%的大背景下,中国机床出口同比增长18%,德国反而下滑了10%,一增一降之间,格局已经反转。乍一看,很多人可能觉得这只是个出口额排名的变化,说明不了什么,甚至会说中国机床还是靠低价走量。可再往深处看,就会发现根本不是这么回事。2025年中国机床出口的数量其实是下降的,但金额反而大涨,五轴联动机床的出口占比从2020年的不到3%飙升到了17%,出口均价四年涨了40%。这说明我们不是靠堆数量冲排名,是真的往高端走了。这事最让人接受不了的是,当年德日拿着瓦森纳协定当挡箭牌,口口声声说是为了国家安全,实际上干的是垄断市场、维持高价的生意。一边禁止高端设备卖给中国,一边又抱怨中国市场不保护知识产权,合着所有好处都得他们占了才行。这背后的问题,远没有看上去那么简单。机床被称为工业母机,小到手机零件,大到航空发动机叶片,所有精密制造的上限都卡在机床的精度上。当年封锁中国机床,本质上是想锁死中国高端制造的天花板,让我们永远停留在中低端组装的环节。可他们忘了,技术封锁从来都是双刃剑。你不卖,中国人就自己造。从数控系统到精密主轴,从五轴联动到超精密加工,一代工程师啃着硬骨头往上追,硬生生把别人卡脖子的领域,做成了我们的出口优势产业。现在国产五轴机床的价格只有德日同类产品的一半左右,性能却能满足绝大多数工业场景的需求,性价比直接拉满。我们真正该问的,不是中国机床是不是已经全面超越德日了,而是为什么每次西方的技术封锁,最后都成了中国产业升级的催化剂。从盾构机到光伏,从核电到机床,这个剧本已经上演了太多次。当然也要客观说,在最顶级的超精密加工领域,我们和德国、日本还有差距,高端数控系统的底层算法也还在追赶。但登顶全球出口第一的意义,从来不是“天下无敌”,而是我们终于打破了“你不行”的断言,从规则的接受者,变成了规则的参与者甚至制定者。去年中国海关也出台了规定,精度高于0.005毫米的高端机床出口需要审批。当年别人用瓦森纳协定卡我们,现在我们也开始根据自己的需求制定出口规则,这才是最实质性的变化。英媒现在跳出来指责德日,说白了就是事后诸葛亮。他们看到的不是中国机床的崛起,而是西方技术垄断体系的第一道裂缝。但他们骂错了对象,当年亲手把路走死的,从来都是他们自己。
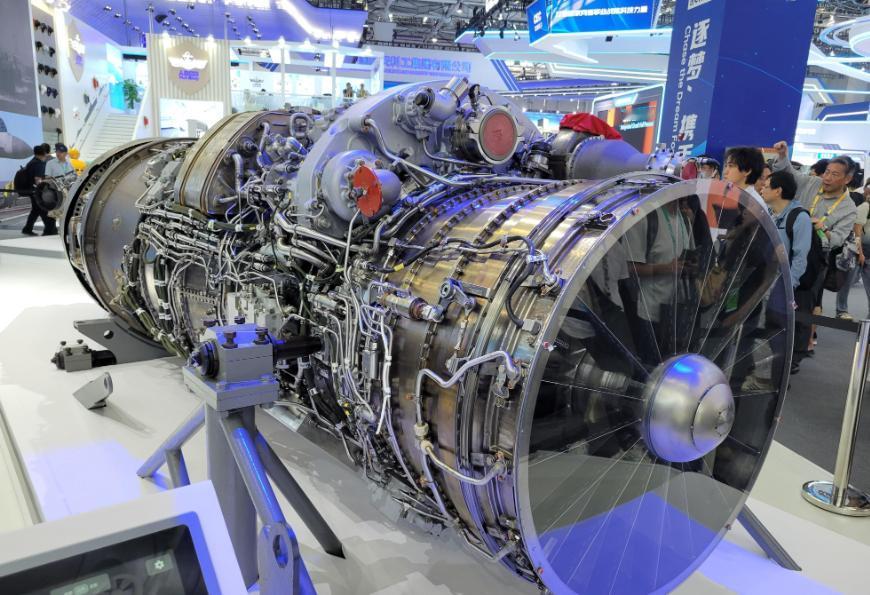
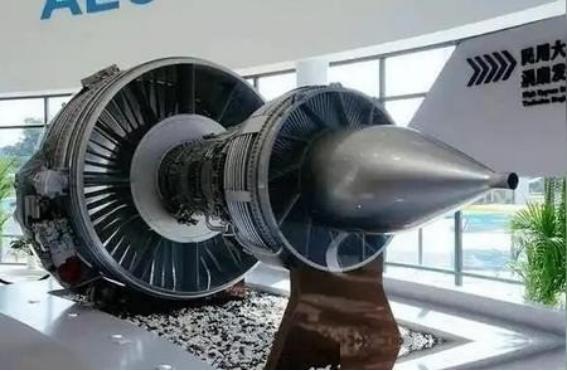
涡扇20在世界处于什么水平?说句实话吧,涡扇20只是美国九十年代的水平,可幸运的
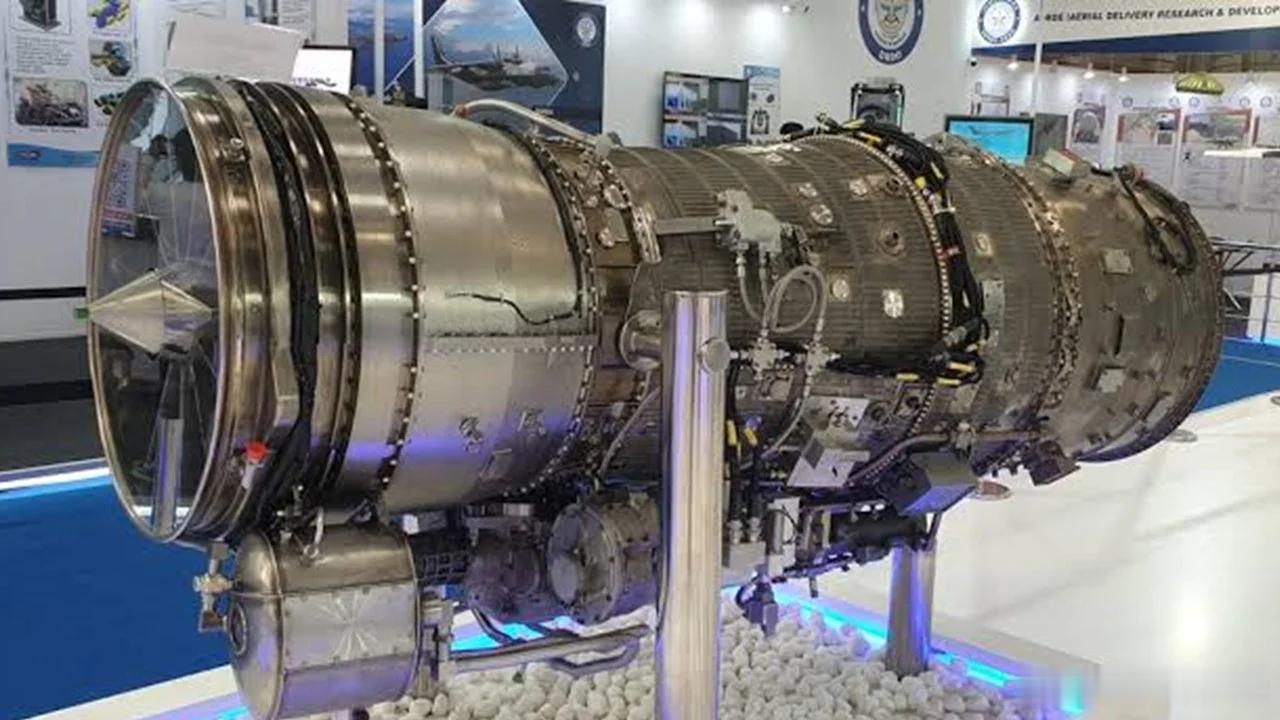
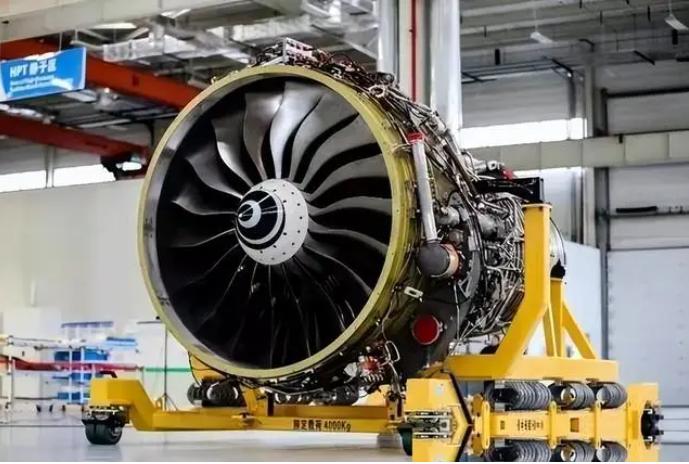
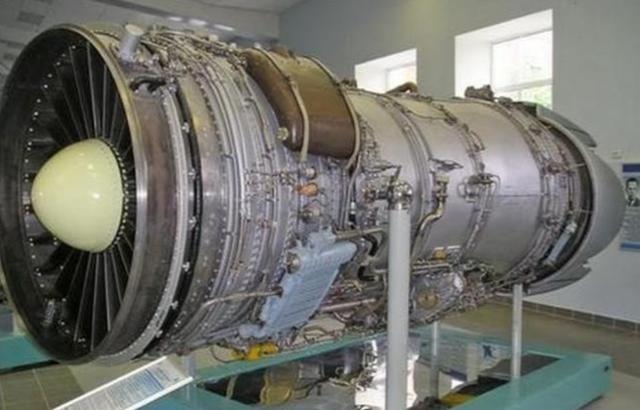
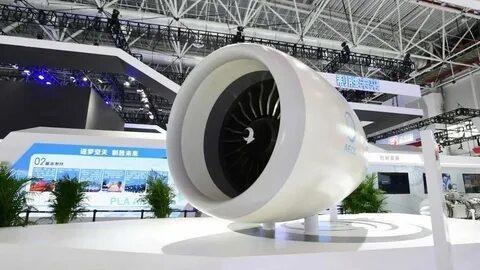
涡扇20在世界处于什么水平?说句实话吧,涡扇20只是美国九十年代的水平,可幸运的是,美国在原地等了中国30年。2026年7月31日,一批新录取的空军飞行学员登上运20前往空军航空大学,其中第一次出现了运20B。中国军网在7月30日的报道里把话写得很明确,参与任务的运20B已经换装新型国产发动机。到了这个阶段,再谈涡扇20,已经不能只盯着试飞照片和网上流传的参数,因为国产大涵道比动力真正跨过去的一关,是开始跟着部队执行日常任务。很多网络文章习惯给涡扇20列出推力、涵道比、寿命等一长串数字,但其中不少数据至今没有完整的官方公开资料支撑。中国军方近来的表述更谨慎,2026年6月29日,中国军网直接将运20B所使用的动力称为“国产大推力涡扇发动机”。判断它处在什么水平,与其围着未经证实的数据打转,不如看看同类型飞机几十年前已经走到了哪里。最合适的参照物,其实就是美国C17运输机和它使用的F117-PW-100。F117本身又脱胎于波音757使用的PW2040民用发动机。也就是说,美国在上世纪九十年代初已经拥有成熟的大涵道比涡扇动力,并且能够把它稳定装到重型军用运输机上长期使用。按照大型军用运输机动力这一条技术线来比较,今天的涡扇20进入的,正是美国三十多年前就已经站稳的区间。但事情有意思的地方也恰恰从这里开始,美国走到那个位置以后,C17的动力系统并没有再来一次跨代更新。到了美国空军2025年4月更新的C17资料里,现役飞机仍然使用F117-PW-100。三十多年过去,民航发动机已经换过多轮技术路线,可C17依旧靠九十年代形成的动力体系执行全球运输任务。也正因为如此,中国追赶的距离并没有简单按照年份继续往后拖。运20在2013年1月26日首飞,2016年7月6日正式列装。最初解决的是中国能不能自主研制大型军用运输机的问题,后来必须继续解决动力受制约的问题。几件事连在一起,分量就出来了。大型航空发动机真正难的地方,从来不只是试验台上达到一次目标推力,而是装机以后能够反复飞、长期飞,还要能够批量生产、维护保障,并随着运输机部队一起形成稳定战斗力。运20B如今连续出现在阅兵、跨国任务和部队日常运输中,说明国产大型运输机的动力环节已经走出了单纯验证阶段。涡扇20的意义也就在这里。拿它去和当今最先进的大型民航发动机比,很容易把问题带偏。中国眼下需要的,是一款能够支撑运20系列持续发展的自主大推力涡扇动力,让大型运输机不再把进口发动机当作前提条件,让后续战略运输、空中加油以及大型特种平台拥有更稳固的动力基础。三十年前,美国的C17已经带着F117进入部队,中国的大型国产运输机还没有起步。三十多年后,C17仍在使用同一技术谱系的发动机,而运20B已经装上国产动力执行实际任务。涡扇20不是航空发动机的终点,它更像是一块终于补上的地基。地基补齐以后,中国大型军用航空动力接下来拼的,才是效率、寿命、可靠性、材料和下一代型号的持续迭代。

8月16日,日本新出口管制新规正式生效。不只是严控新增高端五轴机床对华出口,以往
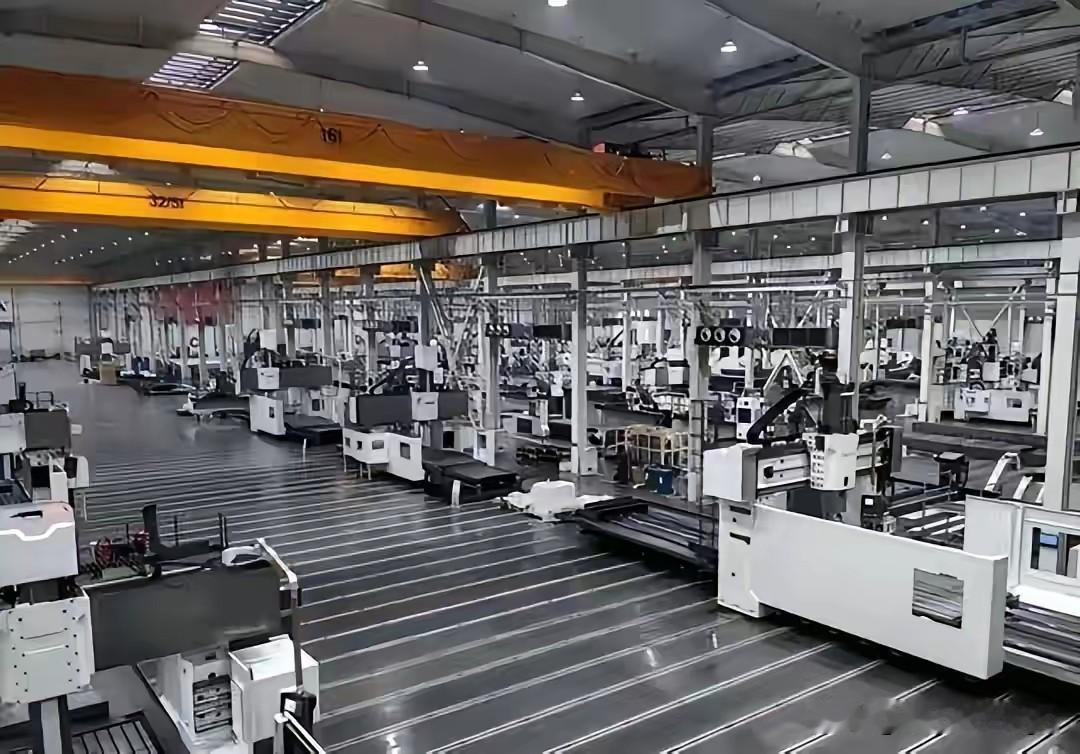
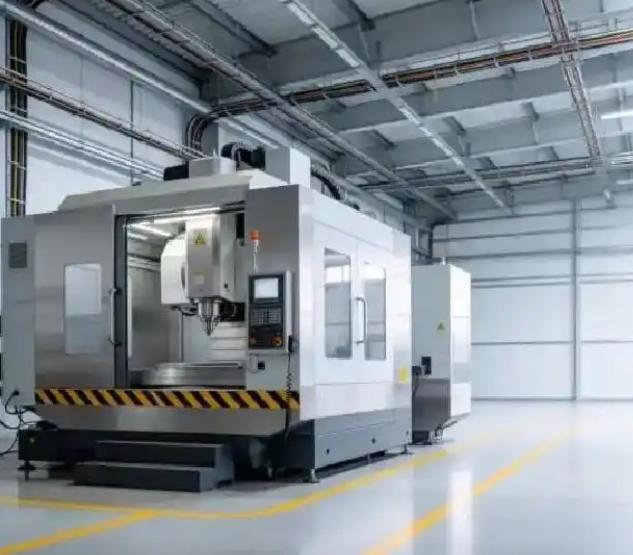
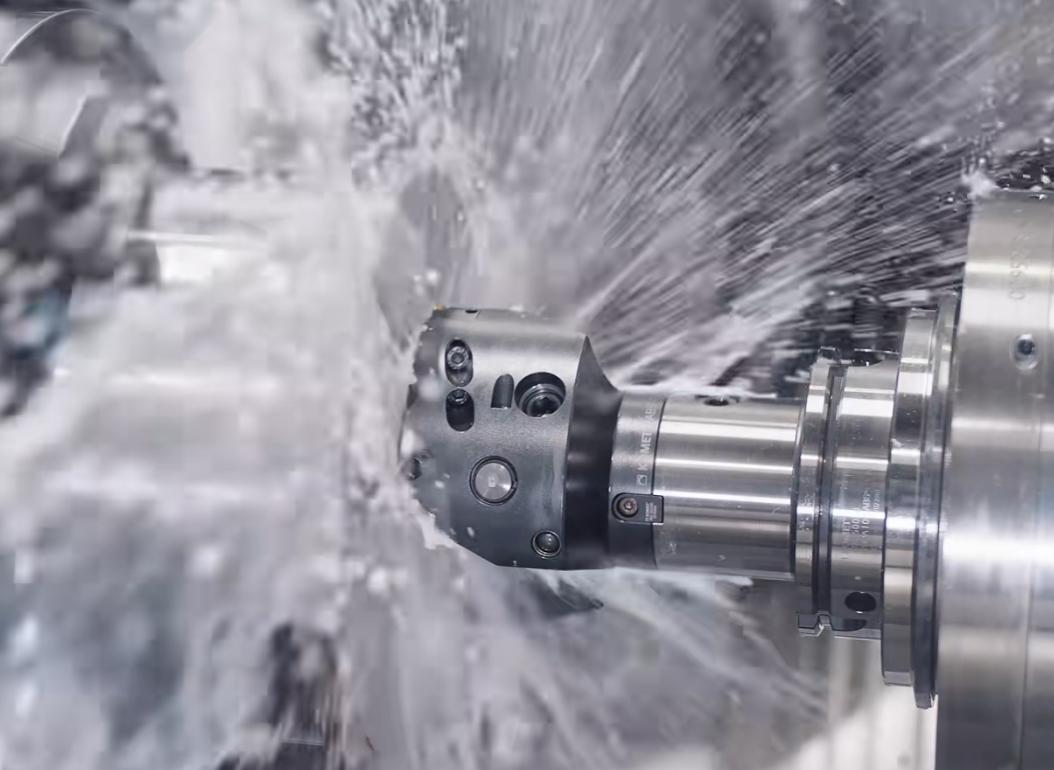
8月16日,日本新出口管制新规正式生效。不只是严控新增高端五轴机床对华出口,以往销往我国的存量设备,在零件更换、系统升级、软件维保等配套服务上全部受限,设备存在远程管控的技术风险,本轮管控力度堪称前所未有。五轴联动机床这东西,懂行的人叫它“工业母机”。航空发动机的叶片、精密仪器的基座、高端武器的核心件,少了它什么都干不成。在这个高端精密制造领域,日本的话语权举足轻重,全球高端五轴机床出口份额他们一家就占了四成以上,在中国高端机床市场巅峰时期占有率接近七成。过去几十年,国内高端制造车间里,发那科、马扎克、森精机这些日系品牌,一直是高精度、高品质的代名词。而现在,所有对华新增高端机床订单,全部从以往的批量许可改为“一单一审”,审批周期从过去的十五天左右大幅拉长至45到180天,业内机构预估,航空航天、军工、半导体等重点敏感领域的订单驳回率或将超过八成。这哪里是收紧管控,分明是彻底封锁高端设备输入的通道。此前获批的旧订单、存量设备配套服务,仅享有截至今年年底的过渡期,后续高端五轴机床的新增交付、配套服务再也没有稳定保障。更棘手的是那些已经落地投产的设备,高精度光栅尺、精密回转转台、电主轴等核心零部件,以及系统升级、远程维保、技术支持等全链条服务,均被纳入本次管制清单。机器损耗需要更换配件、软件到期需要迭代更新,过去一通电话就能解决的问题,如今要耗费大半年等待审批。审批通过,设备才能正常运维;一旦审批受阻,价值数百万的精密设备只能闲置停机。有人算过一笔账,以前采购进口机床,只需要核算采购成本和回本周期,如今必须把断供风险、审批不确定性、运维中断隐患全部纳入考量。层层叠加的隐性成本,直接让日系高端机床的性价比彻底反转。更要命的是,这种随时被卡脖子、被断供应链的不安全感,彻底击碎了中日机床产业长期合作的信任根基。日本这步看似强势的管控棋,表面是用核心技术卡中国高端制造的脖子,实则是在亲手割裂自身赖以生存的海外市场。中国是日本高端机床最大的海外买家,采购份额常年占据其海外出口总额的三成以上。今年以来全球制造业需求持续疲软,全球机床订单本就持续萎缩,此时主动放弃中国核心市场、主动挤压合作空间,无异于亲手砸掉自身的核心饭碗。日系机床厂商失去中国庞大市场的规模支撑,后续研发投入、生产成本管控能力都会持续下滑,依靠中国市场迭代积累的技术优势,也会逐步消融衰退。这无异于亲手将核心客户推向欧洲、国产替代赛道,最终反噬自身产业发展。更关键的是,日方此次管控严重低估了中国机床产业的迭代速度。如今国内机床产业早已不是完全依赖进口的空白状态,中低端机床市场已实现全面国产替代,高端机床领域也涌现出一批具备核心竞争力的本土企业。国内有头部装备企业自2015年深耕高端智能装备赛道,持续重金投入研发,组建千人级工程师团队攻坚五轴联动核心技术,自研设备核心参数跻身国内第一梯队,相关技术成果斩获日内瓦国际发明展金奖。今年四月,第十四届中国数控机床展览会上,国产“工业母机正向设计平台”在上海正式首发,标志着国产高端数控机床研发,正式告别单纯逆向模仿,迈入自主正向设计的全新发展阶段。中国工程院院士谭建荣也曾公开表示,国产高端数控机床已突破诸多技术瓶颈,虽然与全球顶尖水平仍有差距,但关键技术壁垒正在快速被打破。当然,差距是客观存在、无法回避的。高端机床行业三大核心壁垒——动态精度稳定性、核心零部件精密匹配度、自研数控算法,都需要数十年工业场景、实战数据的持续沉淀积累,这也是目前国内高端机床产业最欠缺的短板。如今进口高端机床通道被收紧,下游企业被迫转向国产设备,恰恰给了国产高端机床规模化落地、实战化打磨的绝佳契机。短期来看,进口断供、运维受限,国内高端制造会面临阵痛与挑战;但长远来看,这场外部封锁,正是国产机床产业链补齐短板、完成自主闭环、积累市场口碑的关键契机。说到底,日本本轮密集管制绝非临时举措。8月1日,日本新一轮半导体设备出口管制刚刚落地,仅仅半个月后,再度加码高端机床管控,精准夹击中国高端制造上下游产业链,意图全方位压制我国高端制造业升级。但这套封锁打法存在致命漏洞:它主观预判中国永远无法实现高端装备自主替代。纵观国内产业发展史,被国外卡脖子的赛道,最终无一例外倒逼出了完整的自主产业链。当年超算技术被封锁,我们跑出了神威、天河系列超级计算机;芯片制造设备被卡脖子,国产刻蚀机、薄膜沉积设备实现突围突破。如今的高端机床赛道,不过是又一个被外部压力倒逼崛起的全新阵地。信源:看看新闻:“卡死”高端五轴机床出口日本是何居心?
日本砸了在中国的金饭碗!就在8月16号,造航空发动机、造潜艇必须要用的“五轴机床
日本砸了在中国的金饭碗!就在8月16号,造航空发动机、造潜艇必须要用的“五轴机床“,连整机带图纸、连系统带零件,人家彻底给咱们断供了。五轴机床这玩意,不是什么新鲜词,但日本这一砸,砸出了新境界。它砸的不是一台机器,是一条产业链的信任;它断的不是零件供应,是一个市场对“日本制造”最后的那点幻想。日本这次出手,狠就狠在“连锅端”—整机、图纸、系统、零件,全锁死。这不是商业制裁,这是战略羞辱。但有趣的是,被羞辱的一方还没急眼,出手的一方先慌了。为什么慌?因为日本比谁都清楚,中国是它高端机床最大的饭票,这张饭票撕了,下一顿饭在哪儿,它自己心里都没底。有人说日本是配合美国科技脱钩,有人说日本是被安全逻辑绑架了。这些都对,但都没说到根上。日本真正的误判,不是低估了中国的反击能力,而是高估了自己“卡脖子”的持久力。它以为技术优势是铁打的营盘,可惜流水的不是兵,是市场。中国五轴机床这些年确实追得苦,精度、刚性、热稳定性、长期可靠性,每一项都是硬骨头。过去客户买日本机床,图的就是省心—开机就能干,干几年不出岔子。国产设备不是不能用,是关键时刻不敢赌。生产线停一天,损失的不是电费,是合同、是信誉、是市场窗口。但现在日本主动把“省心”这个选项撤了。采购日本机床变成了一场俄罗斯轮盘——今天批了,明天呢?这批零件能换,下批呢?软件能升级,底层代码让不让你动?一台几千万的设备,核心命脉捏在别人手里,这种不确定性比设备本身贵十倍。于是企业的心态变了。过去买国产是“支持国货”,现在买国产是“避险”。当政治风险变成采购成本的一部分,国产设备的性价比突然就上来了。你精度差一点,我多留余量;你稳定性弱一点,我多备几把刀;你软件不顺手,我自己的工程师调。这些都不是理想方案,但都比“等日本审批”强。更关键的是,工业设备的替代不是换手机,一买一卖就完事。它牵扯到夹具、刀具、编程、人员培训、工艺数据库、售后响应—整个生态都得重构。以前用日本设备,全厂从上到下都是“发那科思维”;现在换国产,就得重新搭班子、写规程、试参数。这个过程痛苦、烧钱、费人,但一旦跑通,日本设备再想杀回来,就不是降价能解决的了——因为整个产线的“语言”都变了。日本这一砸,砸掉了自己在中国市场最大的护城河—不是技术,是生态。技术可以封锁,生态封不住。中国有全世界最全的制造业门类,有最多的应用场景,有最复杂的工艺需求。这些是机床进步的土壤。日本把种子攥在手里,却把土壤留给了中国。有人说这是盲目乐观,国产机床和日本还有代差。代差不假,但代差不是天堑。真正卡住中国脖子的,从来不是那零点零零几毫米的精度,而是市场对国产设备的“不信任”。现在日本亲手把这份“信任”的成本推到了企业无法承受的高度,那企业就只能转向国产。一旦转过去,哪怕第一台只干粗活,第二台干半精,第三台就敢上精加工。这条路日本替我们铺好了——它不砸碗,我们还舍不得换灶。所以,日本这碗金饭碗,砸得值吗?短期看,它可能觉得值—安全上表了态,政治上站了队。长期看,它砸掉的是自己在中国市场积累了几十年的品牌红利和渠道优势。这不是商业竞争,这是拱手让人。它不是把中国推向对手,是把中国推向了“自己动手”的路。而这条路一旦走上,就没有回头路了。日本以为自己在卡中国的脖子,实际上是在帮中国松绑—松掉对进口设备的依赖,松掉对“洋品牌”的迷信,松掉那种“买比造划算”的惰性。这种松绑的成本很高,阵痛很长,但收益是根本性的。五轴机床的竞争,归根结底不是机器的竞争,是体系的竞争。日本曾经是这个体系里的老师傅,现在它决定不给学生示范了。那学生就只能自己摸黑练。摸黑练出来的招式,可能不好看,但一定实用。金饭碗碎了,捡起来全是扎手的玻璃碴子。日本端着这碗吃了十几年,现在亲手摔在地上,还踩了两脚。它以为这样别人就吃不着了,却忘了自己也没有第二只碗。这大概就是战略短视最标准的教科书案例。