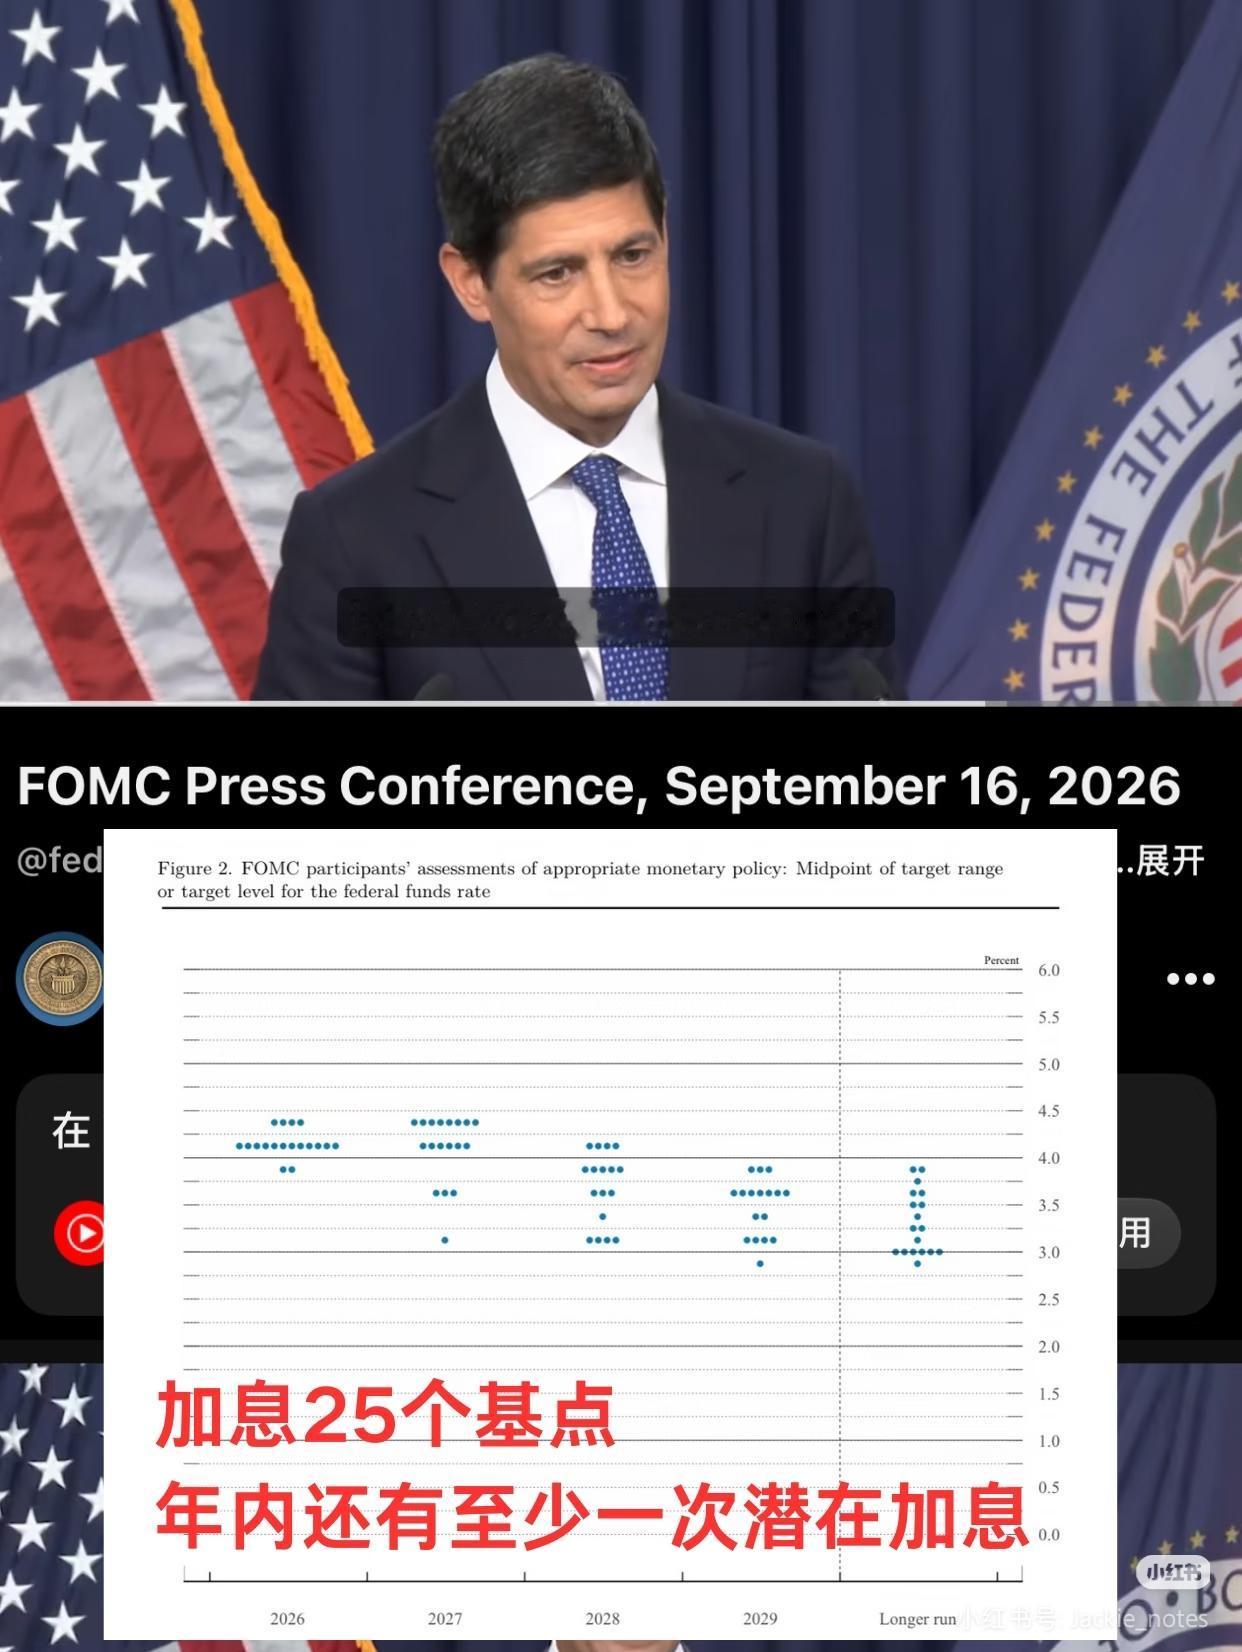
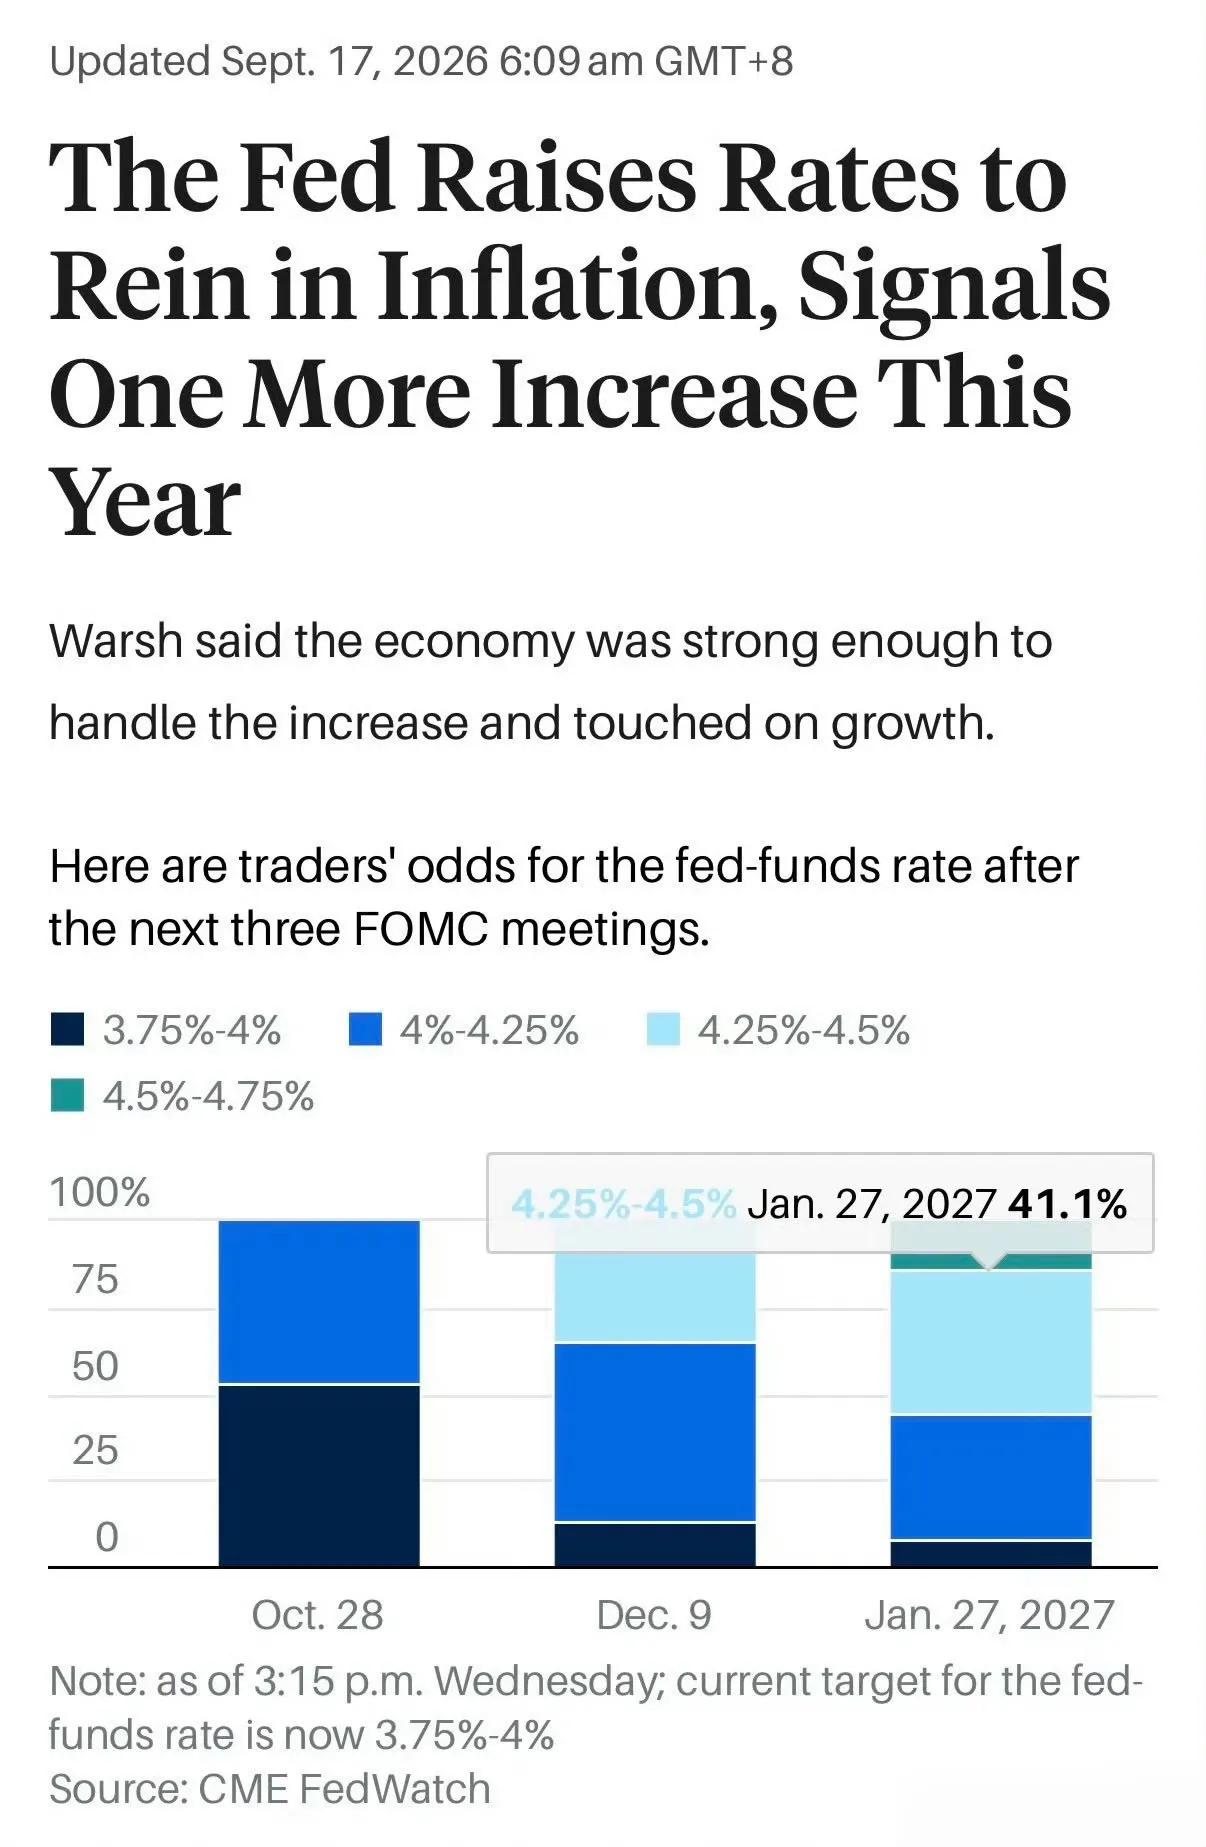
“特朗普失算了!”9月16日,美联储时隔三年多再次加息25个基点,利率区间来到3.75%至4%。
眼下美国30年期房贷利率已逼近7%,房地美口径是6.95%,贷100万美元,一年光利息就近7万美元,这笔钱得从家庭收入里一个月一个月地掏。特朗普很快喊话:利率该降到1%,而且要快。
3.75%到4%,很多人看着没感觉?换成房贷,你就懂了。我觉得,这次加息,美联储想保的不是物价,是信誉。
可数据摆在这儿:8月美国整体CPI同比涨3.4%,剔除食品和能源的核心CPI只有2.4%,物价并没有全面失控。美联储为什么还要加?
差在能源,中东冲突推高油价,8月汽油价格同比涨了27.4%,柴油突破每加仑6美元,创下纪录,比去年同期涨了六成以上。再加上关税把成本层层传给企业和消费者,整体通胀被拽在3.4%下不来。
问题就在这:加息治不了油价,油井不会因为利率变高就多出油。那美联储图什么?我的看法是,它防的不是这一个月的物价,而是预期。
2022年,美国CPI同比一度涨到9.1%,是四十年来的高点,美联储当年应对迟缓,后来只能矫枉过正。这回要是再慢半拍,能源价格长期高位,人们开始默认涨价是常态,预期一旦跑偏,再想拉回来,代价更大。
特朗普当然明白这层利害。他一直催降息,当年为了这事,连美联储办公楼装修预算超标,都被他拿来向前任主席鲍威尔发难。沃什又是他亲手推上去的人,结果12票全票加息,一票反对都没有。
但有个现实:就算降息,房贷也未必跟着降。房贷利率盯的是长期国债收益率,加息之前,它已经连涨四周,当周10年期美债收益率还在4.94%,30年期在5.29%。
分析人士认为,联邦债务突破40万亿美元、企业大规模发债抢资金、高油价推升通胀更高更久的预期,都在往上推长端利率。
对白宫来说,这是两头着急。加息意味着国债要付的利息更多,而11月3日就是中期选举,房贷成本已经成了选民最有感觉的一笔账。
所以我的判断是:这次加息,是美联储在替自己的信誉上保险。点阵图里,18位提供预测的官员中,有16人认为年内至少还要再加息一次。
特朗普喊得再响,只要能源和预期不松口,这条路就不会轻易掉头。对普通美国家庭来说,高房贷、高油价的日子,短期内还得熬。