柴油荒疯到离谱!美国库存创44年最低,欧洲价飙2.56欧,中国炼厂捡到王炸?
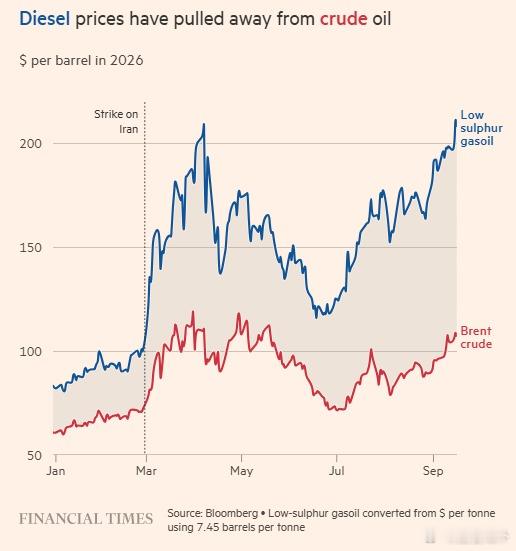
柴油荒已经烧到家门口,这波能源乱局简直颠覆认知!美国柴油库存跌到44年同期最低,欧洲部分国家每升破2.56欧元,美国一桶直逼200美元。俄罗斯炼厂被炸停一半产能,中东出口砍到去年零头,全球一天缺口130多万桶。各国疯了似的找油,最后目光全黏在中国身上。
9.39亿吨炼能全球第一,之前被骂“过剩”的闲置产能,刚好能填上这个大窟窿。美俄欧斗得两败俱伤,反倒给中国炼油业递了把涨价梯子,这波“天上掉的馅饼”到底怎么来?中国该怎么接好这张牌?
欧洲公路上已经出现奇怪景象,卡车司机排着长队等加油,部分加油站直接挂出“柴油售罄”的牌子。德国柴油价格飙到2.46欧元/升,丹麦、芬兰更是冲到2.56欧元,较年初翻了一倍还多。
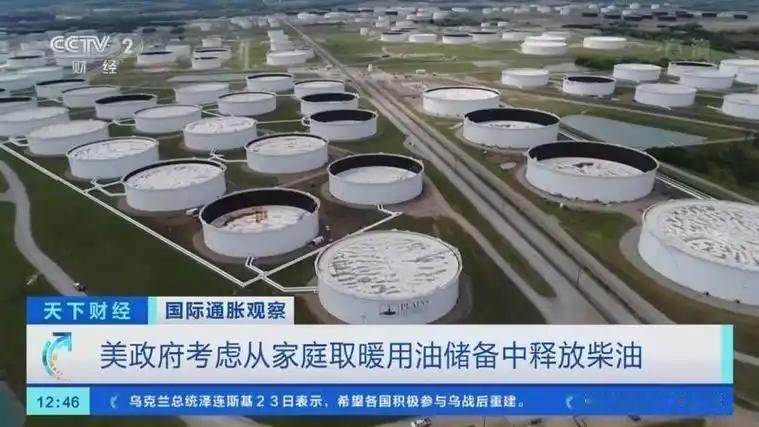
美国这边更慌,8月底柴油库存只剩1.034亿桶,比过去五年同期均值低14%,是1982年有统计以来同期最低。全美柴油均价每加仑5.62美元,眼看就要突破2022年的历史峰值。
农民和物流公司最先扛不住,美国农场主担心秋收农机没油用,亨特运输服务公司光柴油涨价就亏了1000万美元。白宫都急了,直言“柴油价格是重大担忧”,毕竟柴油关系到运输、生产、供暖,牵一发而动全身。
这波短缺早有伏笔,俄乌冲突升级成了导火索。2025年底,乌军动用“风暴阴影”导弹击中俄罗斯新沙赫京斯克炼厂,这座南部最大炼油厂直接停摆,而它原本是俄军柴油和航煤的主要供应商。
后续俄罗斯多座炼厂遭袭,炼油产能直接砍半,成品油出口近乎停滞。要知道,冲突前俄罗斯和中东合计占全球海运柴油贸易的45%,现在俄这边直接掉了链子。
中东那边更不给力,2026年3到8月,柴油出口量每天只有80万桶,较去年同期减半。霍尔木兹海峡运输受阻,海湾国家柴油净出口量只剩39万桶/日,刚到冲突前的四分之一。
沙特虽然柴油产量涨了6%,但自家需求也在消耗,出口增量根本填不上缺口。欧洲本来靠中东补俄油的坑,现在中东自顾不暇,直接把欧洲推向“油荒”深渊。
全球都在找补缺口的办法,欧洲炼厂开足马力运转,利用率已经冲到多年峰值,却还是跟不上需求。国际能源署直言,未来几个月供应只会更紧,油价还得涨。
就在这时,所有人都想起了中国。2025年中国炼油能力达到9.39亿吨/年,稳居全球第一,这个之前被骂了十年“产能过剩”的规模,现在成了救命稻草。
国内东部沿海炼厂产需差达2100万吨,平均开工率只有68%,大量闲置产能正好能顶上全球130万桶/日的缺口。相当于别人都在产能天花板上挣扎,中国还有大把余量可以释放。
更关键的是政策和物流都已就位。2025年中国成品油出口实行配额管理,只要利润到位,炼厂就能拿到出口许可。中老铁路还打通了新通道,柴油用罐式集装箱直达东盟,运输成本大幅降低。
中国石油云南石化的柴油已经通过这条通道运抵老挝,这种“炼厂到客户”的直达模式,比传统海运更高效。这意味着中国柴油出口不仅有产能,还有了更灵活的运输网络。
欧洲已经悄悄派人来谈采购,美国企业也在打听中国柴油的出口价。毕竟现在能稳定供货的,除了中国没几个选择,这让中国炼厂掌握了难得的定价主动权。
但这张牌并不好打,机遇背后全是考验。欧洲已经出台燃油税减免和价格上限政策,可能会施压中国压低售价,想让中国当“接盘侠”平抑物价。
国内需求也得兼顾,新能源汽车虽然普及,但工业、物流、农业仍离不开柴油。如果过度释放产能出口,可能会导致国内供应紧张,影响自身经济运转。
环保压力也不能忽视,“十五五”规划明确要严控炼油新增产能、推动落后产能退出。扩产出口赚短期利润容易,但若违背长期转型方向,反而得不偿失。
还有地缘风险,现在美俄欧都盯着中国的产能,处理不好就可能卷入纷争。既要赚钱,又要保持中立,拿捏这个分寸需要大智慧。
在我看来,这波“送大礼”不是偶然,是中国多年炼能布局的厚积薄发,但绝不能当成短期赚快钱的机会。
中国最该做的,是适度释放闲置产能,不盲目扩产,优先满足“一带一路”沿线国家需求。既巩固能源合作,又避免直接卷入美欧俄的博弈。
定价上要坚持市场化,不被欧美价格绑架,也不刻意抬价。用合理的利润空间,既让炼厂有动力,也让采购国能接受,形成双赢格局。
更重要的是趁机推进炼油产业升级,把出口赚来的利润,投入到高端化工材料研发上。毕竟长期来看,低端成品油出口迟早会被新能源替代。
这波柴油危机,本质是全球能源供应链的重构。中国不是要当“救世主”,而是要借这个机会,巩固自己在全球能源市场的话语权。
既要抓住眼前的红利,又要守住长期发展的底线。平衡好出口与内需、利润与责任、短期收益与产业升级,这才是中国牌的正确打法。