标签: 欣旺达



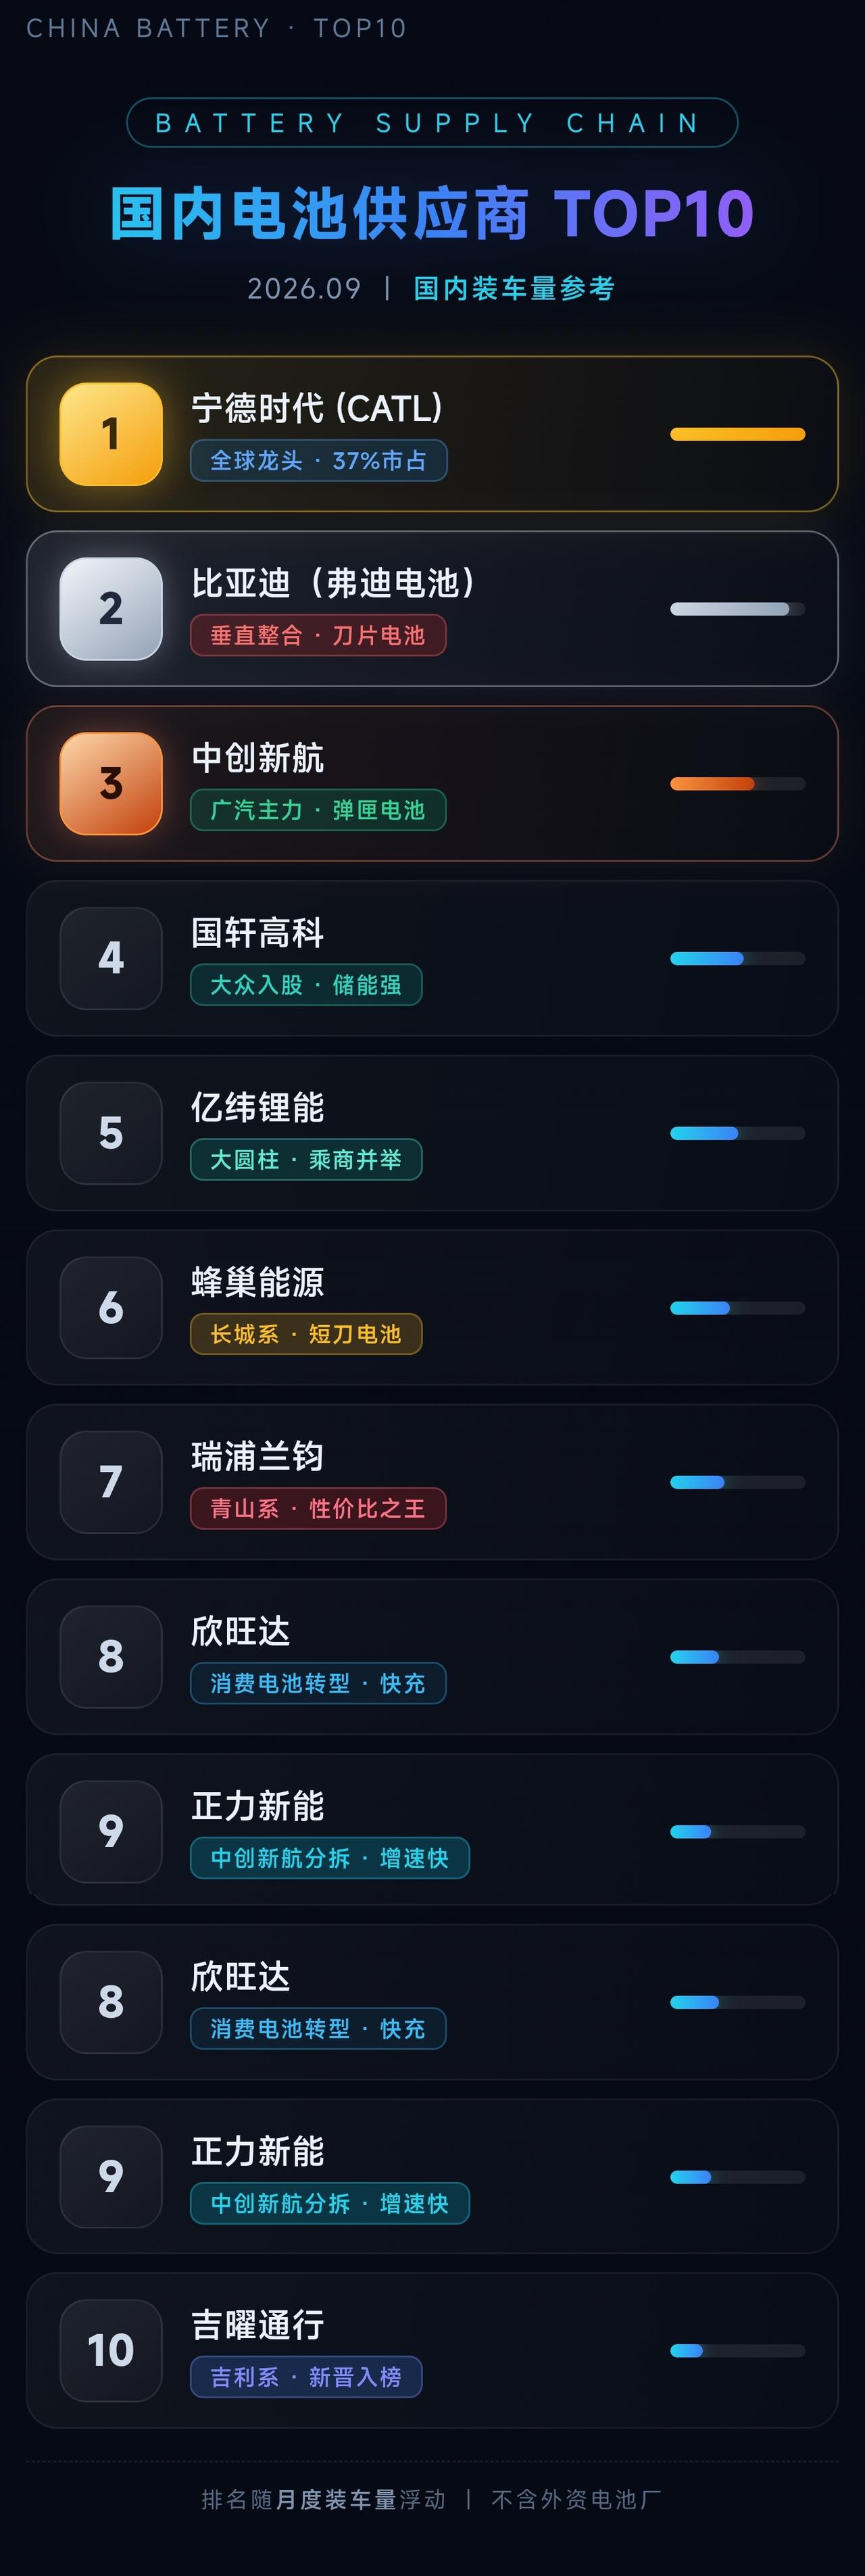
国内电池供应商TOP10,宁德比亚迪吃肉!宁德比亚迪吃肉,剩下的喝汤——电池
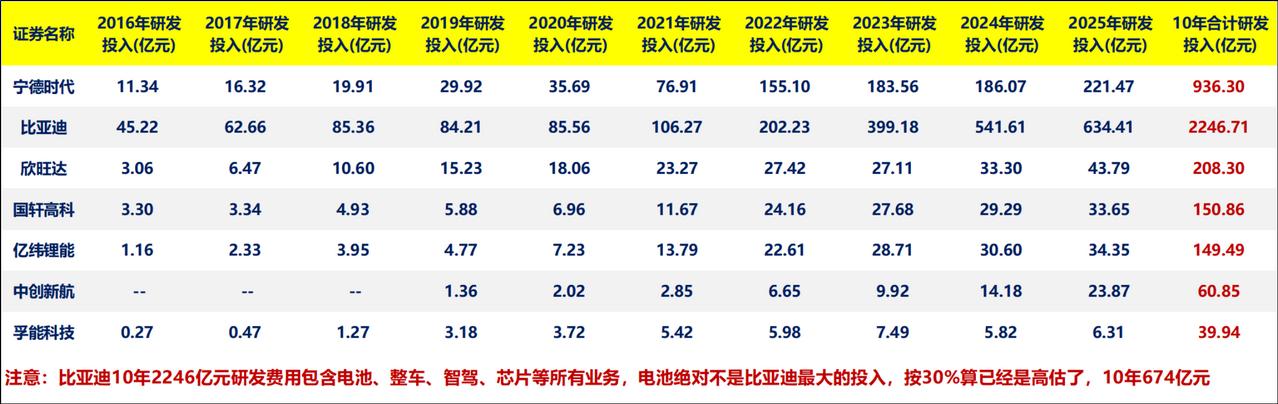
国内电池供应商TOP10,宁德比亚迪吃肉!宁德比亚迪吃肉,剩下的喝汤——电池江湖已经定格局了两张榜一看就懂:宁德时代和比亚迪加起来吃了70%多的市场,后面八家争剩下的蛋糕。第三名中创新航到第十名吉曜通行,差距不是一星半点。这说明什么?电池行业已经过了"人人有机会"的阶段,进入了"双寡头通吃"的终局。宁德时代靠技术壁垒和客户绑定,比亚迪靠垂直整合自产自销——两条路都走通了,但后面的人想超车?难。对消费者来说其实简单:你买的车用宁德或比亚迪的电池,闭眼买不慌;用的是第六第七名的,也不差,但别拿它跟宁德比。一分钱一分货,电池也一样。你们买车会专门看用的是哪家电池吗?


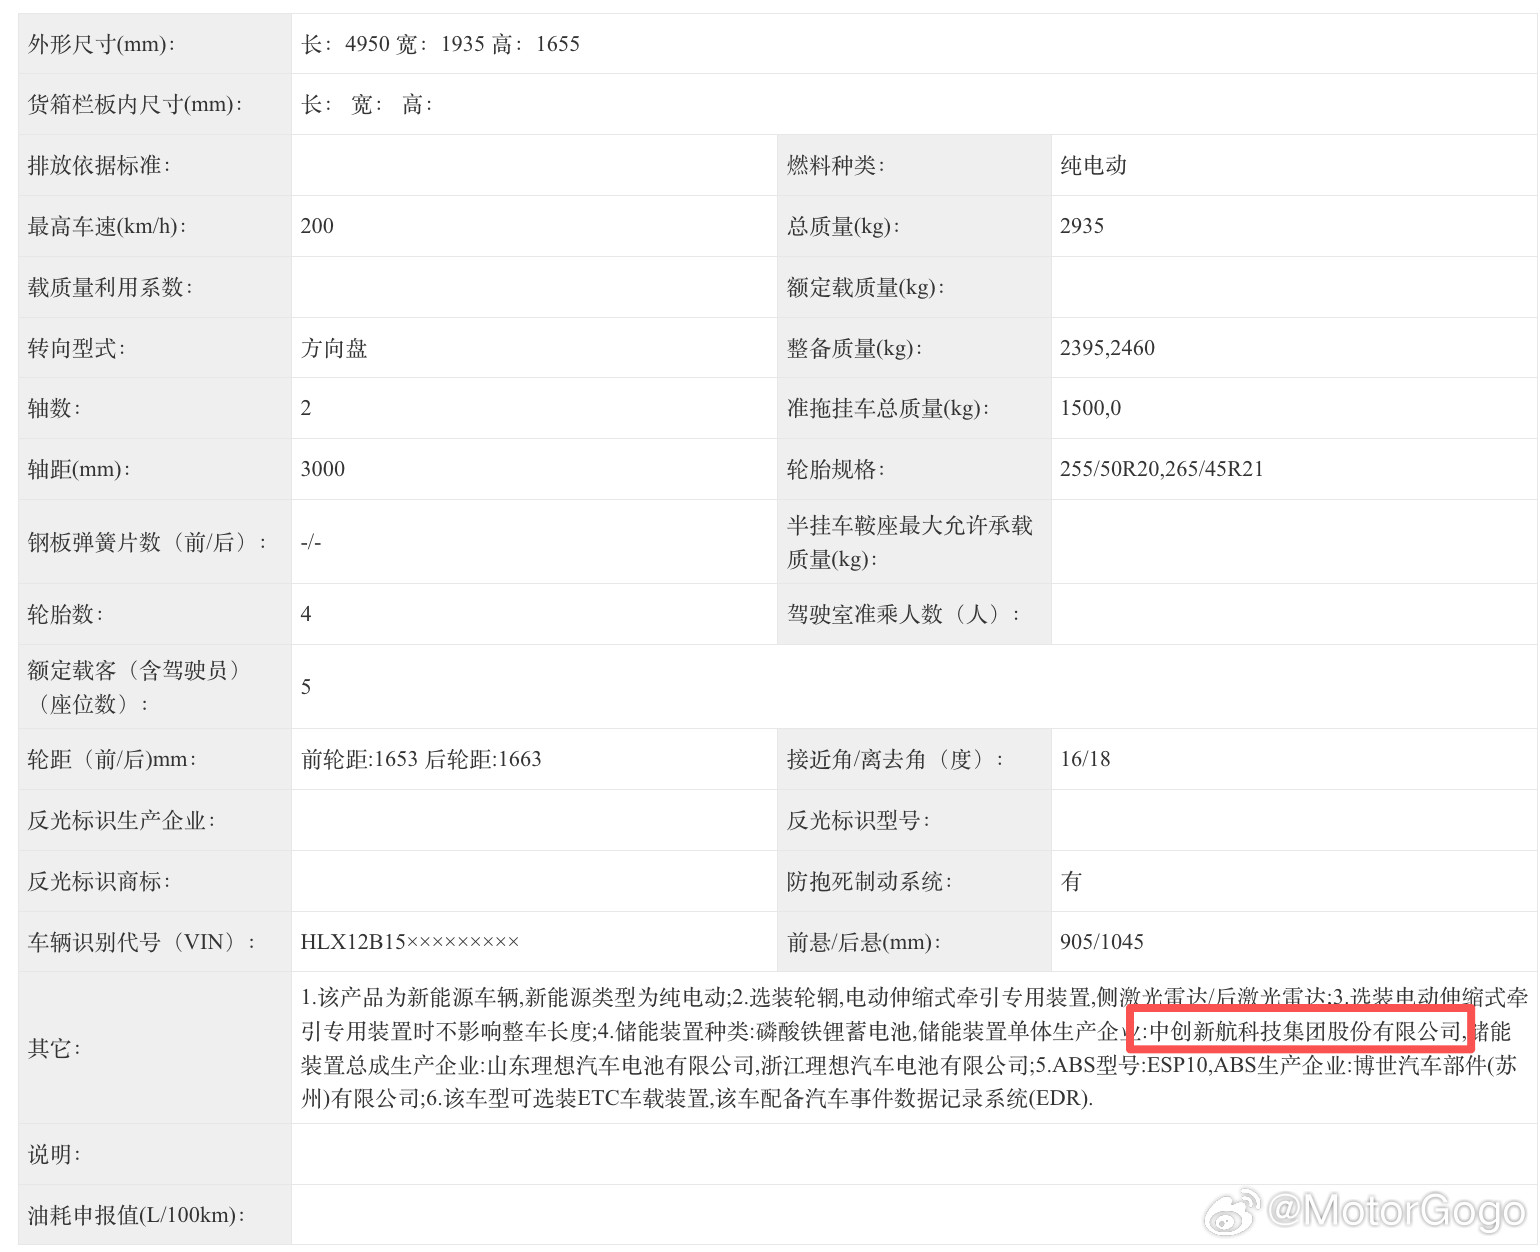
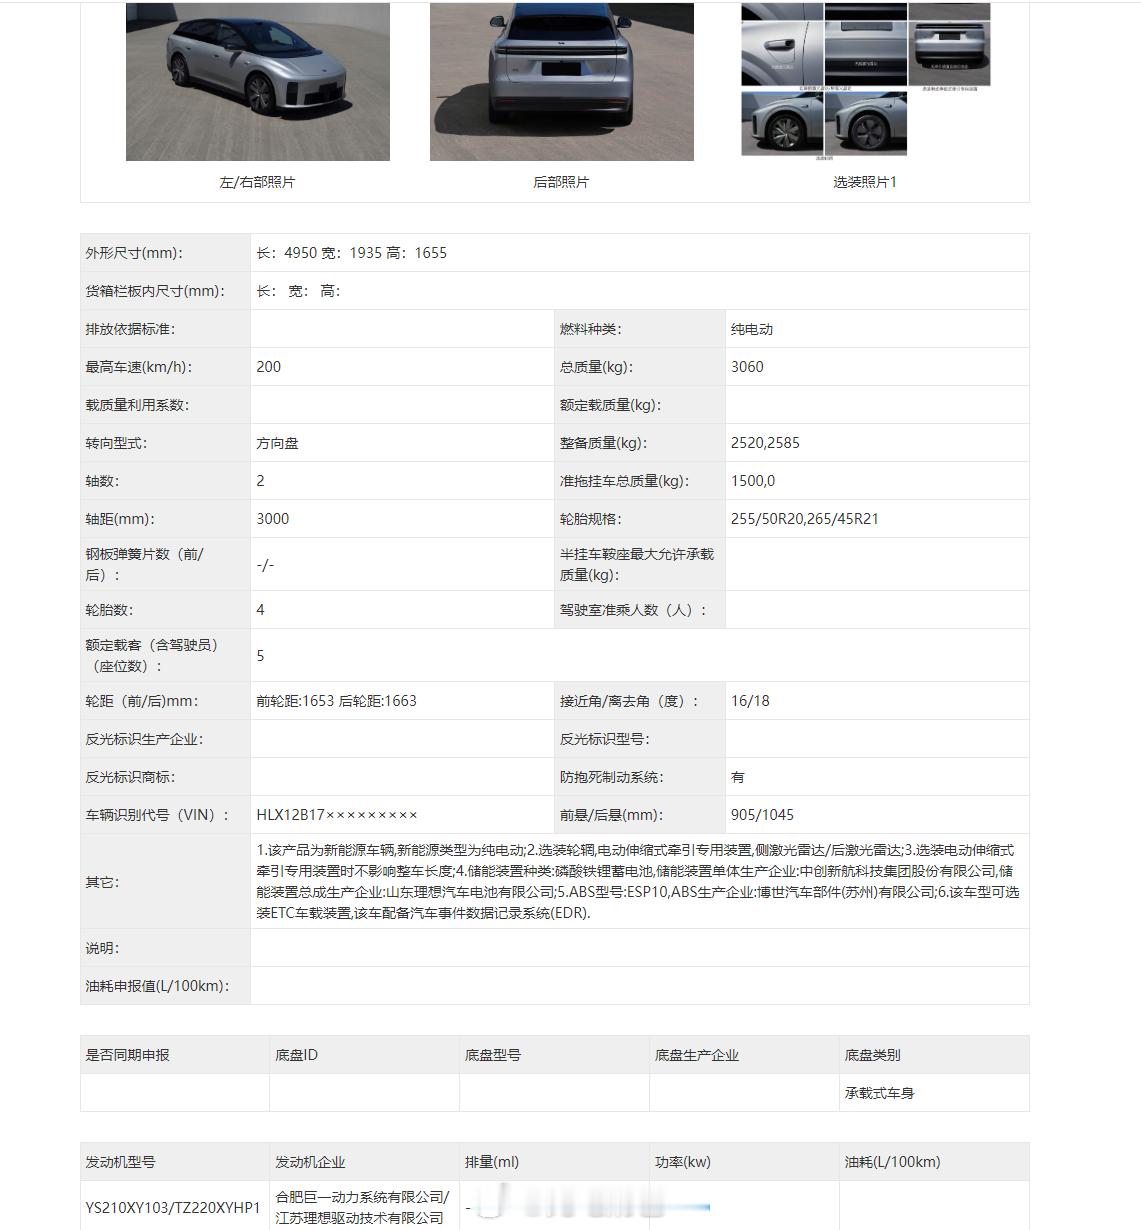
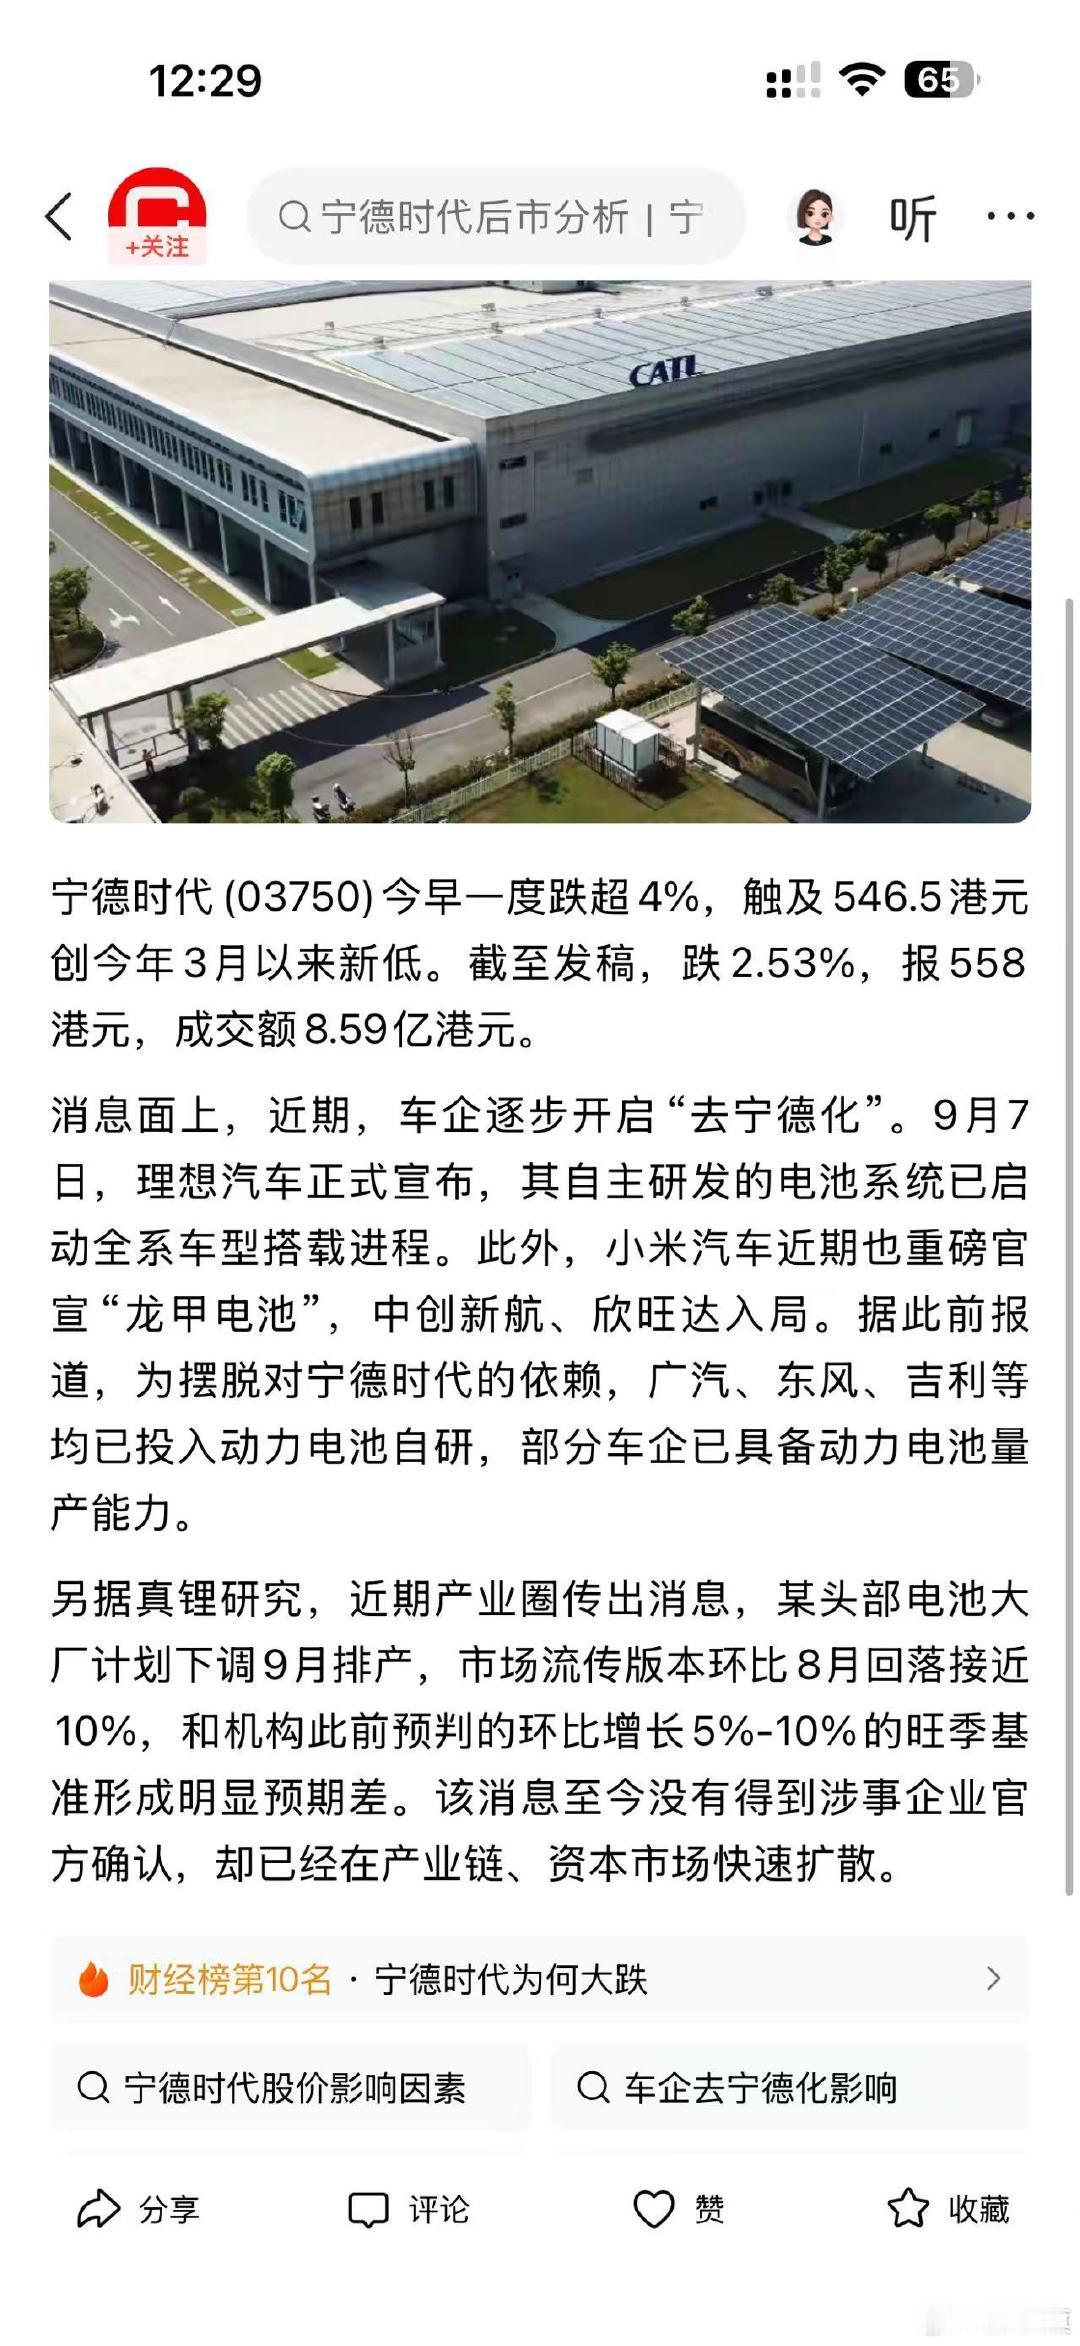
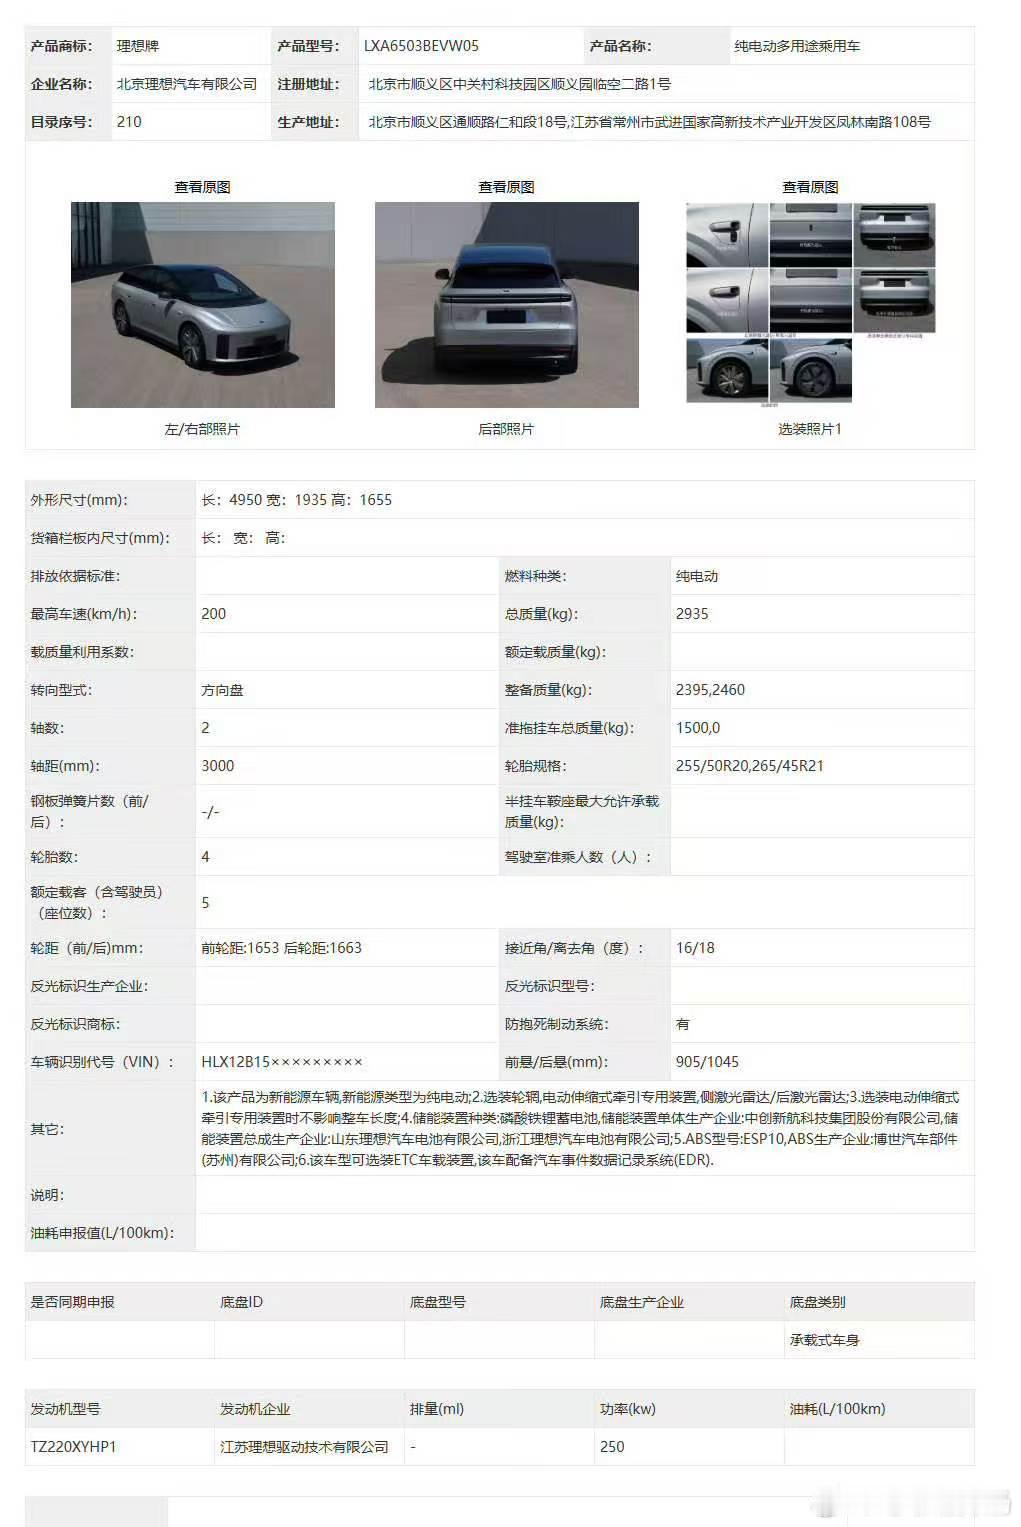
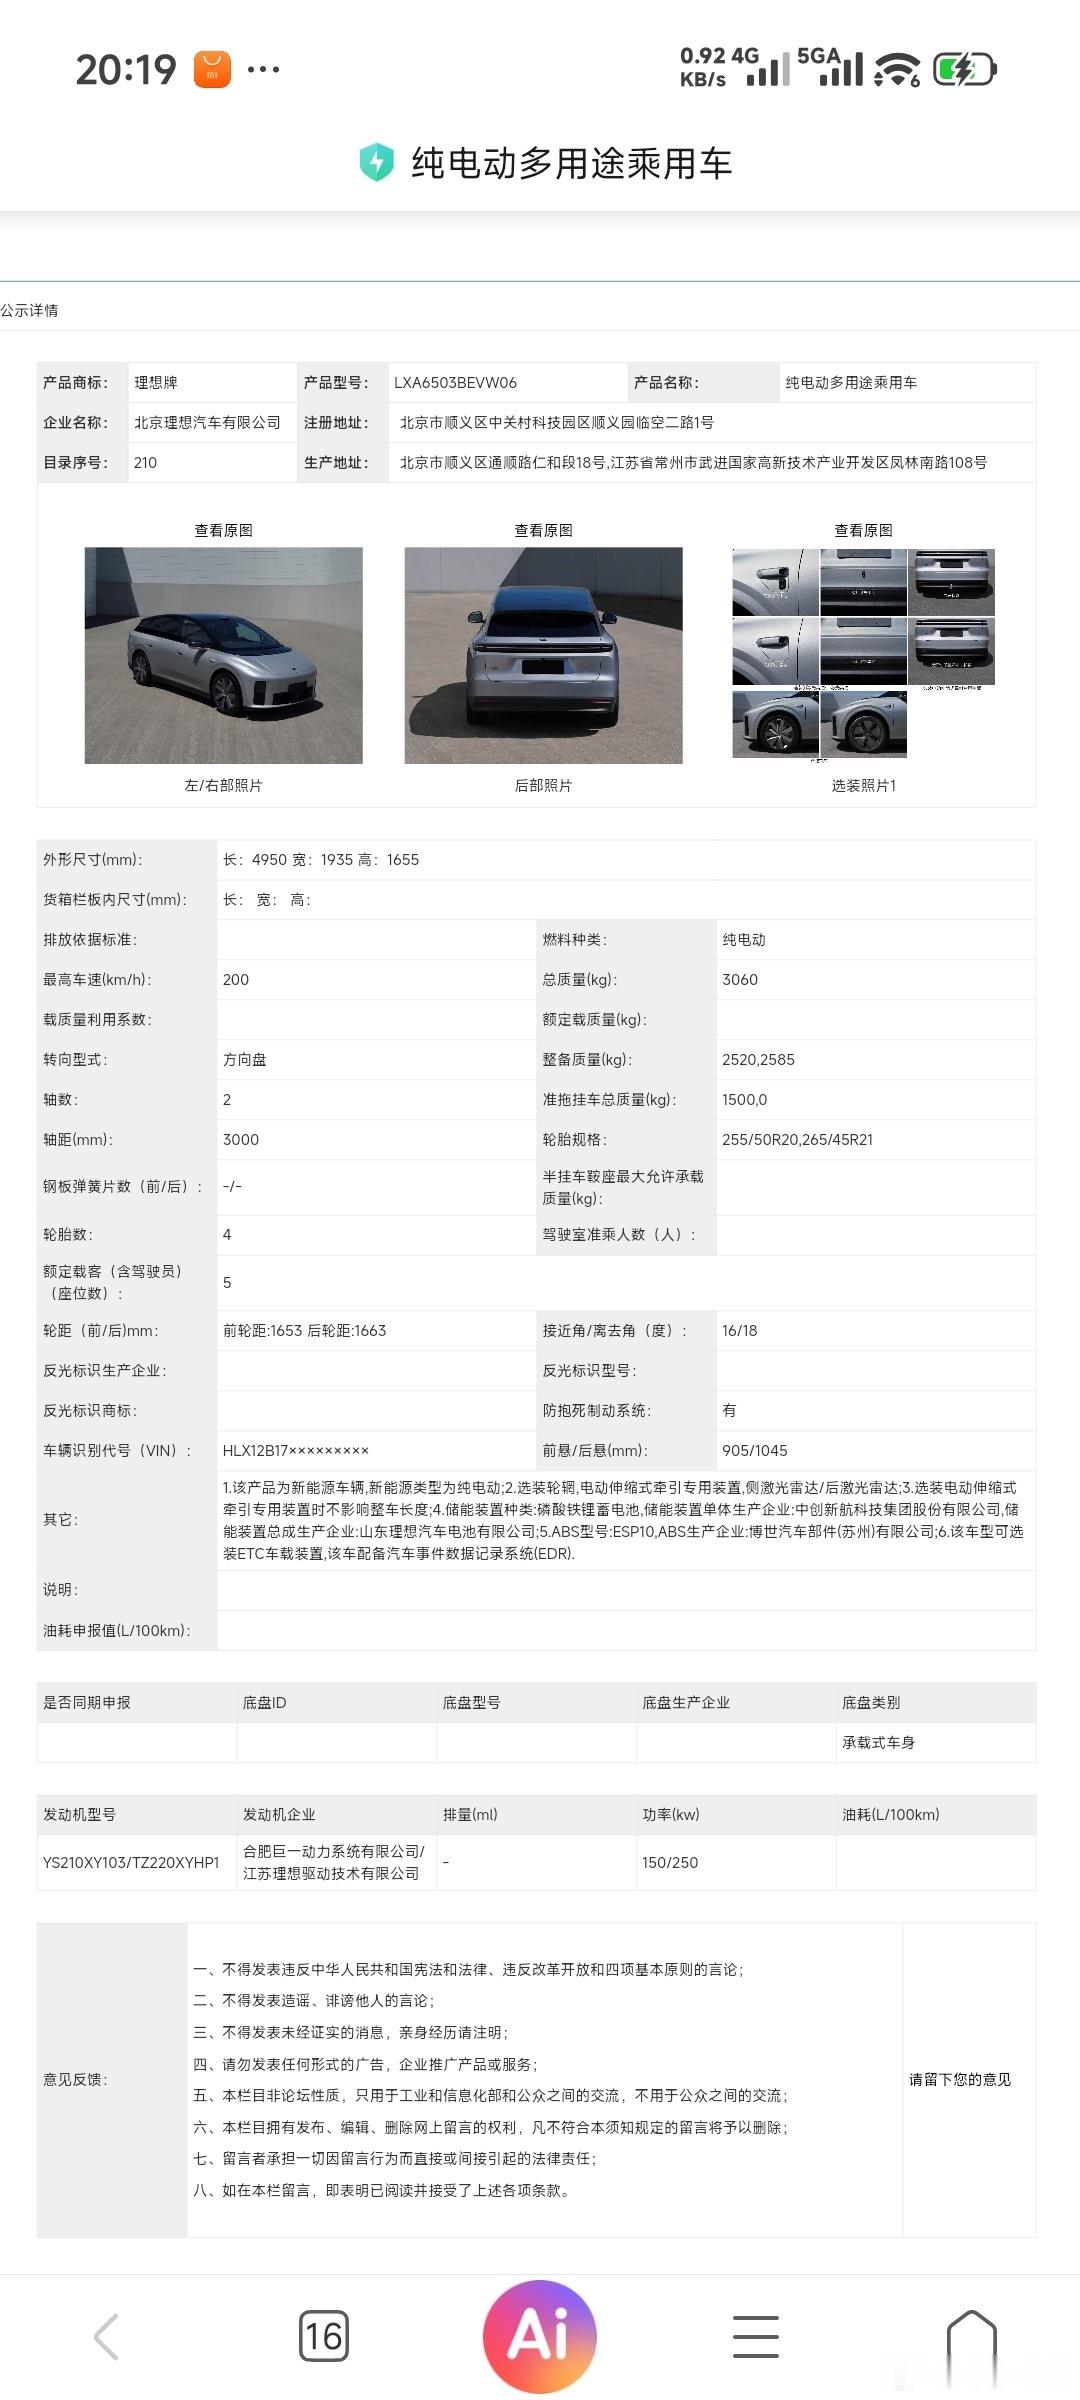
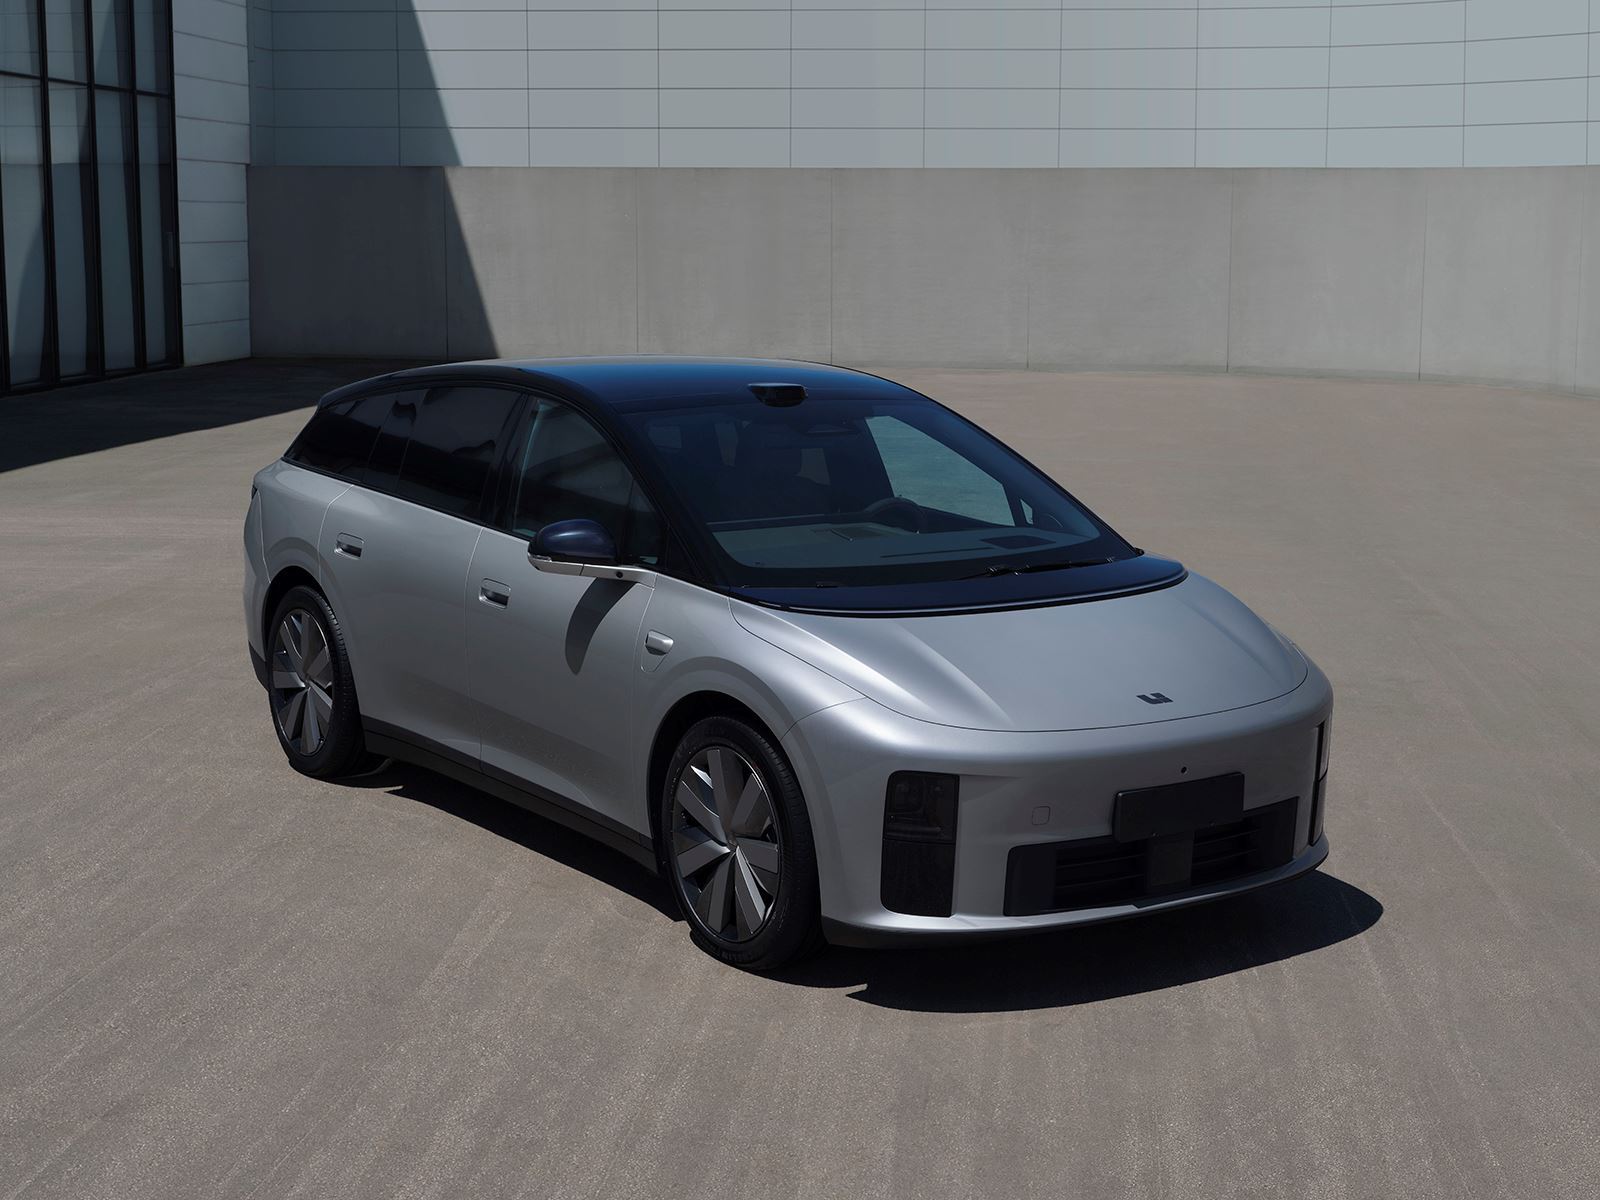
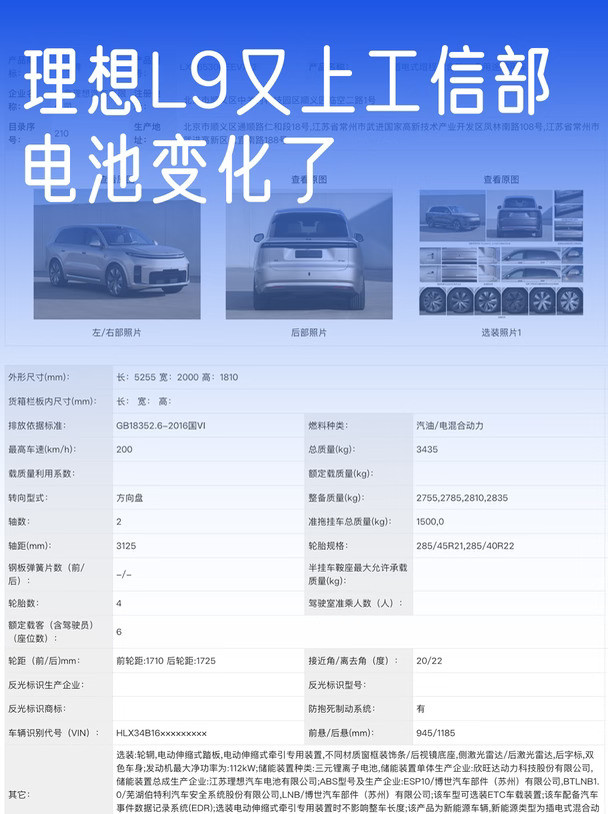
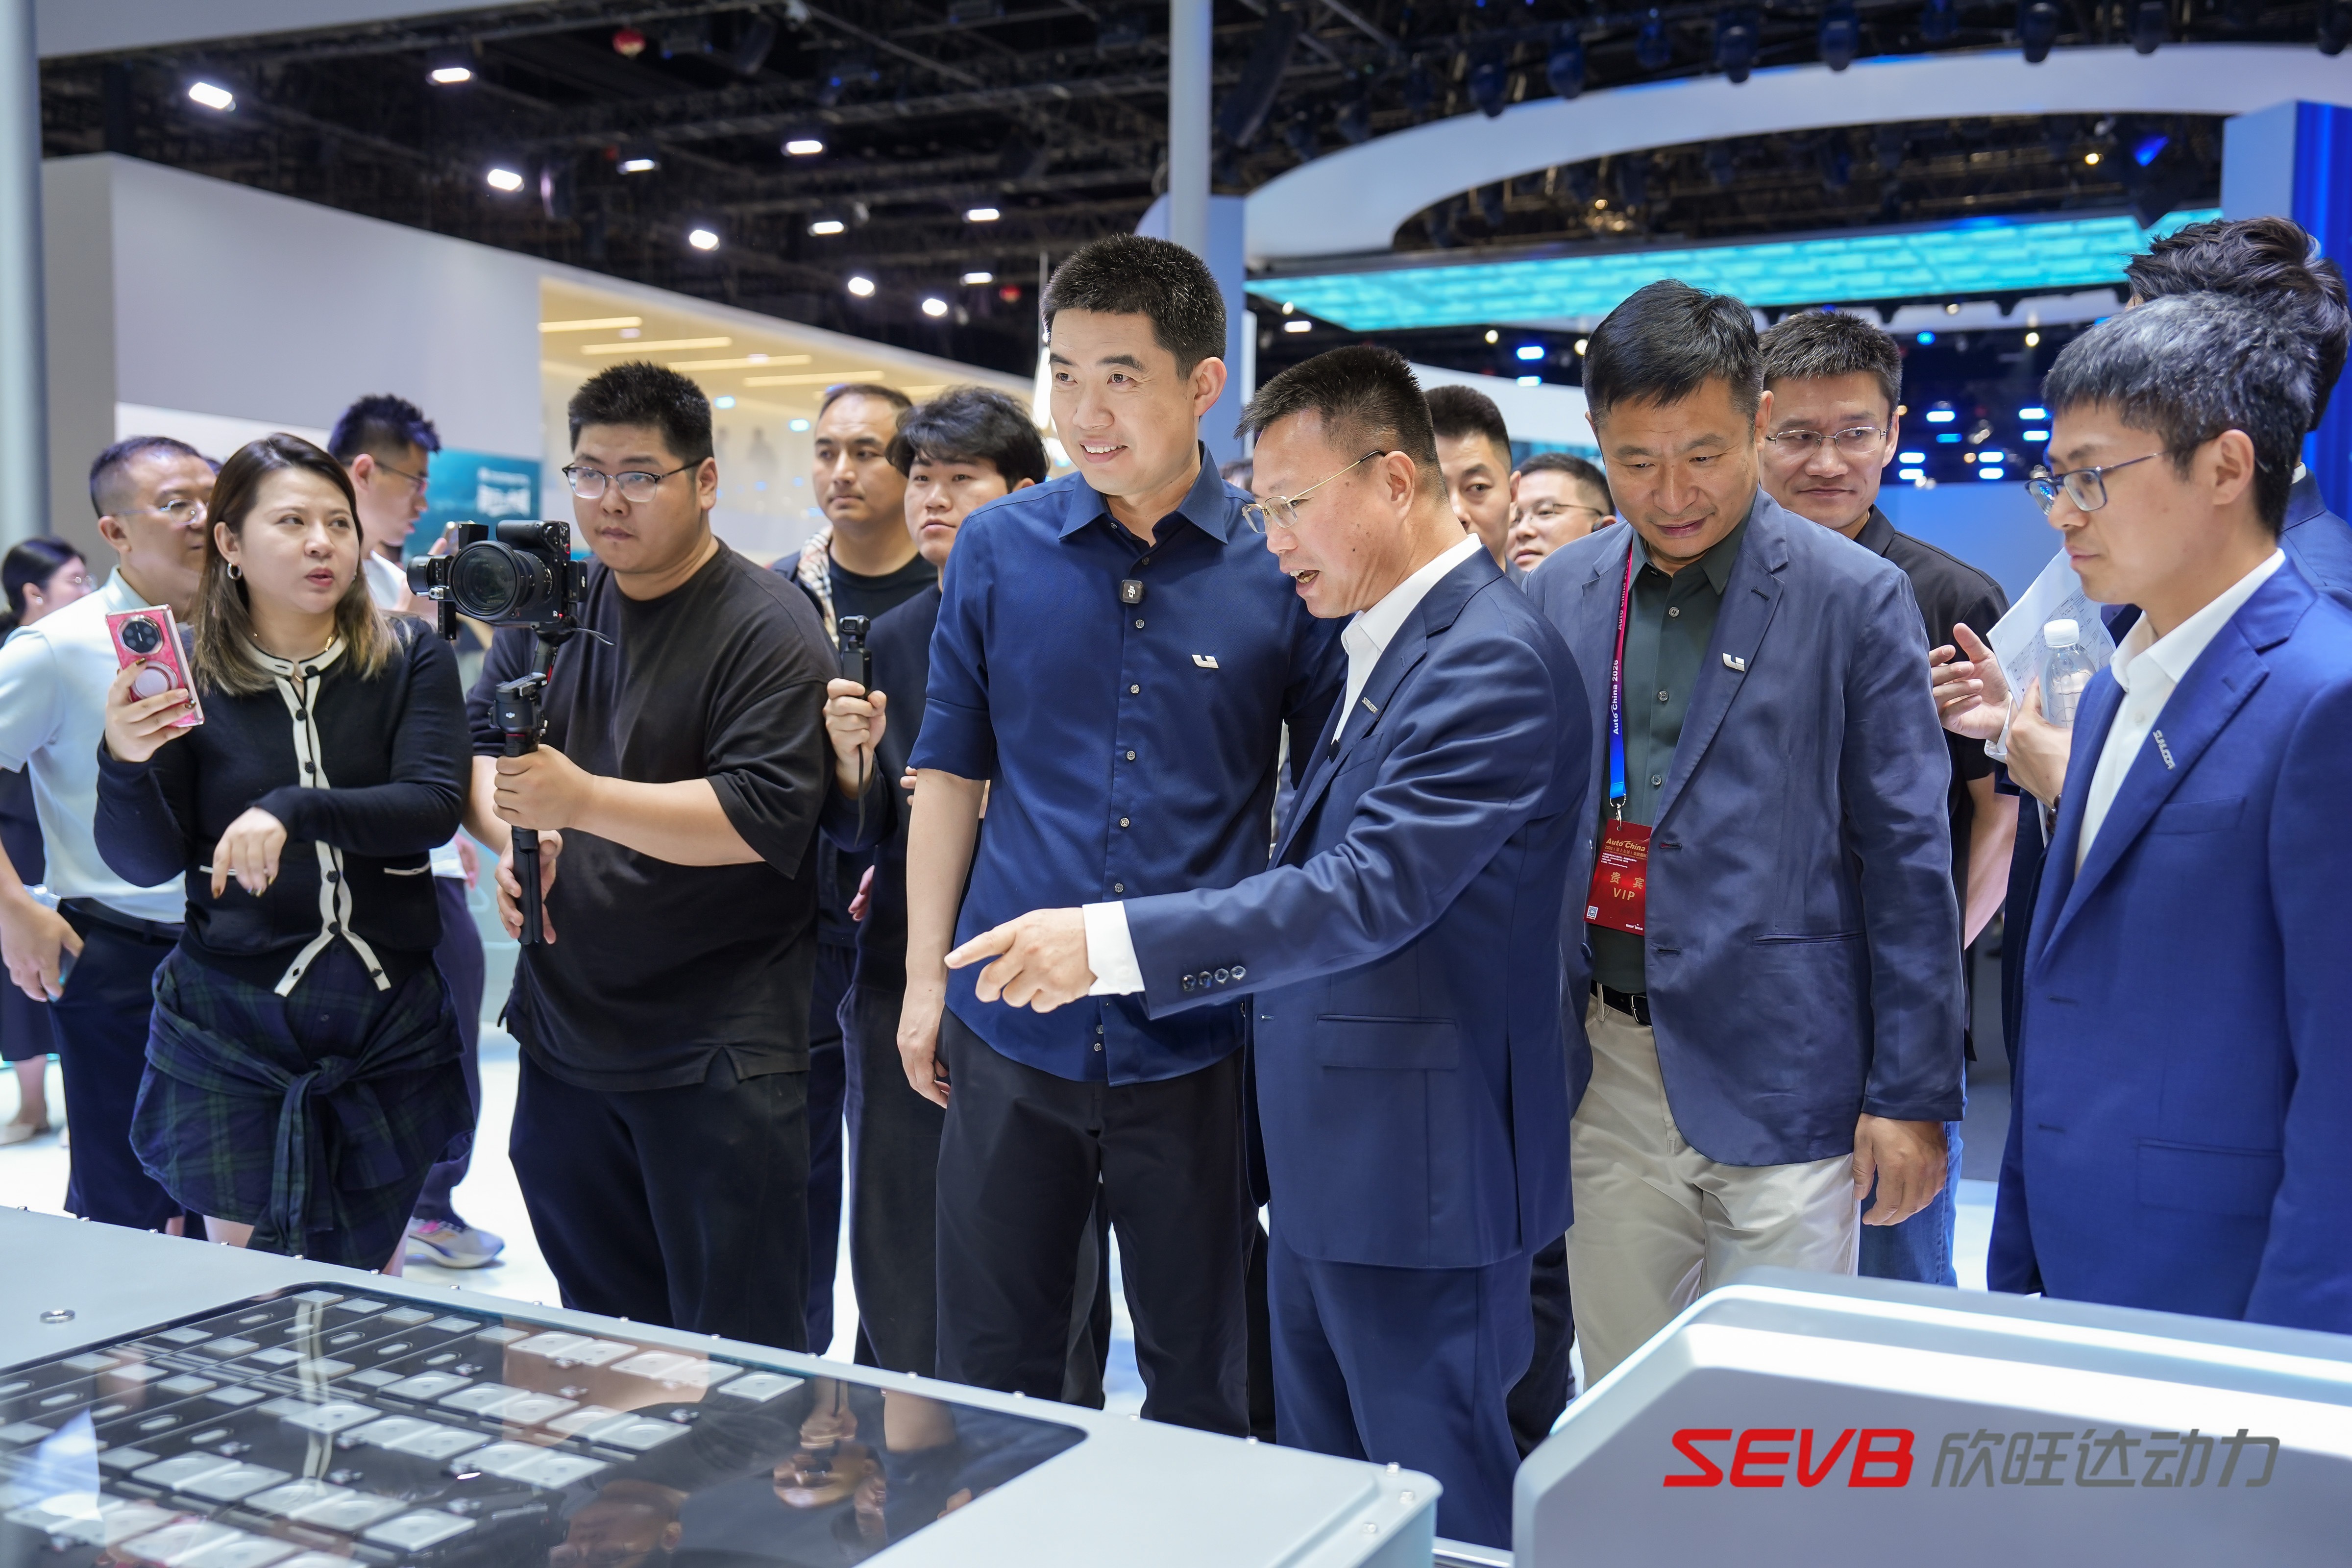
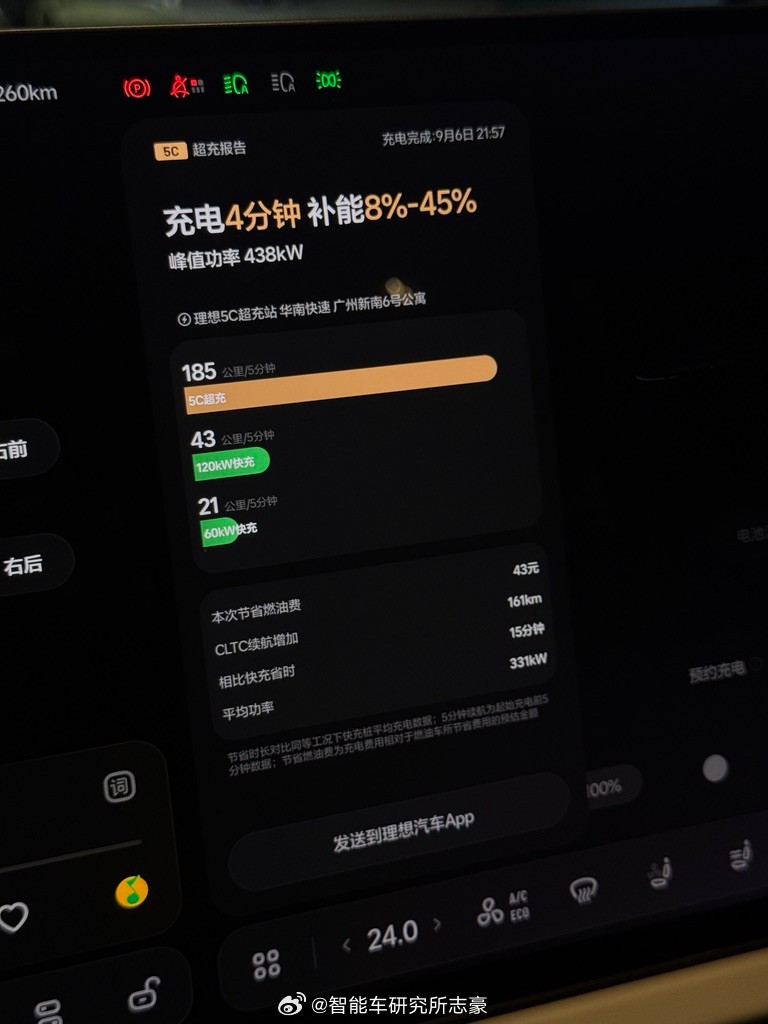
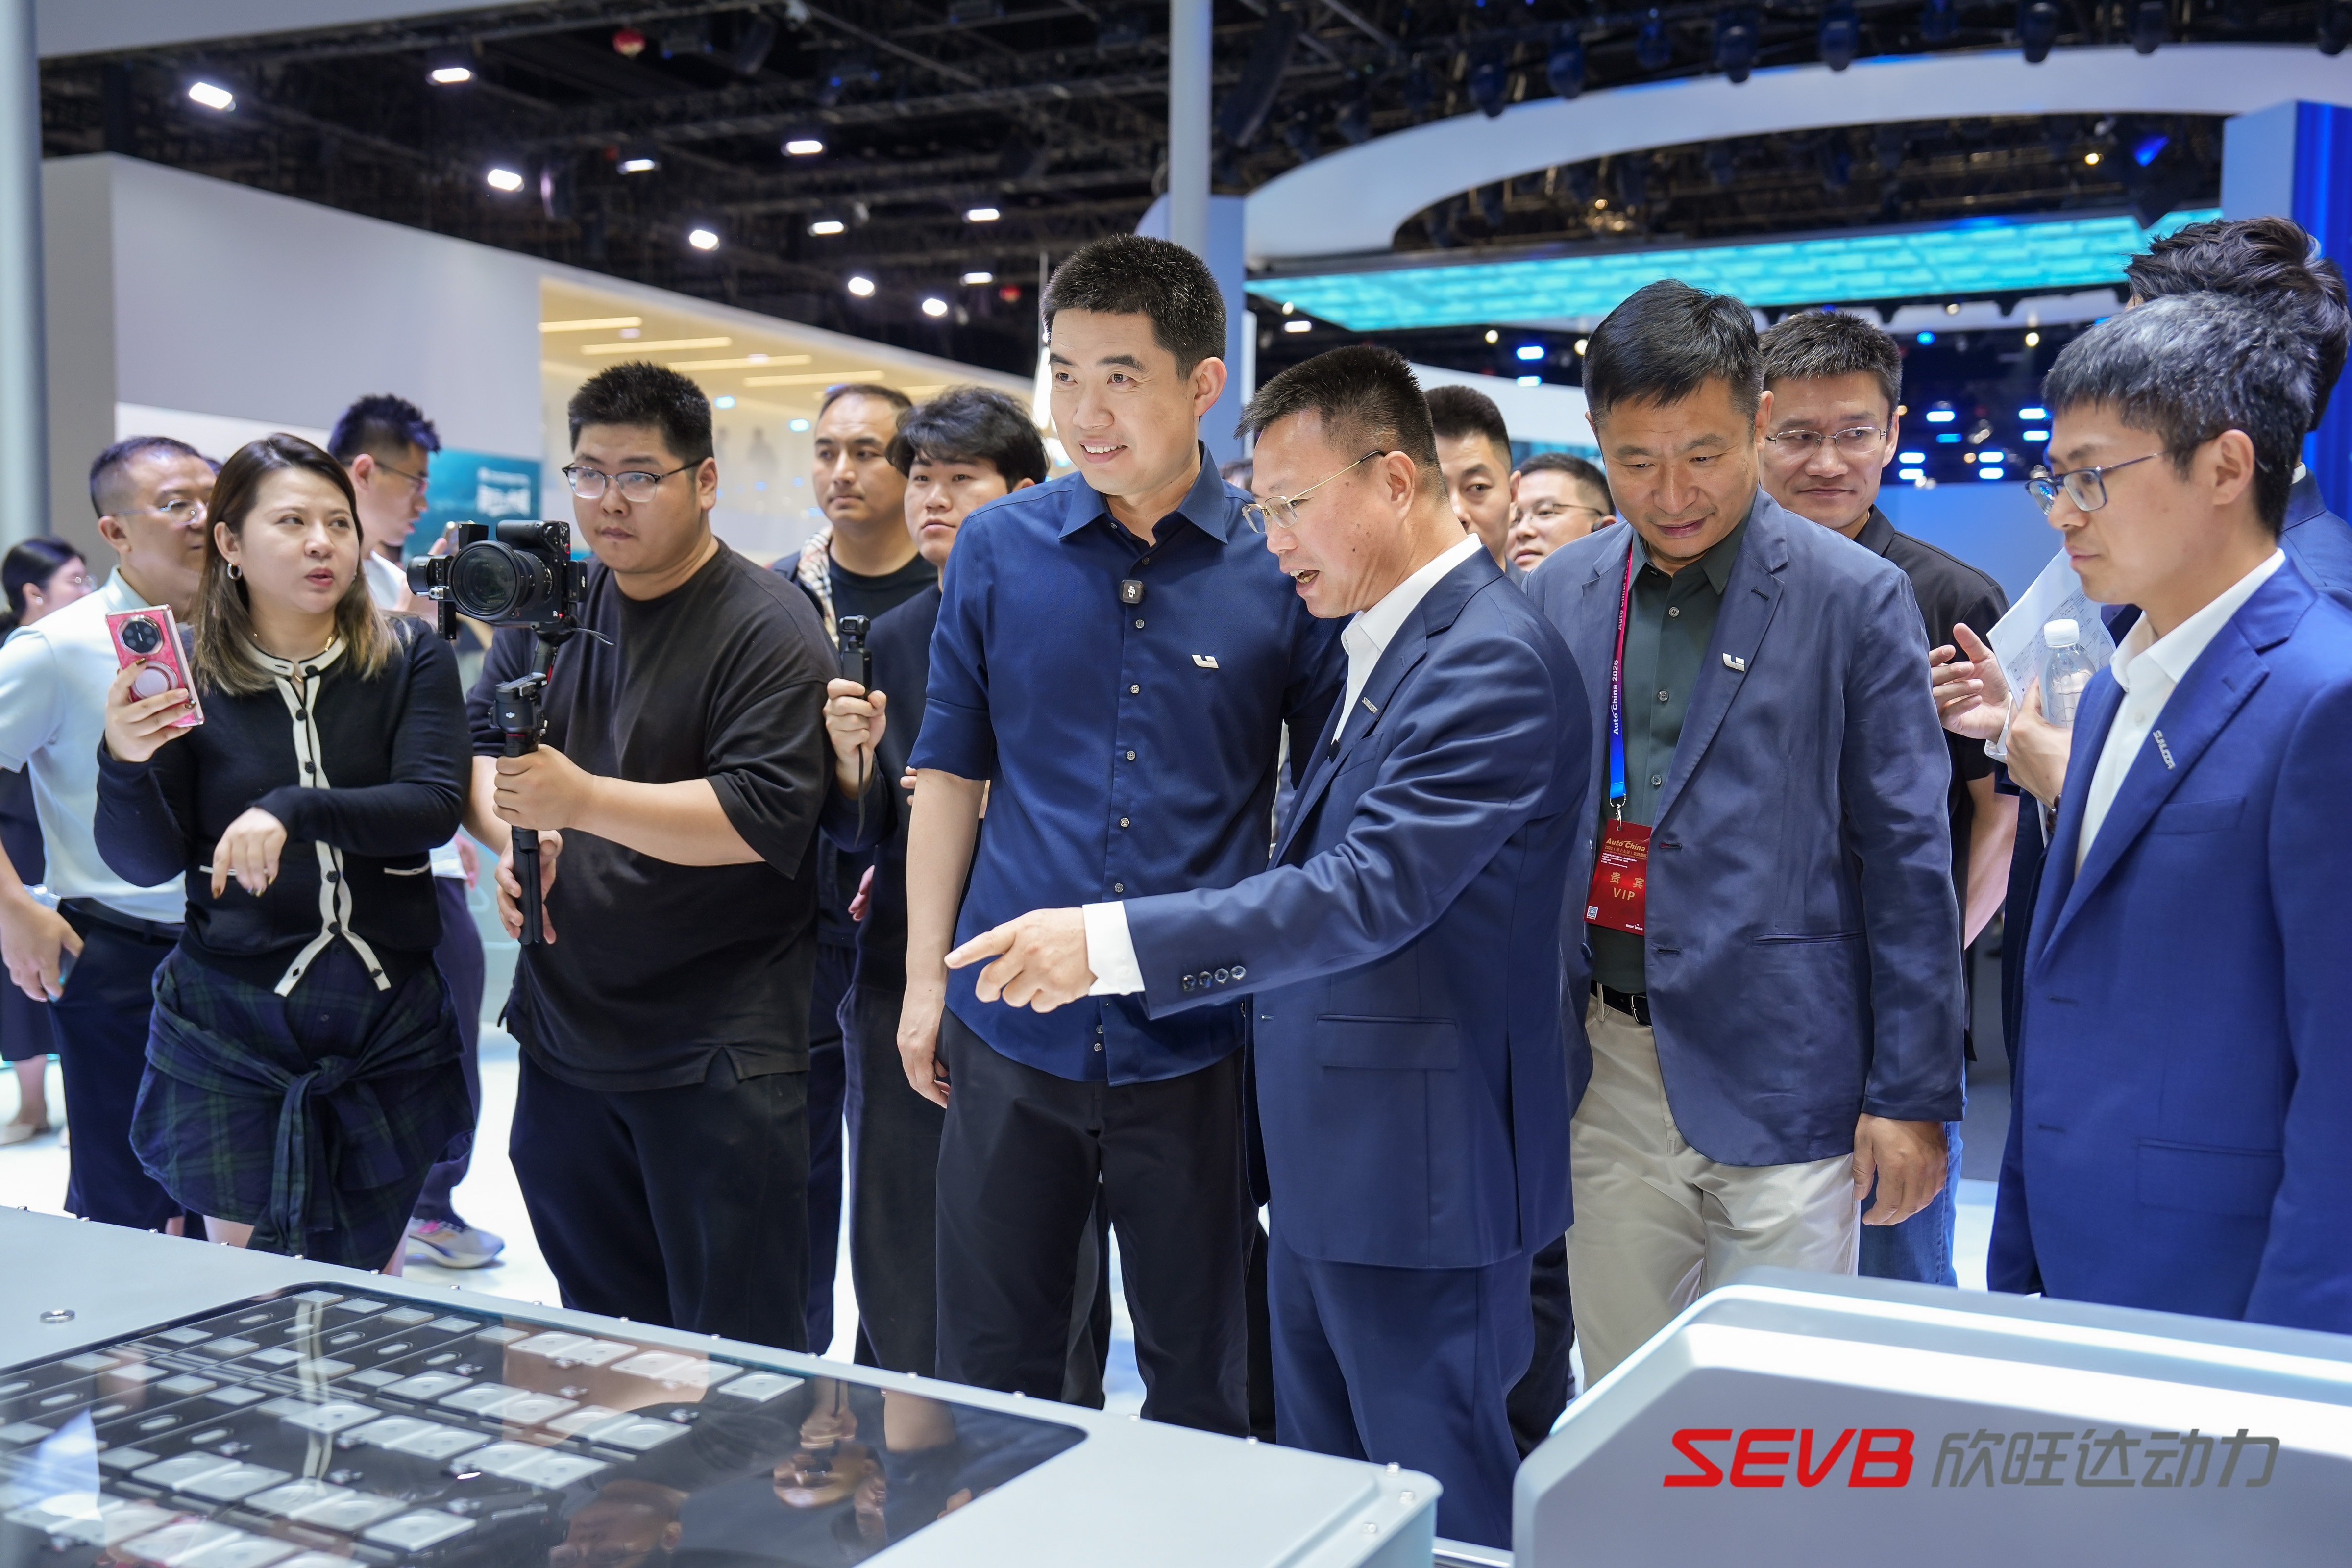
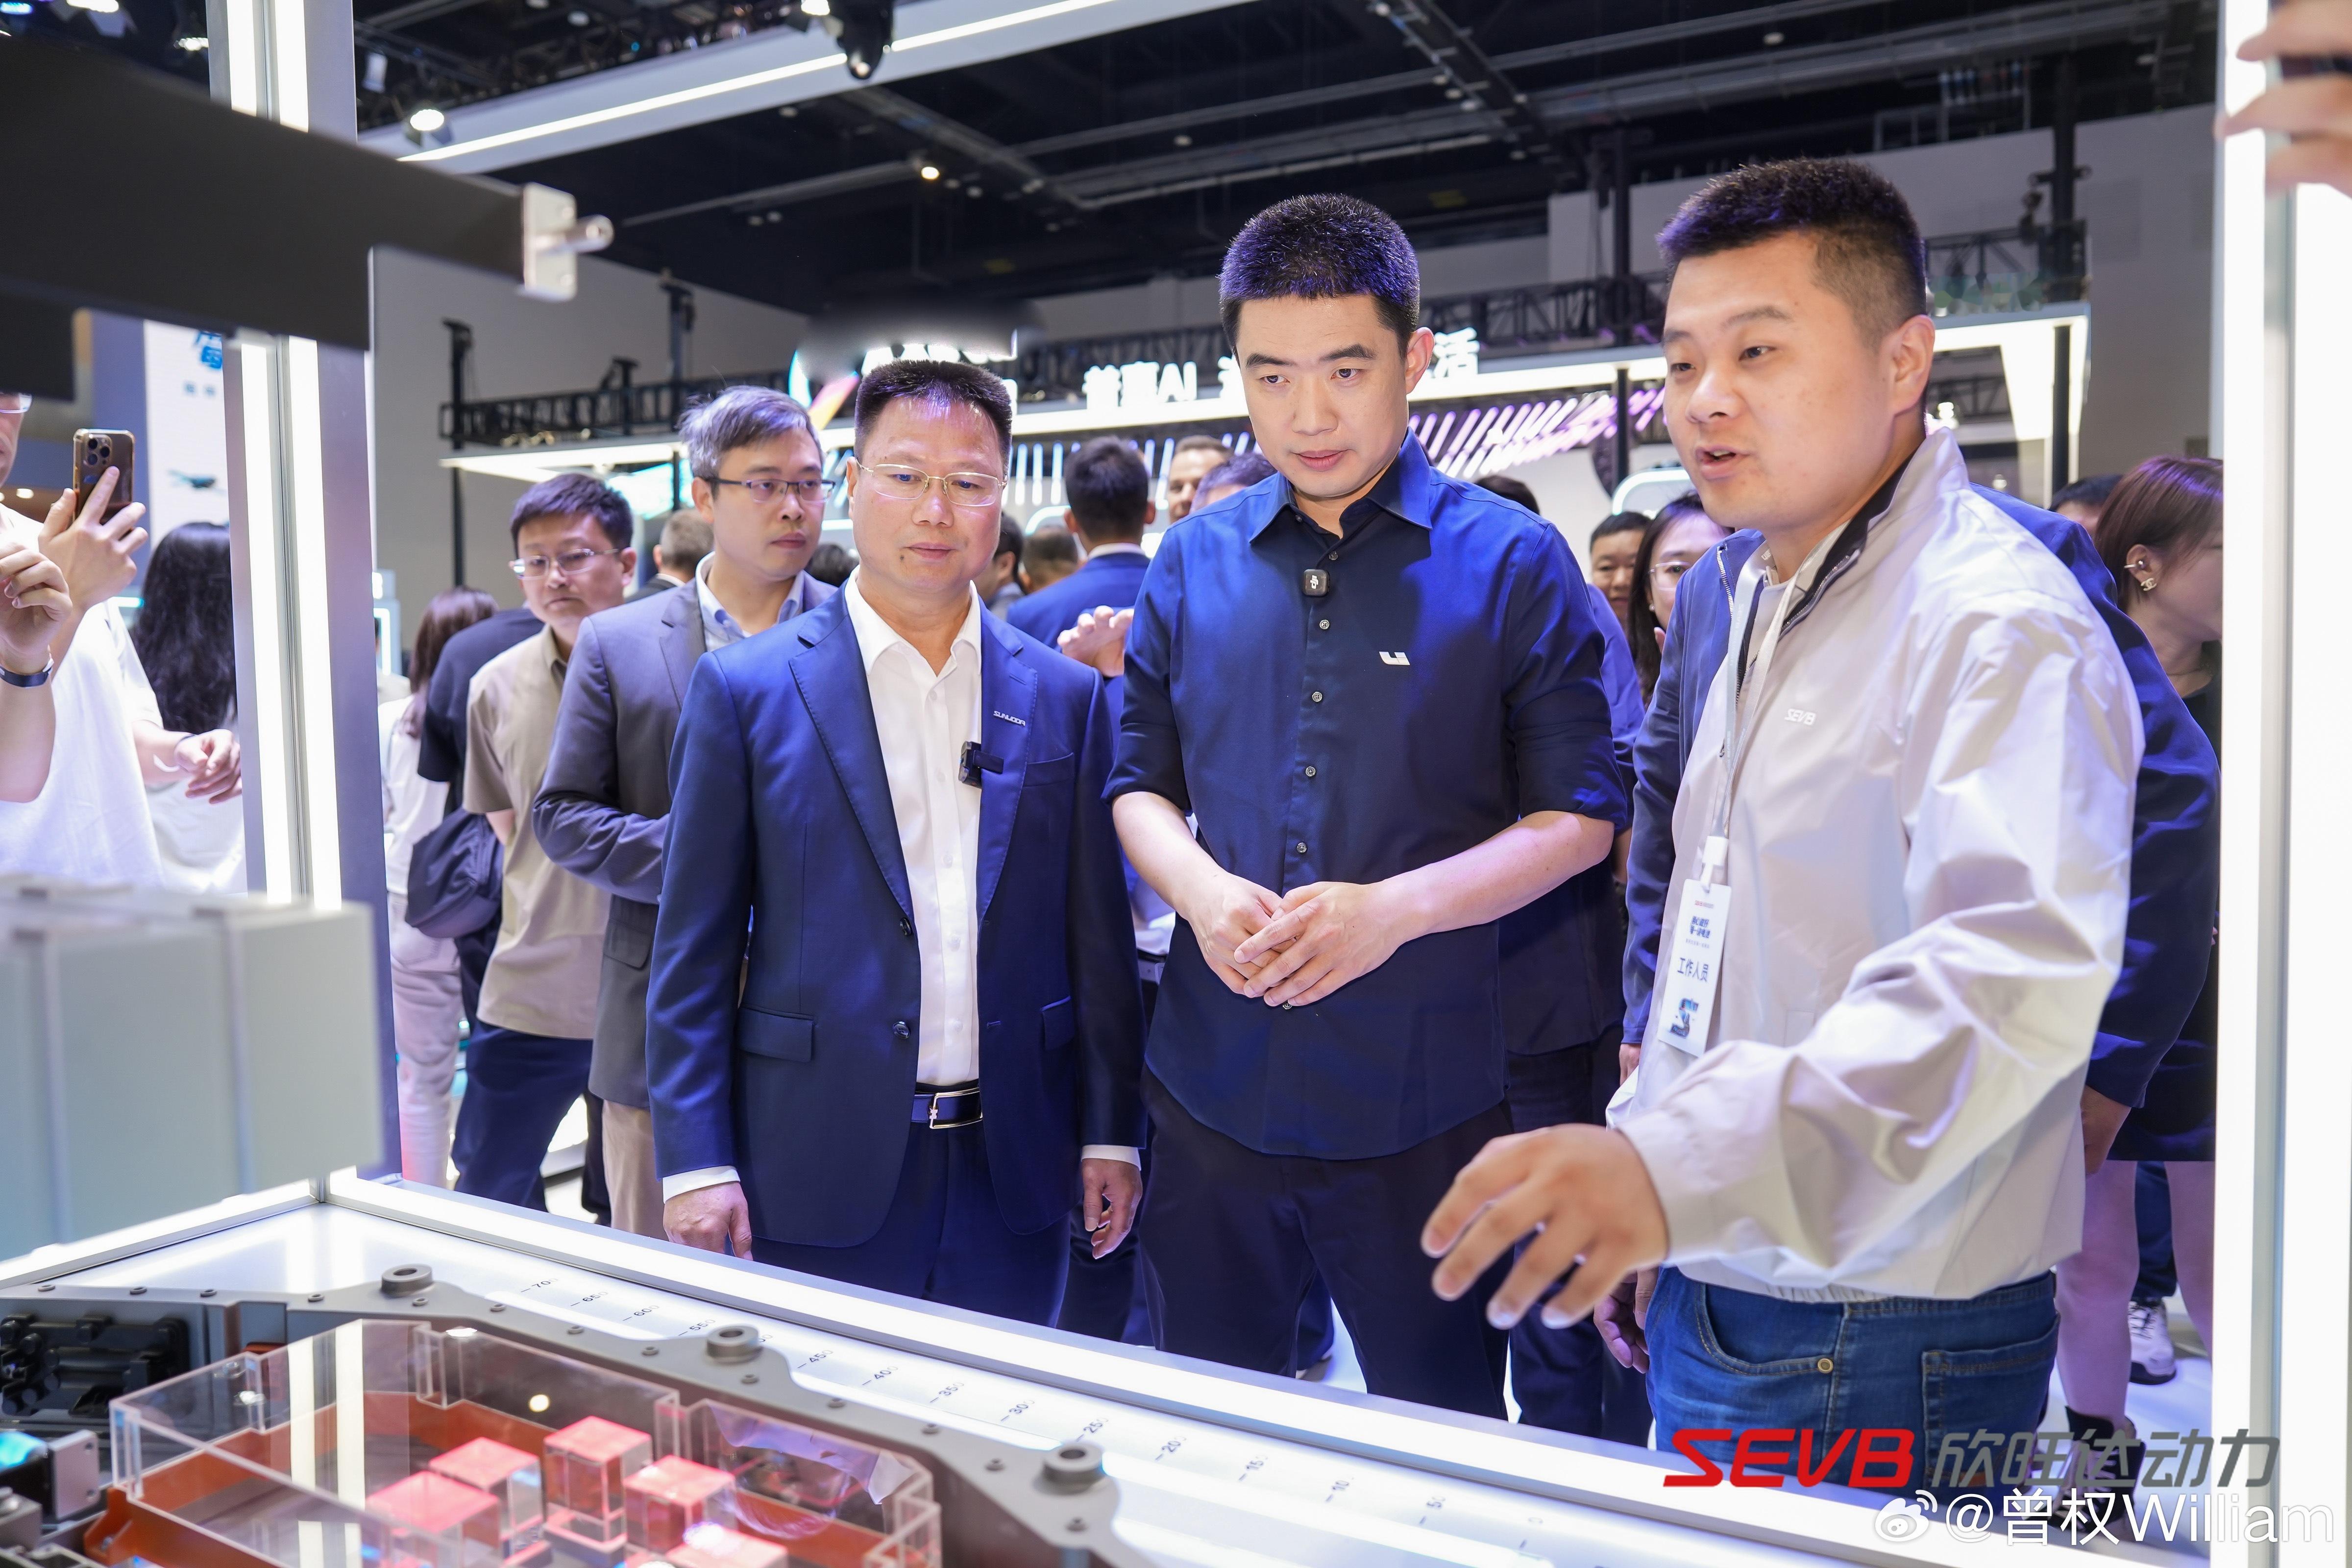
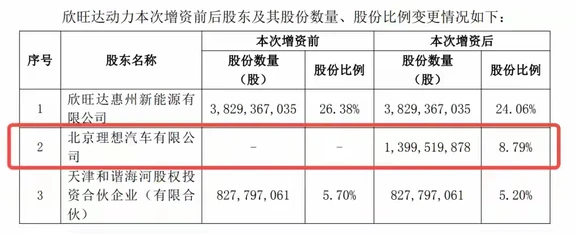
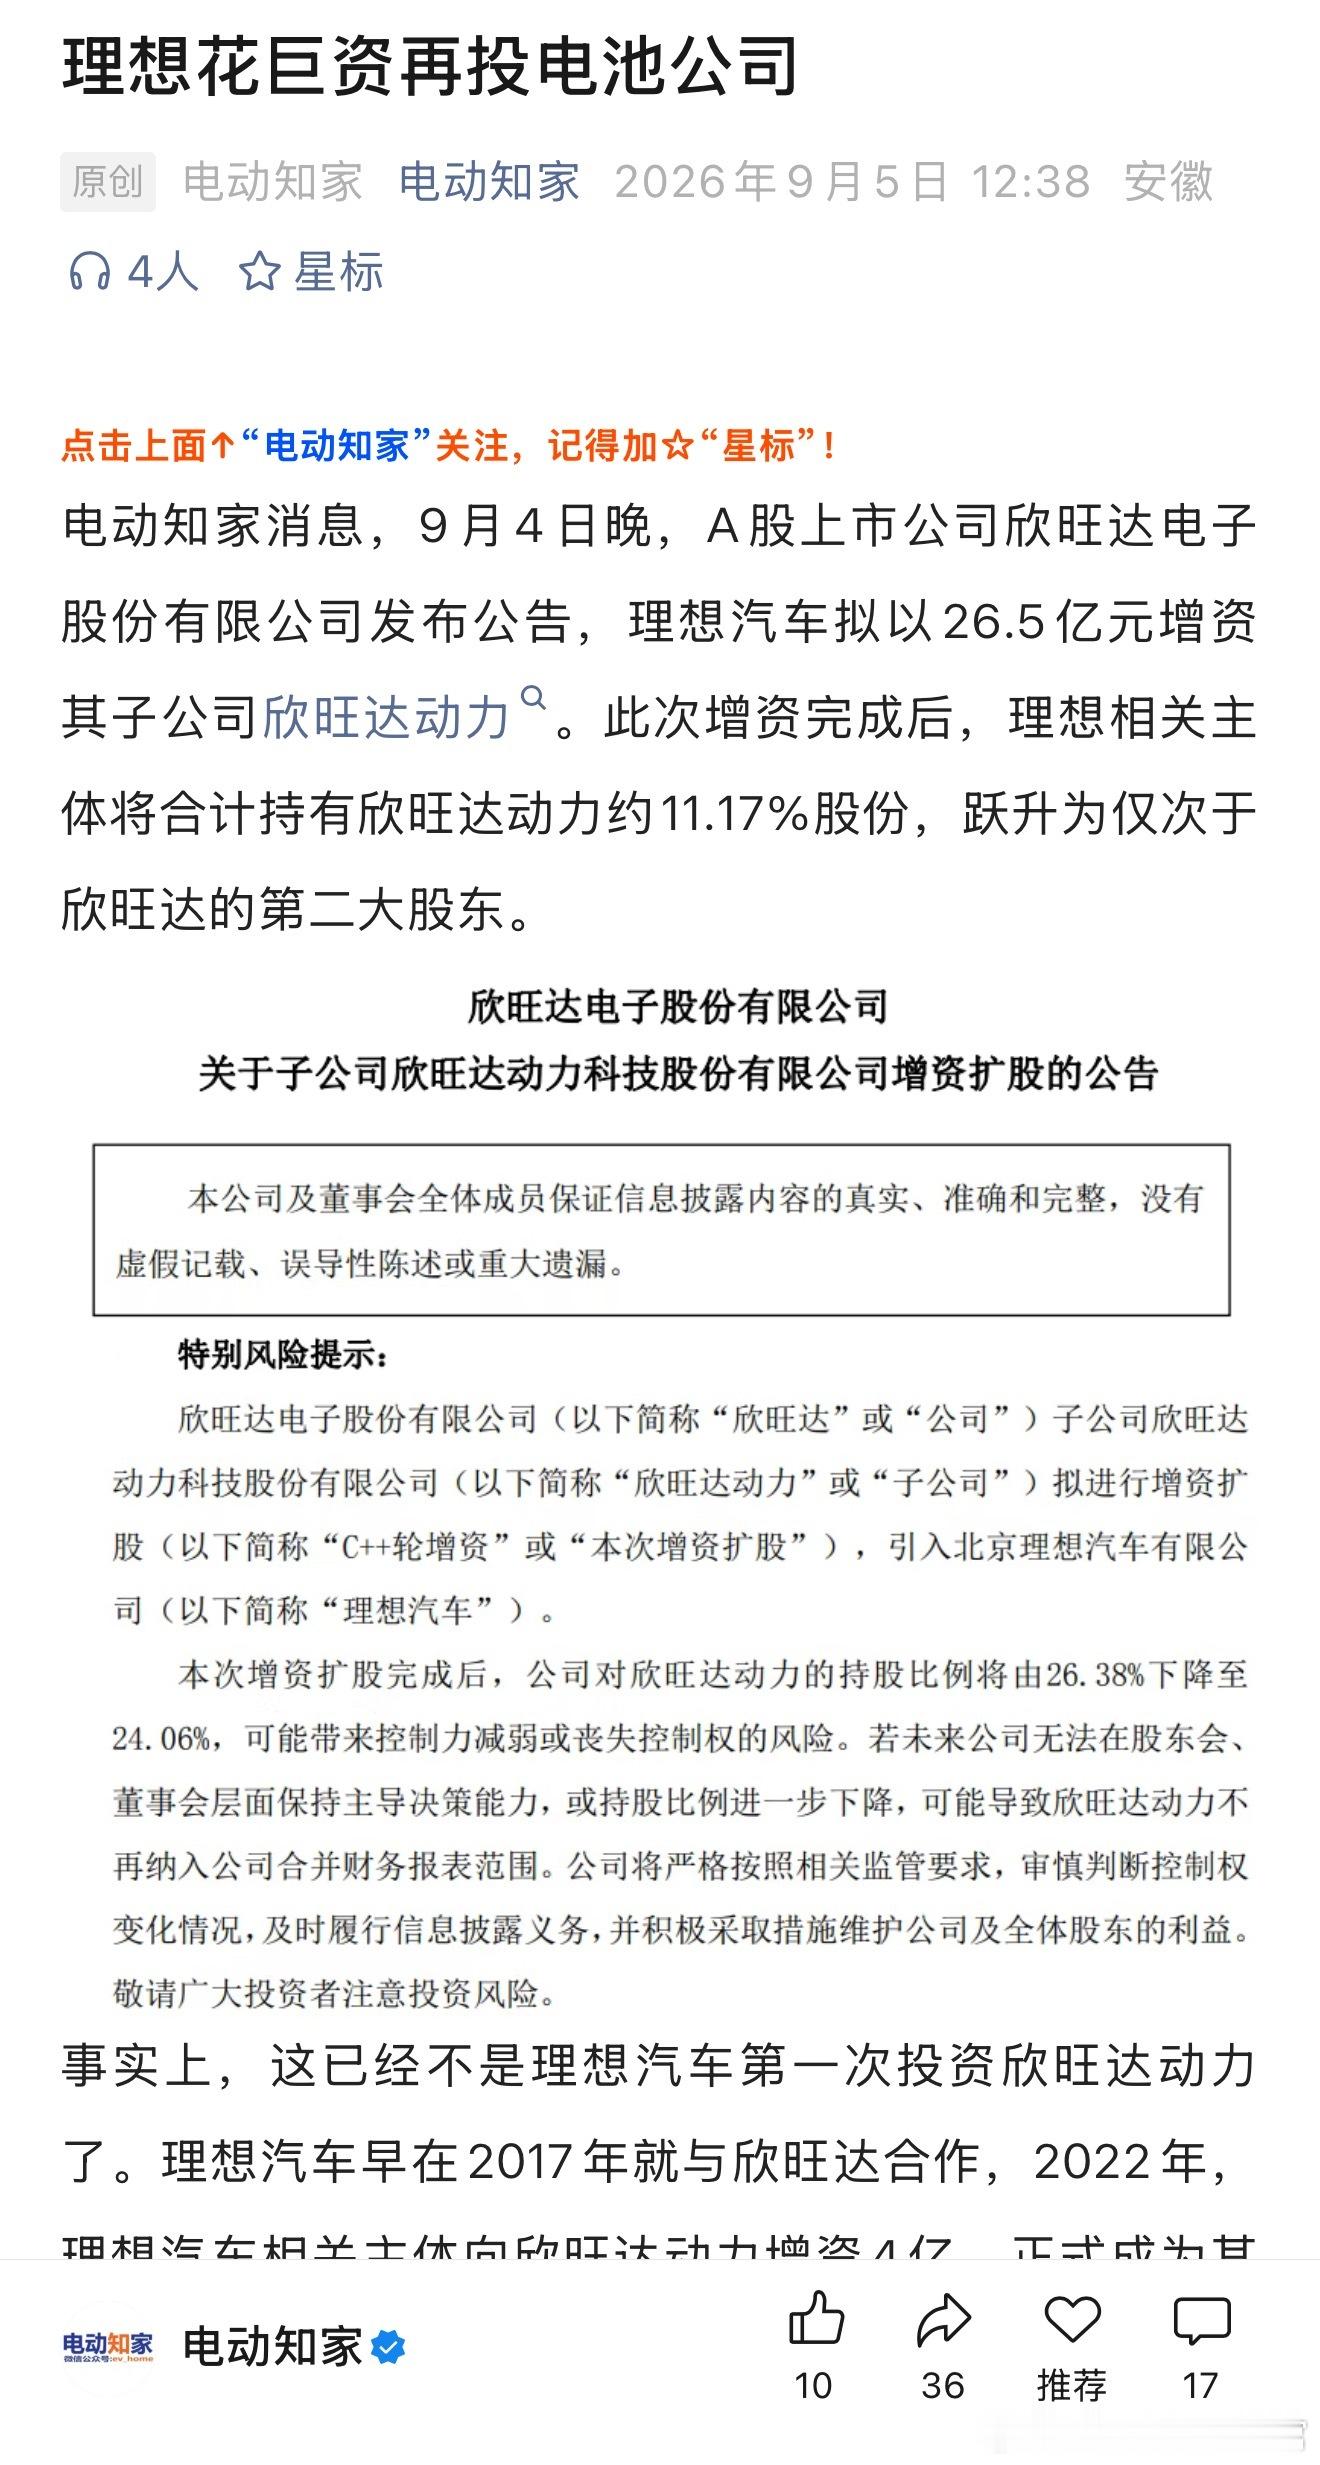
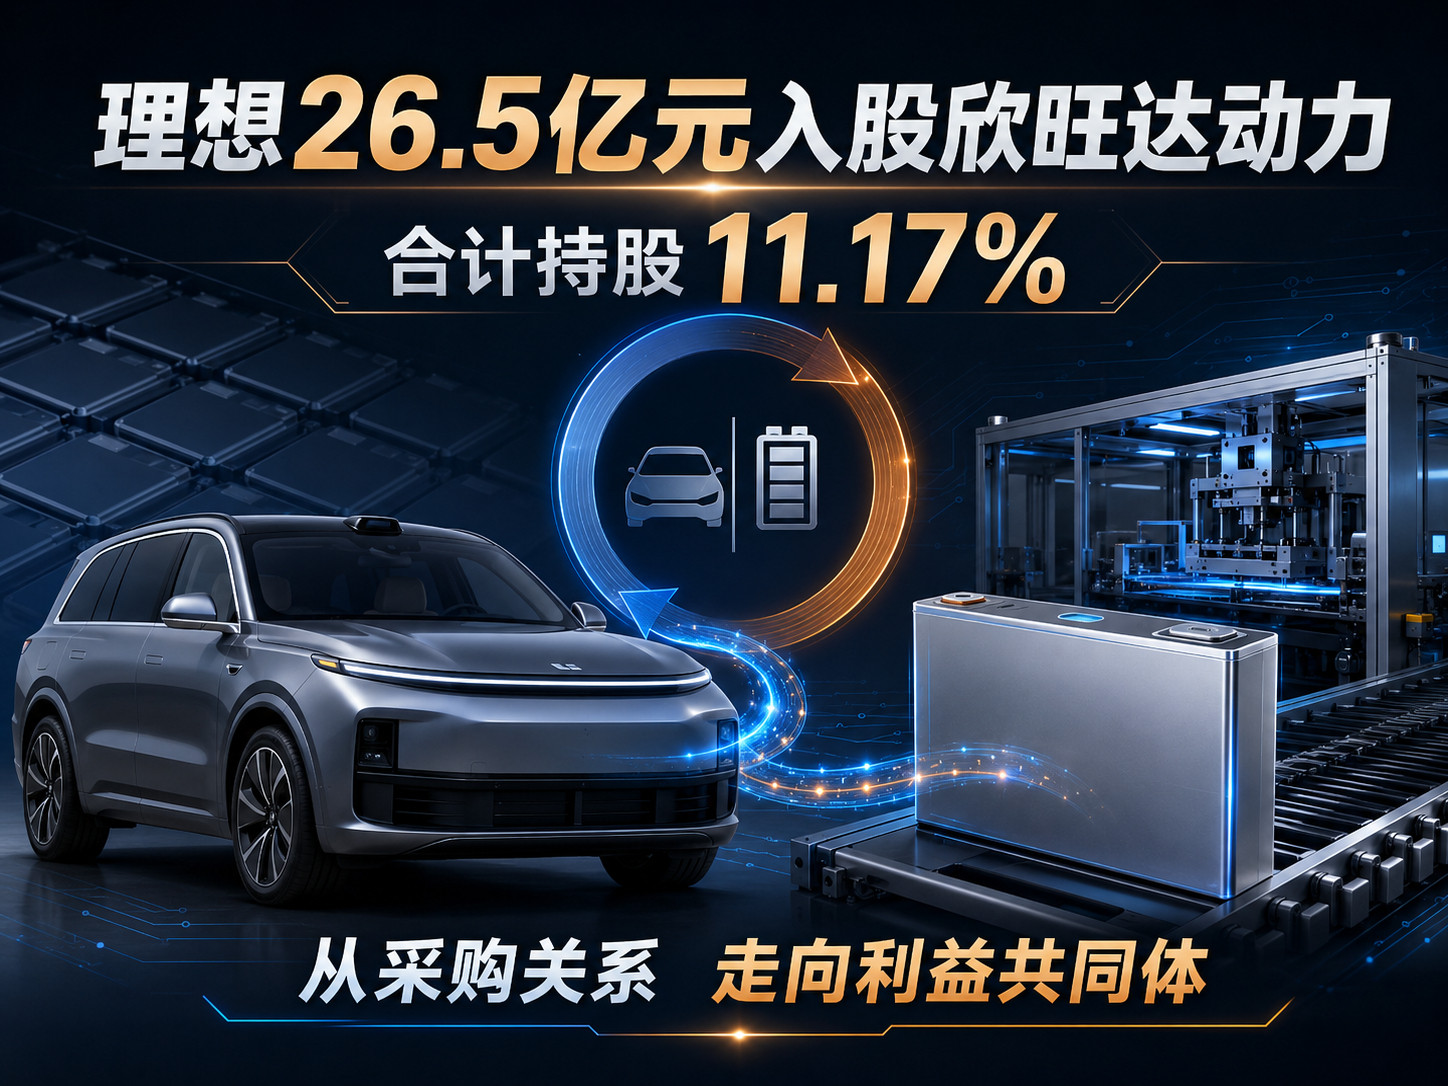
理想砸26.5亿入股欣旺达动力,持股11.17%。兄弟们,这不是简单的"买电池"
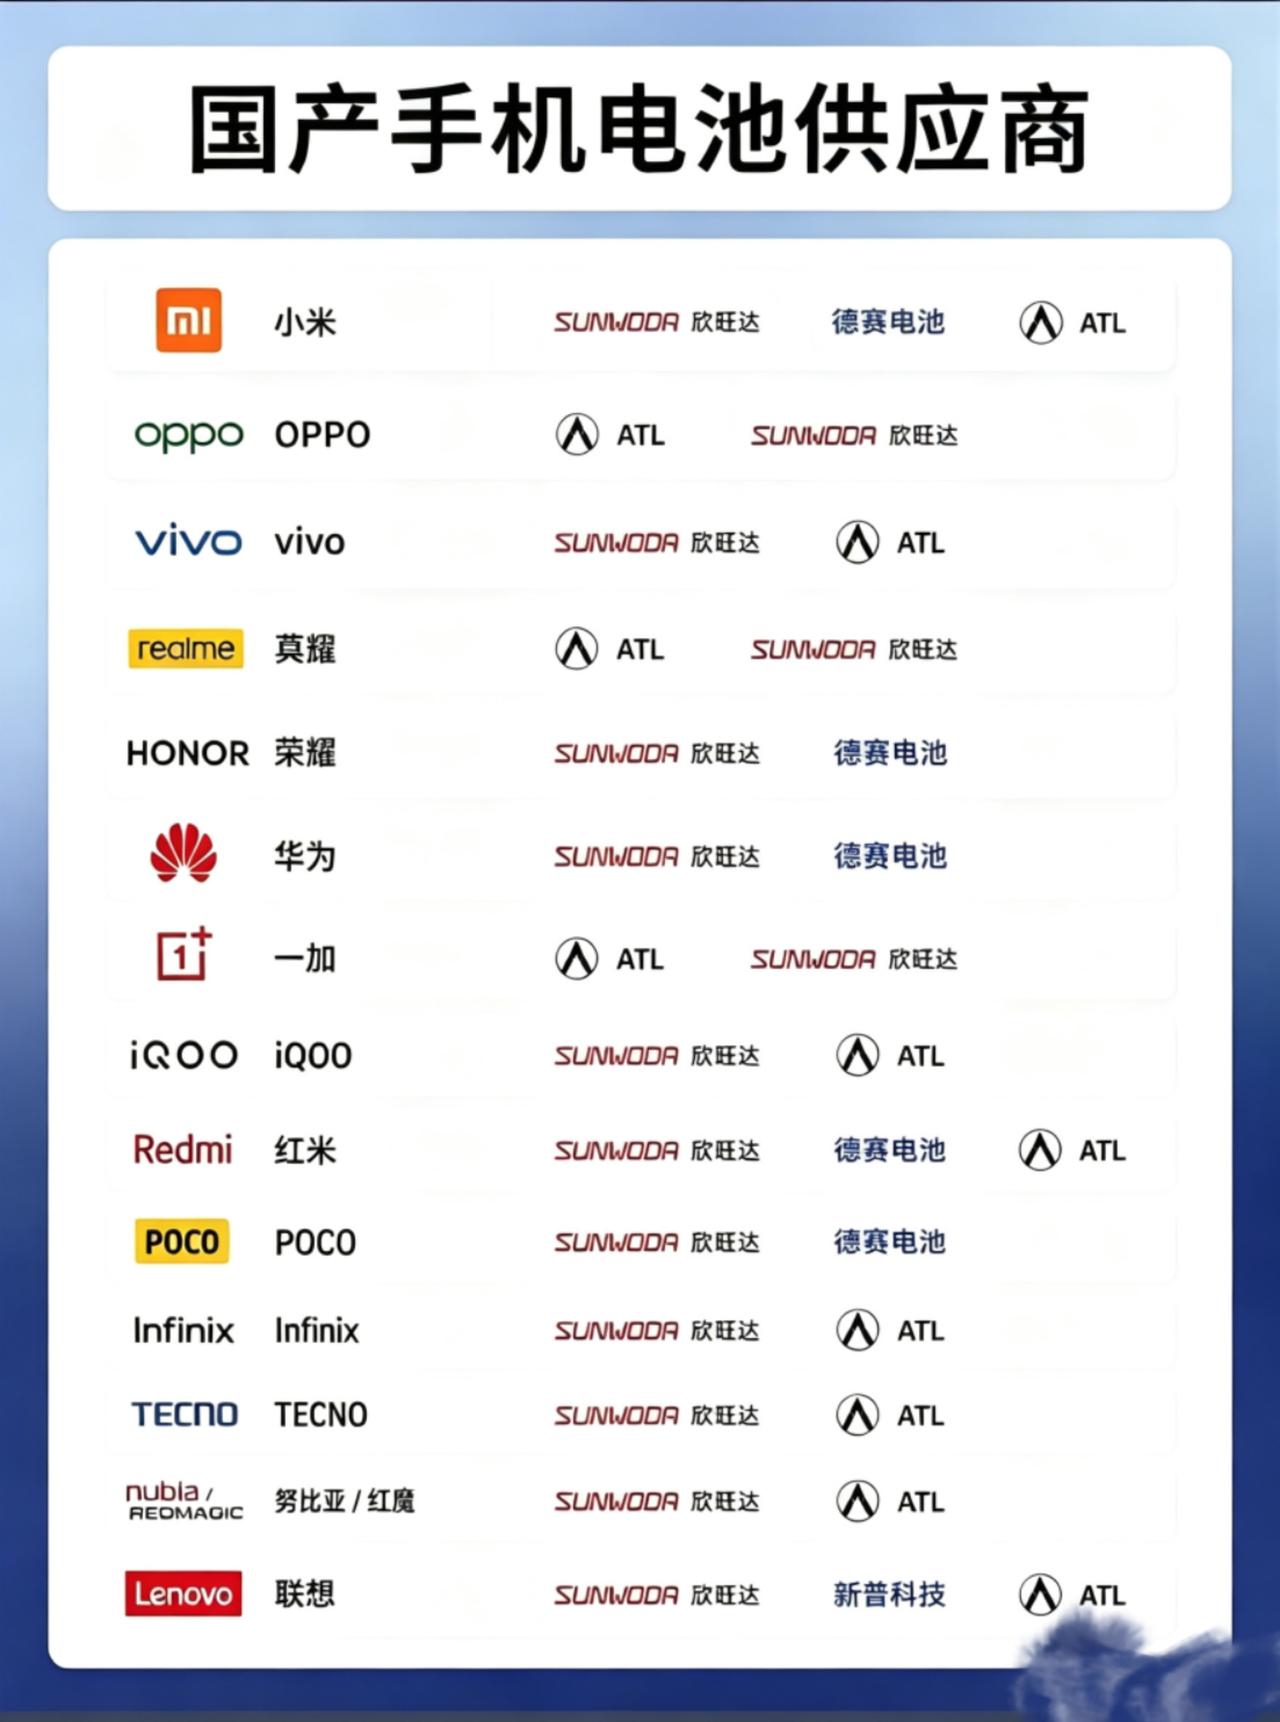
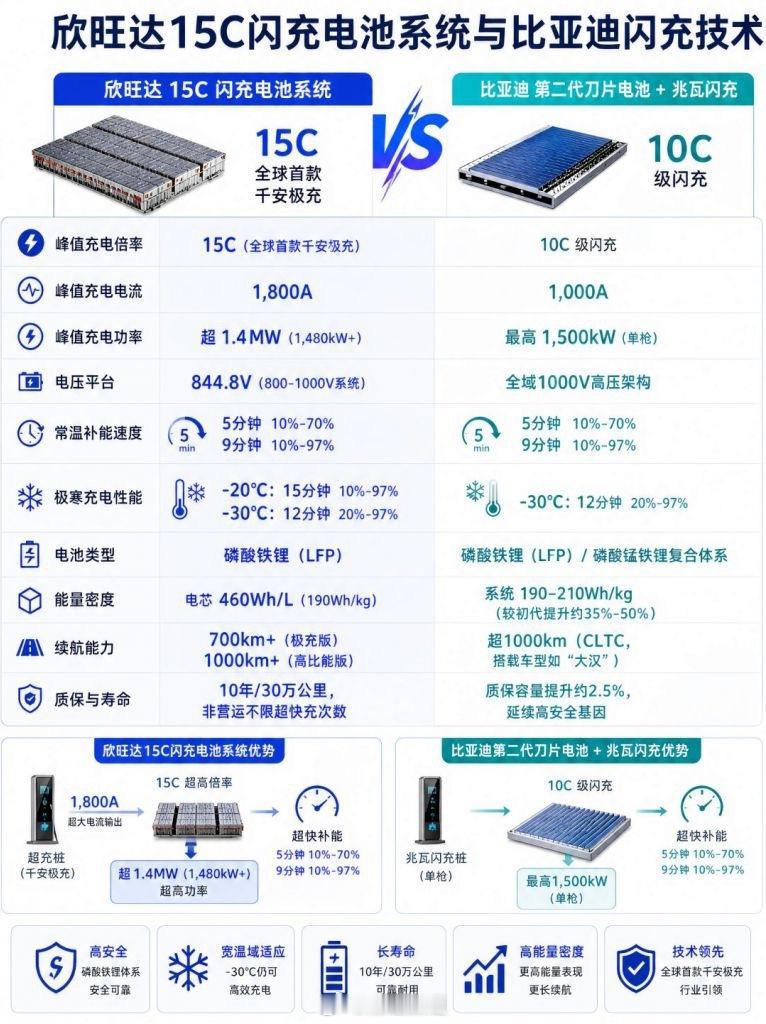
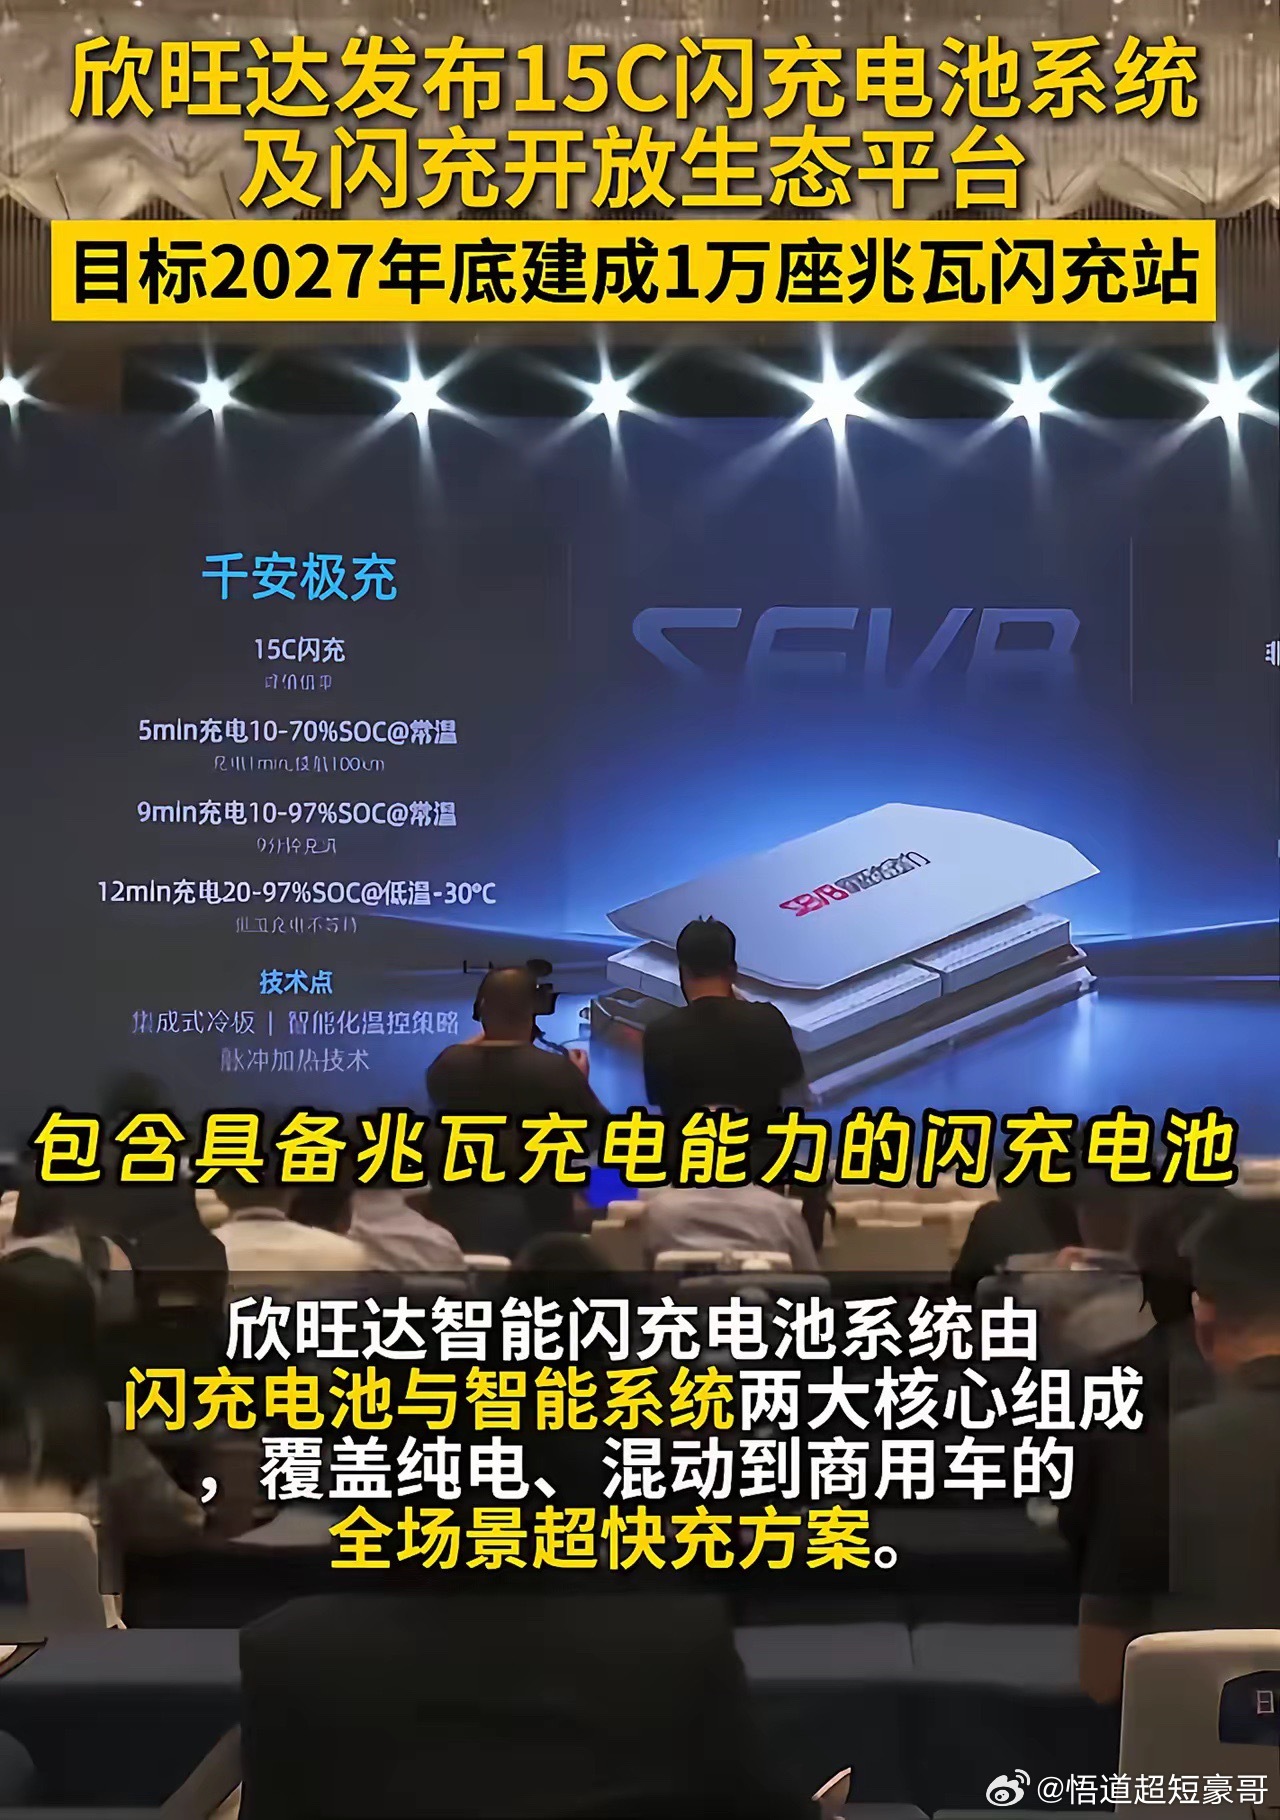
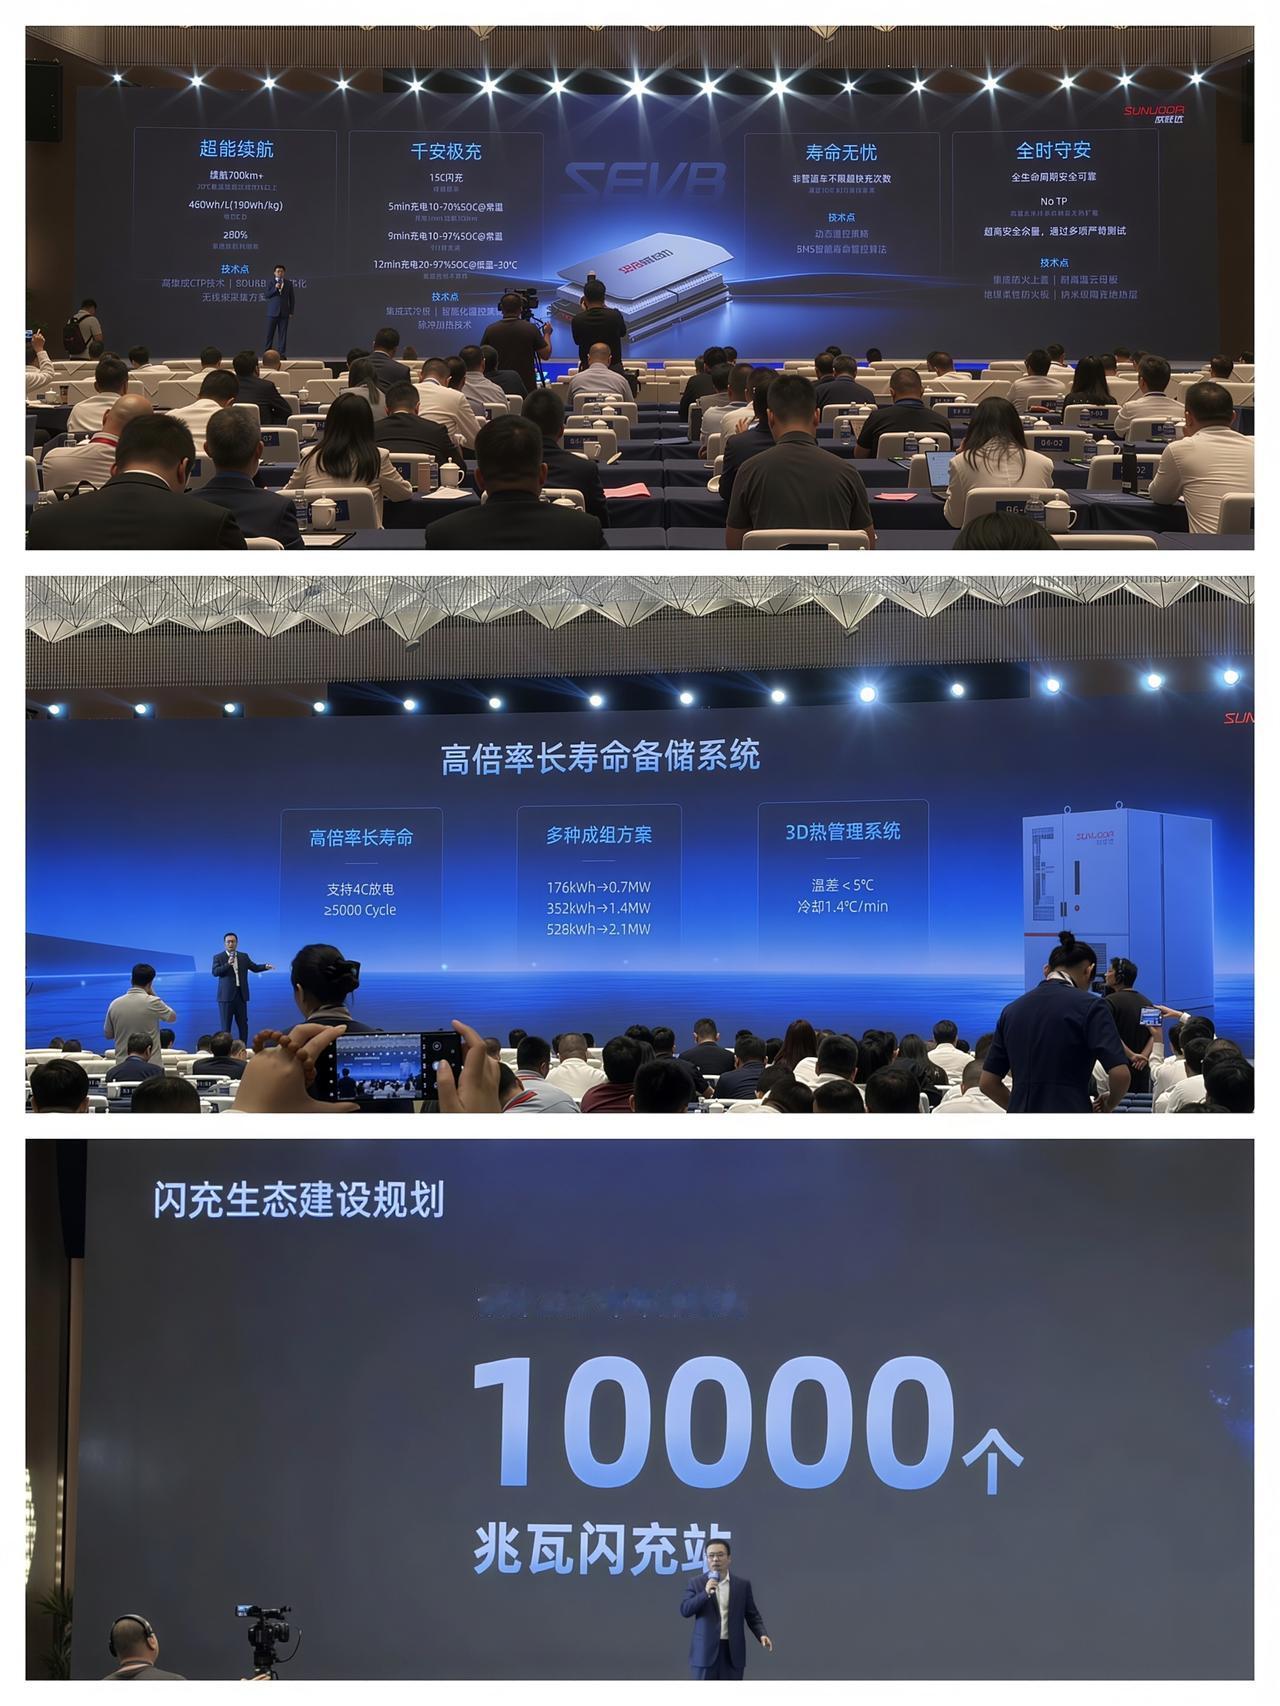
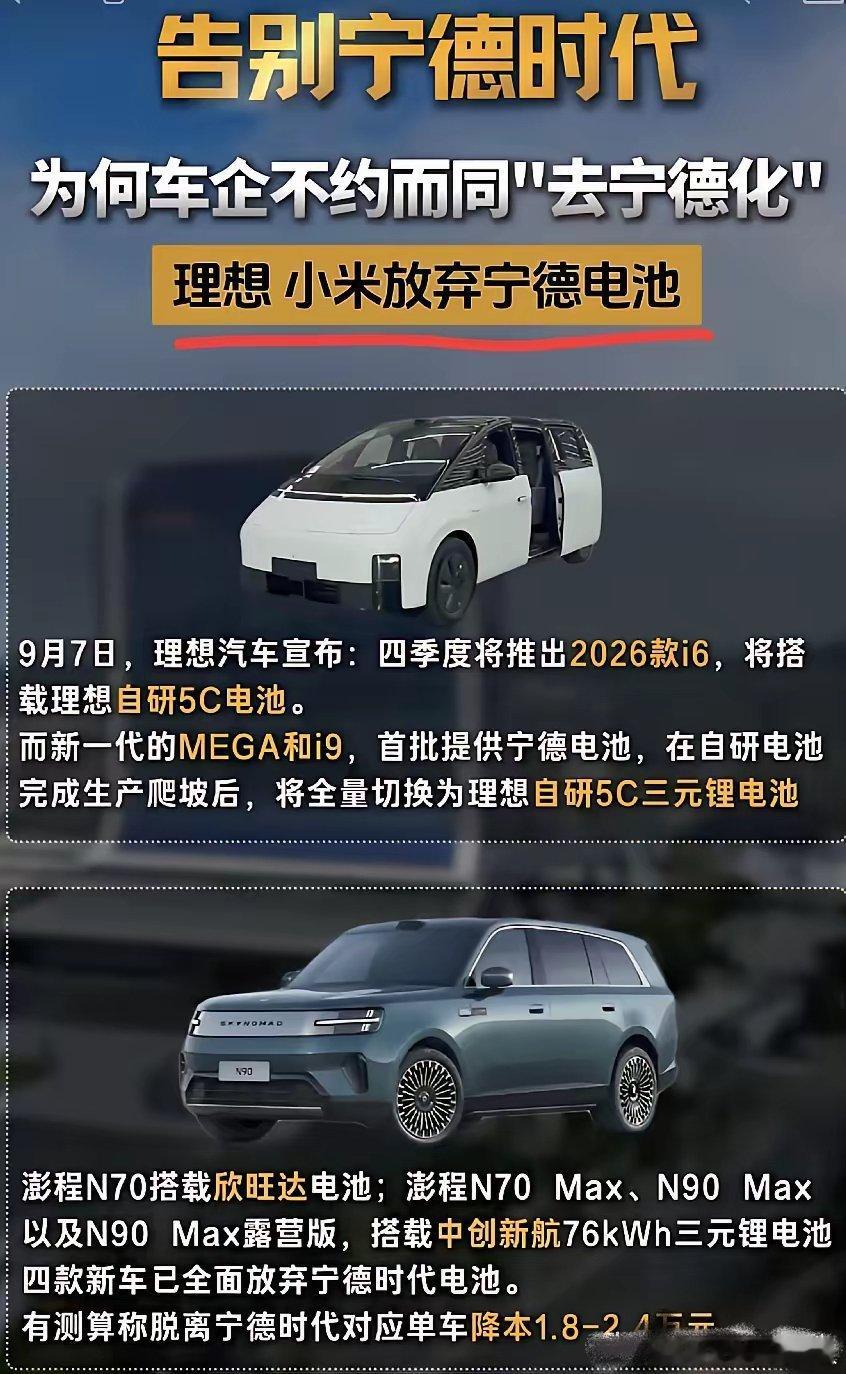
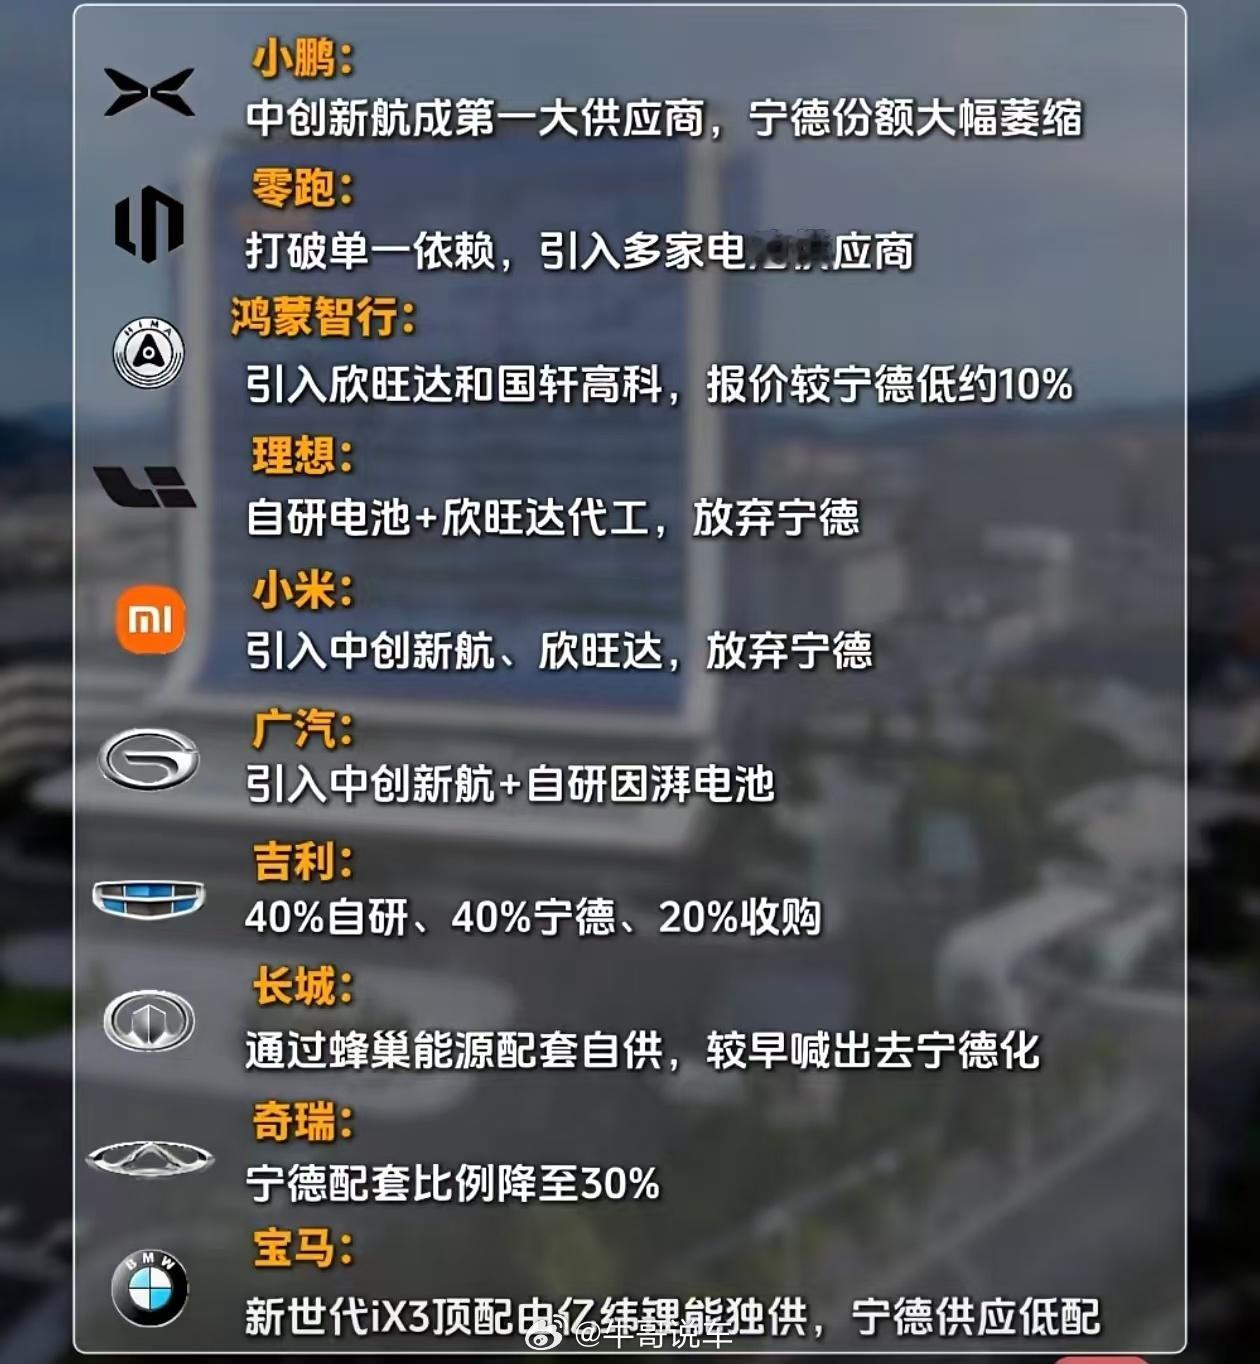
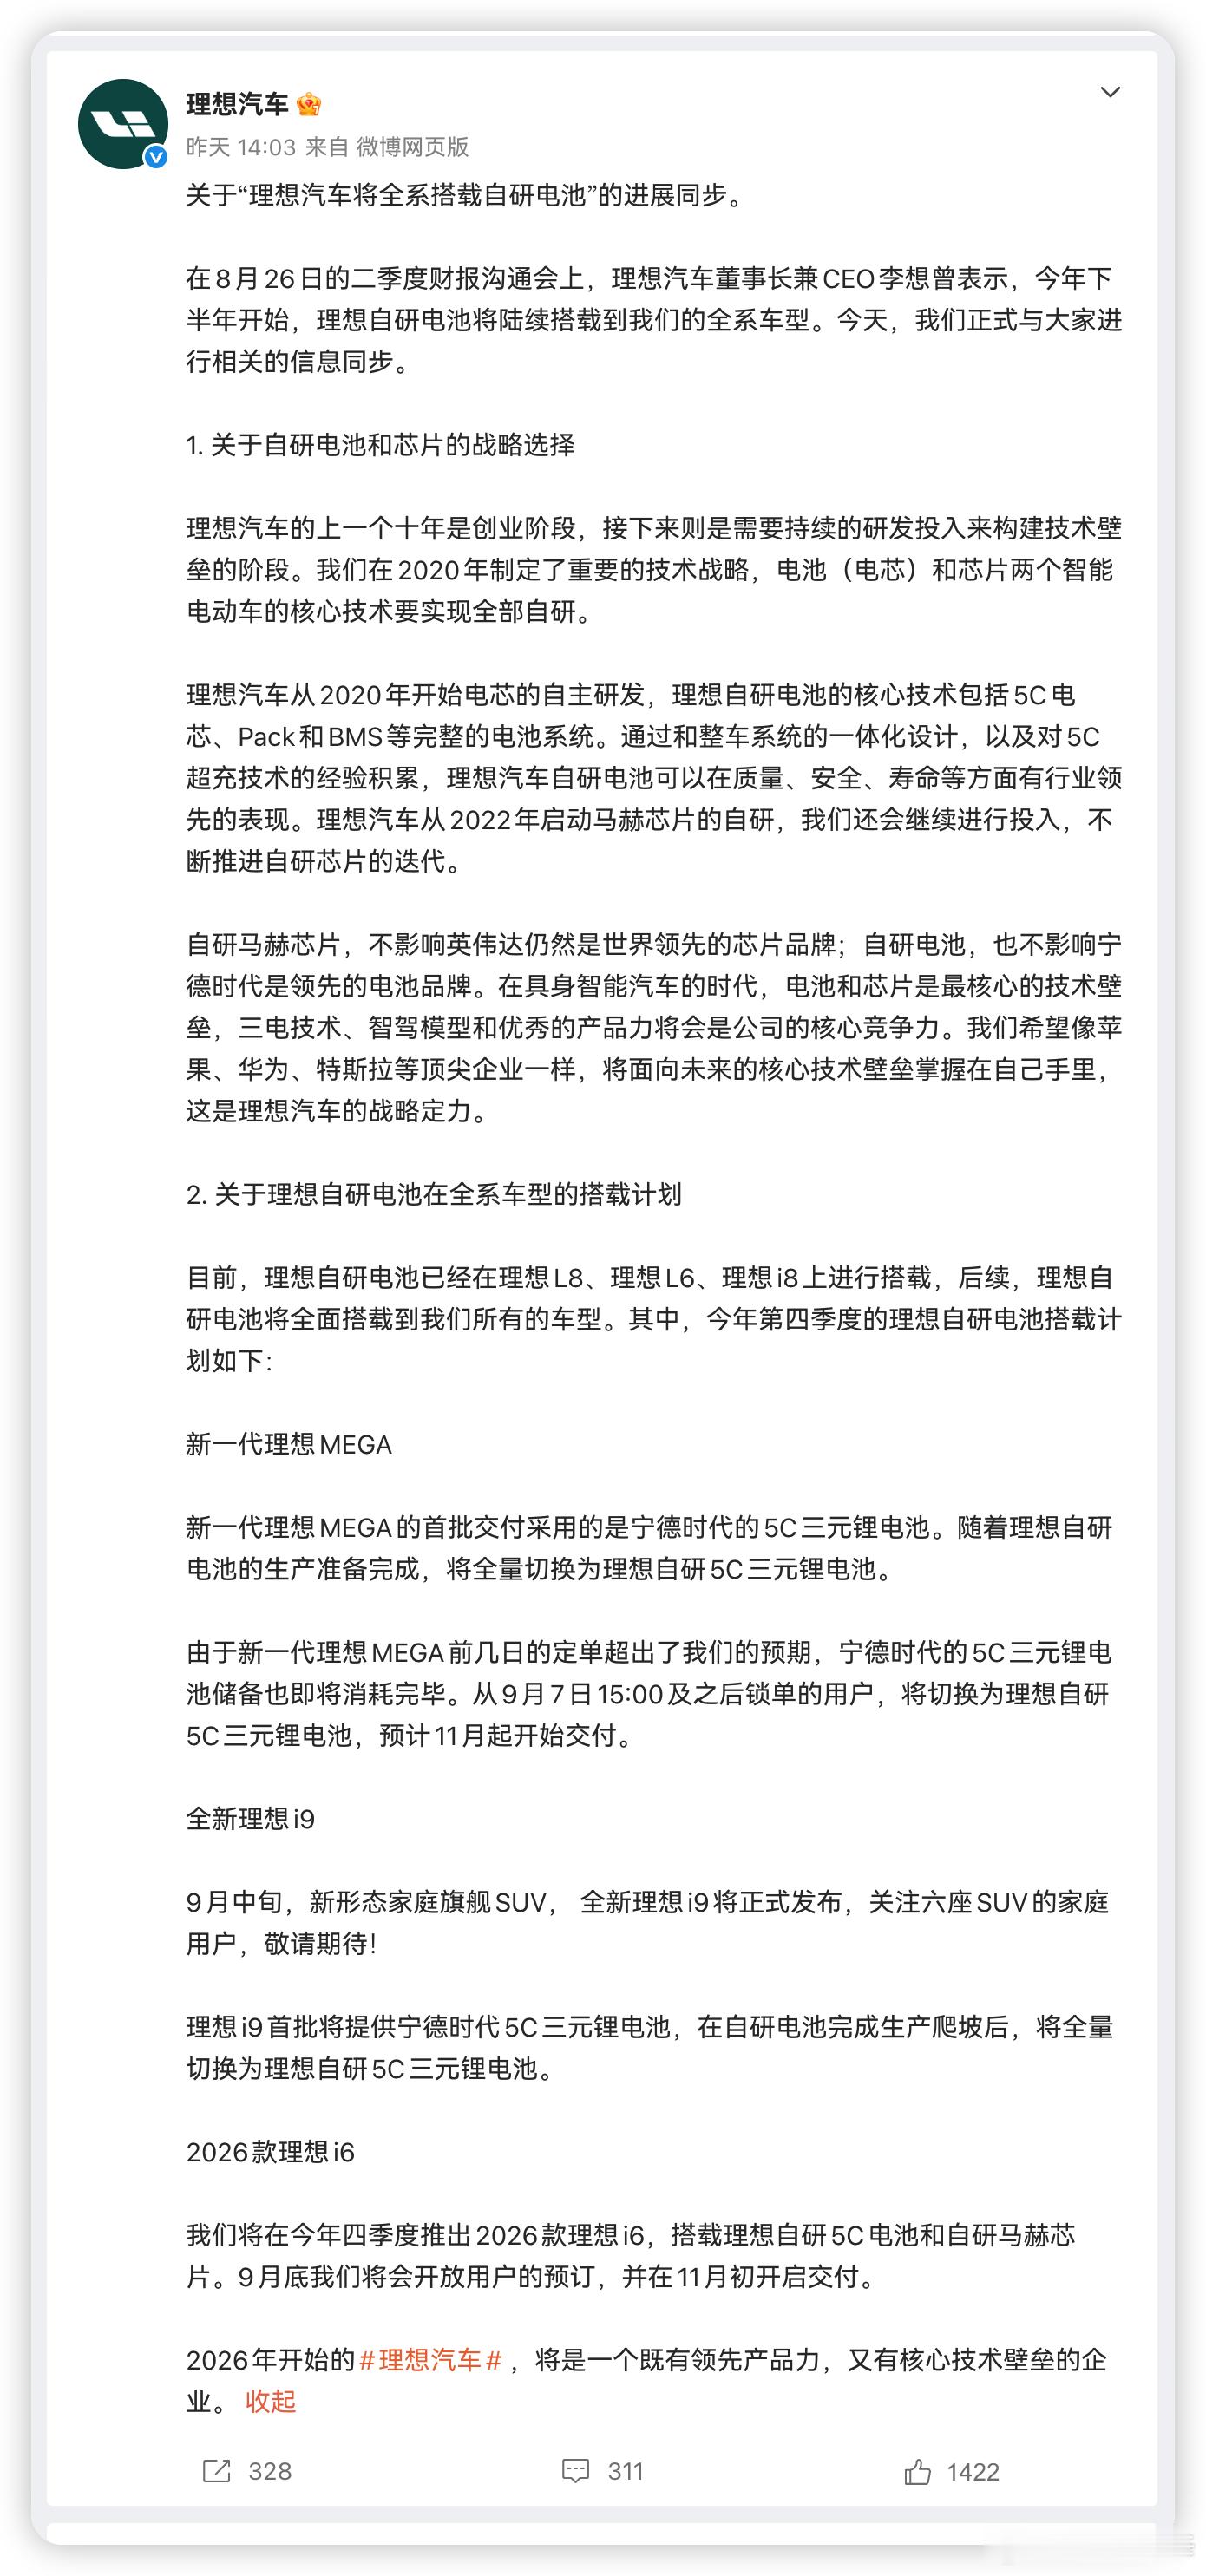
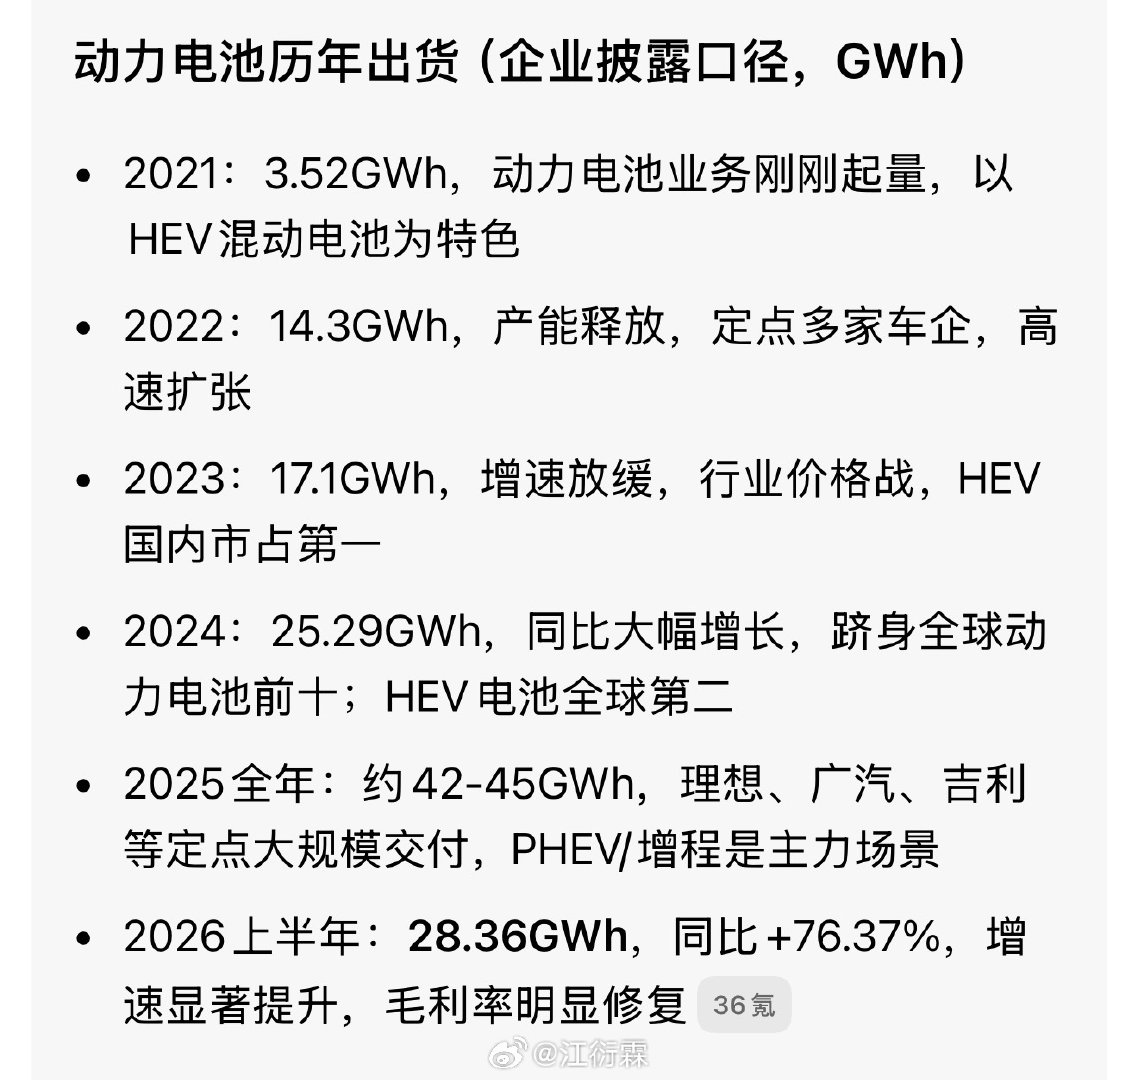
理想砸26.5亿入股欣旺达动力,持股11.17%。兄弟们,这不是简单的"买电池",是"造电池"。以前车企和电池厂什么关系?甲方乙方,你供货我采购,价低者得,关系脆弱。现在理想从"客户"变成"股东",从"挑供应商"变成"一起养孩子"。为什么选欣旺达?因为欣旺达不只是HEV全球第一,动力电池的底子也硬。理想看中的不是"现在能供多少货",是"未来能一起搞出什么东西"。26.5亿换11.17%股份,这笔账怎么算?短期看,理想锁定了电池产能,供应链更安全。长期看,双方一起搞研发、一起拓市场、一起分蛋糕,从"买卖关系"变成"共生关系"。我的观点:这是新能源产业链的新趋势。以后车企和电池厂,不再是"你卖我买"的简单交易,是"联合开发、资本共建"的深度绑定。谁能先跑通这个模式,谁就能在电池成本、技术迭代、产能保障上占先机。欣旺达+理想,打了个样。接下来看其他车企跟不跟。车企电池资本协同新趋势从客户走向股东的产业共赢理想拟增资欣旺达26.5亿买HEV混动认准大厂严选欣旺达电池
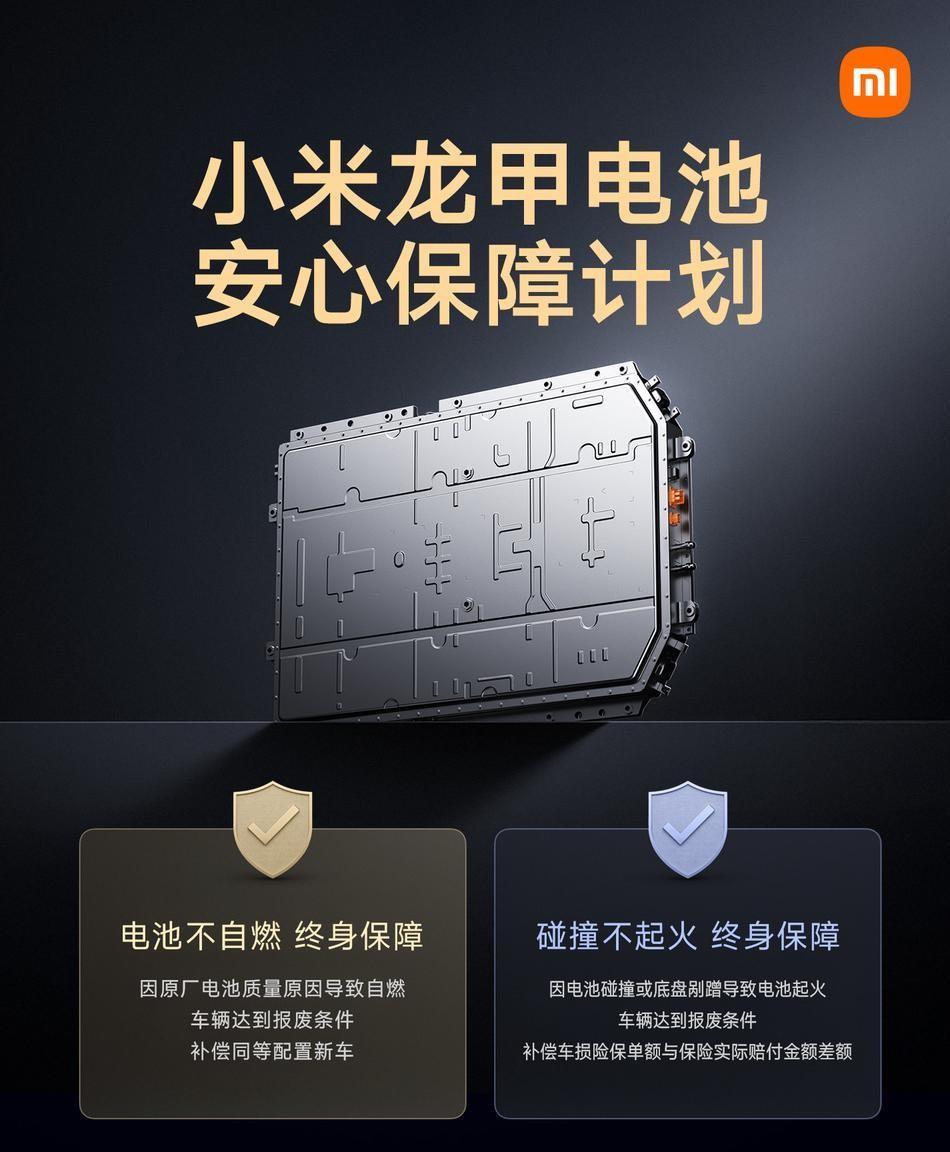
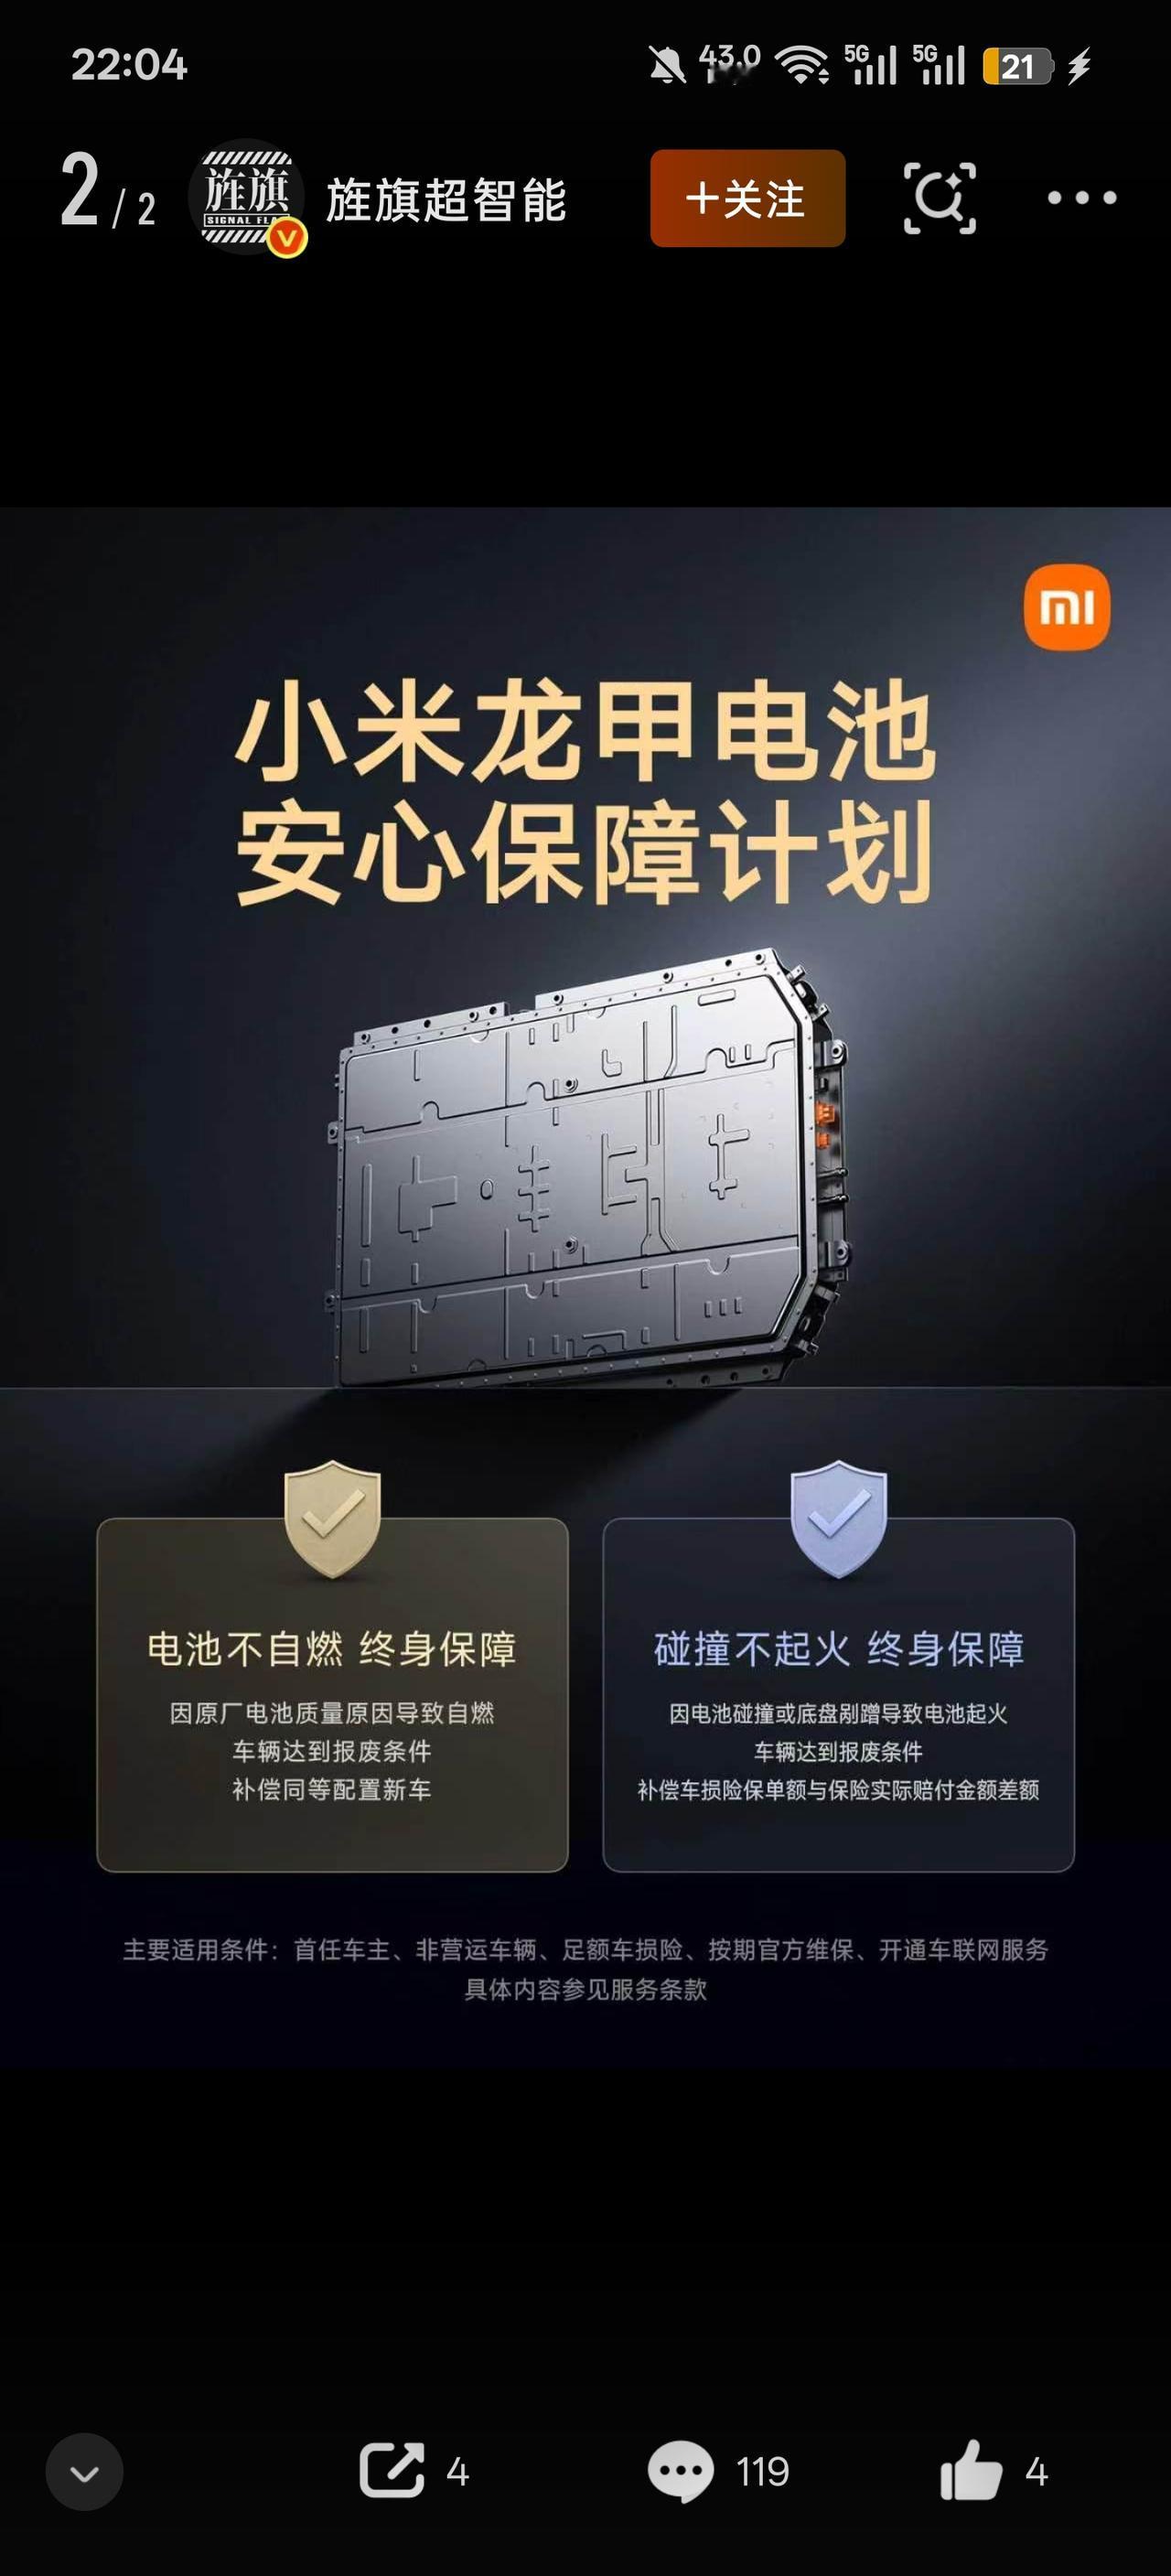
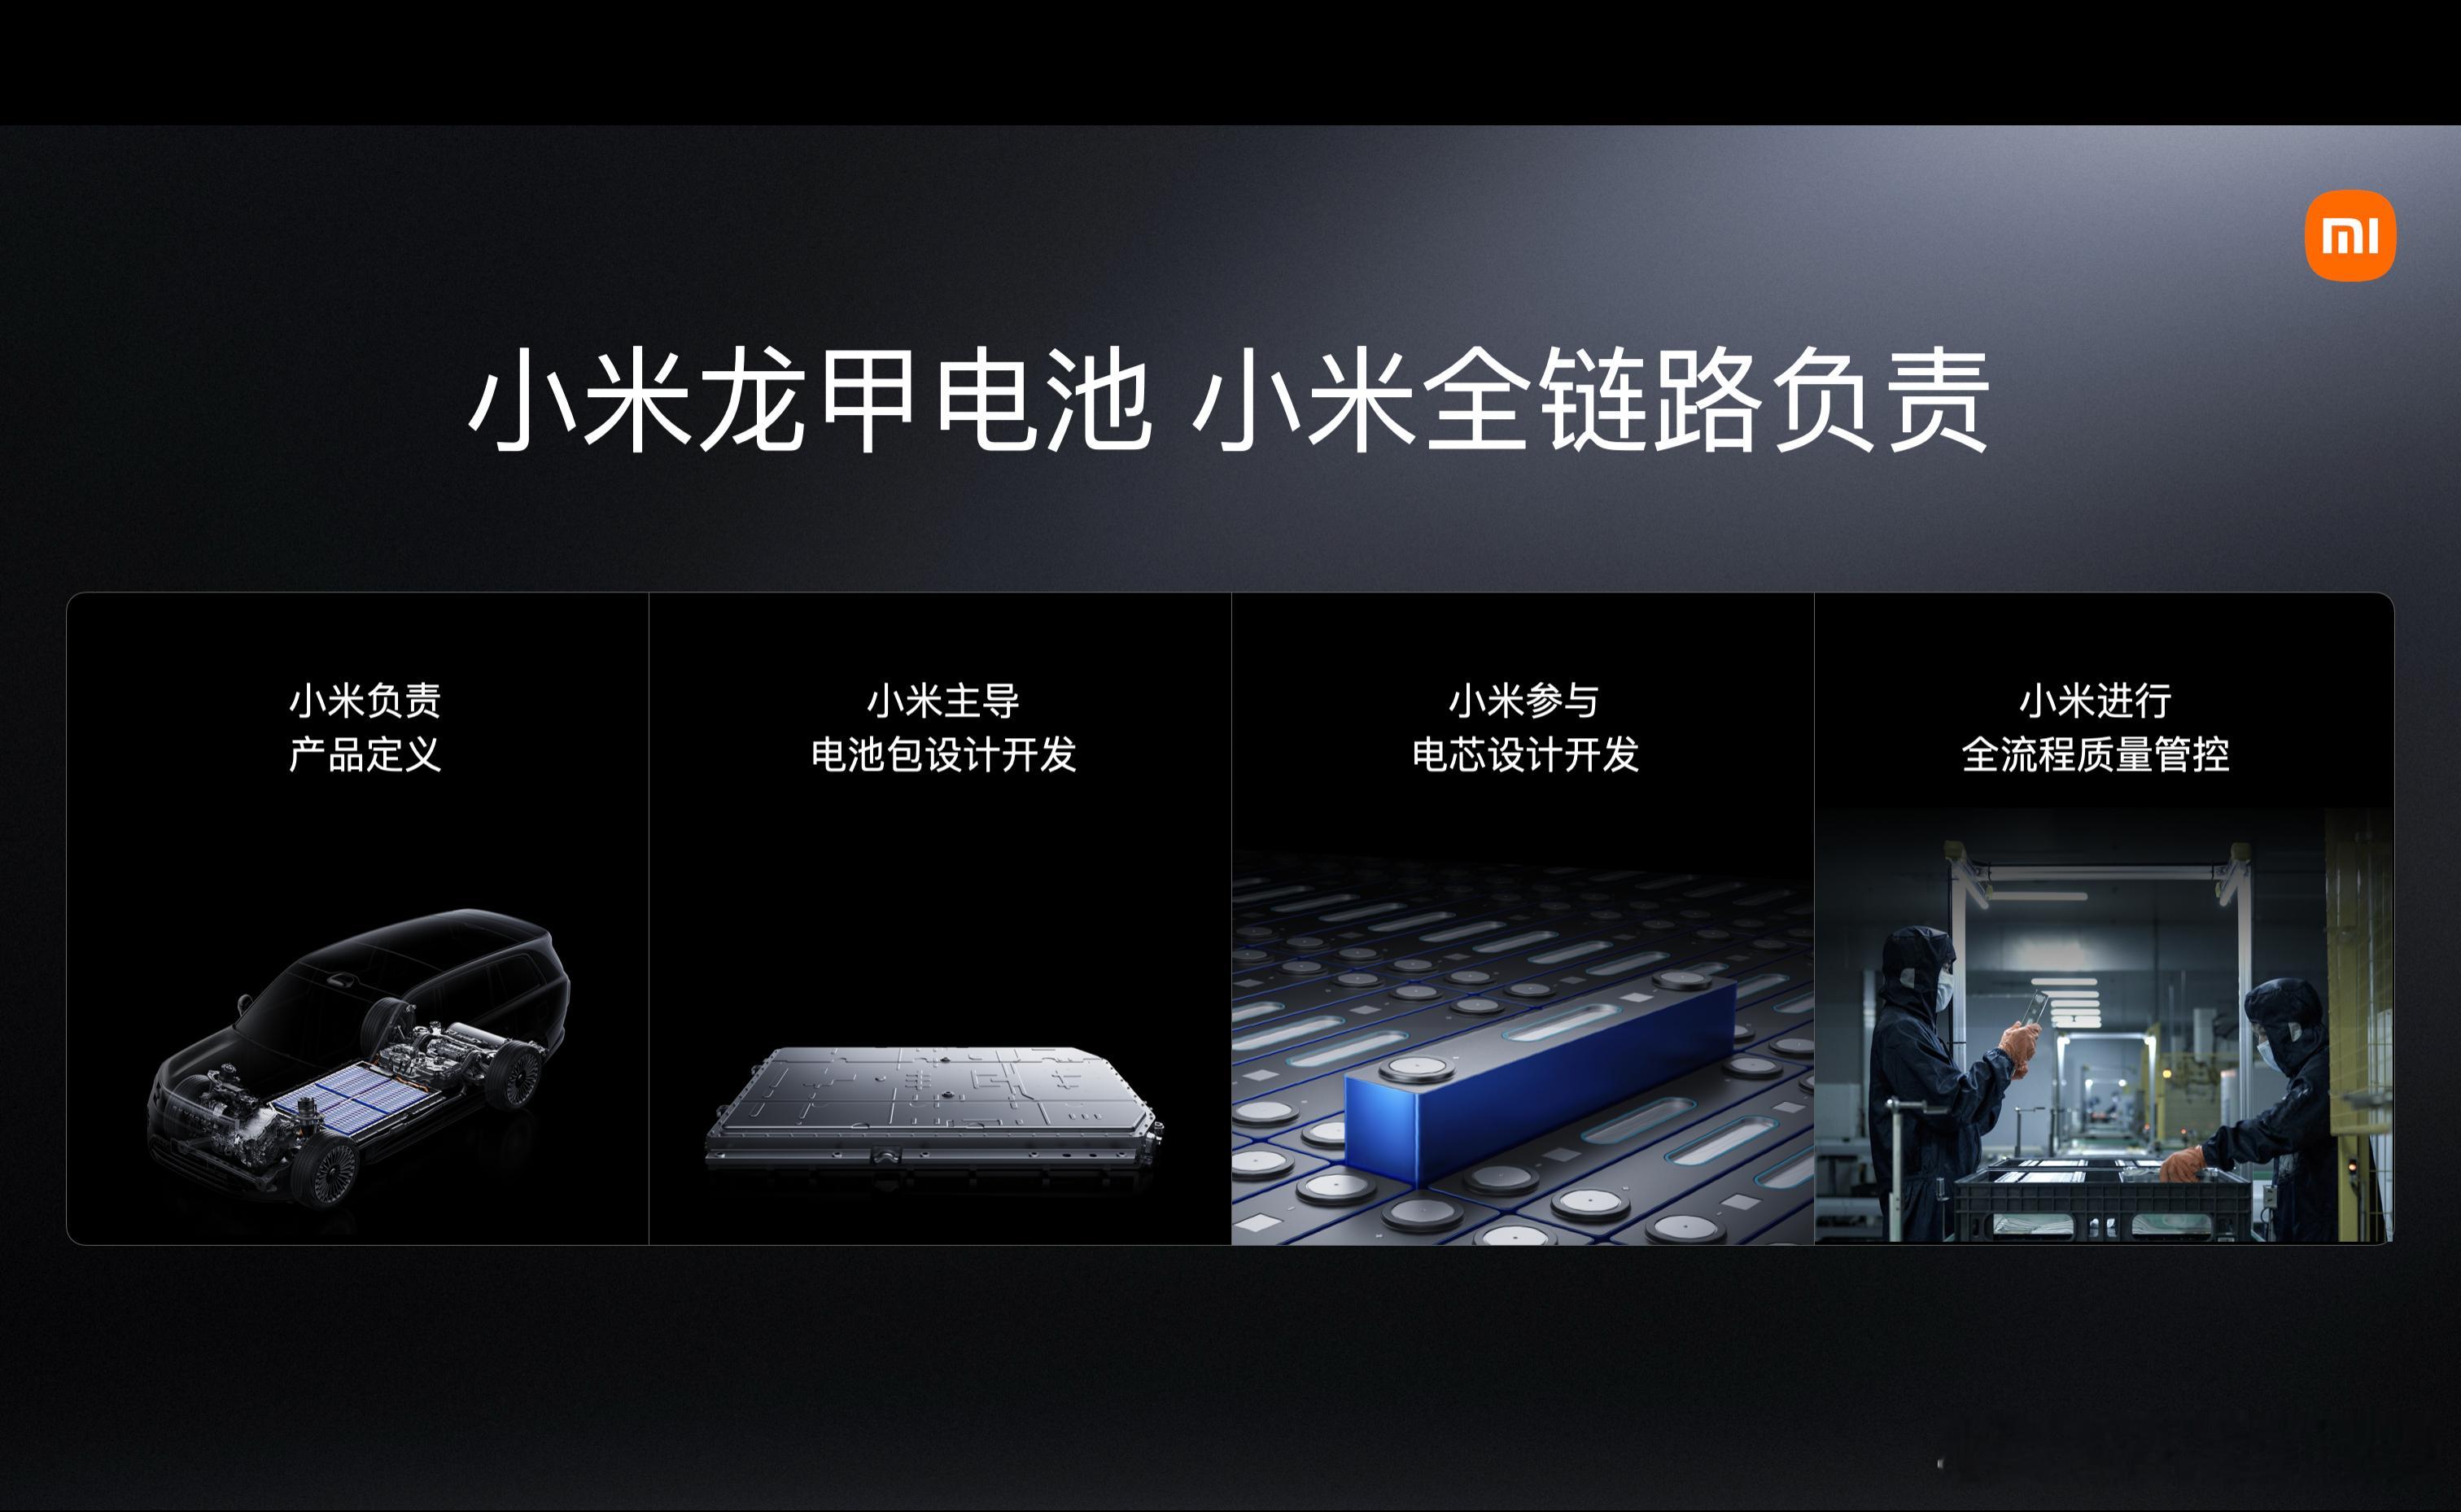
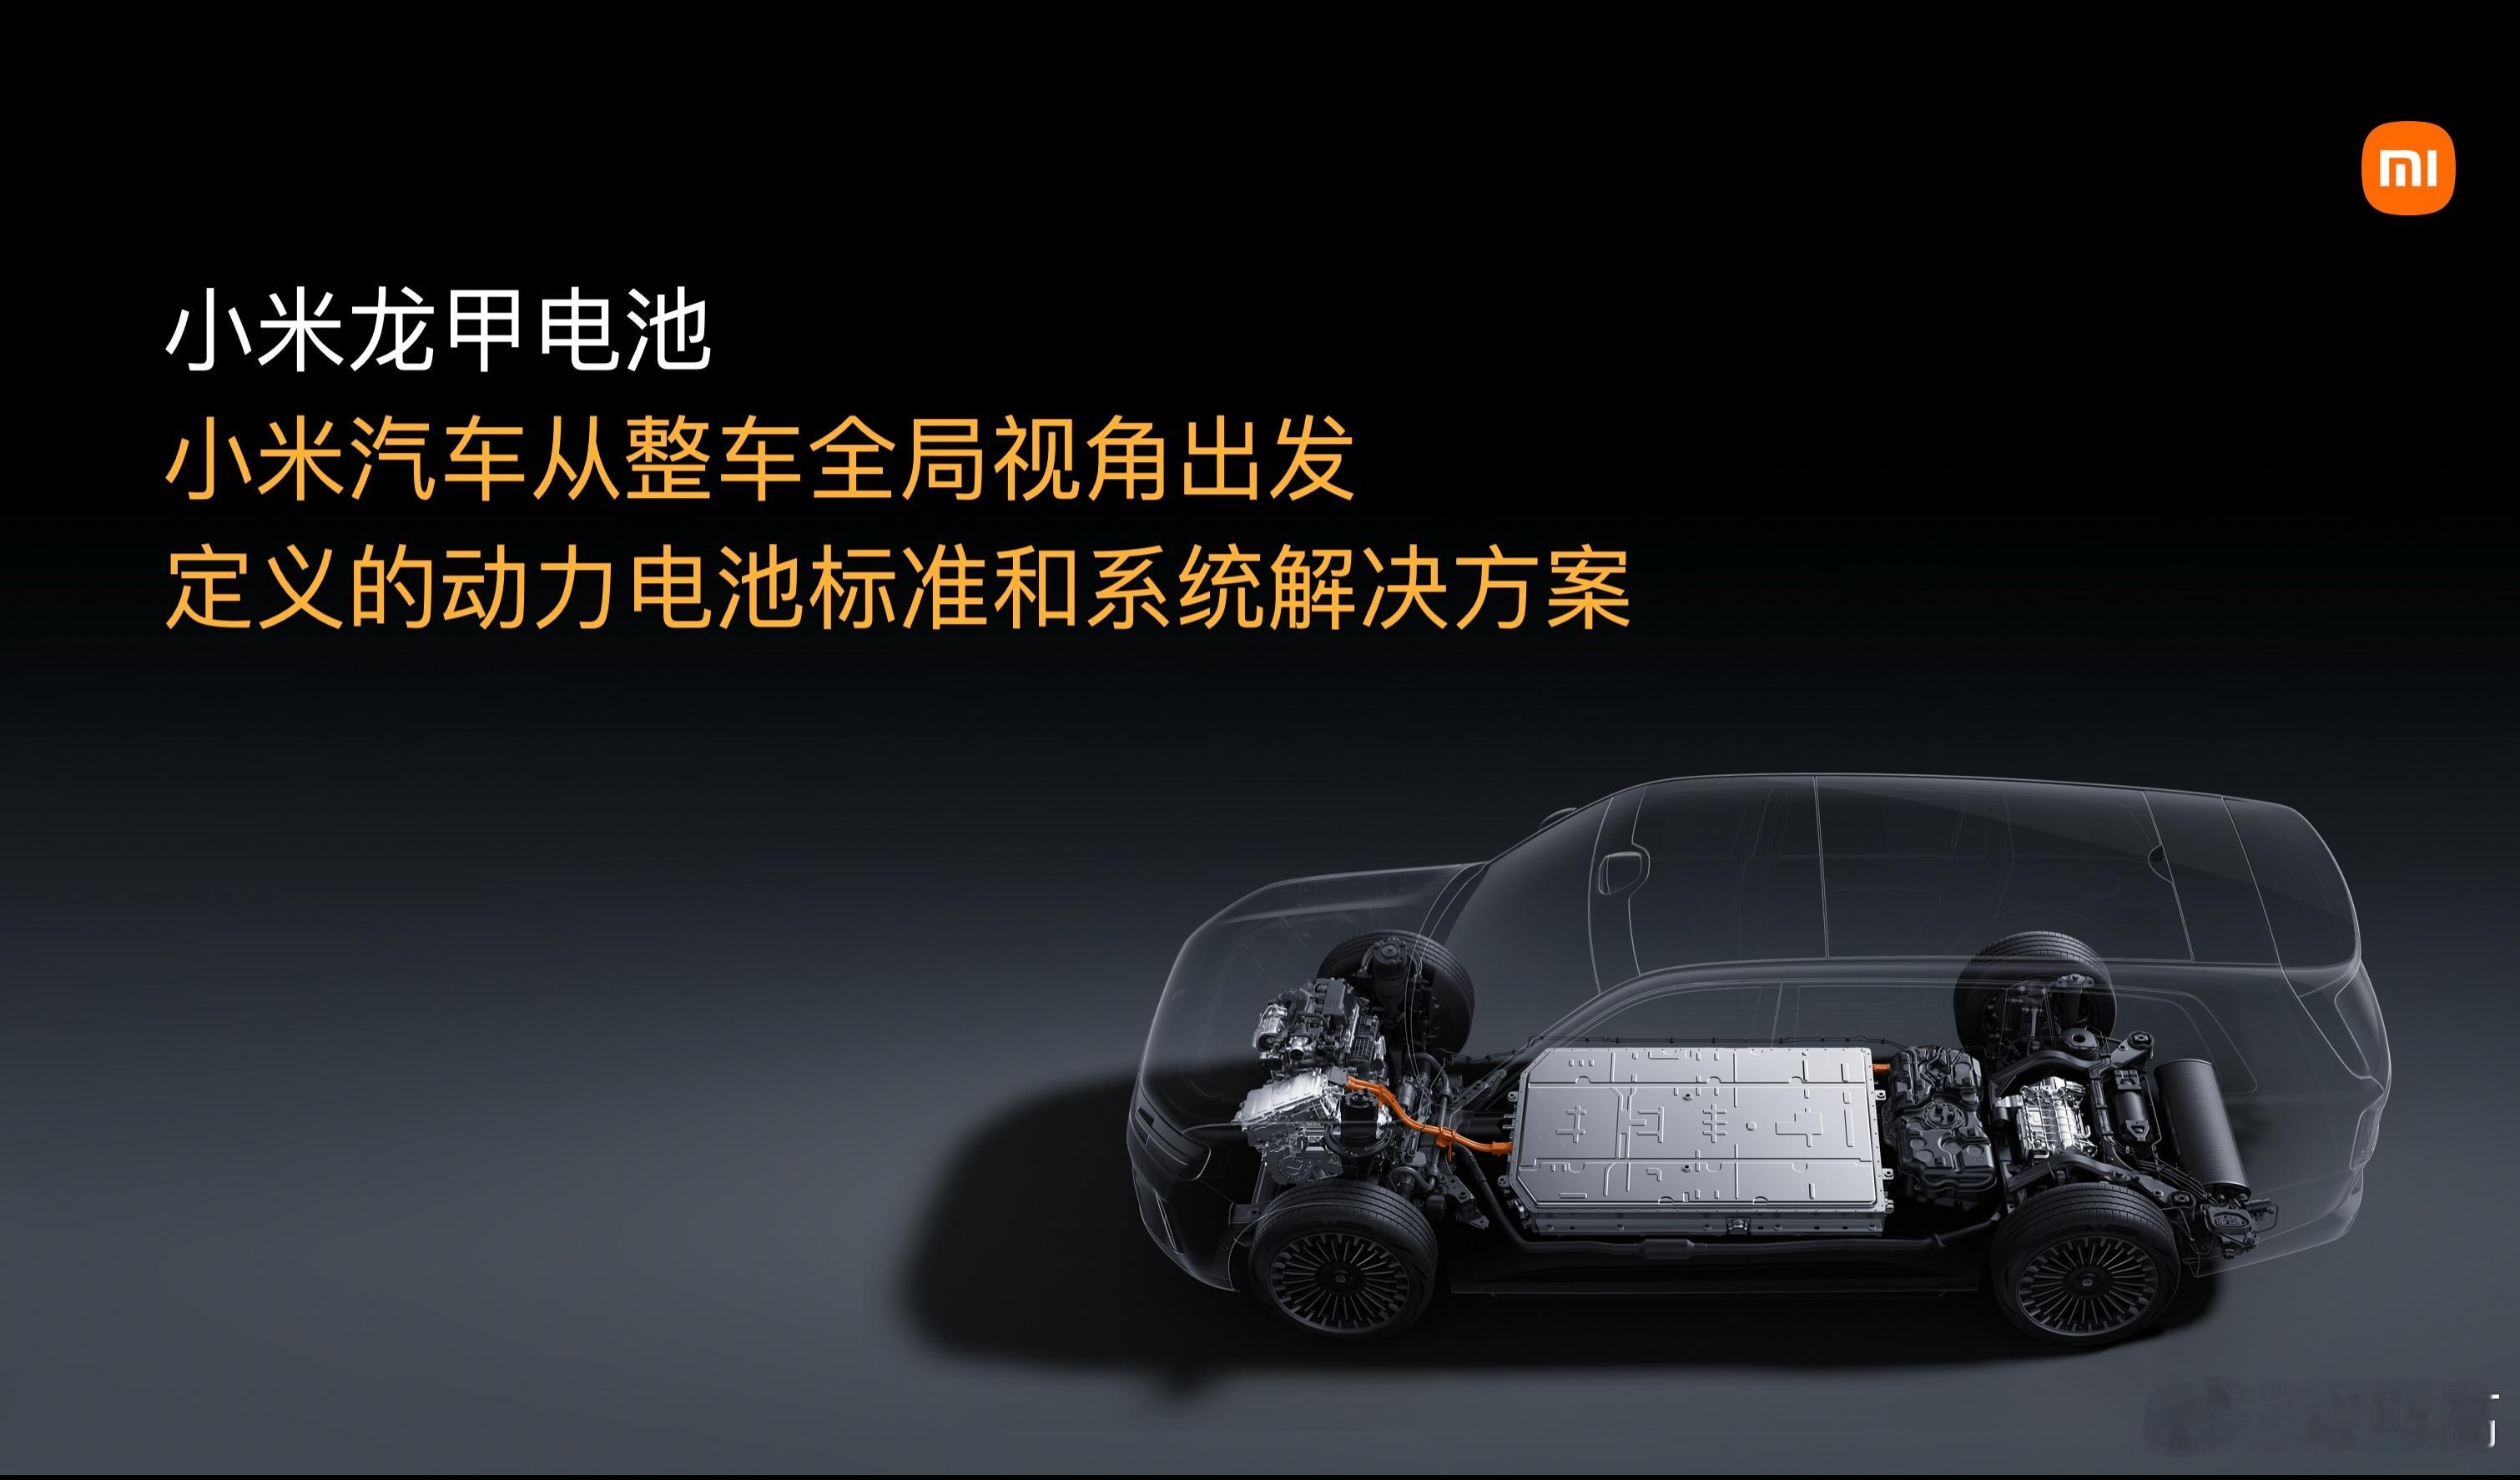
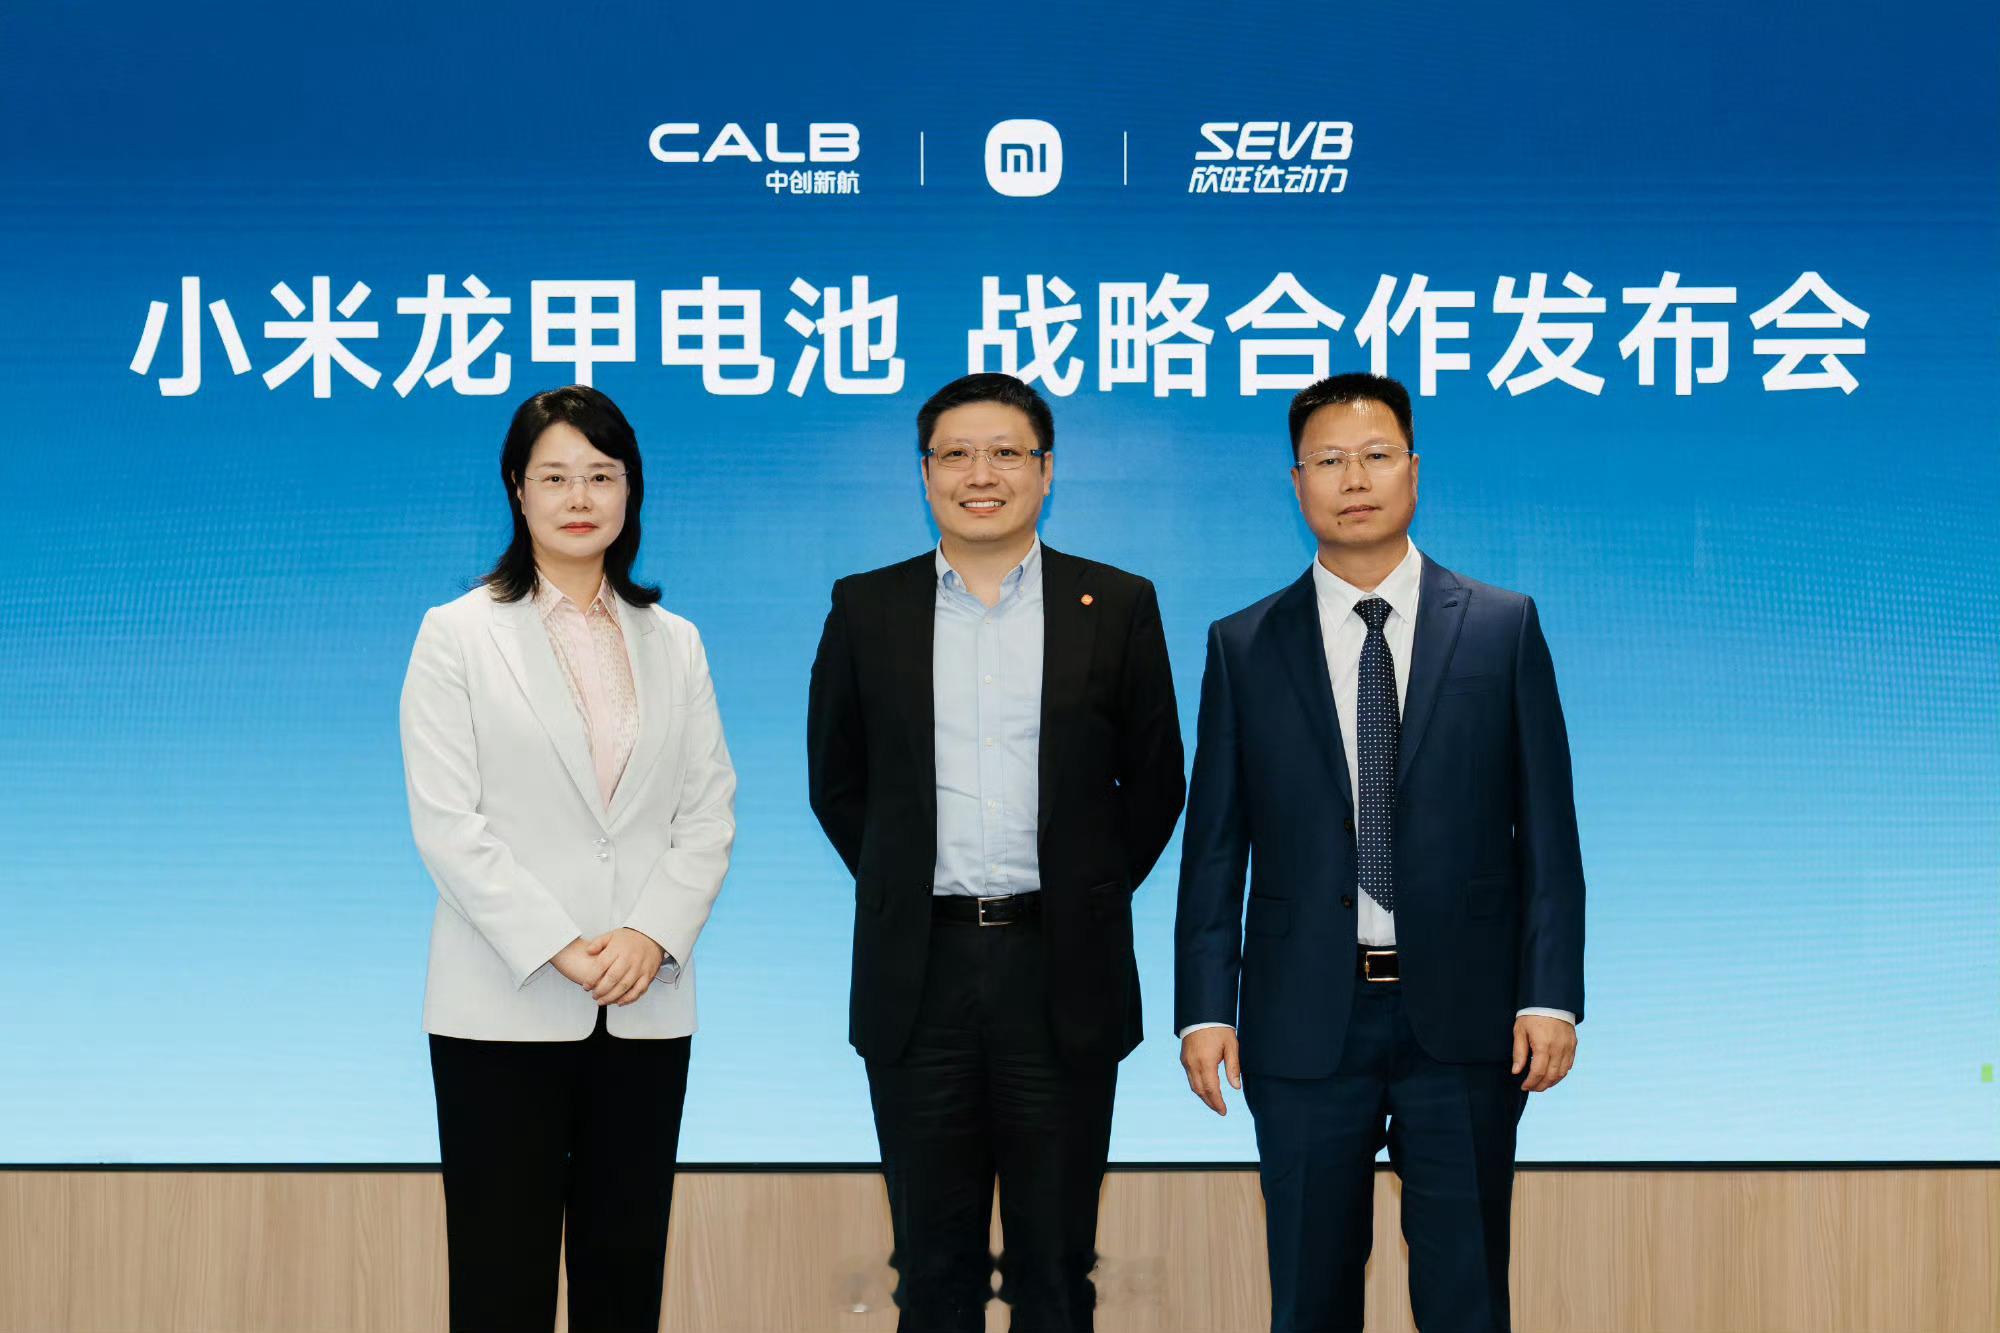
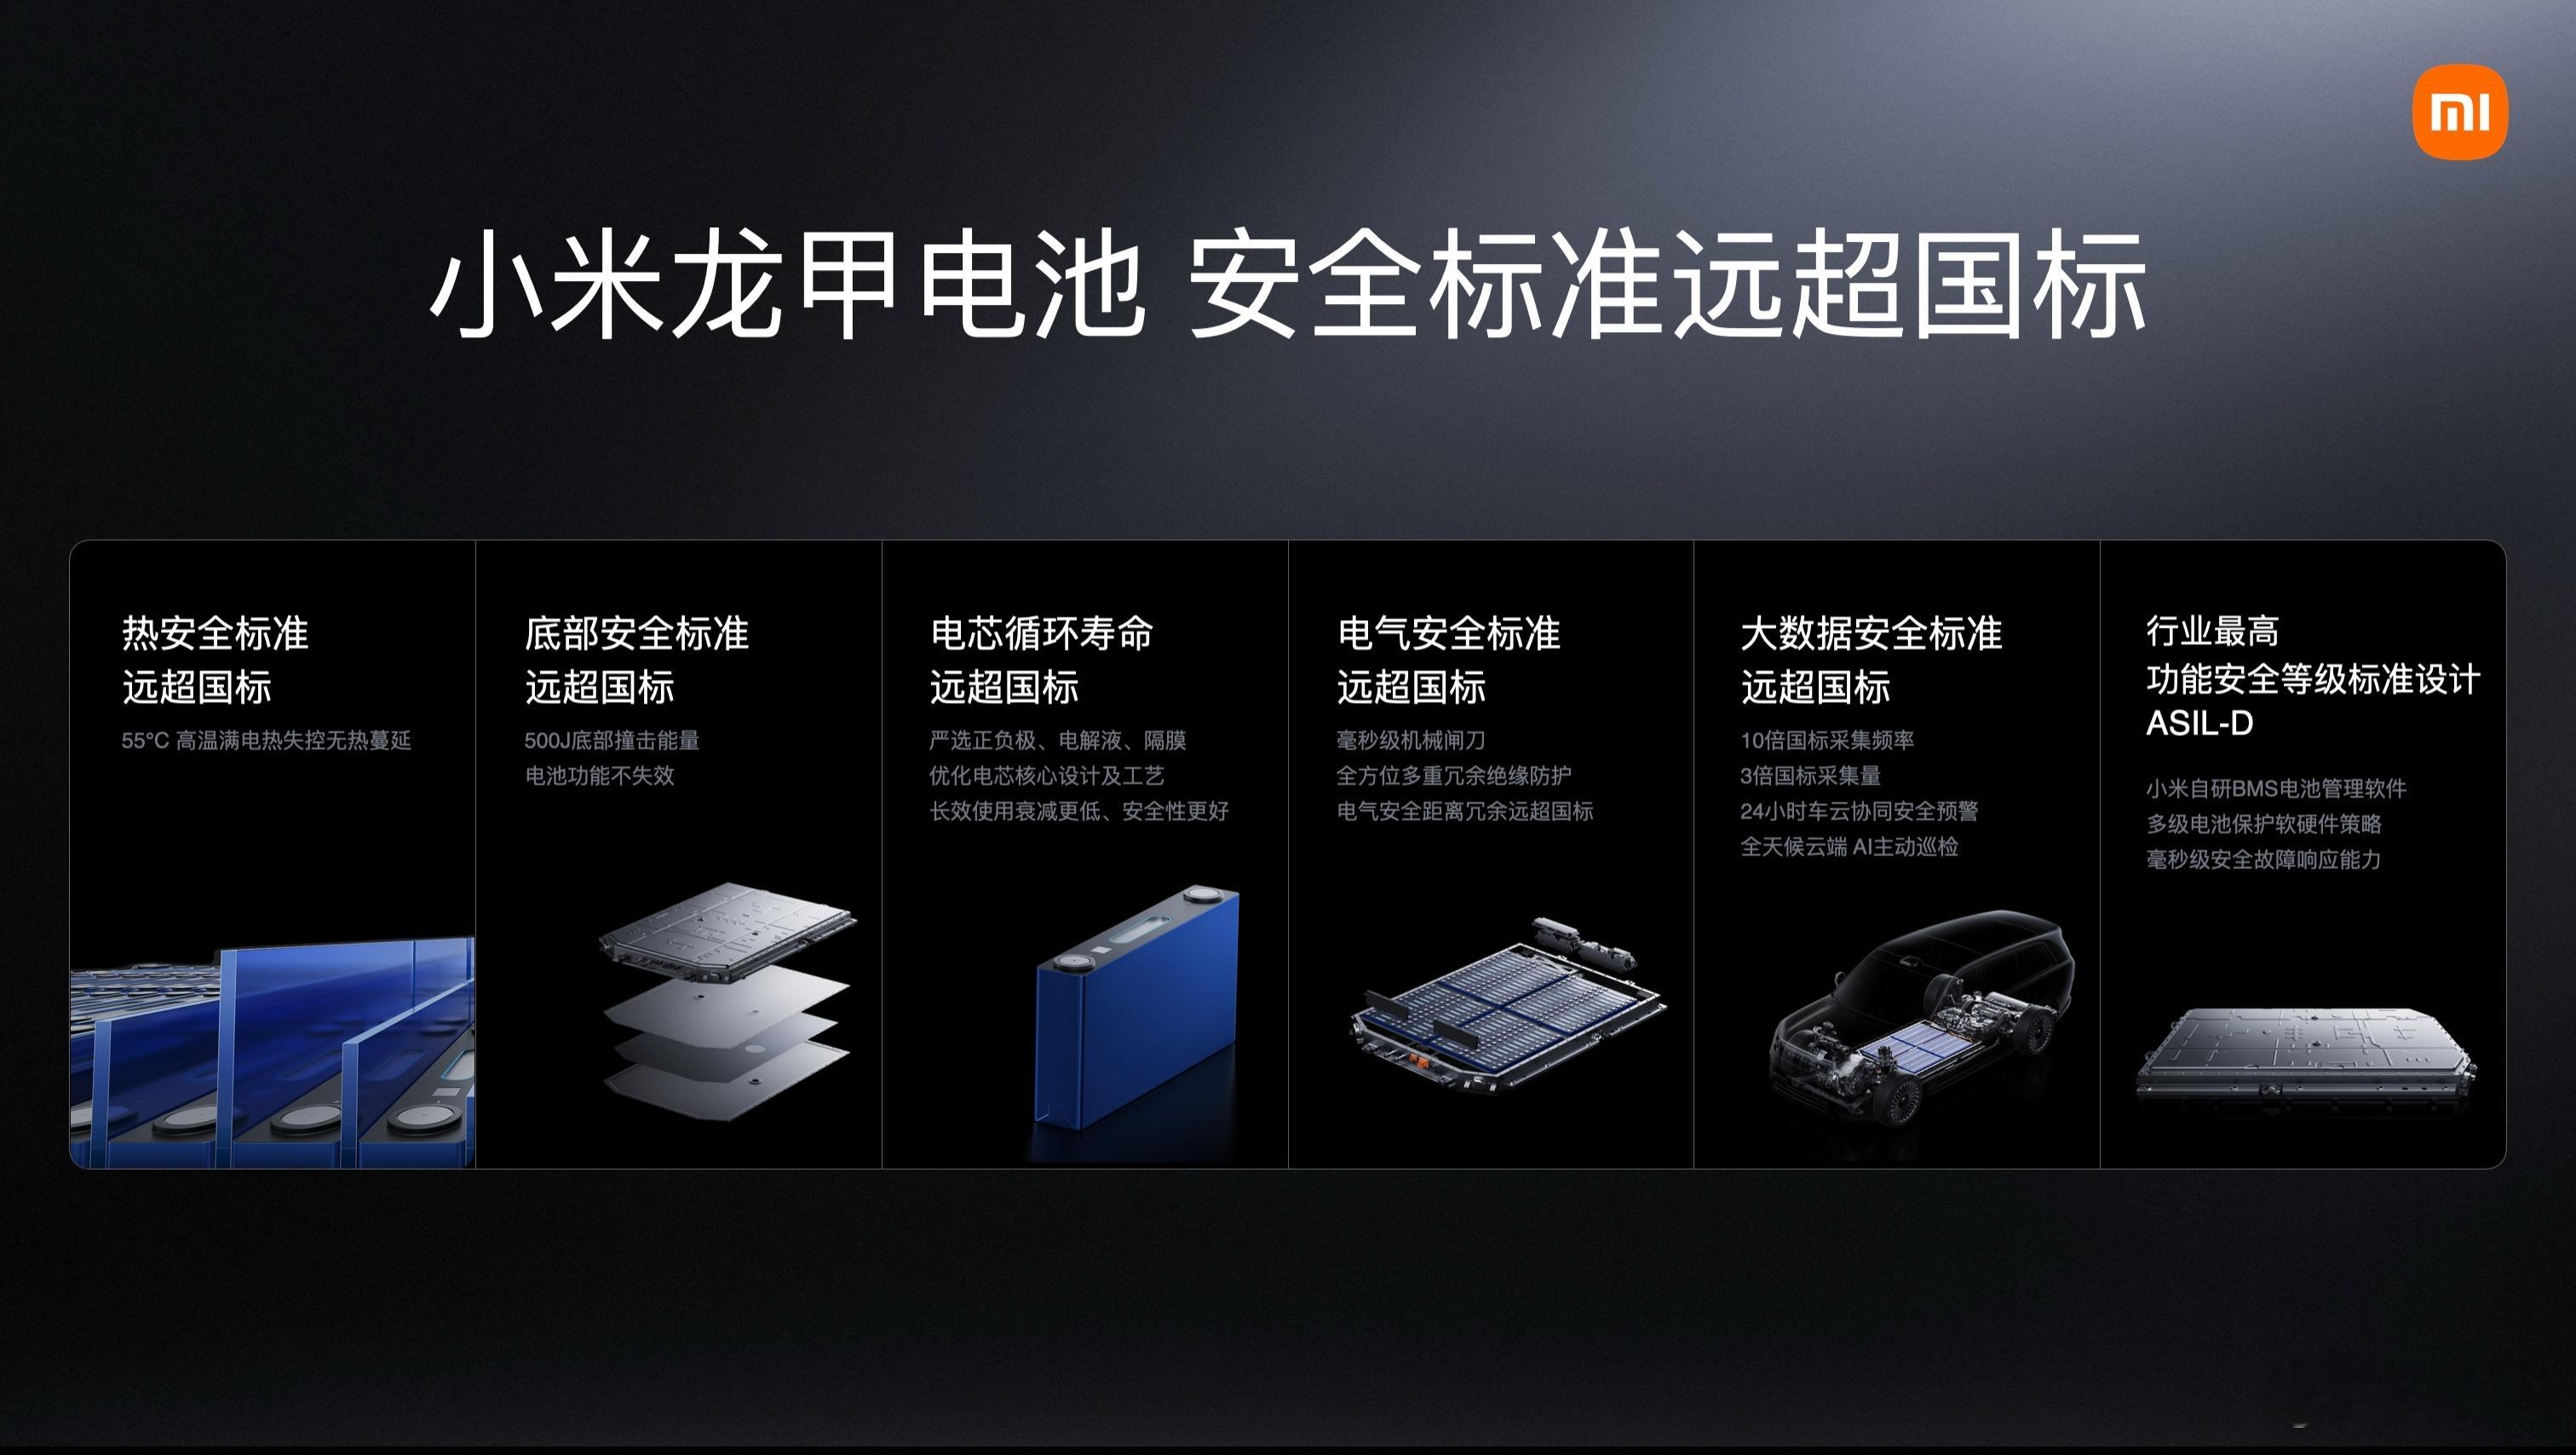
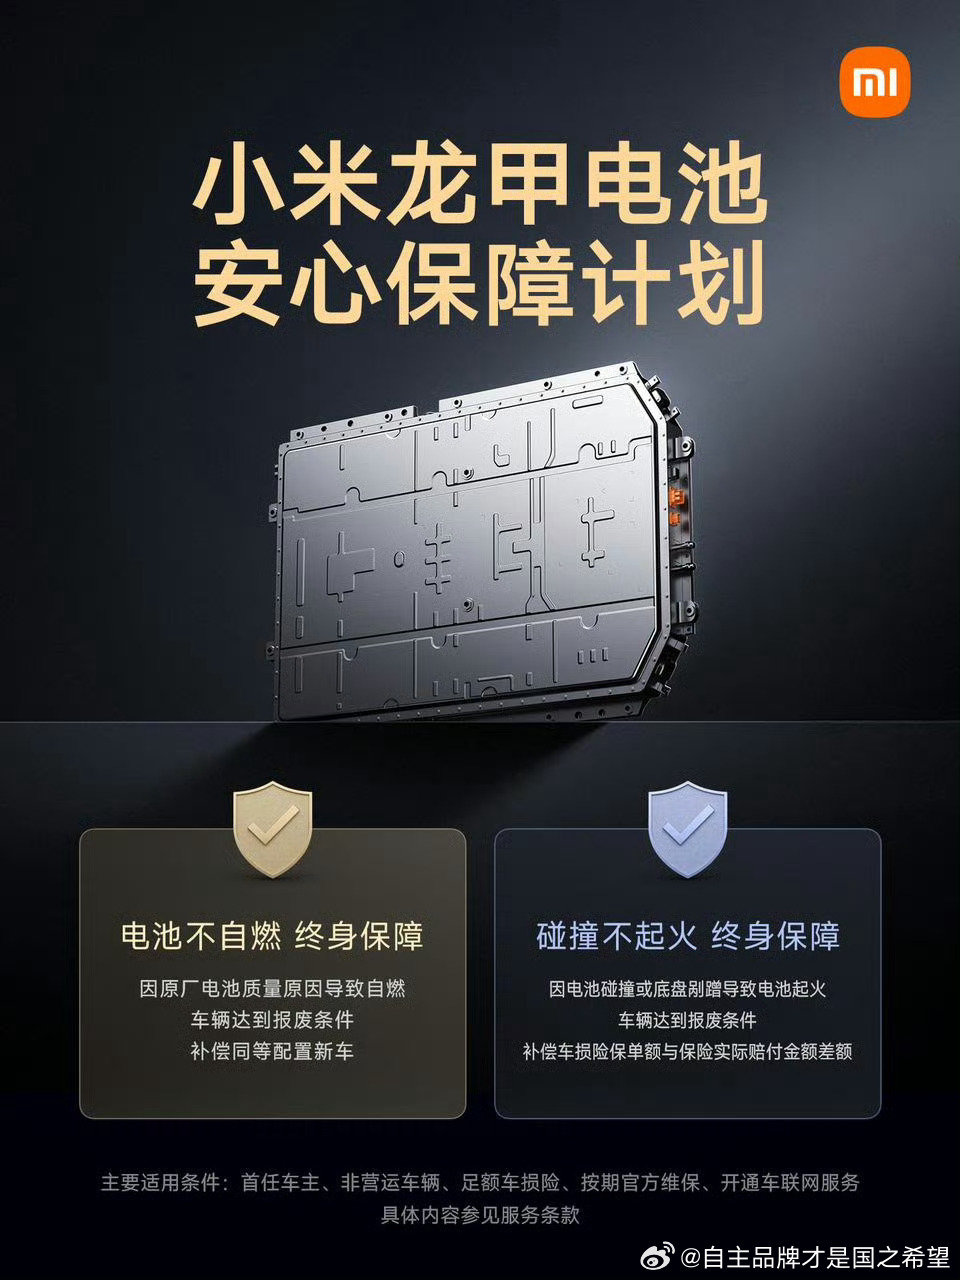
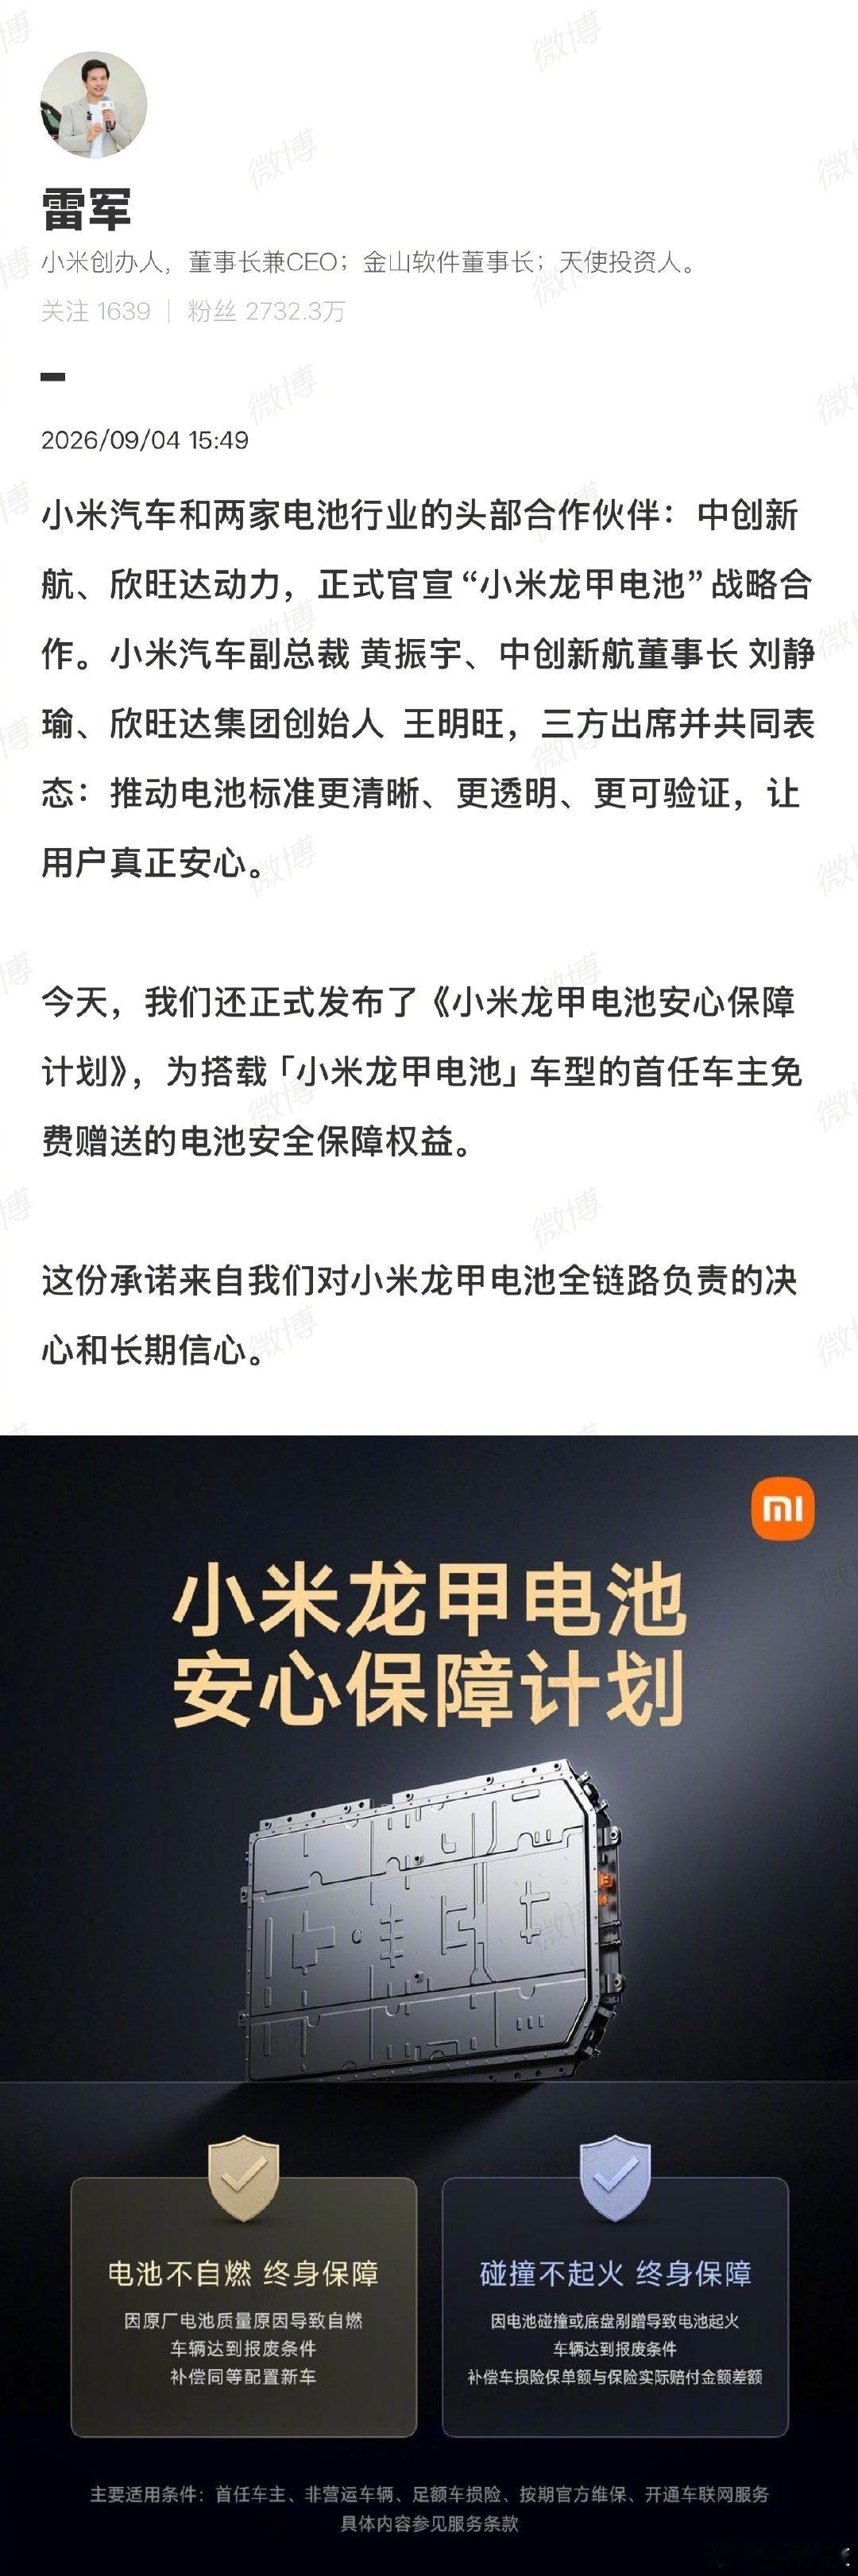
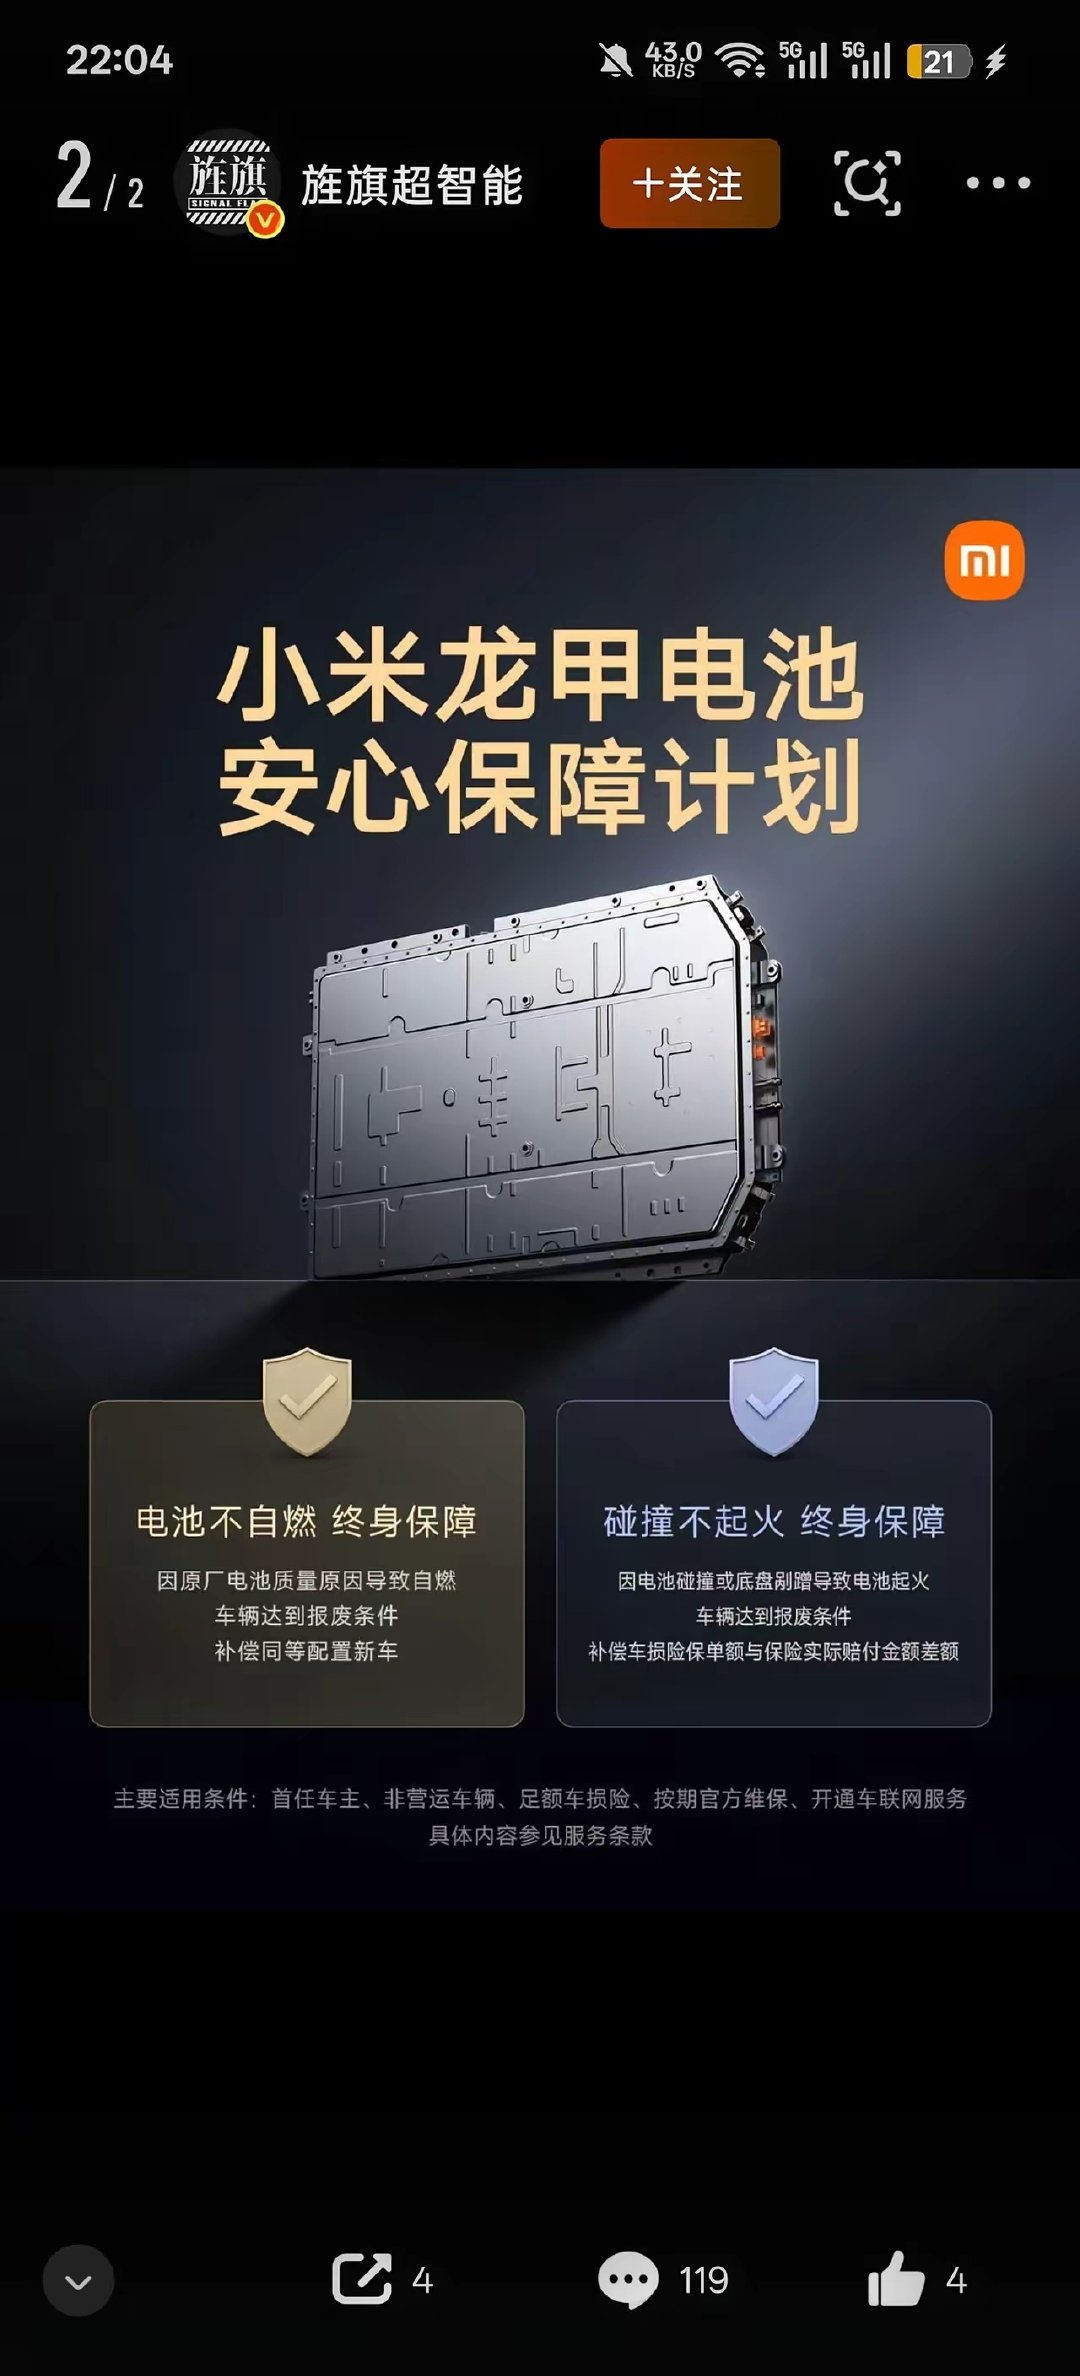
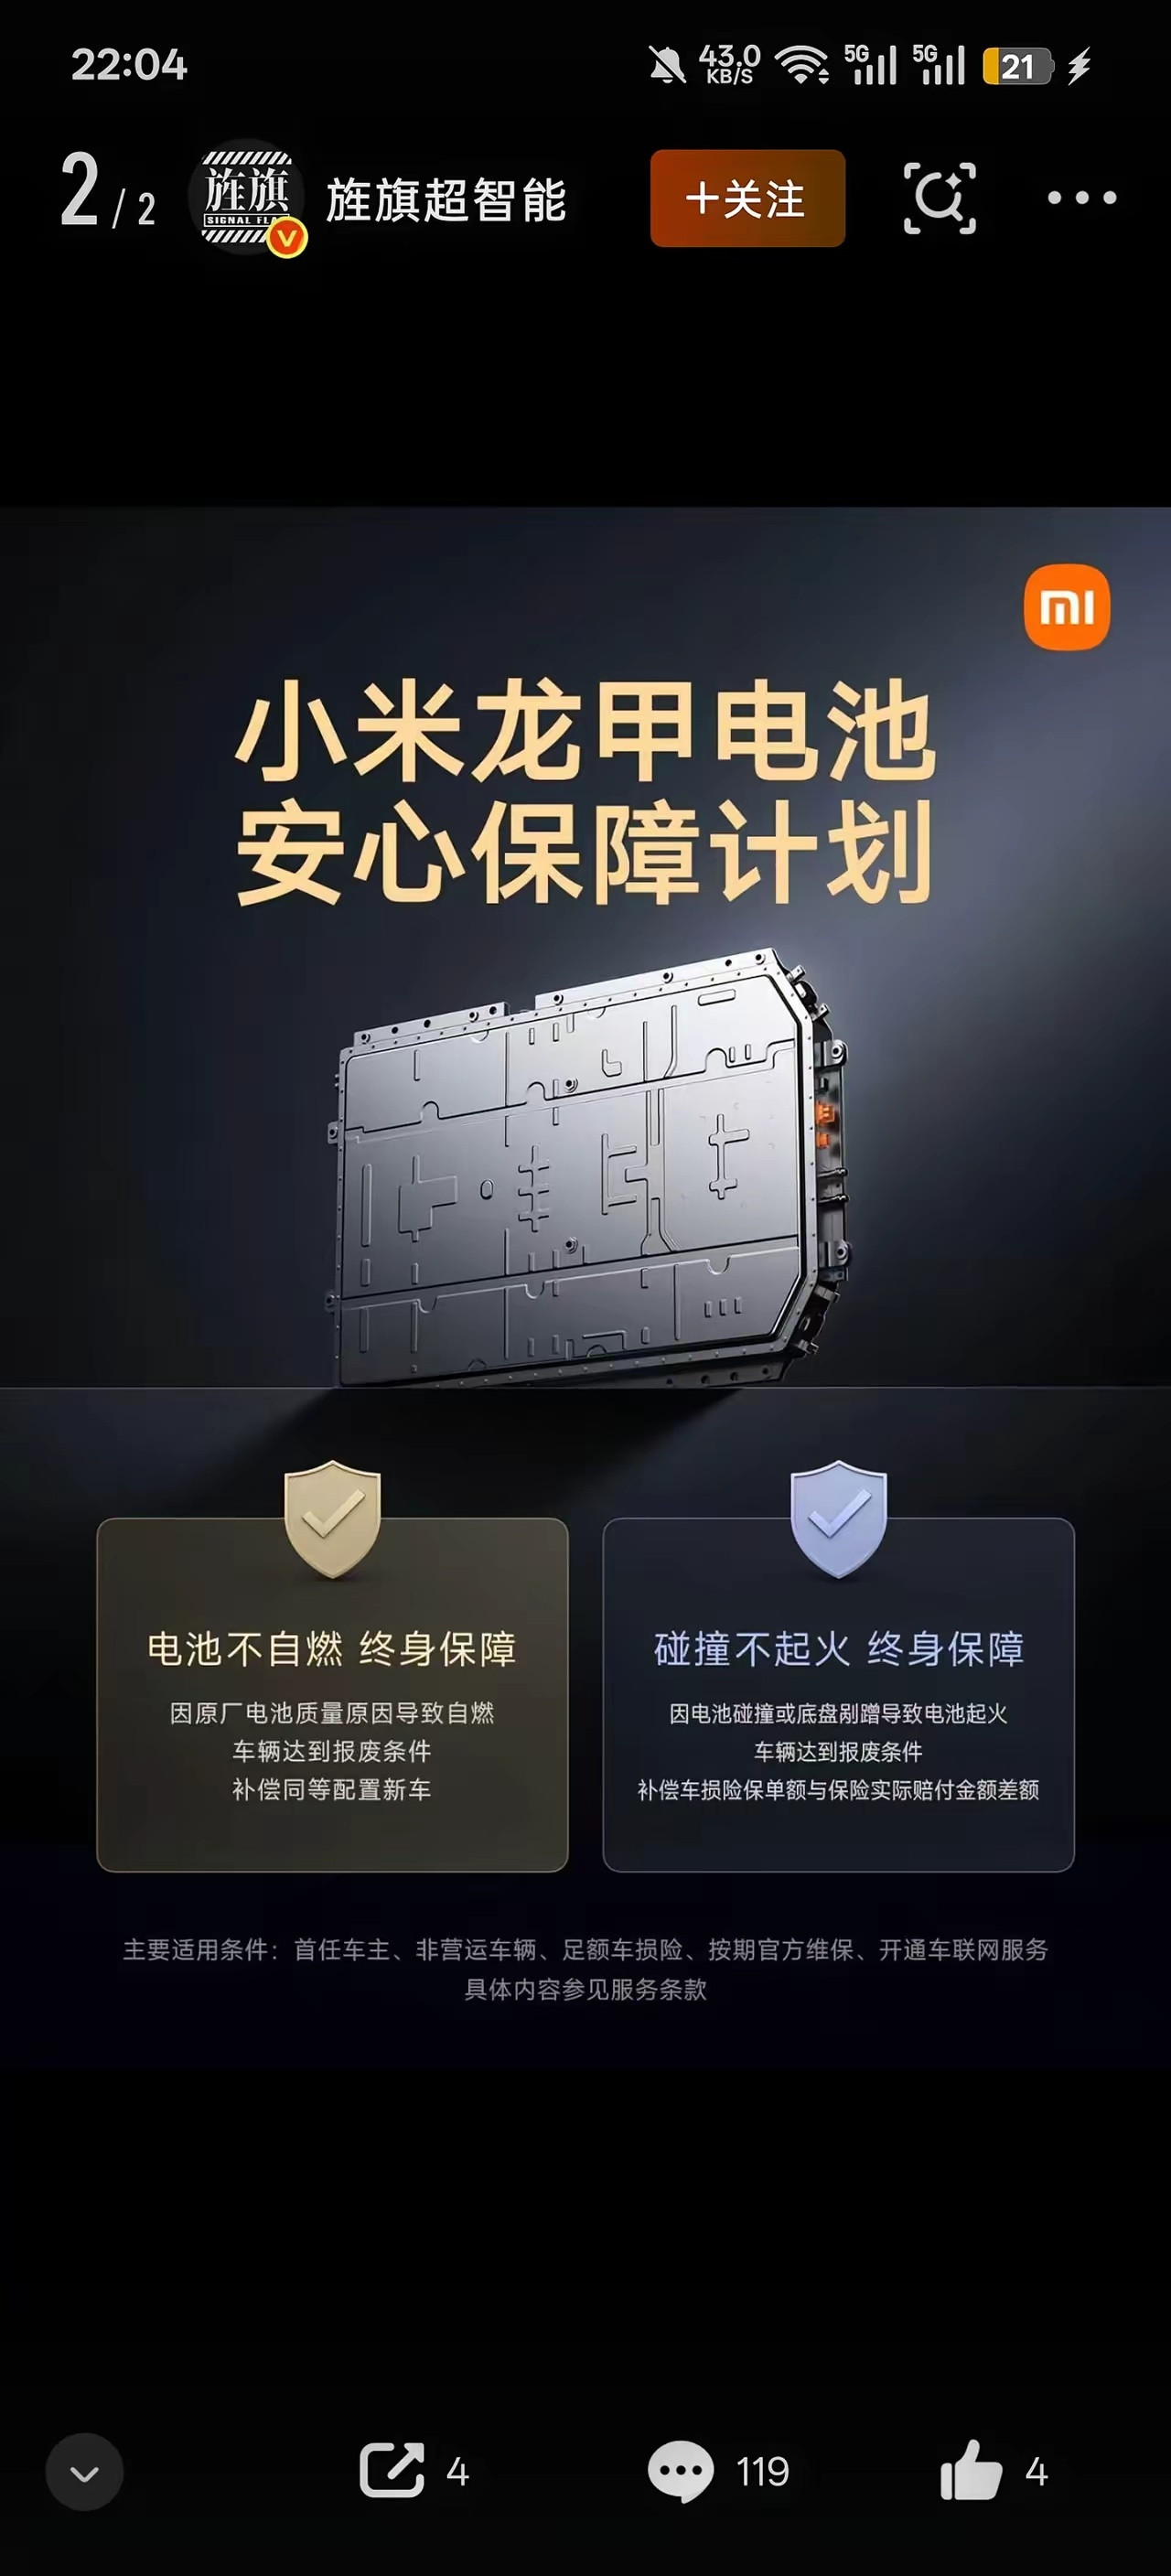
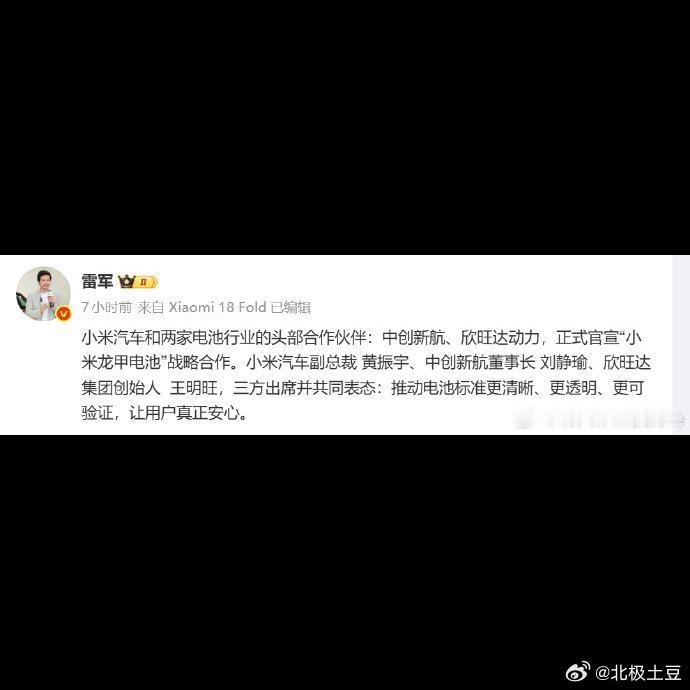
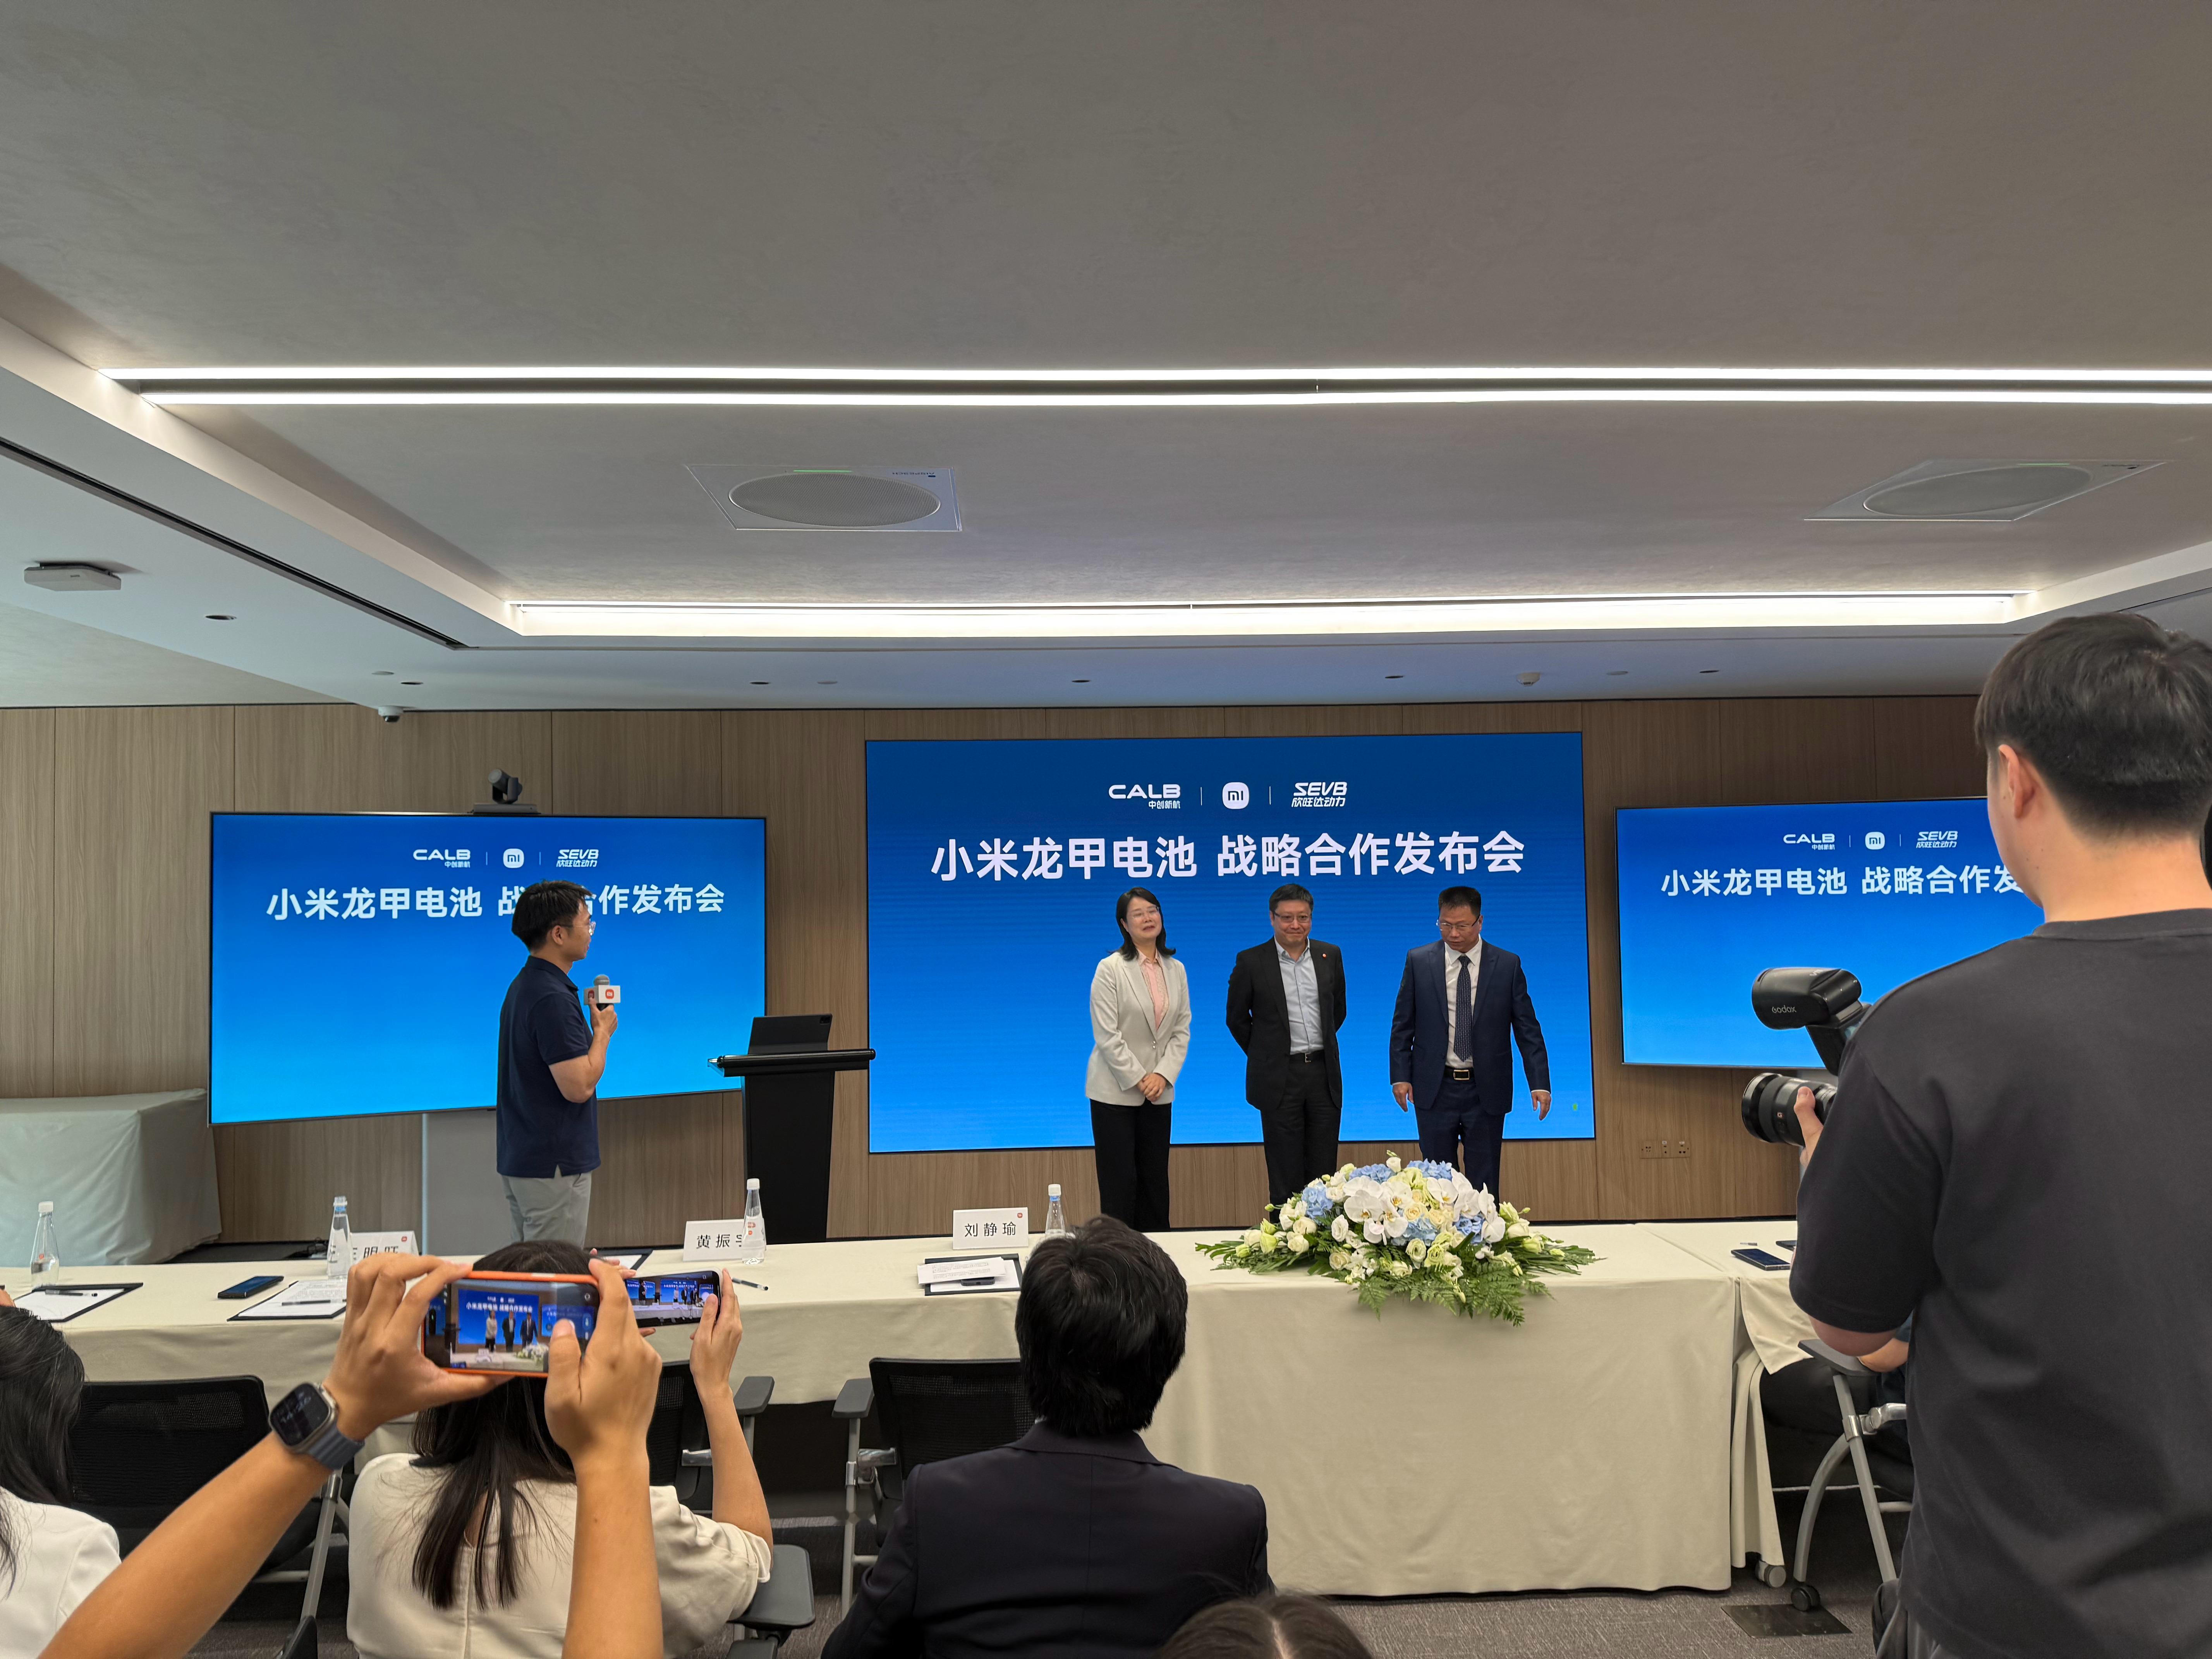
雷军官宣,小米汽车与中创新航、欣旺达动力合作,小米龙甲电池。
雷军官宣,小米汽车与中创新航、欣旺达动力合作,小米龙甲电池。
深夜11点多,一条业绩统计砸下来,让市场从算力、PCB、液冷的轮动里拽除了,瞄向
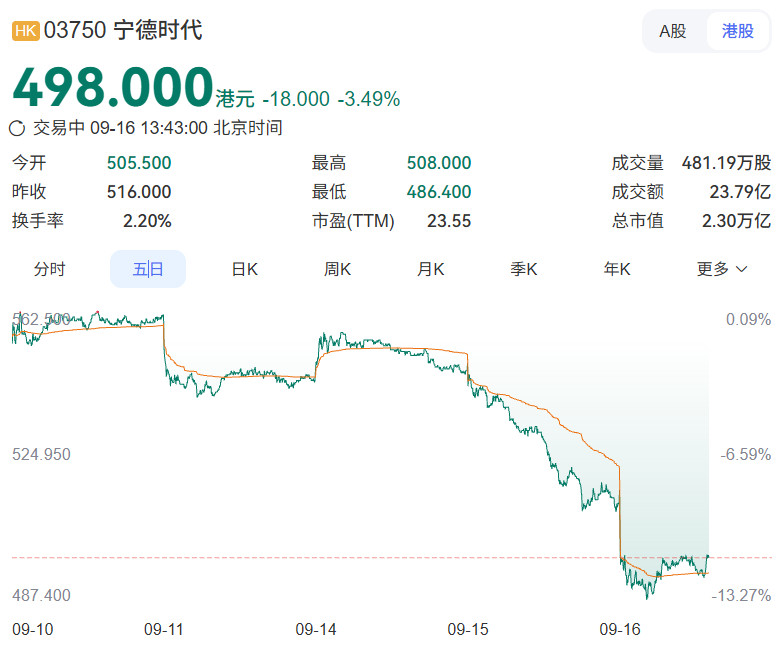
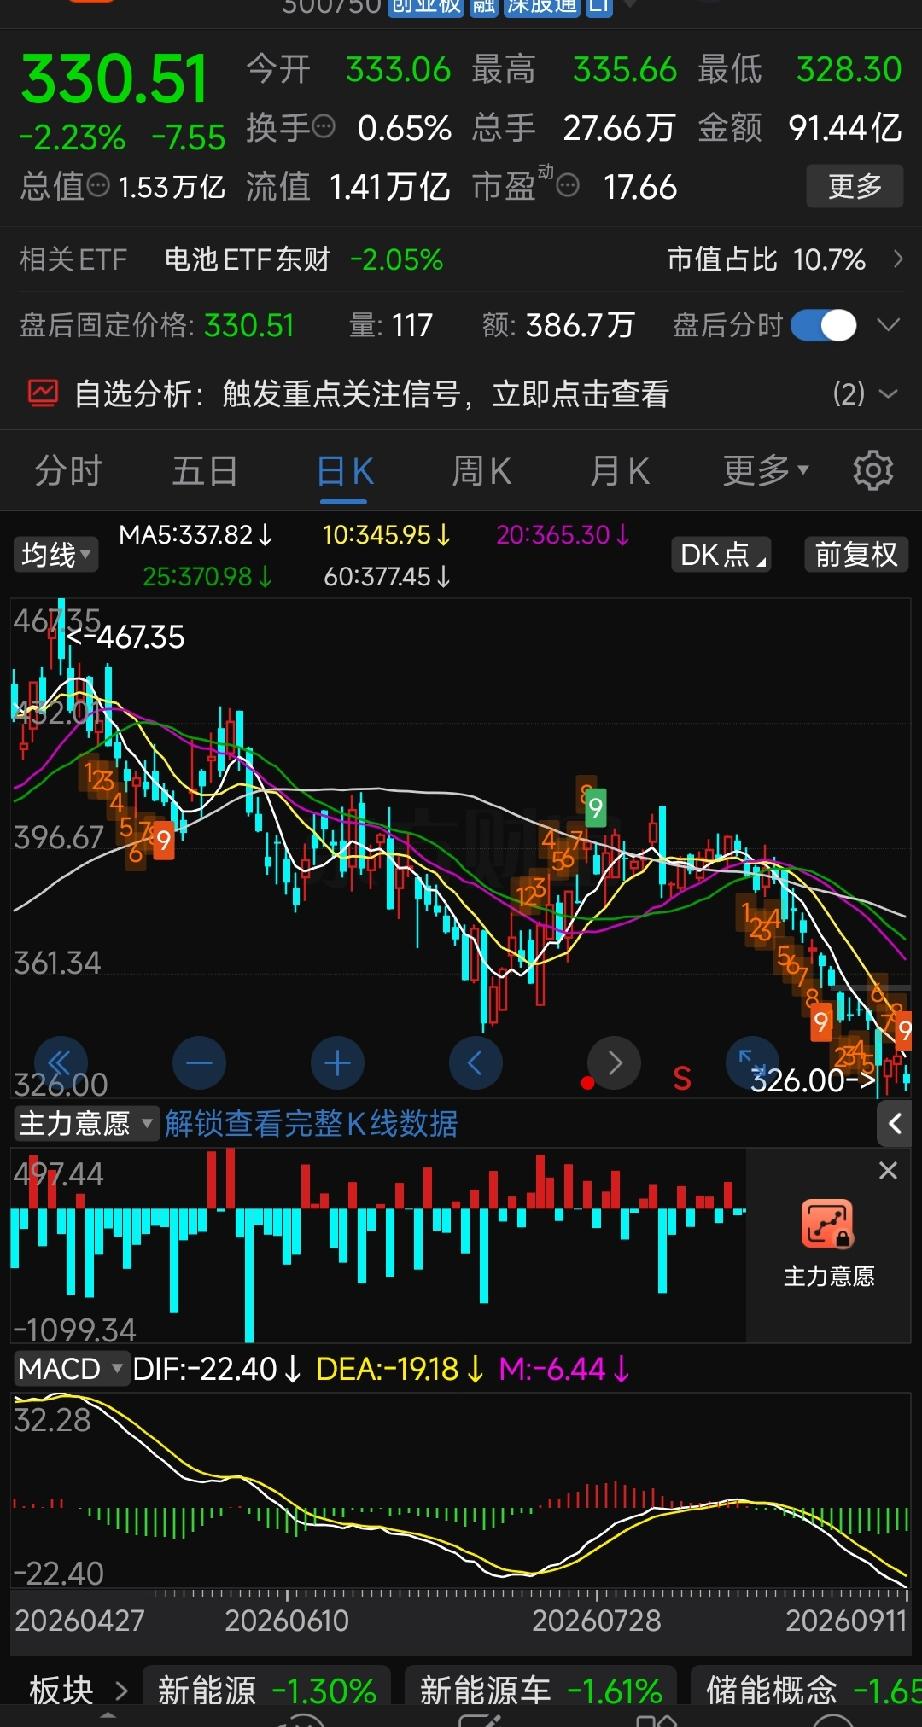
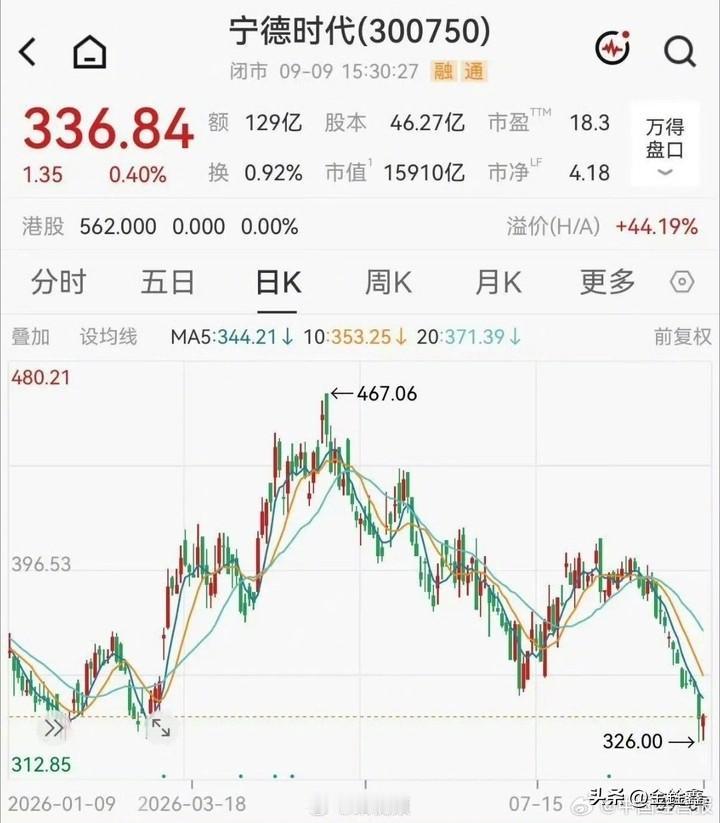
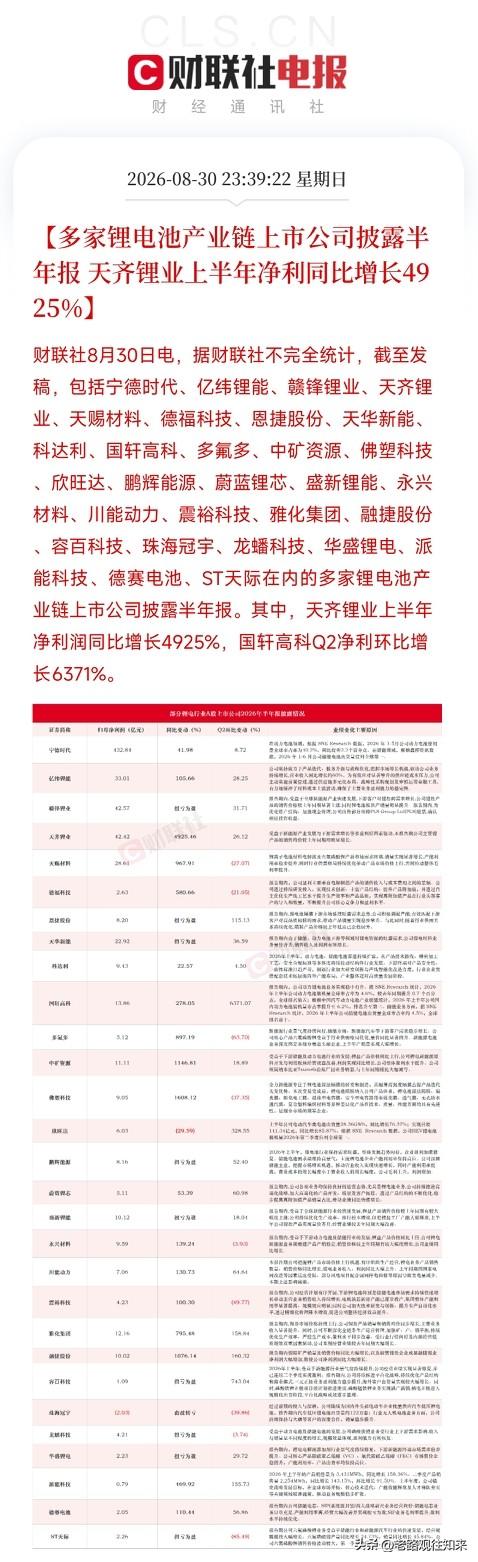
深夜11点多,一条业绩统计砸下来,让市场从算力、PCB、液冷的轮动里拽除了,瞄向了新的赛道不是芯片,不是光模块,而是锂电产业链,集体交出了一份份暴力修复的半年报。天齐锂业,净利同比大增4925%。国轩高科,Q2环比大增增6371%。宁德时代、赣锋、天赐、恩捷、多氟多,全线回暖。那个曾经被库存压得喘不过气、被市场抛弃了两年的锂电产业链,正在用极端的方式,宣告周期底部的利润弹性。而这把火,和AI的算力底座,是同一团火。算力的尽头是电力,电力的尽头是能源,能源的存储,靠的就是电池。当AI数据中心需要配储,当新能源汽车还在狂飙,当源网荷储从口号变成订单,锂电就成了AI能源底座里绕不开的一环。上游锂矿、中游电池材料、下游电芯,正在被同一股需求洪流重新激活。更值得琢磨的,是这份成绩单的结构。天齐、赣锋、中矿资源这些上游资源股,利润弹性比较猛猛;国轩、欣旺达、亿纬这些中下游,也在环比大幅修复。这说明行情已从锂价单点大涨扩散到整条产业链。而这一切,和光伏、PCB、液冷的爆发,本质上是同一件事:AI资本开支正在沿着物理世界的每一根血管,把钱从云端泵向地底。当然,也必须清醒。4925%、6371%这种增速,是周期底部的低基数游戏。真正的考验,是接下来锂价能不能在高位站稳,是这些公司能不能把大增的利润变成持续的现金流。周期股的宿命,就是在比较赚钱的时候,容易被误认为成长股。掏心窝子的话放这儿。锂电产业链的这份半年报,不是让你去追某只锂矿股,而是在给你确认一个更硬的信号:AI的能源底座,正在从讲逻辑进入兑现利润的阶段。去翻一翻,谁手里有确定的锂资源,谁在储能电芯上卡住了大客户,谁在做电池回收和材料循环。那才是这轮AI+能源革命里,真正被时代选中的卖水人。锂电中报行情