中俄天然气谈判僵持不下,俄罗斯价格咬死以为中国别无选择,没想到中方根本没吊在一棵树上。2026年9月,中国燃气跟美国Venture Global签了份20年的液化天然气购销协议,每年50万吨,最早2030年开始交货,价格跟美国亨利港基准价挂钩。这事儿放在中俄天然气谈判卡壳的节骨眼上,味道就不一样了。
俄罗斯方面的谈判策略其实不复杂——咬住价格不松口,赌的是中国缺气缺得急,迟早得回头。可北京压根没打算在一棵树上吊着。
这场价格拉锯的核心,说到底就是每千立方米差多少钱的事。中方希望拿到的价格能参照俄罗斯国内的水平,居民用气大概50美元,工业用气也就120到130美元。
莫斯科那边的底线是什么?拿已经运行的“西伯利亚力量1号”做参照,那条管道卖给中国的气价在250到260美元。两边中间差了将近一倍,谁都不肯先眨眼。
我觉得莫斯科犯了一个战略误判。它以为欧洲市场丢了之后,中国是唯一的大买家,北京没有别的路可走。可事实恰恰相反——中国这几年的天然气进口格局早就变天了。
2026年前七个月,中国LNG进口来源里澳大利亚占了36%,东南亚20%,俄罗斯12%,加拿大作为新玩家也拿了4%,美国货只有0.2%。这个分布说明一个问题:中国买气的篮子足够大,少一个供应商不会伤筋动骨。
中东那边卡塔尔出了状况,伊朗导弹打掉了卡塔尔17%的LNG出口产能,中国从卡塔尔进口的量自然受影响。俄罗斯可能觉得这是自己的机会,但北京的选择不是转头求俄罗斯降价,而是重新打开了跟美国做生意的通道。
中国燃气这笔20年的长协,表面上是买50万吨气,实际上是在给俄罗斯传递信号。中国燃气副总裁徐辉林提到,这次签约是继2022到2023年锁定的300万吨长协资源之后新签的50万吨,集团LNG长期协议资源池由此扩大到350万吨/年。量的绝对值不算大,但姿态很清晰——中方愿意跟美国做长期买卖,也不介意在俄罗斯面前亮出这张牌。
再看俄罗斯的处境。欧洲方向的天然气出口去年暴跌了44%,只剩180亿立方米,是上世纪七十年代中期以来的最低水平。欧盟还通过了对俄罗斯LNG的全面禁令,2027年1月1日起生效。
欧洲这条路基本上堵死了。俄罗斯天然气工业股份公司急需东方市场来填补窟窿,可中国这边的价格谈判又僵在那里,每拖一天,莫斯科的财政压力就多一分。
我认为这里有个细节很能说明问题。2022年9月,普京公开说“西伯利亚力量2号”的主要参数包括价格条件都已经谈妥了。2023年3月,时任能源部长诺瓦克又说合同年底前就能签。
结果呢,从2022年初到现在,俄罗斯方面至少十次放出“快谈成了”的风声,合同始终没落地。这种反复表态本身就暴露了谈判的艰难程度,也说明所谓“接近达成”更多是莫斯科单方面的期待。
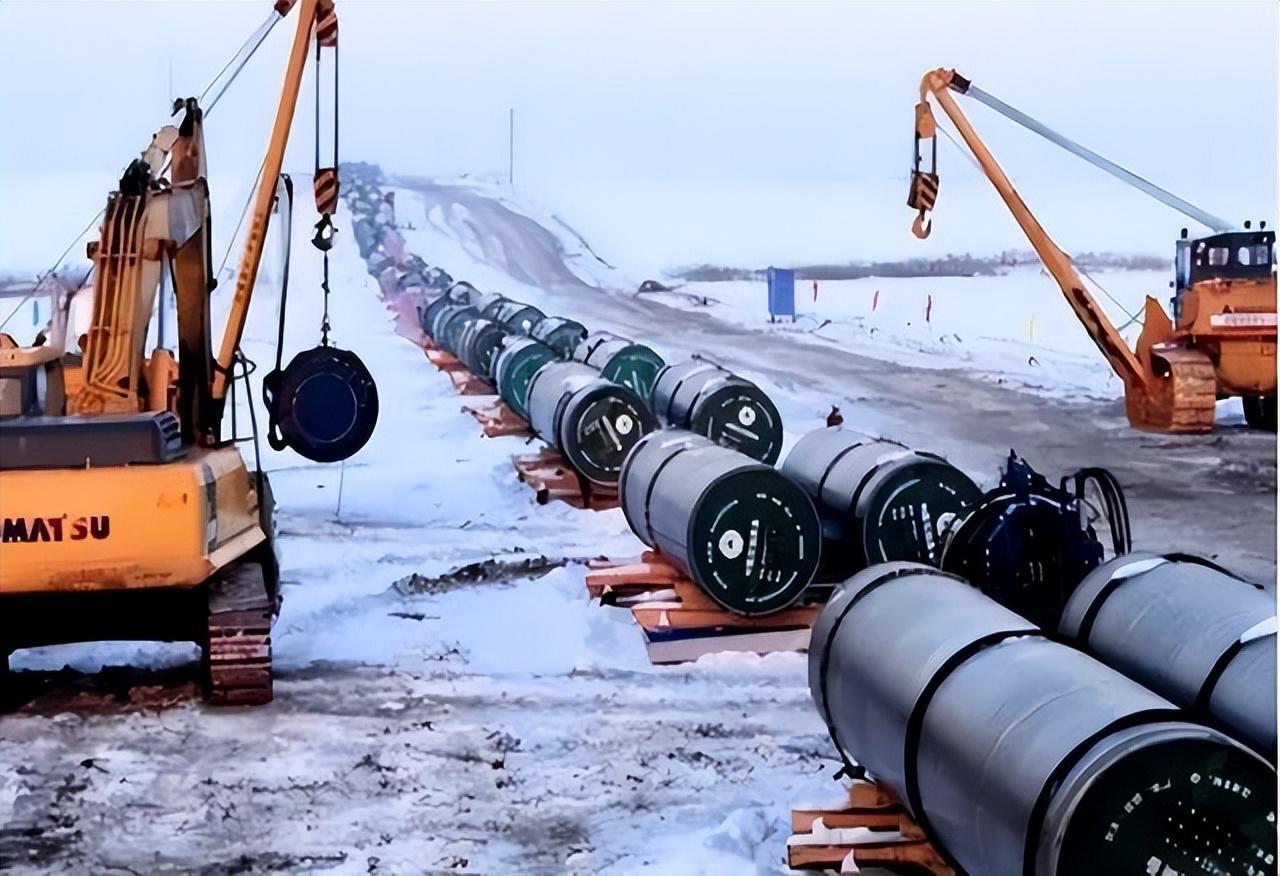
从中国的角度看,手里的牌确实不少。管道气方面,俄罗斯已经是最大的供应方,2025年通过“西伯利亚力量1号”输送了380亿立方米,2026年计划提升到500亿立方米。
远东线路也在推进,预计2027年1月开始供气,设计年输气量120亿立方米。这些已有和在建的管道项目保证了基本盘,让中国在跟俄罗斯谈新管道的时候有了足够的底气慢慢磨。
我的看法很明确:中俄天然气谈判短期内不会有突破,因为双方的价格预期差距太大,而中国手里的替代选项足够多。北京不会为了照顾俄罗斯的出口困境就接受一个明显偏高的价格,这是基本的商业逻辑。
莫斯科如果继续抱着“中国别无选择”的旧思路谈下去,只会把时间拖得更久。真正值得关注的是,当美国LNG因为关税松动重新进入中国市场的时候,俄罗斯手里的筹码会进一步缩水。这场能源博弈的天平,正在悄悄倾斜。
评论列表