五方光电:摄像头滤光片老将的“二次创业”,是破局还是画饼?
❶老业务——滤光片的烦恼
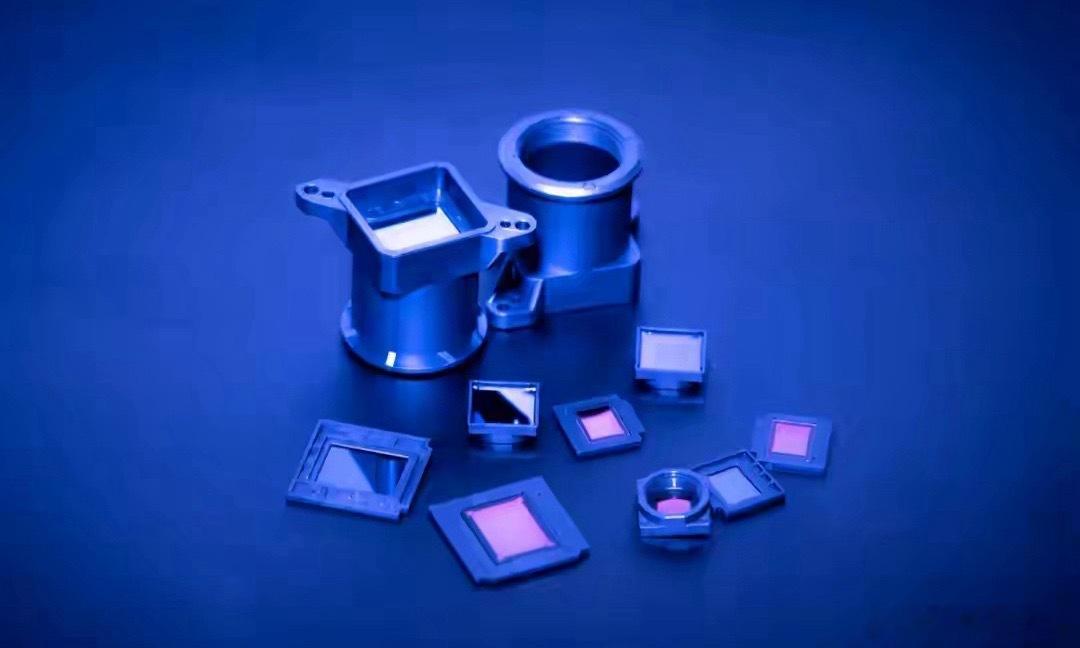
聊起手机摄像头,大众关注点大多集中在华为徕卡、苹果多摄等终端标签,却很少留意摄像头内部一片薄薄的滤光片。缺少这枚元件,拍摄画面便会出现偏色、发灰等成像问题,五方光电正是红外截止滤光片领域的老牌厂商。
公司深耕该赛道接近二十年,属于全球红外截止滤光片重要供应商,全球市占率约六分之一。下游覆盖舜宇光学、丘钛科技、欧菲光、信利光电等一众头部摄像头模组企业,客户底子十分扎实。
光鲜的客户名单之下,财报数据却透出隐忧。2026年上半年,五方光电实现营收6.19亿元,同比仅增长1.09%,增长近乎停滞;归母净利润1480.88万元,同比大幅下滑46.36%,利润近乎腰斩;毛利率12.31%,较去年同期再度回落0.25个百分点。
好比经营多年的老牌餐馆,客流维持原状,但产品售价上不去,各项成本居高不下,利润持续被挤压。困境根源来自行业周期的转变。
智能手机行业早已告别高速扩张阶段,2026上半年内存供给紧张、成本抬升,进一步压制大众换机意愿,终端市场整体走弱。手机品牌为对冲成本,资源向高端机型集中,上游光学产业链由此呈现两极分化:低端零部件需求萎缩,价格战愈演愈烈;高端光学产品供不应求。
五方光电就身处这样的两难局面,传统基本盘依旧是营收主力,但盈利空间被持续压缩。
❷第二曲线——微棱镜,长得快但还“不赚钱”
传统主业增长承压,市场将期待投向公司的新业务微棱镜。2026年上半年,棱镜产品营收3886.39万元,营收占比从2025全年的2.94%提升至6.28%,收入增速亮眼。微棱镜也是当前消费电子的热门赛道,核心受益于潜望式长焦镜头渗透率持续抬升。
中金研报数据显示,2024年苹果、安卓阵营潜望长焦渗透率分别为36%、8%,预计2026年提升至50%、11%。CMBI预测,潜望式长焦逐步下沉至3000元以上机型,2031年全球市场规模可达1385.9亿美元,年复合增速约15%。
微棱镜是潜望长焦模组的关键零部件,功能就是折射折弯光路,让手机机身不增厚的前提下实现高倍光学变焦。
但现实难题摆在眼前:五方光电微棱镜毛利率仅4.96%,低于传统红外截止滤光片10.83%的毛利率,现阶段近似赔本换市场。如同面馆看到火锅生意火爆,搭起火锅摊位,但工艺、成本控制尚未成熟,只能低价走量,寄希望规模做大之后摊薄成本。微棱镜业务能否实现盈利突围,是摆在公司面前最大的悬念。
❸被市场误解的“AI概念”
2026年6月,五方光电股价短期快速拉升,6月26日、29日连续两日收盘涨幅偏离值累计超20%,触发异动公告。
本轮炒作的导火索,是市场把公司TGV玻璃通孔技术和CPO共封装光学绑定,想象公司直接切入AI算力光模块赛道。
不过上市公司及时澄清:现阶段TGV主要面向光学成像客户送样,尚未形成批量订单,没有对CPO、光模块厂商送样供货。同时明确区分二者技术差异:五方光电的TGV为中空结构,服务光线传输;CPO玻璃基板需要金属化填孔、重布线层,看重高频电学互联,材料、工艺、定位完全不同。
通俗来讲,同样叫“面”,拉面和意大利面,制作工艺、原料完全不一样,不能混为一谈。
当前CPO玻璃基板赛道当中,沃格光电已经建成10万平米TGV玻璃基板产线,实现小批量供货;京东方联合康宁推进研发,计划2027年实现量产。
如果投资者是冲着AI算力CPO逻辑布局五方光电,则需要大幅降低预期。AI更多属于题材情绪炒作,并没有落地的基本面支撑。
❹和同行比,差距在哪里?
横向对比行业同业公司,更能看清五方光电的位置。对比维度 五方光电 水晶光电 东田微 2026H1营收 6.19亿 34.78亿 5.02亿 2026H1净利润 1480万 5.24亿 8696万 毛利率 12.31% 31.68% 较高 研发投入趋势 连续下降 持续加大 持续加大
水晶光电2026上半年营收同比增长15.15%,净利润5.24亿元,毛利率高达31.68%,消费电子板块毛利率32%同比继续上行,微棱镜大规模出货贡献核心增量,同时布局AR光波导、AI光学等前沿方向。东田微虽然整体体量不大,上半年营收同比增长33.36%,净利润大增71.57%。
相较之下,五方光电增速、利润、毛利率均处于下风。核心差距来自产品结构:水晶光电的微棱镜已经达成规模量产,并且实现不错盈利;五方光电微棱镜还处在亏损扩量阶段,TGV也没能切入高价值CPO赛道。
当然公司也拥有自身底牌:资产负债率仅17.63%,货币资金充足,几乎没有有息负债。行业下行周期,低负债带来较强抗风险能力,充裕现金也给予公司新产品试错空间。
❺最大的隐忧:研发在“踩刹车”
转型阶段,最值得警惕的信号,就是研发投入持续收缩。2025全年研发投入6014.97万元,同比下滑18.6%;2026上半年进一步降至2606.58万元,同比下降14.08%。专利数量由2025年末187项回落至166项,其中发明专利仅有26项。
当下正是关键攻坚期,微棱镜需要迭代工艺、提升良率,TGV需要持续研发推进客户认证,恰恰是需要持续投入研发的节点。
站在企业经营角度,利润承压之下压缩研发,可以短期改善报表;但拉长周期看,研发缺位,第二曲线突破便无从谈起。微棱镜赛道竞争对手已经跑出,如果不能加速追赶,行业差距会持续拉大。好比比赛当中选手已经落后,本该全力冲刺,反而放慢脚步,短期节省体力,长期可能输掉竞争。
❻怎么看这家公司的投资逻辑?
总结来看,五方光电当下核心矛盾十分清晰:传统主业盈利承压,新业务尚不能贡献利润。
红外截止滤光片营收占比83%,毛利率10.83%,收入同比下滑9.83%;微棱镜增速可观,但毛利率只有4.96%,短期难以扛起利润重担。企业正处于旧动力减速,新动力尚未点火的换挡周期。最大风险不是直接亏损,而是时间成本:倘若微棱镜盈利能力迟迟无法改善,传统业务利润持续被侵蚀,整体盈利水平会继续走弱。
但公司依旧存在潜在机会:第一,微棱镜赛道产业逻辑确定,潜望长焦由旗舰向中高端机型渗透,五方光电已经拿到量产订单产生实际营收,2026上半年3886万收入虽然体量有限,增长势头尚可。第二,车载、AR打开想象空间,生物识别滤光片受益车载需求,上半年收入同比增长7.48%;AR微纳光学产品推进送样导入。第三,低负债、充足现金构成安全垫,发生暴雷风险的概率较低。
需要客观看待估值,当前市盈率约130倍,已经充分计价市场对于微棱镜、TGV的乐观想象。未来1‑2年,如果新产品无法兑现真实利润,估值将面临比较大的回调压力。
投资本身就是在确定性和可能性之间权衡。五方光电的看点在于微棱镜赛道成长可能性,但是盈利改善的确定性目前尚不充分。普通投资者不宜盲目追逐题材带来的股价波动,可以耐心等待微棱镜毛利率实质性修复,这才是真正基本面拐点信号。
温馨提示:本文仅为上市公司产业基本面科普,不构成任何操作指引,行业与公司经营均存在不确定性,投资务必理性谨慎。