中俄燃气谈判僵持不下,俄罗斯咬死价格以为中国别无选择,没料到中方根本没吊在一棵树上。2026年9月中旬,中国燃气直接与美国企业签下长达20年的液化天然气大单,每年锁定50万吨供货,最早2030年开始交付,这场全球能源博弈的戏码越发耐人寻味了。9月14日,中国燃气与美国Venture Global签署长期购气协议。
中俄天然气谈判进入关键阶段,中国燃气牵手美国LNG,能源市场出现新变化一份天然气长期合同,让中俄能源合作之外的另一条供应链浮出水面。
2026年9月14日,中国燃气控股与美国液化天然气企业Venture Global签署20年期液化天然气采购协议。从2030年开始,中国燃气每年将采购50万吨美国LNG。
按照双方披露的信息计算,加上此前已经签署的合作协议,中国燃气与Venture Global之间的长期供应规模达到每年250万吨。这笔交易并不意味着中国天然气市场出现方向性转变,也不是简单的“转向美国”。
但它传递出的一个信号非常明显:在未来能源竞争中,供应来源越分散,采购方就越有主动空间。天然气市场从来不是只看资源多少,更要看价格、运输方式、合同条件以及长期稳定性。
过去几年,中俄天然气合作一直受到外界关注。俄罗斯拥有庞大的天然气储量,通过陆路管道向中国供气,在运输距离和供应稳定方面具有优势。
尤其是“西伯利亚力量2号”管道项目,被视为未来中俄能源合作的重要组成部分。该项目规划输气能力约500亿立方米,路线经过俄罗斯境内并连接中国市场。
不过,由于涉及投资、价格、市场需求等多个因素,项目推进过程并非完全顺利。对于大型能源项目来说,管道一旦建成,往往运行几十年。
因此双方都会关注长期收益是否合理。价格问题只是其中一个环节,但外界流传的一些具体报价,并没有得到双方官方确认,不能简单作为谈判结果判断依据。
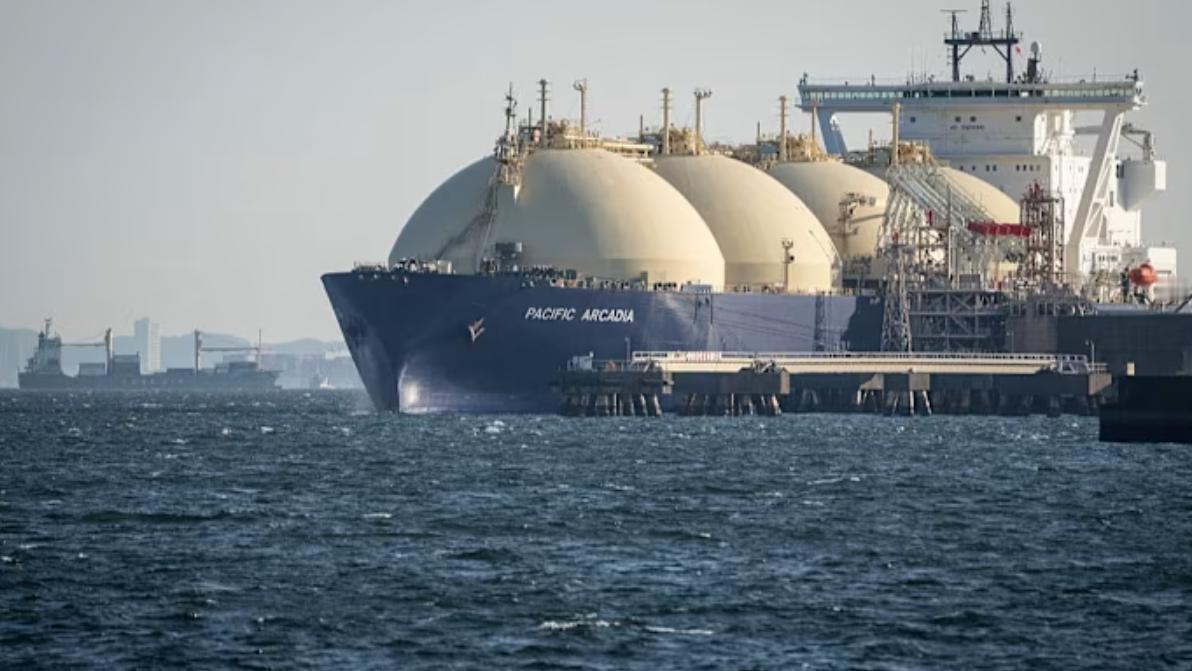
与此同时,中国企业正在增加液化天然气采购渠道。相比固定管道天然气,LNG最大的特点是更加灵活。
天然气经过液化后,可以通过船运进入不同市场,采购方能够根据国际市场变化调整来源。此次中国燃气与Venture Global签署长期协议,正是在这种背景下展开。
美国近年来大力扩大LNG出口能力,已经成为全球天然气贸易的重要参与者。有美国能源企业判断,到2030年前后,美国LNG在全球市场中的占比可能继续提升。
对于中国而言,多来源采购并不是放弃任何一个合作伙伴,而是在能源供应体系中增加更多选择。事实上,中国天然气消费结构正在变化。
除了进口LNG之外,国内天然气产量增长、管道气供应以及新能源发展,都在影响天然气进口需求。数据显示,中国2025年LNG进口量降至近几年较低水平,市场正在经历新的调整。
俄罗斯天然气仍然具有自身优势。管道天然气最大的特点是稳定,相比海运LNG,管道供应受到国际航运影响较小,长期合同也能够提供较强确定性。
对于中国这样的大型能源消费市场而言,稳定供应本身就是重要价值。但另一方面,全球天然气市场正在发生变化。
越来越多国家加入LNG出口竞争,供应选择不断增加,买方市场的特点也越来越明显。从俄罗斯角度看,中国市场依然非常重要。
欧洲天然气市场变化之后,俄罗斯需要寻找更加稳定的能源出口方向,而亚洲市场无疑具有长期潜力。但在商业合作中,资源优势并不意味着一定能够获得最优条件。
能源交易最终还是要回到价格、供应可靠性和双方利益平衡上。美国LNG进入中国市场,同样不能被简单理解为某种竞争关系。
实际上,全球天然气贸易本身就是一个复杂网络,同一家能源消费企业,可能同时拥有俄罗斯管道气、中东LNG、美国LNG以及其他地区供应来源。这种组合方式的目的,是降低单一渠道带来的风险。
从近年来国际能源市场变化来看,无论是欧洲能源调整,还是亚洲天然气需求变化,都证明能源安全不能只依靠单一供应模式。我认为,中国燃气此次签约的意义,不在于增加了多少天然气进口量,而在于体现了一种更加市场化的能源配置思路。
50万吨LNG对于中国整体天然气消费规模来说并不是决定性数字,但长期合同背后的价值在于增加了供应选择。我觉得,中俄天然气合作未来仍有很大空间,因为双方具备明显互补性,俄罗斯有资源,中国有市场。
但长期合作不能只依靠关系基础,也需要符合经济规律。任何能源项目最终都要面对成本、价格和市场竞争。
在全球能源格局不断调整的情况下,真正重要的不是依赖哪一家供应商,而是保持足够的选择能力。当供应来源更加多元,任何一方都需要以更合理的条件参与竞争。