第三次世界大战是不是基本打不起来了?
这世上能撑起一场全球大战的国家,满打满算也就一个半。美国顶多算半个——它有本事把火点着,但真要把这场全世界的大仗打到底,它自己也没那个能耐。
全球军费在2025年冲到了2.887万亿美元的历史新高,欧洲涨了14%,亚洲跟涨8.1%,日本防卫费创下1958年以来的最高纪录。
这些数字堆在一起,感觉世界好像正往一个危险的方向滑,但真正决定局势走向的那根定海神针,恰恰不在这些暴涨的军费清单里。
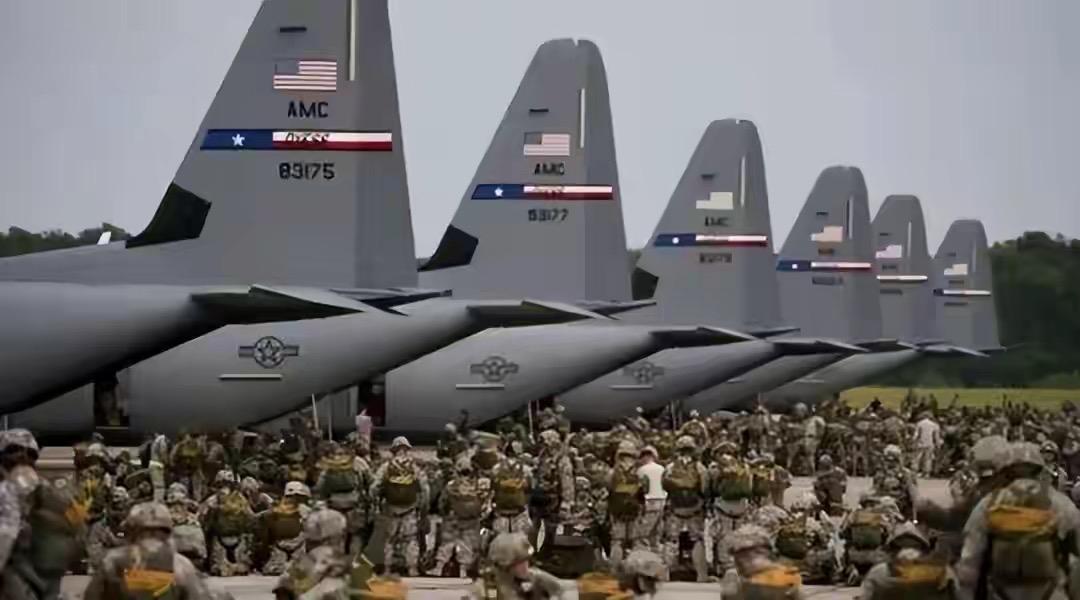
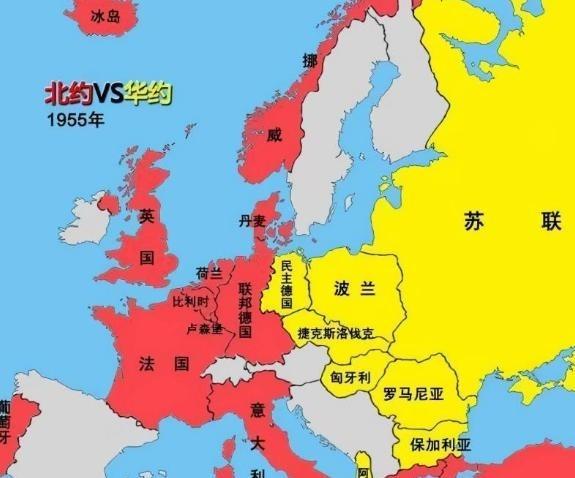
一战和二战之所以能打成“世界大战”,有一个被忽略的前提:当时全球的工业产能是分散在多个列强手里的。
英国有煤有钢,德国有化工有机械,美国有底特律的汽车产线,苏联有乌拉尔山的兵工厂。
任何一个大国下场,都能在自家后方拉出一条完整的军工链条,战争潜力是“分布式”的,打烂一个,还有另一个顶上。
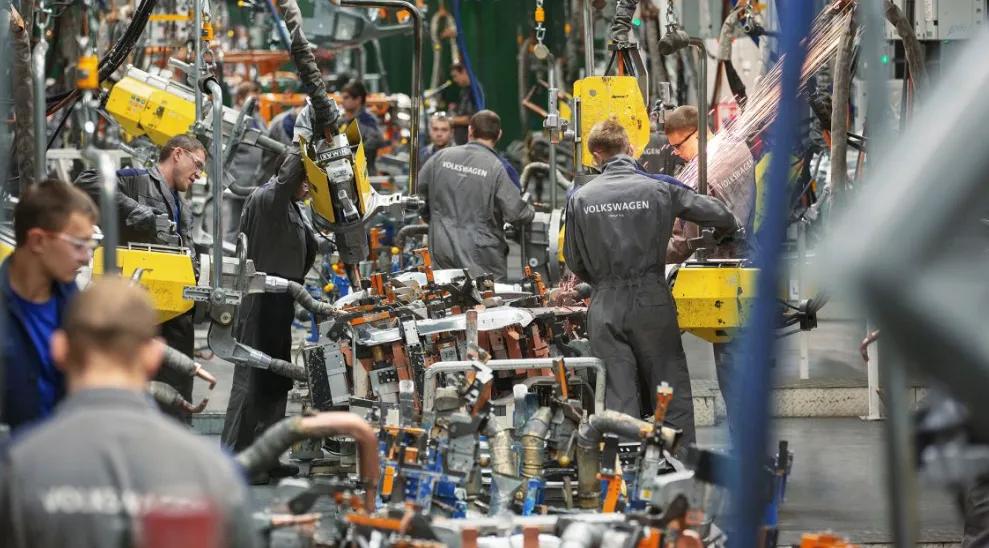
现在这个格局已经被彻底改写了,2025年,中国制造业增加值占到了全球的32%。
这个数字单独看可能没什么感觉,但换个说法就清楚了:全世界所有发达国家加起来,制造业增加值也是32%左右。
剩下15多个发展中国家凑在一起,还是30%多,也就是说,全球工业产能已经形成了“三个三分之一”的结构,而中国自己是那第一个三分之一。
具体到基础工业品,这个集中度更夸张,2025年全球粗钢产量18.5亿吨,中国一家干出9.6亿吨,占比52%,比排名第二到第十三位的国家加起来还多。
造船完工量占全球56.1%,新接订单占69%,水泥产量占全球45%左右,印度排第二,只有12%。
这些不是普通商品,是打仗时最基础的物资:钢铁决定坦克和炮弹,造船决定海军补充速度,水泥决定工事和机场的修建能力。
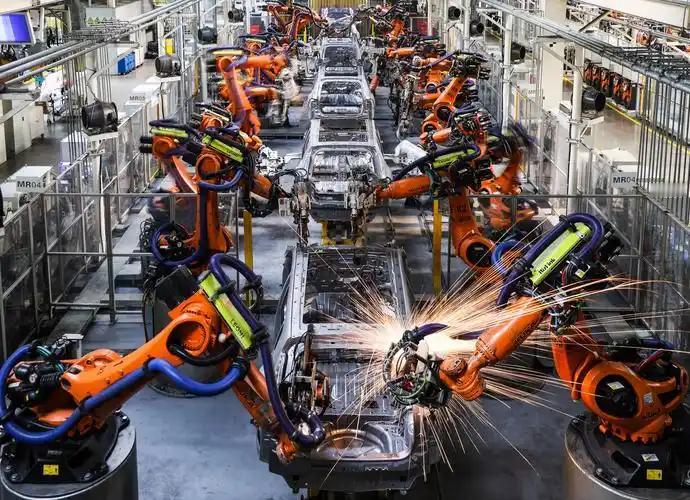
更关键的是,中国的工业体系不是几条孤立的产线,而是一张覆盖41个大类、207个中类、666个小类的完整网络。
这意味着从一颗特种螺丝钉到一台数控机床,从化工原料到电子元器件,绝大部分环节可以在国境线之内完成循环。
平时这些能力服务于民用车、家电、基建,真到了需要的时候,切换速度是外部很难精确估算的。
二战时美国用了三年多才完成民用转军用的全面动员,而今天工业体系的数字化程度和模块化水平,让这种转换的摩擦系数低得多。
这个局面带来一个很反直觉的推论:世界大战的门槛,实际上被“集中”这件事本身抬高了。
过去列强敢打全面战争,是因为算过账,觉得自己的工业底子能撑住消耗。
现在谁要发动一场真正意义上的世界大战,它面对的将是一个占据全球一半以上基础工业产能、且产能高度集中于单一国家的经济结构。
任何试图把战火烧到全球的势力,都得先想清楚一件事:对手的工业机器如果全力运转起来,补充装备的速度可能是自己那边的好几倍。这不是勇气问题,是算术问题。
所以2025年全球军费涨得凶,欧洲慌,日本急,但这些动作更像是在“买保险”,而不是在“准备开打”。
各国增加防务开支,核心逻辑是应对不确定性,尤其是对美国安全承诺的不确定性,欧洲怕的是美国哪天不管了,自己得能顶住;日本怕的是周边局势有变,自己得有点底牌。
这种焦虑驱动的军备增长,和一战前那种带着扩张野心的军备竞赛,性质完全不同。
中国在这个结构里的位置也很微妙,工业体量决定了它天然是稳定器,但同时也意味着,一旦这个稳定器本身出现剧烈波动,全球供应链会瞬间感受到地震。
欧洲工厂的空调订单七天就能从芜湖发出两万台,东南亚的基建项目等着中国的钢材和水泥,这种深度嵌合既是经济联系,也是一种隐性的安全缓冲。
没有人会轻易去砸一个自己每天都在用的东西。
说到底,今天的世界大战打不起来,不是因为人类变善良了,而是因为工业权力的分布形态变了。
当全球一半以上的基础工业能力集中在一个国家手里,而那个国家又选择不直接卷入大规模冲突时,战争就只能停留在区域层面。
这个格局能维持多久,取决于工业集中度会不会被刻意分散,也取决于主要大国之间还能不能保持最低限度的利益捆绑,至少从2025年的数据看,这根弦还绷得住。