重磅!三条顶级资讯密集落地!直接定调节后A股主线,科技、新能源、地产全线解读
长假尾声市场重磅利好扎堆落地!三条横跨AI上游元器件、全球汽车产业、地产政策的核心资讯同步发酵,每一条都精准对应节后盘面主线,直接决定10月开局的赚钱方向!
今天一次性讲透消息含金量、产业逻辑、受益赛道与实操策略!
一、AI上游实锤大订单!算力硬件景气彻底坐实
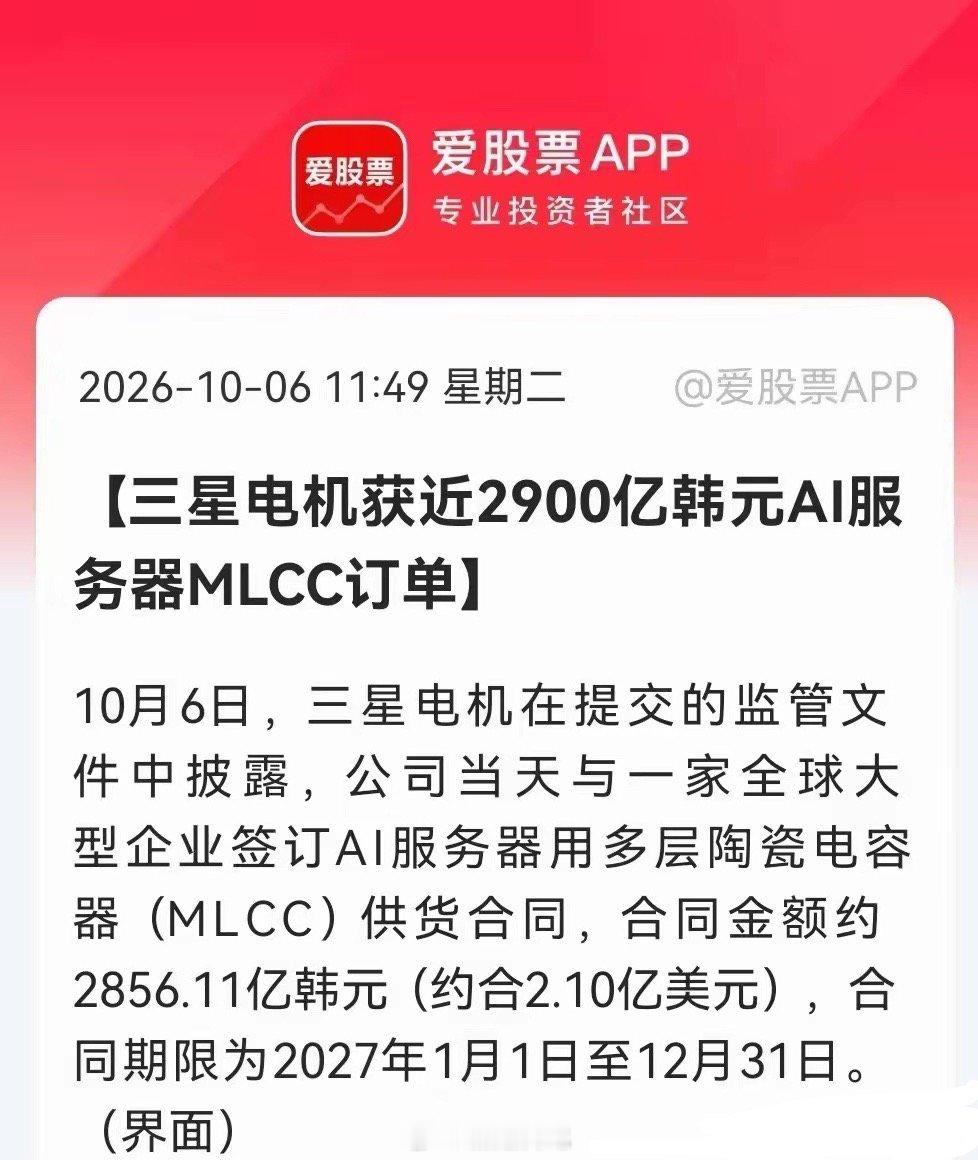
据财联社权威消息,三星电机再签超级长单:拿下2900亿韩元(约2.1亿美元)AI服务器专用MLCC供货合同,供货周期锁定2027年全年。
这是三星今年第六份AI硬件长期供货协议,全年长协总额已达3.9万亿韩元,全球AI硬件备货力度超预期!
很多人不了解MLCC的核心价值:它是电子设备用量最大的基础元器件,被称为工业电子大米。普通消费级MLCC门槛低、竞争内卷、利润微薄;但AI服务器专用MLCC要求耐高温、高稳定、超高精密,技术壁垒极高,单台AI服务器消耗量是手机、电脑的数倍,属于算力硬件刚需核心耗材。
核心市场逻辑
1、本轮千亿级长单落地,证明AI算力需求不是题材预期,而是实打实的长期落地订单,上游元器件紧缺、量价齐升格局延续;2、全球大厂集中锁产能,算力硬件备货周期拉长,行业高景气至少延续至明年;3、利好国内产业链国产替代!国内企业正加速突破服务器级、车规级高端MLCC,深度受益AI算力、新能源车双赛道增量。
选股关键
摒弃低端消费级MLCC标的,重点聚焦切入AI服务器、算力设备、高端车载供应链的优质企业,这部分标的弹性最强、确定性最高。
二、全球汽车产业迎来历史性拐点!新能源彻底主导市场
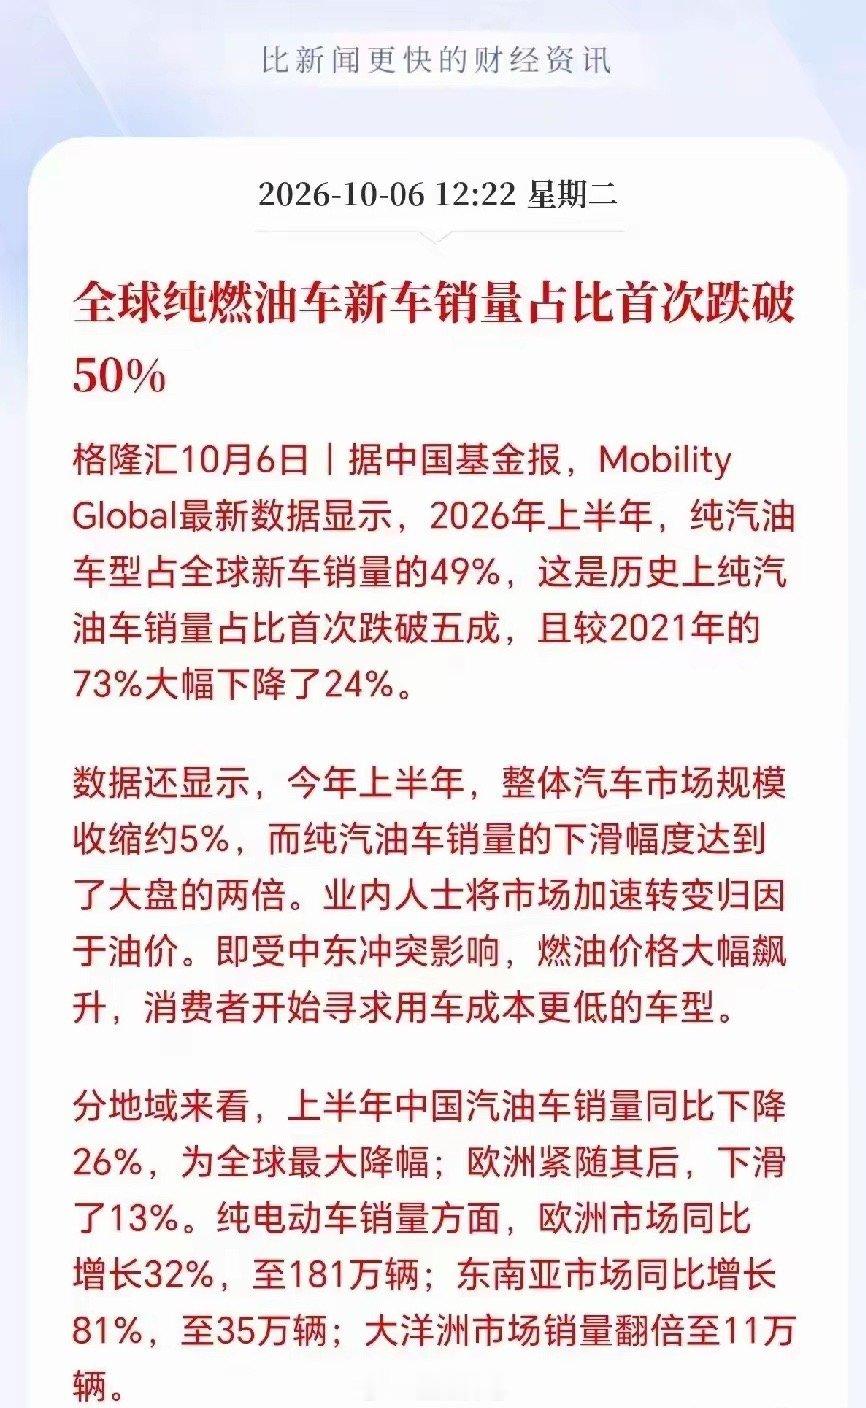
最新行业数据显示,2026年上半年全球燃油新车销量占比首次跌破50%,降至49%!
对比数据:2021年燃油车占比高达73%,短短五年份额暴跌24个百分点,行业彻底迎来新旧能源迭代的终极拐点。
核心数据拆解
1、全球车市整体仅萎缩5%,但燃油车跌幅远超大盘,核心诱因是中东地缘冲突推高油价,用车成本飙升,倒逼全球消费者转向新能源车;2、国内燃油车销量同比暴跌26%,跌幅全球第一,传统燃油车淘汰速度加快;3、海外新能源全面爆发:欧洲销量增长32%、东南亚暴涨81%、大洋洲直接翻倍,新能源从中国独有行情,升级为全球性超级赛道。
A股受益方向
重点锁定出海能力强劲的整车龙头、动力电池、电控系统、车载核心零部件,规避国内严重内卷的低端产能标的,聚焦全球化优质资产。
三、地产局部回暖!一线政策红利带动短期脉冲行情
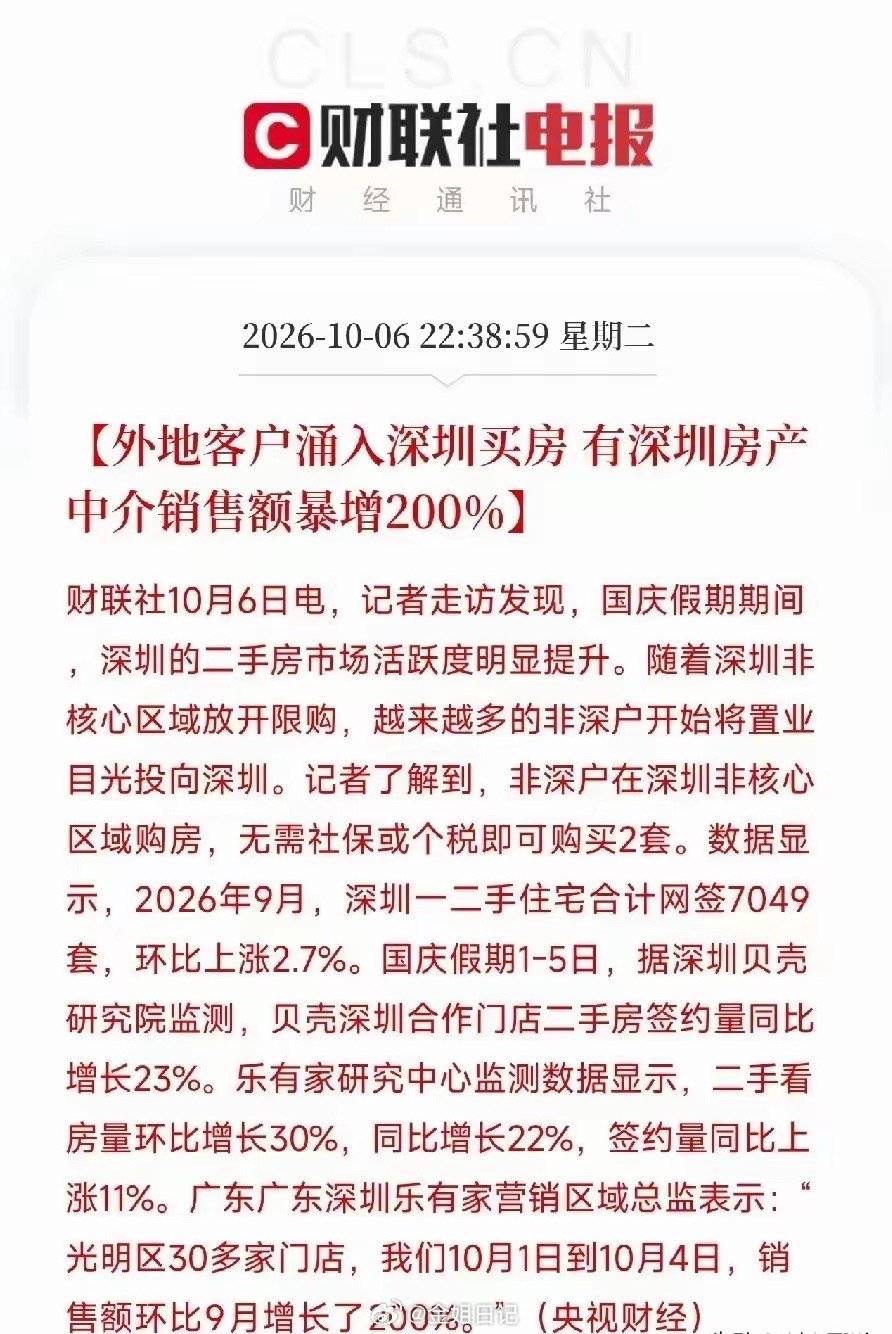
国庆期间地产传来边际改善信号:深圳放开非核心区限购,非深户无需社保、个税即可购入两套房源,直接激活积压购房需求。
政策落地后,外地客户集中入场置业,部分中介门店销售额环比暴涨200%,二手房带看量、签约量显著回暖,9月一二手住宅网签数据已率先环比抬升。
行情定性
本次回暖属于一线城市政策松绑带来的局部脉冲行情,并非全国性地产反转。
深圳作为核心一线城市,购买力底蕴深厚,短期积压需求集中释放,带动板块情绪修复。但整体行业库存、供需压力仍在,行情不具备持续性。
市场机会
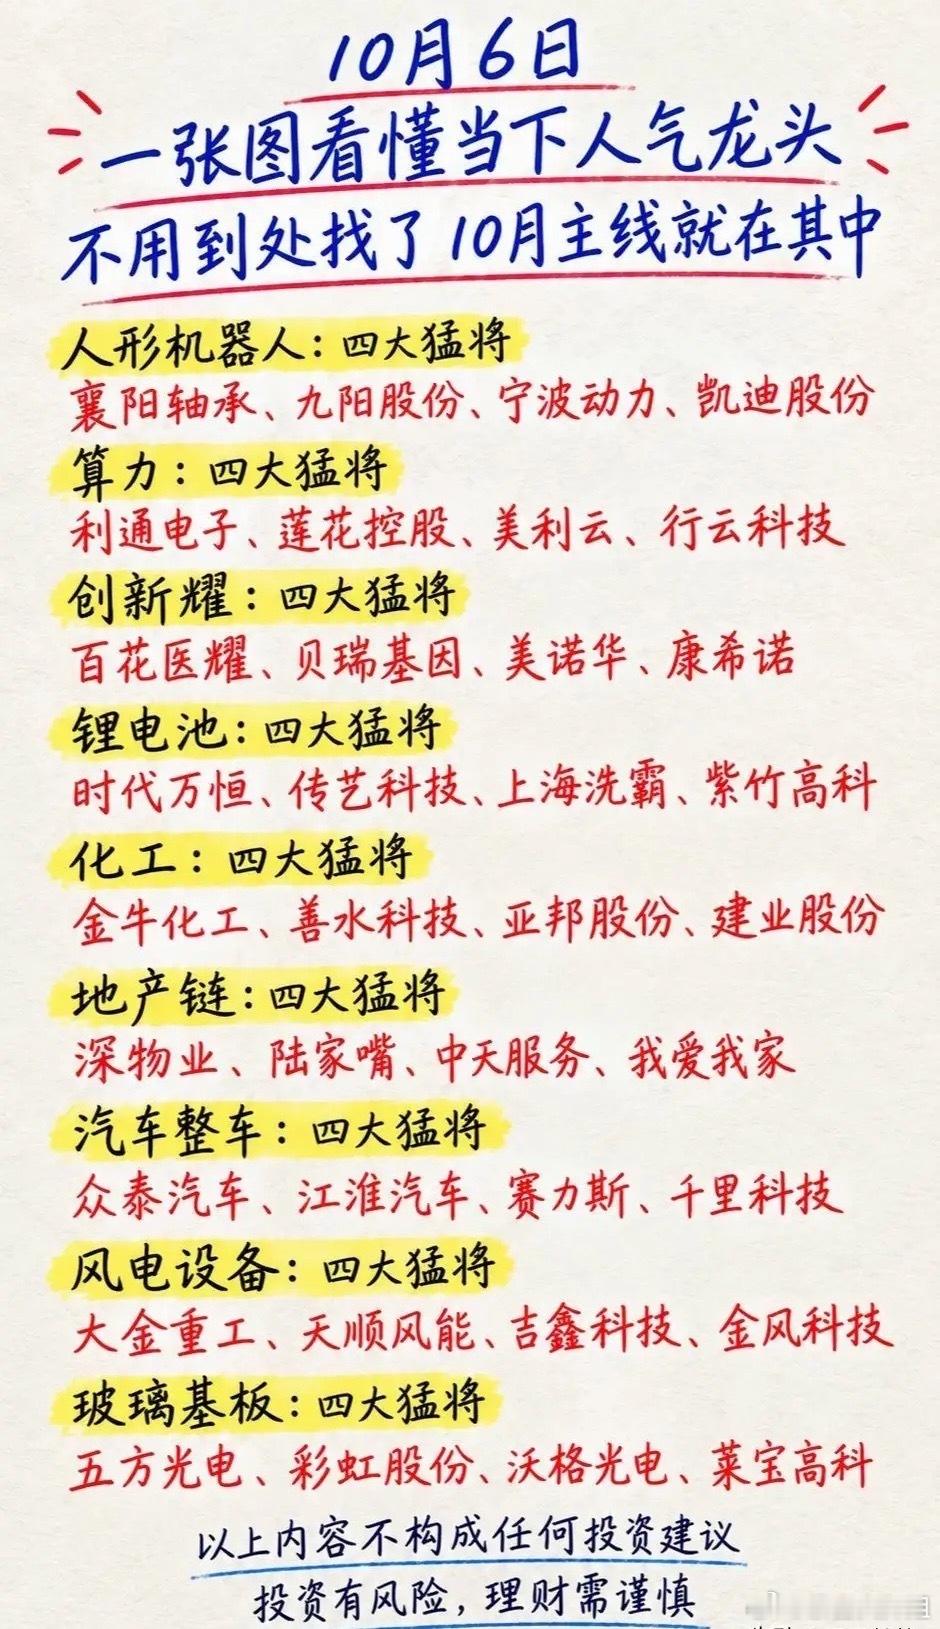
仅适合短线博弈,受益方向集中在优质国有房企、建材、家居等地产链标的,不适合重仓、不适合长线布局,纯事件性修复行情。
四、节后A股终极主线+实操策略
三条重磅消息共振,节后市场格局彻底清晰:
1、核心主线:AI上游硬件元器件千亿级长期订单实锤,算力高景气再度验证,MLCC等高端元器件成为科技赛道新突破口,优先回调低吸,是四季度最确定的成长主线;
2、长线趋势:全球新能源汽车产业链行业拐点确立,海外市场爆发式增长,出海产业链具备长期超额收益,坚定逢低布局;
3、短期题材:地产链仅情绪脉冲行情,快进快出,不恋战、不重仓。
整体总结:四季度市场科技成长为王、趋势行情延续、题材轮动加速,紧扣AI上游+新能源两大核心主线,规避弱势杂毛、不追高、重回调低吸,稳稳把握十月开局红利!
【免责声明:本文仅为市场资讯解读与逻辑分享,不构成投资建议,股市有风险,投资需谨慎】