比亚迪执行副总裁李柯说了一句话:在中国,闪充普及后,燃油车已经没有未来。
这句话听起来狂。2026年8月的数据摊开看,新能源乘用车零售渗透率突破65%,纯燃油零售同比下滑约45%,销量前十全是新能源,你会发现,这不是预言,是讣告。
全国3.71亿辆汽车里,新能源4897万辆,燃油约3.22亿辆,占86.8%。燃油车不会明天消失。一辆车用10到15年,替换周期十年以上。但“不会明天消失”和“有未来”是两码事。
它被判的不是死刑,是死缓。缓期执行,但终局已定。
燃油车最后的堡垒是三个:补能快、续航长、安全稳。
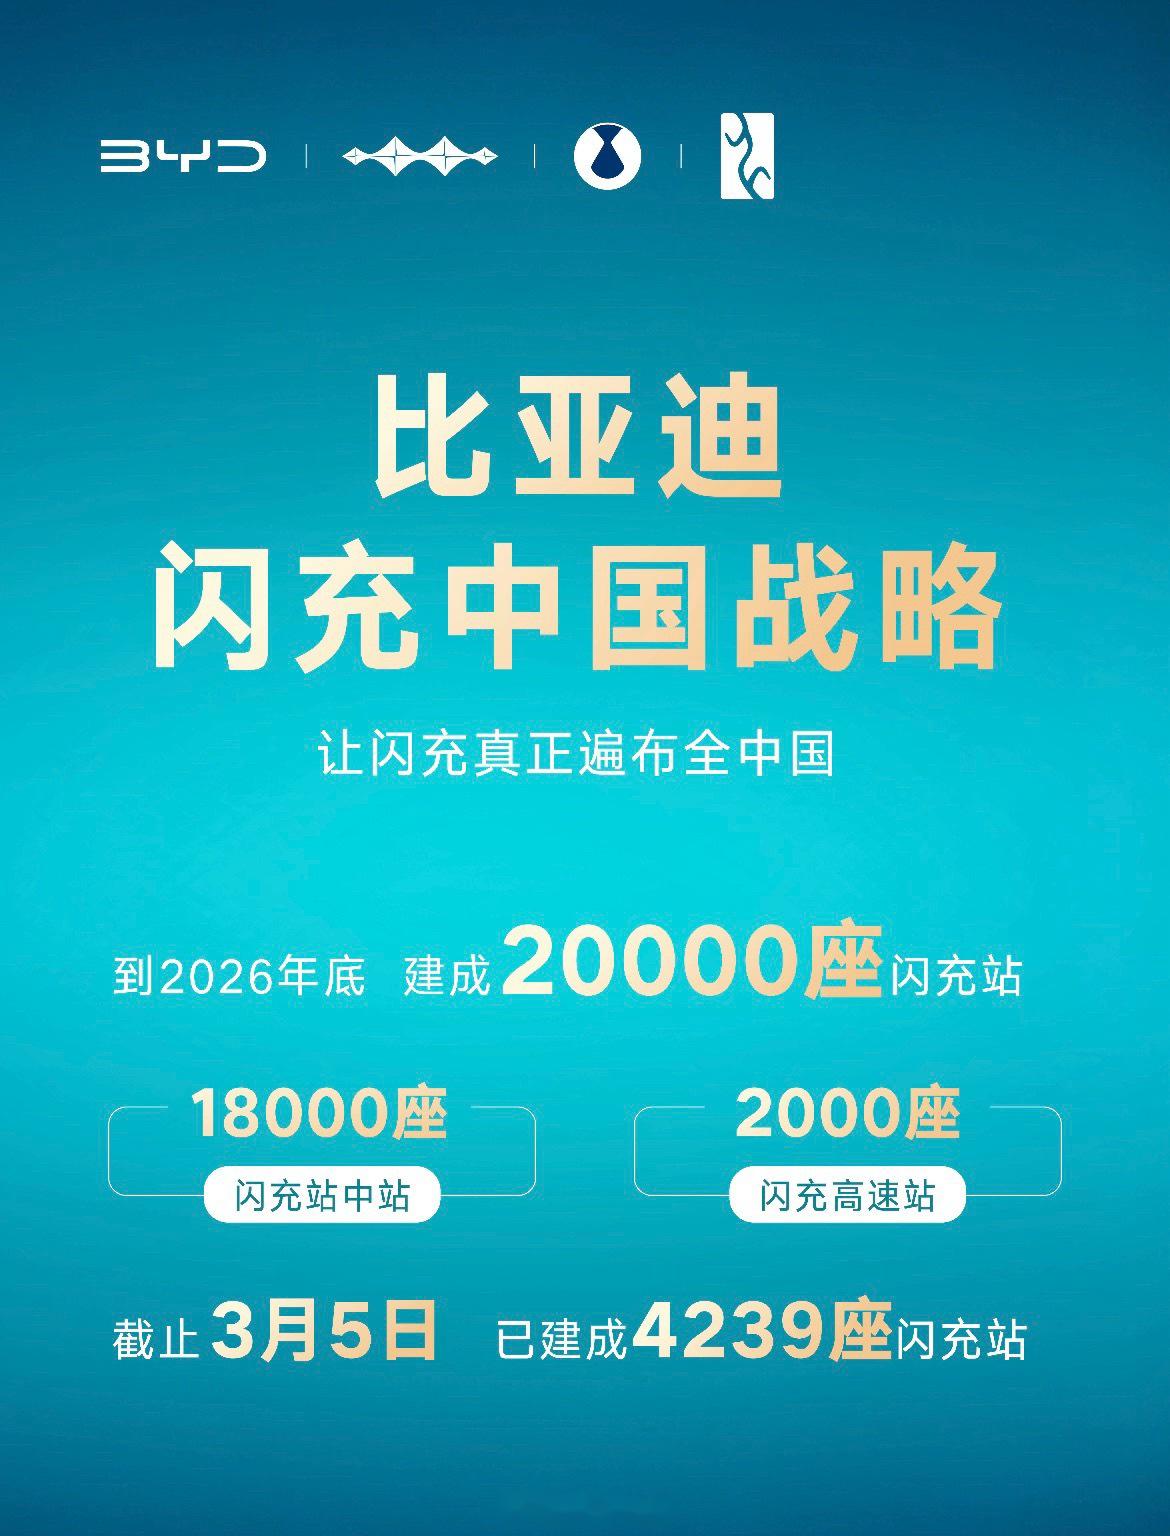
闪充把第一个拆了。5分钟补400公里,9分钟从10%到97%,零下30度只慢3分钟。2026年8月,比亚迪已建10000座闪充站,覆盖332城,核心城区平均3公里一座,高速平均100公里一座。找桩,开始像找便利店。
固态电池把后两个拆了。2027年小批量装车,硫化物路线,单体400Wh/kg,系统最高480Wh/kg,CLTC续航超1200公里。液态电解液被拿掉,热失控从物理层面根除。补能像加油,续航超油车,安全更稳。
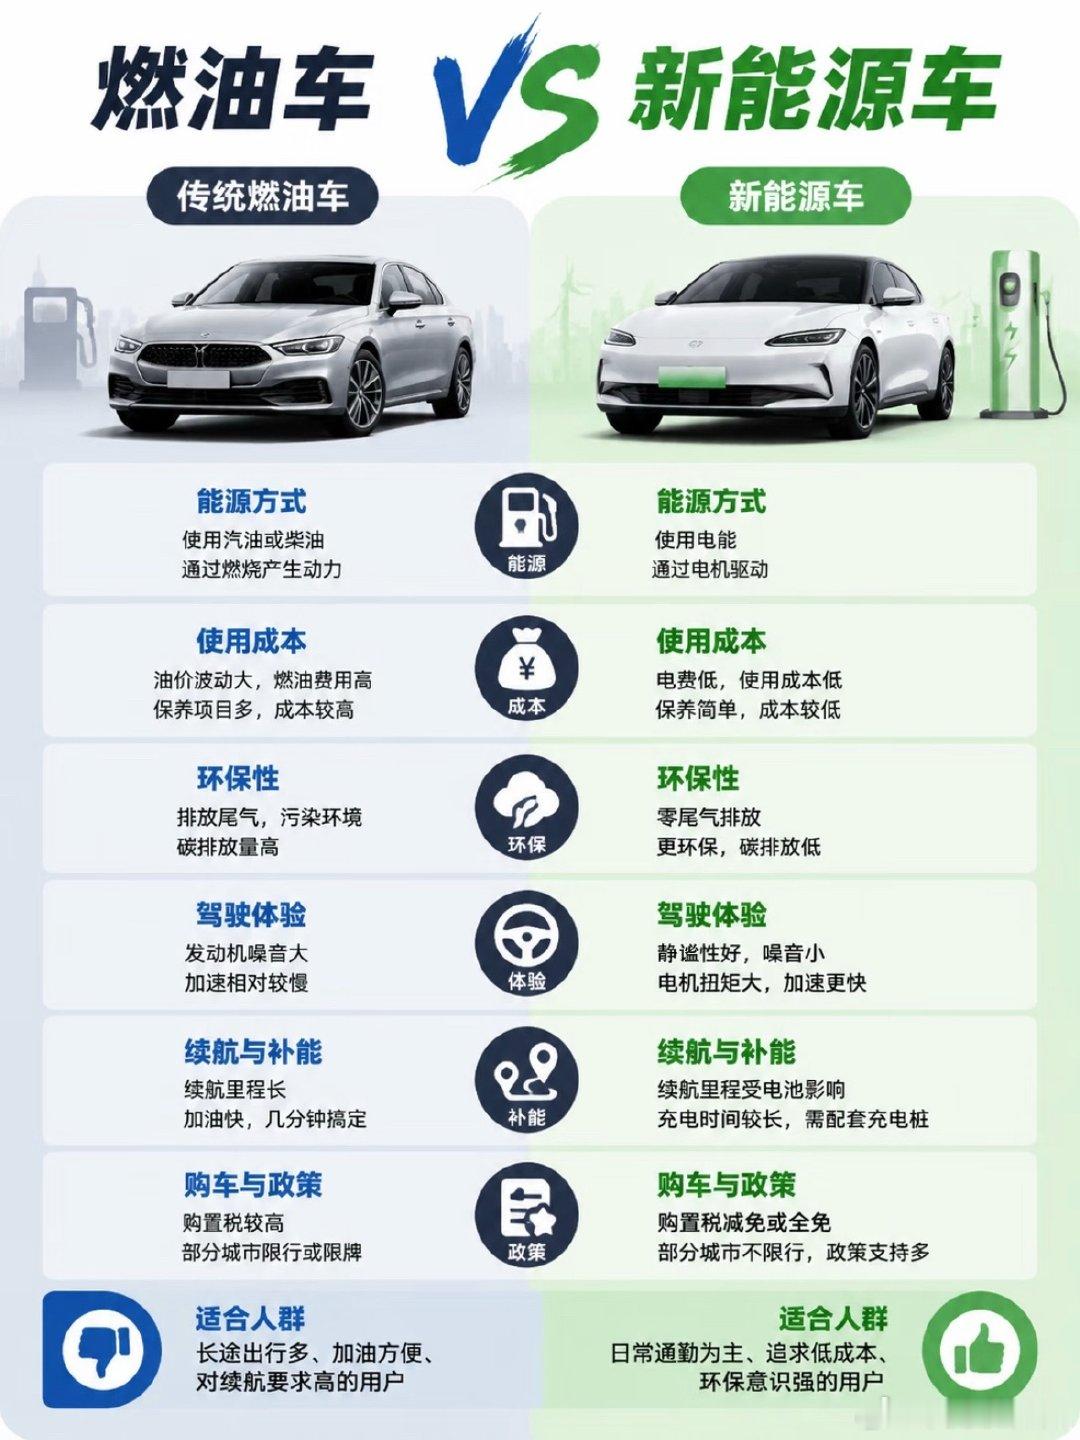
燃油车耐用,开20万公里没问题。这是事实。但英国伯明翰大学的研究显示,电动汽车平均寿命达18.4年,与汽油车不相上下,且可靠性逐年攀升。更关键的是全生命周期成本:8年16万公里,油车总花费约10.8万元,电车仅2.9万元。前面省下的6万元,足以覆盖任何电池处理的差额。
燃油车“耐用”的优势,正在被“用得越久,省得越多”的经济性所抵消。
技术只是推手。真正的加速器,藏在加油站跳动的数字里。
石油从来不只是商品。2026年初,美国军事介入委内瑞拉、联合以色列对伊朗动武,霍尔木兹海峡被封锁,全球石油库存迅速下降约4亿桶。EIA将2026年布伦特原油均价预期上调至每桶91美元,汇丰预测从80美元上调至90美元,花旗指出布伦特期油已回升至每桶108美元以上。
国内成品油零售价兑现12次上调,汽油累计涨幅折合每升1.58元。结果是:2026年8月新能源零售渗透率65.2%再创新高,同期汽油销量环比下降3.82%。高油价“将重新提振中国新能源汽车渗透率”。
每一次地缘冲突推高油价,都在替新能源完成一次市场教育。 消费者不需要理解霍尔木兹海峡在哪里,他们只需要在加油站看到跳动的数字,然后走进新能源展厅。
有人说,等太平了,油价又跌了。但汽车不是股票,不是这个月买下个月换。一个普通家庭因为高油价买了新能源,未来5到10年的能源消费方式、保养习惯、对智能化的依赖,都被重新塑造了。这不是一次加油的选择,是一次生活方式的迁移。 油价就算明天跌回6块,他也不会把刚买的电车卖掉换回油车,置换成本太高,习惯已经养成,每公里成本依然远低于油车。
开弓没有回头箭。
更深层的变化,是能源逻辑的根本切换。
油价受地缘政治、OPEC、战争影响,说涨就涨。电价在中国是受监管的民生价格,长期稳定,且电力来源越来越多元,光伏、风电、核电。新能源车把消费者的能源账单从“国际期货市场”搬到了“国内电网”。 这本身就是一种结构性脱钩。
就算油价跌,电车的每公里成本优势依然存在,只是差距缩小,但不会逆转。
而支撑这一切的,是中国独有的体系优势:全球最大的特高压电网,全球最密集的充电网络,从发电、输电、充电、电池到整车的全链条自主。这不是单点技术领先,是体系领先。其他国家想复制,复制不了电网,复制不了电价,复制不了基建速度。
燃油车不会因为“不能开”被淘汰,而是因为“没必要买”被边缘化。
当你的邻居、同事、亲戚都在开电车,充电桩像便利店一样密集,燃油车就从默认选项变成了需要解释的选择。市场惯性一旦形成,油价涨跌只是加速或减速,改变不了方向。
中国汽油需求大概率已经达峰。之后就是缓慢而坚定的下坡。3.22亿辆燃油车会慢慢老去、报废、被替代。但它的增量时代,确实已经结束了。
李柯那句话狂吗?狂。但狂得有底气。因为他说的是一个正在发生的事实:对大多数中国消费者,买新能源的顾虑已经从“能不能”变成了“选哪款”。
这不是弯道超车。这是换了一条赛道,然后发现,旧赛道上的对手,已经追不上了。