意大利突然对中国汽车下狠手:超过8%就征80%关税,欧洲为何开始害怕中国汽车,欧盟真敢跟着全面加税吗?
这一次,意大利汽车业是真的急了。
9月9日,意大利汽车工业协会主席罗伯托·瓦瓦索里,提出一个相当激进的建议:如果中国制造的汽车进入欧盟后,超过欧洲年度新车注册量的8%,超过部分就应该征收80%的关税,而且这一限制还应该覆盖汽车零部件。
80%是什么概念?如果一辆中国汽车进入欧洲以后,本来需要缴纳的关税已经不低,再叠加这样的惩罚性税率,价格优势基本会被大幅削弱。
但我要先说清楚一点:**这不是欧盟已经通过的政策,而是意大利汽车工业协会提出的建议。它真正值得关注的,也不是80%这个数字本身,而是欧洲汽车产业的心态正在发生变化。
瓦瓦索里有一句话说得非常直接:过去他们对中国汽车产业的成就抱有敬意,如今这种敬意已经转变成了恐惧。
这句话其实比80%关税更值得琢磨。
为什么会从“敬意”变成“恐惧”?因为中国汽车进入欧洲以后,已经不再只是卖几辆便宜汽车那么简单。
根据欧洲汽车制造商协会的数据,2026年上半年,中国品牌汽车在欧盟新车市场的份额已经超过9%,而且还在继续增长。与此同时,欧盟此前已经针对中国制造的电动汽车采取了额外关税措施,在原有10%汽车进口关税之外,部分中国电动车还要承担额外税负。
问题就来了:已经加过税了,为什么中国品牌还在增长?
在我看来,答案其实很简单——汽车产业竞争,最终还是要回到产品。
消费者不会天天研究欧洲委员会出台了多少条贸易政策,他们更关心汽车价格多少、配置怎么样、续航够不够、智能化水平如何、维修方便不方便。
而中国汽车真正让欧洲同行感到压力的,也不是某一款车突然卖得很好,而是背后那套完整的产业链。
电池、电机、电控,再到零部件、电子系统和整车制造,中国已经形成了非常庞大的产业体系。过去欧洲汽车工业最引以为傲的是发动机、变速箱和精密制造,而新能源汽车时代,汽车产业的技术重心正在发生变化。
这才是欧洲最担心的地方。
如果只是某一家中国车企进入欧洲,欧洲当然可以通过品牌、渠道和关税进行竞争;可如果中国企业在电池、智能驾驶、电子架构、零部件供应等多个环节同时具备竞争力,那么欧洲面对的就不是一个汽车品牌,而是一整条产业链。
所以意大利汽车业提出80%关税,本质上是在争取一个更大的保护缓冲区。
但保护真的能够解决问题吗?
我对此持保留态度。
关税确实可以提高进口汽车价格,在短期内保护本土厂商的市场份额,可它解决不了欧洲汽车产业最核心的几个问题:研发成本高、制造成本高、电动化转型压力大,以及部分传统车企转型速度不够快。
如果欧洲企业把主要精力放在研究怎样提高关税,中国企业却把主要精力放在研究怎样降低电池成本、提高生产效率、改善智能化体验,那么时间一长,双方的竞争力差距未必会因为关税而消失。
更麻烦的是,欧盟内部也不可能完全一个声音。
意大利汽车产业当然希望保护市场,可德国汽车企业的利益又完全不同。德国车企长期深度参与中国市场,在中国拥有庞大的生产、销售和供应链体系。对德国企业而言,中国既是竞争对手,也是重要市场和合作伙伴。
因此,一项针对中国汽车的极端贸易措施,最终能不能得到整个欧盟支持,本身就是一个复杂的政治和经济问题。
我认为,中国没有必要因为意大利提出80%关税就过度紧张。
首先,这只是行业协会的建议,不等于欧盟法律;其次,即使未来欧盟继续提高贸易壁垒,中国汽车企业也不会只有“留下”和“退出”两条路。
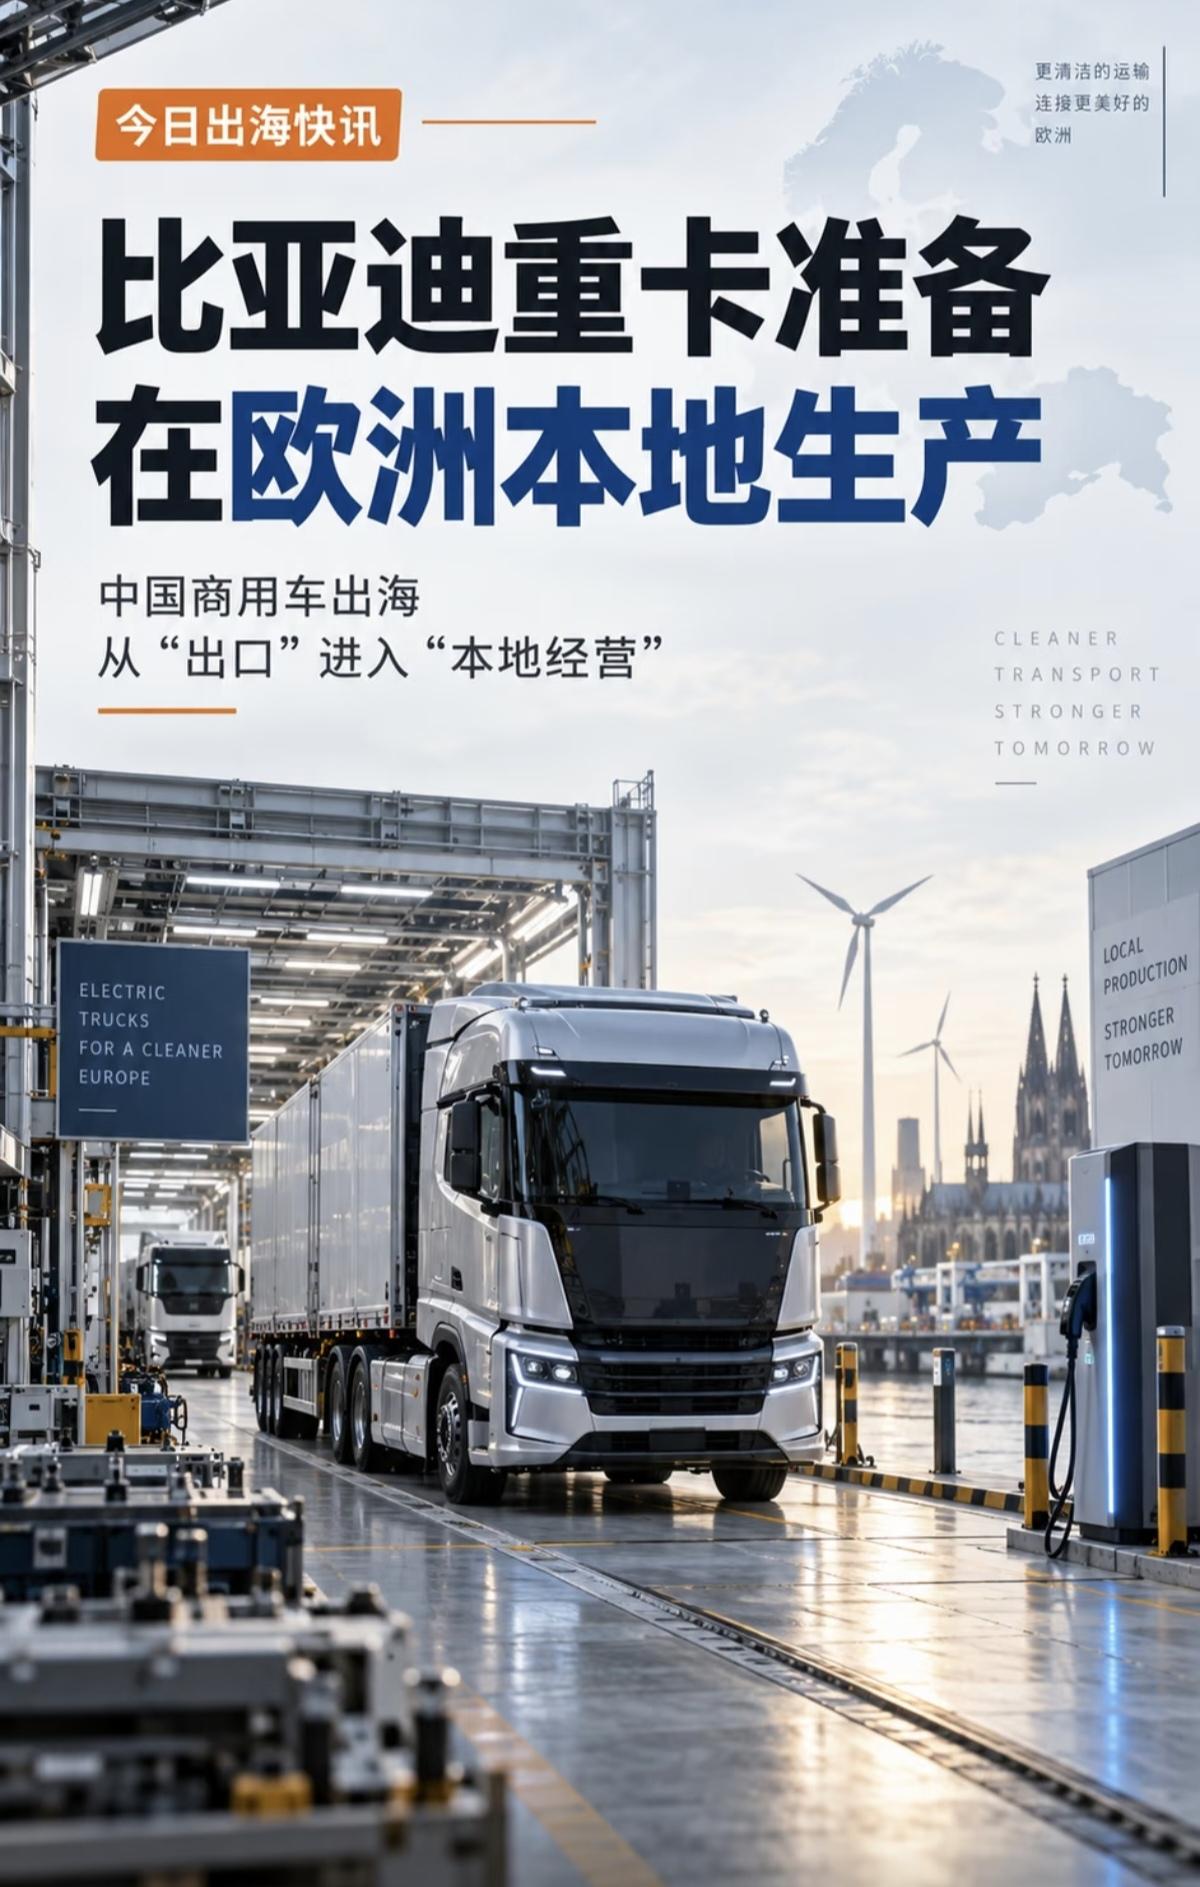
越来越多中国汽车企业已经开始在海外建设生产基地、完善本地供应链。未来真正的竞争,很可能从“把汽车卖到欧洲”,逐渐变成“在欧洲生产汽车、在欧洲建立供应链”。
这反而可能是欧洲需要认真思考的问题。
如果中国汽车企业最终选择直接在欧洲投资建厂,那么单纯提高进口关税的效果就会越来越有限。到那个时候,欧洲真正要面对的还是同一个问题:自己的汽车工业,究竟能不能重新建立竞争优势?
所以,在我看来,意大利提出80%关税,最大的意义不是它有多狠,而是它暴露了欧洲汽车产业的一种焦虑。
当竞争对手还比较弱的时候,大家谈的是合作;当竞争对手开始追上来的时候,大家开始谈规则;当竞争对手真正进入自己的优势领域,保护主义就开始抬头。
但汽车工业从来不是靠关税就能永远保护下来的。
欧洲汽车工业有深厚的技术积累、有优秀的工程师,也有成熟的品牌和全球市场。如果能够把这些优势真正转化成新能源时代的竞争力,当然没有必要害怕中国汽车。
80%的关税可以挡住一部分汽车,却挡不住产业升级的趋势。
这场中欧汽车竞争,真正值得看的,也不是谁喊出的关税数字更大,而是谁能在下一轮汽车产业变革中,把自己的优势真正留下来。